


台北國稅局
」 國稅局 財政部 雲端發票 抽獎 執行署
父母當年1200萬買房!送兒後2000萬賣出 申報房地合一稅卻遭追繳21萬
父母贈屋給子女,日後想要出售時,要特別注意房地合一稅成本計算!財政部國稅局分享,就有位民眾原以1200萬元買入房屋,贈與兒子過後,兒子以2000萬元賣出,卻因沿用當初的買價來計算取得成本,遭國稅局要求補稅21萬餘元。台北國稅局提到,民眾甲君於2013年1月以總價新台幣1200萬元買入A房地,並在2021年9月將房產贈與兒子乙君,後來乙君於2025年10月以2000萬元出售該房地,並申報房屋土地交易所得稅之課稅所得746萬元,自行繳納稅額149萬餘元。然而,經國稅局查核發現,乙君是按贈與人甲君最初購買A房地價格列報可取得成本,與相關規定不符,以及乙君受贈時曾繳納土地增值稅,申報時漏未減除,故重新計算可減除成本為1094萬餘元,核定課稅所得855萬餘元,需要補徵稅額21萬餘元。台北國稅局說明,個人出售2016年1月1日以後受贈取得之房地,屬所得稅法第4條之4所定房地合一稅課稅範圍,該房地取得成本應按同法第14條之4規定,以受贈時之房屋評定現值及公告土地現值按政府發布之消費者物價指數調整後之價值計算。台北國稅局表示,房地如為受贈取得,其可減除成本除受贈時的房屋評定現值及公告土地現值按政府發布之消費者物價指數調整後的價值外,如果有取得房地達可供使用狀態前支付的必要費用(如契稅、土地增值稅、印花稅、代書費、規費、公證費、仲介費等),或在取得房屋後,於使用期間支付能增加房屋價值或效能且非2年內所能耗竭的增置、改良或修繕費,依房地合一課徵所得稅申報作業要點第13點規定,亦可提示證明文件,含於成本中減除。台北國稅局提醒,個人於2016年1月1日以後出售非因配偶贈與而受贈取得之房地,其取得成本非以贈與人最初購買價格認定,應按受贈時之房屋評定現值及公告土地現值按政府發布之消費者物價指數調整後之價值計算,納稅義務人申報房地合一稅時,應注意相關規定,以免遭補稅。
贈與子女沒超過244萬就免稅?國稅局揭常見誤區 他算錯時間被多課稅14萬
想分年贈與子女財產來節稅,要注意日期可不能算錯!台北國稅局指出,曾有民眾先後在不同日期贈與兒女財產,誤以為贈與稅免稅額是從第1次贈與日起算1年,結果115年度贈與總額達388萬元,扣除244萬元免稅額後,仍須繳納14.4萬元贈與稅。台北國稅局舉例,有位民眾在114年8月10日贈與兒子100萬元後,再於115年8月9日贈與女兒144萬元,誤認為贈與稅免稅額是從第1次贈與日起算1年內適用,下一年度免稅額期間應自115年8月10日重新起算,遂於115年10月1日再贈與另1個兒子244萬元。台北國稅局表示,但贈與稅免稅額是採曆年制計算,即每年1月1日至12月31日為1年度,因此該位民眾115年度贈與總額為388萬元,僅得減除當年度免稅額244萬元,應繳納贈與稅14.4萬元〔(388萬元-244萬元)×10%〕。台北國稅局指出,依遺產及贈與稅法規定,贈與稅納稅義務人在「1年內」贈與他人之財產總值超過贈與稅免稅額(114、115年免稅額均為244萬元)時,應於超過免稅額之贈與行為發生後30日內,依法向主管稽徵機關申報贈與稅。台北國稅局說明,贈與稅之計算,按贈與人「每年」贈與總額,減除同法第21條規定扣除額及第22條規定之免稅額後,依適用稅率計算贈與稅,其中所稱贈與人「每年」免稅額、「1年內」贈與他人、「同1年內」2次以上贈與行為,均為曆年制,即自每年1月1日至12月31日止。台北國稅局提醒,善用年度贈與稅免稅額合法節稅,同時應注意稅法相關規定,以維護自身權益。
雲端發票對中100萬! 他卻因「1原因」不能領
115年7、8月期統一發票中獎清冊出爐,本期雲端發票專屬100萬元獎共開出30組,不過其中1組卻被列為「不給獎」,因此得主無法領取百萬元獎金。財政部說明,該張發票由蝦皮開出,但買受人疑似「未辦登記而擅自營業」,因此不符合領獎資格。根據財政部公布的中獎清冊顯示,本期雲端發票專屬百萬元獎共開出30組,其中29組符合領獎資格,另有1組被註明為「不給獎」,該張發票由新加坡商蝦皮娛樂電商有限公司台灣分公司開立,財政部查核後發現,買受人疑似涉及未辦理稅籍登記卻擅自營業,因此不予給獎。事實上,台北國稅局過去曾提醒,統一發票給獎的目的,是鼓勵一般消費者消費時主動索取發票,以防止逃漏稅,依《統一發票給獎辦法》第11條第1項第9款規定,只要發票買受人為「營業人」,不論是否已辦理稅籍登記,取得的統一發票都不符合給獎資格。台北國稅局舉例說明,若A透過網路平台銷售貨物,獲得該平台開立品名為「手續費」的雲端發票,當期統一發票開獎,該張發票對中100萬元,經國稅局調查發現A未依規定辦理「稅籍登記」而擅自營業,就算中獎發票未載有買受人A的統一編號,但A是用「營業人」身分取得這張發票,因此不予給獎。台北國稅局呼籲,營業人購買貨物或勞務取得的統一發票,不論是否已申請稅籍登記,均不得兌領獎金。此外,除了雲端發票專屬百萬元獎之外,本期統一發票還開出17張1000萬元特別獎及11張200萬元特獎。財政部提醒,115年7、8月期統一發票領獎期限自115年10月6日起至116年1月5日止,請中獎人於領獎期間,攜帶國民身分證(非本國國籍人士得以護照、居留證或內政部移民署核發入出境許可證等替代)及中獎統一發票,依代發獎金單位公告的兌獎營業時間臨櫃兌領,逾期不得領獎。
綜所稅退稅分3批發放!最快「這天」入帳
2026年報稅季已進入第11天,114年度綜合所得稅申報期間自5月1日開始,至6月1日截止。本次退稅作業將分為3個批次辦理,其中第1批最快將於7月31日發放入帳。對此,財政部台北國稅局建議民眾優先採用網路報稅方式,並選擇「直撥退稅」,只要在申報時填寫本人、配偶或申報受扶養親屬的金融機構或郵局存款帳戶,或沿用上年度結算申報繳(退)稅成功的帳戶,退稅款即可在核定退稅當日直接匯入指定帳戶。據《TVBS新聞網》報導,國稅局指出,114年度綜合所得稅退稅將依申報方式與處理進度分為3個批次。第1批退稅入帳日期為2026年7月31日,適用對象包括在6月1日前使用網路申報者、以稅額試算透過「線上登錄」或「電話語音」回復者,以及在5月11日前向戶籍所在地國稅局以書面方式回復的案件。第2批退稅則訂於2026年10月30日入帳,適用對象為5月12日至6月1日期間採用「二維條碼」或「人工」申報者,以及稅額試算以書面回復者,另外也包含5月11日以前向非戶籍所在地國稅局完成回復的案件。至於第3批退稅,入帳時間為2027年1月20日,適用範圍則為逾期申報案件、申報結果為繳稅或不補不退,但經國稅局核定後確定應退稅的案件。財政部及台北國稅局也特別提醒民眾,若希望更快取得退稅款,應多加利用網路申報並勾選直撥退稅,以提升撥付效率。同時強調,稅務機關絕不會透過電話、簡訊或電子郵件通知民眾辦理退稅,也不會要求至ATM進行任何退稅操作,若接獲相關可疑訊息,應提高警覺,避免受騙。
千元發票中獎百萬卻領不到! 國稅局揪出「1身分」不能領
有民眾收到一張標示為「手續費」的1000元雲端發票,沒想到幸運對中100萬元大獎,原以為能開心領獎,卻因身分問題讓美夢破滅。台北國稅局提醒,如被認定是「營業人」,即使發票未打上統編,也不符合領獎資格。國稅局分享,這位民眾透過網路平台賣東西,取得該平台開立名為「手續費」的雲端發票,金額為新台幣1000元,當期統一發票開獎,該張發票對中了100萬元大獎。國稅局指出,經查核發現,該民眾未依規定辦理稅籍登記而擅自營業,雖然交易手續費發票沒有打上統一編號,但該民眾本質上仍為營業人,因此判定該張發票不予給獎。國稅局表示,每個單月25日為統一發票開獎日,許多民眾都很期待中獎,但依財政部108年1月7日台財稅字第10704616110號令,未依《加值型及非加值型營業稅法》第28條規定申請稅籍登記而擅自營業之營業人,其取得之統一發票,不適用給獎規定。國稅局提醒,營業人購買貨物或勞務取得之統一發票,不論是否已申請稅籍登記,均不得兌領獎金,如有任何疑問,可撥打兌領獎疑義24小時客服專線(手機請加02)4128282。根據《統一發票給獎辦法》第11條規定,統一發票如有以下各款情形之一,就不能領獎:1、無金額或金額載明為零或負數者。2、未依規定載明金額或金額不符或未加蓋開立發票之營業人統一發票專用章者。3、破損不全或填載模糊不清、無法辨認者。但經開立發票之營業人證明其收執聯、電子發票證明聯與存根聯、存根檔所記載事項確屬相符經查明無訛者,不在此限。4、載明之買受人經塗改者。5、已註明作廢者。6、依各法律規定營業稅稅率為零者。7、依規定按日彙開者。8、漏開短開統一發票經查獲後補開者。9、買受人為政府機關、公營事業、公立學校、部隊及營業人者。10、逾規定領獎期限未經領取獎金者。11、適用外籍旅客購買特定貨物申請退還營業稅實施辦法規定申請退稅者。
網紅課稅規範來敲門!台北國稅局說明
Youtuber、網紅要注意!因應個人經常性在網路上,包含社群媒體、影音平台、媒體發表或分享資訊,若有取得像是Youtube等分潤,超過起徵點就要辦理稅籍、依法規報繳營業稅。財政部於今年9月10日訂定《個人經常性於網路發表創作或分享資訊課徵營業稅作業規範》,俗稱網紅課稅規範,只要符合將創作或資訊,例如影音、圖文上傳到平台,授權平台利用其上傳內容播放廣告、提供相關的電子勞務,例如付費或訂閱,網紅自平台取得分潤性質的勞務收入,如廣告分潤、付費訂閱分潤、直播收益、觀眾斗內等收入,應依照網紅課稅規範辦理稅籍、報繳營業稅。台北國稅局舉例,如果甲Youtuber是表演性質的網紅,今年10月取得分潤30萬元,該Youtuber應該到國稅局辦理稅籍登記、申報繳納營業稅。如果甲Youtuber從Youtube收取30萬元的分潤,其中有來自境內觀眾80%,那麼甲就有24萬元(30萬X80%),應該按5%稅率開立統一發票。另外剩下的6萬元,是境外觀眾收看,甲可以零稅率方式報繳營業稅、免開立統一發票。乙Youtuber則是小網紅,10月取得的分潤是7萬元,表演算是「勞務」性質,超過起徵點5萬元,所以乙Youtuber還是要去登記稅籍。台北國稅局表示,乙屬於查定計算營業稅額的營業人,由國稅局以稅率1%、按季查定課徵營業稅、免開統一發票。值得注意的是,乙自Youtube取得分潤就不分觀眾是來自境內還是境外,全部收入按照1%來繳納營業稅。財政部表示,考量網紅是新興的交易方式,新制施行後,民眾可能對法規不熟悉,因此,訂今年9月10日到明年6月30日是輔導期,這段期間如果網紅有依照規定辦理稅籍、開立統一發票,都可以免依《營業稅法》和《稅捐稽徵法》處罰,呼籲網紅們依法登記稅籍並主動補報補繳。
中獎發票要注意 小心與百萬擦身空歡喜
7、8月期發票即將在25日開獎,是消費者期待的小確幸,盼財神爺可以眷顧。各國稅局整理,最常見5種樣態,包含0元發票、已作廢的發票、不論有無登記稅籍,銷售貨物與營業人、洗發票,及過期發票,即便中獎也無法領取,民眾在對(兌)獎時要注意,避免空歡喜一場。公營事業、學校 中獎也領不到台北國稅局表示,《統一發票給獎辦法》第11條明確規範即使中獎,包含統一發票消費額為0元、統一發票已經被註記作廢,或買受人為政府機關、公營事業、公立學校以及營業人等。台北國稅局舉例,例如甲君購物,使用折價券消費、取得店家開立的0元發票;乙君因為購物退貨卻留有已註記作廢發票;或者像是丙君經常透過網路平台銷售貨物,但沒有設稅籍登記,並取得網路銷售平台開立的交易手續費發票,甲乙丙3君分別中統一發票五獎1000元、六獎200元以及雲端發票專屬獎500元,通通不能領獎。未辦營業登記 獎金將追回另一種常見的無法領獎情況,就是買受人是營業人,台北國稅局表示,除了記載了買方營業人統一編號發票外,假設買受人有營業行為,卻未依《加值型及非加值型營業稅法》相關規定辦理稅籍登記而擅自營業者,該買受人雖以個人名義購買貨物或勞務,形式上雖符合給獎辦法之規定,但實際上仍是營業人,惟依規定中獎發票,均不適用給獎辦法,經查獲仍將追回獎金。北區國稅局舉例,某位民眾在2024年9、10月期兌領7張中獎發票,獎金共計2300元,經查,民眾該期取得某公司開立的發票185張,品名多為「手續費」、「運費」等營業有關,該民眾取得發票是透過網路平台銷售日用品,支付平台的手續費,沒有稅籍登記,北區國稅局向該民眾追回中獎獎金,並且還輔導辦理稅籍登記、自動補報所漏的銷售額920萬元以及繳交營業稅46萬多元。另一種常見的中獎發票無法領獎,即是「洗發票」的行為,所謂「洗發票」是民眾以不合常規的交易或付款方式、無正當理由取得大量的「小額」發票,中區國稅局表示,這種中獎發票達一定數量者不予給獎,已經領取獎金者,主管稽徵機關也會追回獎金,情節重大者甚至依法移送司法機關、吃官司。來不及領獎 百萬直接充公最讓民眾惋惜的,就是過期發票了,有些甚至中了百萬大獎,但是因一時糊塗,過了兌領時間還未領獎,導致錯失了機會。台北國稅局舉例,有民眾在外送平台訂餐,因帳單夾雜大量廣告未細看,直到兌獎最後一天才發現中了百萬元,卻因規定要求「必須在開獎前一日完成歸戶」而無法領獎,最終與百萬獎金擦身而過。
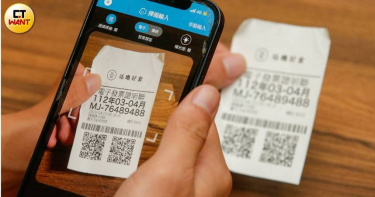
點外送中100萬雲端發票 幸運兒少「1步驟」痛失大獎
民眾消費使用載具索取雲端發票愈來愈普及,也增加統一發票的中獎機率,不過也要注意相關規則。有民眾叫外送結果中了雲端發票專屬100萬元獎,平台透過郵件和電話通知,但中獎人以為是詐騙並沒理會,直到領獎期限最後1天才驚覺是真的,但因為少了1個步驟,終究與這筆錢無緣。台北國稅局指出,若將雲端發票歸戶至手機條碼及透過電子發票整合服務平台設定匯款帳戶,即可享中獎獎金批次自動匯入指定帳戶服務。如果是消費當期的雲端發票,最晚應該在當期統一發票開獎日前1天(24日)完成各類載具歸戶並設定匯款帳戶,才可在當期適用獎金直接入帳服務。舉例來說,今年3~4月期統一發票在5月25日開獎,民眾若在5月24日以前完成載具歸戶及匯款帳戶設定,當期開出的中獎獎金會直接匯入設定的匯款帳戶;然而,民眾若在5月25日以後完成歸戶及設定匯款帳戶作業,則5~6月以後的雲端發票才開始啟用獎金自動匯入帳戶服務。有民眾叫外送中了雲端發票專屬獎100萬元,平台多次以郵件通知中獎,但當事人都以為是廣告郵件而未查看;後來平台又打電話通知,當事人以為是詐騙也不予理會。直到領獎期限最後1天,才發現真的中了大獎,因為是雲端發票,趕緊歸戶並設定匯款帳戶,但歸戶時間太晚而無法領獎。 根據《統一發票給獎辦法》第11條規定,中獎後仍有不得領獎情況,如發票已註記作廢,買受人屬於政府機關、公營事業、公立學校及營業人等;買受人為營業人的情形,如有營業行為,卻未辦理稅籍登記,該中獎統一發票應依規定不予給獎。國稅局提醒,在檢視中獎發票時,應先確認是否有不得兌獎狀況,並及早完成雲端發票歸戶等程序,以免錯失大獎。
7/31領紅包!首批退稅入帳 362萬人領逾585億元創新高
財政部台北國稅局表示,財政部將針對「113年度綜合所得稅」進行首批退稅,據初步統計,全國退稅件數達362萬餘件,總金額來到585億元,創下歷年來首批退稅的新高規模。「113年度綜合所得稅」申報已在今(2025)年6月30日完成,據估算,一共有3波退稅,總金額約707億元,較前一年度的589.87億元,增加117億元。而第一批退稅作業,財政部所屬各地區國稅局將於7月31日同步辦理。國稅局局說明,本批次退稅案件包括,採網路申報之退稅案件、符合稅額試算並以線上或電話語音確認之退稅案件以及符合稅額試算並於 114 年5月12日前以書面方式向戶籍所在地國稅局確認之退稅案件。財政部賦稅署長宋秀玲表示,納稅義務人選擇「直撥退稅」是最安全且快速的方式,退稅款於 114 年 7 月 31 日當日即可直接撥入納稅義務人指定之存款帳戶。若採憑單方式或未指定存款帳戶辦理退稅者,國稅局將寄發退稅憑單。扣稅憑單金額未達5000元者,可攜帶國民身分證、印章及退稅憑單向憑單上所列臺灣銀行指定營業單位兌領現金;金額達5000元未滿 2萬元者,則須利用金融機構或郵局之存款帳戶提出交換領取退稅款;金額達2萬元以上者,禁止背書轉讓,僅能將該憑單存入受退稅人在金融機構或郵局開立之存款帳戶。
爸送「5千萬房」給小孩少做一事 國稅局盯上遭補罰150萬
財政部台北國稅局表示,父母出資購買房地,並登記子女為房地所有權人,應留意贈與稅相關課稅規定。依遺產及贈與稅法第5條第3款規定,以自己之資金,無償為他人購置不動產,應以贈與論,並就該不動產之公告土地現值及房屋評定標準價格計算贈與財產價值,依法課徵贈與稅。稽徵實務上,此類以贈與論案件,納稅義務人常誤認未直接移轉財產予他人而無須課徵贈與稅,當稽徵機關依查得事證核認財產移動之行為應以贈與論時,會先行通知納稅義務人於收到通知公文後10日內申報贈與稅,納稅義務人逾期仍未申報或未提出不以贈與論之證明文件者,才會依查得資料核定補徵贈與稅並裁處罰鍰。甲君於110年10月13日簽約購買市價5千萬元的房地,並登記該房地之所有權為其子所有,因該房地之購買價款均由甲君支付,核屬以自己的資金無償為其子購置房地,符合遺產及贈與稅法第5條第3款規定應以贈與論,惟甲君未申報贈與稅。經國稅局通知補報後,甲君仍未於收到通知公文後10日內辦理申報,因此被按該房地現值核定贈與總額新臺幣1,290萬元,補徵甲君應納贈與稅額107萬元〔(贈與總額1,290萬元-110年度免稅額220萬元)×稅率10%〕並依0.5倍裁處罰鍰。國稅局提醒,父母無償為子女購置財產者,應留意贈與稅課稅規定,如接獲稽徵機關通知申報之公文,務必於10日內向所轄稽徵機關申報,以免遭處罰鍰。
「明師中醫」集團逃漏稅!執行署扣押查封財產追討3651萬 創辦人秒繳清
新北市知名連鎖中醫「明師中醫」集團創辦人李一宏,因積欠102年度綜合所得稅3651萬多元,遭國稅局移送行政執行署台北分署追討,執行人員全面清查李男財產後,扣押查封李名下銀行存款、投資股份、股票、股利、出資、盈餘,並同步查封李的不動產及豪車,李男馬上繳清3651萬多元欠稅款。另李一宏積欠103年度綜稅6000多萬元部分,李向國稅局申請復查中,台北分署將待李欠稅款確定後,再展開追稅行動。明師中醫診所集團為李一宏於1985年創立,目前共有永和、中和、永貞、土城等4家大型聯合診所。刑事局2013年獲報,指李一宏自2010年起指示員工編排所謂的「功課表」,要求診所櫃檯人員,在編排好醫師、就診日期、病患姓名等資料後,向員工及其親友173人收取健保卡,詐領健保費193萬元,當時被稱最大宗詐領健保案。李一宏因此被判刑1年6月確定。但檢調又查出,明師中醫集團多年來短報自費減重醫療收入,至少逃漏稅上億元,北檢2020年間曾指揮新北市調查處兵分15路搜索明師中醫集團創辦人李一宏、永和、中和、永貞、土城4處診所,檢察官訊後諭知李一宏以200萬元交保,並限制出境、出海。檢調發現,明師集團短報醫療收入手法,包括鼓勵醫師在門診時推介「自費減重可轉讓療程券」,一張券為900元,十張折價為7700元,或可埋針15針,另由醫師推介自費減重藥品,事後刻意漏報;民眾在櫃台付錢後,診所指示櫃台會計分別以電腦系統、筆記分式,將健保給付和自費部分分為「內外帳」記帳,自費項目都記錄在私帳內,藉此隱匿醫療所得,未向國稅局申報,逃漏稅捐。台北分署表示,李一宏遭檢舉於102及103年度涉嫌漏報執行業務所得,財政部台北國稅局遂依法歸課李男102年度綜合所得稅6430萬餘元、103年度達6695萬餘元,合計金額高達1億3125 萬餘元。由於李男向國稅局申請復查,案件一度暫緩移送執行。但台北國稅局追查發現,李男旗下多家公司有數億元之銀行存款及不動產異常增加情形,顯有隱匿收入逃漏稅捐事實。台北國稅局2022年間向台北高等行政法院聲請假扣押,並將本案移送至行政執行署台北分署執行。台北分署調查發現,李男的不動產已向銀行設定1 億800萬元的最高限額抵押權,恐難執行追回欠稅款,執行人員遂全面追查李名下財產,發現其名下尚有其他財產及所得,包括其銀行存款利息收入一年即高達400萬元。因此台北分署全面扣押李男名下銀行存款、投資股份、股票、股利、出資或盈餘分派進行查封與扣押。此外也針對李男名下不動產及車輛,函請地政事務所及台北市區監理所辦理查封登記,並親赴現場實施不動產查封。案經台北國稅局復查決定,將李男102年度綜合所得稅的核定金額核減為3651萬餘元。李男得 知此事,於今年4月一口氣繳清了102年度欠稅3651萬餘元。目前李男仍針對103年度欠稅部分申請復查中。

母過世8年兒子「未申報遺產稅」欠2059萬 執行署2個月追回款項
北市吳姓婦人身後留下大批遺產,因兒子長年旅居國外,吳婦遺留的龐大存款及不動產沒有人處理繼承,兒子因此回國處理,但吳婦兒子不諳國語,未申報遺產稅,致欠繳產稅2059萬餘元,法務部行政執行署台北分署火速執行吳婦在國內銀行高額存款後,成功在短短2個月追回欠繳8年的遺產稅。台北分署表示,吳婦2016年間過世,其名下遺留多筆存款與不動產,因繼承人的兒子長年散居美日等國,生活語言並非國語,對遺產稅之申報程序不甚熟悉,加以疫情及簽證停留限制,致未能及時處理遺產稅申報事宜。吳婦兒子2021年底短暫返台,才委託律師申報遺產稅,財政部台北國稅局去年12月間核定本件105年度遺產稅。但吳婦兒子收受繳款書後,仍未於限期內繳納,台北國稅局今年2月間將本案移送台北分署執行。台北分署受理後,即展開財產調查程序,在調閱遺產稅核定資料及繼承人之國外地址等資料後,鎖定執行吳婦國內金融機構的高額存款,火速核發執行命令執行存款債權,短短2個月的時間,成功將遲繳8年的遺產稅,一舉徵起入庫,展現鐵腕執行決心。
鍥而不捨!德國電商欠稅335萬元 執行署耗時1年7個月追回
知名的遠端連線軟體德國電商欠稅335萬元,遭行政執行署台北分署追討,由於該電商在台無固定營業場所及代理人,台北分署一度囑託外交部駐德國慕尼黑辦事處代為送達執行命令,並扣押銷售債權,均無結果,最終透過相關廠商取得該電商的商務聯絡窗口資料,聯繫該電商,歷經1年7個多月的努力,該電商終於在上月繳付欠稅款。販售知名遠端連線軟體的某德國電商因未繳納109年度至111年度營所稅共計新台幣335萬餘元,2023年7月遭國稅局移送台北分署執行。因該德商雖已在台辦理稅籍登記,但國內查無可供執行的財產及所得,且因未在國內設立固定營業場所,亦無營業代理人,台北分署一度囑託外交部駐德國慕尼黑辦事處代為送達相關執行命令,但該電商收受送達後並無回應。但台北分署不放棄,積極調查該電商在國內銷售交易對象資料,並對銷售交易對象核發執行命令扣押該電商銷售債權,扣押亦無結果,不過經執行人員溝通協調下,成功透過其中一家廠商取得該電商的商務聯絡窗口資料,進而取得該境外電商德國聯絡窗口資訊。台北分署立即以電子郵件與電商聯繫,說明其欠稅內容及繳納稅款方式。經該電商確認稅款無誤後,從國外將欠繳金額全數匯入指定台北分署帳戶,台北國稅局通知台北分署,該電商已於今年2月清償銷案。