


期公債
」 美股 台股 通膨 美債 ETF
Fed利率決策牽動債市 00981T雙核收息迎契機 最新年化配息率逾8%
本周全球金融市場迎來「超級央行週」,其中最受矚目的美國聯準會(Fed)利率決策已於台灣時間29日公布。Fed決議維持聯邦基金利率目標區間在3.75%至4.00%不變,符合市場普遍預期;不過,會後聲明仍強調通膨偏高,且美國經濟活動維持強勁、消費具韌性、資本投資穩健,顯示Fed暫時沒有急著轉向寬鬆的理由。此次決議更出現兩名官員主張升息1碼,也讓市場重新評估高利率環境可能延續的時間。隨著全球貨幣政策逐步由寬鬆轉向緊縮,近期長天期公債與信用債殖利率出現明顯反彈。然而,從美國總體經濟表現來看,當前就業市場依舊穩健、消費動能延續,企業基本面並未出現明顯惡化。在經濟尚未陷入衰退的前提下,市場普遍認為信用債仍具備一定的息收吸引力。特別是針對債券殖利率攀高、金融市場波動加劇的環境,專家建議投資組合可適度納入利率風險相對可控的中短天期信用債,在收益與波動之間取得良好平衡。在這樣的總經變數交織下,主打「70% 債券 + 30% 股票」的「凱基雙核收息(00981T)」近期配息表現持續亮眼,最新單次年化配息率突破 8% 大關,每單位配息金額較首次發行顯著增加 52%,展現出強韌的現金流創造能力。00981T 的 70% 債券核心,聚焦於成熟國家美元計價公司債,並鎖定信用評等介於BBB- 到 BBB+ 區間的投資等級債尾端,在避開高違約風險的同時,爭取比高等級債更具優勢的票息收益。除了聯準會決策,歐洲央行與日本央行的政策訊號,也可能牽動主要市場利率與匯率走勢,當通膨、能源價格及全球經濟展望仍有變數,股債資產的表現不一定同步。面對複雜多變的國際政經環境與利率動向,單押單一資產,往往要承受較大的情緒與波動壓力, 00981T 的股債雙核機制,不僅提供領息族一個無需過度預測市場就能長期持有的現金流工具,也幫助投資人在瞬息萬變的貨幣政策週期中,安穩地管理資產風險。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。
法國財政與政治危機升溫!穆迪仍未調降信用評級 僅維持負面展望
儘管法國經歷了長達1週的社會動盪和政治風險,法國10年期公債殖利率近期也突破5%,創2002年以來新高;財政赤字占GDP比率更達5.5%,超出歐盟3%的上限,但全球3大信用評等機構之一「穆迪公司」(Moody's Corporation)23日仍決定維持對法國的信用評級。據美國財經媒體《CNBC》的報導,穆迪23日將法國的信用評級維持在「高等級」(high grade)的Aa3,但同時維持法國的負面展望。穆迪在報告中指出:「負面展望反映出法國政治版圖日益分裂的風險,而這種分裂可能持續損害該國立法機構的運作。」該機構強調,如果法國的制度機構能夠設法縮小財政赤字,穆迪可能會將法國的評級展望調整回穩定。法國是歐元區第2大經濟體,目前正面臨抗議活動,以及公債殖利率急遽攀升的局面。投資人一直密切關注穆迪的評級決定,期待了解該機構將如何評估法國不斷升高的財政與政治風險。穆迪在23日發布的報告中還指出:「這種政治不穩定,也反映在當前的社會緊張局勢之中,可能妨礙法國政府應對關鍵政策挑戰的能力,例如債臺高築的財政赤字、不斷增加的債務負擔,以及持續攀升的借貸成本。因此,法國主權信用指標可能會比我們目前預期的速度更快地惡化。」本週,法國10年期公債殖利率(10-year bond yield)突破5%,這是自2002年以來首次達到這個水準。法國公債與德國聯邦公債(German bunds)之間的殖利率利差,更攀升至15年來的高點。目前,法國的財政赤字占國內生產毛額(GDP)的比率約為5.5%,大幅超過歐盟(EU)成員國必須遵守的3%上限。此外,法國截至2030年將有超過1兆美元的債務到期,為政府的財政管理帶來更大壓力。就在1個月前,法國財政部也曾示警,法國的債務占GDP比率預計將於2027年升至121.7%。與此同時,法國也因抗議活動而陷入動盪。上週末,超過50萬人走上街頭,表達對公共服務品質持續下降及生活成本高昂的不滿。據悉,另外2大信用評等機構「標普全球」(S&P Global Inc.)與「惠譽國際」(Fitch Group)已於2025年下調法國的信用評級,反映出國際評級機構對法國財政狀況及經濟前景的疑慮。
暴動失控釀重大損失!法國政府認錯 將調派軍隊支援警方
法國上週末爆發近年罕見的大規模暴動,巴黎、馬賽、里昂等多座城市陷入混亂,商店遭搶劫、公共建築遭縱火,警方一度難以控制局勢。隨著學生團體及「黃背心」運動號召本週六(24日)再次上街,法國政府20日宣布將出動軍隊支援警方,展開大規模維安部署。總理勒克努(Sébastien Lecornu)坦承上週末的維安行動存在重大缺失,政府必須調整策略,避免暴力事件重演。根據《路透社》報導,法國10月17日爆發大規模示威及暴力衝突,巴黎、馬賽、里昂等城市接連傳出搶劫、縱火及破壞事件,市中心商店與公共設施受到嚴重影響。法國總理勒克努20日表示面對本週六預計再度登場的抗議活動,政府將採取更大規模的安全部署,並強調恢復社會秩序是當前最優先的任務。勒克努指出:「週六的部署規模將非常龐大。」他也把這場危機形容為「暴力與共和國之間的選擇」,並指責極左派團體與暴力事件有關。不過,相關團體反駁政府說法,認為當局長期忽視民眾對生活成本不斷攀升、公共服務品質下降等問題的不滿,才是這波示威行動持續擴大的原因。法國內政部長努涅斯(Laurent Nuñez)則在國會辯論中證實,政府計畫派遣軍隊與警方共同部署,以因應本週末可能發生的暴力衝突。事實上,上週末的暴動已讓法國政府承受巨大壓力,多座城市的市中心遭到破壞,商店被闖入搶劫,連歷史建築也未能倖免,外界質疑警方為何無法及時阻止暴力蔓延。勒克努坦承政府在情報蒐集及警力調度方面確實出現問題,包括未能及早掌握暴動風險、警力部署過於固定和沒有取消原定的員警休假,導致現場應變能力不足。努涅斯也公開道歉,表示對事件深感遺憾,並願意承擔自己應負的責任。為了防止暴力事件持續擴大,法國多個受影響地區已實施局部宵禁,部分措施還針對未滿18歲的兒童及青少年,相關限制延長至20日晚間。政府表示宵禁實施後,部分地區已恢復相對平靜。法國國會也準備成立調查委員會,全面調查這波動亂的原因及政府應對措施,同時指派200名調查人員,追查涉及搶劫、縱火及其他街頭暴力事件的人士。警方20日已逮捕一名涉嫌縱火的男子,懷疑他在暴動期間放火燒毀法國中部城市利摩日一棟歷史悠久的市政廳。官員指出該名男子原本就被列入安全監控名單,並與極左派團體有關。這波暴動也讓法國企業付出慘痛代價,大型連鎖超市家樂福(Carrefour)表示,旗下商店因遭搶劫及破壞,損失已達數千萬歐元,形容目前面臨「前所未有的局面」。金融市場同樣受到衝擊。由於投資人擔心社會持續動亂,法國政府借貸成本進一步攀升,指標10年期公債殖利率20日觸及24年來最高水準。然而,抗議浪潮恐怕尚未結束,法國全國學生聯盟(UNEF)已號召民眾24日再次上街,抗議教育體系品質下降及政府投入經費不足,並在社群平台強調:「我們會繼續下去。」另一方面,近年較為沉寂的「黃背心」運動也重新發出抗議號召,準備針對燃油價格上漲採取行動,黃背心運動最早於2018年爆發,當時馬克宏政府計畫提高燃油稅,引發全國性抗議,示威者還連續數月封鎖道路,最後迫使政府做出政策讓步。不過,如今法國正面臨嚴重財政壓力,政府能否再次透過政策讓步平息民怨,仍充滿不確定性。隨著明年總統大選逐漸接近,極右派與激進左派候選人在民調中均展現支持度,這波動亂也讓法國政治局勢更加緊張,政府能否在24日的新一波示威中維持秩序,將成為外界關注焦點。
法股債、歐元齊跌!投資人憂法國動盪恐引發「主權債務危機」
法國正陷入政治動盪、社會抗爭與財政壓力交織的多重危機。隨著數十萬民眾走上街頭抗議政府施政、公共服務品質與生活成本問題,法國金融市場也在10月19日承受沉重賣壓,政府公債殖利率持續攀升;巴黎股市重挫、歐元同步走弱,市場對法國財政能否恢復穩定的疑慮迅速升高。投資人尤其擔心,法國若無法提出可信的財政整頓方案,政治僵局可能進一步演變成主權債務危機。據美國財經媒體《CNBC》的報導,法國10年期公債殖利率19日單日上升逾10個基點,逼近數十年來的最高水準;2年期與30年期公債殖利率也分別上升6個基點與8個基點。法國基準借款成本來到2002年以來的最高水準,意味著投資人要求政府提供更高的報酬,才願意承擔法國債務風險。外匯市場方面,歐元兌美元下跌0.15%,兌英鎊下跌0.1%;巴黎股市CAC 40指數則在午後交易時段下跌1.7%,反映政治與財政風險正同步侵蝕市場信心。法國股市近年來的表現也已明顯落後其他歐洲主要市場。值得注意的是,法國上市企業的營收僅約15%來自國內市場,顯示股市疲弱並非單純由國內消費環境所造成,而是投資人對政治穩定性、政府財政及未來經濟政策的疑慮持續升高。其中,銀行股受到的衝擊尤其明顯,因為公債殖利率攀升與主權風險升高,可能影響金融機構的融資條件、資產評價與整體市場信心。衡量法國與德國政府借款風險差距的重要指標「OAT-Bund spread」(法國10年期國債與德國10年期國債之間的收益率差距),目前已升至2010年代初期歐洲主權債務危機以來的最高水準。這項指標反映投資人借錢給法國政府時,相較於信用風險被視為較低的德國政府,要求額外取得多少殖利率。利差持續擴大,意味著市場認為法國的財政與政治風險正在增加。更值得警惕的是,法國公債殖利率目前甚至高於曾經的「歐豬五國」(PIIGS)成員義大利與希臘。公債殖利率上升不只會增加政府融資成本,也可能波及企業與一般民眾。當市場要求更高的風險溢酬,企業籌資成本便可能隨之上升,投資活動與經濟成長也可能受到抑制。另一方面,投資人擔心法國政府為了改善財政狀況,未來將被迫提高稅負、削減支出或加強監管,進一步壓縮企業獲利空間。法國股市本身還面臨產業結構上的挑戰,當地市場高度集中於奢侈品企業,而這些品牌近期正受到中國高端消費支出低迷的衝擊,使法股更難抵禦政治與財政風險帶來的壓力。對此,加拿大皇家銀行藍灣資產管理公司(RBC BlueBay Asset Management)市場策略主管貝爾(Mike Bell)接受《CNBC》節目訪問時指出,對正在評估是否投資法國公債的國際投資人而言,當前的政治環境顯然不是有利條件。他形容,法國目前的情況就像是「不是債券市場發生暴動,就是民眾上街暴動,或者兩者同時發生」。海外投資人持有法國政府債務的比重,也讓市場對政治與財政風險更加敏感。數據顯示,外國投資人持有法國債務的比率,已從2022年初的約48%升至2026年初的近60%。這代表法國公債市場愈來愈仰賴海外資金。一旦國際市場進入避險模式,外國投資人可能更迅速地降低法國債券部位,進而放大殖利率波動與市場震盪。貝爾認為,法國必須重新整頓財政,退休制度改革更是無法迴避的議題。他指出,法國退休年齡為62歲,但一般人的平均壽命已達84歲,政府需要重新檢視退休制度的財務可持續性。相較之下,英國目前的退休年齡為68歲。然而,法國民眾在政府甚至尚未正式討論相關改革之前,就已經出現大規模抗議,顯示提高退休年齡等措施一旦進入實際政策階段,恐怕將引發更激烈的社會反彈。在貝爾看來,這種局面也凸顯法國的治理能力正受到考驗。政府確實需要做出艱難決策,但政治環境卻讓改革難以推進。當市場要求法國控制債務、降低赤字時,政府必須同時面對選民對削減福利、提高稅負及延後退休的反對聲浪。這使財政整頓不只是經濟問題,更成為牽涉政治合法性與社會穩定的重大挑戰。法國目前面臨的另1項關鍵風險,是2027年總統大選與預算協商的不確定性。極右翼政治人物勒朋(Marine Le Pen)在多項民調中領先,使投資人更加關注法國未來的經濟與財政政策是否可能出現重大轉向。另一方面,總理勒科爾努(Sébastien Lecornu)領導的少數派政府,正試圖推動仍在協商中的2027年預算案,但預算談判愈來愈困難。法國近年已有勒科爾努的2名前任總理因政治與預算問題下台,顯示政府在國會尋求支持、推動財政政策的空間相當有限。市場最擔心的是,法國可能陷入難以擺脫的債務螺旋。當經濟成長疲弱、財政赤字占國內生產毛額(GDP)的比率持續居高不下時,投資人會要求更高的公債殖利率;殖利率上升又會增加政府支付利息的負擔,使財政赤字進一步擴大,最後迫使政府以更高成本借款。若這種循環持續惡化,法國不僅將面臨更大的財政壓力,也可能因市場信心下滑而被迫採取更嚴厲的緊縮措施。高盛集團(Goldman Sachs)資深歐洲股票策略師貝爾(Sharon Bell)指出,若法國不採取具有實質影響的措施,就很難讓預算赤字下降。她認為,法國企業可能面臨更高稅負,整體稅收也可能增加,因為財政整頓基本上只有2條路可走:削減政府支出,或增加稅收。然而,這2種選項都可能引發政治與社會反彈。貝爾也提到,民調表現強勢的勒朋曾承諾,在她執政期間維持「平衡預算規則」(Golden Budget),但目前並未詳細說明要如何實現這項目標。市場因此仍對法國的財政整頓能力抱持疑慮。她認為,法德公債利差無法收斂的重要原因之一,就是投資人不相信法國能真正降低財政赤字,並持續落實必要的財政改革。不過,市場對法國公債的需求並未完全消失。信用評等機構KBRA主權評等資深總監伊根(Ken Egan)指出,上週的法國公債標售結果顯示,市場仍存在相當穩健的基本需求。當時整體市場氣氛確實更加偏向避險,但法國承受的壓力明顯高於其他市場。至於歐洲央行是否會出手穩定法國債券市場,高盛集團的貝爾認為,目前的市場狀況尚未嚴重到需要緊急干預。歐洲央行並不希望動用「傳導保護工具」(Transmission Protection Instrument,TPI)等政策機制,但如果公債利差擴大到足以干擾市場流動性,央行仍可能選擇啟動相關工具,以防止金融市場出現更廣泛的失序。然而,歐洲央行若決定介入,勢必面臨政治敏感性極高的難題。這類措施可能要求法國在更長時間內推動更嚴格的財政改革,情況類似歐債危機期間希臘、葡萄牙與愛爾蘭等國所經歷的改革歷程。貝爾指出,市場壓力有時確實能迫使政府採取行動,而法國今年的情況正反映了這種現象。貝爾也進一步警告,法國面臨的主權債務危機風險並非假設性情境,而是非常真實的威脅。他認為,法國最終仍必須整頓財政,但真正必要的改革措施可能在選舉中不受歡迎,讓政治人物難以取得足夠支持。如果政府沒有在選舉中取得明確的政治授權,卻在執政後直接推動大幅改革,社會抗爭甚至街頭暴動都可能接踵而至。他也預測,下一任法國總統無論由誰當選,未來都可能與歐洲央行爆發激烈衝突。歐洲央行不太可能在法國未遵守歐盟「超額赤字程序」(Excessive Deficit Procedure)的情況下提供協助。按照相關規定,成員國的一般政府財政赤字不得超過GDP的3%,但法國目前的赤字比率約為5%,與歐盟標準仍有明顯差距。法國央行行長穆蘭(Emmanuel Moulin)上週接受《CNBC》訪問時,也將法國公債殖利率上升歸因於政治不確定性。不過,他表示,法國仍有機會在2029年將財政赤字降至GDP的3%,這也是法國政府設定的目標。
殖利率持續創高 傳美停發20年期公債
近月美國長期公債殖利率持續升高,基準的10年期美債殖利率衝上24年來最高水準。美國財政部最新公布的一級交易商問卷,未如市場押注供給縮減,長天期美債16日價格下跌,30年期公債殖利率上升約5個基點,至5.46%。市場揣測,財政部可能減少20年期公債發行,甚至完全停止發行該年期債券。然而,問卷並未直接詢問是否縮減長天期公債供給,而是徵詢若投資人需求出現結構性變化,未來應考慮如何調整標售規模。20年期公債多數時間殖利率都高於10年期與30年期,讓政府付出更高利息。花旗美國利率策略主管威廉斯預估,20年債與30年債標售金額,每次可能各減少30億美元,改以增發短期國庫券籌資。不過美國政府正面臨日益增加的借款需求,部分分析師認為,財政部仍可透過增加短期債務發行滿足融資需求,讓長天期公債標售規模維持不變,甚至縮減。此外,在殖利率飆上5.36%之後,美國政府標售390億美元的10年期公債,需求十分熱絡。美國公債基金10月初吸引將近140億美元的資金流入,延續第3季吸金593億美元的趨勢。
債市從「賭降息」轉向「領票息」 00988B短天期高票息 十月年化配息率9.17% 買進日倒數!
聯準會9月啟動2023年以來首度升息,將聯邦基金利率調升一碼至3.75%至4.00%,市場並預期年底前仍有再升息空間,帶動美國10年期公債殖利率一度攀上5.35%,改寫2002年以來新高。利率重新走揚,長天期債券價格首當其衝,債券投資邏輯正從「押注降息賺價差」轉向「掌握票息、控制存續期間」,玉山投信旗下玉山嚴選非投債(00988B),以高票息搭配短天期的雙軌設計,成為升息環境下的收益配置選項。00988B追蹤「ICE TPEx 1-5年BB-CCC級大型高息美元非投資等級債券指數」,成分債須具備票面利率7.5%以上,並聚焦剩餘年期1至5年的短中天期債券,平均有效存續期間約2年。ETF達人指出,存續期間愈短,債券價格對利率變動的敏感度愈低,在殖利率可能維持高檔的情境下,以較高票息作為主要報酬來源,可穩步累積收益基礎,降低淨值受利率波動拖累的程度。從配息表現觀察,00988B最新公告10月每單位配息0.146元,年化配息率達9.17%。近6次配息中,除9月為8.71%外,其餘月份年化配息率皆在9%以上;自2026年5月首次配息以來,累計配息已達0.903元,相較部分同類型美元非投等債ETF約8.4%的年化配息率,更具競爭力。想參與本次分配的投資人,須在10月15日前買進並持有,10月16日除息。分析師認為,升息對非投資等級債的影響並非全然負面,美國經濟仍具韌性,企業基本面仍有支撐,殖利率走高也讓新發行債券的票息條件更具吸引力,有利高票息策略持續汰弱留強。團隊亦將透過信評與財務體質篩選,排除財務惡化的發行人,控管信用風險。※免責聲明:文中所提之個股、基金內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險,自負盈虧
美債殖利率飆升敲經濟警鐘 達里歐:AI泡沫快破裂
美股主要指數創高之際,標普500重返歷史高點但漲勢極度集中,504檔成分股僅15檔同步創高。全球最大對沖基金、橋水基金創辦人達里歐(Ray Dalio)對人工智慧(AI)熱潮發出警告,認為市場已形成隨時可能破裂的泡沫。根據《MarketWatch》報導,達里歐在新加坡舉行的《富比士》(Forbes)全球執行長會議上,針對AI泡沫提出警告,特別點出投資人為押注這項技術而承擔的債務風險,尤其利率持續上升之際。達里歐表示,投資人容易將技術革命的價值與投資標的的價格混為一談,未能區分「偉大的技術突破」與「值得買進的投資」。當股票價格被推升至過高水準,或投資人過度依賴債務進場,就可能重演1929年至1933年間的市場崩跌。達里歐警告,AI投資熱潮正面臨債券殖利率攀升的考驗,美國10年期公債殖利率徘徊在20多年高點附近,但標普500指數與那斯達克指數仍雙雙創下歷史新高。經濟學家羅森堡(David Rosenberg)也警告,科技巨頭股價大漲,掩蓋市場上的痛苦,AI產業如果出現企業下修獲利與財測的狀況,恐怕引發反轉。
美債可以買? 大摩債券專家曝「這原因」看好後市
美債殖利率飆升,摩根士丹利投資管理債券投資人Vishal Khanduja,十年來首度轉為看好美債,認為處於逾二十年高點的殖利率,正對經濟成長形成制約。Khanduja與Brian Ellis共同管理的伊頓萬斯總報酬債券基金,規模達41億美元,截至6月已將衡量利率風險的存續期間提高至6.07年。這是該基金十多年來首次將存續期間配置提高至基準之上。美國10年期公債殖利率自6月以來已上升約1個百分點,創下24年以來新高。坎杜賈表示,目前的高殖利率已能提供足夠收益,緩衝債券價格進一步下跌的衝擊。Khanduja認為,聯準會抑制通膨的決心,最終將使經濟成長放緩,限制殖利率的上升空間。而他看好美債的另一個原因,則是債券本身的報酬計算。根據彭博數據,投資人若以目前水準買進10年期美國公債,未來一年殖利率須升至約6%,債券價格下跌造成的損失才會抵銷利息收益。
AI泡沫疑慮增!美股指數走跌 台積電ADR重挫逾3%
OpenAI傳營收爆冷,市場重新檢視AI投資回報,加上美國10年期和30年期公債殖利率再創24年多來新高,美股8日四大指數收黑,台積電ADR跌逾 3%。美股主要指數表現,道瓊工業指數上漲0.10%,收在51231.64點;那斯達克指數下跌1.25%,收報27193.34點;標普500指數下跌.47%,收在7765.36點;費城半導體指數下挫3.39%,收至12623.72點;NYSE FANG +指數下跌1.13%,收報19427.50點。科技七巨頭僅蘋果收紅,Meta下跌0.06%,收至720.89美元;蘋果(Apple)上漲1.11%,收在340.42美元;Alphabet下跌0.63%,收報344.86美元;微軟(Microsoft)下跌1.35%,收在522.61美元。亞馬遜(Amazon)下挫2.25%,收至254.06美元;輝達(NVIDIA)重挫2.94%,收在230.48美元;特斯拉(Tesla)下跌0.74%,收報375美元。台股ADR多數下跌,台積電ADR挫跌3.01%;日月光ADR下跌1.09%;聯電ADR下挫2.10%;中華電信ADR上漲0.92%。
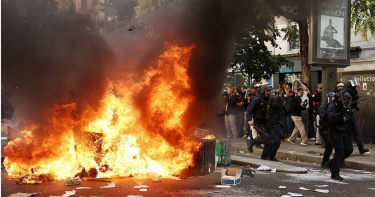
法國學運燒遍全國!逾25萬人上街 單日488人被捕
法國學生抗議風波持續延燒,當地時間週二更擴大成全國性示威行動,教師與家長也加入高中生行列,數十座城市同步爆發遊行。法國內政部估計超過25萬人上街,主辦單位則宣稱人數高達45萬;巴黎、史特拉斯堡、雷恩及土魯斯等地更爆發警民衝突,警方動用催淚瓦斯、水砲驅散人群,單日已有488人遭逮捕。根據外媒報導,這波學生抗議活動9月從巴黎較貧困的郊區開始,隨後迅速蔓延全國。學生不滿學校長期缺乏教師、教育經費不足及校舍老舊,部分校園甚至出現漏水、鼠患等問題。高中生工會表示,週二全法國超過一半高中遭封鎖或停課,部分學校則改採線上授課。衝突也造成大批人員受傷,法國總理勒克努(Sébastien Lecornu)表示,截至目前為止至少215名青少年、85名教育人員在衝突中受傷,形容是「數十年來教育體系付出最慘重的代價」;總理辦公室則稱累計已有超過700名警察受傷,週一還有一名青少年在抗議期間失去一隻手。巴黎警方指出首都主要衝突由約300名多數蒙面的人士與警方對峙所引發,部分商店遭到破壞。內政部表示光是週二就有488人被捕、48名維安人員受傷。人權團體、學生及家長組織則反控警方對未成年人使用過度武力;政府則指抗議遭外部人士介入,部分地區已演變成都市暴力。面對抗議緊張局勢升高,法國總統馬克宏(Emmanuel Macron)召集高層官員舉行緊急會議,勒克努也要求各部會提出改善方案,包括補足代課教師、檢討學生上午8時至下午6時的漫長在校時間、延長午休,以及修繕老舊校舍,首批方案預計10月底前提出。不過,改革恐面臨財政現實。法國正承受高額公共債務、預算赤字與經濟成長疲弱等多重壓力,10年期公債殖利率上週更一度突破5%,創24年新高。美國總統川普(Donald Trump)則將示威歸咎於法國移民與伊斯蘭問題,但目前學生公開訴求主要集中在教育經費、人力及校園環境,並未涉及宗教或移民議題。
台股狂飆逾1100點站上49K 台積電衝2580元再創歷史天價
台股今(5日)開盤強勢,早盤以48574.95點開出後,買盤迅速湧入,指數大漲超過1100點,一舉站上49000點大關,盤面由電子權值股領軍走高,其中台積電大漲80元,股價觸及2580元,再度改寫歷史天價;台達電也上漲65元,最高來到1945元,聯發科則大漲85元,觸及5035元,權值股全面走強帶動大盤氣勢明顯升溫。據《中時新聞網》報導,摩爾投顧分析師林漢偉表示,美國最新非農就業數據低於市場預期,使市場對聯準會升息的預期明顯降溫,也進一步帶動科技股全面轉強。台指期夜盤先前大漲677點,電子權值股買盤加速回流,與此同時,中小型股也開始出現補漲力道,今日盤勢的重要觀察焦點便是能否站穩49000點整數關卡。展望後續行情,華南投顧董事長呂仁傑表示,台股10月仍有機會突破50000點大關,但投資人仍須留意美債殖利率走高以及台股成交量能不足等風險。尤其美國10年期公債殖利率近期衝上5.34%,創下24年來最高水準,在美債殖利率高檔震盪的背景下,市場資金與估值壓力仍值得持續關注,因此台股即使維持強勢格局,投資人仍應保持謹慎。隨著台指期夜盤一度叩關49000點,市場也進一步看高本周台股表現,預期指數有機會挑戰49500點關卡。若後續行情順利推進,台股指數將有望寫下一年大漲超過20000點的歷史里程碑。此外,從過往盤勢來看,台股第4季向來呈現漲多跌少的特性,平均漲幅甚至達到6%,也為市場對第4季行情的期待增添想像空間。
美債殖利率創19年新高!專家示警股市「3大風險」:有準備的多頭才走得久
美股後市受到市場關注,財經專家阮慕驊26日針對當前投資環境提出3項觀察,涵蓋美國公債殖利率攀升、人工智慧(AI)產業融資風險,以及美國期中選舉年的股市波動。他強調,自己並未看空市場,但投資人仍須正視潛在風險,尤其當股市處於指數高點,更應檢視資產配置及企業獲利能力,避免在市場出現修正時措手不及。阮慕驊指出,從歷史統計來看,美股仍有支持多頭的數據。自1950年以來,標普500指數在19次美國期中選舉結束後的12個月均呈現上漲,選舉隔年的平均報酬率達17.2%。此外,他引述標普全球9月採購經理人指數(PMI)初值,認為美國民間部門仍維持擴張,顯示經濟動能尚未消失。不過,他提醒,市場方向即使偏向多頭,也不代表投資人可以忽略風險,並提出3項值得關注的市場變化。首先是美國公債殖利率攀升。阮慕驊指出,9月23日美國10年期公債殖利率大幅上升近15個基點,來到5.113%,創下2007年7月以來新高,5年期殖利率突破5%,30年期則站上5.4%,創2004年以來最高收盤水準。他分析,當天殖利率上升主要來自實際利率,而非通膨預期明顯升溫。由於損益兩平通膨率僅增加約2個基點,其餘超過12個基點的漲幅來自實際利率,因此他將目前市場環境解讀為經濟維持成長、利率同步上升,而非停滯性通膨。然而,當無風險利率升至5.1%,標普500預估盈餘殖利率卻僅約4%出頭,股票的風險溢價已受到壓縮。阮慕驊認為,這不代表股市必然下跌,但後續漲勢將更加仰賴企業實際獲利表現。第二項風險則來自AI產業的融資壓力。阮慕驊指出,甲骨文(Oracle)針對規模達1650億美元的Project Jupiter資料中心計畫發出不可抗力通知,主要與能源供應相關許可受阻有關,並非市場需求不足或晶片短缺。甲骨文並未打算退出計畫,而是希望在工程延誤時延後付款。然而,信用市場已開始反映融資風險。阮慕驊指出,甲骨文信用違約交換(CDS)價格創下歷史新高,2056年到期債券殖利率突破8%,相關專案貸款也跌破面值。同時,軟銀旗下SB Energy因估值問題延後首次公開募股(IPO),母公司隨後發行111億美元高收益債券。阮慕驊認為,這些現象不代表AI泡沫已經破裂,而是產業內部開始出現信用分層。未來依靠自身現金流支應投資的企業,與高度仰賴舉債擴張的企業,可能面臨不同的融資成本。他特別提醒,應持續關注甲骨文目前BBB-的信用評等,一旦遭到降級,可能導致大量債券被排除於投資等級指數之外。第三項風險則是美國期中選舉年的股市波動。阮慕驊指出,歷史統計顯示,期中選舉年的平均年內最大回檔約18%至19%,其他3年的平均回檔則約12.4%。相較之下,今年3月出現的最大跌幅僅約9%,因此仍須留意後續市場震盪。不過,他也指出,歷史上美股自期中選舉年低點起算,後續12個月平均反彈約31%。他認為,投資人不必因為預期市場波動就全面看空,但仍應提前做好準備。這些歷史統計屬於過往市場表現,並不保證未來走勢。阮慕驊最後強調,觀察市場風險的關鍵,在於利率上升時信用利差是否同步擴大。如果利率上升,但信用利差沒有明顯變化,主要反映的是資產評價調整;若兩者同步攀升,則須進一步留意金融市場的系統性風險。他重申,目前並未改變對市場的看法,但在指數處於高點之際,投資人仍應檢查資產配置、關注企業獲利能見度,並為可能出現的市場波動做好準備。
7兆美元期權到期 美股遇「四巫日」資金解封
華爾街股市18日迎來「四巫日」,約有7兆美元名目價值的金融衍生品集中到期,相當於整體市場約四分之一。美股在油價回落與美債收益率下降下反彈,科技股領漲。根據Citadel Securities統計,本次包括標普500指數月選擇權、指數期貨、個股選擇權等衍生性商品同時到期,規模為歷來第二大,其中約60%在開盤時完成結算或展期。市場在選擇權到期後可能更容易受到股票買賣資金流向影響,價格波動也可能因此放大。美股四大指數漲跌互見,費半大漲近3%,道瓊則下跌近百點,周線更創下3月以來最大跌幅。分析師指出,目前人工智慧(AI)類股試圖撐住股市,但其他類股卻面臨下跌壓力,油價走勢與利率持續對股市形成壓抑。市場出現一波明顯反彈,上方湧現賣壓形成套牢賣壓。」此外,美國10年期公債殖利率再度逼近5%,顯示長端利率受到的壓力已超出一般貨幣政策週期的影響。加上市場同時評估聯準會(Fed)後續升息前景,選擇權部位若集中退場,恐讓原本已缺乏明確方向的美股更加敏感。
台股震盪明天怎麼走? 專家:選股比選市重要
美國8月非農就業數據意外強勁,市場對聯準會9月升息的預期升溫,2年期美債殖利率一度攀升至4.4%附近,美股三大指數4日全數收黑,市場重新評估聯準會利率路徑,投資人也關注台股明(7)日表現。道瓊工業指數、標普500指數及那斯達克指數4日全收黑,費城半導體指數則逆勢漲3.37%,台積電ADR上漲2.85%,美光狂飆6.1%,SanDisk暴漲近12%;台指期夜盤上漲473點,收4萬7182點。阮慕驊指出,費半大漲顯示,資金並未離開市場,而對獲利加速中的AI基礎建設族群來說,利率不是主要變數,訂單才是。聯準會9月的決定市場仍反覆震盪,但「利率會維持高檔更久」已顯現,選股比選市更重要。財經專家阮慕驊表示,非農爆表不代表9月一定升息,聯準會不會只看單一數據,而是通膨路徑。而華勒才剛說傾向9月按兵不動,隔天就被數據打臉。美國2年期公債殖利率一度衝上4.416%,是2025年1月以來最高。阮慕驊指出,2年期殖利率上升3.4個基點,10年期反而小跌,代表市場認為聯準會可能會緊,但經濟不會因此過熱的「熊平」走勢。
台股上市公司H1獲利暴增近93% 法人估「明年股息可望豐厚」
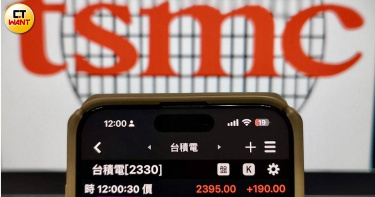
台股本周較未受到日前半導體展題材進攻之效,盤勢持續受到市場討論美國利率影響,呈現區間震盪格局,終場加權指數上漲219.68點,以46,551.13點作收。永豐投顧分析,由於中東談談打打,局勢始終不能降溫,油價與居高不下,使得美國通脹不能降溫,美國10年期公債殖利率已經突破4.7%,儘管聯準會態度搖擺,但是利率緩慢走高,壓抑股市表現。根據上半年股市表現以及企業財報,2026年台股上市公司稅前淨利3.68兆元,較去年同期暴增92.88%。由此,預計明年股息可望豐厚,沉寂多時的高股息題材有望發揮。9月7日除權息的個股,漢來美食、聯發、欣技、晶心科、東聯互動、大世科。8日為新產、新美齊、第一店、山富、弘憶股、洋華、植達、南俊國際、普鴻、山林水、中鼎。9日除權息則包括三地開發、富喬、華晶科、神達、訊聯基因、金橋、華電網、富強鑫、惠民實業、擎亞。10日則為橋椿、晟田、聯德控股-KY、華容、台南-KY、南六、新漢、鈺齊-KY、欣巴巴。11日為晶宏。永豐投顧表示,台股經過八月反彈後,目前股價不高不低,近期有FOMC會議的決策,十一月有美國期中選舉,市場觀望,股價難脫離盤局,短打風險大,建議長線布局。
全球債市掀拋售潮!美英德日「10年期公債殖利率」齊創多年新高
全球政府債券市場2日遭到大規模拋售,美國、英國、德國與日本10年期公債殖利率紛紛升至數十年來的高點。市場人士也示警,全球債務持續攀升,加上各國政府缺乏解決債務危機的政治意願,將使金融市場面臨更大的脆弱性。據美國財經媒體《CNBC》的報導,作為歐元區基準的德國10年期聯邦公債殖利率2日上升4個基點,報3.378%,創下2011年以來最高水準;日本10年期公債殖利率在1日突破3%,2日則報3.016%,為30年來首次突破這一關卡。美國10年期國債殖利率則一度升至4.814%,創2023年11月以來最高水準;英國10年期國債殖利率也一度升至5.25%,創2008年金融危機以來的新高,不過兩者隨後均小幅回落。美伊的新一波軍事衝突已推動油價走高,進一步加劇市場對通膨的擔憂,並導致從美國到日本及法國等主要經濟體長期存在的財政狀況與高負債問題,受到更多關注。與此同時,各國央行正準備在本月接連升息,而這通常對債券市場構成不利因素。美國聯準會(Fed)主席沃什(Kevin Warsh)上週在傑克森霍爾(Jackson Hole)發表備受市場關注的演說時,釋放出強硬的鷹派訊號;而日本銀行(BOJ)也可能升息支撐持續走弱的日圓。此外,在歐盟(EU)1日公布通膨數據後,市場已完全反映歐洲央行(ECB)升息的預期。股市在此期間已進入避險模式,美國主要股指連續3個交易日下跌,歐洲與亞洲股市同樣走低。這波跌勢發生在股市今年大幅上漲後,儘管地緣政治局勢高度動盪,全球股市仍靠著人工智慧(AI)熱潮持續創下歷史新高。對此,美國大型金融服務公司「美商信安金融集團」(Principal Financial Group)旗下的全球資產管理業務品牌「信安資產管理」(Principal Asset Management)首席投資長暨全球股票主管馬里斯(George Maris)2日接受《CNBC》節目訪問時表示:「市場中的基本面支柱已比過去更加不穩固。如果資金成本、風險成本上升,那世界各國的殖利率當然就會像現在這樣全面走高。」馬里斯進一步指出:「全球各地的債務水準都已經高得令人咋舌,而且還在持續增加。要解決這個問題的方法似乎並不明確……我看不到任何國家存在願意解決債務危機的政治意願,我認為這是根本性的問題。」他也強調:「這一切還是發生在全球經濟仍維持健康成長的時期,意味著一旦發生任何擾動,情勢將更加岌岌可危。」
德國30年期公債殖利率創15年新高!財長:川普伊朗戰爭害的
德國財政部長克林拜耳(Lars Klingbeil)24日在列支敦斯登沙恩(Schaan, Liechtenstein)舉行的記者會上表示,近期德國債券殖利率的飆升,是美國總統「川普(Donald Trump)對伊朗發動戰爭」所造成的結果。據《路透社》報導,克林拜耳與其他德語系國家的財政部長,24日一同出席記者會。他在會中透露:「近期殖利率的上升,是川普對伊朗發動戰爭所引發的全球不確定性的結果。」德國30年期政府公債殖利率上週升至3.79%,創下2011年以來最高水準。與美以伊戰爭有關的通膨疑慮,也進一步加劇債券遭拋售的情況。作為歐元區基準發債國,德國在前一天出售了1批30年期公債,殖利率創下15年來最高紀錄。《路透社》24日也引述1名消息人士報導,華盛頓方面準備警告各國切斷與伊朗的關係,否則相關企業可能被排除在以美元為基礎的全球金融體系之外。美國與伊朗已經數週沒有對彼此發動空襲,但雙方最近一次正式的面對面談判已經是6月的事了。久攻不下伊朗的川普政府,近日開始不斷威脅將擴大對伊朗的經濟制裁。與此同時,針對荷姆茲海峽(Strait of Hormuz)通行船隻的攻擊仍在持續中。
美債危機爆發? 達利歐揭買入「這2大資產」避險
美國財政部長貝森特近日宣佈擴大長期國債回購,美債風險再度引發市場關注。「橋水基金」(Bridgewater Associates)創辦人達利歐(Ray Dalio)警告,美國債務危機恐逐漸逼近,建議投資人降低債券等債務資產配置,並重新調整投資組合。根據《CNBC》報導,達利歐表示「美國政府的財務狀況已來到轉折點」,不處理債務可能持續累積至難以在不付出巨大代價的情況下解決。近期美國長天期公債殖利率走高,美國財政部便宣佈擴大長期國債回購操作,將原定規模至少提高一倍。達利歐認為,投資人應分散配置不同資產,並選擇財務狀況較健全的國家,降低債券等債務資產比重。他建議約10%至15%的投資組合配置黃金,同時持有少量比特幣,藉此降低政府債務及貨幣風險。達利歐認爲,美國財政部直接回購債券的能力實際上「非常有限」。美國必須同步削減政府支出、增加稅收並降低利率,若只依賴其中一項措施、調整幅度過大,都可能對經濟造成更劇烈的衝擊。至於債務危機何時可能爆發,達利歐坦言預測存在高度不確定性,他估計可能再3年左右,前後約有2年的誤差,軍事衝突、政治局勢及政策變化,都可能讓危機發生的時間提前或延後。
台股量縮整理周線收黑 三因素牽動市場情緒
台股周線收黑,法人預期大盤仍以「高檔震盪、輪動墊高」為主要格局,盤勢大體上仍維持量縮區間整理的大箱型整理格局,以盤待變,等待進一步突破大箱型格局。受到美伊情勢新發展,再度推升國際油價,美國財政部擴大債券回購仍未能有效壓低長天期美債殖利率,美股承壓;安聯基金經理人蕭惠中表示,現階段預期美國長天期公債殖利率仍將維持高檔,中東地緣政治風險與油價波動持續牽動市場情緒。政策面上,預期投資人將焦點轉向即將登場的Jackson Hole全球央行年會,預期聯準會主席及主要央行官員談話所釋放出的訊息,將成為研判通膨、利率與金融條件走向的重要參考。產業面方面,蕭惠中表示,AI 仍是市場中長線關注主軸;儘管高利率環境對科技股估值形成壓力,但AI基礎建設、半導體與雲端運算需求仍支撐市場對相關產業的長期信心。蕭惠中表示,市場勢將密切關注 Jackson Hole 年會談話、美國通膨與消費相關數據、歐美 PMI、主要企業財報,以及中東局勢與能源價格變化。整體而言,投資人短線仍需留意利率波動對風險資產的影響;中長期則可持續觀察 AI、半導體、能源與防禦性產業在不同景氣情境下的相對表現。
日本第2季經濟成長低於預期 內需疲軟抵銷弱勢日圓出口紅利
日本經濟第2季年化成長率為1.1%,低於市場預期的2%,主要原因是國內需求疲軟,抵銷了出口強勁所帶來的支撐。這項數據低於前1季的2.1%。若以年增率計算,日本經濟成長0.7%,高於第1季的0.5%。據美國財經媒體《CNBC》的報導,這也是首個完整反映美以伊戰爭衝擊的季度,這場戰爭推升了能源價格,使日本企業與家庭面臨更高的能源成本。數據公布後,日經225指數(Nikkei 225)上漲0.43%,日本政府10年期公債(Japanese Government Bonds)基準殖利率則為2.88%。日圓兌美元小幅走強,報159.1日圓兌1美元。出口是經濟成長的主要推動力。日本當季3個月的出口表現均優於市場預期。不過,出口表現強勁部分是受到日圓疲軟的助益,而不單純是因為出口貨物量增加。日本銀行(Bank of Japan)本月稍早公布經濟活動與物價展望,並將截至2027年3月的2026會計年度國內生產毛額(GDP)成長預測從原先的0.5%小幅上調至0.6%。日本銀行表示:「預計日本經濟將持續溫和成長,但成長速度將有所放緩。」同時強調,西亞衝突造成原油價格居高不下,是影響經濟前景的重要因素。不過,日本政府針對家庭採取抑制高油價的措施,以及全球人工智慧(AI)相關需求增加,預料將部分抵銷能源價格上升所帶來的負面影響。由於日本有許多企業參與半導體供應鏈,因此全球AI需求的成長可望為日本經濟提供支撐。