


未來營收
」 台股 台積電 AI ETF 執行長
接掌達麗20年美國布局再擴大 謝志長揭台美雙軌布局新藍圖
達麗(6177)董事長謝志長接掌經營今年屆滿20年,日前受訪表示,展望2027年房市將比今年樂觀,並揭示未來20年,「台灣深耕住宅開發、美國轉向收益型商業不動產」的雙軌策略。「景氣好的時候要審慎思考,景氣不好的時候更要奮發圖強!」謝志長於2006年接掌達麗經營權,當時雖有多年營建經驗,卻是首次經營上市公司,也曾面對「借殼上市」的質疑。他認為,房地產具有明顯景氣循環,應隨市場變化調整策略,在不同環境中尋找合適的發展機會,也因此在美國的布局從住宅興建銷售,轉為商用不動產出租賺穩定收益。達麗9月底才透過海外子公司,以1,860萬美元、約新台幣5.89億元,取得亞利桑那州鳳凰城Corridors Corporate Center商辦。謝志長說明,該案位於北鳳凰城Deer Valley,距台積電亞利桑那州園區車程約14分鐘;同時透露,南鳳凰城也另有投資標的評估中。此外,西雅圖兩處基地也將依市場條件規劃,朝出租經營、累積固定收益發展;未來並可在適當時機處分資產,實現資本利得。謝志長表示,達利於美國市場的布局將逐步轉向商業不動產與收益型資產。他早年赴美觀察,最終選擇西雅圖,是因看好微軟、波音帶動的就業與人口成長;隨著台積電赴美設廠、半導體供應鏈前進美國,達麗也重新評估海外投資方向。而相較住宅開發須面對銷售週期與景氣波動,他認為,商業不動產若掌握穩定租戶與長期租約,更有機會建立持續的租金收益,將會是未來發展方向。國內布局則沒有太大改變,謝志長表示,達麗未來仍以六都為主,選地聚焦具就業機會的產業聚落,以及交通便利的軌道經濟區,但有兩邊不去,一個是山邊,一個是海邊。根據達麗統計,2026年完工交屋量約165億元,2027年預計完工則合計上看246億元,到了2028年至2034年,在手完工量約1,520億元,中長期營運動能與交屋基礎穩固,未來營收與獲利具支撐。對於明年房市,謝志長直言「沒有悲觀的權利」,台灣經濟好、股市表現也帶動資金與信心,市場始終會有首購、換屋等需求存在。不過也因有感台灣市場萎縮,未來將透過美國收益型不動產擴大收入來源,朝兼顧開發獲利、穩定現金流與長期資產價值的方向前進。
昔日傳產變AI新貴!台股資金重新洗牌 00418A明天開幕 鎖定轉型新星
近期全球金融市場再度受到高利率與地緣政治緊張情勢牽動,美國公債殖利率維持高檔,加上國際油價波動衝擊通膨預期,使得整體投資氣氛轉趨謹慎。台股市場目前正處於多空交戰與劇烈洗牌階段,過去作為盤面絕對核心的半導體與科技族群成為外資大舉調節籌碼的重災區,市場資金在不同產業與題材間快速輪動。在資金快速輪動的環境下,過去單純「無腦買電子、押寶半導體」的被動投資戰術已面臨瓶頸,當前買股必須更加精細地檢視企業財報、未來營收能見度與毛利率上修空間,特別是當大型科技股遭遇籌碼轉換時,市場的超額報酬契機正轉向那些原本屬於傳統工業或材料零組件,如今藉由 AI 浪潮「華麗轉身」、迎來爆發成長且正被市場重新定價的中小型隱形冠軍!即將於10月21日開始募集的復華台灣新星主動式ETF基金(00418A),不單追逐短線股價動能,而是以長線基本面研究為核心,將主要選股研究範圍擴大至台股市值前300大企業,不只著眼市場熟悉的大型權值股,也向外尋找具轉型潛力及成長動能的企業。00418A 採用「大市值龍頭+ 轉型黑馬與爆發新興」的雙軌戰術,一方面以權值龍頭作為下檔防禦底倉,另一方面主動卡位受惠 AI 外溢而轉型的潛力股,形成穩中帶衝的強勁成長動能。另外,在選股與操盤戰術上,00418A 建立在「雙經理人分工 ✕ 近百人投研團隊」的鋼鐵架構之上,核心經理人戎宜蘋負責掌握市場主次旋律、投資組合與資產配置;郭家宏則著重研究主題、公司拜訪、未來損益表推估與評價合理性,從企業基本面尋找可能被市場低估或尚未充分理解的標的,基金預計於10月21日至23日募集,每單位發行價格10元,最低申購金額1萬元。面對國際局勢變化與市場快速輪動,投資人選股更須兼顧風險與成長機會,不只關注當前的市場明星,也應持續追蹤企業基本面與產業轉型趨勢。透過擴大研究範圍、深入分析企業獲利與評價,才能在市場震盪中,尋找下一批具備成長潛力的企業。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。
通膨+AI融資雙重衝擊!IMF示警:多國公債殖利率恐「無序飆升」
國際貨幣基金組織(IMF)今(13日)警告,通膨升溫、全球公共債務攀升,以及人工智慧企業大量舉債,可能導致多國的政府公債殖利率「無序飆升」,並加劇金融市場風險。由於西亞衝突推高能源成本,加上各國央行為抑制再度升溫的通膨,市場預期貨幣政策將進一步緊縮,多個已開發經濟體的政府公債殖利率已攀升至數十年來的高點。據美國財經媒體《CNBC》報導,IMF在今日發布的《全球金融穩定報告》(Global Financial Stability Report)中示警,主權債券風險可能進一步惡化,並指出政府公債殖利率可能「無序飆升」。這份報告發布的時間點配合本週在泰國曼谷舉行的IMF與世界銀行(WB)年度會議。此次會議吸引超過1.8萬名代表與會,共同討論全球經濟與金融體系的現況。報告指出,龐大的債務負擔與債務再融資風險,使債券市場「更容易受到頻繁發生的財政與通膨衝擊」。IMF上週也曾警告,全球公共債務已接近第二次世界大戰以來的最高水準,且按照目前的趨勢,全球公共債務占國內生產毛額(GDP)的比率很快就會突破100%。IMF在報告中分析,考量到主權債券市場在全球金融體系中的根本性重要地位,一旦市場出現劇烈波動,可能造成嚴重後果。公債殖利率若大幅攀升,將因折現率提高而壓低資產價值,其中也包括與人工智慧相關的資產,同時侵蝕作為抵押品的政府公債價值。IMF也指出,人工智慧企業的借款規模正呈指數級成長,這些企業在爭取投資人資金時,正與主權債券形成競爭,成為債券市場額外的壓力來源。報告指出,自2024年以來,大型雲端運算服務商(hyperscalers)在全球投資級債券發行總額中的占比,已從不到1%上升至10%。隨著全球人工智慧基礎設施建設持續擴張,科技巨頭紛紛投入巨額資金,包括Alphabet Inc.旗下的谷歌(Google)、Meta Platforms、大型雲端運算服務商,以及人工智慧研究機構,今年都透過舉債籌集數千億美元資金。對此,全球投資管理機構「品浩」(Pacific Investment Management Company,PIMCO)非傳統策略投資長塞德納(Marc Seidner)表示,與人工智慧相關的債券發行規模已經相當龐大,其中許多債券的到期年限較長,因此足以與政府公債競爭投資人的資金。即使這類債券目前看來並非推升公債殖利率的主要因素,其影響仍不容忽視。IMF還警告,避險基金持有美國公債的比重不斷增加,使市場更容易受到「失序平倉」的衝擊。儘管部分槓桿基差交易(leveraged basis trades)已經解除,且目前尚未對短期借貸市場造成明顯壓力,但市場上仍存在大量槓桿部位,也因此成為IMF關注的風險。IMF援引美國聯準會(Fed)的數據指出,避險基金持有美國公債的比重,已從2022年的約4%,上升至2025年的約9%,而且這些持倉主要透過高度套利化的交易策略建立。IMF金融監理與監管部門副處長費雷拉(Caio Ferreira)表示,當局擔憂的原因,在於避險基金的槓桿程度不斷提高,而且不同基金持有的交易部位愈來愈重疊。換言之,多家基金可能同時持有相同或相似的交易部位,一旦市場參與者集體解除這些部位,衝擊就可能被進一步放大。不過,IMF也指出,部分主要市場的流動性目前仍維持穩定。美國、歐洲與英國的債券市場流動性表現尚可,但日本是例外。自日本結束殖利率曲線控制政策(YCC)以來,隨著殖利率波動加劇,日本政府公債市場的流動性「持續惡化」。IMF呼籲各國債務管理機構延長政府債務的到期期限,並警告,如果大規模以短期借款取代長期債務,再融資風險可能進一步升高。除了政府公債市場面臨的壓力,IMF也對人工智慧企業之間日益複雜的「循環融資」交易網路發出警告。報告指出,自2023年以來,已有14筆公開披露的交易,由大型雲端運算服務商帶頭,向財務實力較弱的人工智慧企業投入約3,000億美元股權資金,並搭配6,500億美元債務融資。作為交換,這些投資人取得總額達1.4兆美元的「未來營收承諾」,內容包括採購相關服務或晶片的訂單。IMF貨幣與資本市場部門助理主任Jason Wu今在記者會上表示,這些交易之所以與過去的融資安排有所不同,關鍵就在於企業對未來營收所作出的承諾,而這也形成了資金與收入彼此循環的結構,「與過去的交易相比,這類安排有些不尋常的地方,在於企業對未來營收作出的承諾,因此形成了循環性。」如果人工智慧的商業化進展不如預期,相關損失可能同時爆發。Jason Wu警告:「如果市場開始質疑人工智慧能否成功變現,股權投資的價值就會縮水,相關債務可能難以償還,而未來的營收承諾也可能無法實現。」他將這種情況形容為「三重打擊」(triple whammy),意指股權價值下跌、債務償付能力惡化,以及預期收入無法兌現,可能同時發生。報告指出,如此龐大的融資規模與營收承諾,集中在少數幾家人工智慧企業身上。由於資金與風險高度集中,Jason Wu認為,市場上有些公司與關鍵節點特別容易受到衝擊,「如果這些企業或相關關鍵節點出現某種問題,這種循環性結構就可能對市場構成風險。」
亞昕姚連地嘆建商利潤「毛三到四」還不如 「這原因」央行鬆綁有難度
央行第3季理監事會議即將於17日召開,市場關注房市信用管制是否鬆綁。亞昕(5213)總裁姚連地今(14)日表示,央行目前已看到信用管制成效,銀行不動產放款集中度已從高峰近38%降至34%左右,不過,在選舉氛圍及平抑房價的政策考量下,他認為政策方向較可能是不再加碼,「但全面解禁仍有一段距離。」他更直言,目前已是「讓(利)到不能讓了!」利潤比代工業還少。姚連地指出,今年房市大環境仍難以樂觀,市場不會全面回暖,建商操作也將更加兩極化。北部在剛性買盤支撐下,市場表現相對平穩;中部市場則維持中等去化速度;南部包括嘉義、台南及高雄,受到政策管制影響較大,銷售速度明顯放緩。目前市場上仍能順利去化的建案,主要具備三項條件,包括地段條件佳、產品定位精準,以及建商願意讓利。其中,25至35坪的中小坪數產品,較符合目前自住型買方需求,銷售表現相對穩定。姚連地形容,目前市場呈現「好的案子順順賣,地點不好的就慢慢賣」的局面,房市並非全面停滯,而是回歸個案表現。不過,在高房價、信用管制及營造成本上升的多重壓力下,建商讓利空間也已相當有限。姚連地表示,目前建案毛利率扣除營造及管銷成本後,稅後淨利率約剩12%;由於房地產開發從購地、規劃、興建到交屋,往往需要6至7年,換算平均每年年化利潤約僅2%,比「毛三到四」的代工產業利潤水準還少,目前已是「讓(利)到不能讓了!」他指出,部分中小型建商因自有資金不足或融資受限,已選擇暫緩推案、轉型,甚至主動盤出土地及都更危老案源。亞昕近期也陸續在台北市基隆路等精華地段,接手部分同業盤出的合建或都更開發案。亞昕與全虹建設進行股權轉換,已完成相關法定審核程序,預計明(15)日發行新股並上櫃掛牌交易;換股完成後,全虹將成為亞昕100%持股的子公司,旗下開發案及潛在獲利也將全數回歸母公司。姚連地表示,亞昕當初介入全虹,主要是為了取得三重菜寮「亞昕昕富琚」都更開發案。該案地上物產權及相關訴訟,歷經約5年的梳理與法律程序,近期均已確定,目前銷售率已超過5成,成交單價接近每坪90萬元。全虹旗下重點建案包括「亞昕丰山」、「亞昕一緻」、「亞昕昕富琚」及「新莊A4企業總部」等。法人預估,若以出售方式計算,相關建案總銷規模超過200億元,未來獲利可望超過50億元,並將由母公司亞昕全數認列。亞昕目前在手案量約2,000億元,展望2026年至2030年,預計每年均有百億元規模的建案完工,為未來營收及獲利提供支撐。公司上半年營收46.1億元,稅後淨利2.3億元,每股盈餘(EPS)為0.3元。姚連地表示,亞昕也逐步轉向投資控股公司,除持續推動住宅、都更及商辦開發外,公司近年也擴大布局商場、飯店及海外酒店式公寓等固定收益型資產,希望降低單純依賴建案銷售所帶來的景氣波動。其中像是亞昕持有約9.5%股權的佳穎精密,主要生產車用精密沖壓端子及精密模具,客戶包括博世、泰科等國際大廠,佳穎精密自2026年起進入營運成長週期,預計今年下半年將有德國及韓國兩大專案開始放量生產,可望帶動今年及明年的營運成長。
台積漲20元台股彈569點 輝達財報再次超預期
台股27日目前最高46,401.78點,上漲569點;最低45,890.18點,小漲58點;台積電(2330)連2漲,目前最高2435元、漲20元。國泰基金經理人李翰林表示,輝達最新財報再次驗證AI產業需求並未降溫,且成長動能正從少數大型雲端業者,擴散至AI新創、企業與實體AI應用,顯示全球AI基礎建設仍處於快速擴張階段。AI晶片龍頭輝達(NVIDIA)財報再次超預期,但同時受到美國最新通膨數據高於市場預期影響,美股標普500、那斯達克與道瓊工業指數全數收低,僅費城半導體指數微幅上揚0.20%。儘管輝達盤後公布亮眼財報,但投資人要求更多,導致股價一度走跌,但在隨後的電話會議中,釋放未來營收將大幅成長70%,遠超分析師預期的不到50%,激勵盤後股價由跌轉漲。
外送版圖恐洗牌! Uber傳砸4600億收購foodpanda母公司
全球外送市場再掀整併潮,繼今年3月Grab宣布收購foodpanda台灣外送業務後,根據《金融時報》及《路透社》報導,如今又傳出Uber正洽談收購foodpanda母公司、德國外送集團Delivery Hero,交易估值約125億歐元(約新台幣4600億元),若順利完成,全球外送版圖將再次出現重大變化。東南亞外送龍頭Grab宣布以6億美元收購foodpanda台灣外送事業。(圖/報系資料照)《金融時報》引述多名知情人士指出,Uber最快可望於16日宣布收購Delivery Hero,預計以每股約41歐元提出收購要約,整體估值約125億歐元。為降低雙方在部分市場的業務重疊,並減少反壟斷疑慮,Delivery Hero規劃先行拆分部分資產,包括出售旗下土耳其外送平台Yemeksepeti及部分歐洲業務予一家美國投資公司,但相關交易內容及宣布時間仍可能調整。Delivery Hero目前為foodpanda母公司,今年3月已宣布出售台灣foodpanda外送業務,由東南亞叫車及外送平台Grab以6億美元(約新台幣196億元)現金收購,該交易仍待主管機關核准,預計於2026年下半年完成,也將成為Grab成立以來首次跨足東南亞以外市場的重要併購案。Grab表示,交易完成後,將逐步整合Foodpanda台灣的用戶、合作商家及外送員,目標於2027年初完成平台轉移,並預估2028年可額外貢獻至少6000萬美元(約新台幣19.6億元)的調整後EBITDA。Grab共同創辦人兼執行長陳炳耀(Anthony Tan)指出,台灣市場與東南亞營運模式高度契合,此次收購是集團海外布局的重要一步,也符合公司持續拓展人工智慧(AI)應用、新服務及國際市場的發展策略。根據Grab公布資料,Foodpanda台灣業務2025年商品交易總額(GMV)約18億美元(約新台幣588億元),且在扣除集團分攤成本前已維持調整後EBITDA獲利,公司預期將有助提升集團未來營收及獲利表現。對Delivery Hero而言,出售台灣業務是策略調整的第一步。執行長尼克拉斯厄斯特伯格(Niklas Oestberg)當時表示,出售所得將優先用於償還債務,改善財務結構;消息公布後,公司股價一度勁揚近11%,但主要股東Aspex Management仍認為改革力道不足,呼籲管理階層持續出售非核心資產,改善資本配置效率及融資策略,以重建投資人信心。如今,Uber若順利完成收購Delivery Hero,將一舉取得包括中東外送平台Talabat、沙烏地阿拉伯HungerStation、南韓Baemin等多項國際品牌,進一步擴大全球市場版圖。消息指出,Uber自今年5月便開始與Delivery Hero接觸,初期出價約每股33歐元、整體估值約100億歐元,之後持續提高持股,目前已掌握Delivery Hero約24.99%的表決權,有助於提高交易主導權並降低其他競爭者介入機會。不過,Uber與Delivery Hero在波蘭、葡萄牙、西班牙及瑞典等歐洲市場均有外送業務,未來若完成整併,勢必面臨歐盟反壟斷機關嚴格審查。外界也注意到,Uber近期已陸續暫停進軍奧地利、挪威及希臘等部分市場,被視為可能是提前因應監管風險的布局之一。若交易最終拍板,Uber、Grab及Delivery Hero三方近一年來接連推動的大型交易,將重新改寫全球外送平台競爭版圖,也凸顯外送產業正朝向整併與規模化經營發展。
AI熱潮續燒! PCB龍頭動能強站穩6字頭
受惠AI伺服器、光通訊及高階IC載板需求同步升溫,市場看好臻鼎-KY(4958)第二季營收可望創同期新高。臻鼎-KY 5月單月稅後淨利達8.08億元、年增300%,每股稅後純益(EPS)0.75元。臻鼎-KY 3日開低走強,盤面一路呈多頭格局,終場上漲2.51%,收至613元。本土法人給出目標價660元、維持「買進」投資評等,並預期第三季營運有望創單季新高。臻鼎-KY第二季受惠AI伺服器新一代平台運算板開始量產,帶動伺服器及光通訊業務成長;IC載板方面,BT載板稼動率維持90%以上,ABF載板於前季轉盈後稼動率持續提升。為迎接AI供應鏈商機,臻鼎-KY也正同步推進中國、泰國及台灣三地高階產能建設,隨新產能自2026年起陸續開出,有望為未來營收及獲利注入新動能。法人表示,AI需求持續放量,可望推升臻鼎-KY第三季營收創單季新高,毛利率及獲利能力亦可望同步提升。
台積電也上榜! 外媒點名「這5檔」年底再漲30%
中東局勢持續引發全球股市震盪,根據《The Motley Fool》報導,在全球人工智慧(AI)基礎設施投資持續擴大的背景下,5家科技企業有望成為最大受益者,年底前股價有望出現20至30%的上漲空間。報導指出,台積電(2330)在全球先進晶片製造領域穩固霸主地位,持續受惠於輝達(NVIDIA)與博通(Broadcom)等客戶對AI晶片需求。市場預估,從2024年至2029年間,台積電AI晶片的收入將以約50%的年複合成長率快速擴張,加上CoWoS先進封裝領先技術優勢,在供應鏈中占據關鍵角色。隨著全球雲端科技巨頭持續投入巨額資金打造AI資料中心,算力需求呈現爆發式成長。輝達目前預期本益比約為22.2倍,與標普500指數約21.9倍相近,未來營收具強勁成長動能。博通近年正快速崛起,與超大型資料中心營運商合作,為其設計專用積體電路(ASIC),針對特定運算任務大幅提升效率並降低成本。博通2026財年第一季AI半導體營收年增高達106%,達84億美元,博通執行長陳福陽更預期2027年AI相關營收有望突破1000億美元。微軟(Microsoft)股價雖較歷史高點回落約25%,但基本面依舊強勁,使其估值相對回到低點。市場分析認為,微軟目前本益比水準甚至低於2020年疫情初期市場恐慌時期,長期投資價值逐漸浮現。最後則是Meta,近年積極投入生成式AI與大型語言模型研發,市場普遍認為持續加碼AI布局,將有助於在AI軍備競賽中保持優勢。目前Meta股價較歷史高點下跌約15%,本益比約為21.9倍,與整體市場水準相近。
10月台股高光再報喜! 本周聚焦重點一次看
台股上周上漲701.09點,週線連10紅,10月累計大漲2412.81點,月線連6紅。本週除關注美國科技股財報外,更聚焦在MSCI季度調整及台積電(2330)運動會。美國科技巨擘亞馬遜(Amazon)和蘋果(Apple)財報亮眼,激勵31日買盤進場,美股四大指數上周五全數收紅。美股10月表現強勁,納斯達克連續第2個月上漲超過4%,並創下連續7個月上揚紀錄;標普500與道瓊則分別連續6個月上漲。台新投顧分析指出,台股多頭勢態持續,加上輝達GTC大會釋利多、CSP業者持續增加資本資出,皆有利AI相關電子族群續強,不過指數持續創高過程,稍有負面消息容易放大波動,多方操作勿追高。宏遠投顧研究部指出,蘋果及相關供應鏈。除了蘋果新手機銷量大好外,Apple推產品轉趨積極及發展AI伺服器,使得Apple未來營收及獲利有較大的成長動能,帶動相關供應鏈業績及獲利表現。另外外,MSCI本周將公布季度調整結果,週末台積電運動會中,除創辦人張忠謀及董事長暨總裁魏哲家,被網友封為「皮衣男」的輝達(NVIDIA)執行長黃仁勳也受邀,有望現身,大咖們的致詞內容也將成為市場關注焦點。
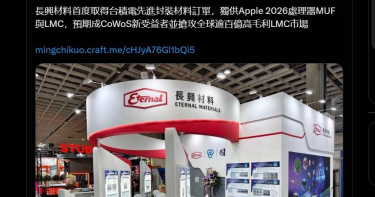
新飆股一族1/郭明錤爆料「拿到台積電訂單」 長興蛻變材料商股價跳空漲停
台股八月風風火火,大盤驚驚漲中冒出不少新飆股,就連成軍61年的老牌化學廠長興材料(1717),也初嘗委買單爆量8萬張大排長龍卻買不到的跳空漲停滋味。對於飆股滋味,一名長興老員工向CTWANT記者透露,「同事們向心力強,長期聚焦研發,少炒股,交易量也低!」今年股價守穩「2」字頭的長興化工,八月中突然一躍而起,從8月13日至15日連續三個交易日漲停,18日再創歷史新高價格至42.4元,成交量暴增至11萬多張,躍升成為台股人氣排行前五大股票,一路起飛到29日收在43.8元,創三年多來新高。此波漲勢主因來自8月12日長興舉辦法說會後的媒體報導,提到「台積電訂單」,稱說長興取得台積電CoWoS先進封裝材料訂單,加上成為蘋果2026年新款iPhone與Mac處理器的獨家封裝材料供應商,引起市場高度期待。長興從化學進階擴展延伸到電子業材料市場,轉型關鍵在董事長高國倫帶領團隊專注研發;右下角為長興起家的合成樹脂中的環氧樹脂。(圖/趙世勳攝、CTWANT合成)CTWANT調查,投資人對長興材料的堅定買盤,與天風國際證券分析師郭明錤8月12日在X發文有關,他指出長興材料成功擊敗日本業者Namics與Nagase,獲得台積電先進封裝材料的供貨合約,2026年將正式量產,產品包括MUF(模塑底部填充材料)及LMC(液態封裝材料)。向來低調的長興材料,隨即在13日發布重訊,「媒體報導首度取得台積電先進封裝材料訂單」為媒體及法人闡述,並非公司發佈之訊息,予以澄清。不過,這份重訊沒發揮作用,投資人照樣蜂擁而來,排隊委買近10萬張、股價連續漲停。長興材料原名長興化學,1964年在高雄成立,1990年代透過工研院技轉,開始研發乾膜光阻。此番分析師爆料,長興擊敗日本同業勁敵奪下台積電大單,關鍵人物則是長興創辦人高英士獨子、現擔任董事長高國倫。今年69歲高國倫與102歲父親,一個學政治與企管,一個學法律,皆非學化學、材料專業的理工人。高國倫自南加州大學企管所畢業後,1987年進入長興,1997年成立「長興研究所」,堅持每年投入營收3%做研發用,2010年接掌董事長四年後,於2014年將公司長興化學更名為長興材料,正是從傳統化學廠轉型為全方位材料製造供應商。高國倫指出,長興轉型以來,聚焦高附加價值的電子材料、特用化學品與先進複合材料發展,用技術與市場佈局持續創造新亮點。現任長興總經理毛惠寬即是從長興研究員做起,服務資歷36年,他曾說長興利基點不僅著重研發,還要能搭上客戶產品趨勢切入市場,鎖焦在「材料」開拓策略獨到。專注在長興材料切入半導體市場;他說,「長興重視研發,一開始專注在特用化學品,強調各種產品配方,與同業區隔競爭市場」「我們肯花研發費,創新力強,轉型全方位材料供應商,定位正確」。長興材料團隊研發力強,其中PCB廠必備的「乾膜光阻」,已拿下全球市佔率第一。(圖/長興材料提供)長興材料目前在全球設有26個生產基地,包括台灣5個、中國大陸15個、美國1個、泰國1個、日本2個、馬來西亞1個及義大利1個;業務涵蓋合成樹脂、特用材料與電子材料,應用涵蓋能源、運輸、建築、電子、醫療等產業。整體來看,2025年面臨全球經濟不確定性、供應鏈調整及匯率波動,上半年總營收204.65億元,淨利7億元,EPS為0.60元,較2024年的0.76元少0.16元,主要營收貢獻來自合成樹脂、特用材料、電子材料,電子材料部門(含乾膜光阻劑)與特用材料(如UV光固化劑)佔比雖低,但毛利率較高。不過,長興材料在電子材料及先進封裝材料方面取得重要突破,挑起未來營收及獲利成長動能,不只分析師點名,投資人也不是瞎挺。

高股息ETF大掃貨 萬海23日早盤爆量衝破133元
台股加權指數今(23)日開盤為21,766.24點,較昨日收盤指數21,670.96點上漲約95點,漲幅約0.44%。受高股息挹注,加上「搶運潮」推波助瀾下,貨櫃三雄持續揚帆走高,萬海(2615)今(23)日早盤爆量,一度衝上133.5元,、成交金額逾162億元,長榮(2603)為265元、成交金額逾47億元,陽明(2609)則為87.8元,成交金額逾78億元。萬海昨(22)日成貨櫃三雄中一支獨秀,翻紅急漲9%創波段高,強拉近乎漲停的紅K棒,帶領陽明、長榮跟進向上,中櫃(2613)也止跌回彈4%,虎航(6757)、榮航(2618)表現也相對持穩有撐,帶領航運股突圍向上衝,尤其陽明、萬海成交量均破8萬張,分居人氣王及季軍,讓股民高喊航海王又回來了。另擁有173萬股民、規模高達4343億元,號稱國民ETF國泰永續高股息(00878)將進行上半年換股公告,從發行公司國泰投信最新出爐持股名單中可見端倪,預計5月底前掃進萬海20萬張,陽明則獲得群益台灣精選高息ETF(00919)、統一台灣高息動能(00939)與元大台灣價值高息(00940)等多檔ETF同步加碼,總量達20萬張,引爆市場關注。美中關稅降溫,豁免90天並繼續協商,涉及產品主要集中電子、機械零件、消費品等,皆屬依賴海運出口商品,原暫停出貨的客戶急訂艙位致一櫃難求,據外媒報導,新加坡、倫敦的航運業高管表示,上周中國至美國西海岸的運價上漲約8%,且海運公司計劃未來十天上調運價,幅度最高達50%。萬海近期漲勢剽悍,5月19日遭證交所列入注意股,公布自結4月稅前虧損3.33億元、稅後純損3.02億元,每股純損0.11元。萬海表示,本業穩定獲利,但受到新台幣急速升值影響,造成未實現匯兌損失,惟近期上海集裝箱出口運價指數SCFI反映美國線漲勢,對未來營收正面挹注可期。資深分析師指出,搶運題材從美中降稅消息傳出後一路反映,尤其電子股成交比重上周一度降至5成以下,資金明顯流向航運等傳產股,同時指出,反映運價的SCFI指數上周五(16)日也明顯上漲,這波行情有望續航到6月中前,目前走勢與技術面都沒問題,至於操作面,除注意長榮、陽明走勢外,認為要關注萬海本身量能方面,投資人須注意若出現超過12萬量以上的長黑K,就得注意是否要適度調節。

世界新紙王1/不想被叫泡麵蓋 元太李政昊「19年夢想成真」人人帶著走
元太科技(8069)董事長李政昊調皮地笑說:「對,我知道很多人叫我們的電子紙閱讀器是『泡麵蓋』,扁扁一大片,只能看、不好用,說好聽一點也是不容易壞啦,所以才敢拿來蓋泡麵,但我想放進更多有趣的功能,讓他不只是能蓋泡麵!」這句話,道盡他19年來對電子紙的熱情與夢想。李政昊口中的「不只是泡麵蓋」,其中之一就是全球首款8吋折疊彩色電子書閱讀器mooInk V,4月16日Touch Taiwan展覽亮相,採用E Ink Gallery 3彩色電子紙面板,可像紙本書一樣打開,僅255克。「這一台的好處,就是年輕的讀者、專業的讀者,都可以放在口袋裡頭,隨時拿出來閱讀。」與元太合作的Readmoo讀墨電子書執行長龐文真說。這台折疊閱讀器的誕生,全靠元太團隊技術攻關,帶頭的正是50歲的李政昊。出身基隆望族的他,畢業於美國塔夫茨大學經濟與電機雙學位,回台後曾從事PDA與智慧瓦斯電表等相關工作,2006年與青梅竹馬的永豐餘集團「小公主」何奕佳結婚,同年進入元太科技研發處,就是負責電子紙產品線。有百年歷史的永豐餘集團由造紙起家,台灣科技產業崛起時,第二代掌門人、李政昊丈人何壽川於1992年成立元太科技,切入TFT-LCD(薄膜電晶體液晶顯示器)中小型尺寸面板廠,後在兒子何奕達就讀的麻省理工學院看到實驗室裡的電子油墨(E Ink)技術驚為天人,在何奕達進行專利收購及建廠下,元太科技全力切入電子紙。何奕佳與李政昊在2006年結婚,婚宴走天然有機風。(圖/報系資料照)「那時我們是公司裡不賺錢的單位!」這位駙馬爺進入家大業大的永豐餘集團,不像外界想像的輕鬆。當時,元太科技正從LCD面板朝向電子紙的水深火熱轉型期,李政昊進入的前十年,每一階段都像在走鋼索。為加速轉型,元太2005年買下荷蘭飛利浦出售的電子紙顯示器事業群,主要客戶亞馬遜Kindle電子書2008年熱賣而擴廠,才一年好光景就被蘋果推出的iPad打趴,訂單下滑,接著元太併購的韓國Hydis面板廠2012年面臨破產,李政昊當救火隊長接下董事長直到2015年關廠,2016年全面退出LCD面板業務,轉而專注在電子紙。元太完成轉型後,除了擴大電子標籤業務及研發大尺寸商用顯示器市場,當時為了脫離亞馬遜這單一客戶困境,李政昊全球飛奔找商機,並專注電子紙的創新與研發。打從踏入元太研發處接觸電子紙,他就有一個夢想,「希望能做出全球第一台折疊式電子紙閱讀器」,「就是一個大大的螢幕,可以摺起來放在你口袋。」可當時技術、資金和供應鏈都還沒準備好。元太技術團隊於2016年切入摺疊閱讀器技術研究,三年後,卻被三星搶先推出全球第一台摺疊手機,李政昊一方面覺得開心,一方面又覺得可惜,「不是我們用電子紙出的!」三星摺疊手機用的是OLED(有機發光二極體)顯示器面板。「電子紙顯示層比OLED厚四倍,折疊開發難度極高,經過多種材料優化、20萬次彎折測試,才終於達到量產水準,前後花了9年時間開發。」元太業務中心協理劉大經透露。美國大賣場大量使用電子標籤。(圖/翻攝自walmart官網)元太的電子紙不只走進閱讀器,還大量應用於零售、交通、醫療等場域,美國零售巨頭Walmart沃爾瑪一年就用掉5億個電子貨架標籤(ESL),台北公車站、醫院也能見到電子紙螢幕。據TrendForce預估,2026年全球電子紙市場規模上看203.4億美元,元太的電子紙材料市占率超過九成,霸居全球龍頭。由於電子紙的低碳、節能特性,讓元太在ESG永續浪潮中大放異彩,成了「不發光的台灣之光」,元太還攜手超過150家夥伴,包括IC設計、面板、系統整合與應用廠商,打造電子紙王國。友達執行長柯富仁說:「做顯示器的人,共同的夢想,就是把顯示器跨出原本的機型。」他跟李政昊在2013年到2019年在元太共事,「我其實很佩服他,聽他講話就可以發現,他對電子紙真是充滿了滿滿的熱情。」折疊閱讀器mooInk V上市時間與價格待定。(圖/陳曼儂攝)2024年元太科技合併營收321.63億元,年增18.6%,稅後淨利88.67億元,每股盈餘7.75元,今年第一季營收80.59億元,年增42.83%,至於折疊閱讀器對未來營收貢獻,因上市時間與價格未定,暫時無法估計。不過,李政昊說:「希望以後學生上學能帶著這樣的閱讀器,很輕、很小、彩色、不傷眼,甚至能播影片。希望將來價格更甜,讓所有人都能有一台!」

北高票價恐漲至1720元 高鐵:待董事會決定
交通部與台灣高鐵公司每年定期檢討基本費率,今年維持去年調升後的水準,加成後的台北-高雄票價約為1720元,相較現行的1490元增加230元,漲幅約15%。高鐵回應,基本費率與票價是依整體環境進行綜合評估,還要報請董事會討論決定。高鐵自2007年通車起,台北-高雄票價一直維持在1490元,2013年曾漲至1630元,2015年因財改又降回1490元。國道客運去年4月調漲運價,台鐵也即將調整票價,各種運具的價格牽動交通運輸市場,近年高鐵也數次傳出有意漲價,交通部長陳世凱日前則說,高鐵現在營運不錯,票價還不是正式議題。交通部每年4月1日均會公告高鐵基本費率,去年基本費率調整為每人每公里4.551元。另依照公式加成之後,費率最高為每人每公里5.061元。以台北-高雄距離約340公里計算,北高票價可漲到1720元左右,與現在票價增加230元、漲幅約15%。高鐵表示,自訂基本費率與票價是否調整,將由經理部門依照合約相關規定,綜合考量內部營運成本、外部社會經濟環境情勢、市場競爭及供需情形,進行整體評估後,報請董事會討論決定。高鐵新世代列車可望明年下半年開始交車,還要建置大型檢修工廠、機電系統汰換等,可預期有大量資本支出。高鐵說明,針對中長期的營運資金規畫,公司持續視未來營收表現及各式營運資金需求,以及外部總體經濟與資本市場變化,透過自有資金與外部融資調配,以支應營運活動與資本支出之資金需求。

欣陸3大事業營收存量創高 大陸建設中小坪數推案將占8成
欣陸投資控股(3703)今(13)日就2024年營運成果及2025年營業計劃召開記者會,欣陸投控執行長張方欣表示,3大事業成長動能強勁,截至2024 年底,大陸工程與大陸建設營收存量同創新高,分別達1,298億元及267億元,欣達環工2024年營收與税後淨利則創下自2006年成立以來歷史新高。欣陸公布去年合併營收307.01億元,營業淨利12.49億元,稅後淨利為11.75 億元,每股盈餘1.43元,每股配發現金股利1.05元,為連續5年股利發放率均連7成以上。大陸工程2024年取得全台最大都更案南港國際單元一案、南港機廠社會住宅二區統包案、桃園鐵路地下化CJ17區段標及台北捷運環狀線CF690B標與 CF670標工程,營收存量躍升至1,298億元,再創歷史新高。在土木工程部分,交通基礎建設專案(捷運、鐵路)仍是大陸工程關注焦點,並將積極評估電纜洞道等新領域工程項目。建築工程部分,將持續投入社會住宅、複合式開發案及商業大樓。機電部分則發展預製工法及模組化,以提升效率及品質,同時持績強化建築資訊模型( BIM )技術。大陸建設2024年年度銷售金額創新高,2024年推出的4個建案以中小坪數為主,市場反應熱烈,推升營收存量也創下歷史新高的267億元,為未來營收獲利挹注動能,2025年預計公開銷售,包括台北市大安區學府段、台北市南港區南港段、台北市信義區雅洋段、新竹縣竹北市大學段及台中市南屯區楓溪段等5案,合計總銷約393.3億元。大陸建設執行長廖淳森表示,除了位於新北市板橋區的「衡沐」已完銷,位於台中14期的「豐莚」、新北市板橋區「耑芃」與台北市大安區「耑岫」銷售成績都超乎預期。此外,因應市場剛性需求30~50坪的產品,將占大陸建設今年推案近8成,都更及危老察占比達80%、綠建築設計比例更高達95%,未來新案開發則將持續關注雙北、台中、新竹及桃園地區。欣達環工方面,2024年稅後淨利創下歷史新高,集團獲利貢獻占比提升至 39%。在取得南科嘉義園區污水處理廠新建統包工程後,營收存量達647億元 ,高雄市橋頭再生水廠、南科嘉義園區污水處理廠、台南市城西垃圾焚化廠將在未來2年陸續進入營運階段,可望持續貢獻穩定營收。

碳費開徵影響房價3% 營造廠董座:缺工才是房價上漲關鍵
近年原物料受通膨影響推升營建成本及房價,台灣碳費2025年正式上路,受管制的企業在今年申報碳排量,明年正式繳交碳費。立穩營造董事長陳舜智就表示,碳費會讓成本增加,但不會增加到1成多,也非馬上增加,「今年看來一樣缺工嚴峻、整體成本恐怕還是高居不下。」立穩營造台中起家,目前在台中、桃園皆設有辦公室,工程承攬範圍從嘉義到新北的住宅、廠辦、醫院、飯店,現階段在線住宅興建量達2000多戶,在建工程24案、承攬量100多億元。陳舜智表示,立穩營建成立至今將近30年,經歷多次房市景氣循環,印象最深刻的就是這幾年原物料受通膨影響,漲幅不可控、成本難以預估,今年缺工最嚴峻的工種為機電工程和泥作工程,泥作工程漲幅近1.5成,整體成本恐怕還是高居不下。另外,政府實施凈零碳排,即將徵收碳費,他認為碳費會直接增加成本,但不會增加到1成多,且非馬上增加,而是逐年增加,若整體案子的營造成本只有占銷售價格的3成,碳費增加營建成本的5~8%,或許只提升整體售價不到3%。近年爆紅的台灣野奢品牌「遊獵」,背後創辦人也是陳舜智。立穩現階段主力為精品住宅大樓,20多年來承攬數百件案子,現在嘉義以北幾乎都有立穩的業績作品,其中還包括近年最自豪的Villa自建案「遊獵行腳」,以野放、原始、自然等元素融入,如非洲狩獵屋Safari Lodge展現出野性不羈、也獲得國際五項建築獎項肯定。陳舜智同時也是台灣野奢旅宿品牌「遊獵」的創辦人。圖為南投「遊獵行腳」。(圖/黃耀徵攝)立穩其他實績還包括,2019年台中承攬的商辦案「佑順S1智匯中心」,榮獲國家建築類金質首獎;近期大型實績還包括台灣半導體製造設備龍頭鴻勁精密台中廠辦,還有嘉義台版「迪士尼」城堡「歐樂沃築夢城堡」。陳舜智說,台版「迪士尼」因工法複雜,耗時5~6年完成,建築造型特殊得要先期試驗,如每一處弧形跟尖塔都是手工雕作,用黏土塑造弧度再拼貼上去,建築物相當於一處大型「雕塑品」,相當精巧,算是近年客製化合作經典案例之一。陳舜智表示,房市受政策影響,市場住宅推案量大幅減少,因此新年計畫投入社會住宅標案以及提升Villa事業,挹注未來營收。隨著市場材質和施工技術日新月異,公司每年也投入百場教育訓練課程,確保每位同仁嚴格遵守標準作業流程,以一致化的檢驗標準及嚴格管理程序提高效率。陳舜智說:「挑營造等於挑品質,這些努力客戶全都看得到!」

台股平盤附近震盪!無人機接棒成年末爆款 「這3檔」亮紅燈起飛
2024年即將封關,台股僅剩2個交易日,今(30)日午盤在平盤附近震盪,各大族群漲跌互現,其中軍工概念股獲得買盤青睞,雷虎(8033)、世紀(5314)、邑錡(7402)率先漲停,亞航(2630)、中光電(5371)一度大漲8%,漢翔(2634)一度漲逾4%。輝達(NVIDIA)執行長黃仁勳日前點名汽車、無人機及人形機器人這三種機器人有望實現大規模生產。相關族群成為台股今年封關前的亮點,機器人股上週起攻勢,無人機股也帶著軍工股表態。其中,雷虎上周在嘉義的亞洲無人機AI創新應用研發中心進行自殺式無人機(FPV)實際飛行展演。雷虎透露,成功整合台灣無人機供應鏈,可望提供國軍強化不對稱作戰能力,也為歐美盟邦提供可靠的國防技術支援。相關利多消息激勵下,股價連續走強,今日以65元跳空開高後快速攻上漲停板,報69.6元鎖死,漲停板封單超過9300張,買盤熱度持續高漲。世紀首批自主研發的MIT無人機正式進入量產,開啟台灣無人機產業進軍海外市場的新篇章,首批訂單將出貨至美國,早盤以690元開高後迅速攻上漲停,鎖定726元,刷新歷史新高。邑錡也是開高走高,以74.3元開出後,衝上漲停80.5元鎖死。邑錡為雷虎的策略聯盟盟友,邑錡此前表示,在縮時攝影機開發出自有晶片之外,團隊持續加速無人機載具與雙光相機的研發,積極布建軍工產業挹注未來營收表現。另外,挾著機器人及無人機雙商機的中光電(5371)早盤以88.8元開低後翻紅,一度拉升至97.9元,一度大漲逾8%,午盤上漲4.24%,來到93.4元。

鑽石投資賣合一股票中天承接 三家股價漲跌互見
台股25日加權指數收在23,348.45點,上漲155.93點,漲幅0.67%;其中,生技股中的鑽石投資最新公告處分合一生技股票給中天,三家公司股價則漲跌互見,石投資(6901)以38.05元作收,小漲0.05元,漲幅為0.13%;中天、合一的股價則下跌,跌幅各1.14%、3.62%。中天(4128)今天股價39.05元,下跌0.45元,跌幅1.14%;合一(4743)則以133.0元作收,下跌5.00元,跌幅為3.62%。中天於24日經審計委員會及董事會決議,以鉅額配對交易方式在新台幣10億元額度內,向鑽石投資(6901)取得合一生技股份。本次交易預計可取得合一生技股份最高為8,000,000股,最終每股交易價格將與鑽石生技所辦理的合一生技股份鉅額交易案,所參與的國際機構投資人一致。合一生技為本公司採「權益法」之關聯企業,原持股比例為19.67%。合一生技近期於營運上持續有突破性進展,除了在國際進行商化的糖足潰瘍新藥以外,治療新冠變異病毒感染的核酸新藥SNS812二期試驗也成功解盲,另尚有「快樂瘦」減重新藥SNS851及兩項全新FIC(First in class)小核酸抗感染新藥SNS611及SNS612,有潛力成為全球具競爭力的核酸新藥公司。中天表示,看好合一未來營收與授權將逐步增加、獲利具備高度成長潛能,可為本公司帶來轉投資獲利成長貢獻,因此透過本次鑽石生技釋出合一生技股票的機會,透過鉅額配對交易方式,以自有資金及法規規定轉投資限額內,增加對合一生技的持股,增購後持股比例約為21%。鑽石投資表示,為履行申請上市時出具之承諾,於24日經審計委員會及董事會決議通過,在每股新台幣125元以上,以鉅額配對方式處分本公司持有合一生技股份共計26,691,358股,預計處分交易相對人包含兩家較長期持有型國際機構投資機構及原大股東中天生物科技股份有限公司(中天生技),其中中天生技預計交易額度為新台幣10億元以內。鑽石投資處分股票的基本原則為「友善、寧靜」退場,在權衡本公司股東權益、以及不對被投資公司造成影響的前提下,希望於資本市場寧靜處分股票並實現投資報酬。故本次處分合一生技股票,採鉅額配對方式交易,不影響集中市場交易價格。交易相對人之一中天生技與本公司係屬關聯企業,本公司評估中天生技原已為合一生技大股東,了解合一生技價值與未來成長潛能,選擇中天生技為交易相對人符合本公司「友善、寧靜」退場原則。其他兩家國際投資人亦以較長期投資為釋股考量。本案處分價金將再投資於國內外具國際競爭力之生技醫藥項目。
製鞋大廠來億股價350元飆新高 法人:下半年獲利有望增加
來億-KY(6890)6月12日以每股85元掛牌上市,掛牌首日直攻184元,漲幅達116.4%。今(30)日股價再創新高,最高飆至353.5元,收盤在350元,漲幅8.7%,創歷史新高。受惠Adidas及HOKA客戶訂單加持,來億-KY公布2024 年上半年合併營收175.37億元、年增 33.74%,稅後純益達19.55億元、年增6.35倍,每股純益為8.1元、超過去 (2023) 年每股純益6.26 元。來億主要客戶包含Adidas、Converse、HOKA及UNIQLO等,為其代工休閒鞋、籃球鞋、網球鞋、慢跑鞋、潮流鞋及防水鞋等產品,同時也是GORE-TEX認證工廠,可量產GORE-TEX鞋款。目前主要客戶營收占比,2023年度分別為Adidas占57.74%、converse占23.77%、HOKA占13.42%。來億-KY董事長鐘德禮表示,由於HOKA需求持續增加,預期未來營收占比將大幅成長。觀察今年Adidas接單狀況,預期接單出貨成長8%至10%,去年增加的優衣庫(Uniqlo)今年開始出貨,首年估60萬雙。鐘德禮提到,集團去年生產約6,000萬餘雙鞋子,今年目標7,000萬雙。去年每雙鞋平均單價約15美元,今年預計增至16美元以上。產能方面,除主要生產基地越南外,印尼新廠也新建完成,初期年產能約500萬雙,預計3年後達2,000萬雙。法人也預期,依照歷史經驗,迎接第4季產業旺季,來億-KY下半年營收有望逐季增長,將優於上半年,獲利表現有機會增加。
辜家三兄弟3/中租再創溫泉旅館新品牌 辜仲立媒體老闆新形象
與疫情間營收獲利股價飛高高比起來,中租-KY(5871)近來表現處於逆風,大陸營收失色,股價從223元跌到151.5元,還得面對立委關切融資利率及「新設融資專法、民法修法案」的大挑戰,不過中租企業總裁辜仲立似乎不受影響,他一邊忙著在宜蘭員山新闢超五星級溫泉旅館,還斜槓成立新網路媒體,6月正式上架。57歲辜仲立早在11年前、即2013年辭去中租-KY董座之職,成為中租企業總裁,旗下兩大核心事業中租控股、中實控股,分別由陳鳳龍及黃炳彰擔任董座,黃炳彰並為成旅觀光董座;黃炳彰今年退休,成旅觀光董事長由總經理馮傑出任。中租-KY於2023年合併稅後淨利250億元,年減8.04%,今年前四月合併稅後盈餘77.88億元,年減14%,每股稅後純益EPS為4.82元,這份成績單,讓5月22日召開股東會罕見地開到中午才結束。小股東們對於中國市場獲利衰退、BNPL先買後付的融資等未來走向,相當關切,中租投控指出,前四月獲利較去年同期衰退,主要是大陸『財政返還』約有人民幣3.3億元~3.4億元尚未入帳,以及信用減損的金額也較同期略高所致。融資貸款、BNPL(先買後付)等消費爭議引發立委們關切。圖中為立法院財政委員會召委郭國文立委。(圖/記者黃鵬杰攝)再者,去年11月從網紅山道猴子、無卡分期借貸購車等案件傳出後,引發社會關注BNPL(先買後付)的融資現象,立法院財政委員會頻頻質詢,讓中租「意外中槍」。今年4月,民眾黨立委黃珊珊提出《融資公司法》草案,認為應將融資公司納為金融特許行業,並明定融資利率、利息、費用、違約金等上限。財委會召委郭國文則認為「融資公司問題最優先處理的,應該是從定型化契約來減少爭議」目前一大爭議在於業者巧立名目,透過手續費、外出費等增加收費金額,若明確制定所有會收取的費用,應該可以減少爭議,還提出「民法雖然有16%的利率上限,但為了避免既然業者用其他規範來逃避此門檻,應該修法來保障消費者」。身為租賃龍頭的中租-KY在4月25日主動對外說明,策略長廖英智強調,中租對任何融資案都是嚴加審核貸款,並未額外加收違約金,也沒有16%的利率,並會繼續很保守的很嚴格審核,且未來要降低借貸利率,則是透過提高信用審核來做風險控管。對於在中租規定範圍外逕行多收違約金等的經銷商,宣示一旦中租得知即立刻停止合作並下架店家,也會退款給民眾。「銀角零卡」(先買後付)為中租企業力推資融事業新品牌,圖為2022年中租控股暨仲信資融董事長陳鳳龍(中)率各位主管發表數位經營成果 。(圖/記者黃威彬攝)廖英智也進一步說明中租推出的「銀角零卡」(先買後付)會員100多萬人,經常性使用有20多萬人,動用率在20%~30%,平均貸款金額為5萬,一年平均利息為5%的利率;其中,客戶占比逾七成的消費購物使用零利率,在最多36期中,平均使用15期;並透過嚴格審核,違約率約0.3%。已將企業經營交予經理人的辜仲立,則鍾情於旅館、餐飲等觀光美食版圖,多次現身的場合,為自家新設的清酒、生技業的新品牌站台;至於在宜蘭員山籌設中租企業自創超五星級溫泉會館的新品牌,預計2026年第二季完工。此外,CTWANT調查,今年初一家新網媒籌設並已於6月正式上架,為綜合性媒體,出資成立者則為中租企業總裁辜仲立個人,他主要是受到友人的邀請而來開闢新事業「永新媒體科技」,該網媒的董事長由中租控股策略長廖英智出任。至於中租控股未來營收表現,廖英智表示,中租三大主要市場台灣、大陸以及東協的2025年業務成長率,預期仍會有10%成長。莫怪,辜仲立可以縱情於其他新事業,開啟品牌新形象。
聯發科股東會行情飆漲停 蔡明介:5G、AI、車用是未來十年重點布局
IC設計龍頭聯發科(2454)在27日舉行股東會,現場小股東發言踴躍,有猛烈砲火質疑投資基金和獲利,也有人感謝聯發科的股票為他賺進八位數,27日股價一度飆到漲停在1310元的歷史新天價,市值突破2兆大關,後續漲停打開,盤中也還有逾7.5%的漲幅。聯發科成立將滿27年,小股東輪番提問,有質疑獲利下降和業外投資,也有不少人問AI、與輝達合作產品進程,也希望聯發科產品不要淪為英特爾「擠牙膏」的老梗;聯發科董事長蔡明介表示,2021年到2022年疫情造成缺貨,隨後半導體產業經歷景氣循環、庫存增加,2023年進行調整,影響營收與獲利下降。聯發科去年營收4334億元,每股純益48.51元,低於2022年的74.59元;蔡明介也表示,5G、AI和車用是未來十年重要發展方向,未來十年機會很大,感謝小股東們理解做產品的痛苦,未來Arm運算平台是努力的方向。聯發科執行長蔡力行表示,去年推出新一代5G AI旗艦晶片天璣9300,採用創新全大核設計,提供強大的運算能力,多款採用天璣9300的旗艦手機,已導入各類生成式AI功能,獲市場好評,讓5G旗艦晶片營收在去年大幅成長,貢獻超過10億美元的營收。然而旗艦款手機一年一代,每一代都有新的發展,「牙膏其實擠得很辛苦」,蔡力行表示,過去對5G旗艦型晶片進行重大投資,取得很好的發展,市佔率一直增加,運算方面也集中投資在技術開發,持續開發新產品,將是未來營收與獲利重要來源,車用、ASIC(特殊應用晶片)與Arm computing也有很多進展,預期未來3至5年可望有很好的成長。今年第1季業績比去年同期成長,主要是去年庫存水位降低,客戶回補庫存,隨著庫存回歸平衡狀態,第2季營運表現回復平穩,經營團隊將努力達成今年營運目標,美元營收成長14%至16%。聯發科第1季營收1334.58億元,年增39.53%。