


流動性
」 台股 ETF 抓去關 處置 美元
金管會出手穩定股市 盤中借券賣出上限由30%降至3%
受國際政經情勢影響,近期台股出現明顯波動,金管會今(6)日宣布,自115年11月9日起採行多項措施,以維持證券市場秩序與穩定,並表示已備妥相關應變措施,將持續關注國際金融情勢與國內資本市場狀況,適時調整。金管會公布的措施包括:一、調降每日盤中借券賣出委託數量,由原先不超過該種有價證券前30個營業日日平均成交量的30%,降為3%;但證券商因發行認售權證、指數投資證券、經營結構型商品與股權衍生性商品交易、擔任受益憑證流動量提供者,或期貨自營商擔任股票選擇權、股票期貨造市者,以及擔任股票造市者提供買賣報價等避險需求的借券賣出,不受限制。二、上市及上櫃有價證券的最低融券保證金成數,由90%調整為130%。三、投資人經證券金融事業或證券商同意,除115年3月30日已將上市(櫃)股票零股及興櫃股票納入抵繳擔保品範圍外,還可用具市場流動性、價值能客觀合理評估的其他多元擔保品,補繳融資自備款或融券保證金差額,例如複委託的外國有價證券。另外,金管會也鼓勵上市櫃公司,依自身資金調度、財務狀況與買回目的,適時評估實施庫藏股,並適時召開法人說明會或參與主題式業績發表會,主動說明營運現況、財務表現、產業展望與發展策略。金管會建議投資人依自身投資策略審慎投資、理性因應。
台股1週狂跌3600點!證交所喊話「基本面仍穩健」 示警投資人1風險
台股近期劇烈震盪,今(5日)再度重挫1374.19點,本週累計跌幅已超過3600點。面對股市連日修正,證交所發布聲明指出,儘管國際股市波動加劇,台股相較美、韓、日及香港市場仍展現一定抗跌韌性,主要受惠於台灣經濟及上市公司基本面穩健,同時也提醒投資人留意融資等槓桿交易風險。證交所表示,以2026年各主要市場今年最高收盤指數與11月4日相比,台灣加權指數回落13.80%,跌幅低於美國費城半導體指數的29.83%、韓國KOSPI指數的37.64%,也小於日本日經225指數的14.06%及香港恆生指數的14.48%。此外,今年以來台股集中市場日均成交值接近1兆元,流動性仍相當充沛。證交所指出,台股表現與國內經濟及企業營運息息相關。今年第3季經濟成長率概估達14.36%,前三季累計成長14.22%,創半世紀以來同期新高。9月出口金額達872.2億美元,年增60.9%,外銷訂單也達1142.1億美元,雙雙刷新歷史紀錄。經濟成長預測也持續獲得上修,主計總處、央行及國際貨幣基金(IMF)分別預估今年經濟成長率為11.05%、11.48%及10.7%。企業營運方面,9月全體上市公司營收達6兆3402億元,年增43.69%;前三季累計營收46兆9593億元,年增38.61%,上半年稅後淨利更達3兆4377億元,年增136.7%。此外,國發會公布9月景氣對策信號連續第10個月亮出紅燈,創歷史最長紀錄。隨著全球科技業持續擴大AI基礎建設,台灣半導體及相關供應鏈仍可望受惠,為市場帶來中長期成長動能。針對近期波動,證交所表示,將持續監控國際政經情勢及市場交易狀況,並督促上市公司即時揭露重大資訊。此外,已推出「台股儀表板」,整合上市櫃公司營收、券商授信、融資及擔保維持率等資訊,協助投資人掌握市場變化。證交所最後提醒,台灣經濟及企業基本面仍具支撐,但短期股市難免受到國際情勢影響,投資人應審慎評估自身風險承受能力,避免過度使用融資等槓桿工具,回歸企業基本面理性判斷。
搶錢兩樣情2/小資族拚短期活存賺利息 房貸族排隊等撥款心焦急
民眾在評估各家「高利存款」時,切記打破單純的利率數字迷思,必須緊盯「天期長短」、「金額上限」以及「是否要求定存新資金」。如果手頭有超過百萬以上的閒置資金,建議採取「拆單定存」或轉向短期定存專案等,才能真正將銀行放出的「甜頭」穩穩賺進口袋。在法人金融市場,真正手握驚人現金流的是以台積電(2330)為首的科技業相關供應鏈產業龍頭公司。大型科技大廠的現金部位不僅擁有極高的議價空間,更成為各家銀行搶著調度頭寸、維持監理指標的VIP,科技業在這一波銀行搶資金行動中,成了最大贏家。CTWANT採訪整理理財專家、精明存戶的看法與討論,部分認為雙位數超高利率往往「看得到吃不飽」;而在提供科技業、或個人高利活存等優惠活動中,可能對民眾產生「資金排擠效應」的情況備受關注。許多民眾關注「房貸撥款」的卡關與延宕問題,因為銀行放款額度吃緊、審核變嚴,政府的政策型房貸,例如青安房貸等撥款時程已大幅拉長至2個月以上,部分影響購屋族交屋面臨違約風險。以及當銀行本身的資金變貴,未來中小企業貸款與一般房貸戶的借貸門檻及利率將會水漲船高,資金市場「融資門檻被抬高」的現象也可能正逐漸浮現。如今資金市場出現「兩樣情」,銀行祭出10%、12%甚至16.8%的超高利率,還附帶每月免手續費轉帳領款等優惠;數位帳戶App推播,吸引民眾把錢存進來。對於手握百萬、千萬資金的民眾或企業,過去大額存款利息低,現在銀行卻推較高優利,擴大客戶佔比。由於近幾年台灣經濟、股市熱,民眾和企業向銀行借錢、放款的速度,遠遠超過了大家把錢存進銀行的速度;這導致銀行的「流動性覆蓋比率(LCR)」和「銀行法第72-2條(住宅放款不得超過存款及金融債券等三成)」逼近監理紅線。金融界的不成文潛規則,吸睛行銷策略前提是勿踩到法規紅線。圖為金管會。(圖/報系資料照)面對存款端用「高利行銷」吸睛、貸款端購屋族「排隊等撥款」的情況,金管會強調其監管核心在於「維持金融穩定、嚴守合規紅線、落實公平待客」;因此雖並非直接干預個別銀行的利率給多少的商業定價,而是透過「嚴控建築放款分母、啟動專案金檢抽查、強化防詐風控、落實資訊透明」四大鐵腕手段,來維持金融體系秩序。
搶錢兩樣情1/銀行祭出「高利」存款優惠吸睛 科技業成大贏家
銀行業目前正上演一場激烈的「資金搶奪戰」,近期市場上喊出的16.8%、18%數位帳戶高利率專案,對小資族、開帳新戶的用戶來說相當「吸睛」;同時金融業者極力爭取「科技大廠」與「高資產族群」大額存款,對房貸戶的影響高度關注中。台股儘管高點震盪,5萬點也將不是夢;根據投信投顧公會統計資料顯示,截至2026年8月,台股ETF「定期定額」交易戶數已大幅提高到超過350萬戶,扣款金額也突破300億元。CTWANT採訪財經專家,從股市資金流動到觀察這一波銀行業搶錢大戰背後,反映出台灣經濟成長強勁、股市熱絡與科技業動能暢旺,當銀行放款速度遠快於存款成長,避免流動性覆蓋比率踩到金管會的法定紅線,各銀行紛紛出手「搶錢」以充實流動性資產。台積電等大型廠商鉅額現金流,成為銀行界存款來源大戶。(示意圖/黃耀徵攝)過去大額存款,譬如說新台幣500萬元以上的牌告利率極低,像是台灣銀行僅約0.77%。如今,銀行為迅速補足流動性缺口,大額存款利率已普遍被推升至 2.1%以上。盤整近期多家銀行推出的優惠存款利率政策,王道銀行、元大銀行、台新銀行、聯邦銀行等,以及純網銀將來銀行等紛紛推出雙位數的高利活存、活儲專案,先前喊出市場最吸睛的18%為遠東商銀Bankee;目前則以將來銀行16.8%活存為高,其專案僅針對新戶、額度限38,888元,且優惠天期僅有短短的8天。雖然最高利率有其局限,但對於願意「解任務」或資金需要短期停泊的民眾,市場上仍有不少具備實質「甜頭」的多元配置。以「大金額、短天期」來看,王道銀行針對新戶推出1個月內10萬元額度享 12%高利活儲;聯邦銀行New New Bank也提供新戶15萬元內最高10%活儲。進一步了解「中長天期、高資產定存」這部分,滙豐、將來銀行也陸續針對高資產客群,祭出單戶最高額度3千萬、最低起存額300萬元的優利,直攻中產階級。元大銀行與台新銀行則在「數位帳戶活儲」與「新資金定存」皆祭出相當吸睛的優惠方案;有主打短期「超高利率」數位活儲與外幣加碼;也有以明星數位帳戶Richart的「高限額3.5%活儲」與階梯台幣定存見長。
幣安遭駭逾2千億!用戶急撤逾千億資金 平台砸錢止血
全球最大加密貨幣交易所幣安(Binance)近日爆發重大資安事件,平台上週遭駭客竊走價值高達63億美元(約新台幣2057億元)的加密貨幣,恐創下史上最大金融竊案的紀錄,美國聯邦調查局(FBI)指出,這起攻擊與北韓政府支持的駭客組織有關,幣安週日恢復運作後客戶已淨提領36.4億美元(約新台幣1189億元),引發市場關注。根據外媒報導,幣安表示平台重新開放提款後一度出現大量資金流出,客戶淨提領金額已達36.4億美元,相當於平台總資產的2.1%。不過,幣安強調提款情況已逐漸趨於穩定,存款規模仍維持在相當可觀的水準,加密貨幣數據平台DefiLlama則顯示,資金流出規模可能高達58.1億美元(約新台幣1898億元),但幣安認為該數據未正確計入公司內部錢包轉移的資金,因此與實際情況存在落差。這起駭客攻擊發生於上週四深夜,根據區塊鏈分析機構調查大部分資產在短短約20分鐘內遭到轉移,手法與過去被認為由北韓駭客發動的大型攻擊相似。FBI週六正式指出北韓政府支持的駭客組織「TraderTraitor」涉嫌發動這起攻擊,並已發現相關人員將遭竊的資產轉換成以太幣,研判後續可能進一步透過加密貨幣技術洗錢。不過,美國總統川普(Donald Trump)對於北韓是否涉案仍持保留態度,週六向媒體表示:「我們不知道是不是北韓幹的,但如果真的是,我們會和北韓談談。」面對龐大損失,幣安承諾自行承擔財務衝擊,已提撥約63.4億美元的公司資金,並透過購買替代代幣補足約60億美元遭竊資產,相當於整體損失的95%。幣安指出剩餘5%主要是流動性較低的加密貨幣,需要更多時間才能取得足夠數量,公司也動用用戶安全資產基金(SAFU)、期貨保險基金及自有資金進行補償,提款功能則分階段恢復,首波涵蓋比特幣、以太幣及部分穩定幣等15種代幣。幣安共同執行長鄧偉政透露,這次攻擊涉及遭入侵的筆記型電腦和會刪除活動紀錄的惡意軟體,增加追查難度;幣安創辦人趙長鵬則公開感謝美國執法機關協助追蹤及凍結遭竊資產,認為相關行動對穩定加密貨幣市場發揮重要作用。
2026國泰資產管理高峰會盛大登場 攜手國際投資巨擘 近1.2萬人報名
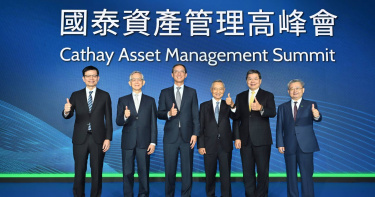
全球投資市場進入「新常態」,地緣政治、AI科技浪潮及供應鏈重組加速資產配置變化;台灣也隨財富快速累積,走向財富管理的新階段。國泰金控於今(30)日舉辦「2026國泰資產管理高峰會」,以「引領新常態:打造穩健投資新典範」為主軸,邀集貝萊德(BlackRock)、PIMCO(品浩)、摩根大通(J.P. Morgan)、摩根士丹利(Morgan Stanley)、高盛(Goldman Sachs)、路博邁(Neuberger)等海內外具影響力投資權威,與國泰專家深度對談,並由國際知名金融資訊與科技提供商彭博(Bloomberg)的專業人士擔任引談人,深度剖析總經脈動、科技趨勢、全球供應鏈變化等議題,共吸引近1.2萬人報名參與,線上及現場同時觀看人數突破8,000人。隨著國泰金控資產管理布局邁入新階段,國泰投信亦以雙投資長制度、獨立研究部門及國際級投研系統三大面向,深化專業治理與投資管理能力。國泰金控「2026國泰資產管理高峰會」今(30)日登場,國泰金控總經理李長庚表示,國泰資產管理高峰會持續搭建台灣與全球市場的交流平台,面對亞洲資產管理中心發展契機,國泰將秉持「夠穩健,才能靈活前進」的理念,以信任與穩健治理為基石,深化專業能力,推動資產管理長遠發展。(圖/國泰金控提供)國泰金控總經理李長庚表示,國泰資產管理高峰會今年邁入第三年,透過匯聚國內外專業與多元觀點,搭建台灣與全球資產管理市場的交流平台。面對快速變動的市場環境,比起預測下一次市場高點,更重要的是無論景氣與市場如何變化,都能穩健前行,這也是國泰以「夠穩健,才能靈活前進」全力發展資產管理的核心理念。李長庚指出,隨著政府積極推動亞洲資產管理中心政策,透過法規鬆綁、高資產業務、TISA帳戶及高雄專區等措施,為台灣資產管理產業注入新動能。自2020年政策推動以來,台灣投信投顧業管理資產規模已突破新台幣23兆元,近一年半更成長逾76%,顯示資產管理已不僅是金融業務,更是帶動國家競爭力、協助民眾累積長期財富的重要力量。李長庚也強調,資產管理的基石是信任,產品創新與業務成長必須建立在穩健的治理之上,國泰會持續深化投資研究、人才培育、科技投資、內部控制與風險管理,以更高的國際標準要求自己,以長遠的視角,謹慎面對每一次機會與風險。「2026國泰資產管理高峰會」今(30)日登場。國泰資產管理以國泰投信為核心,隨其資產管理規模持續擴大,持續深化投資研究、產品策略及全權委託等專業能力,以國際級標準,承接集團長期資金、整合專業投資資源,邁向區域資產管理平台。國泰金控總經理李長庚(右三)、國泰投信董事長李偉正(右二)、國泰人壽總經理林昭廷(左三)、國泰世華銀行發言人傅伯昇(左二)、國泰投信投資長鄭立誠(右一)、國泰金控副總施君蘭(左一)共同出席會後媒體聯訪。(圖/國泰金控提供)峰會上半場聚焦全球總經與投資市場新局,由貝萊德全球固定收益投資長暨環球資產配置投資團隊主管Rick Rieder、PIMCO集團總裁Christian Stracke、摩根大通首席經濟學家Bruce Kasman等國際級專家,與國泰人壽資深副總經理暨國泰投顧董事長王怡聰、國泰資產管理暨國泰世華銀行首席經濟學家林啟超同台,剖析全球市場變化與投資機會。下半場則以「產業新常態:AI下一步與衍生商機」、「投資新常態:資產配置變化與產品定位」、「區域新常態:政策引導下的供應鏈變化」三大分場,邀集海內外投研專家與國泰投信資深副總林士喬、國泰投信資深副總鄭立誠等國泰投研團隊,從產業、資產與區域等不同視角,提供投資人全球布局觀點。國泰投信董事長李偉正表示,2026年是國泰投信引領集團資源整合、加速專業能力落地的關鍵一年,從基金商品供應者,進一步深化投資研究、產品策略及全權委託等專業能力,以國際級標準,提升投資管理與風險控管水準,轉型為承接集團長期資金、整合專業投資資源,並拓展外部市場的資產管理核心平台。截至2026年9月底,國泰投信資產管理規模(AUM)約新台幣3.61兆元,較去年同期成長55.6%,年增約1.29兆元,展現資產管理業務成長動能。國泰資產管理以國泰投信為核心,水平整合集團投研、商品、通路及高資產服務資源,今年進一步採行雙投資長(CIO)制度,由資深副總林士喬(右)與鄭立誠(左)共同擔任投資長。雙投資長將透過專業分工與共同治理,讓投資端與產品端能更緊密連結,強化組織韌性。(圖/國泰金控提供)隨資產管理規模與業務範疇持續擴大,國泰投信今年進一步採行雙投資長(CIO)制度,由資深副總林士喬與鄭立誠共同擔任投資長,相較過往由單一CIO統籌整體投資業務,轉為專業分工與共同治理的新架構。其中,國泰投信資深副總林士喬主責全委、類全委、交易及投資管理,著重機構資產管理、交易執行及整體投資治理;國泰投信資深副總鄭立誠則主責共同基金、ETF基金管理、產品策略及次級市場流動性管理,聚焦共同基金投資管理與產品策略發展。兩位CIO雖然依專業分工,針對重大市場變化、跨資產配置、產品策略等議題,仍會透過既有投資決策及溝通機制共同討論,讓投資端與產品端能更緊密連結,強化組織韌性。在投研人才方面,因應國泰人壽投研人才挪移,國泰投信持續整合國泰人壽長期累積的投資經驗與專業資源,今年已完成國內外股票資產及近60名投研人才移轉;國泰投信亦成立獨立研究部門,研究範圍涵蓋國內外主要市場與主流產業,厚植投資研究深度與廣度,積極培養投資研究人才。此外,國泰投信已於今年下半年,積極展開國際級投研系統BlackRock Aladdin投資風險管理平台導入前置作業,以全產品線為導入目標,預計將於2027年底完成。未來,經理人即可藉由國際級投資組合管理與風險分析工具,來管理投資組合,更有效地掌握市場契機與風險,以提供投資人更好的服務。國泰金控管理逾新台幣14兆元資產,累積超過60年海內外投資經驗,服務全台超過1,500萬名客戶,為台灣最大企業投資機構之一。面對亞洲資產管理中心政策帶來的發展契機,國泰金控將持續以投信為核心,整合銀行、保險的客戶、通路與專業資源,深化高資產服務、跨境配置及財富傳承布局,秉持「夠穩健,才能靈活前進」的精神,從規模成長邁向專業管理,持續提升投資研究、風險控管及營運效率,強化連結台灣資金與全球市場的國際級資產管理平台競爭力。
錢很多卻沒人敢借?阮慕驊揭市場隱憂 點名3巨頭本週財報成關鍵
人工智慧(AI)投資規模持續擴大,企業融資成本及未來獲利能力成為市場關注焦點。財經專家阮慕驊指出,近期AI雲端服務業者CoreWeave債券殖利率大幅攀升,部分企業信用利差也持續擴大,但不代表全球金融市場已經出現全面性資金短缺。他認為,真正值得注意的是投資人對特定企業償債能力的疑慮升高,而本週微軟、Alphabet及亞馬遜將公布的財報,可能成為觀察台美股後續走勢的重要指標。阮慕驊24日在臉書發文,以借錢給朋友作為比喻,說明即使手上資金充裕,當借款人承諾支付7%利息,出借者仍可能因擔心本金無法收回而拒絕借款。他認為,目前金融市場面臨的情況,與其說是缺乏資金,不如說是投資人開始重新評估放款風險。阮慕驊表示,許多人看見信用利差擴大、外資賣超,以及CoreWeave債券殖利率攀升,便聯想到金融市場流動性不足,甚至擔心金融危機重演。不過,他認為現階段的市場數據,尚不足以支持金融體系全面缺錢的判斷。他提出擔保隔夜融資利率(SOFR)與準備金餘額利率(IORB)的差距作為觀察依據。前者反映以美國公債等資產擔保的隔夜融資成本,後者則是聯準會支付銀行準備金的利率。阮慕驊指出,兩者利差當時約為零個基點,顯示短期資金市場未出現他所擔憂的明顯緊縮情況。此外,他引用聯準會常備回購機制使用數據表示,自今年7月以來,累計動用金額約4.75億美元,單日最高約1.02億美元,與2025年10月底單日294億美元的使用規模相比,差距相當明顯。他據此判斷,銀行體系仍有資金可供運用。不過,個別企業面臨的融資環境已出現變化。阮慕驊指出,CoreWeave今年6月發行債券時,票面利率為9.625%,約4個月後,相關債券市場殖利率升至16.5%。他認為,這反映債權人要求更高的風險補償,而非單純因為市場沒有資金。阮慕驊進一步區分流動性問題與償債能力問題。他認為,前者可能透過央行提供資金獲得緩解,但若企業本身無法負擔借貸成本,即使聯準會降息,也不一定能改善其財務壓力。因此,他擔心相關風險可能隨個別企業的財務狀況逐步浮現。他也以Meta為例,指出該公司提高今年資本支出預測下限至1350億美元,第三季自由現金流約為負21億美元,而10月22日五年期信用違約交換利差升至114.79個基點。這些數據反映市場對大型科技公司持續增加AI投資的融資需求更加敏感。面對微軟、Alphabet及亞馬遜本週陸續公布財報,阮慕驊認為,投資人除了關注每股盈餘,更應觀察資本支出金額及年增幅、自由現金流是否為正數,以及企業投資所需資金究竟來自既有現金或新增借款。阮慕驊表示,企業營運成長雖可能帶動股東對獲利的期待,但持續擴大AI建設,也可能增加債權人對融資成本與還款能力的擔憂。他認為,這三家雲端科技巨頭的財報與投資規畫,將是本週台股及美股的重要觀察重點。
國泰00830擬分割!單張可望降至約2萬 持股輝達占比超過12%
18.8萬受益人注意,國泰00830擬分割10月30日起開放投票至11月16日;該檔為唯一追蹤美國費城半導體指數ETF,基金分割案進入受益人會議表決程序,11月19日召開受益人會議。國泰費城半導體(00830)本日收在82.60元、漲1.60元、漲幅達1.98%。國泰投信指出,00830受益人數已達18.8萬人,基金規模約748.7億元,此次分割計畫預估採取1拆5或1拆6的方式進行,實際分割倍數仍須依受益人會議決議及後續公告為準。若以1拆5為例,原本持有1張國泰00830的投資人,分割後將持有5張,原有資產總價值不會因分割本身而改變,基金追蹤指數及投資策略也維持不變。若成功分割,單張ETF投資金額可望降至約2萬元左右,可望讓投資人以較小的資金單位增減持有部位,也有助於提升市場交易的參與度與流動性。國泰00830追蹤美國費城半導體指數,精選在美國掛牌、市值最大的30檔全球半導體上中下游龍頭企業,策略聚焦布局最具代表性的半導體產業領導者。截至10月19日,前五大持股包括輝達12.04%、博通9.22%、美光7.71%、超微4.67%及邁威爾4.57%,涵蓋AI運算晶片、記憶體及高速資料傳輸等領域。
法股債、歐元齊跌!投資人憂法國動盪恐引發「主權債務危機」
法國正陷入政治動盪、社會抗爭與財政壓力交織的多重危機。隨著數十萬民眾走上街頭抗議政府施政、公共服務品質與生活成本問題,法國金融市場也在10月19日承受沉重賣壓,政府公債殖利率持續攀升;巴黎股市重挫、歐元同步走弱,市場對法國財政能否恢復穩定的疑慮迅速升高。投資人尤其擔心,法國若無法提出可信的財政整頓方案,政治僵局可能進一步演變成主權債務危機。據美國財經媒體《CNBC》的報導,法國10年期公債殖利率19日單日上升逾10個基點,逼近數十年來的最高水準;2年期與30年期公債殖利率也分別上升6個基點與8個基點。法國基準借款成本來到2002年以來的最高水準,意味著投資人要求政府提供更高的報酬,才願意承擔法國債務風險。外匯市場方面,歐元兌美元下跌0.15%,兌英鎊下跌0.1%;巴黎股市CAC 40指數則在午後交易時段下跌1.7%,反映政治與財政風險正同步侵蝕市場信心。法國股市近年來的表現也已明顯落後其他歐洲主要市場。值得注意的是,法國上市企業的營收僅約15%來自國內市場,顯示股市疲弱並非單純由國內消費環境所造成,而是投資人對政治穩定性、政府財政及未來經濟政策的疑慮持續升高。其中,銀行股受到的衝擊尤其明顯,因為公債殖利率攀升與主權風險升高,可能影響金融機構的融資條件、資產評價與整體市場信心。衡量法國與德國政府借款風險差距的重要指標「OAT-Bund spread」(法國10年期國債與德國10年期國債之間的收益率差距),目前已升至2010年代初期歐洲主權債務危機以來的最高水準。這項指標反映投資人借錢給法國政府時,相較於信用風險被視為較低的德國政府,要求額外取得多少殖利率。利差持續擴大,意味著市場認為法國的財政與政治風險正在增加。更值得警惕的是,法國公債殖利率目前甚至高於曾經的「歐豬五國」(PIIGS)成員義大利與希臘。公債殖利率上升不只會增加政府融資成本,也可能波及企業與一般民眾。當市場要求更高的風險溢酬,企業籌資成本便可能隨之上升,投資活動與經濟成長也可能受到抑制。另一方面,投資人擔心法國政府為了改善財政狀況,未來將被迫提高稅負、削減支出或加強監管,進一步壓縮企業獲利空間。法國股市本身還面臨產業結構上的挑戰,當地市場高度集中於奢侈品企業,而這些品牌近期正受到中國高端消費支出低迷的衝擊,使法股更難抵禦政治與財政風險帶來的壓力。對此,加拿大皇家銀行藍灣資產管理公司(RBC BlueBay Asset Management)市場策略主管貝爾(Mike Bell)接受《CNBC》節目訪問時指出,對正在評估是否投資法國公債的國際投資人而言,當前的政治環境顯然不是有利條件。他形容,法國目前的情況就像是「不是債券市場發生暴動,就是民眾上街暴動,或者兩者同時發生」。海外投資人持有法國政府債務的比重,也讓市場對政治與財政風險更加敏感。數據顯示,外國投資人持有法國債務的比率,已從2022年初的約48%升至2026年初的近60%。這代表法國公債市場愈來愈仰賴海外資金。一旦國際市場進入避險模式,外國投資人可能更迅速地降低法國債券部位,進而放大殖利率波動與市場震盪。貝爾認為,法國必須重新整頓財政,退休制度改革更是無法迴避的議題。他指出,法國退休年齡為62歲,但一般人的平均壽命已達84歲,政府需要重新檢視退休制度的財務可持續性。相較之下,英國目前的退休年齡為68歲。然而,法國民眾在政府甚至尚未正式討論相關改革之前,就已經出現大規模抗議,顯示提高退休年齡等措施一旦進入實際政策階段,恐怕將引發更激烈的社會反彈。在貝爾看來,這種局面也凸顯法國的治理能力正受到考驗。政府確實需要做出艱難決策,但政治環境卻讓改革難以推進。當市場要求法國控制債務、降低赤字時,政府必須同時面對選民對削減福利、提高稅負及延後退休的反對聲浪。這使財政整頓不只是經濟問題,更成為牽涉政治合法性與社會穩定的重大挑戰。法國目前面臨的另1項關鍵風險,是2027年總統大選與預算協商的不確定性。極右翼政治人物勒朋(Marine Le Pen)在多項民調中領先,使投資人更加關注法國未來的經濟與財政政策是否可能出現重大轉向。另一方面,總理勒科爾努(Sébastien Lecornu)領導的少數派政府,正試圖推動仍在協商中的2027年預算案,但預算談判愈來愈困難。法國近年已有勒科爾努的2名前任總理因政治與預算問題下台,顯示政府在國會尋求支持、推動財政政策的空間相當有限。市場最擔心的是,法國可能陷入難以擺脫的債務螺旋。當經濟成長疲弱、財政赤字占國內生產毛額(GDP)的比率持續居高不下時,投資人會要求更高的公債殖利率;殖利率上升又會增加政府支付利息的負擔,使財政赤字進一步擴大,最後迫使政府以更高成本借款。若這種循環持續惡化,法國不僅將面臨更大的財政壓力,也可能因市場信心下滑而被迫採取更嚴厲的緊縮措施。高盛集團(Goldman Sachs)資深歐洲股票策略師貝爾(Sharon Bell)指出,若法國不採取具有實質影響的措施,就很難讓預算赤字下降。她認為,法國企業可能面臨更高稅負,整體稅收也可能增加,因為財政整頓基本上只有2條路可走:削減政府支出,或增加稅收。然而,這2種選項都可能引發政治與社會反彈。貝爾也提到,民調表現強勢的勒朋曾承諾,在她執政期間維持「平衡預算規則」(Golden Budget),但目前並未詳細說明要如何實現這項目標。市場因此仍對法國的財政整頓能力抱持疑慮。她認為,法德公債利差無法收斂的重要原因之一,就是投資人不相信法國能真正降低財政赤字,並持續落實必要的財政改革。不過,市場對法國公債的需求並未完全消失。信用評等機構KBRA主權評等資深總監伊根(Ken Egan)指出,上週的法國公債標售結果顯示,市場仍存在相當穩健的基本需求。當時整體市場氣氛確實更加偏向避險,但法國承受的壓力明顯高於其他市場。至於歐洲央行是否會出手穩定法國債券市場,高盛集團的貝爾認為,目前的市場狀況尚未嚴重到需要緊急干預。歐洲央行並不希望動用「傳導保護工具」(Transmission Protection Instrument,TPI)等政策機制,但如果公債利差擴大到足以干擾市場流動性,央行仍可能選擇啟動相關工具,以防止金融市場出現更廣泛的失序。然而,歐洲央行若決定介入,勢必面臨政治敏感性極高的難題。這類措施可能要求法國在更長時間內推動更嚴格的財政改革,情況類似歐債危機期間希臘、葡萄牙與愛爾蘭等國所經歷的改革歷程。貝爾指出,市場壓力有時確實能迫使政府採取行動,而法國今年的情況正反映了這種現象。貝爾也進一步警告,法國面臨的主權債務危機風險並非假設性情境,而是非常真實的威脅。他認為,法國最終仍必須整頓財政,但真正必要的改革措施可能在選舉中不受歡迎,讓政治人物難以取得足夠支持。如果政府沒有在選舉中取得明確的政治授權,卻在執政後直接推動大幅改革,社會抗爭甚至街頭暴動都可能接踵而至。他也預測,下一任法國總統無論由誰當選,未來都可能與歐洲央行爆發激烈衝突。歐洲央行不太可能在法國未遵守歐盟「超額赤字程序」(Excessive Deficit Procedure)的情況下提供協助。按照相關規定,成員國的一般政府財政赤字不得超過GDP的3%,但法國目前的赤字比率約為5%,與歐盟標準仍有明顯差距。法國央行行長穆蘭(Emmanuel Moulin)上週接受《CNBC》訪問時,也將法國公債殖利率上升歸因於政治不確定性。不過,他表示,法國仍有機會在2029年將財政赤字降至GDP的3%,這也是法國政府設定的目標。
台股當沖降稅恐喊卡?優惠2027年底到期 金管會曝政策決定時間
台股現股當沖證券交易稅減半優惠,將於2027年12月31日屆滿,未來是否繼續延長,成為市場關注焦點。金管會主委彭金隆19日赴立法院財政委員會備詢時表示,對於當沖降稅政策的後續安排,目前尚未做出最終決定,預計2027年2月至3月舉辦公聽會,蒐集各界意見後再研議具體方案。立法院財政委員會19日邀請彭金隆率領所屬機關首長進行業務報告。國民黨立委林德福質詢時,關切現行當沖證交稅減半措施即將在明年底到期,詢問主管機關是否考慮再度展延,以及後續政策規劃。現行當沖降稅優惠自2017年4月28日正式實施,將適用交易的證券交易稅率由千分之3調降至千分之1.5,藉此降低投資人的交易成本。這項措施上路後歷經多次展延,政府於2024年決定再延長3年,因此現行優惠期限將持續至2027年12月31日。由於當沖交易與台股成交量及市場流動性密切相關,政策是否調整,也受到證券市場及投資人關注。林德福在質詢時提及,台股散戶比重約占53%,其中當沖交易的自然人比例達54.36%,凸顯個人投資人在市場交易結構中的重要性。針對當沖降稅存廢問題,彭金隆指出,過去立法院已經多次討論相關政策,財政委員會也曾提出不同建議。各界對於稅率優惠是否延續並沒有一致看法,支持與反對意見同時存在,因此政策調整必須經過充分討論。彭金隆說明,部分意見認為當沖降稅應繼續實施,以維持市場交易動能;另有看法主張採取漸進式調整,讓優惠逐步落日,也有人提出應加入其他配套機制,在交易活絡與風險管理之間取得平衡。對於不同政策方向,彭金隆表示,將依循既有立法及政策研議程序,規劃在2027年2月至3月召開公聽會,廣泛聽取各界意見,作為後續評估的重要參考,再據此提出具體政策方案。除了當沖稅率議題,近期台股震盪也引起市場對主管機關可能採取穩定措施的關注。金管會認為目前市場交易秩序仍屬理性正常,因此暫無實施限空令、禁空等人為干預措施的規劃,現階段仍以尊重市場機制為主要原則。
通膨+AI融資雙重衝擊!IMF示警:多國公債殖利率恐「無序飆升」
國際貨幣基金組織(IMF)今(13日)警告,通膨升溫、全球公共債務攀升,以及人工智慧企業大量舉債,可能導致多國的政府公債殖利率「無序飆升」,並加劇金融市場風險。由於西亞衝突推高能源成本,加上各國央行為抑制再度升溫的通膨,市場預期貨幣政策將進一步緊縮,多個已開發經濟體的政府公債殖利率已攀升至數十年來的高點。據美國財經媒體《CNBC》報導,IMF在今日發布的《全球金融穩定報告》(Global Financial Stability Report)中示警,主權債券風險可能進一步惡化,並指出政府公債殖利率可能「無序飆升」。這份報告發布的時間點配合本週在泰國曼谷舉行的IMF與世界銀行(WB)年度會議。此次會議吸引超過1.8萬名代表與會,共同討論全球經濟與金融體系的現況。報告指出,龐大的債務負擔與債務再融資風險,使債券市場「更容易受到頻繁發生的財政與通膨衝擊」。IMF上週也曾警告,全球公共債務已接近第二次世界大戰以來的最高水準,且按照目前的趨勢,全球公共債務占國內生產毛額(GDP)的比率很快就會突破100%。IMF在報告中分析,考量到主權債券市場在全球金融體系中的根本性重要地位,一旦市場出現劇烈波動,可能造成嚴重後果。公債殖利率若大幅攀升,將因折現率提高而壓低資產價值,其中也包括與人工智慧相關的資產,同時侵蝕作為抵押品的政府公債價值。IMF也指出,人工智慧企業的借款規模正呈指數級成長,這些企業在爭取投資人資金時,正與主權債券形成競爭,成為債券市場額外的壓力來源。報告指出,自2024年以來,大型雲端運算服務商(hyperscalers)在全球投資級債券發行總額中的占比,已從不到1%上升至10%。隨著全球人工智慧基礎設施建設持續擴張,科技巨頭紛紛投入巨額資金,包括Alphabet Inc.旗下的谷歌(Google)、Meta Platforms、大型雲端運算服務商,以及人工智慧研究機構,今年都透過舉債籌集數千億美元資金。對此,全球投資管理機構「品浩」(Pacific Investment Management Company,PIMCO)非傳統策略投資長塞德納(Marc Seidner)表示,與人工智慧相關的債券發行規模已經相當龐大,其中許多債券的到期年限較長,因此足以與政府公債競爭投資人的資金。即使這類債券目前看來並非推升公債殖利率的主要因素,其影響仍不容忽視。IMF還警告,避險基金持有美國公債的比重不斷增加,使市場更容易受到「失序平倉」的衝擊。儘管部分槓桿基差交易(leveraged basis trades)已經解除,且目前尚未對短期借貸市場造成明顯壓力,但市場上仍存在大量槓桿部位,也因此成為IMF關注的風險。IMF援引美國聯準會(Fed)的數據指出,避險基金持有美國公債的比重,已從2022年的約4%,上升至2025年的約9%,而且這些持倉主要透過高度套利化的交易策略建立。IMF金融監理與監管部門副處長費雷拉(Caio Ferreira)表示,當局擔憂的原因,在於避險基金的槓桿程度不斷提高,而且不同基金持有的交易部位愈來愈重疊。換言之,多家基金可能同時持有相同或相似的交易部位,一旦市場參與者集體解除這些部位,衝擊就可能被進一步放大。不過,IMF也指出,部分主要市場的流動性目前仍維持穩定。美國、歐洲與英國的債券市場流動性表現尚可,但日本是例外。自日本結束殖利率曲線控制政策(YCC)以來,隨著殖利率波動加劇,日本政府公債市場的流動性「持續惡化」。IMF呼籲各國債務管理機構延長政府債務的到期期限,並警告,如果大規模以短期借款取代長期債務,再融資風險可能進一步升高。除了政府公債市場面臨的壓力,IMF也對人工智慧企業之間日益複雜的「循環融資」交易網路發出警告。報告指出,自2023年以來,已有14筆公開披露的交易,由大型雲端運算服務商帶頭,向財務實力較弱的人工智慧企業投入約3,000億美元股權資金,並搭配6,500億美元債務融資。作為交換,這些投資人取得總額達1.4兆美元的「未來營收承諾」,內容包括採購相關服務或晶片的訂單。IMF貨幣與資本市場部門助理主任Jason Wu今在記者會上表示,這些交易之所以與過去的融資安排有所不同,關鍵就在於企業對未來營收所作出的承諾,而這也形成了資金與收入彼此循環的結構,「與過去的交易相比,這類安排有些不尋常的地方,在於企業對未來營收作出的承諾,因此形成了循環性。」如果人工智慧的商業化進展不如預期,相關損失可能同時爆發。Jason Wu警告:「如果市場開始質疑人工智慧能否成功變現,股權投資的價值就會縮水,相關債務可能難以償還,而未來的營收承諾也可能無法實現。」他將這種情況形容為「三重打擊」(triple whammy),意指股權價值下跌、債務償付能力惡化,以及預期收入無法兌現,可能同時發生。報告指出,如此龐大的融資規模與營收承諾,集中在少數幾家人工智慧企業身上。由於資金與風險高度集中,Jason Wu認為,市場上有些公司與關鍵節點特別容易受到衝擊,「如果這些企業或相關關鍵節點出現某種問題,這種循環性結構就可能對市場構成風險。」
半數出局?東證指數大洗牌 分析師:有利大型藍籌股
日本交易所集團(JPX)公布東證股價指數(Topix)史上最大規模成分股重組,Topix成分股將由8月底約的1636檔,兩年內降至約986檔,較現有股數接近腰斬。這已經是Topix改革的第二階段,第一階段於2025年1月已把成分股由約2200檔壓至約1700檔,第二階段現有公司須滿足年度換手率等流動性要求,並進入自由流通市值前97%。新納入者須進前96%。此舉導致被動資金大規模調整,備受全球關注。大和證券首席量化橋本淳一上月預估,約166兆日元(1.1兆美元)的被動型基金追蹤Topix。瑞銀預估,約155兆日元(1兆美元),JPX則統計約有160兆日元。同日,JPX也宣布調高日本記憶體大廠鎧俠自由流通股占東證指數權重,從15%分兩階段提高到50%。鎧俠自由流通股將隨大股東脫售持股而擴增;根據6月公布的全年財報,東芝、貝恩資本等十大股東的持股比重已從89%降至53%。而被列入剔除名單者面臨指數基金分期減持,新納入如日本麥當勞、東映動畫、叫車平台GO等可獲被動買盤與主動基金關注。瑞銀日股分析師小林千紗指出,被剔除公司佔家數約三分之一,佔Topix總市值不到3%,對指數表現與整體流動性的直接衝擊有限。結構上,JPX新規更重視自由流通市值,有利三菱、豐田、軟銀等大型藍籌股。高盛分析師Bruce Kirk認為,AI相關大型股指數影響力會再升,東海東京分析師三道翔太則稱小型股剔出風險持續、大盤趨勢可能加強。
4檔股票今起遭處置!創意6天飆33%入列 全改2分鐘撮合
台股4檔個股自今(29)日起同步進入處置,包括創意(3443)、華星光(4979)、科嶠(4542)及精材(3374)。根據證交所、櫃買中心公告,4檔處置期間及交易方式完全一致,均自9月29日起至10月5日止,期間改採每2分鐘撮合一次,其中台股股價第3高的IC設計公司創意,近期股價短線漲勢猛烈,也成為此次處置名單的市場焦點。●創意(3443)根據公告資料,創意最近6個營業日累積收盤價漲幅達33.59%,且最近6個營業日起迄兩個營業日的收盤價價差高達2025元,因此遭列入處置。創意處置期間自9月29日起至10月5日止,交易方式改採每2分鐘撮合一次。由於此次並非採取更長時間的分盤撮合,對交易流動性的衝擊相對有限,不過投資人仍須留意處置期間交易方式改變。●華星光(4979)光通訊股華星光此次也進入處置名單。公告指出,華星光當日本益比達92.14倍,股價淨值比為18.06倍,股價淨值比達所屬產業類別的2.47倍,加上當日週轉率達6.22%,因此遭列入處置。華星光處置期間同樣自9月29日起至10月5日止,期間採每2分鐘撮合一次。●科嶠(4542)科嶠則有多項指標達到處置標準。根據公告,科嶠最近6個營業日累積最後成交價漲幅達27.17%,最近6個營業日起迄兩個營業日的最後成交價價差達49.5元,當日週轉率則達7.38%。另外,科嶠本益比高達150.46倍,股價淨值比為12.04倍,並達所屬產業類別股價淨值比的3.11倍。此次處置期間自9月29日至10月5日,採每2分鐘撮合一次。●精材(3374)精材當日本益比為70.49倍,股價淨值比達12.36倍,是所屬產業類別股價淨值比的2.39倍,當日週轉率則達5.43%,因此同樣被列入處置。精材自9月29日起至10月5日進入處置,期間交易方式改採每2分鐘撮合一次。
五萬點時代1/台股第四季威不可擋 法人喊出年底目標55000點
CTWANT綜合各家證券投顧與投信的最新分析,2026年第四季台股呈現「多頭可用之兵充沛、機會與風險並存」的高檔震盪格局;隨著大盤攻上48000點歷史新高,法人機構對第四季的預期目標普遍樂觀,部分券商甚至高喊年底目標直指55000點。台新ETF基金經理人沈建宏表示,雖然9月 FOMC 正式宣告升息,利率區間從 3.50%~3.75% 上調至 3.75%~4.00%,但前波加權指數大幅回檔已提前反映聯準會升息的利空,籌碼進行適度沈澱。另在基本面上,美國8月PMI創逾四年新高,顯示企業動能加速,緩和市場對經濟放緩的疑慮,並支撐企業獲利前景。台股大盤5萬點早已不是夢,震盪來回居高不下。(圖/翻攝自Yahoo股市) 此外,在最重要的AI產業展望上,沈建宏認為,AI晶片龍頭輝達不僅第二季財報驚豔,更釋出2028年相當強勁的業績指引,罕見地給出如此長期展望,反映AI能見度持續拉長,需求強度也不減,為AI產業基本面挹注強心針,再配合美國後市期中選舉完成,政策面確立,台股第四季漲升行情樂觀,有機會再挑戰新高。進一步觀察投顧投信認同的三大核心趨勢,首先AI產業由「單一權值」擴散至「多元化」;法人指出,第四季推升指數的力量將不再只集中在台積電;雖然台積電高階製程依然是底層核心,但多頭「可用之兵還很多」,技術材料轉移,資金逐步聚焦於先進材料、特用化學品、先進封裝及矽光子族群。 再看「高價股與權值股接棒」,信驊、奇鋐等高價股維持強勢,金融股如富邦金、國泰金等大型權值股也逐步在電子逆風時發揮資金避風港及作帳效益。 非電子族群的重電、生技、金融業,點狀開花;以重電綠能產業來看,因應台灣電力吃緊,AI資料中心自2026年起陸續併網,重電設備等個股能見度極高。 生技產業邁入實質取證與獲利兌現期,例如藥華藥等即是獲利績效也表現在股價成長。年底投信作帳部分,第四季中小型股進入年底作帳旺季,主動式與被動式ETF持續帶來穩定定時定額資金流入。 多家投信投顧專家提醒要聚焦2027獲利能見度,資金市場逐步開始反映在2027年的企業獲利預期;由於先前二、三線個股漲多動能不足,多建議第四季初期必須採取個股至上原則,優先布局具有「實質業績支撐」的贏家。 第四季台股雖然基本面強勁,但外圍市場劇烈震盪,不可掉以輕心;而在地緣政治與油價通膨部分,美伊戰事雖有望趨緩,但中東原油產能若未完全恢復,仍可能引發通膨疑慮並推升美債殖利率,進而壓抑科技股高估值。外資動向、海外關稅等海外政策不確定性變化,都將牽動台韓科技股的短期流動性。沈建宏指出,就投資類型分析,2027年指數報酬可能不會像2026年一樣飆漲,投資風格將由Beta(與市場連動)轉向Alpha(超額報酬),市場將更挑企業獲利品質,因此布局台股中小主動式ETF將更具投資優勢。在類股操作上,看好AI供應鏈受惠如材料升級、電力革新、新設計等;光通訊供應鏈;關鍵零組件;半導體上游材料與設備;美國設廠受惠股;漲價族群如被動元件、電源IC、矽晶圓;高股息殖利率族群等。
美債殖利率飆升至金融海嘯前高點!專家示警:恐拖累整體消費與經濟
美國國債殖利率在美東時間23日大幅飆升,其中10年期美債殖利率一度升至5.125%,創下自2007年7月全球金融危機前夕以來的近19年新高。市場分析指出,此次殖利率突然走高有多項原因,包括美國經濟活動調查結果遠優於預期;聯準會(Fed)理事巴爾(Michael Barr)釋出鷹派訊號;美國財政部(U.S. Treasury)5年期國債標售遭遇疲弱需求,以及油價持續維持高檔等。對此專家也示警,高利率將提高房貸、信用卡與企業融資成本,尤其衝擊消費者及中小企業;銀行與儲蓄者雖可獲得部分利益,但美國整體的經濟成長仍可能面臨不小壓力。據美國財經媒體《CNBC》的報導,美國國債殖利率持續攀升,不僅對美國政府及規模達40兆美元的國債構成壓力,也可能進一步推高整體借貸成本,從房屋貸款戶到信用卡使用者都可能受到衝擊。美國政府的債務融資成本23日大幅飆升,背後是多項因素共同作用,包括最新報告顯示通膨壓力升高、市場對聯準會10月升息的預期急遽增加,以及5年期國債標售結果顯示市場對美國國債的需求疲弱。此外,超大規模雲端運算業者(hyperscaler)近期大量發行債券,也被視為加劇市場壓力的因素之一。美國國債殖利率也因此出現近1年半以來最大的升幅。上一次出現如此大幅度的變動,可追溯至2025年4月,當時美國總統川普(Donald Trump)首次宣布對美國貿易夥伴實施所謂「對等關稅」(reciprocal tariffs)。值得注意的是,美國財政部長貝森特(Scott Bessent)近期推動的市場流動性措施,目前仍未產生明顯效果。儘管財政部加強回購較長天期國債的措施,試圖改善市場流動性,殖利率依然持續大幅攀升。作為房貸及其他長期借貸的重要基準,10年期美國國債殖利率一度升至5.125%,創下全球金融危機前以來未見的水準。與此同時,通常對聯準會利率預期最為敏感的2年期國債殖利率,也上升超過13個基點,突破4.9%。市場交易員目前認為,聯準會很可能在上週升息後,於10月再次升息。1個基點相當於0.01%,而國債殖利率與債券價格則呈反向變動,也就是債券價格下跌時,殖利率通常會上升。這類殖利率變化通常意味著借貸利率進一步升高,並可能從美國經濟最重要的環節之一,也就是消費者端,造成更直接的衝擊。消費者占美國整體經濟活動近70%,同時持有的總債務規模接近19兆美元。全球最大的貿易信用保險與信用管理領導品牌「安聯貿易」(Allianz Trade)北美區資深經濟學家諾斯(Dan North)表示,儲蓄者確實可以從銀行存款利率逐步上升中獲益,但這些好處很可能不足以抵銷他們在其他領域面臨的成本增加。諾斯指出,消費者是美國經濟最重要的一環,儘管他們的儲蓄利率會從「非常微小的收益」升至「稍微大一點的微小收益」,但這目前還不足以對消費者提供太大幫助;另一方面,升高的利率卻會嚴重打擊房市,並影響個人消費貸款、信用卡等各類借貸。根據「美國聯邦存款保險公司」(Federal Deposit Insurance Corporation,FDIC)的數據,目前一般儲蓄帳戶的利率約為0.37%。自聯準會在2025年底連續3次降息,每次降息幅度為25個基點後,普通儲蓄帳戶利率一直呈現溫和下滑趨勢。然而,房貸利率走勢完全不同,而且可能繼續上升。根據專門提供房地產市場最新動態的權威資訊平台「Mortgage News Daily」的資料,目前一般30年期房貸利率已達7.26%,僅過去幾週便上升超過0.25%,過去1年更累計上升近1%。信用卡利率過去幾年相對穩定,但如果目前的市場趨勢持續,目前水準不太可能長期維持。當聯準會升息時,相關影響會直接傳導至最優惠利率(prime rate)。這項利率是浮動利率信用貸款的重要基準,而在聯準會上週升息25個基點後,最優惠利率目前已升至7%。綜合來看,上述因素將使消費者借貸的成本提高,也可能降低他們申請貸款及使用信用額度的意願,進而削弱支撐美國經濟活動的重要消費動能。美國經濟規模目前約達32兆美元,而消費者借貸及信用活動是其中的重要組成部分。諾斯表示,當聯準會提高聯邦基金利率時,短期利率以及整條殖利率曲線上的利率都會隨之上升。如果升息使某些人更難購買汽車,那麼汽車需求就會下降,汽車產業對工人的需求也會隨之減少,最終使整體經濟放緩。這是基本的經濟學原理,但利率政策對實體經濟的傳導大致就是如此。不過,利率上升並非完全沒有正面影響。除了儲蓄者可能獲得較高存款利息之外,銀行業也可能從高利率環境中受益。銀行的商業模式涉及多項因素,在利率較高的時期,其中部分因素可能轉為有利,包括銀行向借款人收取的利率、存放款利差,以及銀行持有現金時取得更高報酬的機會。然而,即使是銀行股,23日大多數仍然下跌。原因在於,美國國債殖利率大幅攀升可能抑制貸款需求與整體經濟活動,而目前美國經濟的其他面向原本仍維持穩健表現。亞特蘭大聯邦準備銀行(Federal Reserve Bank of Atlanta)目前追蹤的數據顯示,2026年第3季美國國內生產毛額(GDP)年化成長率達5.1%,這也是可能促使市場要求更高國債殖利率的因素之一。然而,如果殖利率長期維持高檔,反而可能對上述經濟成長前景構成威脅。諾斯表示,中小型企業可能承受最嚴重的衝擊,因為這些企業取得借貸資金的能力相對有限。當信貸供應減少時,企業取得融資就會更加困難,而高利率環境可能進一步放大這項問題。

台股進到壓力區 該如何進場?財經作家看00952買入有訂單、有獲利企業 總報酬飆近8成
隨著台股在 AI 與半導體強勁帶動下,走勢凌厲,但市場情緒也從「擔心錯過行情」轉變成「害怕追高受傷害」。財經作家「雨果的投資理財生活觀」指出,AI長期趨勢仍有基本面支撐,但在指數高檔、個股分化加劇下,與其猜進場點,不如從基本面與量化條件挑選AI股,當中,00952凱基台灣AI 50提供另一種參與台灣AI供應鏈的方式。雨果表示,台股今年在AI與半導體帶動下走出強勁行情,指數位置愈來愈高,市場心態也開始改變,從擔心錯過行情,逐漸轉成擔心現在追進去會不會太晚。另一方面,美國最新就業數據優於市場預期,美債殖利率也跟著上升,市場重新評估聯準會後續政策,這表示AI基本面與總體經濟變數可能同時影響行情,高檔震盪或許會比前段行情更加明顯。不過從基本面來看,AI需求仍有實際數據支持,經濟部公布2026年7月外銷訂單達979.4億美元,年增61.9%,1至7月累計也成長52.5%,台灣科技供應鏈的訂單動能仍相當明顯。其中,資訊通信產品外銷訂單年增89.5%,電子產品也增加71.7%,AI伺服器、高階記憶體與高速光通訊仍是主要推力,AI行情逐漸從市場想像,進入營收與訂單能不能實際落地的階段。但對投資人來說,如果想要投資AI產業,除了台積電以外,還有哪些選擇呢?雨果分享,00952凱基台灣AI 50提供另一種參與AI的方式,它追蹤臺灣優選AI 50指數,先從台灣上市櫃公司尋找AI相關產業鏈,再經過流動性、市值與多項財務條件篩選。因此,它涵蓋的範圍沒有只停留在晶圓製造,AI伺服器、ODM、電源、運算硬體與半導體供應鏈都有機會納入,讓投資人可以一次參與較完整的台灣AI硬體產業鏈。他進一步表示,選股過程還會排除財務品質、下行風險與股利品質未達標準的企業,最後再用股息殖利率、股價動能與企業價值成長3項指標評分,從中選出50家公司。這個設計的特色,在於題材之外再加入一些基本面與量化條件,當AI從全面上漲進入個股分化,有訂單、有獲利、財務狀況較穩定的公司,或許會比單純具有AI概念的公司更容易受到資金關注。00952另一項特色,是持股相對分散。截至9月9日,最大持股聯電6.09%、光寶科5.86%、緯穎4.77%,英業達、緯創、技嘉、鴻海、和碩與廣達也都在前十大。雨果指出,這種配置降低單一大型權值股對整體績效的影響,AI產業輪動時,行情可能從晶圓製造轉向伺服器,再延伸至電源、網通、散熱與零組件,投資人比較不需要一直猜下一個領漲族群。近期NVIDIA新一代Vera Rubin平台,也讓台灣供應鏈受到更多關注。NVIDIA公布的量產夥伴包括鴻海、技嘉、英業達、和碩、QCT、緯創與緯穎,多家公司也是00952的重要持股。依9月初持股計算,這些Vera Rubin系統製造夥伴合計權重接近3成,讓AI投資範圍從晶片延伸至伺服器實際生產與出貨,較能掌握不同環節的資本支出機會。尤其,AI科技成長投資者通常比較重視產業未來幾年的成長空間,短期股價波動反而未必是最主要考量。這類投資人真正需要觀察的,可能是AI資本支出能否持續轉成訂單、營收與企業獲利。如果認為AI仍處於長期基礎建設擴張階段,00952的價值在於不用把資金押在單一公司。當伺服器、網通、電源或零組件輪流受惠,50檔成分股的方式可以分散個別企業判斷錯誤的風險。另一種情況,是前一波科技股修正時曾經受傷,現在看到AI重新上漲,心裡仍然想參與,卻對追高特別敏感,這類投資人面對最大的問題,通常不是看不看好AI,而是不知道什麼價格才算安全。但市場很少提供一個人人看得出來的完美買點,等到所有疑慮消失,價格可能已經更高,若一次投入會造成太大心理壓力,有人可能透過分批配置,讓進場決策從猜高低點,轉成管理投入速度。至於績效,證交所資料顯示,截至9月9日,00952近1年的含息報酬約77.04%,反映AI行情帶來的成長力相當明顯,但年化波動率也有31.65%,顯示高成長題材同樣伴隨不小波動。所以,雨果認為,00952比較適合被理解成一檔集中參與台灣AI供應鏈的成長型ETF,透過50檔持股與多因子篩選降低單一公司的影響,卻沒有消除科技產業本身的高波動風險。AI到底還能成長多久沒有人能精準預測,投資人仍需觀察企業訂單、獲利與資本支出是否持續跟上股價。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。◎本文內容已獲雨果的投資理財生活觀貼文授權。
半年大賺 52% 買「00952」獲利翻倍!少女投資學揭強勢霸榜關鍵
AI行情持續發燒,ETF怎麼挑才能跟上供應鏈成長?財經理財創作者「少女投資學」分享,朋友投資被稱為「AI版0050」的00952凱基台灣AI 50,上市以來股價成長90.44%,2026年3月4日至9月4日期間,報酬率更達52.76%,表現相當亮眼。少女投資學表示,00952追蹤特選臺灣上市上櫃FactSet優選AI 50指數,瞄準AI供應鏈,AI營收占比大於30%,並經過市值、流動性、財務品質、下行風險等評估,最後以殖利率、動能、企業成長精選出50檔股票投資,因此被網友稱為AI版0050。她認為,這檔很適合抓住AI趨勢,也很適合長期投資ETF。受惠於全球強勁的AI基礎建設與晶片需求,00952 上市以來股價成長達 90.44%,近半年成長更顯著,在2026年3月4日至2026年9月4日期間報酬率達到 52.76%,對比同期的 0056(+46.79%)、0050(+42.72%)與 0052(+40.14%),展現出強勁的爆發力。在持股布局上,少女投資學指出,00952的特色就是不只台積電加大型權值股,而是持有上市櫃公司,涵蓋AI伺服器、ODM、電源、運算硬體、半導體供應鏈等相關公司,讓投資人一次參與到受惠AI發展的公司成長。其中,輝達Vera Rubin合作夥伴都在裡面,包含鴻海、技嘉、英業達、和碩、廣達子公司雲達、緯創以及緯穎,以上幾家公司都在00952目前的前十大持股裡面,相關權重占比將近三成,讓00952不只是參與AI晶片成長,更能掌握新一代AI伺服器的供應鏈需求。不過她也提到,前陣子大跌,自己原本不太敢買進,但她認為00952的特色之一,就是不是單純買進AI熱門股,而是經過層層把關,找到真正有基本面支撐的好公司。畢竟經過今年8月的大跌,已經告別沾到AI就會漲的全面飆漲時代,接下來看的是企業是否有真正的實力、投資是否能真的轉換成營收。在選股機制上,00952鎖定AI產業營收占比大於30%的上市櫃公司,同時考量營運效率、下行風險及配息紀錄,每年兩次換股,5月換股重股息,11月換股拼股價。少女投資學強調,00952不是沾到AI就納入,也不是單純AI概念股大集合,而是還會考量財務品質、下行風險與股利品質,找到真正值得投資的個股。至於市場常拿00952與0052富邦科技比較,她指出兩者前十大持股其實差異蠻大,00952持股較分散,0052則集中在台積電,若看近半年績效,00952為52.76%、0052為40.14%。她認為如果投資人本身看好 AI 長期發展,這支ETF很值得放進觀察名單,不用自己一檔一檔研究 AI 股票,直接一次參與 AI 供應鏈不同公司的成長。最後她也提醒,過去報酬不代表未來表現,AI類股波動也可能比較大,投資前仍要評估自己的風險承受度。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。◎本文內容已獲少女投資學貼文授權。
資金嚴格檢視企業獲利!009816強制鎖定「純益為正」龍頭 半年成長近60%
台股近期高檔震盪,但ETF投資熱度仍未減,近期投資情緒悄然從「怕錯過行情」轉變為「害怕追高受傷」。台灣首檔主打「不配息、收益自動再投入」的凱基台灣 TOP50(009816)迅速成為資金避風港,上市短短半年多時間,資產規模逼近2,000億大關,受益人數更突破 91.2 萬人,從新兵黑馬快速躍升為市場高度關注的大型台股ETF。儘管台股AI與半導體題材持續發酵,指數站上4萬7千點大關,但市場仍有美聯準會政策變數、高估值壓力等因素干擾,因此,資金開始轉向嚴格檢視企業獲利與現金流。市場並非要撤離台股,而是需要更均衡且穩健的參與方式。009816 憑藉四大不可取代的核心優勢,精準承接看好台股中長期前景、同時希望降低單一權值股集中風險的投資需求。首先是大型獲利龍頭的硬核底氣。009816 從具備流動性的上市公司中,不僅挑選市值前 50 大企業,更強制加入「近一年稅後純益為正」的獲利篩選門檻,告別過去僅追捧熱門題材的盲目操作,確保每一筆資金都由實際獲利充沛的大型龍頭企業所支撐。其次是降低單一權值股過度集中的風險,009816 透過設定單一成分股權重上限,降低了傳統純市值加權商品淨值過度受單一龍頭暴漲暴跌主導的情況,讓整體投資組合的獲利結構更加均衡。此外,009816 具備提前卡位換股的時間窗口優勢。其將季度審核時間訂於每年 2、5、8、11 月,比市場常見的臺灣 50 調整月份早了大約一個月。當 009816 提前布局晉升的潛力股後,隨後可銜接兆元級被動資金的接力抬轎,創造額外的資本利得空間。除了選股機制,009816 核心特色在於採取『不配息』設計。成分股所收到的現金股利不直接發放給投資人,而是留存在基金資產中,持續參與後續投資。根據2026年半年報,009816成立至6月底已累計取得逾5.25億元現金股利收入,淨值成長於55%,讓不配息策略有實際財務數字支撐。從資產規模與受益人數快速成長,到市場對大型獲利與複利投資策略的關注升溫,「不配息」ETF的崛起,也反映出台灣ETF市場正在從單純追求配息,逐步走向多元化。對投資人而言,未來選擇ETF的關鍵,除了「配多少」之外,也可能開始思考「收益要不要留在市場裡繼續滾」。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。
繼荷蘭公務員退休基金減持後 挪威主權基金擬大砍800億美元美債
全球最大主權財富基金「挪威主權基金」(Government Pension Fund of Norway)擬大幅調整債券投資策略,將政府債券權重從70%降至50%,其中美國國債比重將由34.1%降至21.9%,可能減持近800億美元美債,並增加美國非政府債務、日本政府債券等配置,以分散風險並改善報酬率。即使美元整體曝險僅小幅下降,這項規模龐大的資產配置轉向仍可能對全球債券市場產生影響。據《路透社》報導,上述提議公布於本週發布的1封信函中,該國央行「挪威銀行」(Norges Bank)的獨立資產管理部門「挪威央行投資管理公司」(Norges Bank Investment Management,NBIM)在信函中建議,將其基準債券指數中政府債券的權重從70%降至50%,其中目前持有規模最大的美國國債,將成為減碼幅度最大的標的。據《路透社》計算,截至6月底,該基金目前持有約2,150億美元的美債,按照這項提議,將削減近800億美元的持有部位。對此,挪威銀行總裁巴赫(Ida Wolden Bache)與NBIM執行長唐根(Nicolai Tangen)在信函中寫道:「我們建議將債券指數中的政府債券子指數比重從70%降至50%。50%的政府債券占比將足以滿足流動性需求,包括金融市場出現動盪的時期。」該基金也在另1封信函中提議,可以考慮增加對非上市資產的投資,部分原因是其股票投資組合的集中風險正在升高。這項風險主要受到少數美國科技公司股價大幅上漲的推動。按照目前的投資授權,該基金可以持有非上市房地產及再生能源資產,但與其他可比的主權財富基金相比,其非上市投資占比仍然較低。NBIM也說明,債券指數最大的調整將是增加對非政府債務的投資,包括抵押貸款擔保證券,以提高投資組合的多元化程度,並增加對風險溢價的曝險。其發言人補充,整體美元曝險仍將維持在約50%的水準,「改變的是美元市場內部的配置組合:降低美國政府債務,並相應增加美國抵押貸款以及與政府相關的債券。」根據信函,在這項提案下,債券指數中的美國政府債券權重將從34.1%降至21.9%;歐元區債務的配置較為溫和地從16.8%降至14.1%。日本政府債券的配置比重則從4.6%提高至7.4%;英國的配置維持在4.2%不變。該基金表示,這些調整將使其基準指數的配置更貼近整體市場的權重。儘管美國國債的曝險將下降,但提案中的美國非政府債務配置將從16.2%大幅提高至27.6%,這意味著整體債券指數中美元的權重只會小幅下降,從52.9%降至52.5%。值得注意的是,《路透社》此前報導也提到,歐洲規模最大的退休基金、荷蘭公務員退休基金(ABP)今年第1季降低了自身持有的美債價值。報導補充,各國政府的債券市場近期持續承受壓力,隨著通膨升溫以及政府債務水準攀升令投資人感到不安,長期借貸成本大幅上升。其中挪威主權基金是全球規模最大的主權財富基金,平均持有全球所有上市公司約1.5%的股份。由於資產規模龐大,其投資組合決策可能影響更廣泛的市場資金流向。不過,即使決定削減債券持有部位,最快也要等到2027年數個月後才可能開始執行。這封包含基金改革提案的信函,是針對挪威財政部就該主權財富基金債券投資策略提出的問題,所作出的回覆。NBIM指出,該部門將等待財政部回應,任何投資組合調整都會逐步進行,以限制對市場的影響及交易成本。這些提案將成為明年1月向財政部提出建議的一部分。挪威央行投資管理公司發言人表示,相關內容將在明年春季的年度白皮書程序中進行討論,之後由財政部向國會提出最終建議,國會接著將舉行聽證會。
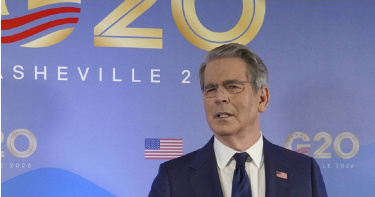
美日財經高層釋放訊號!市場押注日銀升息機率高達98% 日圓兌美元升破157
在美日財經高層密集會談,以及兩國官員釋放支持日圓的訊號後,投資人押注日本銀行9月升息機率高達98%。日圓3日也因此大幅反彈,兌美元匯率1個月來首次升破157大關。與此同時,日本10年期國債殖利率亦回落至3%以下,脫離30多年來的高點。據《日本時報》報導,3日的匯市並未出現明確的干預跡象。部分交易員指出,日圓此次的走勢尚未顯示日本當局正在支撐匯市,更可能只是受到「匯率檢查」(rate check,央行或財務省等致電主要外匯交易商,詢問當前的買賣報價與市場流動性的行為)的影響,投資人有時會將此視為當局即將進場干預的訊號。此前,美國財政部長貝森特(Scott Bessent)和日本銀行總裁植田和男,在8月31日及9月1日於美國北卡羅萊納州(North Carolina)出席20國集團(G20)財長及央行總裁會議,而兩人也在前一天舉行會晤。根據美國財政部的聲明,貝森特在會中「強烈支持日本採取果斷的市場及貨幣措施,以因應日圓大幅被低估的問題」。貝森特9月1日還在1場記者會上表示,日本透過前首相安倍晉三所推動的寬鬆貨幣政策「安倍經濟學」(Abenomics)已取得一些成效,但日本現在應該「停止再通膨」。日本財務大臣片山皋月則回應,當年實施安倍經濟學時,日本正面臨通貨緊縮,利率也處於非常低的水準,「自那時以來,經濟情勢已發生變化,因此提出不同的對策是很自然的事。」美日財經高層的言論也引發市場反應。截至3日上午,投資人已押注日本銀行在9月17日及18日召開政策會議時升息的機率高達98%。當天下午稍晚,日圓一度升至156.3日圓兌1美元,相較之下,前1個交易日約為160.3日圓兌1美元。日本10年期政府公債殖利率3日也降至2.97%,低於前1個交易日的3.02%水準。報導補充,7月底,日本與美國曾罕見聯手進場支撐日圓,日本單方面在這次行動中就支出了約1,000億美元。這次的行動一度將日圓兌美元匯率從約163.9日圓推升至約155日圓,但日圓的大部分漲幅僅在1個月內便被抹去。至少有1家銀行近日表示,除非日本政府或央行發表足以阻止日圓跌勢的言論,或採取強而有力的行動,否則日圓兌美元匯率正走在邁向164日圓的道路上。