


漲跌互見
」 美股 台積電 台股 聯準會 AI
升息效應1/利空出盡基本面掛帥 半導體AI供應鏈外溢表現浮現
在美、日央行同步升息1碼對台股加權指數與半導體AI供應鏈帶來了「利空出盡、基本面掛帥」的強勁連動效應;雖然台股在政策揭牌後,外資單日狂買 869.94億元(創史上第5大買超)帶動加權指數飆漲892.75點重返47,000 點大關,但中長期資金的結構已產生變化。美國聯準會(Fed)與日本央行(BOJ)於2026年9月中旬相繼宣布升息1碼(Fed將基準利率上調至3.75%至4.0%,BOJ將政策利率調升至1.25%),加上適逢美股「四巫日」結算與季底再平衡,美股四大指數收盤呈現漲跌互見,科技股尾盤獲買盤拉升。在美、日央行走向緩步升息及高利率維持更久的預期下,資金近期在七大科技巨頭內部出現明顯分化,不再全面同步大漲。輝達(NVDA)受惠於強勁AI算力與基礎建設需求支撐小漲 1.34%;Meta(META)盤後或特定收盤段顯現韌性,但部分結算日見短線分歧,整體表現持穩偏強,上漲2.43%。Alphabet / Google(GOOGL)逆勢走高,數位廣告與AI應用貨幣化進展順利。亞馬遜(AMZN)逆勢收高,雲端資本支出與市占維持穩健。蘋果(AAPL)受大盤類股輪動與高評價壓力牽制走弱小跌。微軟(MSFT)同步走弱,投資人對龐大AI資本支出回收期保持謹慎;特斯拉(TSLA)震盪整理,隨整體高本益比成長股面臨美債殖利率重返5%的評價檢驗。美股科技股近期盤整,持續連動台股波動。(圖/新華社)美、日央行定調此時升息是源於「經濟需求強勁與資本支出支撐」,並非經濟衰退。加上輝達執行長黃仁勳公開表態「明年 AI 晶片銷量將成長一倍」,消除了高利率壓抑科技股的疑慮。進而觀察到權值股底氣足,台積電(2330)單日大漲35元收2,460元,直接貢獻大盤逾270點;資金正由無實質獲利的「題材股」,加速集中至具備實質現金流、訂單能見度極高的AI 基礎建設龍頭(如台積電、先進封裝及光通訊族群)。市場資金雖回補記憶體、IC設計與矽光子,但高估值、高負債、仰賴融資的新創科技股,接下來在本益比評價上將面臨較大考驗。
台股本周站回48K? 專家曝「一原因」短線這樣做
台股明(21)日開盤有望延續多頭氣勢,美股18日除了半導體外,其他族群呈現明顯分歧,顯示資金並非全面追價,AI與晶片股買氣仍在,有望成為台股開盤的重要支撐。美股主要指數漲跌互見,道瓊工業指數下跌0.18%,但那斯達克指數上漲0.40%、費城半導體指數大漲2.78%。台指期夜盤小跌23點,台積電期貨漲1元、ADR上漲1.02%。法人表示,台股開盤同時擁有費半大漲、法人前一日大買等正面條件,不過加權指數單日已暴漲892點、成交值突破兆元,美債殖利率逼近5%、油價仍站在百美元以上,短線追高風險同步升高。富邦投顧董事長陳奕光表示,台股加權指數45K已成新地板價,惟要攻占48218歷史高點,目前的量能仍遠不及當時的1.6兆元,短線仍將在45K至48K間來回震盪。統一投顧董事長黎方國表示,台股反彈比預期強,然以過去經驗,升息都是大利空,不排除指數在短線急拉後,仍有拉回可能,指數落在42000至48000點之間,短線仍以買黑賣紅、區間操作為宜。
7兆美元期權到期 美股遇「四巫日」資金解封
華爾街股市18日迎來「四巫日」,約有7兆美元名目價值的金融衍生品集中到期,相當於整體市場約四分之一。美股在油價回落與美債收益率下降下反彈,科技股領漲。根據Citadel Securities統計,本次包括標普500指數月選擇權、指數期貨、個股選擇權等衍生性商品同時到期,規模為歷來第二大,其中約60%在開盤時完成結算或展期。市場在選擇權到期後可能更容易受到股票買賣資金流向影響,價格波動也可能因此放大。美股四大指數漲跌互見,費半大漲近3%,道瓊則下跌近百點,周線更創下3月以來最大跌幅。分析師指出,目前人工智慧(AI)類股試圖撐住股市,但其他類股卻面臨下跌壓力,油價走勢與利率持續對股市形成壓抑。市場出現一波明顯反彈,上方湧現賣壓形成套牢賣壓。」此外,美國10年期公債殖利率再度逼近5%,顯示長端利率受到的壓力已超出一般貨幣政策週期的影響。加上市場同時評估聯準會(Fed)後續升息前景,選擇權部位若集中退場,恐讓原本已缺乏明確方向的美股更加敏感。
美股迎四巫日震盪 AI股撐盤、台積電ADR上漲 1.02%
華爾街股市18日迎來規模罕見的「四巫日」,約有名目價值7兆美元的選擇權到期,推升成交量並加劇盤中波動,帶動人工智慧(AI)板塊的標普500指數與那斯達克指數小幅收高,費半指數高升近3%。美股主要指數表現,道瓊工業指數下跌0.18%,收至51682.64點;那斯達克指數上漲0.40%,收報26522.55點;S&P 500指數上漲0.17%,收在7650.50點;費城半導體指數上漲2.78%,收報11921.69點;NYSE FANG+指數上漲0.15%,收至18806.08點。科技七巨頭漲跌互見,Meta下跌2.43%,收在665.75美元;蘋果(Apple)下跌0.26%,收至336.13美元;Alphabet上漲0.64%,收報433.41美元;微軟(Microsoft)下跌0.80%,收至493.78美元。亞馬遜(Amazon)上漲1%,收在253.71美元;輝達(NVIDIA)上漲1.34%,收至222.27美元;特斯拉(Tesla)下跌0.53%,收報364.27美元。台股ADR全數收高,台積電ADR上漲 1.02%;日月光ADR強漲4.10%;聯電ADR上漲0.57%;中華電信ADR上漲0.39%。
SCFI指數連六漲 美線續揚、貨櫃三雄Q3獲利可期
最新一期上海集裝箱出口(SCFI)運價指數連六漲,指數上漲80.52點至3590.05點,周漲幅2.3%,北美線依舊表現強勁,美西線漲幅達4.4%;近洋線則以東南亞線漲勢最突出,周漲幅達12%。巴拿馬運河受到降雨不足加劇乾旱影響,該管理局日前宣布,9月起將限制每日船舶通行量,造成船舶載重的貨櫃數量減少,船舶供給不足,帶動運價不斷向上推升。根據最新一期出爐運價,遠東到美西運價每40呎櫃(FEU)突破7千美元,較前一期上漲302美元來到7242美元,周漲幅達4.4%;遠東到美東運價每FEU 較前一期上漲278美元達10324美元,周漲2.8%。遠東到歐洲運價每20呎櫃(TEU)較前一期下跌73美元達2643美元,周跌2.7%;遠東到地中海運價每TEU較前一期下跌115美元 至3442美元,周跌幅3.2%。台股部分,貨櫃三雄4日股價漲跌互見,長榮(2603)挫跌2.51%,終場收至233元;陽明(2609)小漲0.69%,收在58.2元;萬海(2615)下跌0.43%,收報115元。
美股漲跌互見!道瓊連5日大漲「再創歷史新高」
美股於美東時間5日收盤時漲跌互見,道瓊工業平均指數在亮眼企業財報及輝達(Nvidia)股價上漲帶動下,上漲0.49%,收在54,349.12點,創下歷史收盤新高,連續第5個交易日收紅。標普500指數則自盤中新高回落,在科技股走弱拖累下,下跌0.17%,收在7,723.55點,終結了連4天的漲勢。納斯達克綜合指數下跌0.83%,收在26,363.44點。費城半導體指數下跌1.40%,收12008.88點。台積電ADR下跌0.76%;台指期夜盤跌259點或0.58%、收在44278點。據美國財經媒體《CNBC》的報導,道瓊成分股輝達股價大漲超過3%,原因是特斯拉(Tesla)執行長馬斯克(Elon Musk)在太空探索技術公司(SpaceX)的財報電話會議中表示,輝達擁有「最好的人工智慧電腦」,因此SpaceX未來建置人工智慧運算基礎設施時,將只會採用輝達的處理器。然而,SpaceX股價仍重挫超過13%,原因是這家火箭公司自6月上市以來首次公布的季度財報顯示,第2季資本支出暴增6倍至184億美元,超過分析師預期,其中大部分支出都投入於人工智慧(AI)相關領域。晶片大廠超微半導體(AMD)以及「科技七巨頭」(Magnificent Seven)成員Alphabet也表現疲弱。超微股價下跌7%,因公司公布的經調整後獲利僅略高於華爾街預期。Alphabet則下跌4%,此前公司宣布將重組旗下AI部門,同時首席科學家狄恩(Jeff Dean)將在任職27年後離開公司。據悉,美股在前一個交易日收漲時,標普500指數首次站上7,700點,道瓊工業平均指數也同步創下歷史新高。對此,美國投資銀行與金融服務公司「貝雅資本」(Baird)投資策略師梅菲爾德(Ross Mayfield)表示:「市場的投資熱情似乎真的已全面回歸,而且來勢洶洶。」他補充,過去幾天市場出現如此大幅度的波動,「從歷史角度來看相當罕見」,尤其在4日時,美國3大股指創下自2025年4月以來最佳的連續4個交易日表現。市場對於西亞荷姆茲海峽(Strait of Hormuz)重新開放且美伊達成停戰協議的期望升高,也在本週持續提振股市表現。國際油價5日大致持穩,而4日的油價下跌,則是因為美國財政部長貝森特(Scott Bessent)稱,美國與伊朗可能即將達成重新開放荷姆茲海峽的協議。9月交割的西德州中級原油(WTI)期貨下跌0.73%,收每桶75.22美元;作為國際油價基準的10月交割布蘭特原油(Brent Crude)期貨則上漲0.11%,收每桶79.45美元。

晶片股拋售潮! 費半重挫4.5%、台積電ADR下跌2.93%
華爾街股市24日走勢互見,市場在下一批大型科技公司公布財報前,因擔憂人工智慧 (AI) 鉅額建設支出而拋售晶片股,費城半導體指數重挫4.5%。美股主要指數表現道瓊指數上漲0.46%,收報51947.25點;那斯達克指數下跌0.64%,收在24975.82點;標普500指數上漲0.05%,收至7411.98點;費城半導體指數下跌4.25%,收在11818.89點;NYSE FANG+指數下跌0.73%,收報16824.50點。科技七巨頭漲跌互見,Meta下跌1.80%,收至595.19美元;蘋果(Apple)上漲3.53%,收在333.02美元;Alphabet上漲0.65%,收報319.09美元;微軟(Microsoft)小漲0.031%,收至381.7美元。亞馬遜(Amazon)下挫0.66%,收在232.11美元;輝達(NVIDIA)下跌0.92%,收至206.84美元;特斯拉(Tesla)挫跌2.08%,收報313.03美元。台股ADR多數收低,台積電ADR下跌2.93%;日月光ADR下挫6.64%;聯電ADR下跌6.66%;中華電信ADR上漲0.92%。
SCFI指數拉回逾百點 搶運潮消退「貨櫃三雄」股價漲跌互見
最新一期上海集裝箱出口(SCFI)運價指數變盤,在運價指數連十漲之後,本周指數下跌142.04點,周跌4.27%,四大主要航線全數下跌。多家貨代業者表示,本周SCFI運價指數回落,主要反映前期美國提前拉貨的「搶運潮」逐步消退,加上全球貨櫃船運力供給增加,使主要航線現貨運價出現修正。根據最新一期出爐運價,遠東到美西運價每40呎櫃(FEU )較前一期下跌411美元至6219美元,周跌6.2%;遠東到美東運價每FEU 較前一期下跌162美元報8134美元,周跌2.%。其中遠東到歐洲運價每20呎櫃(TEU)較前一期下跌86美元達3332美元,周跌2.51%;遠東到地中海運價每TEU 較前一期下跌156美元至4561美元,周跌3.31%。貨櫃三雄9日股價方面漲跌互見,長榮(2603)下跌0.77%,終場收至194.5元;陽明(2609)挫跌1.34%,收在51.6元;萬海(2615)上漲1.26%,收報80.4元。
標普500逼歷史新高 美股回神、台股ADR多數走低
華爾街股市10日收高,標普500指數距歷史新高僅一步之遙,市場關注南韓記憶體大廠SK 海力士(SK hynix)於美國掛牌,上市首日狂飆12.7%,終場收在每股168美元。受SK海力士進軍美國影響,半導體類股普遍表現疲軟,美光科技(Micron)股價下跌近2%;邁威爾科技與英特爾跌幅超3%;iShares半導體 ETF(SOXX)同步走低約1%。美股主要指數表現,道瓊指數上漲149.60 點、0.29%,收至52637.01點;那斯達克指數上漲74.72點、0.29%,收在26281.61點;S&P 500指數上漲31.75點、0.42%,收報7575.39點;費城半導體指數上漲7.16點、0.055%,收在12967.16點;NYSE FANG+指數上漲59.09點、0.34%,收至17570.37點。科技七巨頭股價漲跌互見,Meta大漲5.97%,收至669.21美元;蘋果(Apple)小跌0.28%,收報315.32美元;Alphabet下跌0.48%,收在355.03美元;微軟(Microsoft)上漲0.19%,收報385.10美元。亞馬遜(Amazon)下跌0.69%,收在245.34美元;輝達(NVIDIA)勁揚4.03%,收至210.96美元;特斯拉(Tesla)小漲0.3%,收報407.76美元。台股ADR多數收低,台積電ADR下跌0.65%;日月光ADR挫跌1.36%;聯電ADR下挫2.09%;中華電信ADR下跌0.17%。
台股10日休市 主動式ETF漲跌互見 國泰00400A首次配息激勵成交出量
臺灣證券交易所表示,由於巴威颱風來襲,臺北市政府宣布全體公教機關停止上班,115年7月10日集中交易市場全日休市,當日應屆交割款券順延辦理。台股9日最高來到46,064.06點,最低45,352.41點,震盪712點,終盤收在45,354.61點、跌379.80點、跌幅0.83%、成交金額達9,461.22億元。台積電(2330) 收在2,415元、跌50元、跌幅2.03%。主動型ETF股價互異,成交出量,收漲的多檔,包括主動國泰動能高息(00400A)股價收在14.25元、漲0.08元、漲幅0.56%;該檔發布基金首次收益分配公告0.12元,除息交易日為7月9日,7月8日為最後買進日,股息預計於7月31日入帳,統計至8日盤後本周平均日成交量約8.7萬張;成分股包括電源龍頭大廠台達電、散熱巨擘奇鋐、國巨等。主動統一升級50(00403A)股價則收在10.48元、漲0.07元、漲幅0.67%。主動統一台股增長(00981A)收在29.95元、漲0.20元、漲幅0.67%。主動富邦台灣龍耀(00405A)收在8.77元、漲0.20元、漲幅2.33%。國泰ETF基金經理人梁恩溢指出, 台股大盤在結構上明顯集中於AI產業,加上近期的波動錯綜複雜,美國利率政策、地緣政治與AI估值擔憂時刻牽動台股走勢,使目前大盤短期表現較為敏感。不過,在AI伺服器、先進製程、CoWoS先進封裝等長線成長題材支撐下,企業獲利動能仍具韌性,預期台股回檔幅度相對有限,中長期仍維持偏多格局。梁恩溢分析,隨著AI重心從訓練走向推理,伺服器架構正逐步邁向CPU與GPU整合運算,輝達藉由Vera CPU加速切入處理器市場,不但成功拿下AI新創公司Perplexity訂單,反映市場對其AI平台策略的接受度持續提升,也可望帶動台積電先進製程接單動能延續。
竹科外溢效應發酵! 竹東房價年漲7.3%、新豐年增6%
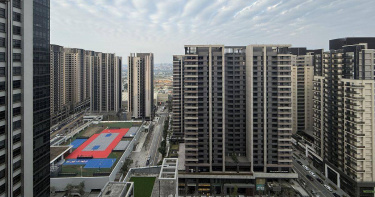
受惠於科技產業蓬勃發展與台積電效應帶動,新竹縣市向來是建商積極布局、購屋族高度關注的房市熱區。中信房屋彙整實價登錄資料,近一年新竹縣市主要行政區的平均房價表現漲跌互見,其中,竹東鎮平均房價由去年的每坪24.5萬元攀升至26.3萬元,年漲幅達7.3%,居各行政區之冠;新豐鄉則由每坪26.7萬元上升至28.3萬元,年增6%,表現同樣亮眼;新竹市平均房價由37.6萬元微幅上升至37.7萬元,年增0.3%;竹北市則由每坪48.6萬元小幅下修至48.3萬元,年減0.6%;湖口鄉,平均房價由每坪26.4萬元降至24.4萬元,跌幅達7.6%。中信房屋延平站前加盟店店長蘇世杰指出,在整體市場買氣趨於保守的情況下,竹東與新豐仍能交出逆勢上漲的成績,關鍵在於產業發展利多與人口外溢效應持續發酵。竹東鎮鄰近科學園區,近年隨著科技產業迅速發展、就業人口增加,再搭配竹科三期的建設規劃,區域房市能見度大幅提升,吸引不少自住與置產買盤進場卡位。而新豐鄉憑藉相對親民的房價優勢,以及便捷的交通條件,也是竹科新貴外溢需求的重要承接區,在穩定居住需求支撐下,房市表現自然不俗。蘇世杰進一步表示,新竹市與竹北市生活機能完善、商業活絡、剛性需求穩定,又有科技產業提供強勁支撐,因此即使市況降溫,但區域房價波動並不大,整體仍維持穩健格局。至於房價回落較明顯的湖口鄉,該區工業用地與工廠數量較多,且前往竹科仍有一段通勤距離,上下班時段容易出現塞車情況。過去幾年在資金潮與重劃區建設的帶動下,大量建商進駐推案,同步將湖口的房價拉抬至相對高點,不過,近兩年房市氛圍轉趨保守,市場交易量大幅下滑,區域行情也隨之進入盤整階段,今年市場上甚至還有個別建商主動降價的消息傳出。對於新竹房市的後市發展,中信房屋研展室副理莊思敏指出,從長期來看,新竹地區仍具備產業、人口與就業等基本面優勢,整體發展前景持續看好,房市交易量能有望保持穩健成長。尤其是竹東、新豐等二線地區,不僅房價基期相對較低,還能享有精華區人口外溢與產業擴張帶來的發展紅利,未來成長潛力相當值得購屋民眾留意。近一年新竹縣市主要行政區平均房價變化。(圖/中信房屋提供)榮耀回歸「全台最富里」! 居民年均459萬元殺進殺出「2年賺不到10%」! 竹科男痛悟:少賺比賠錢更苦澀竹北新案「單坪90萬」買氣佳! 網分析:終究流回房市
聯準會暗示今年可能升息!美股3大指數全面下跌
在美國聯準會(Fed)新任主席轉鷹,暗示今年可能升息後,美股3大指數全面下跌。道瓊工業平均指數雖然在盤中一度創下歷史新高,但最終下跌507.12點,跌幅0.98%。標普500指數下跌1.21%,納斯達克綜合指數下跌1.34%。不過費城半導體指數經歷多日下挫後回彈,上漲1.38%;台積電ADR也漲1.48%。另一方面,債券殖利率大幅上升,美國2年期公債殖利率一度升至4.22%的高點。據美國財經媒體《CNBC》報導,雖然美股3大指數稍早全跌,但美股期貨於美東時間17日晚間小幅走高,標普500指數期貨上漲0.2%,納斯達克100指數期貨上漲0.4%。與道瓊工業平均指數掛鉤的期貨上漲73點,漲幅略高於0.1%。亞太市場預計將呈現漲跌互見的開局。日本日經225指數有望上漲,其芝加哥期貨合約報70,825點,大阪期貨合約最新報69,980點,而該指數前一交易日收盤為69,902.25點。香港恆生指數期貨最新報24,200點,低於指數前一交易日24,312.16點的收盤水準。澳洲S&P/ASX 200指數期貨報8,909點,而現貨指數收於8,966.3點。報導補充,17日是Fed新主席沃什(Kevin Warsh)出任後,首次主持聯準會會議。Fed最終決定維持基準聯邦基金利率(Federal Funds Rate)在3.5%至3.75%的區間。而根據決策官員發布的「點陣圖」(dot plot)顯示,多位聯準會官員如今認為2026年利率可能上升。目前對2026年底利率的預測中位數為3.8%,高於3月預測時的3.4%,這意味著2026年可能至少出現1次升息。然而,使前景預測更加複雜的是,沃什決定不提交自己的利率預測。對此,卡森集團(Carson Group)首席總體經濟策略師瓦格斯(Sonu Varghese)表示:「聯準會維持利率不變,但更為鷹派的點陣圖破壞了市場氛圍。考量到通膨仍然偏高,這樣的立場可以理解,但決策委員會內部遠未形成共識,只有大約一半的官員仍預計今年稍晚會升息。」他進一步分析:「更重要的是,在通膨依然是問題且勞動市場逐漸穩定的情況下,目前的政策立場看起來仍然偏向寬鬆。」富瑞集團有限公司(Jefferies Group LLC)首席市場策略師澤沃斯(David Zervos)17日下午則在美國財經媒體節目中表示:「市場不喜歡體制更替。」
SCFI運價指數連6漲! 法人看好貨櫃三雄獲利升溫
最新一期上海出口集裝箱運價指數(SCFI)出爐,指數較前一期上漲154.75點,周漲6%,呈現連6升。四大主要航線全面走揚,其中遠東至美西線漲幅最大。貨代業者透露,美國政府對進口商品課徵10%臨時關稅將於7月24日到期,帶動亞洲出口商提前出貨搶運,推升運價持續上行,歐洲線面臨大船塞港、艙位緊繃等局面,支撐6月上半月調漲海運費、燃油附加費成功。根據最新報價顯示,遠東至美西每40呎櫃(FEU)較前一期上漲403美元,達4552美元,周漲9.7%;遠東至美東每FEU較前一期上漲408美元,達5741美元,周漲7.7%。遠東至歐洲每20呎櫃(TEU)較前一期上漲130美元,達2605美元,周漲5.3%;遠東至地中海每TEU較前一期上漲82美元,至3832美元,周漲2.2%。市場普遍看好貨櫃三雄即將公布的5月營收表現,其6日股價漲跌互見,長榮(2603)下跌1.69%,終場收至232元;陽明(2609)上漲2.44%,收在54.5元;萬海(2615)勁揚2.87%,收報86.1元。
美股大反攻連創2日新高 台積電ADR反跌0.65%
市場靜待美伊和平談判進展,華爾街股市22日強勁收高,道瓊工業指數連2升創歷史新高,標普500指數連續八周收紅,寫下自2023年以來最長週線連升紀錄。聯準會候任主席華許(Kevin Warsh)同日於白宮宣誓就職,正式展開四年主席任期。華許上任馬上面臨高通膨、高油價挑戰,華許表示,將推動「改革導向」的聯準會,擺脫僵化決策框架。美股主要指數表現,道瓊工業指數上漲0.58%,收報50579.70點;納斯達克指數上漲0.19%,收在26343.97點;S&P 500指數上漲0.37%,收至7473.47點;費城半導體指數上漲1.99%,收報12202.54點;NYSE FANG+指數下跌0.56%,收在17226.78點。科技七巨頭漲跌互見,Meta上漲0.47%,收至610.26美元;蘋果(Apple)上漲1.26%,收在308.82美元;Alphabet下跌1.21%,收報379.38美元;微軟(Microsoft)下跌0.12%,收在418.57美元。亞馬遜(Amazon)下跌0.80%,收至266.32美元;輝達(Nvidia)下跌1.90%,收在215.33美元;特斯拉(Tesla)勁揚1.95%,收報426.01美元。台股ADR跌多漲少。台積電ADR下跌0.65%;日月光ADR大漲6.65%;聯電ADR下跌0.71%;中華電信ADR下跌0.32%。
台股開低震盪 大盤跌百點、台積電下滑25元
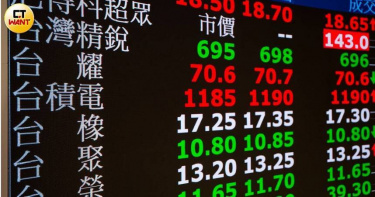
美股昨夜由科技股領跌,拖累台股19日開盤同步回檔,加權指數開低震盪、一度下探40,707點,一度直奔40,000點,隨後持續遊走在40890點附近。台積電跌25元,最低2215元,PCB族群反彈、記憶體族群下挫。分析師林漢偉表示,台股19日低檔震盪整理,外資空單回補減輕賣壓,權值股轉為個股表現為主,中小型股觀察主流輪動方向。台股今日月線附近震盪,觀察半導體權值股表現。永豐投顧指出,習川高峰會落幕後市場未見明確政策利多,加以美日長債殖利率持續走高、中東緊張情勢延續及國際油價彈升,多重因素交織,造成台股承壓。綜合研判,台股從高點回檔約5%,幅度不大,一般多頭市場首次出現大幅乖離都是等季線逐步接近,股價不會有大幅調整,投資人逢低可承接。美股18日漲跌互見,道瓊上漲159.95點,漲幅0.32%,收49,686點;標普指數下跌5.45點,跌幅0.07%,收7,403點;那斯達克指數下跌134.41點,跌幅0.51%, 收26,091點;費半指數下跌285.94點,跌幅2.47%,收11,303點;VIX指數下跌0.6點,跌幅3.31%,收17.82點;台積電ADR下跌8.4美元,跌幅2.08%,收 395.95美元。盤前市場聚焦荷姆茲海峽僵局,伊朗媒體釋出美方可能豁免制裁的消息一度帶動風險資產止跌,但因未獲美方證實,油價與股指期貨在供應疑慮下劇烈震盪,資金轉向能源與金融等價值板塊,反映通膨黏性與高利率憂慮。川普表示暫緩對伊朗攻擊並轉向談判,使油價漲幅收斂、10年期美債殖利率回落,美股尾盤反彈;然而投資人對伊朗局勢已趨麻痺,且持續獲利了結科技股,最終費半與那指仍收低,道瓊相對抗跌。群益投顧分析,近日全球市場重要議題連發,Google年度開發者大會將於19日登場、20日輝達公布財報、6月初COMPUTEX展登場;此外,MSCI調升台股權重、美國企業陸續公布今年第一季財報與對未來前景展望,整體市場仍偏樂觀。
川習會無焦點 美科技股下殺、台積電ADR下挫3.2%
美國總統川普與中國國家主席習近平會晤結束,缺乏重大突破。通膨疑慮推使國際油價飆漲、美債殖利率上升,華爾街股市15日重挫,科技類股遭獲利了結,三大美股指數全面收黑。Niles Investment Management創辦人Dan Niles示警,油價飆升已開始對金融市場造成長期壓力。他指出,過去12次經濟衰退中,有10次發生在油價大漲之後。若油價漲幅超50%並持續數季,市場必須開始擔憂經濟衰退風險。美股主要指數表現,道瓊工業指數下跌1.07%,收報49526.17點;納斯達克指數下挫1.54%,收在26225.145點;標普500指數下跌1.24%,收至7408.50點;費城半導體指數重挫4.02%,收在11588.46點;NYSE FANG+指數下跌1.72%,收報17247.43點。美股七大巨頭漲跌互見,Meta下跌0.68%,收在614.23美元;蘋果(Apple)上漲 0.68%,收至300.23美元;Alphabet下跌 1.07%,收報393.32美元;微軟(Microsoft)上揚3.05%,收在421.92美元。亞馬遜(Amazon)下跌 1.15%,收至264.14美元;輝達(NVIDIA)重挫4.42%,收在225.32美元;特斯拉(Tesla)下挫4.75%,收報425.19美元。台股ADR多數下跌,台積電ADR下跌3.2%;日月光ADR下跌4.09%;聯電ADR上漲0.41%;中華電信ADR下跌0.48%。
美股開趴!指數再創新高 「這兩家」記憶體大廠狂飆漲破15%
美國最新一期就業報告優於預期,華爾街股市8日開趴踢,四大指數全數收紅,標普、那指再創高。記憶體大廠美光(Micron)、晟碟(SanDisk)雙雙飆漲破15%,英特爾(Intel)狂飆13.96%。指數方面,道瓊工業指數上漲0.02%,收至49609.16點;標普500指數上漲0.84%,收在7398.93點;納斯達克指數上漲1.71%,收報26247.08點;費城半導體指數上漲5.51%,收至11775.50點。美國記憶體大廠美光8日飆漲15.52%,收在746.81美元,單週漲幅逾30%,自4月8日的波段低點起算,漲幅接近1000%。晟碟表現相當強勁,今年漲幅狂噴430%,8日股價勁揚16.6%,收至1562.34美元。美股七巨頭漲跌互見,蘋果(Apple)上漲2.05%,收在293.32美元;Meta下跌1.16%,收至609.63美元;微軟(Microsoft)挫跌1.38%,收報415.12美元;Alphabet 上漲0.44%,收在397.05美元。亞馬遜(Amazon)上漲0.56%,收在272.68美元;輝達(NVIDIA)上揚1.75%,收至215.2美元;特斯拉(Tesla)勁揚4.02%,收報428.35美元。台股ADR方面,台積電ADR下跌0.6%,收在411.68美元;鴻海ADR 上漲1.13%,收至16.18美元;日月光ADR 攀升2.67%,收報34.23美元;聯電ADR上揚1.72%,收至15.42美元;中華電信ADR 小漲1.04%,收在43.81美元。
美伊談判倒數 美股收盤漲跌互見、台積電ADR上揚1.4%
美伊談判登場前夕,美國3月通膨數據出爐,通膨率攀近兩年新高,華爾街股市10日漲跌分歧,道瓊工業指數盤中一度大跌329點,大型科技股普遍走高,提振費城半導體指數勁揚。美國與伊朗將於11日在巴基斯坦首都伊斯蘭馬巴德舉行會談,市場預期和談可順利展開,國際油價先升後跌。紐約期油一度上漲2.61%,收盤回落至1.33%,報96.57美元;布蘭特原油一度揚2.44%,收盤轉挫0.75%,報95.2美元。美國勞工統計局(BLS)公布美國3月消費者物價指數(CPI)月增0.9%,創下2022年6月以來最大增幅,年增3.3%,創2024年以來5月最快增速;扣除波動性較大食品和能源後,核心CPI月增0.2%、年增2.6%。美國密西根大學10日公布,4月消費者信心指數跌至47.6的歷史低點,也遜於3月觸及的3個月低點53.3,反映戰爭掀起通膨憂慮。未來一年通膨預期由3月的3.8%急升至4.8%,5至10年通膨預期亦由3月的3.2%增至3.4%。美股科技七巨頭方面,Meta上漲0.23%,收至629.86美元;蘋果(Apple)維持平盤,收在260.48美元;Alphabet下挫0.21%,收報315.82美元;微軟(Microsoft)下跌0.59%,收在370.87美元。亞馬遜(Amazon)揚升2.02%,收至238.38美元;輝達(NVIDIA)勁揚2.55%,收在188.63美元;特斯拉(Tesla)上漲0.98%,收報348.95美元。台股ADR多數上漲,台積電ADR上漲1.4%;日月光ADR小漲1.35%;聯電ADR攀升2.2%;中華電信ADR小跌0.75%。
SCFI運價翻紅美線領漲 貨櫃三雄漲跌互見
中東戰火持續影響市場供需,全球運價僅回檔一周再度翻紅,最新一期上海集裝箱出口(SCFI)運價指數上漲119.82點至1826.77點,周漲7.01%,其中美國線漲幅皆逾一成以上。貨代業者表示,逢季底、月底出貨增,加上燃油成本上揚,美國線現貨價回升。美國線年度合約談判進度偏慢,船公司持續推漲運價,並希望加速大型直客簽約。根據最新一期運價,遠東到美西運價每FEU(40呎櫃)較前一期上漲195美元,達2352美元,周漲14.5%;遠東到美東運價每FEU 較前一期上揚342美元至3.264美元,周漲11.7%。遠東到歐洲運價每TEU(20呎櫃)較前一期上漲67美元至1703美元,周漲4.09%;遠東到地中海運價每TEU 較前一期下跌20美元,為2764美元,周跌0.71%。貨櫃三雄27日股價普遍紅翻黑,長榮(2603)下跌0.98%,終場收至201元;陽明(2609)小跌0.38%,收在52.4元;萬海(2615)小漲0.8%,收報75.1元。
戰火掀油價飆升 美股承壓暴跌、台積電ADR逆勢漲
中東戰火情勢再度變化,投資人收回對其有望談判的樂觀情緒,加上油價飆漲引發市場賣壓出籠,華爾街股市27日收盤大跌,道瓊工業指數創下七個多月以來最低。根據伊朗國營媒體報導,荷姆茲海峽已關閉,任何試圖通過的行為都將受到嚴厲懲罰。基礎設施資本顧問公司創辦人兼執行長Jay Hatfield表示,投資人現在希望看到衝突得到真正解決,而不是聽到「或許」能得到解決。美股四大指數表現,道瓊指數下跌793.47點,收至45166.64點;納斯達克指數下跌459.72點,收在20948.36點;標普500指數下跌108.31點,收報6368.85點;費城半導體指數下跌128.20 點,收至7457.67點。科技七巨頭全數下跌,Meta重挫4.02%,收至525.72美元;蘋果(Apple)下跌1.62%,收在248.8美元;Alphabet下挫2.49%,收報273.76美元;微軟(Microsoft)挫跌2.51%,收在356.77美元。亞馬遜(Amazon)挫跌4.02%,收至167.52美元;輝達(NVIDIA)下跌2.17%,收在167.52美元;特斯拉(Tesla)挫跌2.76%,收報361.83美元。台股ADR漲跌互見,台積電ADR上漲0.19%;日月光ADR小漲0.33%;聯電ADR下跌1.66%;中華電信ADR挫跌1.1%。