


稅後淨利
」 台股 金控 股利 ETF 台積電
台新新光金已獲利692億年增近3倍 每股稅後淨利2.67元創新高
台新新光金控(2887)今年10月自結稅後淨利為50.3億元,累計稅後淨利為692.0億元,較去年同期成長141%,每股稅後淨利(EPS)為2.67元,創歷史新高。台新新光金本日股價收在40.70元、漲0.95元、漲幅達2.39%,成交量超過5.7萬張。台新銀行10月稅後淨利26.1億元;累計稅後淨利219.4億元,較去年同期增加24%,續創歷年同期新高,受惠於核心業務動能強勁,淨利差較去年同期增加,帶動淨利收及淨手收分別成長24%及23%成長。截至10月底逾放比為0.18%,備抵呆帳覆蓋率為683%,資產品質維持穩健。新光銀行10月稅後淨利6.0億元;累計稅後淨利81.5億元,較去年同期增加69%,續創歷年同期新高。累計淨手續費收入較去年同期成長24%,保險與基金等財富管理商品銷量動能強勁,帶動財管收益續創新高。新光人壽10月稅後淨利20.5億元;累計稅後淨利342.7億元。在CSM持續穩定釋放與經常性投資收益的雙重挹注下,營運績效維持穩健;另因應市場環境變化審慎調整投資部位,並適時實現資本利得,進一步優化資產配置與資金運用效率。保險業務動能仍維持強勁,1~10月FYP達1,123.1億,年成長29%。台新證券10月稅後淨利1.3億元;累計稅後淨利90.8億元(含元富證券今年1月1日~4月5日獲利),續創歷年同期新高,主係自營投資部位擴大,且證券市場指數上升、交易熱絡,致營業證券處分利益與經紀手續費收入增加。
永豐金前十月稅後淨利逾385億 每股盈餘2.61元
永豐金9日公布今(2026)年10月自結累計稅後淨利達385.31億元,較前一年度成長68%;前十月累計每股盈餘(EPS)為2.61元;年化股東權益報酬率達17.10%。永豐金控表示,獲利主要由核心子公司獲利創歷史新高的成果所驅動。永豐銀行連續第六年創獲利新高紀錄,稅後淨利達203.73億元(年增15%)。淨收益成長由利息淨收益及手續費淨收益的增長所帶動,年增長各為24%與10%。資產品質維持穩定,銀行逾放比率為0.24%。京城銀行稅後淨利為53.42億元。扣除一月份京城銀國際租賃處分利得2.88億元後,及可辦認無形資產攤銷費用後,對金控獲利貢獻則為46.45億元,其中利息淨收益、手續費淨收益與金融交易淨收益成長顯著。資產品質穩定,銀行逾放比率為0.14%。永豐金證券稅後淨利達120.15億元(年增124%),亦創下歷史同期新高,主要受惠於經紀與泛財管手續費淨收益成長,以及較高的資本利得。手續費淨收益年成長為110%。永豐金控10月份稅後淨利為17.56億元(月減49%),月度間的減降主因上個月有大筆承銷手續費淨收益,以及證券及創投子公司受資本市場波動影響,資本利得減少,另因各子公司因目前進行的現金增資案皆需認列員工認股費用,致使獲利相較上月減少。永豐銀行稅後淨利為14.00億元(月減19%),月度間的變動主因較高的提存費用與手續費淨收益減少,抵銷了較佳的金融交易淨收益。京城銀行稅後淨利為2.39億元(月減16%),月度間的減降主因本月金融交易淨收益減少,以及較高的營業費用。永豐金證券稅後淨利為3.70億元(月減74%),月度間的減少主因上個月有大筆承銷手續費淨收益,且資本利得的大幅減少。
台股1週狂跌3600點!證交所喊話「基本面仍穩健」 示警投資人1風險
台股近期劇烈震盪,今(5日)再度重挫1374.19點,本週累計跌幅已超過3600點。面對股市連日修正,證交所發布聲明指出,儘管國際股市波動加劇,台股相較美、韓、日及香港市場仍展現一定抗跌韌性,主要受惠於台灣經濟及上市公司基本面穩健,同時也提醒投資人留意融資等槓桿交易風險。證交所表示,以2026年各主要市場今年最高收盤指數與11月4日相比,台灣加權指數回落13.80%,跌幅低於美國費城半導體指數的29.83%、韓國KOSPI指數的37.64%,也小於日本日經225指數的14.06%及香港恆生指數的14.48%。此外,今年以來台股集中市場日均成交值接近1兆元,流動性仍相當充沛。證交所指出,台股表現與國內經濟及企業營運息息相關。今年第3季經濟成長率概估達14.36%,前三季累計成長14.22%,創半世紀以來同期新高。9月出口金額達872.2億美元,年增60.9%,外銷訂單也達1142.1億美元,雙雙刷新歷史紀錄。經濟成長預測也持續獲得上修,主計總處、央行及國際貨幣基金(IMF)分別預估今年經濟成長率為11.05%、11.48%及10.7%。企業營運方面,9月全體上市公司營收達6兆3402億元,年增43.69%;前三季累計營收46兆9593億元,年增38.61%,上半年稅後淨利更達3兆4377億元,年增136.7%。此外,國發會公布9月景氣對策信號連續第10個月亮出紅燈,創歷史最長紀錄。隨著全球科技業持續擴大AI基礎建設,台灣半導體及相關供應鏈仍可望受惠,為市場帶來中長期成長動能。針對近期波動,證交所表示,將持續監控國際政經情勢及市場交易狀況,並督促上市公司即時揭露重大資訊。此外,已推出「台股儀表板」,整合上市櫃公司營收、券商授信、融資及擔保維持率等資訊,協助投資人掌握市場變化。證交所最後提醒,台灣經濟及企業基本面仍具支撐,但短期股市難免受到國際情勢影響,投資人應審慎評估自身風險承受能力,避免過度使用融資等槓桿工具,回歸企業基本面理性判斷。
耕興Q3獲利成長2成 受惠FCC監管新制上路積極擴廠
高階檢測領導廠商耕興(6146)4日董事會通過今年第三季財報,受惠AI筆電、北美企業級商用AP檢測等業務躍進,單季每股稅後盈餘(EPS)3.07元,年增21.34%。今年第三季高階檢測訂單需求大幅提升產出時數,加上美國聯邦通信委員會(FCC)10月29日投票通過Non-MRA國家地區監管新制,耕興在台檢測業務將迎來大量轉單。耕興表示,FCC於10/29投票通過的Non-MRA國家地區實驗室監管新制確定強制執行,將帶動原當地執行之FCC案件大量訂單轉單效應。訂單來源主要來自北美一線大廠,其次是大陸品牌廠及ODM廠的客戶群。因應龐大檢測商機,公司決定加速在台擴建新廠計畫。新廠將導入支援5G-A、pre-6G、NR-NTN與Wi-Fi 8檢測設備,鎖定高階路由器、高階手機、AI筆電、AI眼鏡等實體AI終端裝置檢測需求。第一期預計於年底前逐步投產,第二期擴產亦積極規劃中,預計增加10%~20%測試產能。耕興也透露,2027年將透過大陸子公司浩興之在地服務,接收大量當地客戶的報價與接單,進行美規預測試項目,同時無縫接軌將樣品快速轉往MRA地區的耕興合規場地,執行高效FCC法規檢測認證作業,有效協助Non-MRA地區客戶縮短終端產品至美國上市前的驗證時程。耕興指出,歐盟《網路韌性法案》(CRA)將於2027年底全面實施,強制所有有線與無線聯網產品符合資安規範。因應國際大廠提前一年導入新規,耕興憑藉在行動通訊與高階網通客戶群高佔比優勢,優先與品牌大廠及代工廠展開首波CRA軟體設計輔導對接。公司將CRA前期設計輔導與後端資安檢測納入一站式服務,並推出24小時AI自動化Q&A平台,加速客戶設計導入。耕興董事會通過第三季歸屬於母公司稅後淨利3.13億元,合併毛利率47%,EPS 3.07元,年增21.34%;累計前三季歸屬於母公司稅後淨利稅後淨利11.57億元,EPS 9.12元,年增15.15%,ROE 達23.41%。另,耕興今日同步公告2026年10月合併營收為新台幣4.12億元,較去年同期增加9.38%;累計2026年1至10月合併營收為新台幣40.94億元,較去年同期增加9.64%。
頂新魏家新局2/魏應交入股台灣地標 兩大盤算曝光
估砸近百億元重返台北101,卻無法取得經營主導權,頂新二董魏應交為何仍願意出手?攤開101成績單,去年購物中心以約240億元業績登上全台百貨單店店王,公司稅後淨利達28.43億元,今年通過每股配息1.74元,若未來維持相同水準,以成美創投擬承接的股數計算,年度現金股利約4.42億元。對魏應交來說,這棟曾經的賠錢貨,如今將成為每年穩定貢獻數億元現金的印鈔機。10月27日,台北101股權轉讓消息曝光,台灣伊藤忠投資申報,擬將持有的約17.274%股權全數轉讓給成美創投。魏應交辦公室隨後表明,將以財務投資人角色參與,支持並尊重泛公股主導的經營團隊,這次買進股份,並不以取得經營主導權為前提。相關消息讓外界再度想起2009年魏家首次大舉入股101的往事,當時這棟高樓仍在虧損,魏家卻陸續買進約37%股權,由魏應交出任副董事長兼總經理,親自參與經營。17年後再度出手,投資標的相同,公司的獲利能力與魏應交的角色,卻已大不相同。當年虧損仍敢買 魏家估算每坪45萬元回頭看魏家第一次投資101,背後其實經過一番計算。根據2009年的媒體報導,魏家事前做過評估,將取得成本換算,估計每坪約45萬元,與當時信義計畫區精華房地產每坪動輒一、兩百萬元相比,認為價格具有吸引力。另一項盤算來自商辦租金,當時魏家認為,台北商辦租金約只有上海的三分之一,仍有上漲空間,加上101辦公室尚有空置,只要出租率與租金逐步提高,就有機會改善收益,因此,眼前的虧損沒有讓他們卻步,取得成本與租金成長潛力,才是決定買進的考量。這筆投資還有財務之外的意義,對在中國靠方便麵打出天下的魏家而言,成為當時世界第一高樓的股東,不只有衣錦還鄉的意味,也能將頂新與台灣地標連結,後來這筆投資,因而成為魏家回台布局的重要象徵。從虧損到店王 三門生意撐起獲利如今魏應交再次出手,101已是另一番面貌。去年購物中心業績約240億元,首度登上全台百貨單店業績王寶座,頂級珠寶、腕表與高端會員消費,是支撐商場表現的重要來源。再進一步攤開財報,101去年營業收入為66.36億元,其中專櫃收入約24.90億元、租賃收入約23.95億元,兩者規模接近,當年魏家看好的商辦收租,如今已是重要收入來源,與樓下精品商場共同支撐營運,去年新簽約租金較信義區商辦市場平均行情高出23.5%,全年出租坪數及租金收入也創下新高。觀景台則將地標人氣轉為門票收益,去年來客數超過150萬人次,門票收入約7.72億元,與商場、辦公租賃形成三大收入來源,公司去年稅後淨利由前一年的25.67億元增至28.43億元,每股盈餘達1.93元,今年6月股東會也通過每股配息1.74元。按今年配息試算 年度股利約4.42億元魏應交這次透過成美創投,擬承接伊藤忠持有的2億5,393萬486股,若以今年每股現金股利1.74元作為計算基準,這批股份對應的年度股利約4.42億元。儘管這是以既有配息水準試算,實際股利仍須視未來獲利與配息決議而定,但對長期投資者而言,101已有的獲利與配息紀錄,提供了穩定現金流的期待。再看買進成本,今年宏泰集團以每股38.72元取得101股權,若以相同價格搭配每股1.74元股利估算,現金殖利率約4.49%,以去年每股盈餘1.93元計算,本益比約20倍。對以財務投資人身分回歸的魏應交而言,101位於信義區核心地段,既有商場與辦公室租賃收入,也有不動產長期增值的想像,即使不掌握經營主導權,仍能透過持股分享收益。台北101未來股權結構。(AI製圖)昔日經營舞台縮減 重返101別具意義隨著伊藤忠釋股,台北101的股權結構也將改變,成美創投若完成承接約17.274%持股,將成為最大單一股東,泛公股則仍掌握經營主導權。對曾親自參與101經營的魏應交而言,這次回歸,除了看上獲利與配息,也與他多年來在台灣的事業布局密切相關。過去魏家四兄弟分工,魏應交負責拓展台灣地產、電信等投資,101與台灣之星都是他站上第一線的指標事業,不過,油品事件後,魏家陸續調整台灣布局,2018年出售101持股,台灣之星也在2023年併入台灣大哥大,隨著這些事業出售或整併,魏應交過去親自參與經營的舞台也跟著縮減。因此,相隔8年再度買進101,對魏應交別具意義。當年他代表家族出任副董事長兼總經理,如今則透過自己的投資公司買股,並表明以財務投資人身分參與,即使不再直接掌舵,這筆估近百億元的投資,仍讓他再次成為台灣商界關注的焦點。頂新魏家新局1/估砸近百億重返台北101 揭魏應交買股內幕頂新魏家新局3/從同進同出到各自布局 買101讓魏家分家露端倪?頂新魏家新局4/大房兄弟接掌康師傅 揭魏家第三代接班布局
煉油利差題材加持! 台塑化16日反攻飆漲停
受惠前三季獲利攀揚,台塑化(6505)16日盤中飆漲停,收至122.5元,成交量49184張。台塑化每股稅後純益(EPS)7.08元,居集團獲利亞軍,加上油價利差延續高檔態勢,帶動股價持續上攻。根據路透社16日報導,布蘭特原油期貨上漲3.56%,收報每桶約105.21美元;西德州中級原油(WTI)上揚3.95%,收至每桶約101.84美元。雖然盤中油價小幅回落,受地緣政治與能源供應不確定性影響,國際原油市場仍維持高檔震盪。台塑化第三季合併營收2436.54億元,季增33.2%;營業利益320.82億元,季增40.2%;自結稅後淨利約262.89億元,季增26.5%,每股純益(EPS)2.76元,創歷年單季獲利新高;前三季EPS 7.08元,大幅優於市場預期。台塑化獲利改善除了煉油價差擴大,產能利用率同時回升。根據該公司資料顯示,第三季原油煉製量達4529.9萬桶;產品銷售量則達4832.3萬桶。公司指出,由於第三季中東原油到貨較前一季恢復穩定,煉油廠產能利用率回升至91.2%,帶動煉油事業營業額季增35%。展望後市,受惠於全球煉廠進入秋季歲修期,加上中東與俄羅斯部分煉油設施受戰事影響,全球柴油與汽油等成品油供給偏緊,亞洲煉油利差維持歷史高檔,法人看好第四季汽柴油價差表現。
亞昕姚連地嘆建商利潤「毛三到四」還不如 「這原因」央行鬆綁有難度
央行第3季理監事會議即將於17日召開,市場關注房市信用管制是否鬆綁。亞昕(5213)總裁姚連地今(14)日表示,央行目前已看到信用管制成效,銀行不動產放款集中度已從高峰近38%降至34%左右,不過,在選舉氛圍及平抑房價的政策考量下,他認為政策方向較可能是不再加碼,「但全面解禁仍有一段距離。」他更直言,目前已是「讓(利)到不能讓了!」利潤比代工業還少。姚連地指出,今年房市大環境仍難以樂觀,市場不會全面回暖,建商操作也將更加兩極化。北部在剛性買盤支撐下,市場表現相對平穩;中部市場則維持中等去化速度;南部包括嘉義、台南及高雄,受到政策管制影響較大,銷售速度明顯放緩。目前市場上仍能順利去化的建案,主要具備三項條件,包括地段條件佳、產品定位精準,以及建商願意讓利。其中,25至35坪的中小坪數產品,較符合目前自住型買方需求,銷售表現相對穩定。姚連地形容,目前市場呈現「好的案子順順賣,地點不好的就慢慢賣」的局面,房市並非全面停滯,而是回歸個案表現。不過,在高房價、信用管制及營造成本上升的多重壓力下,建商讓利空間也已相當有限。姚連地表示,目前建案毛利率扣除營造及管銷成本後,稅後淨利率約剩12%;由於房地產開發從購地、規劃、興建到交屋,往往需要6至7年,換算平均每年年化利潤約僅2%,比「毛三到四」的代工產業利潤水準還少,目前已是「讓(利)到不能讓了!」他指出,部分中小型建商因自有資金不足或融資受限,已選擇暫緩推案、轉型,甚至主動盤出土地及都更危老案源。亞昕近期也陸續在台北市基隆路等精華地段,接手部分同業盤出的合建或都更開發案。亞昕與全虹建設進行股權轉換,已完成相關法定審核程序,預計明(15)日發行新股並上櫃掛牌交易;換股完成後,全虹將成為亞昕100%持股的子公司,旗下開發案及潛在獲利也將全數回歸母公司。姚連地表示,亞昕當初介入全虹,主要是為了取得三重菜寮「亞昕昕富琚」都更開發案。該案地上物產權及相關訴訟,歷經約5年的梳理與法律程序,近期均已確定,目前銷售率已超過5成,成交單價接近每坪90萬元。全虹旗下重點建案包括「亞昕丰山」、「亞昕一緻」、「亞昕昕富琚」及「新莊A4企業總部」等。法人預估,若以出售方式計算,相關建案總銷規模超過200億元,未來獲利可望超過50億元,並將由母公司亞昕全數認列。亞昕目前在手案量約2,000億元,展望2026年至2030年,預計每年均有百億元規模的建案完工,為未來營收及獲利提供支撐。公司上半年營收46.1億元,稅後淨利2.3億元,每股盈餘(EPS)為0.3元。姚連地表示,亞昕也逐步轉向投資控股公司,除持續推動住宅、都更及商辦開發外,公司近年也擴大布局商場、飯店及海外酒店式公寓等固定收益型資產,希望降低單純依賴建案銷售所帶來的景氣波動。其中像是亞昕持有約9.5%股權的佳穎精密,主要生產車用精密沖壓端子及精密模具,客戶包括博世、泰科等國際大廠,佳穎精密自2026年起進入營運成長週期,預計今年下半年將有德國及韓國兩大專案開始放量生產,可望帶動今年及明年的營運成長。
抗跌股逆揚2/國際油價趨穩拚減碳 航空股題材效應發酵成交出量
台灣虎航(6757) 在2026年上半年營業收入首次突破百億大關,衝上103.25億元,年增22.1%,稅後淨利16.78億,成長12%,每股盈餘達3.65元,營收與淨利雙雙刷新歷史新高;主因為上半年整體平均載客率達91.3%,亦創下台灣虎航開航以來載客新高,直接帶進營運正向增長。。 星宇航空(2646) 7月單月營收57.29億元、年增43%;前7月累計總營收達342.82億元,較去年同期成長32%;7月客運45.08億元,年增42%,受惠於暑假旅遊旺季;7月貨運營收為6.84億元,年增43%。 星宇航空藝術機形象大使Kōki來台,由董事長張國煒親自導覽STARLUX AIRSORAYAMA空山銀。(圖/星宇航空提供) 張國煒在8月27日親自為Kōki導覽參觀修護棚廠,她係受邀擔任星宇航空藝術機形象大使並於8月訪台;張國煒在棚廠內分享AIRSORAYAMA 計畫從最初發想到最終實現的艱辛歷程,並詳細介紹空山基標誌性的前衛金屬元素如何與星宇航空的品牌靈魂完美融合。 星宇航空持續聚焦在「國際精品航空」定位,張國煒透過親自交機、親自執飛、雲端廣播等強烈的個人魅力,為星宇在暑期旺季賺足了海內外媒體的曝光度。再往前一周,看到一金一銀兩架 A350-1000 旗艦藝術機在成田機場首度海外同框,張國煒於8月20日再度披上機長戰袍,親自執飛「空山金」班機由桃園飛抵東京。 張國煒在成田機場與空山基老師會合時感性表示,他過去曾向空山基許下承諾,「一定會親自駕駛『空山金』與『空山銀』飛到藝術家面前」;看著金銀雙機並肩停在停機坪,張國煒向媒體與大師分享,這完美的質感與高完成度,就像看著自己引以為傲的女兒站上國際舞台,感到無比自豪。 台灣虎航9月起將再開航高雄-石垣島、高雄-小松航線兩條全新航線,此舉除可精準鎖定南台灣旅客強勁的出國需求外,亦能讓台灣虎航從高雄出發的日本航線一舉擴展到11條,屆時台灣虎航將營運達45條國際航線,其中有19條為獨飛航線,可提供市場更多元、便利的選擇,市場亦看好可為台灣虎航帶來一波營收貢獻。暑假旅遊旺季中,台灣虎航以東京、大阪、福岡、首爾、釜山、岡山等航點最受旅客歡迎,而沖繩航線現為桃園、台中、台南及高雄四點齊飛,平均上半年載客率更高達97.1%。目前市場對於下半年的旅運需求仍持續暢旺,台灣虎航也正向樂觀看待。台灣虎航董事長黃世惠坦言上任以來必須面對地緣政治、高油價墊高營運成本,以及勞資溝通等多重亂流;她強調,在高油價的逆風環境下,低成本航空相較於傳統航空,擁有更大的營運彈性與方向調整空間,亦是虎航即便面臨油價壓力,獲利仍能逆勢創高的核心關鍵。

億元董座2/這三家金控董事均酬飛越台積電 高風控激勵高績效
上市的公股金控像是第一、華南、兆豐、合庫金控董事長待遇雖然較國營放寬,但依法不得超過相同性質或規模之公營事業同級人員的2倍。這也是為何公股金控董座年薪全部被卡在500萬至1,000萬元區間,相較於民營金控董座動輒5,000萬至1億元的水準,出現極大的落差。2026年前7月,民營金控累計稅後純益表現最亮眼的前三名分別為富邦金(2881)、國泰金(2882)以及因合併效益爆發的台新新光金(2887)。根據CTWANT調查,民營金控的董事長薪酬制度與公股金控有本質上的不同。民營金控的董座酬金通常與公司獲利績效、資產規模(NAV)以及是否身兼旗下核心子公司(如壽險、銀行)職務高度掛鉤。根據公開資訊觀測站最新揭露的董監酬金以及各大金控股東會年報的實際支領級距,民營金控中董事長或實質最高經營階層薪酬最高的前三名金控為中信金(2891)、富邦金(2881)與凱基金(2883)。中信金董事長薪酬達1億元以上,蟬聯全台上市櫃冠軍,進一步分析董座高薪核心原因與財務結構,主要是受到推行的專業經理人制度與高績效分紅所致。中信金長年奉行國外投資銀行的高激勵模式,雖然董事長為專業經理人,但因中信金整體獲利長年穩居海外與銀行業龍頭,其提撥的董事酬勞總額與績效獎金極高,也是全台唯一「董事均酬破億」的企業。中信金今(2026)年前7月自結累計稅後純益達439.48億元,每股稅後盈餘EPS為2.19元;子公司中國信託商業銀行累計前七月稅後獲利356.85億元,較去年同期成長11%;台灣人壽累計前七月稅後獲利為105.78億元,主要來自過往累積CSM攤銷、基金評價利益及投資型保單以國際財務報導準則第15號重新衡量之影響;保險業務動能方面,在分紅及投資型保單銷售帶動下,累計新契約保費達750億元,較去年同期成長123%。富邦金董事長年薪1億元以上,金控平均每位董事酬金約6,931萬元,為金控第二名;主要係由大股東親自掌舵與跨子公司兼任,董事長蔡明興除了金控職務外,通常高度參與集團旗下核心獲利雙引擎,包括富邦人壽、台北富邦銀行的運營並兼任重要職務。富邦金近年獲利屢創歷史新高(EPS 獲利王),董座薪酬多數來自旗下子公司所配發的業務執行酬金與績效獎金。富邦金前7月稅後淨利955.8億元,每股稅後盈餘EPS為6.54元;前7月本期淨利加計FVOCI權益工具稅後處分利益達1,962.5億元,超越歷年度獲利表現,總計EPS 13.73元。其中,台北富邦銀行、富邦產險、富邦證券、富邦投信單7月及累計前7月獲利皆創歷史同期新高;富邦人壽累計前7月本期淨利加計FVOCI權益工具稅後處分利益亦創下歷史同期新高紀錄。凱基金董事長年薪也有億元以上水準,金控平均每位董事酬金約6,190.2萬元,為民營金控第三名;主要也是採取「海外與投行背景的高階獵才體制」有關。 凱基金董事長王銘陽在回鍋掌舵後,因帶領旗下凱基人壽、凱基證券及凱基銀行等進行全面性轉型,集團長年引入美式投行與國際外資的薪酬委員會機制,為了吸引並留住頂尖高階經理人,提供與國際市場接軌的破億元級董座與高層年薪待遇。在台灣證券交易所公布的董事酬金前十強中,金融業通常直接攻佔過半席次,約6至7家,護國神山台積電因董事會多為獨立董事、且酬金制度固定,平均董事酬金約1,573萬元,顯示民營金控的管理資產動輒數兆到十幾兆元,高階主管所承擔的風控與營運責任巨大,因此薪酬與資產管理規模呈正比。國票金控董事長張兆順的年薪,在立法院財委會中成為焦點。(圖/周志龍攝)民營金控董事長或副董事長之所以能拿到「億元俱樂部」年薪,往往是因為他們不只拿金控母公司的董事車馬費,其薪酬加總了富邦人壽等子公司的員工認股、處分利益績效分紅;有的高階經理人亦多兼任中信銀行或海外子公司要職,各管道酬金加總後才推升至億元水準。民營金控的薪酬委員會擁有極高自主權,當年度金控大賺,高層的變動薪資、股票等就會同步激增,這點與公股金控董座不論賺多少,年薪一律卡在500萬元至1,000萬元的體制形成強烈對比。

富邦金前7月淨利955.8億 每股稅後盈餘6.54元
富邦金控2026年7月自結合併稅前淨損8.7億元、稅後淨損17.6億元。累計今年前7月合併稅前淨利1,133.3億元、稅後淨利955.8億元,每股稅後盈餘(EPS)為6.54元。透過其他綜合損益按公允價值衡量(Fair Value through Other Comprehensive Income,FVOCI)之股票處分損益,7月金控合計96.1億元,累計前7月金控合計1,006.7億元;金控7月本期淨利加計FVOCI權益工具稅後處分利益78.5億元,累計前7月共1,962.5億元,超越歷年全年獲利表現,總計之每股稅後盈餘為13.73元。由於FVOCI股票處分損益,不計入當期損益,直接反映於保留盈餘,屬可分配盈餘來源之一,與接軌IFRS 17前之獲利表現更具可比性。7月份各子公司營運績效優異,其中台北富邦銀行、富邦產險、富邦證券、富邦投信單7月及累計前7月獲利皆創歷史同期新高;富邦人壽累計前7月本期淨利加計FVOCI權益工具稅後處分利益亦創下歷史同期新高紀錄。台股受到國際市場波動的連鎖效應,加權指數單月下跌6.5%,致富邦人壽金融資產部位產生未實現評價損失,單7月為稅後淨損76.6億元,累計前7月為稅後淨利479.2億元。雖台股於7月有較大幅波動,然今年截至7月底止富邦人壽已實現相當金額之股票資本利得,且股票部位為未實現評價利益,另單7月及累計前7月FVOCI權益工具稅後處分損益分別為83.4億元及960.0億元,若稅後淨利加計FVOCI權益工具稅後處分利益,則單7月及累計前7月合計數分別為6.8億元及1,439.2億元,累計金額續創歷年新高。台北富邦銀行7月稅後淨利36.4億元,累計前7月稅後淨利293.7億元,較去年同期成長31%,單月及累計獲利均創歷年同期新高,主係反映核心業務穩定成長。受惠存、放款規模持續擴大、淨利差提升、財富管理成長動能強健及信用卡收益穩定發展,累計前7月利息淨收益及手續費淨收益分別較去年同期成長29%及40%,帶動營收較同期成長25%。截至7月底逾放比率為0.11%,備抵呆帳覆蓋率為1,119%,維持良好資產品質。

台泥上半年淨利大增204% 整合歐亞非水泥業務Cimpor擬海外掛牌
台泥今(12)日公布2026年第二季財報,累計上半年合併營收達712.9億元,較去年同期成長1%;歸屬母公司淨利達32.8億元,年增241%,每股盈餘為0.38元,展現多元事業布局及國際化經營韌性。此外,台泥董事會已通過整合旗下土耳其、葡萄牙及非洲等水泥及混凝土建材相關業務,納入新設子公司Cimpor International Holdings,台泥表示,將以該公司為主體申請於海外證券交易市場首次公開發行股票及掛牌交易。台泥上半年營業毛利約130億元,年增15.5%,毛利率由去年同期的16%提升2.2個百分點至18.2%;營業利益達51.7億元,年增51%;稅後淨利達45.7億元,年增204%,淨利率則由去年同期的2.1%提升至6.4%。獲利成長主要受惠於海外水泥及能源事業表現提升,其中葡萄牙水泥業務因銷量增加及售價上漲,獲利增加約1.5億元;土耳其市場需求回溫,帶動銷量及售價同步提升;台泥旗下和平電力則因營運天數增加、能量費率上升,帶動獲利增加。另一方面,台泥兩岸水泥業務仍面臨市場挑戰。台灣市場受到房市疲弱及進口水泥影響,加上預拌混凝土銷量減少,銷量及毛利率下降;中國大陸市場則因供需失衡及競爭加劇,水泥價格與毛利皆承壓。幸有海外水泥及能源事業的成長,抵銷部分兩岸市場的營運壓力。截至2026年第二季底,台泥總資產為5,960億元、總負債為2,966億元,負債占總資產比率約49.8%,整體財務結構維持穩健。台泥表示,面對全球產業環境變化,公司將持續強化低碳建材、能源事業及國際市場布局,提升營運效率與財務韌性,穩健推進企業轉型。對於Cimpor International的布局,台泥表示,目前以英國倫敦證券交易所或泛歐交易所作為可能的掛牌市場。上市後,台泥仍將維持對 Cimpor International 的控制權並持續納入合併財務報表。最終上市地點、公司註冊地及相關交易架構,將視主管機關意見、適用法令及資本市場狀況決定。此外,負責全球儲能發展與建置的 NHOA Energy,以及發展歐洲充儲一體業務的 Atlante,不納入本次上市範圍,後續將另行評估。台泥表示,推動 Cimpor International 海外上市,主要目的在於健全其資本結構、建立更多元的籌資管道,並提升國際資本市場能見度及吸引全球專業人才。透過更清楚的事業定位與獨立籌資能力,預期將有助於歐亞非洲及周邊市場水泥及混凝土建材事業的長期發展,進一步提升集團整體營收及獲利能力。台泥指出,本次上市預計採取發行新股及轉讓既有股份並行的方式。依上市地相關規範,公眾持股比例預計不低於總股本的 10%。實際發行規模、股權比例、價格及交易條件,仍將依資金需求、市場環境、投資人認購情形,以及與主管機關、交易所和證券承銷商的協商結果確定。而OYAK Çimento Fabrikaları A.Ş.的現有營運及其於伊斯坦堡證券交易所的上市地位亦不受影響。台泥強調,完成上市後,台泥持股比例雖可能因股權分散而有所調整,但仍將透過 TCC Dutch Holdings 維持對 Cimpor International 的控制權,並持續將其納入合併財務報表。本案目前處籌備階段,實際送件時間、上市地點、發行條件及審查時程,台泥將依相關規定及整體進度,適時對外說明。
股價單週反彈43% 外資看好「這檔」喊列首選股
IC設計廠愛普*(6531)7月營收刷新單月歷史新高紀錄,股價連續5個交易日收紅,7日盤中一度觸及975元價位,逼近千元關卡,終場收在951元,單周飆漲42.58%。美系外資最新報告指出,持續看好愛普(6531)矽電容(S-SiCap)結構性供不應求,以及邊緣AI帶動VHM業務成長機會,維持「加碼」評等,並進一步將愛普列為首選股,目標價上看1666元。愛普7月營收11.04億元,月增36.08%、年增144.57%;累計前7月營收達55.69億元,年增102.88%。第二季合併營收達23.63億元,年增78%,毛利率為49%,營業利益率為31%,稅後淨利為6.67億元,年增221%,歸屬母公司淨利6.81億元,單季每股盈餘(EPS)4.18元。公司於法說會中釋出樂觀展望,看好IoTRAM需求動能可望維持強勁,主要因一般型記憶體價格維持高檔,促使部分客戶轉由標準型記憶體改採IoTRAM。在先進技術布局方面,愛普矽電容已切入先進封裝供應鏈,隨多個專案陸續進入量產,營運規模持續擴大。其中,主要支援AI及高效能運算(HPC)新的基板內嵌應用的IPD,相關需求能見度已延伸至2028年。公司看好隨著IPC需求穩定升溫、LSC穩定出貨以及IPD量產規模爬升,預期S-SiCap產品線將迎來強勁成長,其營收占比更有機會於明年超越IoTRAM。

兩岸事業穩健獲利虧轉盈 乾杯上半年營收23.7億元創同期新高
乾杯(1269)今(7)日公布上半年合併營收23.7億元,年增6.62%,創歷年同期新高;營業淨利9,065萬元,年增215.68%,稅後淨利858.6萬元,每股盈餘(EPS)0.42元,較去年同期轉虧為盈。乾杯表示,主要受惠於台灣事業穩健獲利,及中國大陸事業營運體質改善,恢復獲利貢獻,雙雙推升集團本業獲利顯著成長。惟考量英國事業當地市場經營環境變化,基於會計穩健保守原則,認列相關資產減損,影響本期稅後獲利表現。乾杯台灣事業營運表現上半年營收達20.19億元,年增9.4%,亦創歷年同期新高,受惠於連續假期及母親節等聚餐商機,加上股市活絡帶動整體消費力道,餐飲事業及外販事業同步成長,成為推升集團營收成長的主要動能。其中,在餐飲事業持續推動品牌優化與展店布局。上半年完成「乾杯燒肉居酒屋」品牌改革及「高木和牛食堂」品牌優化,透過產品與服務優化帶動來客成長;4月開幕的「黑毛屋」台中漢神洲際店營運表現亮眼,躍居品牌業績第一門店;去年底開出的牛舌定食品牌「牛舌佑介」業績亮眼,持續挹注集團營收,展現品牌優化與展店策略成效。展望下半年營運,隨著暑假餐飲旺季及中秋節檔期到來,家庭聚餐與年輕消費族群需求可望持續增溫。近期推出「乾杯」商業午餐與「老乾杯」全新菜單、「黑毛屋」季節鍋可望持續發酵,將持續透過新品推出、行銷活動,掌握節慶商機,持續挹注營運成長。展店方面,8月「黑毛屋」插旗高雄夢時代店完成南北高雄雙據點布局;第四季預計再新增2家「黑毛屋」及4家「牛舌佑介」,陸續進駐拓展台北南西、永康街等重點商圈,擴大營收規模,為下半年營運成長挹注動能。

美關稅+中國車市需求偏弱 劍麟上半年EPS1.75元 、年減4成
汽車零組件大廠劍麟(2228)於今(4)日公布2026年上半年合併營收24.41億元,較去年同期減少2.98%;毛利率22%,年減2個百分點;稅後淨利1.39億元,年減40.32%;每股稅後盈餘(EPS)1.75元,年減40.27%。劍麟指出,上半年受美國關稅政策影響,以及中國大陸車市景氣需求偏弱雙重因素,汽車事業部分客戶在訂單排程、庫存調節及新車型拉貨審慎,使得上半年營運較去年同期減少。劍麟主營產品主要分為汽車氣囊零組件、百貨展示架及衣架兩大類產品。其中,汽車氣囊零組件主要以生產膝式、側邊安全氣囊與氣簾系統充氣器殼體,預縮式安全帶精密導管、電子動力輔助方向盤轉向系統零件等汽車零組件為主。劍麟表示,集團仍持續穩固既有國際Tier 1一級品牌大廠的客戶合作關係,並積極推進中國市場業務拓展,以維持汽車事業營運穩健基礎,同時,透過台灣、中國及波蘭多區域生產基地布局,精進各據點生產效率,提升對國際Tier 1客戶的服務彈性與接單競爭力,並強化集團因應全球供應鏈區域化發展之營運韌性。劍麟進一步表示,除穩固汽車事業外,亦積極推進AI伺服器散熱零組件業務,作為集團中長期第二成長曲線,旗下南投二廠建置之伺服器精密金屬加工產線已於第二季逐步小規模生產,後續將持續投入相關產品開發、製程調整與客戶驗證,並視市場需求逐步擴大相關產能配置,藉此拓展非車用市場之中長期業務成長空間。展望2026年下半年,劍麟持審慎樂觀看法,將持續緊密配合客戶全球化供應鏈布局及新車型相關產品開發進度,並積極掌握後續新專案出貨機會,以支撐整體營運穩健發展;另一方面戮力推進AI伺服器散熱零組件業務商業化進程,透過「汽車安全零組件+AI伺服器散熱應用」雙軌策略,期望為集團中長期營運注入新成長動能。
金融股防禦2/三商壽併入玉山金股價看漲 國泰富邦南山拚CSM總額釋出率
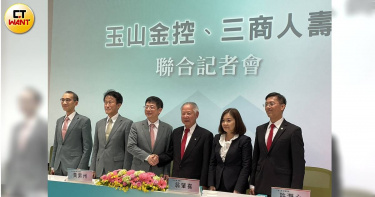
目前壽險股僅三商美邦人壽(2867),已併購於玉山金控,股價近期也多有所表現;南山人壽上市計畫則是繼續朝向取得相關利害人祝福的原則下前進,還無明確時間表。三商壽近年營運重心在於積極調整資產配置、優化保單結構以提升資本適足率(RBC),並為接軌 IFRS 17與ICS新制持續進行增資;與玉山金控股份轉換基準日為2026年9月1日,並將依相關法令向臺灣證券交易所申請於同日終止上市。壽險公司力推保障型保單,包括溢外型健康險保單,鼓勵保戶健走健檢折抵保費優惠。(圖/翻攝自永越健康管理中心臉書)今年上半年壽險業稅後獲利前三名為富邦人壽、國泰人壽與南山人壽;前二家則分別為富邦金控、國泰金控旗下子公司。受惠於上半年全球與台灣資本市場熱絡、台股屢創新高,加上正式接軌 IFRS 17 新制後保險合約服務利潤(CSM)穩定攤銷挹注,各大壽險公司皆繳出極為亮眼的成績單。富邦人壽上半年稅後淨利555.8億元、年增126%,穩坐上半年「獲利王」,獲利關鍵得益於CSM穩定攤銷、精準的台股資本利得實現及除息旺季的現金股息,加計FVOCI股票處分利益,累計前六個月共達1,432.4億元,創歷年同期新高。國泰人壽上半年稅後淨利462.4億元、年增146%,6 月單月獲利113.7億元為同業之冠;受惠於強勁的新契約保費(FYP)動能與投資配置,例如不動產鑑價等,加計FVOCI股票處分損益,累計前六個月對保留盈餘影響數已突破1,300億元,創歷史新高。南山人壽上半年稅後淨利308.7億元、年增114%,淨值顯著提升;專注銷售高價值保險商品累積CSM,搭配強勁資本利得與經常性收益。凱基人壽累計前六個月稅後純益92.03億元,加計FVOCI股票處分利益合計達482.46億元。新光人壽累計前六個月純益225 億元。台灣人壽獲利也超過百億元來到102.76億元。三商壽上半年稅後純益為51億元,較去年同期增加超過一倍。2026年元旦台灣壽險業正式接軌IFRS 17新制,全體壽險業開帳的「合約服務邊際CSM」(Contractual Service Margin)累計總額曝光之後,代表保單未來可實現利潤的折現值,被視為壽險公司長期的「獲利蓄水池」。接軌後,壽險業無法再像過去一樣在賣出保單首年一次性認列所有利潤,而是必須隨著保險服務的提供,逐期從這個蓄水池「釋出」為損益表上的淨利。市場法人指出,CSM 釋出率(攤銷率)多落於4%至7%。若釋出率過高,代表該公司過去銷售的可能多為短年期商品,雖然短期損益表好看,但未來長期獲利的續航動能可能受限;維持穩健的釋出與高速的新契約 CSM 注入,才是長期獲利長青的複利密碼。
昇陽半導體年月雙增 EPS翻倍!產能再修3成
再生晶圓廠昇陽半導體(8028)第2季稅後淨利新台幣3.08億元,季增約7.7%、年增208%,每股純益1.71元。6月營收為連續兩個月創新高、達到4.82億元,月增0.8%,年增33.6%。受惠半導體前段先進製程及後段先進封裝需求強勁,昇陽半導體今年來營運穩健成長,佔第2季營收14.27億元,季增9.5%、年增36.69%。昇陽半導體表示,隨著半導體製程推進,再生晶圓需求將持續增長,估計3奈米製程使用再生晶圓量是10奈米的2.5倍,2奈米使用再生晶圓量是10奈米的3.15倍。昇陽半導體總經理蔡幸川先前表示:「目前晶圓廠擴廠的速度,比預期都來得高,所以我們不管是在台灣的客戶,還有在美國廠所備的貨,我們都在積極備貨,預計下半年和明年,將是一個拉貨的高峰期。」蔡幸川表示:「客戶已取得了包括NVIDIA下世代幾個先進晶片所需要的功率管理,包括消費性電子,還有車用方面,我們預期在一到兩年之內,也會恢復它的一個成長動力。」昇陽半導體17日股價下殺跌停,重挫10%,於約10點30分報市價315元。
台塑員工笑了!加薪4.5%追平近年最高 還加碼四大津貼
台塑企業今(14)日敲定2026年度調薪方案,宣布全體員工加薪4.5%,不僅高於工會提出的3.66%調薪幅度,也追平2022年、創下近年最高調薪水準。此次也是總裁吳嘉昭自2025年8月接掌台塑企業後,首度主持年度調薪會議,在集團營運明顯回穩、台塑四寶上半年獲利突破千億元的帶動下,公司同步提高多項津貼,希望透過薪資與福利雙軌提升,穩定人才並凝聚企業轉型向心力。台塑企業總裁吳嘉昭宣布今年全體員工加薪4.5%,同步調整多項津貼。(圖/報系資料照)台塑企業今天召開年度最終調薪協商會議,由總管理處總經理林善志與工會代表完成協商後拍板定案,今年全體員工調薪4.5%,並追溯自7月1日起生效。工會估算,以員工平均月薪約6萬382元計算,每人每月平均可增加約2700元薪資。除基本薪資調升外,公司也同步調整4項津貼,包括每月伙食津貼增加600元、地區津貼提高2500元、台北地區住房補貼提高5000元,以及調高輪班津貼。其中,中班津貼由每日150元提高至255元,夜班則由330元調升至565元。公司表示,未來相關津貼也將建立定期檢討機制,透過結構性調整,讓薪資制度更貼近實際工作需求。台塑企業工會全國聯合會副理事長陳鴻儒表示,工會原本建議調薪3.66%,沒想到公司最終決定直接提高至4.5%,讓工會幹部與基層員工都感到相當驚喜。他認為,在集團積極推動轉型之際,大幅調薪有助提升員工士氣,也讓同仁更有信心迎接未來挑戰。林善志指出,近兩年石化產業受全球景氣、油價波動及匯率等因素影響,企業經營承受不少壓力,因此調薪幅度相對保守。今年在全體員工共同努力下,營運逐步改善,加上集團正加速推動轉型,因此決定提高調薪幅度,希望讓員工共享經營成果。值得注意的是,今年也是台塑企業歷來第2次出現最終調薪幅度高於工會提案。第一次是在2022年,公司同樣拍板加薪4.5%,此次再度由公司主動提高調薪幅度,也讓工會直言「完全超出預期」。回顧近年調薪情形,台塑企業已連續17年實施年度調薪。2024年實質調薪3%,以當時基層員工平均月薪約5.7萬元估算,每人每月增加約1740元;2025年因油價走跌、新台幣快速升值及石化市場低迷,台塑四寶一度陷入營運逆風,因此調薪幅度縮減至2%,平均每人每月增加約1190元。今年隨著石化景氣回溫,加上AI應用持續帶動電子材料需求,台塑四寶營運明顯好轉。第一季四大公司合計獲利441.77億元,第二季歸屬母公司稅後淨利再攀升至642.76億元,較第一季成長45.5%,與去年同期合計虧損250.7億元相比,已成功由虧轉盈;累計今年上半年稅後獲利達1084.53億元,展現復甦力道。其中,南亞受惠AI相關電子材料需求強勁,第2季歸屬母公司稅後淨利267.53億元,季增87.7%,單季每股稅後純益(EPS)3.37元,創下歷史新高;累計上半年EPS達5.17元,獲利已超過半個股本,成為台塑集團今年營運表現最亮眼的公司之一。受惠獲利持續改善及轉型效益逐步發酵,市場對台塑集團後市看法也轉趨樂觀,不少法人認為,隨著石化景氣回升、高值化產品布局及AI需求持續擴大,集團獲利結構可望持續優化,部分內外資機構也已調高相關公司目標價,對未來營運維持正向展望。
AI熱潮續燒! PCB龍頭動能強站穩6字頭
受惠AI伺服器、光通訊及高階IC載板需求同步升溫,市場看好臻鼎-KY(4958)第二季營收可望創同期新高。臻鼎-KY 5月單月稅後淨利達8.08億元、年增300%,每股稅後純益(EPS)0.75元。臻鼎-KY 3日開低走強,盤面一路呈多頭格局,終場上漲2.51%,收至613元。本土法人給出目標價660元、維持「買進」投資評等,並預期第三季營運有望創單季新高。臻鼎-KY第二季受惠AI伺服器新一代平台運算板開始量產,帶動伺服器及光通訊業務成長;IC載板方面,BT載板稼動率維持90%以上,ABF載板於前季轉盈後稼動率持續提升。為迎接AI供應鏈商機,臻鼎-KY也正同步推進中國、泰國及台灣三地高階產能建設,隨新產能自2026年起陸續開出,有望為未來營收及獲利注入新動能。法人表示,AI需求持續放量,可望推升臻鼎-KY第三季營收創單季新高,毛利率及獲利能力亦可望同步提升。
台股奔向5萬點! 證券業前五月獲利年增逾43倍創高
根據證交所公布的資料顯示,全體證券商今(2026)年5月份稅後淨利325.76億元,較上月衰退41.01億元、約11.18%;累計1至5月稅後淨利1,175.18億元,較去年同期成長955.28億元,約434.42%。5月份大盤總成交值約26.335兆元,較上月增加37.6%,使證券商經紀手續費收入較上月成長77.18億元、約31.85%;5月份自營之證券評價利益較少,使證券商自營業務淨利較上月衰退93.44億元、約42.98%。5月份證券商承銷業務淨利則較上月衰退8.24億元、約20.69%。累計本年度1至5月證券商經紀手續費收入、因大盤總成交值增加而較去年同期成長649.05億元、約141.78%。本期自營之出售證券利益及證券評價利益較多,使證券商自營業務淨利較去年同期之自營業務淨損成長510.02億元;本期承銷業務淨利則較去年同期成長108.74億元、約609.53%。
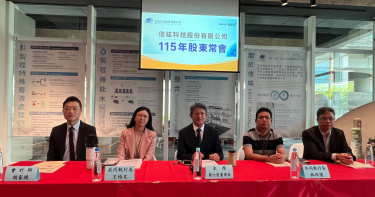
信紘科簡士堡續任董事長 2026深化GC統包與海外佈局
信紘科(6667)於今(23)日召開2026年股東常會,由董事長簡士堡主持,會中承認並通過2025年度營業報告書及財務報表,合併營收63.5億元,年增75%,創新高。董事會今日也進行改選,由簡士堡續任董事長一職。信紘科2025年全年合併營收為63.5億元,歸屬於母公司稅後淨利6.5億元,每股稅後盈餘(EPS)達13.77元,分別年增75%、49%、42%,營收與獲利皆創歷年新高。信紘科除在半導體、高科技、記憶體等產業建廠、廠務工程領域展現「高科技製造建廠總承攬商(GC)」與「綠色製程建廠解決方案(Turnkey)」之穩健競爭力外,在手大型專案的承攬力,不僅堆疊訂單金額創新高且穩健推進,亦透過統籌管理能力,優化專案成本結構與施工效率,強化專案風險控管與工程品質,加上穩健二次配工程業務,挹注信紘科2025年度整體毛利率維持20%水準。2025年資產報酬率、股東權益報酬率分別為12.38%、28.25%。此次股東會亦全面改選董事及獨立董事,依公司章程規定,票選出董事5席、獨立董事3席,新當選之董事包括簡士堡、湘鼎投資股份有限公司代表人米湘菱、許景翔、丁泰安、王龍德,3席獨立董事則由高紹華、巫立宇、畢祖明擔任,任期3年,自2026年6月23日至2029年6月22日。信紘科於股東會後隨即召開董事會,由簡士堡推選續任董事長。簡士堡表示,希望未來信紘科持續擴大高科技先進製程綠色建廠解決方案市占率,打造集團多角化業務版圖,致力提升集團中長期營運表現,並為股東、員工、客戶及合作夥伴創造更高價值。展望2026年,信紘科維持審慎樂觀看法。面對全球半導體與高科技產業對製程穩定、資源效率及淨零轉型的嚴格要求,信紘科已全面聚焦「GC統包承攬能力」為核心,全力加速發展以綠色建廠為導向的整體解決方案。並透過整合廠務系統、機電空調與製程附屬設備,並導入化學品減量、減廢及循環經濟技術,一站式協助先進製程客戶在新建廠、擴廠過程中兼顧工程效率與永續目標;同時,海外市場亦迎來開花結果,信紘科憑藉國內優異的應用實績,大舉將廠務供應、機能水及特殊廢液處理等標準化設備銷往國際,並透過已設立的美國、日本、泰國子公司,以建廠統包及特色子系統工程深耕當地市場。