


謝富旭
」
娛樂報報/財經專家年領190萬股息 樸實搭捷運被捕獲
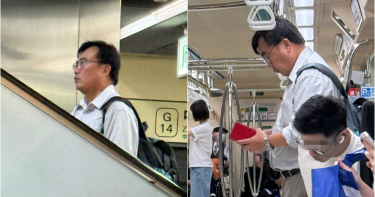
知名財經專家謝富旭平時經常在各大平台分享投資心法、教導小資族如何翻身,深受許多投資人信賴。不過私底下的他作風相當低調樸實,日前(本月16日)時報周刊CTWANT讀者在台北捷運中山站巧遇謝富旭,只見他身穿簡單的襯衫、背著後背包搭乘大眾運輸工具,親和模樣十分接地氣。謝富旭過去時常分享投資實績,他42歲時才拿出新台幣100萬元開始踏入股市,憑藉著穩扎穩打的策略,短短8年間便將股票資產滾雪球般推進到1000萬元以上;到了2025年底,其台股持股規模更已達到2100萬元至2400萬元之譜,今年上半年的年化報酬率更高達34%。身為許多小資族追隨的理財導師,謝富旭鼓勵年輕人:「小資族的報酬率不能平庸,想翻身,報酬率起碼要達到12%,方法一定要更縝密。」40歲以下的投資可偏重市值型ETF或成長股,來追求快速累積資產,而40歲以上中年族群,他覺得更重要是穩定的現金流與抗風險,像他奉行「股息為主,價差為輔」的策略,去年光是領到的股息就高達190萬元,創造穩定的被動收入現金流,面對短期股價起伏也有老神在在的底氣。

高配息 高報酬 鎖定純美!財經專家分析:凱基00945B集三條件於一身
2025年要如何投資布局?股民都有各自的規劃,近日在網路財經節目【小宇宙大爆發】中,財經專家謝富旭就向觀眾跟主持人透露,他今年最重要的投資功課就是要「提高ETF的比重」。根據專家謝富旭的透露,他原本的ETF比重大概只有5%,其他都是以個股為主,但接下來要大幅提高ETF,因為他長期以來在做價值投資實在太燒腦,而自己年紀越來越大,眼力也越來越不好,所以自己決定要服老、輕鬆一點,他認為ETF最能幫他解決這方面的問題,「選股留給專業的人去煩惱就好」。謝富旭指出,川普回歸美國總統大位後,全球股市、債市應該會較動盪,因此選擇ETF波動較小,他就開玩笑說,對於他年紀比較大、膽子比較小的人,「比較不會心臟病發作」。而在今年,他也觀察到有個標的可以購入,就是非投資等級債券。謝富旭分析,他已經觀察非投等債兩年了,目前正好是可以下手的時候。但股民聽到非投等債或許會很害怕,認為可能風險很高,但他認為「真正的投資高手,其實是很喜歡非投等債的」。而綜觀專家所述,又要高配息、高報酬而且還是川普回歸後又會漲的標的,市場上就點名凱基00945B最符合以上條件。因為00945B之前六個月的配息都是0.102元,近六個月的年化殖利率8%,總報酬超過6%。同時,00945B只專注在美國市場,川普展開第二任期後,有往鬆綁許多商業禁令,更有利於美國企業發展,可望創造更好的營收,那麼債券違約率將大幅降低。其實,00945B的風險就已經不高了,因為在一開始選股的時候,就已經剔除了違約率高達超過24%的CCC評級債券,只留下BB到B評級的債券,這些債的風險都遠比CCC評級更低,加上降息後,各公司償債能力提升,違約風險不如想像中高。凱基前陣子也正式宣布,00945B的第七次配息為0.1元,仍維持在0.1元以上的高水準,表現不俗。財經專家謝富旭就預測,00945B今年的總配息可能落在1~1.2元左右,以現階段股價15.5元左右來說,投報率高、持有成本也相對低。最新一波配息的除息日落在1/17,想上車的股民最晚得在1/16購入,才有機會在2/20領到配息喔。◎本文內容取材出處: 小宇宙大爆發 ,未經同意禁止取用轉載。PS:投資人應注意債券型基金投資之風險包括利率風險、債券交易市場流動性不足之風險及投資無擔保公司債之風險。
抄底撿四寶2/中國天量傾銷打壞亞洲石化市場 台塑轉身不易幕後大金主也愛莫能助
「中國以外的亞洲石化業者已無法再競爭,石化業在韓國正成為夕陽產業!」這句驚人之語出自首爾興國證券公司分析師張賢久(Chang Hyunkoo),據彭博報導,中國快速擴張的石化產業讓韓國這個亞洲第二大塑膠原料出口國製造商日子越來越難過,包括樂金化學(LG Chem)和樂天化學(Lotte Chemical)營運都受到衝擊。不趕快轉型、就只能關廠或出售。過去就算是2008年最慘的金融海嘯,面臨國際油價的驚天崩壞,台塑集團仍能挺過,就是因為他在許多領域占有市場龍頭地位,當年像是塑膠粉,就是世界最大生產廠之一,旗下包括氯乙烯(VCM)、液碱(Caustic Soda)、丙烯(Propylene)、環氧氯丙烷(ECH)、正丁醇(NBA)、碳纖(Carbon fiber)、 丙烯腈(AN)等產能,也都位居全球前五大。樂金化學是韓國最大石化產品製造商,但今年關閉一家苯乙烯工廠,轉投資太陽能和電池業務。(圖/翻攝自LG CHEM臉書)因為旗下產品多元且分散,受單一品項市場波動衝擊較低,確保台塑度過塑化產業的週期性問題,但「現在整個產業大反轉!」棣邁產業顧問公司總經理何耀仁跟CTWANT記者說,以石化業來說,大約7年會有一個循環,谷底之後就會往上走,「但現在不得了,不再是週期性的改變,而是結構性的改變,全世界目前的產能利用率掉到80%,但石化界的損益臨界點就是85%,而乙烯這種大宗產品更是在80%左右,只要低於這個數字,就會賠錢!」「前台塑員工路過,目前老人太多、轉型困難,除非大刀闊斧轉型成功,否則別進去買。」在各大新聞與股市討論區,都可看到類似的評論,「股添樂 股市新觀點」的分析師陳相州也提到,雖然台塑四寶在5月宣布增資100億元予台塑新智能公司,看來要大幅做電池產業,但這行業很困難,競爭對手也還是中國大陸。台塑資深員工也跟CTWANT記者提到,「這個集團真的太大,大到要改什麼都很慢」,就算是今年台塑董事長從林健男交棒給郭文筆,台塑化董事長陳寶郎換成曹明,看似新人新氣象,但所謂的集團,就不可能因為一個人而做出什麼改變。「台塑不會倒,但若沒辦法回應當前的世界變化與技術挑戰,就只能變成一家平庸的公司了。」「台塑一年營收幾千億,去年研發費用才28.07億,研發比重只有1.4%,」理財達人「存股總編」謝富旭在網路節目上表示,埃克森美孚Exxon Mobil有1500個博士在做研發,去年研發費用280億元,過去20年台灣發展最好的半導體產業,台塑集團卻沒有持續研發相關的特用化學品,讓市場機會都被日本人拿走,像是住友化學、信越化學等,「很可惜,就是創新不足。」現在要追上來,恐怕只能透過併購。台塑集團創辦人王永慶設立的長庚醫院,後來成為集團股價護盤手。(圖/報系資料照)外在有國際產能過剩,內部則是創新不足、沒有強而有力的話題領導台塑集團的股價向上,業內人士也跟CTWANT記者透露,其實過去台塑四寶被稱為「牛皮股」也是因股價起伏不大,而穩定的主因,就是背後有個「護盤手」長庚醫療財團法人基金會、也就是長庚醫院,是台塑集團創辦人王永慶在1976年所創,刻意設計為四寶的大股東,除了讓企業獲利供給醫院使用,也可讓股權不分散,長庚醫院過去占台塑9.4%的股票,占台塑化5.78%,南亞超過11%,都是該企業的第一大法人股東,台化更高達18.85%,絕對是台塑四寶的大金庫,每當股價有重大問題時,長庚就會出手調節。但2017年時,長庚醫院爆發改革危機,經營權上也出現內鬨,最後請辭台塑、台化、台塑化3家公司董事,並決定不再加碼台塑集團持股,2018年政府修正的《財團法人法》,也規定財團法人對單一公司持股比率不得逾該公司資本額5%,長庚都已遠遠超過上限,沒有增持空間,所以失去對當前股價的調控機制,所以導致目前「不能以過去的經驗看待台塑的股票了。」業內人士說。