


銀行保
」 金控 台股 併購 保險 三商壽
合庫銀11項新制上路!「2情況」帳戶恐被鎖死 轉帳、領錢都不行
為配合政府強化打詐政策,合作金庫銀行宣布,自2026年2月起實施數位存款帳戶11項新制,全面收緊帳戶管理規範。未來若出現「警示帳戶餘額低於新臺幣1000元」或「薪轉帳戶逾1個月未見撥薪紀錄」等情況,銀行可暫停交易功能,甚至辦理結清銷戶。在銀行新制公布前,金管會已預告修正《存款帳戶及其疑似不法或顯屬異常交易管理辦法》,擴大可疑帳戶範圍,並可於重大或急迫情形下通報高檢署,共同打擊犯罪。修正草案盤點14種可能被列為可疑帳戶的行為,包括短時間內頻繁申請開戶或設定約定帳號,卻無法合理說明、帳戶出現多筆小額轉出入,疑似測試交易、長期無往來後突然出現異常交易等。合庫11項新制重點一次看(一)境內IP限制申請數位存款帳戶須使用來源為中華民國境內IP位址辦理線上開戶。(二)特殊身分改採臨櫃開戶若具警示帳戶註記、受監護或輔助宣告、涉洗錢裁處告誡等情形,須改以一般實體帳戶辦理。(三)不得設為特定專戶數位帳戶不得設定為政治獻金或救助、年金、老農津貼、勞退等專戶用途。(四)銀行保留准駁權帳戶須經銀行審核通過方可啟用,銀行保留開戶准駁權。(五)帳戶暫停須依規定恢復如遭暫停使用,須依銀行指定程序辦理後方可恢復。(六)盜用須即時通報如發現帳戶遭冒用或盜用,須立即通知銀行並配合防範措施。(七)個資蒐集與通報機制銀行得於防詐、防制洗錢目的下蒐集及利用相關帳戶資料,並透過財金資訊股份有限公司通報其他金融機構或司法機關。(八)疑似不法可終止服務如帳戶被認定疑似不法或不當使用,銀行得暫停或終止交易功能,包括金融卡、網路轉帳及電子支付服務,並可結清帳戶。(九)警示帳戶低額銷戶若帳戶被通報為警示帳戶,將暫停全部交易,匯入款項退匯處理;餘額等值新臺幣1000元以下時,銀行可直接辦理結清銷戶。(十)衍生管制帳戶限制衍生管制帳戶將停止提款卡與電子轉帳功能,匯入款項退回匯款行。(十一)薪轉異常或久未交易處置若帳戶以薪轉為目的,逾1個月未有撥薪紀錄,或長時間未交易,銀行得視情況採取暫停或終止措施。合庫表示,新制目的在於防堵人頭帳戶與詐騙金流。未來帳戶若出現異常情形,銀行可主動採取凍結或結清措施。民眾若使用數位帳戶,應留意交易紀錄與用途是否符合開戶目的,以避免帳戶遭限制。
中小型建商、代銷、房仲岌岌可危 房仲大老示警「5顆未爆彈倒數計時中」
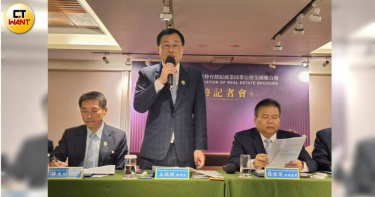
房市持續探底,2025年全國建物買賣移轉棟數僅26萬棟,年減幅超過25%,交易量急凍,也影響相關房仲從業人員生計。房仲全國聯合會理事長王瑞祺今(2)日示警,當前房市已不只是景氣循環問題,而是在長期政策干預與信用緊縮下,累積出5顆未爆彈,包括中小型建商資金斷鏈風險浮現,以及房仲與代銷倒閉潮即將到來。王瑞祺指出,2025年全國建物買賣移轉棟數勉強守住26萬棟,但若扣除屬於「預售完工、被迫交屋」的案件,實質反映市場溫度的中古屋交易量,已跌至近30年低點,對房仲與相關產業而言,這不是修正,而是結構性寒冬。他直言,政府從第一波到第七波打房,房價未見合理回落,市場交易功能卻先被卡死,現在的問題不在民眾、不在需求,而是政策錯置,正在把整個產業推向懸崖邊。在長期政策干預與央行信用緊縮下,房市已形成5顆未爆彈,目前雖尚未真正引爆、但卻已開始倒數計時,他呼籲政府應該要嚴肅對待了。未爆彈一:交屋海嘯疊加需求斷崖王瑞祺指出,2026至2028年全台將迎來約36萬戶預售完工交屋潮,這些房子多在資金寬鬆、房市高檔時期銷售,如今卻遇上貸款成數縮水、銀行保守貸放、買方信心全面退卻。買方不是不想交屋,而是籌不到錢。他警告,當交屋資金斷鏈,轉售潮將湧入二手市場,特定新重劃區、供給過量區,恐出現「急跌式修正」,進一步衝擊市場信心與區域房價。未爆彈二:首購與換屋族被擠出市場王瑞祺直言,目前市場最大的結構性問題,不是投資炒作,而是「有真需求的人買不了房」。名義上首購可貸8成,實務卻常見僅5至6成,寬限期縮短、利率快速跳升,讓自住族現金流難以承受,嚴重違反政府照顧首購自住政策。換屋族則因「先買後賣」在銀行端實質停擺、第二屋貸款一律壓至5成,形同被全面封殺,「當首購、換屋都被擠出市場,房市就不再流動,沒有流動性的市場,本身就是最大之風險。」未爆彈三:中小型建商資金斷鏈風險浮現隨著銷售速度大幅放緩,王瑞祺指出,最先承壓的並非大型建商,而是土地成本高、槓桿高的中小型建商。當預售去化不如預期,卻已背負工程款與融資壓力,將可能出現延遲交屋、品質下滑,甚至零星財務危機個案。近期的「土方之亂」對這些中小型建商衝擊更大。這不是危言聳聽,而是市場現場已經開始出現的訊號。他警告,一旦失控,將反過來加劇銀行保守心態,形成惡性循環。未爆彈四:房價若跌1成全民財富蒸發9.5兆王瑞祺警告,政府若持續以「壓價」作為唯一目標,後果恐怕超出想像。全台約950萬戶住宅,若平均每戶1000萬元,房價只要下跌1成,就等於頓時蒸發掉9.5兆元的全民財富,等同於3年的中央政府總預算。未爆彈五:房仲與代銷倒閉潮王瑞祺直言,第5顆未爆彈已在引信燃燒中。房仲與代銷等產業高度仰賴成交量,去年已有超過5成房仲業者瀕臨虧損邊緣,部分店東甚至為求生存,不得不動用個人資產或出售持股挹注資金,以維運作,經營環境十分艱困。交易量一旦腰斬,很多人收入幾乎歸零,農曆年後恐出現明顯關店與失業潮。他預言:「農曆年後,很多房仲業鐵門關了就拉不起來了!」這不只是產業問題,而是數十萬家庭生計、內需消費與社會穩定的問題。若任由產業失血,最終將回頭拖累整體經濟。房仲全國聯合會將2026年房市關鍵字定為「卡」。王瑞祺形容,「那一橫,就是政府過度介入市場的手。」他呼籲,政府應正視市場的這些未爆彈,儘速調整信用政策、放寬第二屋與換屋貸款限制,並與產業建立實質對話機制。政府在制定房價與土地政策時,亦應秉持預防重於補救的思維,從源頭審慎布局,而非待問題惡化後才被動因應。「裝睡的人叫不醒,但我們仍必須把事實說出來。」王瑞祺強調,房市若持續被政策卡死,爆炸的將不只是產業,而是信心、就業與台灣經濟的基本盤。
高資產族群美元保單新選擇 全球人壽攜手彰化銀行傳承愛與財富
迎接歲末年終之際,高資產客群正進行年度資產盤點與重新檢視傳承規劃,全球人壽推出全新美元利變型壽險商品「全球人壽美利長盈利率變動型美元終身壽險(定額給付型)」(以下簡稱:「美利長盈」),並與合作夥伴彰化銀行攜手合作,由彰化銀行進行首賣。全球人壽表示,「美利長盈」兼具壽險保障、美元資產累積與財富傳承三大功能,為客戶提供穩健的保障與長期資產增值效果。商品特色在於不僅能有效滿足家庭保障需求,更可累積美元保單價值,成為高資產客群進行資產配置與世代傳承的理想工具。「美利長盈」運用宣告利率,有機會每年享有增值回饋分享金,運用增值回饋分享金機制,讓保障及資產享加乘效果。分期定期給付,具有指定傳承功能,可透過分期定額給付方式,提前為子女(受益人)規劃穩定收入,實現「愛與財富雙傳承」,讓傳承計畫更周延。可依自身規劃繳費年期提供躉繳及2年期彈性選擇,滿足更多資金規劃需求。客戶投保原則上免體檢,投保過程更為便捷。在銀髮族保障需求持續上升的趨勢下,「美利長盈」最高投保年齡至80歲(限躉繳),同時為讓銀髮族快速了解保險內容,全球人壽與彰化銀行特別將商品DM重點語音化,客戶於掃描QR Code後,即可透過語音說明清楚了解商品內容,讓長輩在了解投保內容的同時,也能更輕鬆完成保障與傳承規劃。 全球人壽與彰化銀行長期合作推動銀行保險業務,秉持公平待客原則,提供金融友善服務。「美利長盈」的推出,結合壽險保障與美元資產累積功能,讓客戶在穩健增長的同時,亦能為家人建立長久的財富傳承基礎;搭配語音QR Code貼心設計,更讓保險服務增添溫度。未來,全球人壽與彰化銀行將持續深化合作,協助客戶以穩健方式累積美元資產、傳承愛與財富,共同迎接嶄新的一年。欲了解「全球人壽美利長盈利率變動型美元終身壽險(定額給付型)」詳情,請洽全球人壽或彰化銀行各分行。