


CPO光通訊
」 台股
台股本周開盤挫勒等? 專家曝「這些族群」買盤可留意
台股在國慶連假期間面臨美股震盪、費半指數崩跌的壓力,台指期夜盤8日盤中一度崩跌944點,終場重挫652點,收在48705點,預期本周開盤加權指數將面臨補跌與震盪考驗。華爾街股市9日收高,標普500指數再度逼近歷史新高。不過晶片股未隨大盤反彈,費城半導體指數續跌0.4%,台積電ADR跌1%,周線各跌4.3%和4.1%,呈現連續四日下跌,較台北交易溢價縮為13.3%。永豐投顧總經理黃柏棠表示,第4季台股仍有企業獲利成長與AI長期需求支撐,選股可留意AI零組件、PCB上游材料、CPO光通訊及半導體測試介面等族群、傳產方面則可關注塑化類股。大來投顧分析師鄭逸文也表示,在第四季旺季行情的起漲階段,追逐乖離過大的強勢股容易承受震盪風險。當前的最佳戰略是聚焦於「庫存出清完畢、產品規格升級、具備報價上調空間」的低位階族群。整體而言,台股短線雖有震盪壓力,但具營收成長、法人買盤支撐的個股,仍是市場觀察重點。此外,台股本周重頭戲迎來權王台積電(2330)15日法說會,屆時將公布第3季財報結果。
升息效應2/高利率維持更久成常態 台股選股「重於選市」比訂單能見度
在美日雙雙升息之際,美股費半指數強彈的利多激勵下,外資大舉回補台股。資金正從過去純粹的「題材炒作」轉向「有實質獲利驗證、訂單能見度高」的台積電核心供應鏈。台灣央行則跌破市場眼鏡宣布政策利率「連十凍」,採取「以量控管」而非升息的策略。市場預估,台股企業獲利今年仍維持強勁成長,2027年仍有20%至30%的成長空間,多頭架構尚未改變。台股近期震盪,加權指數攀高難回頭。(圖/翻攝自Yahoo股市)對半導體、電子零組件等以美元營收為主的台灣出口商而言,新台幣走勢將有助於挹注第三季的匯兌收益與毛利表現。根據EPFR統計,截至2026年9月16日止一周,全球資金持續輪動,其中美股基金轉為淨流入,並以637.6億美元居各類股票基金之冠,顯示資金風險偏好逐步回升。安聯ETF基金經理人洪華珍表示,上週前半段市場一度受到AI開發進度疑慮以及通膨擔憂影響而震盪,但隨聯準會如預期升息,市場逐步消化政策風險,加上下半年以來供應鏈中斷問題出現改善跡象,油價漲勢趨緩,進一步舒緩市場對通膨的憂慮。洪華珍表示,持續看好Blackwell及Vera Rubin平台帶動的新一波升級循環,相關效益已擴散至CPU、高頻寬記憶體(HBM)、先進封裝及高速光通訊等領域,美國科技產業中長期成長方向依舊明確。安聯ETF基金經理人蕭惠中則表示,近期資金流向已清楚反映市場偏好轉變,投資人更聚焦於「需求看得見、資本支出已承諾」的產業環節。隨著AI模型持續大型化、資料中心建置加速以及GPU叢集規模不斷擴大,高速傳輸需求同步攀升,光通訊技術的重要性也持續提高。蕭惠中看台股第四季至2027年,AI供應鏈獲利成長、新平台出貨放量、輝達訂單能見度延伸以及市場風險偏好回升等利多因素,預期將持續發酵,台股行情有望由先前輪動整理逐步轉向多頭擴散格局。產業布局方面,持續看好AI供應鏈中的先進封裝與測試、ASIC、高階PCB與ABF載板、CCL、CPO光通訊、散熱模組、檢測設備及導軌等族群,其2027年至2028年的成長能見度相對突出。富邦基金經理人薛博升對於展望第四季,市場關注焦點可能逐步由聯準會貨幣政策轉向美國期中選舉本身,因此第四季除持續觀察利率政策及經濟數據外,也須提高對政治與政策不確定性的敏感度;短期政策變數並未改變長期結構性趨勢,AI持續推動科技創新與新一輪財富創造,高資產族群持續擴大,也將帶動健康管理、醫療創新與消費升級需求。
台股大漲強勢站上47180點!台積漲35元 友達成交爆大量居冠
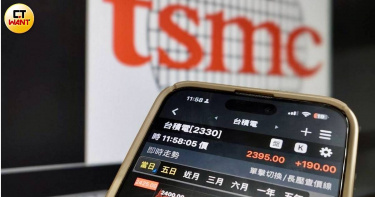
台股18日收在最高47,180.75點、大漲892.75點、漲幅達1.93%,成交額放量達到1兆778.23億元;台積電(2330) 收在2,460元、漲35元、漲幅1.44%;友達(2409)成交量近35萬張居冠,股價收漲1.17%。受到美國升息淡化市場不確定性,美股強彈激勵台股表現,強勢站回4萬7千點,資金重新回流科技與AI相關族群。安聯基金經理人蕭惠中建議投資人,應聚焦企業實際資本支出規模、供應鏈訂單能見度,以及AI產品商業化進展;從目前產業數據來看,不論是AI伺服器、高頻寬記憶體(HBM)、先進封裝、ASIC客製化晶片,或高速傳輸與光通訊等關鍵環節,需求仍相當強勁。蕭惠中分析在產業布局部分,持續看好AI供應鏈中的先進封裝測試、ASIC、高階PCB與ABF載板、CCL、CPO光通訊、散熱模組、檢測設備與導軌等族群,其2027至2028年的成長能見度尤為突出。他認為今年台股企業獲利維持強勁成長,市場普遍預期2027年企業獲利仍有20%至30%的成長空間,在獲利持續上修支撐下,台股多頭架構尚未改變。展望第四季至2027年,AI供應鏈獲利成長、新平台出貨放量、輝達訂單能見度延伸,以及市場資金風險偏好回升等利多因素,預期仍將持續發酵。
LED廠擺脫光電慘業 「這三家」秒轉型C商機
曾被視為光電慘業的LED廠商,近年來積極找尋轉型之路,聚焦布局CPO光通訊和CoWoS先進封裝製程等領域,為公司挖掘新商機。隨著AI浪潮席捲全球,對高速運算和大數據傳輸的需求與日俱增,LED廠商看準此趨勢,紛紛跨足 CPO (Co-Packaged Optics) 光通訊領域。CPO 技術將光學元件與電子晶片整合封裝,可大幅提升數據中心的傳輸效率和能源效益。LED龍頭富采(3714)近年轉型,在矽光子(Micro LED)光源領域佈局,為未來發展儲備實力,並持續開發可靠的光源解決方案,積極參與產業聯盟,推動技術創新。另一方面,CoWoS (Chip on Wafer on Substrate) 先進封裝技術在 AI 晶片製造中扮演關鍵角色,LED 廠商憑藉既有的精密製程優勢,積極投入相關設備和解決方案的開發。富采旗下隆達電子董事長范進雍觀察,Micro LED受惠於技術更加成熟,整體成本可望大幅下降,甜蜜點在3年至5年之內一定會發生,現在中國廠商的進度未及台廠,短中期樂見參與其中的廠商數量增加,以推動新技術儘早導入量產。惠特(6706)已將業務重心轉向半導體設備與先進封裝領域,所開發的光纖貼合設備和先進封裝製程雷射設備已進入客戶驗證階段,若新產品順利量產,可望帶來100至200億元的營收。另外,梭特(6812-TW)則憑藉高精度Pick & Place技術,成功進入半導體先進封裝市場,過去已投入開發Fanout設備多年,近期更與封裝大廠合作開發的解決方案已通過客戶認證,展現轉型成果。