


借貸資金
」 升息
美債殖利率飆升至金融海嘯前高點!專家示警:恐拖累整體消費與經濟
美國國債殖利率在美東時間23日大幅飆升,其中10年期美債殖利率一度升至5.125%,創下自2007年7月全球金融危機前夕以來的近19年新高。市場分析指出,此次殖利率突然走高有多項原因,包括美國經濟活動調查結果遠優於預期;聯準會(Fed)理事巴爾(Michael Barr)釋出鷹派訊號;美國財政部(U.S. Treasury)5年期國債標售遭遇疲弱需求,以及油價持續維持高檔等。對此專家也示警,高利率將提高房貸、信用卡與企業融資成本,尤其衝擊消費者及中小企業;銀行與儲蓄者雖可獲得部分利益,但美國整體的經濟成長仍可能面臨不小壓力。據美國財經媒體《CNBC》的報導,美國國債殖利率持續攀升,不僅對美國政府及規模達40兆美元的國債構成壓力,也可能進一步推高整體借貸成本,從房屋貸款戶到信用卡使用者都可能受到衝擊。美國政府的債務融資成本23日大幅飆升,背後是多項因素共同作用,包括最新報告顯示通膨壓力升高、市場對聯準會10月升息的預期急遽增加,以及5年期國債標售結果顯示市場對美國國債的需求疲弱。此外,超大規模雲端運算業者(hyperscaler)近期大量發行債券,也被視為加劇市場壓力的因素之一。美國國債殖利率也因此出現近1年半以來最大的升幅。上一次出現如此大幅度的變動,可追溯至2025年4月,當時美國總統川普(Donald Trump)首次宣布對美國貿易夥伴實施所謂「對等關稅」(reciprocal tariffs)。值得注意的是,美國財政部長貝森特(Scott Bessent)近期推動的市場流動性措施,目前仍未產生明顯效果。儘管財政部加強回購較長天期國債的措施,試圖改善市場流動性,殖利率依然持續大幅攀升。作為房貸及其他長期借貸的重要基準,10年期美國國債殖利率一度升至5.125%,創下全球金融危機前以來未見的水準。與此同時,通常對聯準會利率預期最為敏感的2年期國債殖利率,也上升超過13個基點,突破4.9%。市場交易員目前認為,聯準會很可能在上週升息後,於10月再次升息。1個基點相當於0.01%,而國債殖利率與債券價格則呈反向變動,也就是債券價格下跌時,殖利率通常會上升。這類殖利率變化通常意味著借貸利率進一步升高,並可能從美國經濟最重要的環節之一,也就是消費者端,造成更直接的衝擊。消費者占美國整體經濟活動近70%,同時持有的總債務規模接近19兆美元。全球最大的貿易信用保險與信用管理領導品牌「安聯貿易」(Allianz Trade)北美區資深經濟學家諾斯(Dan North)表示,儲蓄者確實可以從銀行存款利率逐步上升中獲益,但這些好處很可能不足以抵銷他們在其他領域面臨的成本增加。諾斯指出,消費者是美國經濟最重要的一環,儘管他們的儲蓄利率會從「非常微小的收益」升至「稍微大一點的微小收益」,但這目前還不足以對消費者提供太大幫助;另一方面,升高的利率卻會嚴重打擊房市,並影響個人消費貸款、信用卡等各類借貸。根據「美國聯邦存款保險公司」(Federal Deposit Insurance Corporation,FDIC)的數據,目前一般儲蓄帳戶的利率約為0.37%。自聯準會在2025年底連續3次降息,每次降息幅度為25個基點後,普通儲蓄帳戶利率一直呈現溫和下滑趨勢。然而,房貸利率走勢完全不同,而且可能繼續上升。根據專門提供房地產市場最新動態的權威資訊平台「Mortgage News Daily」的資料,目前一般30年期房貸利率已達7.26%,僅過去幾週便上升超過0.25%,過去1年更累計上升近1%。信用卡利率過去幾年相對穩定,但如果目前的市場趨勢持續,目前水準不太可能長期維持。當聯準會升息時,相關影響會直接傳導至最優惠利率(prime rate)。這項利率是浮動利率信用貸款的重要基準,而在聯準會上週升息25個基點後,最優惠利率目前已升至7%。綜合來看,上述因素將使消費者借貸的成本提高,也可能降低他們申請貸款及使用信用額度的意願,進而削弱支撐美國經濟活動的重要消費動能。美國經濟規模目前約達32兆美元,而消費者借貸及信用活動是其中的重要組成部分。諾斯表示,當聯準會提高聯邦基金利率時,短期利率以及整條殖利率曲線上的利率都會隨之上升。如果升息使某些人更難購買汽車,那麼汽車需求就會下降,汽車產業對工人的需求也會隨之減少,最終使整體經濟放緩。這是基本的經濟學原理,但利率政策對實體經濟的傳導大致就是如此。不過,利率上升並非完全沒有正面影響。除了儲蓄者可能獲得較高存款利息之外,銀行業也可能從高利率環境中受益。銀行的商業模式涉及多項因素,在利率較高的時期,其中部分因素可能轉為有利,包括銀行向借款人收取的利率、存放款利差,以及銀行持有現金時取得更高報酬的機會。然而,即使是銀行股,23日大多數仍然下跌。原因在於,美國國債殖利率大幅攀升可能抑制貸款需求與整體經濟活動,而目前美國經濟的其他面向原本仍維持穩健表現。亞特蘭大聯邦準備銀行(Federal Reserve Bank of Atlanta)目前追蹤的數據顯示,2026年第3季美國國內生產毛額(GDP)年化成長率達5.1%,這也是可能促使市場要求更高國債殖利率的因素之一。然而,如果殖利率長期維持高檔,反而可能對上述經濟成長前景構成威脅。諾斯表示,中小型企業可能承受最嚴重的衝擊,因為這些企業取得借貸資金的能力相對有限。當信貸供應減少時,企業取得融資就會更加困難,而高利率環境可能進一步放大這項問題。
台股重挫近3000點!他猶豫借錢加碼 網全勸退:抱不住
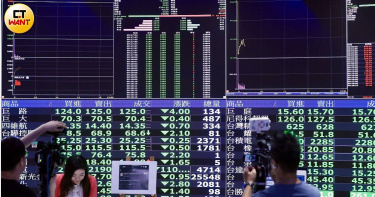
美股重挫引發全球市場賣壓,台股17日也難逃衝擊,加權指數終場暴跌2953.71點,以42671.27點作收,不僅一舉跌破45000點、44000點及43000點三道整數關卡,更創下台股史上收盤最大跌點。市場一片哀鴻遍野,有投資人坦言,短短一天就把近兩個月累積的獲利全數吐回,甚至因借貸投資還得負擔利息,因此猶豫是否應趁大跌再借錢進場「抄底」,貼文曝光後引發網友熱烈討論。原PO在臉書社團「一起聊台股ETF」表示,這波重挫讓自己的投資獲利瞬間歸零,原本辛苦累積的報酬全數回吐,感覺過去兩個月的努力彷彿白費,加上資金來自借貸,每個月還得支付利息,壓力不小。不過,他看到不少人認為大跌正是布局良機,因此想到股神巴菲特「別人恐懼時我貪婪」的投資理念,開始猶豫是否應再借一筆資金逢低加碼,希望趁低點攤平成本、等待市場反彈。貼文一出,多數網友並不贊成借貸加碼,紛紛留言勸阻,「巴菲特也說過永遠不要借錢買股票」、「借錢操作和價值投資是兩回事」、「現在市場就是在淘汰借錢投資的人」、「真正可怕的不是下跌,而是借來的錢讓你撐不到行情回升」、「借錢進場只會讓壓力越來越大,小心最後變成無底洞」、「如果行情繼續跌,利息和虧損可能同時擴大」。也有投資人分享自身看法,認為市場修正時確實可能出現布局機會,但前提是必須使用閒置資金,而非依賴槓桿操作。因為一旦股市持續走弱,借貸資金除了必須承擔股價下跌風險,還得支付利息成本,容易因資金壓力被迫停損,反而失去等待行情反彈的機會,因此不少人認為,與其急著借錢抄底,不如先做好資金配置與風險控管。受到美股重挫影響,台股17日開盤以45634.98點開出後一路走低,盤中賣壓持續湧現,終場重跌2953.71點,收在42671.27點,連續跌破45000點、44000點及43000點三道整數關卡,並改寫台股史上收盤最大跌點紀錄。市場劇烈震盪之際,是否該逢低布局成為投資人熱議焦點,但多數網友仍提醒,面對高波動行情,與其借錢搶反彈,更重要的是量力而為,避免槓桿操作讓投資風險持續放大。CTWANT提醒您:以上內容整理自網友公開討論,不構成任何投資建議;投資人應審慎評估自身財務狀況與風險承受能力,並自行承擔投資決策結果。
央行升息半碼 行政院「3措施」減輕特定族群負擔
央行今日調升政策利率半碼(0.125%)係綜合考量國內外經濟與金融情勢,並為了穩定國內物價,基於貨幣政策獨立性及權責所提出,應予尊重。惟考量升息將加重借貸資金成本以及貸款族還款壓力,為兼顧中央銀行貨幣政策目標並減輕部分民眾貸款負擔,政府決定以下列措施因應此次升息,減輕特定族群負擔:(一)勞工紓困貸款升息半碼之利息全額補貼為協助受疫情影響勞工,勞動部109年及110年開辦勞工紓困貸款,已核撥159萬件,每人貸款最高10萬元,貸款期間3年,由勞動部補貼勞工第1年貸款利息。考量勞工係因經濟困難而申請紓困貸款,屬經濟相對弱勢勞工,金融機構除將持續辦理今年3月份宣布升息1碼之利息補貼外,因應央行此次升息半碼,政府將全額補貼升息半碼之貸款利息。(二)依原貸款規定補貼利息,不受升息影響1、就學貸款:考量在學學生尚無經濟能力,因應此次升息,教育部將協助補貼因升息所增加之利息,所有辦理就學貸款之在學學生皆不會因升息而增加利息負擔。2、紓困振興貸款:經濟部主管之此項貸款,包括:舊有貸款展延、營運資金貸款、振興資金貸款,係依郵政定儲機動利率提供補貼,故會配合央行升息,調整補貼金額,惟每家公司仍有補貼額度上限(舊貸展延及振興貸款最高22萬元、營運資金貸款最高5.5萬元)。3、青年創業及啟動金貸款:由經濟部主管之此項貸款係針對金額100萬元以下的貸款,提供5年利息全額補貼。故於補貼期間內,利率調升差額均由政府全額吸收,貸款戶之利息補貼權益不受升息影響。(三)其餘項目則維持今年3月補貼利率1、財政部「青年安心成家購屋貸款」原已享有較優惠之貸款利率,故將維持今年3月份補貼措施,由公股行庫吸收半碼利息。2、內政部政策性房貸亦已享有較優惠之貸款利率,故將維持今年3月份補貼措施,由內政部住宅基金吸收半碼利息。二、以上各項措施之詳細情形,另由相關部會對外說明三、升息有助維持物價穩定,協助整體經濟金融穩健發展國內經濟成長相對穩健,惟今年1-5月消費者物價指數(CPI)年增率平均達3.04%,已連續數月高於2%,漲幅持續居高。央行升息有助抑制國內通膨預期心理,維持物價穩定、協助整體經濟金融穩健發展之政策目標。
因應央行升息 行政院祭三措施減輕貸款族負擔
針對中央銀行今(16)日宣布升息,行政院晚間祭出三項措施減輕特定族群負擔,包括勞工紓困貸款升息半碼的利息全額補貼、在學生就學貸款與紓困貸款等均依原貸款規定補貼利息、青年成家貸款等項目則維持今年三月補貼利率等。央行今日調升政策利率半碼(0.125%),行政院晚間發布新聞稿指出,綜合考量國內外經濟與金融情勢,並為了穩定國內物價,基於貨幣政策獨立性及權責所提出,應予尊重;然而考量升息將加重借貸資金成本以及貸款族還款壓力,為兼顧中央銀行貨幣政策目標並減輕部分民眾貸款負擔,政府決定三項措施因應此次升息,減輕特定族群負擔。為協助受疫情影響勞工,勞動部109年及110年開辦勞工紓困貸款,每人貸款最高10萬元,貸款期間3年,由勞動部補貼勞工第1年貸款利息。考量勞工因經濟困難而申請紓困貸款,屬經濟相對弱勢勞工,金融機構除將持續辦理今年3月份宣布升息1碼之利息補貼外,因應央行此次升息半碼,政府將全額補貼升息半碼之貸款利息。針對就學貸款、紓困振興貸款、青年創業及啟動金貸款,行政院表示,均依原貸款規定補貼利息,不受升息影響。其餘像是青年安心成家購屋貸款和政策性房貸則維持今年3月補貼利率。行政院指出,財政部推行青年安心成家購屋貸款原已享有較優惠之貸款利率,故將維持今年3月份補貼措施,由公股行庫吸收半碼利息;內政部政策性房貸也已享有較優惠的貸款利率,也將維持今年3月份補貼措施,由內政部住宅基金吸收半碼利息。

【雲林張家戰擦擦筆2】查聯光通異狀 月付謝嘉入262萬
雲林政壇重量級人士張榮味的家族輾轉從謝嘉入手中取得聯合光纖通信股份有限公司(聯光通)的控股公司,著手介入聯光通經營,發覺聯光通在謝嘉入的女友林慧鈞擔任董事長期間,公司財務有不少可疑之處,隨即展開調查,並與謝嘉入陣營激烈交手,雙方發布公司重大訊息或是刊登聲明,你來我往,隔空對嗆。張家在取得經營權後以聯光通的名義發表聲明指出,該公司處分廠房資產收入近6000萬元,但購買高空作業車、中古車、吊車及支付謝嘉入顧問費,並因子公司品耀公司借貸資金、預付帳款給第三方公司,導致公司淨損2200多萬元;張家質疑,林慧鈞擔任聯光通董事長期間支付多筆金額有問題,包括購買五部中古的法拉利、保時捷、瑪莎拉蒂事故車就花了一千多萬元,每月支付給謝嘉入的「顧問費」更高達262.5萬元,張家特別指出,「上述交易如經調查涉有不法情事,本公司將採法律程序,以保障股東及投資人權益。」張家陣營還發現,聯光通當時購買高空作業車的比價、審核及付款都不符合程序,而且出售作業車輛的公司在2018年曾因為「開立不實發票」遭桃園地方法院判快有罪,因此懷疑交易的真實性;但林慧鈞方面也做出解釋,購買高空作業車是為了承攬業務所需,後來又將車輛出售。張家還查出,聯光通的子公司「聯瑞科技股份有限公司」出資5000萬,成立了「品耀光電股份有限公司」,但在今年4月清查時,赫然發現品耀光電的帳上只剩下17萬元新台幣,讓張家委託的經理人感到不可思議,並表示發現有多筆異常的現金支出,已報請檢調單位偵辦中。知情人士說,謝嘉入的陣營不願輕易就範,計劃收集委託委書,以召開臨時股東會的方式奪回經營權;該人士指出,謝陣營已與三家通路商簽約,計算以每張30元的代價收購約2萬張委託書,並已花費250萬元及100萬聘請對此專精的律師及股務操盤人員,連股東會紀念品、場地費都已就緒。這名人士說,張家這次對上「擦擦筆集團」,股東會將是重要關鍵,否則取得聯光通上游公司股份,上億元等於是白花了。