


出貨量
」 台股 中國 AI 蘋果 台積電
卡位水冷題材股價開漲! 花旗調高這2家「散熱大廠」目標價
受惠ASIC水冷需求提升,水冷板產能、出貨量持續上修,散熱雙雄奇鋐(3017)、雙鴻(3324)獲花旗證券上修目標價、獲利估值,18日收盤兩檔均大漲超過6%。花旗看好奇鋐水冷業務後市,將奇鋐2026、2027、2028年獲利預測分別調高3%、13%及16%,目標價也由3800元上修至4350元、升幅14.4%,維持「買進」評等。花旗進一步預估,奇鋐在第3季與第4季的營收將分別實現18%與12%的季成長。奇鋐2027年營收將年增50%,毛利率可提升至34.9%,較前一年增加2.2個百分點。雙鴻方面,花旗將其目標價由1550元上調至1800元、升幅16.1%,維持「買進」建議。看好雙鴻第3季、第4季營收將分別季增17%、16%,毛利率也有望同步走揚。奇鋐18日終場上漲7.69%,收3430元,成交量達3.5千張,股價連3漲10.11%,距離花旗給予的目標價4350元,潛在漲幅26.8%;雙鴻上漲6.86%,收至1480元,成交量達8.1千張,股價連3漲17.46%,以目標價1800元作計算,潛在漲幅21.6%。
航空貨運旺季恐不旺!包機開始退訂 台幣升值再吞利潤
航空貨運市場原本進入傳統旺季,業者卻未感受到預期中的熱度。台北市航空貨運承攬公會理事長羅文祥指出,每年9月至11月是航空貨運承攬業傳統旺季,目前市場運價仍維持高檔,但今年台幣持續升值,對以美元計收運費的航空貨運承攬業者形成沉重壓力。以月營業額約1億美元的公司為例,僅8月就可能因匯率變動產生約新台幣6640萬元的匯兌損失。據《ETtoday新聞雲》報導,國內大型航空貨運承攬業者高階主管也表示,今年航空貨運旺季不僅提早啟動,近期更出現提前結束的跡象,原本市場期待9月至11月進入傳統旺季,如今卻可能面臨「旺季不旺」。業者觀察,8月市場貨量已經開始下滑,進入9月後也沒有明顯回升,甚至本月已經出現攬貨公司退訂包機的情況,顯示市場對後續貨量及運價走勢的看法偏向悲觀。對航空貨運承攬商而言,包機一旦退訂,往往意味著相當可觀的損失。業者指出,一般包機退訂約須承擔50%的包機費用,若原本簽訂的包機費為100萬美元,退訂後便可能直接損失約50萬美元。在台幣近期升值的情況下,除了包機本身的違約或退訂成本之外,匯率因素也將進一步侵蝕業者原本有限的利潤空間。從匯率變化來看,7月31日周五台幣兌美元的央行收盤匯率為32.292,到了8月29日周五則降至31.628,1個月內台幣升值0.664。對於以美元計價、單月運費收入約1億美元的航空貨運承攬公司而言,在其他條件不變的情況下,換算成台幣的收入就會少掉約6640萬元。到了上周五11日,央行收盤匯率為31.638,台幣仍維持相對強勢,讓航空貨運業者面臨的匯兌壓力沒有明顯緩解。除了匯率之外,航空貨運市場本身也正面臨結構性變化。過去「雙11」購物節往往會帶動一波龐大的航空貨運需求,電商業者為了趕在購物節期間將商品送抵美國及歐洲消費者手中,經常透過航空運輸集中搶運貨物,形成航空貨運市場的重要旺季。然而,美國與歐洲相繼取消小包裹免稅額後,過去由電商業者透過航空貨運大量搶運的雙11貨物,如今規模已明顯縮減。市場估計,目前仍透過航空貨運搶運的購物節貨物僅剩約五成。面對航空運輸成本高昂的問題,電商業者也開始調整物流策略,透過在美國及歐洲設立倉儲據點,先以成本低廉許多的海運方式將貨物運往當地,再由海外倉儲進行配送,以降低對航空貨運的依賴。出口商同樣正在改變過去集中出貨的做法。航空貨運承攬業者高階主管指出,出口商如今已經「學聰明了」,會盡量降低旺季期間的集中出貨量,並透過分散出貨時間,避開旺季高昂的航空運費。這種策略也意味著,即使市場整體出口需求沒有大幅衰退,貨量也可能不再像過去一樣集中在9月至11月的傳統旺季。業者表示,去年第4季其實就已經出現航空貨運旺季表現不如預期的情況,今年預料可能重演類似情形。換言之,航空貨運市場目前面對的並非單純景氣循環造成的旺淡季變化,而是電商免稅政策改變、物流模式轉向海運、出口商分散出貨,以及台幣升值等多重因素同時作用。
欣興大股東是福還是禍? 晶圓二哥8月營收創四年新高
晶圓代工大廠聯電(2303)8月合併營收250.45億元,月增5.03%、年增30.71%,連續6個月較前月成長,創近四年新高。聯電累計前8月營收1786.59億元,較去年同期增加228.43億元、年增14.66%,僅次於2022年同期,改寫歷年同期次高。ABF載板大廠欣興(3037)爆「洗產地」疑雲,股價從1230元跌到873元最低點,跌幅逼近3 成。專家表示,雖連帶身為第一大股東的聯電股價承壓,仍提供進場撿便宜、低檔布局的絕佳時機。受惠電腦、通訊及消費性電子需求穩健,聯電第2季晶圓出貨量季增10.6%,產能利用率由首季79%升至85%。公司預估,第3季晶圓出貨量將季增高個位數百分比,產能利用率可望突破9成。隨成熟製程本業回穩,先進封裝逐步串起光通訊連接布局,AI光通訊將有望成為聯電中長期值得關注的新成長題材。法人預估,聯電今年AI相關營收估接近3億美元,未來三年可望突破10億美元。
陸8月PMI升至49.8 製造業連2月陷入萎縮
中國大陸製造業活動在8月連續第2個月陷入萎縮,儘管萎縮幅度低於市場預期。中國國家統計局今(31日)公布的數據顯示,官方製造業「採購經理人指數」(PMI)8月報49.8,高於7月的49.2,也優於《路透社》(Reuters)調查經濟學家預估的49.6。據美國財經媒體《CNBC》報導,中國經濟第2季經濟成長率放緩至4.3%,創2022年底以來最低增速。疲軟的內需以及房地產市場低迷仍持續拖累經濟活動。進入今年下半年後,中國經濟低迷情況進一步惡化。消費支出陷入停滯,城市投資以更快速度萎縮,失業率也小幅上升。此外,7月零售銷售與工業生產雙雙放緩,且工業企業利潤增速也降至今年以來最低水準。出口一直是今年少數支撐中國經濟成長的支柱之一。隨著全球人工智慧(AI)基礎設施支出熱潮推升對中國製造科技產品的需求,出口在一定程度上抵銷了外部衝擊帶來的拖累。今年大部分時間,中國出口出貨量都維持兩位數增長。經濟學家預期,隨著不利天氣因素消退,以及地方政府加快財政支出,中國今年剩餘時間的經濟成長將有所改善。經濟學人智庫(Economist Intelligence Unit)資深經濟學家徐天辰表示,隨著政策制定者對城市投資崩跌的擔憂日益升高,北京可能會進一步加快財政支出,「這應該會加速項目審批與資金撥付。」不過,他也認為這類政策擴張的效果要到下個月以及第4季才會更加明顯,同時國內需求已出現初步復甦的跡象。根據中國國家統計局公布的數據,8月供給與需求雙雙改善。其中,追蹤生產與新訂單的分項指數分別升至50.4與50.6。新出口訂單指數8月從前1個月的49.6反彈至50.1,顯示即使全球經濟受到西亞長期衝突的影響,海外需求仍出現復甦。然而,原材料庫存與就業分項指數仍處於50這一榮枯線以下的收縮區間。高科技設備製造業的表現優於整體製造業。電子機械及設備、電腦與通信設備產業的生產與新訂單指數均超過53,但消費品生產則落後,指數為49。總部位於倫敦的知名獨立經濟研究與預測公司「凱投宏觀」(Capital Economics)中國經濟學家Nguyen Hoang Nam表示,整體而言,企業似乎正在預期「隨著地方政府在今年剩餘時間加大支出,經濟活動將獲得提振。」此外,出廠價格分項指數的改善,也顯示通膨重新出現,部分原因來自全球原油與金屬價格上漲。總部位於香港的「保銀資產管理有限公司」(Pinpoint Asset Management)總裁張智威表示:「大宗商品價格上漲可能使部分上游製造業企業受益。」不過,價格上漲主要是由供應限制所推動,因為需求仍然疲弱。與此同時,追蹤建築業與服務業活動的非製造業指數8月維持49%不變,不過,建築業分項指數下滑0.1個百分點,降至46.9%。而在服務業類別中,批發、零售以及資本市場服務活動均陷入萎縮。根據《路透社》調查,中國金融科技公司「瑞霆狗」(RatingDog)的製造業採購經理人指數預計將升至51,相關結果將於9月1日公布。該指數通常較能反映規模較小、更加以出口為導向的企業,而從歷史數據來看,其呈現的中國製造業景氣狀況通常比官方PMI更加樂觀。
蘋果發表會登場倒數 台股供應鏈一次看「這家」獨供最受惠
蘋果預計於美東時間9月9日舉行秋季新品發表會,法人指出,iPhone 18 Pro系列主要升級集中於應用處理器及相機鏡頭,加上受記憶體供應影響,台股供應鏈有望受惠。台積電(2330)、鴻海(2317)、大立光(3008)、玉晶光(3406)奇鋐(3017)、新日興(3376)等主要供應商可望受惠。根據Gartner預估,2026年全球智慧手機出貨量年減8%至2.7億支,主因記憶體成本已占手機BOM達30%至40%,品牌廠陸續調漲售價,抑制上半年市場需求。大型本土投顧分析,記憶體供給短缺與成本上升對基礎款及功能性機種需求衝擊最大,出貨量均年減逾20%。其中,蘋果、華為表現最佳,出貨分別年增12%、6%;折疊手機出貨量年增21%,滲透率提升至3.7%。蘋果本次發表會最受關注的產品,可能不是 iPhone 18 Pro,而是蘋果首度進軍摺疊手機市場的 iPhone Fold。法人預估,2026年iPhone Fold出貨量約600萬支,首批出貨組裝將由鴻海獨供。
聯發科財報出爐!股價強鎖漲停 蔡力行:2027市佔上看20%
IC設計龍頭聯發科(2454)31日舉行第二季法說會,同日台北股市絕地大反攻,集中市場指數開盤大漲1677.11點,聯發科跳空漲停、攜手台積電(2330)單日市值暴增5.7兆元,市值暴增一個聯發科。副董事長暨執行長蔡力行表示,隨著代理式AI快速發展,雲端與邊緣AI對運算需求同步爆發,公司AI ASIC業務進入快速成長期,首顆AI加速器也將於第四季正式量產。聯發科第二季合併營收達1521.83億元,季增2.03%、年增1.21%,優於財測高標;毛利率46.2%。聯發科第二季業績主要來自智慧邊緣平台產品動能強勁,抵銷手機市場需求疲弱影響。手機業務方面,蔡力行坦言,今年全球智慧手機市場仍充滿挑戰,受記憶體等零組件成本大幅攀升影響,預估全年智慧手機出貨量仍將衰退約15%。不過高階旗艦市場需求仍具韌性,聯發科第三季將推出首款2奈米系統單晶片(SoC)。展望第三季,聯發科預估2026年資料中心相關營收將突破20億美元,2027年更將大幅成長,公司同步上修AI ASIC市占率目標,由原先的10至15%提高至15至20%。蔡力行表示,公司將力拚全年美元營收達到原先成長目標區間高標,同時董事會也核准最高50億美元融資額度,作為未來AI ASIC、系統平台及供應鏈布局的重要資金後盾,搶攻全球AI資料中心商機。

特化產品打入AI供應鏈 這家「材料大廠」H1獲利創四年高
半導體化材大廠長興(1717)公告自結6月稅前盈餘2.84億元,較去年同期成長97.37%,每股稅前盈餘0.24元。國泰證期最新報告顯示,受先進封裝等市場快速發展,看好特化產業,並給予長興目標價75元。長興累計前六月稅前盈餘17.91億元,年增71.76%,每股稅前盈餘1.53元。長興預期在半導體封裝材料按既定進度,出貨量持續擴增,加上既有產品穩定成長,下半年營運可望更優於上半年。長興表示,中東局勢在6月趨緩,上游原物料價格回落,客戶需求降溫,但營收仍較去年同期成長16.21%。其中,電子材料在精密設備認列營收貢獻下回升,半導體先進封裝材料出貨量增加。長興目前產品已涵蓋PCB、HDI、IC載板、IC封裝,未來關鍵在於精密設備進入密集驗收,長興能否將既有大量出貨優勢進一步升級至ABF載板、Interposer、先進封裝市場,將在下半年營運表現出來。口袋證券表示,在晶圓製程背後,「特用化學品」是不起眼卻不可或缺的角色,這些高純度、客製化的化學材料,正隨著AI伺服器與先進封裝需求同步吃緊,成為半導體供應鏈裡市場關注的一塊拼圖。
輝達全面導入CPO!專家點名「8檔供應鏈」 下半年迎獲利爆發期
共同封裝光學(CPO)被視為AI高速運算時代的重要技術之一,隨著輝達(NVIDIA)全面布局CPO架構,市場也看好相關供應鏈即將進入收成期。摩爾投顧分析師江國中指出,隨著資料中心升級需求持續擴大,今年下半年起,聯亞(3081)、波若威(3163)等8家台廠可望陸續受惠,營收與獲利成長動能將逐步浮現。江國中表示,生成式AI快速發展,使資料中心對高速運算與傳輸效率的需求持續提升,而傳統銅線傳輸已逐漸面臨功耗偏高、延遲增加及散熱等限制,因此包括輝達、博通等國際大廠,近年積極導入共同封裝光學及矽光子技術,將光引擎直接整合至交換晶片旁,以提升傳輸效率。他指出,目前CPO已逐漸由概念驗證邁向實際商業化。市場預期,2026年下半年將開始進入量產階段,台積電推出的COUPE平台也已獲得博通及輝達採用,預估2027年光引擎出貨量可望達數百萬至千萬顆規模,台灣供應鏈從磊晶、雷射、封裝到光纖元件皆有望同步受惠。法人也看好,2026年下半年至2027年將成為CPO產業快速成長的重要階段,隨著訂單逐步放量,相關供應鏈獲利能見度將持續提升。江國中認為,資料中心升級需求已開始反映在供應鏈實際接單情況,隨著封裝、測試及雷射等關鍵製程逐步成熟,今年下半年AI族群投資焦點將從市場題材轉向實際營收與獲利表現,而擁有核心技術及專利優勢的台灣廠商,將最具成長潛力。在上游材料領域,聯亞(3081)為磷化銦磊晶及矽光關鍵光源供應商,受惠矽光產品需求提升及美系雲端客戶訂單成長,市場看好營運表現;環宇-KY(4991)及英特磊(4971)則深耕化合物半導體與高階磊晶技術,可望受惠1.6T高速光模組需求增加。至於中下游元件方面,波若威(3163)以分光器及光纖陣列產品為主要優勢,上詮(3363)則具備光纖陣列單元(FAU)及高良率光纖連接技術,華星光(4979)聚焦高速光收發元件,均被視為資料中心升級的重要受惠廠商。此外,封裝及交換器領域同樣受到市場關注。聯鈞(3450)持續擴充高速雷射晶粒封裝產能,高階產品比重持續提升;智邦(2345)則為全球AI交換器重要供應商,目前800G產品出貨持續成長,也同步布局1.6T交換器市場,可望受惠大型雲端業者持續擴建資料中心,進一步推升營運表現。

苦茶油驗出苯駢芘「200瓶待回收」 連淨揭超標原因:烘焙溫度失控
毒油風波延燒,新北市衛生局昨(22)日表示,21日接獲連淨綠色科技公司自主通報,旗下「連淨苦茶油」檢出致癌物「苯駢芘」超標。業者今(23)日發聲,初步調查主因是合作農戶在烘焙原料過程中未精確掌控溫度所致,該批油品目前約剩200瓶在市面上,已掌握流向。對此,食藥署說明,未來會依高風險納入專案規劃審核,預計下半年啟動相關稽查。連淨綠色科技公司於接獲年度檢驗異常通知後,已向新北市衛生局進行自主通報,並配合衛生單位展開緊急查核與回收作業。業者說明,公司長期實施溯源管理機制,在接獲檢驗異常報告後,已精確定位出問題原料來自特定農戶與產區。事發後已迅速封存倉庫內的4085瓶庫存,並積極追回700多瓶市面商品。目前估計仍有約200瓶流向明確的產品尚待回收,消費者凡購買到受影響批次之商品,皆可憑發票或購買證明至原販售通路,或聯繫公司客服辦理退換貨手續。衛福部食藥署與新北市衛生局於22日派員前往連淨綠色科技公司進行現場查核。食藥署表示,中央與地方衛生機關接獲業者通報後已第一時間掌握狀況,現場除了核對產品數量與流向外,並抽驗了5件相關產品帶回檢驗。由於油品檢驗的前置處理程序較為繁複,目前已列為急件處理,預計檢驗結果將於下週正式對外公布。據業者回溯供應鏈系統顯示,該違規批次的苦茶油總計生產5,024瓶(約1932公升)。其中,扣除尚未出廠的庫存外,實際已流入市面出貨量為939瓶,主要透過「棉花田生機園地」販售的「有機苦茶油250mL(批號:26V224XW01)」,以及在「統一生機健康有機超市」上架的「統一生機初榨苦茶油250mL(批號:26S624XW01)」。針對後續管理與懲處,新北市衛生局已要求連淨綠色科技公司限期提出詳細的檢討與改善報告,以進一步釐清各環節責任。食藥署則強調,除了追查本次單一事件的處置進度外,政府平日即設有食用油脂製造業的常態性稽查專案,地方衛生局也會不定期進行轄區抽驗,未來將依據風險評估結果,把高風險油品製造業者納入專案管理,並預計於下半年啟動大規模稽查。

iPhone不用買了?蘋果傳推月租方案 最快這天上路
蘋果(Apple)傳出將大幅改變硬體產品的銷售模式。根據《彭博》(Bloomberg)引述知情人士報導,蘋果最快將於7月28日在美國推出全新裝置租賃服務「Apple Upgrade」,未來消費者除了傳統一次買斷與分期付款外,還可透過月租方式使用iPhone、Mac、iPad及Apple Watch等裝置,租約到期後可選擇升級新機、買斷設備或歸還產品,被外界視為蘋果近年最重要的硬體銷售策略改革之一。蘋果傳攜手Klarna推出Apple Upgrade租賃方案,提供升級、買斷或歸還裝置等多元選擇。(示意圖/達志/美聯社)綜合《彭博》及其他外媒報導,新服務將由蘋果攜手瑞典金融科技公司Klarna合作,Klarna負責提供融資服務。消費者完成軟性信用審核後,即可透過Apple Store實體門市及官方線上商店申辦租賃方案,以較低的月付金額取得裝置,不必一次支付高額購機費用,也讓換機方式更加彈性。依目前規劃,iPhone與Apple Watch租期為24個月,Mac及iPad則為36個月。租約期間,使用者可提前繳清剩餘款項、在合約尚未到期前升級至新機,也可於租約結束後直接買斷裝置,或將設備歸還,相較現有分期付款方案提供更多選擇。《彭博》指出,蘋果計畫將Apple Upgrade定位為比現有分期付款更低月付金額的新方案,並逐步取代既有的iPhone Upgrade Program及一般分期付款服務,未來預計停止受理上述方案的新用戶申請,將資源集中於全新的租賃模式。不過,新方案仍有部分限制。Apple Upgrade並未納入AppleCare保固服務,Apple Watch SE、入門款iPad、iPhone 16及MacBook Neo等部分機型也不適用,企業及教育機構的大宗採購同樣排除在服務範圍之外。外界分析,蘋果此時推出租賃方案,與AI浪潮帶動半導體成本持續攀升有關。近年全球AI產業積極擴建資料中心,推升記憶體與儲存晶片價格,蘋果已率先調漲iPad、MacBook等產品售價,市場也預期今年秋季發表的新一代iPhone不排除同步調整價格。透過租賃模式,不僅能降低消費者換機門檻,也能將融資與呆帳風險交由Klarna承擔。消息曝光後,Klarna股價一度勁揚約11%。知名市調機構Counterpoint Research指出,受到零組件價格上漲影響,智慧型手機售價普遍提高,消費者換機意願也隨之降溫,2026年第二季全球智慧手機出貨量年減11%,創下2013年以來同期最低紀錄,顯示市場需求持續疲弱,也讓各家品牌積極尋求新的銷售模式。另一方面,科技媒體《9to5Mac》也在iOS 27 Beta程式碼中發現一項名為「App Managed Features(應用程式管理功能)」的新功能,可讓獲授權的金融機構或電信業者App管理租賃裝置,並定期確認合約履行情形。一旦系統偵測到使用者欠款或違約,iPhone可能會自動進入「限制模式(Restricted Mode)」,除了電話、緊急功能等少數基本服務外,大部分App都將無法正常使用,直到完成付款或恢復合約狀態。外界推測,這項新功能就是為Apple Upgrade租賃計畫預先布局,但截至目前為止,蘋果仍未正式對外證實相關消息。
記憶體熱潮是否延續? 美光財報本周開獎「這2檔」股價搶先跑
美國記憶體大廠美光(Micron)財報本周登場,業績表現牽動全球半導體類股多空情緒。對台股而言,記憶體族群已提前反映景氣復甦期待,南亞科(2408)、華邦電(2344)今年來股價皆已大漲逾倍。根據《朝鮮日報》報導,本週韓股表現預料將高度受到美光財報影響,其業績與財測不只代表單一企業營運表現,也被視為觀察 DRAM、HBM 需求與報價走勢的重要指標。美光財報預計於美東時間24日、台韓國股市25日開盤前公布財報。SK 海力士受惠高頻寬記憶體(HBM)需求強勁,持續挑戰三星電子在記憶體市場的主導地位。韓國券商分析師認為,美光是 AI 記憶體循環的重要觀察指標,其財報將牽動市場對三星電子、SK 海力士 HBM 與 DRAM 獲利方向的判斷。對台灣投資人來說,美光財報同樣具有指標意義。南亞科18日終場勁揚5.15%,收至每股495.5元,今年以來上漲138.08%;華邦電更以漲停218.5元作收,今年以來狂飆164.53%。法人認為,若美光釋出記憶體價格與出貨量同步改善訊號,將有助延續台韓記憶體族群行情;反之,若財測不如預期,或資本支出態度轉趨保守,短線漲多個股恐面臨震盪。
聚陽世足訂單挹注! 專家曝「這時」出手撿甜甜價
紡織龍頭聚陽(1477)股價曾於2024年突破400元,如今跌回至200元出頭。理財專家股人阿勳分析,此波修正使於大環境因素與外資籌碼變動,而非企業基本面惡化,建議投資人在股價重新站上 60週均線時,再考慮分批佈局。股人阿勳指出,聚陽目前股價已回落至合理價值區間,歷史安全邊際約6.32%,然而股價仍跌破60週均線且趨勢向下,加上大戶持股連續7週減碼,籌碼面承受賣壓。聚陽5月合併營收為27.08億元,較去年同期增加8.8%。聚陽發言人林恆宇先前表示,營收成長主要受惠出貨量增加及世界盃相關訂單挹注,整體表現符合公司預期,加上第三季進入傳統旺季,預期營運可望維持成長動能。林恆宇表示,目前客戶庫存已逐步回到健康水位,訂單需求持續回溫,預期6月營收有望優於5月。訂單能見度方面,目前聚陽已開始洽談9月訂單,整體能見度約3至4個月。由於基本面良好,股人阿勳對聚陽長線仍持正面看法。不過他也提醒,現階段趨勢尚未翻多,建議耐心等待外資賣壓收斂、股價重新站回60週均線後,再採分批布局策略,風險相對較低。
記憶體價格持續上揚 「這檔」4月財報亮眼法人狂敲
記憶體市場報價上行,華邦電(2344)8日公布4月自結合併營收,單月合併營收達192.45億元,月增32.71%、年增182.22%,續創歷史新高,反映AI帶動的記憶體景氣循環持續發酵。華邦電股價8日一度衝高至115元,終場下跌6.14%,收至107元。法人資金積極回補,近五日外資買超9.12萬張、投信買超2.02萬張、自營商買超5905張,三大法人合計買超11.73萬張。華邦電單季營收382.53億元,季增43.67%、年增91.34%,累計前四月合併營收達574.98億元,年增114.45%。主要受惠DRAM價格季增51至53%,位元出貨量季增24至26%;Flash價格季增34至36%。華邦電第一季毛利率勁揚至53.37%,創歷史新高,單季稅後純益101.13億元,每股稅後純益(EPS)2.25元。法人指出,第二季記憶體續強,DRAM、Flash合約價亦可望季增,帶動華邦電毛利率續揚。展望後市,華邦電總經理陳沛銘看好AI需求擴大推升記憶體消耗量,產能仍處緊俏狀態,第2季價格可望持續上揚,有利成熟製程產品價格維持高檔。華邦電2026、2027年產能幾乎滿載,訂單能見度至2027年。
複製電動車產業!摩根士丹利:「人形機器人」將鞏固中國製造業領先地位
中國正準備利用人形機器人(humanoid robots)與機器人市場,進一步鞏固其在全球製造業的主導地位。根據1份摩根士丹利(Morgan Stanley)的最新報告,這一趨勢與其過去10年在電動車(EV)產業躍升至全球領先地位的路徑高度相似。據《南華早報》報導,摩根士丹利分析師在報告中指出:「展望未來,人形機器人與機器人產業將在未來5到10年成為中國出口機械產業的下一個關鍵成長動力。事實上,我們看到相關產業,與10年前電動車產業的發展存在相似之處。」由該投資銀行首席亞洲經濟學家阿亞(Chetan Ahya)領導的分析團隊重申先前預測,認為中國在全球出口市場的占比將從目前的15%上升至2030年的16.5%,進一步擴大其在全球製造與出口領域的領先優勢。在4日的報告中,分析師指出,中國在早期階段的主導地位已經在生產與部署端顯現。中國製造商去年在全球約13,000至16,000台人形機器人出貨量中占比約90%,而美國與日本的競爭者大多仍停留在原型階段。摩根士丹利進一步預測,中國的人形機器人年度銷量將在今年增長1倍以上,達到約28,000台,超過其他任何經濟體的產出。這些樂觀預測出現在北京持續加大對先進製造與「未來產業」的政策關注之際,而這些重點也已被納入中國最新的五年規劃(2026至2030年)。其中,人形機器人與機器人產業正處於國家主導發展戰略的尖端。分析師指出:「中國具備率先識別下一個主要成長領域並提前規劃的紀錄。」他們也提到,國家支持的投資使中國汽車製造商能夠迅速擴張,在全球需求激增之際生產出價格可負擔的電動車。他們補充,機器人產業「正走在類似的發展路徑」,中國2024年已占全球新安裝工業機器人比例的54%,使其企業能夠「搭上自動化浪潮」。報告指出,這波成長同時受益於完整的國內供應鏈支撐。中國製機器人的本土零組件比例在過去5年內從30%上升至超過50%。加上大規模生產,使中國機器人的平均成本比同類外國產品低至少20%。其他推動因素還包括對創新的大量投資,以及與國家戰略重點一致的金融體系。不過,分析師也提醒需注意「過度競爭及其對價格定價能力的影響」,這在包括電動車在內的多個中國主導產業中都是長期挑戰。與以往戰略性產業相比,1個重要差異在於政策制定者提出的「反內捲」措施。該銀行認為,這顯示出官方已意識到過度競爭與產能過剩所帶來的挑戰。去年底,中國最高經濟規劃機構「中國國家發展和改革委員會」曾指出,中國快速成長的人形機器人產業存在過度重複建設的風險,並承諾將加強產業引導,將其視為未來經濟增長的重要引擎。
聯發科法說前卡位 股價連噴漲停「上看2454」
IC設計大廠聯發科(2454)AI ASIC領域的佈局進入收成階段,受惠於Google TPU等需求動能強勁,AI 特殊應用IC(ASIC)相關營收未來有望超越智慧手機業務。聯發科24日股價開高後狂飆,盤中強勢亮燈漲停,收在2435元的歷史新天價。聯發科於30日舉行法說會,將公布第1季財報數字,外界除聚焦主力業務手機晶片的後市,以及高度關注ASIC業務的進展。外資預估聯發科今年AI ASIC營收將達15億美元,2027年看增至70億美元;EPS上修至110元。聯發科近期股價暴漲,4月以來累計上漲63%。法人看好聯發科轉型AI半導體的潛力,聯發科執行長蔡力行先前也在法說會上表示,有信心2026年來自ASIC的營收突破10億美元,並於2027年達到數十億美元規模。聯發科聚焦Google TPU v8x新一代產品,預期7、8月量產,今年出貨量達40萬顆、明(2027)年150至200萬顆。另外,聯發科在台積電N3投片具上修潛力,AI ASIC營收占比自2026年8%升至2027年27%。美系外資高盛(Goldman Sachs)先前報告顯示,看好聯發科在AI ASIC的發展,將目標價由2200元大幅上修至2454元,恰好與其股票代碼相同,並重申「買進」評等,點火市場信心。
中國汽車強攻歐洲市場!年出口首度突破百萬輛
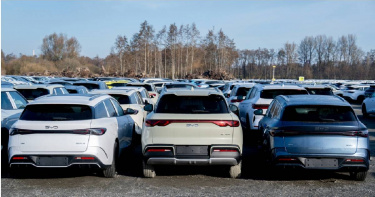
最新的產業報告指出,中國的汽車製造商正迅速在歐洲市場攻城掠地,隨著中企對該地區的出口首次突破100萬輛,此現象正逐步擠壓來自日本與南韓等亞洲競爭對手的市場空間。據《南華早報》援引「歐洲汽車製造商協會」(European Automobile Manufacturers’ Association,ACEA)於4月2日發布的報告,2025年歐盟自中國進口汽車數量較前1年大幅成長30.7%,達到100.6萬輛。然而,這些進口車輛的總價值僅年增4%,至137億歐元,顯示許多車款是以「削價競爭」的策略銷售。報告突顯中國品牌在歐洲市場競爭力的持續提升,尤其是在電動車與混合動力車領域。2025年中國製造汽車占歐盟銷售比重達7%,高於前1年的5%。相比之下,日本與南韓汽車的市占率則分別維持在4%與3%,未見成長。中國最大汽車製造商「比亞迪」(BYD)於2月在歐洲市場連續第2個月銷量超越美國電動車龍頭「特斯拉」(Tesla)。根據ACEA於3月公布的數據,比亞迪當月新車登記量為17954輛,略高於特斯拉的17664輛。在歐洲市場,向電動車轉型的趨勢正加劇競爭壓力。2025年電池電動車與混合動力車的市占持續擴大,而傳統汽油與柴油車需求則出現下滑。中國車廠憑藉價格較低的電動車產品線,在這波轉型中占據有利位置。與此同時,歐洲汽車製造商在中國市場的地位正面臨挑戰。中國曾是歐洲車廠的重要成長市場,但報告指出,2025年歐盟對中國乘用車出口金額大幅下滑43%至83億歐元,出貨量也下降42.8%至159743輛。這一劇烈逆轉反映出中國本土製造商競爭力的迅速提升,在政府支持與電動車快速轉型的推動下,中國本土品牌已大幅壓縮外國車廠的生存空間。部分車廠可能會在今年跟進「福斯汽車」(Volkswagen)旗下的大眾市場品牌「Škoda」,關閉其中國業務的決定。在激烈價格競爭與中國市場萎縮的雙重壓力下,缺乏獲利能力的品牌正面臨更大生存挑戰。「上海明亮汽車服務公司」執行長陳金柱表示:「該市場的激烈競爭,將在未來3至5年內促使汽車產業進一步整併。」貿易流向的分化凸顯2大市場之間日益擴大的不平衡。儘管歐盟仍為汽車淨出口方,但由於出口下滑速度快於進口,其汽車產業貿易順差於2025年縮小至760億歐元。從全球角度來看,亞洲去年占全球汽車產量超過62%,其中中國在2025年單一國家產量接近3000萬輛,年增10.4%,主要受北京汰舊換新補貼政策與創紀錄的出口表現帶動。全球汽車市場在2025年呈現溫和成長。根據ACEA數據,全年新車登記量增加3.5%,達7760萬輛。其中,中國市場成長5.5%,表現優於其他地區;歐洲成長1.4%,而北美則僅成長1%,相對落後。
交投冷清!SCFI運價連6跌 貨櫃三雄股價封關走揚
上海航交所出口貨櫃運價指數(SCFI)13日封關收黑,指數小跌1.19%至1251.46點,呈現連六周下跌,主要航線美國線跌幅不到1%,歐洲線小跌1.19%,地中海線下跌4.98%。本周SCFI報價,上海到美西線每40呎(FEU)櫃運價下跌14美元至1787美元,周跌0.78%;到美東每FEU下跌6美元至2524美元、周跌0.24%。上海到歐洲每20呎櫃TEU運價1361美元,下跌42美元、周跌2.99%;到地中海線每TEU 下跌114美元至2177美元、周跌4.98%。貨代業者表示,農曆新年假期加上齋月效應,不少貨主自去年12月起提前出貨,致使節前預期出貨量不如預期。目前歐美線運價將延續到2月底,中國工廠復工多數是3月初,中下旬之後陸續出貨,屆時市況會比較明朗。台股11日迎來封關日,貨櫃三雄維持走揚態勢,航運類股盤中則呈漲跌互現。長榮(2603)終場持平,收至186元;陽明(2609)上漲0.94%,收在53.3元;萬海(2615)上揚0.67%,收報75元。
川普關稅陰影消退!美媒:貿易戰1年後「中國工廠港口仍燈火通明」
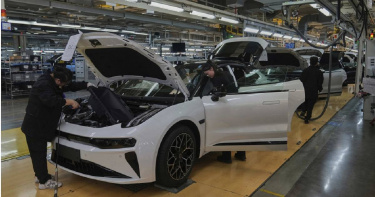
1年前,美國總統川普(Donald Trump)甫上任後揮舞關稅大棒,讓出口商與海外買家一度人心惶惶;然而時隔1年,在農曆新年前夕,中國各地的工廠與港口依然燈火通明、機器轟鳴,出貨熱潮甚至把運價推向高點。據美國財經媒體《CNBC》報導,每逢農曆新年前,中國製造業通常會迎來一波季節性高峰。企業為了趕在長假停工前完成訂單、將貨物裝船出港,往往全線加班。今年的節前趕工潮,看起來絲毫未受川普關稅陰影的削弱。位於廣東的電子製造商「Agilian Technology」創辦人兼執行長安佐蘭(Renaud Anjoran)表示,在經歷1年反覆出現、時而緊縮時而鬆綁的關稅威脅後,工廠目前幾乎滿載運轉,「我們非常忙碌。」他形容,眼下的情況彷彿關稅不存在一般,美國客戶並未積極尋找替代產地,「又回到那種好像沒有關稅的狀態,美國客戶並沒有考慮改向其他地方採購。」他也透露,部分客戶為了趕在假期前完成生產與出貨,不得不承擔額外成本。安佐蘭表示,在東莞的工廠有超過一半產品銷往美國,出口規模維持在去年川普加徵關稅前的水準。專門追蹤中國經濟動態的研究機構「中國褐皮書國際公司」(China Beige Book International)指出,工廠在農曆年前的訂單、產量與獲利均出現明顯跳升。該機構估計,今年1月工業產出較去年同期顯著成長,無論內需或出口訂單,皆呈現年增與月增雙雙加速的態勢。1至2月的官方產出數據預計將於3月公布。港口數據亦印證了這股熱度。匯豐銀行(HSBC Bank)的運輸與物流分析團隊指出,截至2月1日當週,中國主要港口處理的貨櫃量較去年同期暴增40%,創下逾12個月來最快的年增速,也遠高於2025年平均約10%的週增幅。以中國重要海運樞紐寧波為例,「寧波中國供應鏈創新學院」院長郭杰群表示,碼頭幾乎超負荷運轉,個別船舶超訂艙位超過20%,部分時段甚至暫停貨櫃進場。運輸壓力也迅速反映在成本上。郭杰群指出,嚴重的交通壅塞已將卡車運價推高80%。隨著多數工廠與貨代業者自13日起陸續停工,19日才恢復營運,節前最後一波出貨潮更顯急迫。全球供應鏈與物流專家萊馬赫(Wolfgang Lehmacher)亦表示,歐洲、北美與亞洲的託運人近期接獲明確建議,要求提前從中國拉貨,形成明顯的節前「搶艙」現象。不過,今年的強勁年增幅也受到低基期效應影響。今年農曆新年落在2月中旬,相較2025年落在1月下旬,時間差使得統計數字更顯亮眼。儘管如此,節前提前出貨的趨勢,仍實質推升了運價。根據匯豐9日發布的貨運監測報告,衡量上海出口至全球主要航線運價的「上海出口集裝箱運價指數」(Shanghai Containerized Freight Index),今年1月初介於1,400至1,656點之間,高於過去15年平均的1,337至1,568區間。分析師指出,運價高點比歷史季節性規律提早3週出現,顯示今年節前拉貨時程明顯前移。對美國的大型貨櫃出貨量,在1月大部分時間及2月初,也普遍高於2024與2025年同期水準。空運方面,飛往美國與歐洲的航線價格亦較去年同期上升。波羅的海交易所(Baltic Exchange)發布的「上海浦東出口指數」(Shanghai Pudong outbound index),在截至2月2日當週較前1週上漲5.3%。隨著關稅緊張情勢降溫,企業也重啟新產品開發。去年10月川習會後,北京與華盛頓達成為期1年的貿易休戰協議,使中國出口至美國的關稅維持在較低水準。2025年大部分時間,中國一度減少對美直接出貨,同時加大對東南亞與歐洲市場的出口力度,以分散風險。但供應鏈重組並未演變為全面「脫鉤」。萊馬赫指出,許多跨國企業正加速推動「中國加一」(China-plus-one)策略,在東南亞尋找替代產能,並在墨西哥與部分歐洲市場推動近岸外包(near-shoring),但仍在中國保留相當規模的生產與採購布局。換言之,企業追求的是「去風險化」(de-risking),而非徹底切割。上海商業顧問公司「Tidalwave Solutions」資深合夥人強森(Cameron Johnson)在走訪華南多家工廠後向《CNBC》表示,近期來自全球各地的客戶頻繁造訪產線,為下一輪生產週期下單。南中國的汽車、消費品與運動用品製造商「相當忙碌」,一方面消化積壓訂單,一方面回應包括美國買家在內的詢價需求。回顧過去1年,川普大規模加徵關稅曾引發一波恐慌性搶購與突如其來的訂單凍結,企業在不確定性中反覆調整出貨節奏,彷彿踩著油門與煞車交替前行。強森形容,企業主「盡可能等待不確定性消退,但現在他們必須思考如何繼續向前。」Agilian Technology」的安佐蘭也觀察到,美國客戶對開發新產品的興趣已明顯回溫,「很多人原本有新產品構想,但因為不確定性而凍結項目,」他說,「現在看起來情勢相對穩定。」
摜殺跌停還能買? 兆赫營收年增129%遭外資提款
網通廠兆赫(2485)近年積極轉型,旗下1.8GHz裝置布局有成,相關產品已正式進入備貨階段,帶動營運動能回溫,加上低軌衛星題材助攻,躍身盤面焦點之一,不過6日股價大幅回檔,以跌停價41.45元作收,止步連3漲。兆赫6日股價一度大跌7.06%,報42.8元,隨後遭賣至跌停價41.45元,成交量24794張,顯示短線多空拉鋸激烈。期間三大法人近5日合計賣超達15921張,外資、自營商同步站在賣方。兆赫2025年12月營收3.28億元,月增50.6%,年增129%。第4季累計營收9.33億元,季增55%,年增184.5%,累計2025年營收26.09億元,年減0.05%。兆赫主要產品包括機上盒、有線電視傳輸設備及低雜訊降頻器,營運聚焦於數位有線視訊傳輸系統、數位衛星通訊傳輸系統與數位視訊轉換器,公司總市值約146.3億元。兆赫表示,因客戶端產品驗證通過、正式進入量產與備貨階段,帶動出貨量顯著提升,為股價行情的基本面支撐。
「發哥」開趴漲停創新高 蔡力行:目標拿下市占率10至15%
生成式AI推動雲端算力需求快速攀升,IC設計龍頭聯發科(2454)股價近期走勢強勁。根據外電報導,輝達與聯發科合作計畫、產品時程已逐步明朗,雙方聯手開發、鎖定Windows on Arm架構的N1系列處理器,預計第一季亮相。加上輝達執行長黃仁勳本周將訪台有望釋出好消息,市場提前將此視為新題材進行發酵。自研晶片(ASIC)將為AI供應鏈台廠帶來新動能,外資點名聯發科和創意(3443)將是其中兩大受惠者。美系外資指出,Arm架構CPU在推論運算與整體伺服器市場的需求持續強於預期,其中包含Google自研CPU專案,最新預估指出,Google CPU出貨量將於今年成長至150萬顆。預估將於2027–2028年為創意帶來約5至6億美元的營收貢獻。而聯發科是Google TPU的設計服務合作夥伴,高盛預期,TPU 2026年約可貢獻聯發科營收10億美元、占比約5%,2027年營收占比可放大至雙位數。聯發科在積極布局資料中心ASIC的設計服務,成為TPU合作夥伴後,有機會取得其他ASIC專案,成為未來一至兩年的成長動能。目前聯發科操刀Google TPU「v7e」AI ASIC,隨著Gemini 3爆紅,聯發科不僅接到Google追單,更進一步取得Google下一代2奈米TPU「v8e」訂單,比前一代規格翻倍,聯發科營收有望呈現跳躍式成長。聯發科副董事長暨執行長蔡力行預計2028年AI ASIC市場規模至少500億美元,聯發科目標市占率10至15%,推算聯發科2028年AI ASIC營收貢獻上看75億美元。聯發科23日股價早盤直奔漲停鎖死,報市價1630元。聯發科自去年11月21日最低1130元起漲後,短短2個月創下歷史天價,漲幅高達44%,市值也衝上2.6兆元新高;創意盤中最高來到2790元,終場勁揚5.82%,收在2725元。