


升值
」 匯率 美元 日圓 新台幣 升值
國慶前外資倒貨 新台幣力守32元價位
美元指數近期大幅走揚,市場擔憂新台幣恐回測32元整數。9月國內出口再創歷年單月新高,且打破史上最長連續正成長的紀錄,出口商滿手美元,後續若出現單邊預期,引發大舉拋匯,恐為央行帶來穩定新台幣匯率的極大挑戰。台積電(2330)8日發放2026年第1季現金股利,每股配發7元,總計約釋出1815億元現金股利,由於外資持股比重約3成,股利發放後恐帶動部分外資資金匯出,新台幣同日匯率盤中承受貶值壓力。匯銀主管表示,8月底出口商美元部位未結售美元規模已達3396.73億美元,接近去年全年的4056.71億美元,若未來出口商趕進度拋匯,新台幣恐飆速升值。匯銀主管表示,去年5月新台幣出現兩日內狂飆2元的暴力升值事件,央行為避免出口商再大舉拋匯,今年調節力道及頻率更謹慎,阻升也阻貶。新台幣8日收在31.875元,貶值8分,總成交量回升至33.27億美元。短線買賣力道均衡、相互拉扯,本周累計小貶4.5分或0.14%,周線連二黑,股匯在國慶連假前轉趨觀望。
聯準會升息擴大美日利差!分析師:日銀若「不夠鷹」日圓恐跌回160
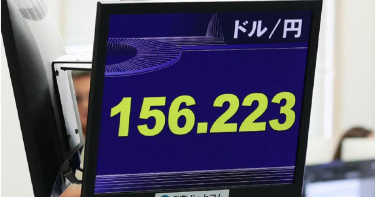
聯準會(Fed)於美東時間16日宣布升息1碼後,日圓大幅走貶,使日本央行「日銀」(BOJ)18日的政策會議面臨更大壓力。策略師警告,除非日本央行官員能讓市場相信後續還會推出更多緊縮政策,否則短期內日圓兌美元匯率恐重新跌回158甚至160。據《日本時報》報導,16日聯準會自2023年以來首次調高借貸成本,預期未來還會進一步升息,有交易員也開始押注明年年中前還會再升息3次。這可能導致美日利率差距持續擴大,即使日本央行已預期本週將調高自身政策利率。聯準會宣布升息後,日圓隔夜一度貶值1%,來到1美元兌156.42日圓。這波跌勢逆轉了日圓本月稍早的強勁升勢,當時市場預期日本央行將加快緊縮步調,加上以日圓融資的套利交易(carry trade)平倉,以及市場猜測日本退休金基金可能將更多資金轉向國內資產,共同推升日圓。總部位於墨爾本的ACCM研究主管Glenn Yin表示:「日本目前確實面臨巨大壓力,不僅必須升息,還必須傳達鷹派訊息,以盡可能降低對日圓造成的傷害。」如果日本央行讓市場失望,「日圓兌美元匯率短期內跌至160的風險不容忽視。」由於隔夜指數交換(overnight index swaps)市場幾乎完全反映日本央行升息25個基點的預期,因此交易員目前更關注日本央行總裁植田和男在政策決定後的記者會,希望從中尋找日本央行未來進一步緊縮政策的速度與幅度。日本央行鷹派理事高田創甚至仍未排除大幅升息,或連續2次會議升息的可能性。SMBC日興證券資深利率與外匯策略師丸山凜塗指出,日圓重新走弱,反而讓日本央行有更充分理由強調通膨面臨的上行風險。他表示,油價上漲也可能進一步為日本政策制定者收緊貨幣政策提供理由。根據丸山凜塗的分析,18日預期中的升息將使日本政策利率進入市場估計的中性利率區間,因此日本央行官員不太可能釋放一次升息50個基點,或連續升息的訊號。他認為,如果市場將這次會議解讀為偏鴿派,日圓兌美元的下一個下行目標將是158。這意味著,如果投資人認定日本央行的緊縮週期難以跟上聯準會的步調,日圓將面臨進一步走弱的風險。從更長期來看,丸山凜塗分析,如果美國利率升幅快於日本,日圓兌美元匯率可能重新跌回160。不過,仍有一些理由讓市場預期,日圓即使再次遭到拋售,跌勢也可能不會像先前那麼猛烈。套利交易者近期已因日圓突然升值而遭受損失,而避險基金也已經削減看空日圓的部位。根據美國商品期貨交易委員會(CFTC)的數據,截至9月8日當週,槓桿交易者押注日圓下跌的部位已經減半。日本政府可能再次進場干預匯市的威脅,也可能限制日圓的貶值幅度。日本與美國已經展現出願意聯手介入市場的意願,而美國財政部長史貝森特(Scott Bessent)也持續釋放支持日圓走強的訊號。不過,18日的升息本身可能仍不足以支撐日圓。日本青空銀行(Aozora Bank)首席市場策略師Akira Moroga表示,日本央行「可能不會採取像聯準會那麼鷹派的立場,這可能立即成為推動日圓走弱的催化劑」。他認為,158.50日圓兌1美元將是下一個重要關卡,這一水準約相當於美元兌日圓的200日移動平均線。
不是Fed!日銀升息訊號恐引爆套利交易平倉 成全球市場最大風險
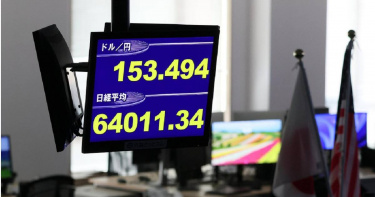
日圓近期快速走強,市場對日本央行「日銀」(BOJ)升息的預期也隨之升溫。相較於市場高度聚焦美國聯邦準備理事會(Fed)下週的利率決策,市場人士提醒,真正可能牽動全球金融市場走勢的關鍵,或許不是Fed是否降息,而是日銀接下來釋出的政策訊號,以及其對未來升息步調的暗示。過去1周,日圓兌美元累計升值近2%,主要受到日銀部分決策官員接連發表偏鷹派談話影響,促使市場重新評估日本進一步升息的可能性。隔夜指數交換利率(OIS)顯示,市場目前預期日銀在9月18日將升息1碼至1.25%的機率約為72%,而10月30日政策會議的隱含利率更升至1.28%,顯示投資人押注的已不只是9月單次升息,而是日銀可能在升息後持續推動貨幣政策正常化。隨著升息預期升溫,市場開始進一步關注日銀未來究竟會維持目前步調,還是加快緊縮速度。一般而言,利率上升會提高日圓資產對追求收益投資人的吸引力,因此如果日銀釋出比市場預期更強烈的鷹派訊號,日圓近期的升值趨勢可能進一步延續。美國財經新聞與金融數據網站《市場觀察》(MarketWatch)專欄作家克拉默(Michael Kramer)指出,從日本目前的貨幣政策環境來看,日銀確實有理由維持偏鷹派立場。日本2年期實質殖利率目前約為負2%,通膨損益平衡指標則高於3.3%,這意味著即使日本名目殖利率已經上升,整體貨幣環境仍相對寬鬆,日銀仍存在進一步升息的政策空間與理由。事實上,日圓近期的升值並非單一因素造成。此前第一波日圓走強,主要與日銀升息以及7月底日美聯合干預行動有關;9月初以來出現的第二波升值,則主要受到市場預期日銀將在下周升息所帶動。因此,接下來真正值得市場關注的,可能不只是日銀9月會議是否升息,而是升息之後的聲明與日銀總裁在記者會上的說法,究竟會如何描繪未來的政策路徑。如果日銀在升息後仍然釋出鷹派訊號,甚至暗示未來可能以更快速度推動貨幣緊縮,日圓可能進一步升值,並增加市場上一項重要風險,即以日圓融資的交易部位大規模平倉。這類交易通常是投資人利用日本相對低廉的利率環境借入日圓,再將資金投入美國等利率較高、收益率較高的資產,也就是市場熟知的日圓套利交易。當日圓突然升值,或投資人重新調整對全球利率走勢的預期時,原本建立的套利部位可能面臨損失,迫使投資人出售其他資產、買回日圓償還借款,進而形成更大規模的部位平倉,並放大金融市場波動。這意味著,美國投資人下週除了關注Fed利率決策,也不能忽視日圓走勢以及日銀對未來升息步調所釋出的訊號。如果日銀政策從單次升息進一步轉向持續緊縮,日本利率與匯率變化所產生的影響可能不再侷限於日圓市場,而是透過全球資金流向與套利交易,擴散至股票、債券及其他風險資產。
航空貨運旺季恐不旺!包機開始退訂 台幣升值再吞利潤
航空貨運市場原本進入傳統旺季,業者卻未感受到預期中的熱度。台北市航空貨運承攬公會理事長羅文祥指出,每年9月至11月是航空貨運承攬業傳統旺季,目前市場運價仍維持高檔,但今年台幣持續升值,對以美元計收運費的航空貨運承攬業者形成沉重壓力。以月營業額約1億美元的公司為例,僅8月就可能因匯率變動產生約新台幣6640萬元的匯兌損失。據《ETtoday新聞雲》報導,國內大型航空貨運承攬業者高階主管也表示,今年航空貨運旺季不僅提早啟動,近期更出現提前結束的跡象,原本市場期待9月至11月進入傳統旺季,如今卻可能面臨「旺季不旺」。業者觀察,8月市場貨量已經開始下滑,進入9月後也沒有明顯回升,甚至本月已經出現攬貨公司退訂包機的情況,顯示市場對後續貨量及運價走勢的看法偏向悲觀。對航空貨運承攬商而言,包機一旦退訂,往往意味著相當可觀的損失。業者指出,一般包機退訂約須承擔50%的包機費用,若原本簽訂的包機費為100萬美元,退訂後便可能直接損失約50萬美元。在台幣近期升值的情況下,除了包機本身的違約或退訂成本之外,匯率因素也將進一步侵蝕業者原本有限的利潤空間。從匯率變化來看,7月31日周五台幣兌美元的央行收盤匯率為32.292,到了8月29日周五則降至31.628,1個月內台幣升值0.664。對於以美元計價、單月運費收入約1億美元的航空貨運承攬公司而言,在其他條件不變的情況下,換算成台幣的收入就會少掉約6640萬元。到了上周五11日,央行收盤匯率為31.638,台幣仍維持相對強勢,讓航空貨運業者面臨的匯兌壓力沒有明顯緩解。除了匯率之外,航空貨運市場本身也正面臨結構性變化。過去「雙11」購物節往往會帶動一波龐大的航空貨運需求,電商業者為了趕在購物節期間將商品送抵美國及歐洲消費者手中,經常透過航空運輸集中搶運貨物,形成航空貨運市場的重要旺季。然而,美國與歐洲相繼取消小包裹免稅額後,過去由電商業者透過航空貨運大量搶運的雙11貨物,如今規模已明顯縮減。市場估計,目前仍透過航空貨運搶運的購物節貨物僅剩約五成。面對航空運輸成本高昂的問題,電商業者也開始調整物流策略,透過在美國及歐洲設立倉儲據點,先以成本低廉許多的海運方式將貨物運往當地,再由海外倉儲進行配送,以降低對航空貨運的依賴。出口商同樣正在改變過去集中出貨的做法。航空貨運承攬業者高階主管指出,出口商如今已經「學聰明了」,會盡量降低旺季期間的集中出貨量,並透過分散出貨時間,避開旺季高昂的航空運費。這種策略也意味著,即使市場整體出口需求沒有大幅衰退,貨量也可能不再像過去一樣集中在9月至11月的傳統旺季。業者表示,去年第4季其實就已經出現航空貨運旺季表現不如預期的情況,今年預料可能重演類似情形。換言之,航空貨運市場目前面對的並非單純景氣循環造成的旺淡季變化,而是電商免稅政策改變、物流模式轉向海運、出口商分散出貨,以及台幣升值等多重因素同時作用。
快去加油! 中油下周汽柴油價各調漲0.7、0.6元
台灣中油公司今(12)日宣布,自下週一(14日)凌晨零時起至9月20日晚上12時止,汽、柴油價格各調漲0.7元及0.6元,分別為92無鉛汽油每公升31.2元、95無鉛汽油每公升32.7元、98無鉛汽油每公升34.7元、超級柴油每公升29.9元。台灣中油表示,中東戰事升溫,原油供應與運輸風險大增,國際油價急遽上漲。浮動油價調整原則調價指標7D3B本週(9月7日至11日)之週均價為每桶115.61美元,較前週(8月31日至9月4日)週均價99.82美元,上漲15.79美元,新臺幣對美元匯率升值0.126元,依油價公式計算漲幅為12.29%。台灣中油表示,為照顧國內民生與平穩物價,經整體評估,政府擴大貨物稅減徵,汽、柴油分別吸收3.7元及2.1元,且為維持亞鄰最低價並持續執行美伊戰爭專案平穩機制,9月14日至9月20日台灣中油公司各再吸收6.8元及8.7元。台灣中油公司合計汽、柴油各共吸收10.5元及10.8元,國內汽、柴油價格各調漲0.7元及0.6元。台灣中油公司2月28日至9月13日執行專案平穩各項措施,汽、柴油合計仍吸收約198.5億元。9月14日至9月20日各式油品參考零售價格調幅及調整金額如上,國內汽、柴油零售價格為亞鄰國家最低價,實際零售價格以各營業點公告為準。

買精品先看匯率!「亞洲這國」免稅店竟比百貨公司貴12%
赴韓國旅遊想買精品,免稅店竟沒有比較便宜?受到韓元匯率大幅震盪影響,韓國部分進口精品直到8月仍出現免稅店售價高於百貨公司的價格倒掛現象,一款Dior包換算後價差一度逼近12%。不過,綜合韓媒報導,隨著近期韓元升值,同一款商品的免稅價格已重新低於百貨公司,短短3個月就出現明顯逆轉。以Dior Lady Bag Mini為例,韓國免稅店標價為5500美元。若按照3個月前1美元兌1524.5韓元的匯率換算,價格約為838萬韓元,相較之下,同款商品在韓國百貨公司的售價為750萬韓元。兩相比較,當時消費者如果選擇在免稅店購買,換算後反而要多付約88萬韓元,價差達11.7%。原本被消費者視為具有價格優勢的免稅通路,卻因韓元走弱出現比百貨公司更昂貴的罕見情況。然而,隨著韓元近期升值,價格關係也跟著翻轉。按照9月9日1美元兌1336.1韓元計算,同樣標價5500美元的Dior包,換算後約為735萬韓元,已低於百貨公司的750萬韓元售價,相差約15萬韓元。值得注意的是,這款Dior包在免稅店的5500美元標價並未調整,造成價格逆轉的主要因素是韓元匯率。相同的5500美元,3個月前換算約838萬韓元,如今則降至約735萬韓元,前後相差超過百萬韓元。劇烈的匯率變動除了影響海外精品的實際購買價格,也迫使韓國免稅業者頻繁調整定價策略。樂天、新羅、新世界及現代四大免稅業者近期陸續將韓國商品適用的基準匯率,從1美元兌1400韓元下調至1350韓元。樂天及現代自9月10日起採用,新羅與新世界則從11日起跟進。不過,這項基準匯率調整主要影響韓國商品,與Dior等海外精品因韓元升值造成換算價格降低的情況不同。韓國商品是以韓元價格為基礎,再按照免稅業者設定的基準匯率換算成美元標價,因此當基準匯率從1400韓元降至1350韓元後,在韓元售價沒有改變的情況下,換算後的美元標價反而會提高。業界指出,先前韓元走弱時,韓國免稅店的價格競爭力受到影響,外國觀光客轉往百貨公司,以及Olive Young、大創(Daiso)、Musinsa等通路消費的情況增加。免稅業者為留住外國旅客,一度調高基準匯率,以降低韓國商品換算後的美元標價,但同時也使業者面臨毛利壓力。如今韓元回升,業者開始將先前為因應高匯率而調高的基準匯率向下修正。業界人士表示,這次調整主要是將先前為維持價格競爭力而壓低的韓國商品美元標價,逐步恢復至正常水準。匯率快速變化也讓免稅業者的調價頻率明顯增加。過去匯率相對穩定時,免稅店基準匯率可能每3至4年才調整一次,如今調整週期已縮短至約1個月。業界人士指出,相較於匯率本身的高低,業者更擔心的是大幅波動。只要匯率走勢穩定,採購及庫存仍較容易預測,一旦短時間內劇烈變動,經營難度也隨之提高。目前採購人員面臨的重要問題,就是如何判斷進貨時機,以及應該準備多少庫存。
日圓兌美元升破154「創7個月新高」!155心理關卡失守引爆停損潮
日圓兌美元升破154日圓,創約7個月新高,155日圓心理關卡失守後引發大量停損單,加速升勢。市場押注日本銀行9月升息,美國也施壓日本調整貨幣政策,加上日圓套利交易平倉、油價下跌及GPIF資產配置調整預期,均支撐日圓。分析師認為若跌破154日圓,可能進一步升至152日圓區間,而日圓長期弱勢是否反轉,將取決於美國8月的CPI數據。據南韓英文財經媒體《BusinessKorea》的報導,當地時間9月7日倫敦交易時段,日圓一度較前一交易日大漲1.4%,升至154.06日圓兌1美元。由於美國勞動節假期導致交易量大幅減少,市場觀察到海外投機交易者鎖定集中在155日圓以下的停損單。隨著選擇權交易商為限制損失而賣出美元、回補日圓,日圓升勢進一步加速。支撐日圓走強的根本因素,是市場對日本銀行(BOJ)將逐步正常化貨幣政策的預期升溫。市場目前愈來愈反映日本銀行將在9月18日的貨幣政策會議上升息0.25個百分點。日本銀行政策委員會委員高田創日前表示,不排除連續升息的可能性;此外,日本財務省財務官國際事務擔當三村淳也警告,日本已準備好介入外匯市場,這些言論對日圓提供支撐。美國的施壓亦持續發揮作用。美國財政部長貝森特(Scott Bessent)近期指出,日圓遭到低估,並表達支持日本採取果斷的貨幣政策行動。在此背景下,日圓套利交易部位正愈來愈多遭到平倉。據悉,所謂日圓套利交易,是指投資人借入低利率的日圓,再將資金投入收益率較高的資產。分析師表示,市場動能正在轉向,不僅避險基金開始減少日圓空頭部位,中長期投資人也正在降低對日圓走弱的押注。外部環境同樣開始有利日圓升值。市場傳出伊朗與阿曼將就荷姆茲海峽(Strait of Hormuz)航道通行管理達成協議後,投資人開始解除原本為對沖地緣政治風險而持有的大量美元部位。油價下跌則改善日本的貿易條件。由於日本高度依賴能源進口,較低的油價有助於改善日本的進口成本,進而為日圓提供進一步支撐。此外,市場還預期日本政府退休金投資基金(GPIF)可能調整資產配置。作為全球規模最大的公共退休金基金,GPIF若改變投資配置,可能對外匯市場產生影響;與此同時,機構投資人在每月初進行投資組合再平衡所產生的需求,也進一步支撐日圓。目前專家開始關注日圓是否可能進一步升值。三菱UFJ信託銀行首席經理酒井元成指出,154日圓兌1美元是下一個值得關注的下檔目標,也就是日圓進一步升值的關鍵價位。如果匯率跌破這一水準,接下來直到152日圓低檔區間之前,市場可能幾乎找不到具有實質意義的支撐位。至於長期以來的日圓弱勢趨勢是否已經完全反轉,可能取決於美國8月份消費者物價指數(CPI)的結果。該數據預計將於9月11日公布。
日本央行加快升息速度? 小摩曝日圓壓力位
美國財政部長貝森特(Scott Bessent)於20大工業國(G20)會議期間屢次批評日本財政、金融政策;並要求該國停止再通膨政策,導致市場對日圓升息機率的預測持續升高。市場預期日銀升息步伐加速,加上日本國家退休金基金(GPIF)可能調整資產配置,共同推動日圓漲勢。不過摩根大通表示,市場對GPIF異動及日銀升息的預期「過度」,現階段不大可能美元兌日圓大幅跌破155至165區間。中央銀行外匯局長蔡烱民指出,便宜日圓長期扮演「套利交易」貨幣的角色,當日本利率走高、日圓升值時,市場可能出現套利交易平倉,進一步放大日圓波動。日本央行總裁植田和男近日也表示,日本央行將在每次政策會議上考慮是否升息,包括本月17日至18日舉行的會議。由於日本6月已升息過,若9月又要升息,代表其升息腳步再度加快,還要進一步觀察。根據外媒報導指出,在日圓持續走弱的情況下,日本央行可能會在12月之前的3次會議上連續升息,9月升息0.25個百分點「看來合理」,且日圓若繼續弱勢向160靠攏,10月和12月可能連續升息。
美日財經高層釋放訊號!市場押注日銀升息機率高達98% 日圓兌美元升破157
在美日財經高層密集會談,以及兩國官員釋放支持日圓的訊號後,投資人押注日本銀行9月升息機率高達98%。日圓3日也因此大幅反彈,兌美元匯率1個月來首次升破157大關。與此同時,日本10年期國債殖利率亦回落至3%以下,脫離30多年來的高點。據《日本時報》報導,3日的匯市並未出現明確的干預跡象。部分交易員指出,日圓此次的走勢尚未顯示日本當局正在支撐匯市,更可能只是受到「匯率檢查」(rate check,央行或財務省等致電主要外匯交易商,詢問當前的買賣報價與市場流動性的行為)的影響,投資人有時會將此視為當局即將進場干預的訊號。此前,美國財政部長貝森特(Scott Bessent)和日本銀行總裁植田和男,在8月31日及9月1日於美國北卡羅萊納州(North Carolina)出席20國集團(G20)財長及央行總裁會議,而兩人也在前一天舉行會晤。根據美國財政部的聲明,貝森特在會中「強烈支持日本採取果斷的市場及貨幣措施,以因應日圓大幅被低估的問題」。貝森特9月1日還在1場記者會上表示,日本透過前首相安倍晉三所推動的寬鬆貨幣政策「安倍經濟學」(Abenomics)已取得一些成效,但日本現在應該「停止再通膨」。日本財務大臣片山皋月則回應,當年實施安倍經濟學時,日本正面臨通貨緊縮,利率也處於非常低的水準,「自那時以來,經濟情勢已發生變化,因此提出不同的對策是很自然的事。」美日財經高層的言論也引發市場反應。截至3日上午,投資人已押注日本銀行在9月17日及18日召開政策會議時升息的機率高達98%。當天下午稍晚,日圓一度升至156.3日圓兌1美元,相較之下,前1個交易日約為160.3日圓兌1美元。日本10年期政府公債殖利率3日也降至2.97%,低於前1個交易日的3.02%水準。報導補充,7月底,日本與美國曾罕見聯手進場支撐日圓,日本單方面在這次行動中就支出了約1,000億美元。這次的行動一度將日圓兌美元匯率從約163.9日圓推升至約155日圓,但日圓的大部分漲幅僅在1個月內便被抹去。至少有1家銀行近日表示,除非日本政府或央行發表足以阻止日圓跌勢的言論,或採取強而有力的行動,否則日圓兌美元匯率正走在邁向164日圓的道路上。
《富爸爸》作者爆負債12億美元 親揭「有錢人玩法」
暢銷理財書《富爸爸,窮爸爸》作者羅伯特.清崎(Robert Kiyosaki)日前公開自己背負高達12億美元(約新台幣380億元)債務,且希望借更多錢來投資,他還輕鬆地表示,這在有錢人的世界屬於常見的理財手法。羅伯特前妻兼商業夥伴金·清崎(Kim Kiyosaki)透露,這筆龐大債務並非其個人直接負擔,而是分散於合夥投資的商業結構中。現年79歲的羅伯特近期在Podcast節目「Get Rich Education」分享,「有計劃地負債」能加速創造財富,他長期將「高額負債」作為推廣個人理財觀念。其投資核心邏輯為透過貸款購買房地產,利用租金收入支付房貸與維護費用;當資產升值時,再透過融資取得資金進行二次投資,同時利用貸款享有稅務優惠及房貸利息抵減等稅務優惠來達到避稅效果。據悉,羅伯特因此負債12億美元(約新台幣380億元)。不過,《浮華世界》(Vanity Fair)報導指出,羅伯特的前妻兼商業夥伴金澄清,該筆12億美元(約新台幣380億元)債務實際上是指他與多位合夥人共同持有、涵蓋約1500套公寓單位的整體房地產投資組合總負債。金表示,若單純計算清崎個人所承擔的債務比例,數值將大幅縮減,與外傳的龐大負債有差距。在法律與財務架構上,羅伯特將個人投資項目設立於有限責任公司(LLC)名下。由於有限責任公司具有獨立法人資格,除非投資人提供個人貸款擔保,否則公司所承擔的房地產抵押貸款原則上不會直接轉嫁為股東的個人債務。目前羅伯特並未公開其房地產組合的具體貸款條款或個人擔保金額,因此其個人實際承擔的法律責任風險仍未被公開證實。業界專家提醒,這種高度槓桿化的操作策略並非毫無風險,該模式完全依賴物業持續產生穩定現金流,一旦面臨租金下跌、空置率上升、利率加碼或房價下跌等市場逆風,財務壓力將迅速放大。羅伯特過去經營的「Rich Global LLC」就曾於2012年因訴訟敗訴申請破產,當時即透過公司的有限責任屏障,使債務未直接波及個人財產。
弱勢日圓反轉、美以伊戰爭推高成本!日本汽車業迎雙重打擊
日本汽車製造商正面臨美以伊戰爭及日圓逆轉跌勢所帶來的衝擊。豐田(Toyota)、本田(Honda)和日產(Nissan)在最近公布的季度財報中,都受惠於創紀錄的弱勢日圓,其中豐田和本田上調全年財測,日產則錄得約2年來首次獲利。不過,展望未來,外部環境可能不會再如此順利。據美國財經媒體《CNBC》的報導,美國財政部與日本財務省在8月初罕見地協同進行買進日圓的干預行動。當時日圓兌美元匯率跌破163日圓兌1美元,創下40年來最低水準。而由於日本汽車製造商傳統上仰賴疲弱日圓,讓出口車輛在海外市場的價格更具吸引力,並提升全球市場競爭力,因此這類匯市干預行動也引發警惕。美國權威評級機構「晨星公司」(Morningstar)資深股票分析師Vincent Sun表示:「如果政府干預的目的是讓日圓升值,這將對日本汽車製造商構成負面影響。」因為日圓升值將迫使汽車製造商在海外市場調高車價,這可能導致市占率流失;另1種選擇則是承受營業利益受到壓縮的結果,因為海外獲利換算成日圓後的價值將下降。資產管理公司「伯恩斯坦」(Sanford C. Bernstein)資深分析師Masahiro Akita則表示:「日圓匯率每變動1%,通常會讓日本汽車製造商的營業利益受到約2%的影響,」但他補充,各家公司的敏感度有所不同,部分汽車製造商受到的影響甚至可能達到4%。分析師還認為,短期內似乎無法落幕的西亞衝突可能會帶來更多問題。Vincent Sun就分析,美以伊戰爭可能造成更多供應鏈中斷,並推高成本。尤其荷姆茲海峽(Strait of Hormuz)與紅海(Red Sea)是日本汽車製造商高度依賴的重要航道。這些企業在汽車生產過程中需要使用鋁,以及石腦油(naphtha)等石化產品。Masahiro Akita表示:「對汽車製造商獲利最嚴重的不利因素,就是原物料成本大幅上升,而持續中的西亞衝突將進一步加劇壓力。包括石腦油和與油價掛鉤的樹脂、記憶體晶片,以及鋁、銅和鋼鐵等工業金屬在內的關鍵投入品,價格普遍上漲,正對整個產業的獲利能力造成廣泛而負面的影響。」
台股8月反彈修復行情 本周再戰46K大關
台股加權指數上周續彈1585點,本周挑戰站穩46000點大關,再加上新台幣升破32元價位在望,台股分析師認為,8月以來已反彈2691點,近期大盤已反彈至季線之上,然而追價意願也轉趨謹慎,因此盤勢處於高檔震盪。台股從7月底最低跌到39000多點,到了8月大漲近7000點,收復46000點,19日台指期即將結算,市場認為短線震盪恐加劇。兆豐期貨經理郭偉政表示,外資近期現貨持續回補,期貨避險空單逐步下降,籌碼已有改善跡象。美國聯準會升息壓力大幅緩解,外資期貨淨空單由前一周的87911口降至85179口,搭配新台幣升值、資金回流,短線台股雖面臨上方多層反壓,未來一周多方仍有望進一步突破。統一投顧董事長黎方國指出,經歷7月台股大幅拉回,近期大盤已反彈至季線之上,然而追價意願也轉趨謹慎。部分資金轉進低基期個股,多數雖非盤面熱門族群,但具有籌碼相對乾淨優勢,股價反彈力道自然更強勁。永豐投顧認為,台股自7月底反彈以來,盤勢看回不回,逐漸逼近歷史高點,股價進入壓力圈,波動可能加大,建議投資人可逢回買進,但避免過度追價。
新台幣轉強迎來最大升值? 本周挑戰31.8元
市場對美國聯準會(Fed)升息預期大幅降溫,美元指數持續承壓,外資14日盤初瘋狂回補,帶動新台幣兌美元匯率走揚。匯銀預期,本周若站穩31元價位,下一步挑戰31.8元關卡。反觀台股14日開高走低,終場下跌210點收在45811點,大盤回落但市場反應仍正向,外資持續掃進453.51億元,熱錢湧入推升新台幣匯率走勢,新台幣終場收在32.046元、強升1.22角,連三個交易日收紅。目前不論消息面、資金面都有利新台幣升值,美國7月消費者物價指數(CPI)年增3.4%,符合預期,而生產者物價指數(PPI)年增率為4.7%,較6月有所降溫,降低市場對聯準會9月升息的預期,使美元指數回落。匯銀主管分析,先前新台幣主要面臨壓力包括外資賣超台股及大規模股利匯出,如今兩項因素均開始緩解,匯市供需結構出現變化。新台幣一周升值2.42角或0.76%,周線連三紅,且是主要亞幣中最強;8月以來也已升值0.77%。匯銀主管指出,外資回補台股是近期新台幣走升的重要推力,市場關注32元為買賣雙方都可接受價位,本周若站上31元,下一步先看31.8元關卡,實際升值速度仍須觀察外資流向、進出口商買拋匯力道。
家被海風、被藝術、被健康療癒! 淡水海樂地利多匯聚 千戶熱銷、締造NO.1佳績
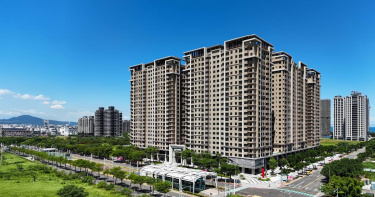
選擇一個家,不只是看地段、格局,更是選擇未來每天的生活方式。在淡水,有一座備受矚目指標社區──名軒海樂地,坐擁7600坪大基地,珍藏許多藝術大師作品,門前即是捷運輕軌V11站,並擁有6000坪全齡休閒俱樂部,完善規劃創下千戶熱銷佳績,建立「來淡水,先看海樂地」的市場口碑,穩坐區域指標建案。走出家門,即可沉浸於藝術氛圍;下班回家,盡情享受完善健康休閒設施;假日漫步海岸,感受淡水溫柔海風,這就是海樂地獨有的美好生活日常。海樂地位於淡海新市鎮一、二期CBD正核心地段,距離淡江大橋僅約5分鐘車程,主要道路直達,不必繞行,交通便利,輕鬆串聯雙北生活圈。家被海風、被藝術、被健康療癒! 淡水海樂地利多匯聚,千戶熱銷、締造NO.1佳績。(圖片提供/名軒海樂地)開發商為知名上市公司-名軒開發股份有限公司,隸屬麗寶集團,以穩健品牌與優良品質深獲市場肯定。海樂地規劃之初,即邀請中、日八大藝術家共同打造藝術生活聚落。社區入口是國際雕塑大師李再鈐作品《三陽開泰》,迎接住戶步入約1800坪藝術之森,中庭典藏多件國內外知名藝術家創作,讓藝術自然融入生活,也讓社區成為值得珍藏的美學地標。約6000坪全齡化休閒公設,更以高規格配置,展現淡水指標級規劃,包括目前淡海地區少見的室內溫水游泳池、室內運動場、健身房等20餘項休閒設施,將「回家,就是度假」的生活想像,真正落實於日常之中。地王規格,成就名軒海樂地市場永遠由消費者決定價值,面對營建人力持續吃緊,以及鋼鐵、水泥等原物料成本逐年攀升,新案造價不斷墊高,海樂地所採用的高規格建材與完善配備,在現今同價位預售市場已難以複製。更重要的是,新成屋具備「所見即所得」的優勢,實際空間、建材品質、公設規劃皆能親眼體驗,不必等待施工期,入住更加安心。對於首購族而言,在租金持續上漲趨勢下,海樂地已成為越來越多人認同「租不如買」的購屋選擇。把握淡水黃金生活圈持續升值重要時機,在完銷前搶先入主,讓居住品質與未來價值同步升級。名軒海樂地|壓軸1–3房・最後機會賞屋專線:(02) 2805-5588
美日聯手干預無效!日圓2週內「蒸發半數漲幅」
美日兩國7月底罕見聯手干預匯市支撐日圓,曾推升日圓至1美元兌155日圓,但干預效果在2個禮拜內迅速消退,日圓兌美元匯率10日又重貶1%至159.29。分析認為,美日利差、日本財政疑慮及地緣政治風險仍壓抑日圓,美日恐怕會有第2波干預行動。據《日本時報》報導,日圓10日下跌1%,收在1美元兌159.29日圓,表現為10國集團(G-10)貨幣中最差,數天的跌勢也抹去了日圓近期因官方干預而出現的半數漲幅。對此,道富銀行(State Street)策略師費里奇(Lee Ferridge)示警,「如果沒有新的干預措施,日圓將會持續走弱。市場似乎對沒有看到更多干預措施而感到失望。」在7月底至8月初之際,日本與美國進行了自1998年以來首次協同買進日圓的外匯干預行動,協助日圓從接近40年低點的位置回升。日圓在7月底一度貶至約1美元兌164日圓,之後在8月初兩國聯手支撐日圓後大幅升值,最高升至1美元兌155日圓。彭博(Bloomberg)分析央行帳戶資料顯示,日本當局可能在7月31日動用約340億美元干預外匯市場,以支撐日圓。這項行動發生的前一天,日本當局估計已投入530億美元;如果最終獲得確認,這很可能成為史上單日規模最大的外匯干預行動。然而,自此之後,隨著市場參與者重新將注意力轉向日圓走弱的基本面因素,日圓又逐漸疲軟。即使東京與華盛頓當局警告,如果有必要,準備再次採取行動,但美日之間巨大的利率差距、日本財政前景的疑慮,以及地緣政治的不確定性,仍持續對日圓構成壓力。高盛集團(Goldman Sachs Group)策略師特里維迪(Kamakshya Trivedi)等人在1份報告中分析:「我們認為,市場對干預措施反應相對有限,反映出日圓走弱背後的基本面原因。」他們預期,如果全球環境沒有發生變化,或者政策出現意外轉向,「日圓的貶值壓力將會隨著時間重新浮現。」這次日圓由升轉跌意味著,在造成日圓長期貶值的因素並未消失的大背景下,單靠外匯干預來改變日圓更廣泛的跌勢存在局限。同時,這也引發市場猜測,日本與美國當局可能再次出手干預匯市。部分投資人則擔心,由於12日是日本國定假日,市場流動性將低於平常,可能形成有利於當局再次干預的環境。野村證券(Nomura Securities)策略師後藤祐二朗在1份報告中寫道,市場參與者正密切關注官方說法,因為「市場注意力仍集中在日本與美國當局,對外匯干預的態度。」美國銀行(Bank of America)外匯策略師科恩(Alex Cohen)則認為,如果希望日圓進一步升值,要麼需要推出「更強有力的」干預措施,要麼需要釋放日本銀行(BOJ)將在9月升息的訊號。日本銀行在7月底召開會議時維持利率不變,但日本銀行總裁植田和男在記者會上的整體語氣偏向鷹派,並強調他認為物價前景面臨更大的上行風險。該次會議的意見摘要顯示,日本銀行官員已注意到通膨風險正在上升,其中1名政策委員更指出,升息速度可能加快。交易員目前押注日本銀行在9月升息的機率約為63%,而10月升息幾乎已完全反映在市場價格之中。對此,資產管理公司「Pioneer Investments」策略師烏帕迪亞亞(Paresh Upadhyaya)也強調,「我對日圓能否大幅走強抱持懷疑,除非後續有更強硬的政策行動。而9月升息本身就是不夠的。」
台指期夜盤突破45k 本周聚焦台積電營收+鴻海法說
台股經過7月修正後反彈,台股加權指數上周收在44225.91點,台指期夜盤隨美股反彈突破45000點大關。法人認為,本周除關注上市櫃公司上半年獲財報外,市場更聚焦在台積電(233」)營收公布,鴻海(2317)等公司法人說明會。美國最新非農就業人口意外疲軟,遠低於分析師預期的穩定就業人數成長,美元明顯走貶,同時降低市場對聯準會(Fed)升息的預期。美股四大主要指數上周全面收紅,標普500指數收盤再創歷史新高。台指期夜盤隨美股反彈上漲1.66%,收45033點;台積電ADR漲0.44%,有利明(10)日台股開盤表現。摩爾投顧分析師林漢偉表示,台股若能在明日順利補量,收復44750點並站穩季線三天以上,將有效扭轉多頭形態。林漢偉表示,隨美股去槓桿壓力減輕、多個產業出現破底翻揚訊號,本周台股多方續航力道值得期待,投資人可密切關注營收利多股與強勢題材族群的輪動節奏。富邦投顧董事長陳奕光表示,上市櫃公司獲利可望再創新高,台積電10日將公布7月營收可望創高;權值股鴻海(2317)將於12日下午舉行線上法人說明會。陳奕光認為,短線台股低點已過,現階段須留意日圓升值影響。
美日聯手救市!日圓勁揚周線仍貶 分析師:不排除再干預
日圓匯率經歷美日聯合干預,加上美國非農就業數據意外轉差,日圓7日收在157.78。國銀認為要使日圓扭轉長期貶勢並不容易,除了官方干預外,還需要三大關鍵因素:聯準會貨幣政策轉向、美伊戰況推動油價回落以及日本央行升息政策。 日圓7日升值0.4%,收至1美元兌157.78日圓。日本財務省同日公布,日政府和央行4月30日實施了6.2787兆日圓的買入日圓、出售美元的匯市干預措施,這是單日買入日圓干預規模最大的一次。5月4日和6日,日本合計買入逾5兆日圓干預匯市。三天總額達11.7349兆日圓,至於美日於7月31日的聯合干預金額恐更高。美日政府進場干預後,日圓走勢劇烈震盪,日圓周線仍小幅貶值。日本銀行上周維持政策利率不變,但隔夜指數交換顯示,日銀9月前升息的機率約60%。日本最高外匯事務官員三村淳表示,政府將配合貨幣政策因應匯市波動。First Eagle Investments基金經理人Idanna Appio表示,干預可以爭取時間,讓政策組合更具可信度,或向投資人傳達更明確的訊息。但也說明:「但我不認為單靠干預就能成功。」
美國疑出售歐元「而非美元」干預日圓 專家示警:恐進一步削弱市場信心
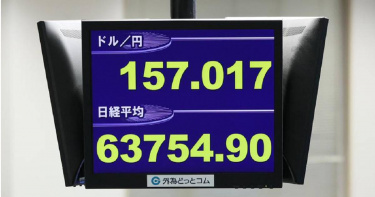
美日聯手干預匯市的行動使日圓顯著從40多年的低點反彈約5%,不過3日漲幅已有所收斂。對此,分析師認為,由於日本央行「日銀」(BOJ)升息步調緩慢、實質利率仍為負值,日圓基本面並未改善,升勢恐難以延續。此外,市場傳出美國此次可能出售歐元而非美元來協助買進日圓,引發外界質疑干預方式是否削弱了政策效果,並擔憂投資人可能因此對日圓及美日聯手干預的信心產生疑慮。據美國財經媒體《CNBC》的報導,這場協同行動已將日圓匯率推升至1美元兌157日圓,較先前略高於163日圓的水準明顯回升,而163日圓曾是日圓40多年來最疲弱的水準。然而,分析師認為,由於日圓的基本面並未改善,該貨幣幾乎看不到持續反彈的希望。瑞銀(UBS)策略師陳得能(Teck Leng Tan)與施奈德(Dominic Schnider)3日在報告中寫道:「日本的政策組合不太可能帶來持續性的日圓走強。在日本央行預期將循序漸進推動政策正常化、實質利率仍維持負值的情況下,日圓未來仍將更多受到干預風險,而非國內貨幣政策基本面的支持。」賣美元,還是賣歐元?日本過去在2022年與2024年支撐日圓時,日本央行都是透過出售美元、買進日圓的方式進行干預。雖然市場普遍認為此次仍採取相同作法,但有報導指出,美國財政部這次可能是出售歐元、買進日圓,而非出售美元,尤其美元匯率3日的反應相對有限。對此,荷蘭國際集團(ING)市場主管透納(Chris Turner)指出,美元仍展現韌性,「可能是因為市場尚未解決美國聯準會(Fed)是否會在9月升息的問題。」升息預期意味著殖利率可能進一步上升,而這將提高全球投資人對美國公債的需求。滙豐銀行(HSBC)也指出,日本央行政策方向若出現結構性改變,才會是支撐日圓持續升值的關鍵。其分析師在3日發布的報告中寫道:「除非我們看到日本央行更快速的升息,且日本政府對日圓展現更明確的立場,而不是持續以『日圓疲弱同時具有正面與負面影響』來緩解投資人的焦慮,同時降低擴張性財政政策的企圖心,否則我們沒有信心預測美元兌日圓匯率將進入下行趨勢。」干預可能適得其反?華府智庫「布魯金斯學會」(Brookings Institution)經濟研究資深研究員布魯克斯(Robin Brooks)在付費電子報平台《Substack》專欄中表示,這次協同干預最終可能不是強化,而是削弱市場對日圓的信心。他補充,如果華府確實是出售歐元而非美元來買進日圓,投資人可能會推斷,美國官員是在避免日本為了籌措干預匯市的資金,而出售美國公債。市場之所以對美國出售歐元而非美元買進日圓的報導感到意外,是因為過去協同干預通常都是以美元資產作為資金來源。布魯克斯分析:「依我看,這樣的做法反而削弱了美國參與干預的效果,因為市場勢必會開始質疑,美國為什麼不是直接出售美元來支撐買進日圓的行動。」
美國時隔15年罕見干預日圓匯市?貝森特會議筆記意外露餡
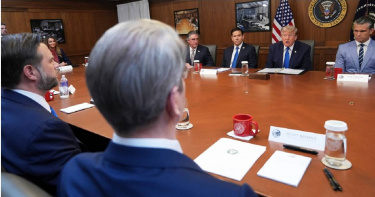
《路透社》稍早曝光美國財政部長貝森特(Scott Bessent)於美東時間7月31日在大衛營(Camp David,美國總統的專屬休假地)內閣會議期間寫下的「待辦事項」清單,顯示美方可能正考慮購買價值50億至100億美元的日圓,引發外界好奇美國是否將介入日圓匯市。據《路透社》的獨家報導,照片中的貝森特記事本上寫著底線標註的「To Do」,下方則列出「Buy Japanese Yen (JPY) $5-10 bil.」,意指「購買日本日圓50億至100億美元。」該記事本上沒有其他文字內容,而位於大衛營會議桌上的貝森特姓名牌則清楚可見,並且正好放置於記事本正上方。這張照片拍攝時間為美東時間31日上午11時33分(台灣時間31日晚間11時33分)。美國財政部發言人尚未立即回應《路透社》的疑問,包括該記事本內容是否屬實,以及財政部是否曾在31日採取行動,協助支撐日圓兌美元匯率。在31日上午照片拍攝前約2小時,《路透社》曾援引1名熟悉內情的消息人士透露,美國財政部已通知數家銀行,可能在當天介入日圓匯市。日本政府官員31日稍早已在東京市場出手支撐日圓匯價,這項行動導致日圓在上午交易時段大幅升值。31日下午,日圓兌美元匯率似乎又出現另一次明顯升值。倫敦證券交易所集團(LSEG)的數據顯示,日圓兌美元匯率從下午4時14分左右的約158.9日圓,升值至下午5時前的約157.6日圓,漲幅約0.8%。自2011年以來,美國財政部便未曾介入市場支撐日圓。當時日本遭遇毀滅性地震與海嘯災害後,美國與其他七大工業國集團(G7)成員共同採取協同行動,穩定日圓匯率。
日圓跌破40年低點後強彈!疑日本啟動匯市干預
日圓兌美元匯率在30日晚間10時30分起的1小時內,從162.80迅速升至157日圓附近,並在截至31日上午,回落至1美元兌160日圓附近,市場認為這顯示日本政府可能已介入外匯市場。據《日本時報》報導,日本政府尚未正式確認是否進行匯市干預,但據報導,美國當局已進行「匯率檢查」(rate check),這暗示美日兩國可能採取協同行動。所謂匯率檢查,是指中央銀行向金融機構詢問當前匯率報價,市場普遍認為這是央行準備干預匯市前的重要前兆。美國財政部長貝森特(Scott Bessent)據報在30日接受《福斯財經網》(Fox Business Network)訪問時表示,日圓目前被低估。日本財務大臣片山皋月過去數週也曾多次發出口頭警告,宣稱政府將採取「決定性的行動」。此次市場變動發生在日圓上週跌破1美元兌163日圓之後,創下該貨幣40年來的新低。日圓走弱的部分原因,是西亞緊張局勢升溫,引發市場避險情緒,推動投資人買入美元。此次行動的時間點,也正值美國聯準會(Fed)聯邦公開市場委員會(FOMC)30日結束會議之後。該會議最終決定維持利率不變。外界認為,日本可能等到聯準會公布決策結果後才展開行動,因為投資人當時並未完全排除聯準會升息的可能。若聯準會當時宣布升息,或釋出明確的鷹派訊號,日圓很可能會面臨更大的下行壓力。儘管日本政府似乎終於介入匯市,但分析師預期,此次干預帶來的效果可能十分短暫。先前日本政府曾在4月底進行干預行動,當時日圓兌美元跌破160日圓關卡,日本投入約730億美元資金進行干預,並短暫將日圓推升至155日圓兌1美元的水準。然而,這波升值效果不到1個月後便徹底消失,日圓隨後再度走弱。