


季營收
」 台股 AI 營收 美股 台積電
記憶體光環不再?遭拋售一片倒 美光、海力士重挫5%
AI交易再度讓投資人陷入疑慮,OpenAI財報爆冷、三星電子(Samsung Electronics)公布的初步財測低於市場預期。華爾街股市8日遭遇打擊,科技、記憶體與儲存類股走跌。記憶體類股全數走跌,希捷科技(Seagate Technology)下跌4.05%,美光(Micron)下挫4.8%,SanDisk重挫4.9%,SK海力士(SK Hynix)大跌5%。Roundhill記憶體ETF下跌5.13%。三星電子在韓國交易所股價則下跌2.4%。預計三星將於本月29日公布完整財報。三星表示,預計第三季營收約為195兆韓元(1450.6億美元),營業利益約107.4兆韓元(798.9億美)。根據Visible Alpha估計,分析師原本預期營收將達205.26兆韓元,營業利益為112.73兆韓元。包括美光與SanDisk在內,多檔相關股票今年以來一直是標普500指數表現最強勁股票之一。AI需求強勁,持續推動這些公司的營收與獲利創下新高,但近期投資人開始質疑這波成長是否能夠延續。這些漲幅驚人的股票,可能越來越難持續帶給投資人驚喜。Coin Bureau分析師Nic Puckrin表示:「三星仍明顯維持驚人的成長,但如今龐大的數字已經無法再讓投資人感到驚艷。」
台積電Q3營收再創佳績 CoWoS再找「這家」當幫手!
台積電(2330)最新營收報告出爐,單月與第三季營運再寫新猷,9月營收雖較8月歷史高點略為回落,仍站穩5000億元之上。法人指出,AI GPU、ASIC與先進製程需求同步升溫,隨晶片放量,第四季營運動能可望再上攻。台積電9月合併營收5118.57億元,月減0.57%、年增54.65%;前九月累計合併營收3.9兆元,年增41.1%。第三季合併營收1.49兆元,季增17.62%、年增50.95%,再寫單季新高。台積電實際單季合併營收高出先前財測高標,凸顯先進製程與AI需求持續超預期。據先前財測,第三季美元營收介於446億至458億美元,約1.43兆元至1.47兆元;毛利率估65%至67%、營業利益率56%至58%。此外,格羅方德(GlobalFoundries)昨(8)日宣布,與台積電達成一項20億美元、初期為期五年的製造協議,將擴充美國紐約州馬爾他廠產能,為台積電CoWoS先進封裝供應矽中介層,支援AI與高效能運算需求。台積電法說會15日登場,預計AI需求能見度、N2量產進度及CoWoS等先進封裝擴產速度,是法人追問焦點。第三季營收優於預期,市場將關注台積電是否再釋出更積極的成長訊號。
台積電上榜! 外媒欽點「3檔」必須買入
AI浪潮持續升溫,資料中心擴建帶動AI晶片、晶圓代工與記憶體需求同步攀升。外媒《The Motley Fool》看好AI資本支出未來數年仍將強勁,點名3檔股票值得買入。目前市場上的運算資源仍供不應求,要滿足未來以AI為核心的經濟體系需求,還需要數年時間。美國銀行半導體分析師 Vivek Arya指出,美銀將2026年至2030年AI資料中心系統潛在市場規模大幅調升至2.2兆美元,年成長率預測從33%提高至40%。報導表示,在AI運算晶片市場中,輝達仍居於領先地位。輝達第二季營收達960億美元,並預期2027年營收將成長70%。隨著AI資料中心建置熱潮預計持續至2030年,市場看好輝達仍有可觀的成長空間。除了輝達,台積電也是AI產業的重要受惠者。輝達主要負責晶片設計,實際製造則仰賴晶圓代工。截至2026年第二季,台積電在晶圓代工市場的營收市占率達72.5%,台積電不僅能受惠於輝達的成長,也有機會從其他AI晶片競爭者的需求中獲利。最後是美光科技,與台積電主要生產邏輯晶片不同,美光專注於記憶體晶片。報導分析,目前記憶體市場面臨嚴重的供應短缺,推升晶片價格大幅上漲,在目前的市場環境下,美光可能具有較大的股價上漲空間。
ABF載板缺口擴到2028 南電獲利搶先看
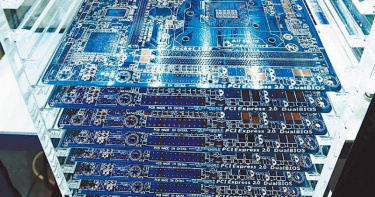
南電(8046)2日股價再創新高,同日因有價證券達注意交易資訊標準,提前開獎8月自結財務資訊,單月營收53.53億元,年增40.59%;稅後純益10.92億元,年增664.93%,每股稅後純益(EPS)1.69元。南電2日上漲2.82%,終場收至1460元,成交量約1.6萬張,股價連7漲達37.74%。同樣IC載板廠欣興(3037)、景碩(3189)上週股價也火力全開,同步衝上掛牌天價,單週分別大漲10.1%、9.1%。受惠AI、記憶體需求強勁,ABF、BT載板需求同步升溫。南電美系客戶投單持續增加,加上價格調升效益,法人看好第四季營收與毛利率持續成長。展望後市,供應鏈指出,南電預計2027年第一季開始供應美系伺服器CPU的ABF載板;公司原供應該客戶PC、筆電產品線ABF載板,隨伺服器新平台加入,可望進一步擴大高階ABF產品布局。隨著新世代AI產品推出,在上游材料T-glass玻纖布供應量持續緊缺下,法人也預估ABF載板2027年、2028年供需缺口幅度各為25%、36%,載板廠的毛利率與獲利也將同攀高峰。
沒好劇可以看? Netflix自今年高點暴跌36%
Netflix股價年初至今已下跌26%,較4月16日創下的近期高點107.79美元更下挫36%。市場對Netflix的疑慮,正從股價反映到觀看數據,不過德意志銀行分析師認為,市場目前過度聚焦美國市場的觀看時間變化,Netflix近期股價修正可能低估了公司仍具韌性的成長前景。Netflix 2日股價再挫1.16%,終場收至67.06美元。德意志銀行分析師Bryan Kraft近期將Netflix股票評級由「持有」上調至「買進」,但同時將目標價由100美元下調至95美元。今年上半年,美國觀眾在Netflix上的觀看分鐘數較去年同期下降8.6%,使投資人開始擔心串流平台能否維持內容吸引力。Netflix今年的股價下跌,也與市場對內容供給的疑慮有關。Netflix營運數據仍維持成長,第2季營收達125.6億美元,較去年同期增加13%,營業利益為41.9億美元,年增11%,淨利34億美元,年增9%。在整體觀看量方面,Netflix第1季至第2季期間的全球觀看時數較去年同期增加2%,增加約15億小時。根據FactSet統計,截至九月底45家華爾街機構中,有28家給予Netflix「買進」評級、17家給予「持有」評級,顯示雖然股價今年大幅修正,但市場對Netflix長期成長能力的看法仍存在明顯分歧。
蘋果新CEO傳準備裁員、砍專案 記憶體成本飆升成一大壓力
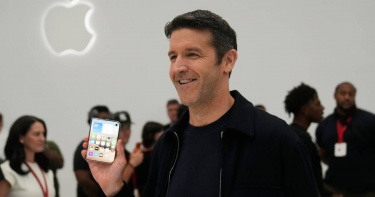
蘋果(Apple)新任執行長約翰特努斯(John Ternus)上任後,傳出準備調整公司組織,不僅可能在大型團隊中進行小規模裁員,也將取消部分專案。相關調整正值蘋果面臨記憶體晶片短缺、零組件成本攀升,以及服務營收出現壓力之際,新任執行長可能藉此讓公司營運更加精簡。綜合外媒報導,特努斯正規劃裁減部分人力,規模可能分散在大型團隊之中,同時取消一些專案。報導分析,新任執行長上任後進行人事調整並不少見,除了重新整頓組織,也可能讓公司的營運方向與新領導者的規劃一致。科技專家羅漢保羅(Rohan Paul)在X發文指出,蘋果目前的財務壓力來自兩個方向,一是記憶體短缺推高零組件成本,二是今年6月的服務營收較前一季下滑,也是自2022年以來首次出現季減。蘋果在7月底公布財測時,已對當季營收展望採取較為謹慎的態度,主要原因之一就是公司無法取得足夠的記憶體晶片以滿足需求。前任執行長提姆庫克(Tim Cook)先前也預期,相關問題短期內恐怕難以消失。由於記憶體晶片價格上漲,蘋果最近一季的利潤率與前一季相比也承受明顯壓力。庫克在最後一次主持財報電話會議時表示,公司在價格方面是不情願地進行調漲。他形容記憶體價格正面臨「百年一遇的洪水」,記憶體價格呈現大幅度上升,因此蘋果才做出漲價決定。目前記憶體晶片市場供應明顯吃緊,主要原因是人工智慧伺服器所使用的高頻寬記憶體,以及先進動態隨機存取記憶體需求持續超過供給。SK海力士(SK Hynix)、三星電子(Samsung Electronics)與美光(Micron)等業者,在2026年大部分時間的高階人工智慧記憶體產能已大致售罄。包括輝達(Nvidia)、微軟(Microsoft)、亞馬遜(Amazon)及Meta等客戶持續投入人工智慧基礎設施,也進一步推升相關記憶體需求。供應短缺使記憶體價格大幅走高,同時讓供應商在經歷數年產業低迷後取得更大的定價能力。報導指出,部分專家預期記憶體供應吃緊的情況可能延續至2027年,對大型記憶體製造商形成有利的產業環境。對蘋果而言,若記憶體成本壓力持續,如何控制其他營運支出也成為課題。特努斯任內若進行裁員,可能有助於抵銷部分記憶體晶片漲價帶來的成本壓力;若2027年記憶體短缺持續,也可能降低蘋果必須進一步大幅調高產品價格的壓力。
ABF產能供不應求! 法人看準「它」利空出盡趕快買
AI GPU、ASIC等高階運算需求持續升溫,高盛最新「台灣ABF載板產業」報告進一步看好ABF產業供需。法人看好,載板廠欣興(3037)第三季營收可望季增逾2成,隨高階AI產品漲價效益擴大,本業獲利可望同步續增。欣興8月營收177.46億元,月增9.18%、年增56.26%,連續六個月再寫單月歷史新高;累計前八月營收1143.35億元、年增34.16%。反映ABF載板報價漲幅較預期強勁,漲價動能也由先前反映原物料成本,逐步轉向需求拉動。業界指出,隨GPU及大型雲端服務供應商(CSP)持續推出更高效能AI晶片,晶片尺寸與封裝面積同步擴張,增加ABF載板面積及材料耗用。業界表示,在AI載板需求持續增加下,高階ABF供需結構趨緊;加上產品認證及關鍵壓合設備交期較長,短期新增供給仍受限制,也使載板價格具調整空間。法人表示,日前欣興中壢合江廠遭檢調單位調查一事,利空評價已充分反應。論載板技術能力、良率穩定度與產能規模,欣興仍是全球AI客戶的首選供應商,目標價更一舉上修至1200元。
卡位水冷題材股價開漲! 花旗調高這2家「散熱大廠」目標價
受惠ASIC水冷需求提升,水冷板產能、出貨量持續上修,散熱雙雄奇鋐(3017)、雙鴻(3324)獲花旗證券上修目標價、獲利估值,18日收盤兩檔均大漲超過6%。花旗看好奇鋐水冷業務後市,將奇鋐2026、2027、2028年獲利預測分別調高3%、13%及16%,目標價也由3800元上修至4350元、升幅14.4%,維持「買進」評等。花旗進一步預估,奇鋐在第3季與第4季的營收將分別實現18%與12%的季成長。奇鋐2027年營收將年增50%,毛利率可提升至34.9%,較前一年增加2.2個百分點。雙鴻方面,花旗將其目標價由1550元上調至1800元、升幅16.1%,維持「買進」建議。看好雙鴻第3季、第4季營收將分別季增17%、16%,毛利率也有望同步走揚。奇鋐18日終場上漲7.69%,收3430元,成交量達3.5千張,股價連3漲10.11%,距離花旗給予的目標價4350元,潛在漲幅26.8%;雙鴻上漲6.86%,收至1480元,成交量達8.1千張,股價連3漲17.46%,以目標價1800元作計算,潛在漲幅21.6%。
奪輝達大單 這家「滑軌廠」放量飆漲停
伺服器滑軌廠南俊國際(6584)取得輝達(NVIDIA)Vera Rubin大單,8月已開始出貨,預計9月放量交付給雲端服務供應商(CSP),利多消息帶動28日股價開盤即鎖漲停,受到大盤下挫影響,盤中一度打開隨後攻回漲停價682元。南俊第2季營收8.46億元,季減2.4%、年增40.8%,主要受到部分零組件缺料影響,導致客戶拉貨進度遞延。毛利率提升0.2%,單季稅後每股盈餘(EPS)達3.1元。南俊國際先前指出,第2季是營運低點,下半年重返成長軌道,輝達新一代Vera Rubin伺服器滑軌8月開始出貨,ASIC T3伺服器滑軌相館產品9月陸續出貨,隨著高單價的人工智慧(AI)產品出貨擴大,將帶動毛利率提升、客戶家數增加,明年營運有望持續成長。南俊國際表示,先前通用伺服器因零組件缺料,導致第2季出貨與市占率受限,但新世代Vera Rubin系列滑軌開發時程已全面跟上,預計於8月啟動少量出貨並在9月放量交付,出貨比重提高將進一步帶動平均銷售單價(ASP)與毛利率向上成長。本土老牌投顧表示,隨終端缺料狀況改善,加上AI軍備競賽熱度、伺服器需求持續提升,南俊下半年營運可望逐季升溫,給予「增加持股」評等,並設定目標價上看至721元。
復牌大跳漲停! 「這檔」補交財報免淪壁紙
中小尺寸面板廠凌巨(8105)第二季財報難產、股票停止交易,復牌後首日強勢延續,28日股價開盤即漲停至16.65元,較前一日上漲1.5元,漲幅9.9%,成交量6419張。凌巨日前因股權及經營權異動,董事會一度僅剩1席,無法完成第二季財報決議及申報,自8月19日起遭停止交易。18日一度爆量跌停,成交4.81萬多張,散戶大撤退,融資大減1026張,投信大賣400張,惟外資逢低撿便宜,敲進10695張。直到24日完成董事改選並補申報財報,27日恢復買賣,復牌首日即攻上漲停。28日再度攻上16.65元,連續2個交易日漲停,市場焦點也從公司治理風險解除,轉向後續基本面能否延續改善。凌巨第2季營收20.99億元,年減5.88%,毛利率上漲9.91%,營業利益、稅後純益同步轉正,單季EPS 0.16元;上半年稅後純益2.6億元、EPS 0.59元,較去年同期明顯改善。凌巨聚焦工控、車載及醫療等利基應用,醫療新客戶機種今年進入量產,並同步發展QLED、OTFT及膽固醇液晶等新型顯示技術。市場將關注凌巨後續能否延續獲利改善、朝高附加價值的市場轉型。
伊朗喊轉守為攻、川普威脅炸阿曼!美股3大指數齊跌 台積電ADR逆風漲1.08%
在美伊60天停火協議到期之際,美國總統川普(Donald Trump)罕見威脅要轟炸華盛頓盟友阿曼,油價也應聲走高。標普500指數於美東時間17日下跌0.52%,收在7,745.06點;納斯達克綜合指數下跌0.32%,收在26,644.91點;道瓊工業平均指數下跌0.51%,收在53,459.78點。不過費城半導體指數勁揚1.64%,收在12621.01點;台積電ADR也上漲1.08%,收在430.97美元據美國財經媒體《CNBC》的報導,市場目前仍聚焦於美以伊戰爭,在美伊60天停火協議於17日到期後,雙方談判陷入停滯,伊朗已排除延長諒解備忘錄的可能性。1名伊朗高級官員17日告訴《路透社》,如果與美國的外交努力失敗,伊朗將「轉守為攻」。與此同時,川普17日也告訴《福斯新聞》(Fox News),如果阿曼「妨礙」美國的行動,美國將把這個海灣盟友炸個稀巴爛。在上述事態發展之後,油價應聲走高。美國西德州中級原油期貨(West Texas Intermediate futures)上漲2.6%,報每桶84.50美元;國際基準布蘭特原油期貨(Brent crude futures)上漲2.7%,報每桶90.87美元。隨著油價上漲,美國30年期國債殖利率(30-year Treasury yield)也升至2007年6月以來最高水準。對此,美國財富管理顧問公司「Evertern Wealth」創辦人史蒂芬斯(Jason Stephens)表示:「我們又回到即時關注談判進展的階段,我認為很多人只是對此視而不見。」現階段考量到最終達成協議的可能性,尤其隨著美國期中選舉日益逼近,「我們認為油價下行的偏向,比油價上行所面臨的風險更為明顯」。他強調,「目前政府承受很大的壓力,必須高度關注這件事,並設法取得成果。」回到美股表現,美光科技公司(Micron Technology)成為當天市場的一大亮點,股價上漲4%。美國商務部長盧特尼克(Howard Lutnick)上週告訴《華爾街日報》(The Wall Street Journal),川普政府不支持蘋果公司(Apple)從中國購買記憶體晶片。另《彭博新聞社》(Bloomberg News)報導,人工智慧公司「Anthropic」第2季營收超過115億美元,較去年同期大幅增加。標普500指數上週創下歷史新高,此前一波亮眼的企業財報季提振了投資人信心。儘管西亞地區敵對行動持續,美股仍持續攀升。本週市場可供投資人關注的重大催化因素較少,不過聯準會(Fed)將於19日公布最新1次會議紀錄。零售業者也將陸續公布財報,其中沃爾瑪(Walmart)預定於20日公布業績。家得寶(Home Depot)與勞氏(Lowe's)則分別在18日及19日公布財報。
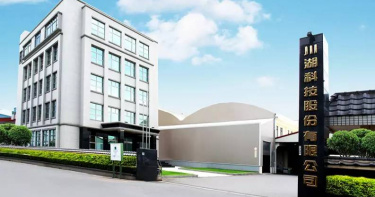
台灣首富換人了!川湖林聰吉身家5386億 一天暴增354億超車陳泰銘
台灣首富換人了!伺服器滑軌大廠川湖(2059)董事長林聰吉身家持續攀升,根據《富比士》(Forbes)10日更新的即時富豪榜,林聰吉個人淨值來到167億美元,折合新台幣約5386億元,正式超越國巨(2327)董事長陳泰銘的165億美元。林聰吉單日資產更增加11億美元,折合新台幣約354億元,登上台灣首富寶座。從《富比士》最新數據來看,林聰吉目前以167億美元身家排名全球富豪榜第173名,單日資產增加7.1%。陳泰銘身家則為165億美元,兩人目前相差約2億美元。林聰吉身家快速攀升,與川湖近年營運及股價表現有關。川湖早期從傳統家具滑軌起家,之後跨入伺服器領域,近年搭上AI資料中心建置需求,目前已成為全球伺服器滑軌主要供應商。川湖10日股價持續走強,終場上漲7.16%,收在11905元。隨著公司股價攀升,也進一步推高林聰吉持股資產價值。川湖最新財務數據同樣受到市場關注,第2季營收達108億元,季增98.7%、年增156.1%。獲利方面,第2季毛利率達87.4%,較前一季增加9.7個百分點,營業利益達88.9億元,每股盈餘(EPS)74.38元。
AI+車用需求爆發 「這檔」Q2業績亮眼股價狂飆8%
美國被動元件廠商威世科技(Vishay Intertechnology)近期公布第二季業績,表現超越分析師預期,營收報喜激勵其股價7日狂飆8.02%,收至35.41美元。威世科技主要集中於半導體產業中較為基礎的領域,生產MOSFET、二極管、電阻、電感及電容等元件,並服務汽車、工業、計算機及消費市場。公司預計分立半導體及被動電子元件市場將持續回暖。威世科技第二季營收達9.186億美元,較去年同期增長20.5%,每股盈餘0.19美元。本季度調整後毛利率為22.6%,GAAP毛利率則為23.3%,調整後營業利潤率為5.8%。威世科技預期,第三季度的營收指引為9.45億至9.75億美元,第三季毛利率24.%。威世科技執行長Joel Smejkel表示:「威世科技第二季營收超出我們的預期,反映出所有終端市場、銷售渠道及地區的需求持續回升。」威世科技本季度調整後毛利率為22.6%,GAAP毛利率則為23.3%,營業利潤率為5.8%。Needham分析師David Williams首次給予威世科技「買入」評級,目標價上看45美元。
靠「兩根鐵」站穩AI供應鏈 萬金股7日飆漲停
伺服器滑軌龍頭川湖(2059)第二季繳出驚人財報,以87.42%的超高毛利率震撼市場,半年大賺11個股本,推升股價一週狂飆41.53%,躋身台股「萬元俱樂部」。川湖7日股價攻上漲停,鎖在11110元,盤中委買張數一度高掛逾2000張,若以漲停價換算,排隊買盤金額超過220億元,顯示市場資金無懼高價追價。川湖第二季營收108.3億元,季增近100%;毛利率達87.42%,營益率82.08%,同步刷新歷史紀錄;單季稅後純益70.88億元、EPS高達74.38元,一季獲利便超越去年前三季總和。川湖長期與客戶共同開發產品規格,逐步打入CPU、GPU、ASIC伺服器及儲存設備供應鏈,以及北美四大雲端服務供應商(CSP),外界估計其高階AI伺服器滑軌市占率超過7成,幾乎成為AI算力爆發下受惠者。川湖為迎接下一波需求,提前一年半至兩年啟動擴產,川益三期、五期預計年底投入約100億元擴建,美國休士頓新廠也將於9月投產。多家外資近期同步調升川湖目標價,歐系外資重申「買進」評等,目標價更上看1.4萬至1.5萬元。
台塑四寶營收報喜 「這兩檔」7日股價勁揚半根漲停
美伊衝突升溫,石化、電子材料下游客戶急拉貨,激勵台塑四寶7月營收繳出亮麗成績單,台塑(1301)、南亞(1303)、台化(1326)、台塑化(6505)營收全面年月雙增營收,其中又以台塑化月增17.5%排名第一。台塑化7月營收748.21億元、月增17.5%、年增32.3%。南亞7月營收305.7億元、月增12.7%、年增44.5%,營收攀升至49個月新高。台化7月營收312.67億元、月增13%、年增34.2%。台塑7月營收152.94億元、月增9.4%、年增4.8%。台塑化表示,原油陸續交貨,產品總銷售量比上個月增加許多。煉油廠8月煉量預計可達每日48萬桶,估第三季產能利用率平均88%;輕油裂解廠預計第三季平均產能利用率約40%。南亞指出,依市況連月調漲電子材料售價、提高產能利用率至9成以上,不僅營收貢獻提高,消費性泛用材料的業績也持續成長;展望第三季,南亞營運成長可期,加上業外受惠於南亞科(2408)等轉投資收益,下半年營運成績將更上層樓。台化解釋,8月初油價衝高後開始回跌,市況起伏不定,需加強銷售及去化庫存。展望第三季,9月旺季即將開始,台苯先前宣布10月永久關停林園SM廠,公司已與台苯及國內下游客戶洽商補足市場缺口,營運預期樂觀。台塑分析,美伊戰事反覆,原油價格震盪加劇,客戶採購保守觀望,影響石化產品行情,預期第三季營收略低於第二季。不過台塑第三季有現金股利11億元,及台塑美國公司換股利益約13億元入帳,可挹注獲利。台塑四寶7日股價全面收紅,台塑上漲1.27%,收至55.8元;台塑化勁揚5.81%,收報71元;南亞飆漲5.32%,收在188元;台化上漲1.38%,收至58.9元。
冠星7月營收年增32% 越南廠效益暢旺帶動雙位數成長
短纖布料大廠冠星-KY(4439)公布7月營收8.13億元,月減5.4%、年增32.6%。冠星指出,7月營收較上月約小幅衰退是因客戶出貨正常周期,既有核心客戶出貨依然暢旺,整體第三季營收看旺。董事長林錦茂表示,受惠越南產能開出,新增美系客戶AEO、Old Navy持續放量,Adidas、GAP、PUMA等主要客戶今年訂單亮眼,第2季營收創單季歷史新高後,7月營收仍有不錯表現,累計前7月營收49.59億元,年增14.54%。林錦茂認為,觀察客戶出貨狀況以季度作為單位較為精準,較不容易受到單月波動影響。林錦茂指出,目前越南及柬埔寨廠2大自有生產基地的產能幾乎滿載,因應明年客戶需求,下半年資本支出聚焦在越南廠產能及投產效益最大化。其中越南廠目前月產能約250萬磅,規劃年底擴建至300萬磅,明後年進一步提升至400萬磅。柬埔寨目前月產能400萬磅。冠星長期深耕天然短纖針織布料,東南亞布局逾15年,在全球品牌持續分散供應鏈布局下,越南廠效益逐步升溫,今年以來營運持續出現雙位數成長。
外資掃貨火力全開 緯創法說前夕利多噴漲停
代工大廠緯創(3231)將於4日舉行法說會,屆時將由負責掌管營運的總經理林建勳及財務長石慶堂共同主持。緯創近期多項進程推動,法人聚焦緯創在Vera Rubin出貨狀況,以及後續CSP廠的新訂單布局。緯創在GB300出貨動能暢旺推動下,上半年已經繳出營收年成長94%至1.74兆元的歷史同期次高成績單,法人看好,下半年再加上Vera Rubin量產挹注下,全年營運動能將有機會挑戰翻倍成長,有望力拼改寫新高表現。台股過去一周震盪劇烈,緯創在外資及投信買盤下,股價相對抗跌,31日在三大法人聯手加碼、單日買超逾2.3萬張下,攻上176元亮燈漲停,周線連收兩紅,外資持股比已至三成以上。緯創日前已正式宣布德州D1廠啟用,該廠主要生產L6規格,目前為GB300產品線,未來將導入Vera Rubin新產品量產,且後續將會陸續規劃德州D2廠,逐步擴大緯創在北美的AI伺服器新產能。法人預估,緯創第二季營收可望衝上8954.43億元、再創單季新高,獲利也將同步放大,上半年及單季營運都有望改寫亮眼紀錄。
鎧俠來開第一槍 記憶體巨頭回購牛市要來了?
日本快閃記憶體(NAND)大廠鎧俠(Kioxia)近日宣布規模高達8000億日元的股票回購計畫,成為全球首家記憶體晶片產業啟動大規模庫藏股回購的業者,被市場解讀為NAND超級景氣循環正式來臨的訊號。根據摩根大通31日公布的研究報告,鎧俠2027會計年度第一季非美國會計準則,第一季營收達1.767兆日元,季增76%、年增415%。營業利益達到1.326兆日元,年增逾28倍,營業利益率75%,單季獲利甚至超越了整個2025會計年度的全年表現。根據規劃,鎧俠將回購計畫與設定約50%的股東總報酬率目標,同步搭配自2028會計年度起實施的配息安排。瑞銀估算,若把 2028 會計年度預估淨利9.42兆日元的一半全數投入回購,可削減公司約19%的流通在外股數,佔公司目前25兆日元市值的19%。鎧俠的回購行動,將只是整個記憶體產業回購浪潮的開端。野村證券報告指出,隨著南韓KOSPI指數的去槓桿化壓力逐漸消退,南韓股市正從過去仰賴的「流動性與槓桿」,轉向「基本面與企業回購」。其中約90%資金將來自三星電子(Samsung)與SK 海力士(SK hyrix)這兩大半導體巨頭,其穩定且可預期的回購行為,有望為市場帶來結構性的買盤支撐。
傳與台積電打造新封裝 「這家」載板廠Q2每股大賺2.57元
護國神山台積電(2330)與IC載板廠景碩(3189)傳正合作開發一項先進晶片封裝技術。封測產業人士透露,雙方可能正在合作開發先進封裝陶瓷材料,與玻璃基板封裝材料特性互補。產業人士表示,目前陶瓷材料先進封裝開發仍處於早期階段,陶瓷材料應用在先進封裝,可與玻璃基板特性互補,例如玻璃材質屬於脆性材料,此外陶瓷材料導熱和耐熱能力較高。針對CoWoS及其他如玻璃核心或玻璃基板等先進封裝技術進展,台積電在7月中旬法人說明會上表示,CoWoS已經是一項成熟的技術,台積電正與基板供應商開發其他選擇方案,藉此降低成本。景碩近期公布財報,受惠高階載板需求及產能稼動率提升,第二季營收124.96億元,季增13.06%、年增30.72%,創單季新高;單季稅後純益13.11億元,每股稅後純益(EPS)2.57元、毛利率26.09%。累計上半年營收236.01億元,年增29.61%;稅後純益18.60億元,EPS達3.74元;整體毛利率23.77%。展望下半年,法人預期,第三季、第四季載板價格仍有調升空間,可望支撐後續營收及獲利表現。資本支出方面,景碩新增約196億元專案預算用於廠房建置,與先前公布、用於設備支出的235億元三年投資計畫用途不同。兩項合計投資規模將提高至431億元,均投入ABF載板擴產。
亞馬遜瘋漲近16% 美股全面收紅、台積電ADR上漲0.23%
華爾街股市31日收高,亞馬遜(Amazon)在雲端運算業務強勁成長的帶動下,第二季營收優於市場預期,股價狂飆15.32% ,創2012年以來最大單日漲幅,帶動那斯達克指數上漲1%,標普500指數同步攀漲。美股主要指數表現,道瓊工業指數上漲0.53%,收報52485.03點;那斯達克指數上漲1%,收至25373.85點;S&P 500指數上漲0.70%,收在7489.72點;費城半導體指數上漲0.07%,收報11311.08點;NYSE FANG+指數上漲1.70%,收至17261.36點。科技七巨頭普遍收高,Meta上漲3.28%,收至556.71美元;蘋果(Apple)重挫7.35%,收在308.91美元;Alphabet勁揚6.73%,收報美元;微軟(Microsoft)上漲3.02%,收在464.72美元。亞馬遜(Amazon)狂飆15.32%,收至271.58美元;輝達(NVIDIA)揚升2.93%,收在200.75美元;特斯拉(Tesla)上漲0.76%,收在311.21美元。台股ADR方面,台積電ADR小漲0.23%;日月光ADR上漲1.15%;聯電ADR上揚0.48%;中華電信ADR下跌0.16%。