


就業報告
」 美股 聯準會 川普 道瓊 美國
聯準會9月升息機率大增 「這」成關鍵變數
美國8月非農就業數據遠超出預期,強勁的就業增長顯示美國經濟仍具韌性,市場重新上調對聯準會升息的預期,美股4日三大指數收黑,美債殖利率普遍走高,黃金承壓。根據美國勞工部數據顯示,8月非農就業人數新增16.2萬人,約爲經濟學家預期的三倍。市場反應隨之偏鷹,美股三大指數全線收跌,美國國債遭到拋售,各期限的美債殖利率普遍上行。強於預期的就業表現意味著勞動力市場並未明顯惡化,聯邦基金期貨市場顯示,聯準會在9月16日會議上升息的機率升至約60%。此前,聯準會理事傾向維持利率不變的信號,對此市場對9月升息的押注一度回落。BNP Paribas經濟學家表示,此次就業報告顯示,美國經濟仍處於週期性擴張階段,寬鬆政策和AI基礎設施建設熱潮構成重要支撐。在勞動力供給受限的情況下,失業率可能繼續下降,工資也將面臨上行壓力。分析師指出,非農數據雖然略偏鷹派,但仍未完全釐清聯準會下一步政策方向。接下來最關鍵的數據是本周即將公佈的消費者物價指數(CPI)及生產者物價指數(PPI),可能攸關聯準會是否會在美國中期選舉前決議升息。
川普降息夢碎?美8月非農就業遠超預期 市場重新押注聯準會升息
美國8月非農就業人數增加162,000人,遠超市場預期,失業率則維持4.1%,顯示勞動市場過熱,導致聯準會(Fed)升息的可能性重新提高。然而,川普此時卻反而要求聯準會降息,並威脅若不降息,將與美國的貿易逆差國停止貿易往來。據美國財經媒體《CNBC》的報導,美國勞工統計局(Bureau of Labor Statistics)於美東時間4日公布8月非農就業人數經季節性調整後增加162,000人,失業率則如預期維持在4.1%。接受道瓊社(Dow Jones)調查的經濟學家原本預期非農就業人數僅增加53,000人,顯示8月的就業增幅是自3月以來最強勁的單月成長。美國紐約的獨立金融市場研究與經濟諮詢公司「FwdBonds」首席經濟學家魯普基(Chris Rupkey)就此認為:「總體而言,勞動市場依然活躍且狀況良好,持續創造數千個新工作,有助於讓經濟成長穩穩維持在正值。」這份報告與聯準會官員所稱的「穩定勞動市場」狀況一致,也可能促使這家美國央行將注意力轉向下週公布的消費者物價指數(CPI)與生產者物價指數(PPI),這些數據將成為不到2週後利率決策前的最後關鍵判斷依據。報告公布後,股市期貨大多走低,而美國國債殖利率則大幅上升,尤其是短天期國債殖利率,因為聯準會貨幣政策對短期利率的影響最大。由於這份就業報告優於市場預期,市場對聯準會升息的可能性略微提高。根據芝加哥商品交易所集團(CME Group)的「FedWatch」工具,截至目前,交易員仍認為聯準會在9月15日至16日的政策會議上升息0.25%的機率約為60%。對此,摩根士丹利財富管理公司(Morgan Stanley Wealth Management)首席經濟策略師曾特納(Ellen Zentner)指出:「非農就業人數出現意外上行,可能會加劇市場對升息的擔憂,但最終結果仍取決於下週公布的通膨數據。如果通膨數據低於預期,聯準會可能會更放心地忽略勞動市場數據所透露的潛在通膨訊號。」值得注意的是,美國總統川普(Donald Trump)則稱8月就業報告是「非常棒的就業數據」,並表示聯準會應該降息,而不是升息。他在社群媒體發文表示:「聯準會理事會有了偉大的新領導人,現在必須變得聰明一點——這次就做一次愛國者。高利率讓美國處於非常不公平的劣勢,我不會允許這種情況發生!」川普還進一步威脅,如果聯準會不降息,美國將停止與那些對美國享有貿易順差的國家進行貿易,「美國最高法院在那項荒謬且代價高昂的關稅裁決中,已強烈暗示『總統』絕對有權這麼做。」據悉,美國目前與超過90個國家存在貿易逆差,因此川普的言論顯得不切實際。此前,聯準會主席沃什(Kevin Warsh)上週發表談話後,交易員一度強烈預期,聯邦公開市場委員會(FOMC)將在9月15日至16日的會議上,將基準利率提高0.25%。然而,聯準會理事沃勒(Christopher Waller)本週的談話,以及其他聯準會官員的發言,使利率前景變得更加不確定。沃勒表示,只要相關報告顯示通膨率按月持續降溫,他就會支持聯準會維持利率不變。紐約聯邦準備銀行(Federal Reserve Bank of New York)總裁威廉斯(John Williams)本週稍早接受《CNBC》訪問時則稱,他目前對數據採取「靜觀其變」的態度;聯準會理事巴爾(Michael Barr)也表示,只要通膨「持續降溫」,他就會願意支持維持利率不變。不過,巴爾與沃勒都強調,如果數據未能配合,他們將準備好升息。聯邦公開市場委員會自2025年下半年連續3次降息後,至今尚未再次調整聯邦基金利率。政策制定者目前對通膨的擔憂明顯更高。過去5年半以來,美國通膨率一直高於聯準會設定的2%目標。這份就業報告也為美國勞工統計局即將公布的CPI與PPI指數數據揭開序幕,相關數據預定分別在10日與11日公布。

美7月財政赤字暴增48%!創5年來新高 前10月累計近1.8兆美元
美國財政部於美東時間12日公布,該國聯邦政府財政赤字因醫療保險(Medicare)支出激增,加上聯邦債務利息持續拖累國家財政狀況,7月單月赤字飆升至逾5年來最高水準。除了單月赤字大幅增加外,美國政府本財政年度前10個月累計赤字也攀升至接近1.8兆美元,並超越2025年的同期水準。據美國財經媒體《CNBC》的報導,7月財政赤字總額達4,323億美元,較去年同期增加約48%,也是自2021年3月以來最高的單月赤字。7月聯邦醫療保險支出達1,740億美元,高於6月的1,030億美元,本財政年度截至目前累計已達9,550億美元。醫療保險是7月政府單月支出最大的項目,遠高於社會安全(Social Security)的1,410億美元,以及國家債務淨利息支出的1,040億美元。關稅退款也對聯邦政府預算造成衝擊,支出達330億美元。由於美國聯邦最高法院日前已裁定川普2.0提出的「解放日關稅」違法,美國政府持續退還部分稅款。此外,由於本月1日適逢非營業日,導致各項福利支出,以及補充保障收入(Supplemental Security Income)和醫療保險付款提前撥付,使政府預算另外承受990億美元的衝擊。以整個財政年度來看,債務融資成本占政府支出的比例僅次於社會安全與醫療保險。截至本財政年度目前為止,美國政府已為總額39.9兆美元的國家債務支付1.17兆美元,其中有32.1兆美元由公眾持有。相比之下,去年同期的債務償付成本為1.01兆美元。淨利息支出,也就是美國財政部支付的利息總額扣除其所收到的利息收入後的金額,目前已達9,310億美元。美國總統川普(Donald Trump)多年來一直要求聯準會(Fed)降低基準利率,希望藉此降低政府的債務成本。不過,自從他的提名人沃什(Kevin Warsh)於5月接任聯準會主席後,川普暫時沒有再批評聯準會。直到最近,市場原本一直預期聯準會可能升息,以控制持續高於央行2%目標的通膨率,而這種情況已經維持超過5年。然而,近期公布的通膨數據相對溫和,加上就業報告疲軟,已降低市場對升息的預期。不過,期貨交易員目前仍沒有押注聯準會在未來5年內降息的任何可能性。

美伊難停戰!美股4大指數收黑 台積電ADR跌0.37%
由於市場擔憂美伊無法在短期內停戰,美股4大指數於美東時間10日收盤小幅走低,標普500指數下跌0.06%,收在7753.11點;納斯達克綜合指數下跌0.32%,收在26605.36點;道瓊工業平均指數下跌0.11%,收在53975.98點;費城半導體指數下跌2.94%,收在11993.86點,台積電ADR下跌0.37%,收在418.49美元。據美國財經媒體《CNBC》的報導,英特爾(Intel)是當天表現落後的主要個股之一,股價下跌4%,此前該公司宣布將發行150億美元普通股。其他表現落後的科技股還包括輝達(Nvidia)與蘋果(Apple),股價分別下跌2.9%及1.5%。美以伊戰爭方面,伊朗表示,目前正逐步接近與阿曼達成協議,以重新開放荷姆茲海峽(Strait of Hormuz),但德黑蘭仍拒絕與美國直接談判,除非華盛頓先滿足數項嚴苛條件。與伊朗「伊斯蘭革命衛隊」(IRGC)關係密切的伊朗半官方媒體《塔斯尼姆通訊社》(Tasnim News Agency)報導稱,伊朗外交部長阿拉格齊(Abbas Araghchi)9日表示,只要美國持續違反6月簽署的諒解備忘錄,且沒有針對其「違規行為」作出補償,就「不可能重啟談判」。由於市場持續籠罩在不確定性中,國際油價10日上漲。美國西德州中級原油(WTI)期貨上漲約5.1%,每桶結算價為82.13美元。與此同時,美國戰略石油儲備(Strategic Petroleum Reserve)的原油庫存已降至1983年1月以來最低水準。此外,國際基準布蘭特原油(BRENT)期貨上漲5%,每桶結算價為87.72美元。上週,美國財政部長貝森特(Scott Bessent)接受《CNBC》訪問時,強烈暗示美國與伊朗之間即將達成協議。不過,美國總統川普(Donald Trump)9日接受美媒《Axios》訪問時宣稱,美國目前與伊朗「只是在半談判狀態」,同時他也希望讓這個國家感受到經濟壓力。「每個人都已經厭倦了這種反覆無常,」美國資產管理與金融服務公司「Horizon Investments」投資組合管理主管希爾(Zachary Hill)指出,「每次我們看到西亞緊張情勢升溫時,其規模都比前1次更小,因此我確實認為,這一點在某種程度上正影響著今天截至目前的市場走勢」,這尤其與「財報季如此強勁的基本面」有關。據悉,美股主要指數在前1週均創下4月以來最佳單週表現;標普500指數上週收盤更創下歷史新高。與此同時,7日公布的7月非農就業報告(nonfarm payrolls report)顯示,就業人數意外萎縮,推升投資人對聯準會(Fed)暫緩升息的期待,也提振了上週最後1個交易日的股市表現。根據芝加哥商品交易所集團(CME Group)的「FedWatch Tool」,目前聯邦基金期貨交易員認為,聯準會在9月會議上升息的可能性約為52%,低於1週前的67%。
美就業數據爆冷 專家:「這信號」Fed升息警報降溫
最新一期美國非農就業人口意外疲弱,市場對聯準會9月升息的預期降溫。彭博經濟學家預計,美國核心CPI將放緩增長至五年來低位,進一步削弱聯準會鷹派的緊縮政策。美國7月非農就業意外減少2.3萬人,6月增幅也由5.7萬人大幅下修至2萬人。專家指出,7月就業報告雖然打擊了市場對9月升息的押注,但升息的選項仍未完全退出討論。Ameriprise Financial首席市場策略師Anthony Saglimbene表示,Fed近期政策討論明顯偏重控制通膨,但疲弱的就業數據可能重新調整討論方向。若未來升息可能進一步壓抑企業聘僱,Fed 就有理由先觀察政策影響。彭博經濟團隊預計,下周公佈的7月CPI和PPI數據將成為市場關注焦點,也更支持後者觀點,並預計聯準會9月會議繼續維持利率不變。除通膨數據外,專家還關注美國住房市場走勢。彭博認爲,需求疲軟和供應改善正在推動住房市場重新平衡,有助於緩解未來房價壓力,而不是製造新的通膨風險。
政府干預警鈴大響 日圓狂貶加劇輸入性通膨
儘管日本政府曾經在4月、5月干預匯市,在美元走強的影響下依舊疲弱不振,日本財務大臣片山皋月3日表示,會對匯率波動做出適當反應,並強調日本政府在外匯問題方面,一直與美國保持密切聯繫。日圓兌美元匯率1日重貶至162.84日圓兌1美元,寫下40年新低紀錄。2、3日強勁反彈,交易員臆測,應與日本政府進場干預有關,一方面美國最新就業報告遜於市場預期,聯準會(Fed)升息機率下降使美元走跌,日圓兌美元曾升抵160.49價位,隨後又回到161附近遊走。日圓疲軟加劇日本通膨,壓縮實質薪資,因為進口能源和食品成本的漲幅超越薪資升幅。不少日本食品企業7月決定調漲食品售價,有2566項商品齊齊漲價,預計到11月為止,預估漲價品項會超過1萬4000項。SMBC日興證券資深外匯策略師丸山凜途表示:「隨著日圓匯率走貶,進口物品物價上漲,像是食品、塑膠製品等,價格當然會跟著漲價,這當然對日常生活產生的負面影響是很大的。」反觀日媒NHK經濟時事評論員永野博孝表示:「因為一般狀況下,日圓走貶對企業出口來說,強化了價格競爭力,從美元換為日圓有收益增加的效果,對吸引外籍遊客有助力。」
美股漲跌互現!道瓊再創歷史新高 半導體股連跌2天
美股於美東時間2日漲跌互現,道瓊工業平均指數上漲594.83點,漲幅1.14%,收在歷史新高52,900.07點,盤中一度觸及52,903.85點的歷史最高水準。標普500指數僅小漲0.01點,收在7,483.24點。納斯達克綜合指數下跌0.8%,收在25,832.67點。費城半導體指數則重挫5.44%,台積電ADR亦下跌2.27%,收在434.16美元。據美國財經媒體《CNBC》的報導,半導體類股連續第2個交易日下跌,拖累標普500與納指的表現。追蹤半導體產業的VanEck半導體ETF下跌4.5%,其中泰瑞達公司(Teradyne)重挫13.6%,科磊公司(KLA)下跌11.5%。此外,輝達(Nvidia)股價回落1.4%,美光(Micron)則下跌5.5%。總部位於美國的金融科技與財富管理公司「Savvy Wealth」投資長夏瑪(Anshul Sharma)表示:「這可能代表資金正從過去幾個月一直非常火熱的產業輪動到其他領域,但我也認為,市場本身正重新評價人工智慧(AI)投資主題。如果企業對運算成本變得更加敏感,那麼這是否會成為它們下一個關注的重點?」儘管本週因假期而縮短交易日,美國3大指數仍全數收高。其中,涵蓋市場整體表現的標普500指數本週上漲1.8%;由30檔成分股組成的道瓊工業平均指數,以及以科技股為主的納斯達克綜合指數則分別上漲近2%與2.1%。另外美國6月非農就業報告顯示,上月新增就業人口僅5.7萬人,遠低於《道瓊》(Dow Jones)調查經濟學家預估的11.5萬人。不過,失業率降至4.2%,優於市場原先預期的4.3%。受就業數據影響,美國2年期公債殖利率下跌,市場認為在目前經濟環境下,聯準會(Fed)將暫緩升息。駿利亨德森投資(Janus Henderson Investors)投資組合經理史密斯(Bradford Smith)表示:「隨著市場逐漸了解聯準會在新任主席沃什(Kevin Warsh)領導下將如何形成政策反應機制,這份就業數據減輕了該機構短期內升息的壓力。」他接著指出:「不過,沃什在首次記者會上曾表示,就業數據必須等到第3次修正後才具有真正意義,而到了那個時候,它已經成為『歷史的回聲』。隨著油價帶動的通膨壓力逐漸降溫,就業市場若出現一些疲軟跡象,很可能會使聯準會至少在下1次會議維持利率不變。」
美國6月非農就業大幅降溫!專家:聯準會今年可能不用升息
美國勞工統計局(Bureau of Labor Statistics)於美東時間2日公布的數據顯示,進入夏季後,美國經濟的就業成長速度急劇放緩。經季節性因素調整後,6月非農就業人口新增5.7萬人,不僅低於5月下修後的12.9萬人,也遜於道瓊(Dow Jones)調查所預估的11.5萬人。不過,失業率回落至4.2%,爲2025年6月以來最低水平,低於市場預期的4.3%。據美國財經媒體《CNBC》報導,失業率下降主要是因為勞動參與率大幅下滑。勞動參與率下降0.3個百分點至61.5%,創下自2021年3月以來最低水準。家庭調查顯示,當月就業人數大減50.7萬人。另1項涵蓋放棄求職者及因經濟因素只能從事兼職工作的廣義失業率則下降0.2個百分點至7.9%。前幾個月的數據也遭到大幅下修。原本遠優於經濟學家預期的5月新增就業人數被下修4.3萬人;4月數據則下修3.1萬人至14.8萬人,顯示勞動市場成長速度遠比先前認知更為疲弱。平均時薪月增0.3%、年增3.5%,2項數據皆符合市場共識預期。各產業方面,專業及商業服務新增3.6萬個工作機會,為就業成長最大來源。社會援助新增2.5萬人,醫療保健新增2.2萬人,但成長速度低於該產業一般水準。政府部門則增加8千個職位。另一方面,休閒與餐旅業減少6.1萬個工作。美國勞工統計局表示,這主要反映該產業季節性招聘速度較往年緩慢。市場先前曾預期,世界盃(World Cup)可能帶動就業成長,其中高盛(Goldman Sachs)估計可增加約4萬個工作機會。其他大多數產業的就業變化則相當有限。就業報告公布後,股市期貨上漲,交易員降低了對9月即升息的預期。美國公債殖利率則走低,其中對貨幣政策最敏感的2年期公債殖利率下跌3.5個基點至4.13%。信安資產管理(Principal Asset Management)首席全球策略師沙阿(Seema Shah)表示:「非農就業成長放緩,挑戰了近幾個月逐漸形成的勞動市場重新轉強的論述,但更重要的是,這再次證明聯準會(Fed)幾乎沒有進一步收緊貨幣政策的壓力。」這份報告公布之際,聯準會決策官員對經濟前景抱持複雜看法。他們大多對經濟成長保持正面態度,但仍對通膨感到憂慮,而先前對勞動市場疲弱的擔憂已有所緩解。然而,2日這份疲弱的就業報告,可能改變市場對勞動市場的看法。聯準會主席沃什(Kevin Warsh)1日公開表示,目前就業市場表現「穩定」,並持續強調將通膨降回央行2%目標的重要性。過去5年來,美國通膨一直高於這項目標,而最近一波通膨升溫,部分原因來自美以伊戰爭以及關稅持續帶來的影響。富瑞集團有限公司(Jefferies Group LLC)資深經濟學家西蒙斯(Thomas Simons)在報告中表示:「對聯準會而言,這份數據沒有問題。就業成長速度仍足以維持失業率穩定,而平均時薪表現穩健,但並未進一步加速。因此,聯準會沒有任何理由立即調整利率,而就業成長趨緩也顯示,今年幾乎不需要再次升息。」市場普遍預期,聯準會將在整個夏季維持利率不變。就業數據公布後,交易員已排除9月升息的可能性,但根據芝商所(CME Group)的FedWatch工具顯示,市場期貨仍反映10月仍有升息的可能。不過,沃什一直避免提供任何形式的「前瞻指引」(forward guidance)來暗示未來利率走向,並在就任以來多次強調,他並未預先承諾任何特定的貨幣政策路徑。此外,2日公布的另1項就業數據顯示,截至6月27日當週,經季節性因素調整後,美國首次申請失業救濟金人數降至21.5萬人,較前1週減少1千人,也優於市場預估的22萬人。
外資單週拋售台股110.4億美元創高 市場聚焦美國7/2公布非農就業數據
外資單週拋售台股110.4億美元創今(2026)年最多!中東局勢恐再生變、美七巨頭股價修正,本週將公布6月非農數據,聯準會主席華許出席央行論壇,市場觀望氣氛濃厚。美國6月非農就業報告預計於台灣時間7月2日晚間8:30公布,市場預期6月非農就業新增人數將放緩至11萬至11.5萬人,失業率預計維持於4.3%,平均時薪月增幅估約0.3%。中國信託科技趨勢多重資產基金經理人楊士醇表示,本週市場聚焦美國將公布的6月非農就業數據,美國S&P500企業今年第一季財報顯示約有84%獲利優於預期,EPS年增率接近高達28%,高於預期的14%。進一步觀察第二季的獲利前景,企業普遍保持高度樂觀的看法,預期獲利年增21%,顯示企業基本面具有韌性,以產業來看資訊科技及通訊仍為表現最強勁,獲利動能依舊來自AI的成長主軸。就業市場自去年下半年以來維持橫盤走勢,失業率維持4.3%,勞動市場趨穩,而通膨仍集中在油價相關項目,但並未惡化至全面擴散的程度,展望今年全年美股企業獲利基本面佳,股市維持中性偏多看待,惟須注意漲多的個股面臨評價回調的風險。
台積跌70元台股撐住43502點 短期看本周還有這變數
台股8日收在43,502.78點、狂跌1568.16點、跌幅3.48%、成交額1兆1,350.11億元。台積電收在2,295元、跌70元、跌幅2.96%。台股本日開盤重挫約2,700點,凱基投顧表示,本波下跌屬漲多後技術性修正,非基本面反轉,在AI長期趨勢未變下,後續操作策略仍以逢回布局為主。本波修正的導火線,主要來自美國5月就業報告優於預期,引發市場對聯準會可能轉向偏緊政策的擔憂,進而壓抑高估值的AI相關族群表現。因此,後續市場波動仍將高度連動於Fed政策路徑,特別是通膨數據與利率決策。凡是提高升息或延後降息預期的數據公布,皆可能加劇市場震盪。凱基投顧分析,短期關注焦點包括6月10日公布的5月CPI,以及6月18–19日由新任主席華許首次主持的FOMC會議,將成為影響市場情緒的重要關鍵。後續市場將逐步進入基本面驗證期,建議關注7月起陸續展開的科技大廠法說會及訂單展望,將成為檢視AI需求延續性的關鍵時刻。在AI長期趨勢未變的前提下,凱基投顧認為本次修正不改中期多頭格局,震盪整理後仍可望回歸原有上升軌道。
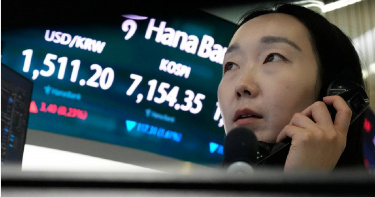
韓股早盤暴跌8%觸發熔斷!日經225慘摔逾2000點
亞洲股市今(8日)開盤重挫,投資人猛踩煞車退出人工智慧(AI)行情,而以色列對黎巴嫩首都貝魯特(Beirut)的空襲,以及伊朗對以色列的報復攻擊,亦推升了油價與美元匯率。據《路透社》報導,以晶片股為主的南韓綜合股價指數(KOSPI)暴跌8%觸發熔斷,暫停交易20分鐘。目前已較上週創下的歷史高點下跌近17%。日本日經平均指數(Nikkei 225)在早盤交易中慘摔2329點,下跌3.5%。不過美國標普500指數期貨與納斯達克100指數期貨則小幅上漲。納斯達克綜合指數上週五(5日)下跌4.2%,賣壓主要集中於半導體類股。此前公布的強勁就業報告提高了市場對美國聯準會(Fed)進一步升息的預期,進而為先前由人工智慧題材帶動、表現亮眼的漲勢踩下煞車。美國2年期公債殖利率5日上升超過11個基點,而作為基準的10年期美國公債期貨在亞洲8日早盤則下跌約5個基點。紐約梅隆銀行(BNY)市場總體策略主管薩維奇(Bob Savage)表示:「人工智慧驅動一切的市場敘事,在上週開始出現裂痕。這究竟只是過去9週股市漲勢中的一次健康整理,還是市場已經見頂,仍然是最關鍵的問題。市場對太空探索技術公司(SpaceX)與Anthropic首次公開募股(IPO)的關注,也是這次暫停的一部分原因:究竟是為了替新的市值騰出空間,還是重新思考資產價值?」本週市場焦點除了預計於11日完成定價、12日開始交易的SpaceX大型上市案之外,也將聚焦通膨數據,包括10日公布的美國消費者物價數據,以及加拿大與歐洲央行即將舉行的政策會議。上週,比特幣(Bitcoin)創下自2022年底加密貨幣交易所FTX崩潰以來最大的單週跌幅,累計下跌約 16%。8日則徘徊在63,000美元下方。市場預期,SpaceX上市後,未來數月還將迎來Anthropic與OpenAI的超大型首次公開募股案。由於這些公司預計籌集龐大資金,一些券商擔心可能導致其他資產遭到抽離。與此同時,西亞局勢依然相當脆弱。以色列7日對黎巴嫩首都貝魯特(Beirut)發動攻擊後,伊朗也向以色列發射數枚飛彈,導致布蘭特原油(Brent Crude)期貨價格上漲約2.6%,來到每桶95.45美元。石油輸出國組織與盟國(OPEC+)7日也同意提高石油產量目標,這已是連續第4個月調升產量目標。在外匯市場方面,美元維持強勢,守在160日圓上方,並將澳元壓低至0.7038美元。歐元則徘徊在1.1518美元附近。
納指重挫後再遇伊朗攻擊以色列!美股期貨全面走低
伊朗自美伊達成臨時停火協議以來首度在7日向以色列發射飛彈,這項消息在上週納斯達克指數遭大幅拋售後,進一步加劇了市場的不確定性。美股期貨隨即於美東時間7日晚間下跌,道瓊工業指數期貨下跌80點,跌幅0.2%;標普500指數期貨與納斯達克100指數期貨也雙雙下跌0.2%。據美國財經媒體《CNBC》的報導,伊朗再度打擊以色列引發市場對美伊停火協議瀕臨瓦解的擔憂。此次飛彈攻擊發生前,伊朗國會議長加利巴夫(Mohammad Bagher Ghalibaf)曾在社群平台X發文指出,美國海軍封鎖行動以及涉嫌違反與黎巴嫩相關協議的行為,已構成對停火協議的破壞。上週五(5日),納斯達克綜合指數大跌4.18%,收在25,709.43點,創下自2025年4月以來最大單日跌幅。標普500指數下跌2.64%,收在7,383.74點;道瓊工業指數則下跌695點,以50,866.78點作收,前1天該指數才剛創下歷史新高。以整週表現來看,標普500指數下跌超過2%,納斯達克指數重挫4.7%,而道瓊工業指數也小幅收低。上週五的跌勢,源於5月份就業報告表現優於市場預期。這份數據推升美國公債殖利率(Treasury yields),並加劇投資人對融資成本上升的憂慮,擔心企業在大舉擴張人工智慧(Artificial Intelligence,AI)投資時將面臨更沉重的財務負擔。美國「瑞索茲財富管理公司」(Ritholtz Wealth Management)首席市場策略師考克斯(Callie Cox)表示:「股市可能正逐漸成為自身成功的受害者。就業市場已經出現改善,但持續居高不下的通膨威脅,似乎成為目前所有人最擔心的風險。」她補充稱:「自3月低點以來,成長型與動能型投資策略的表現幾乎超越所有其他資產。這並不是人們在高利率、高通膨環境下所預期看到的情況。如果成本壓力持續維持高檔,這些策略可能很容易因市場失望而遭受衝擊。」展望未來1週,投資人的焦點將集中在通膨數據,以及馬斯克(Elon Musk)旗下太空探索科技公司(SpaceX)於12日的公開上市。此次股票發行預計將成為華爾街(Wall Street)史上規模最大的上市案之一,也可能成為市場迄今對人工智慧估值敘事最重大的一次考驗。考克斯解釋:「在過去的市場循環中,轟動性的股票發行往往象徵市場過度投機達到高峰,因此市場對於這項事件可能釋放的情緒訊號,似乎出現1種微妙的沉默。許多投資人目前仍保持克制與懷疑態度,但當史上最大規模的首次公開募股(IPO)即將登場時,這樣的心態是否還能持續存在?」投資人也將密切關注5月份消費者物價指數(CPI)與生產者物價指數(PPI)報告。2項數據將分別於10日及11日公布,市場預期這些報告將顯示通膨壓力仍持續存在。
新官上任第一把火 華許首場FOMC迎市場大震盪
華許才剛擔任美國聯準會(Fed)主席才兩周時間,市場和白宮已經替他安排好了上任後的第一場硬仗。華許將在6月16至17日首度主持決策會議(FOMC),市場動盪屆時恐怕難以向美國總統川普交代。中東衝突衝擊民生,荷姆茲海峽對大多數商業航運的長期封鎖已推高汽油及其他大宗商品價格,自年初以來,美國加油站油價已上漲近50%。而非農就業報告遠優於市場預期,最後一根稻草促使交易員提高了對年內升息的押注。川普5日在社交媒體上發文表示:「剛公佈了一份非常出色的就業報告,股市應該上漲,而非下跌,經濟增長並不代表通貨膨脹!」但當天美股遭遇拋售,納斯達克指數暴跌超過4%。川普同日也表示,希望看到利率的下調,但仍將把利率的決策權交給華許。海軍聯邦信用合作社(NFCU)首席經濟學家隆恩表示:「華許必須對通膨傳達強硬立場,否則他將失去債券市場的信任。」XTB研究主管Kathleen Brooks表示,本月聯準會政策方向將決定美元關鍵走勢。她認為,華許在對抗通膨與維持市場信心之間必須格外謹慎,否則可能損害Fed的抗通膨公信力。
愛睏也睡不著! 台指期夜盤跳水逾三千點
人工智慧(AI)投資熱潮獲利後賣壓湧現,加上市場擔心聯準會升息機率升高,美股5日重挫,三大指數全面收黑。台指期夜盤也難以倖免,終場下跌3006點、6.65%,收至42220點。美國5月就業報告表現優於市場預期,反映勞動市場仍具韌性,強勁的經濟數據降低市場對聯邦準備理事會短期降息的期待,進一步加劇科技股賣壓,其中費城半導體指數淪為重災區。美股主要指數表現,道瓊工業指數下跌695.15點,收至50866.78點;標普500指數下跌200.57點,收在7383.74點;納斯達克指數下跌1121.53點,收報25709.43點;費城半導體指數暴跌1396.733點,收12220.76點。台指期全數重挫,台指期下跌3006點,收在42220點;小台指期下殺3044點;收至42182點;微台指期盤中一度跌停至4522點,終場下挫3076點,收在42150點。美盤台積電ADR同步承壓,大跌6.69%,收在415.17美元。台積電期貨下跌145點,收至2225點;元大台灣50 ETF期貨下跌7.2點,收在97.6點。
美股血流成河!台積電ADR重挫6.69% 費半暴跌10%創6年來最大跌幅
受到晶片類股全面重挫影響,美國股市週五遭遇沉重賣壓,三大指數同步收黑,其中科技股跌勢最為顯著。道瓊工業指數下跌695.15點,跌幅1.35%;標普500指數下跌2.64%;以科技股為主的那斯達克指數則重挫4.18%,創下自2025年初關稅風波以來最大單日跌幅。其中,費城半導體指數成為重災區,單日暴跌超過10%,創下自2020年3月以來最大單日跌幅,顯示市場對半導體產業前景轉趨保守。台積電ADR同步承壓,大跌29.75美元或6.69%,收在415.17美元。綜合外媒報導,此波晶片股跌勢與博通日前公布的財報有關。博通雖繳出市場關注的業績表現,但未進一步上調人工智慧晶片相關業務展望,令投資人感到失望,也引發市場重新評估AI概念股的成長動能。此外,美國最新公布的5月就業報告表現優於市場預期,反映勞動市場仍具韌性。然而,強勁的經濟數據也降低市場對聯邦準備理事會短期降息的期待,進一步加劇科技股賣壓。個股方面,多家大型半導體企業跌幅明顯。記憶體晶片大廠美光科技繼前一個交易日下跌8%後,週五再度重挫13.25%;輝達下跌6.2%;英特爾下跌11.28%;超微半導體(AMD)下跌10.86%;博通也下跌7.92%,反映市場資金大舉撤出半導體與AI相關族群。在科技股遭到拋售之際,資金則轉向較具防禦性的產業。醫療保健與民生消費類股表現相對強勢,其中高露潔棕欖公司上漲超過4%,可口可樂上漲3.44%,嬌生公司也上漲約2%,成為少數逆勢收紅的代表個股。道瓊工業指數終場下跌695.15點,或1.35%,收在50866.78點。標準普爾500指數下跌200.57點,或2.64%,收在7383.74點。那斯達克指數下跌1121.53點,或4.18%,收在25709.43點。費城半導體指數下跌1396.733點,或10.26%,收在12220.762點。
美股6月開盤價接近歷史高點!市場本週聚焦美國非農數據
美股期貨在美東時間5月31日的夜間交易中變動不大,6月交易日開盤價接近歷史高點。道瓊工業平均指數期貨下跌30點。標普500指數期貨與納斯達克100指數期貨則雙雙持平。據美國財經媒體《CNBC》的報導,美股在5月以強勁表現作收,3大主要指數均錄得穩健漲幅。以科技股為主的納斯達克綜合指數領漲,全月上漲超過8%。標普500指數上漲約5%,而道瓊工業平均指數則上升近3%。在美國與伊朗達成為期60天的諒解備忘錄,以延長停火協議後,美股3大指數於上週五(5月29日)收在歷史新高。美國總統川普(Donald Trump)近日表示,他將在白宮戰情室召開會議,「做出最終決定」,並重申伊朗「必須同意永遠不會擁有核武器」。他同時呼籲「荷姆茲海峽」(Strait of Hormuz)應立即恢復全面開放。美國獨立市場研究與金融情報機構「Vital Knowledge」創辦人克里薩富利(Adam Crisafulli)在1份報告中指出:「川普顯然不希望局勢升級,並正在尋找1個退場方案。某種形式的協議極有可能達成,而市場普遍預期敵對行動將停止。如果正式宣布達成協議,整體標普500指數可能出現『利多出盡』的市場反應。」受到相關局勢發展影響,油價在5月29日回落後於31日反彈。西德州中級原油(WTI)期貨上漲1.8%,報每桶88.83美元;布蘭特原油(Brent Crude)上漲1.5%,報每桶92.52美元。不過,美國原油基準價格在5月仍創下自2025年4月以來最大單月跌幅,當月累計重挫近17%。本週市場焦點將轉向即將在6月5日公布的美國非農就業報告(Nonfarm Payrolls Report)。投資人希望藉由最新數據進一步了解美國勞動市場的健康狀況,以及美國聯準會(Fed)未來貨幣政策的可能走向。
川普拒絕伊朗停戰提案!美股期貨回落、油價急升
華爾街才剛結束1週強勢的行情,然而在美國總統川普(Donald Trump)拒絕伊朗最新提出的停戰方案後,油價大幅上漲,美股期貨也於10日晚間小幅下跌。據美國財經媒體《CNBC》報導,與道瓊工業平均指數連動的期貨下跌143點,跌幅0.3%。標普500指數期貨與納斯達克100指數期貨也同樣下跌0.3%。10日的走勢出現在標普500指數與納斯達克綜合指數上週分別大漲超過2%與4%之後。這2項指數皆連續第6週收紅,也是自2024年以來首次出現時間如此長的連續漲勢。道瓊指數上週則上漲0.2%,在過去6週中有5週收漲。美股於上週五(8日)收盤走高,原因是美國非農就業報告顯示,4月新增就業人口達115,000人,優於接受道瓊(Dow Jones)調查的經濟學家原先預估的55,000人。標普500指數與納斯達克指數8日收盤時皆創下歷史新高。伊朗向美國談判代表提出1項新的方案,核心內容是結束這場已持續數月的衝突。伊朗半官方媒體《塔斯尼姆通訊社》(Tasnim News Agency)引述知情人士報導指出,這項伊朗的停戰提案強調,需要全面停止戰事,並解除對德黑蘭(Tehran,伊朗首都)的制裁。對此,川普在社群平台Truth Social上發文表示,他不喜歡伊朗的回應,並稱其「完全不可接受!」(TOTALLY UNACCEPTABLE!)。在川普拒絕該提案後,油價期貨於隔夜交易中上漲。儘管如此,部分市場觀察人士仍預期,美國市場即使面臨不確定性,依然能保持韌性。貝萊德(BlackRock)全球固定收益投資長里德(Rick Rieder)表示:「由於伊朗戰爭以及隨之而來的油價衝擊,經濟成長可能會較原先的路徑略為放緩。」但他也指出,「仍有許多更大型的結構性因素,將使整體經濟維持比許多人預期更好的狀態。」投資人本週將聚焦於4月消費者物價指數(Consumer Price Index,CPI)與生產者物價指數(Producer Price Index,PPI)數據,這些數據可能為市場提供更多有關戰爭如何影響通膨的線索。
美伊戰爭推升通膨 高盛延後Fed降息預期
美國4月遠高於預期的非農就業報告,顯示勞動市場逐步回穩,將壓縮聯準會(Fed)近期透過降息提振就業的空間。根據CNBC報導,美國勞工部公布,4月新增11.5萬非農就業人口,遠高於預期的5.5萬人,顯示就業情勢趨穩,足以降低降息壓力。密西根大學調查顯示,本月消費者信心指數初值降至48.2,創1952年11月有紀錄以來最低點。密大消費者調查主任Joanne Hsu表示,消費者持續感受成本壓力,主因在於節節升高的汽油價格。芝加哥聯準銀行總裁古爾斯比(Austan Goolsbee)8日表示:「我們已連續5年通膨高於聯準會的2%目標,去年打擊通膨沒有進展,過去3個月不降反升。」高盛將Fed未來兩次降息的預期時間各延後一季,分別為2026年12月及2027年3月。高盛經濟學家表示,若FOMC想在今年降息,在油價衝擊消退後,通膨月增幅持續放緩,加上勞動市場進一步疲軟的組合,將成為降息調整的必要條件。
AI熱潮推升指數創高 《大賣空》本尊:像極2000年網路泡沫
電影《大賣空》原型投資人Michael Burry近期再度示警,市場對人工智慧(AI)的狂熱,已與1999至2000年網路泡沫的最後階段相似,引發市場廣泛關注。Burry於Substack的文章中寫道,在一次長途駕車途中收聽財經廣播節目時,發現內容完全都聚焦在AI題材上,沒有人談論其他事情。他指出,美國消費者信心指數跌至新低,股市也已不再對就業報告等經濟數據作出合乎邏輯的反應。Burry將費半指數近期的走勢與2000年3月科技股崩盤前的拉升行情進行了直接對比。數據顯示,該指數本週累計漲幅超過10%,2026年以來的漲幅已達65%。與此同時,成功預測1987年「黑色星期一」股災而聞名避險基金投資人Paul Tudor Jones也表示,當前環境與1999年頗爲相似,但他認爲行情可能再持續一至兩年。兩位投資人的表態,共同指向同一個核心問題。當AI敘事主導市場定價、基本面數據的權重被邊緣化,這輪行情結束時,下跌幅度可能會多大。
美股開趴!指數再創新高 「這兩家」記憶體大廠狂飆漲破15%
美國最新一期就業報告優於預期,華爾街股市8日開趴踢,四大指數全數收紅,標普、那指再創高。記憶體大廠美光(Micron)、晟碟(SanDisk)雙雙飆漲破15%,英特爾(Intel)狂飆13.96%。指數方面,道瓊工業指數上漲0.02%,收至49609.16點;標普500指數上漲0.84%,收在7398.93點;納斯達克指數上漲1.71%,收報26247.08點;費城半導體指數上漲5.51%,收至11775.50點。美國記憶體大廠美光8日飆漲15.52%,收在746.81美元,單週漲幅逾30%,自4月8日的波段低點起算,漲幅接近1000%。晟碟表現相當強勁,今年漲幅狂噴430%,8日股價勁揚16.6%,收至1562.34美元。美股七巨頭漲跌互見,蘋果(Apple)上漲2.05%,收在293.32美元;Meta下跌1.16%,收至609.63美元;微軟(Microsoft)挫跌1.38%,收報415.12美元;Alphabet 上漲0.44%,收在397.05美元。亞馬遜(Amazon)上漲0.56%,收在272.68美元;輝達(NVIDIA)上揚1.75%,收至215.2美元;特斯拉(Tesla)勁揚4.02%,收報428.35美元。台股ADR方面,台積電ADR下跌0.6%,收在411.68美元;鴻海ADR 上漲1.13%,收至16.18美元;日月光ADR 攀升2.67%,收報34.23美元;聯電ADR上揚1.72%,收至15.42美元;中華電信ADR 小漲1.04%,收在43.81美元。