


市佔
」 台股 AI 半導體 金控 營收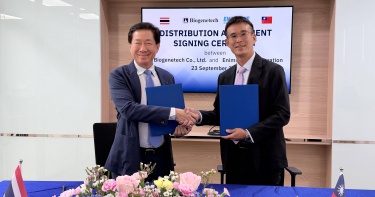
安特羅腸病毒71型疫苗前進泰國 瞄準300萬嬰幼兒自費公費標案市場
安特羅生技(6564)今(23)宣布,已正式與泰國領導級生物製藥大廠Biogenetech簽訂泰國市場獨家經銷合約,雙方將聯手引進高防護力的腸病毒71型疫苗,預計可提供泰國300萬嬰幼兒自費及公費標案市場,積極縮小東南亞公共衛生防治缺口。安特羅自主研發之腸病毒71型(EV71) 疫苗,積極海外市場拓展迎來關鍵里程碑。根據泰國官方國家監測網絡實驗室統計,2025年1-9月泰國總計爆發94,670例手足口症案例,其中檢測結果顯示 EV71型佔比高達18%至19%。這意味著在泰國每5名手足口病患者中,就有1例是高風險的EV71型感染,且當地每年皆有因EV71重症死亡的零星個案,防疫形勢極為嚴峻。從市場規模來看,泰國目前0-4歲的嬰幼兒高風險人口約有264萬人,且每年迎來約40萬名新生兒,屬於極具開發潛力且剛性需求強烈的自費及公費藍海市場。安特羅總經理張哲瑋表示,在2025年8月已向泰國食品藥物管理局(Thai FDA)申請新藥查驗登記(NDA),力求在最短時間內取得藥證並正式上市。本次與泰國Biogenetech簽署獨家經銷協議,是安特羅繼成功打入其他東協市場後的又一關鍵戰略插旗。Biogenetech為泰國在地深耕超過30年的指標性生物製藥企業,擁有自建且覆蓋全國各省的專業醫藥級冷鏈物流團隊,通路更能直接滲透至各大公私立大型醫院與基層私人診所;尤為關鍵,Biogenetech 在泰國政府標案(Public Tender)上經驗豐富,並與當地關鍵意見領袖(KOL)維持深厚關係。其最具代表性的實績為旗下狂犬病疫苗,在泰國上市短短2年內便寫下高達30%以上的市佔率,展現了強大的商業化推動力與通路統御力。
小雞上工等新創平台挹注 數字科技8月營收創歷史次高
數字科技(5287)今(10)日公告8月合併營收2.05億元,較上月及去年同期分別成長3%及2%,創歷史次高表現;累計1-8月合併營收15.41億元。數字科技表示,8月主要因小雞上工、100室內設計、出任務及找師傅等新創平台的營收挹注。各平台持續提升品牌知名度、優化使用者體驗,並於導入收費機制後,逐步調整與完善收費模式,使長期累積的服務基礎逐漸轉化為營收貢獻。同時,旗下既有平台持續深化服務內容,在既有業務穩健支撐與新創平台逐步貢獻下,推升8月合併營收創歷史次高表現。此外,隨著暑假進入尾聲、開學季到來,小雞上工亦迎來新一波打工需求,根據小雞上工「開學打工調查」指出,高達9成以上學生表示開學後有打工規劃,顯示學生族群對彈性工作機會的需求持續提升,打工型態也逐漸從傳統固定班表,轉向能夠自主配合課表與生活節奏的彈性工作模式。數字科技表示,將持續依據使用者需求,強化職缺與人才的精準媒合,協助學生快速找到符合時間與條件的工作機會,提升企業招募效率,同時強化用戶黏著度。數字科技旗下擁有多個在各自行業中市佔率極高的指標性網路平台,包括591房屋交易網,為數字科技主要營收來源,亦是全台灣規模最大、知名度最高的房地產平台。另外還有台灣遊戲虛擬寶物交易的壟斷性龍頭8591寶物交易網;台灣知名的汽車中古車買賣與新車資訊平台8891汽車交易網;及求職招聘平台518 熊班。展望下半年,數字科技將持續以多元平台、數位服務及AI應用為核心發展方向,因應不同產業與使用族群需求,持續優化旗下各平台服務,並透過數據分析與AI技術提升內容推薦及媒合效率。儘管短期房市仍處於調整階段,然數字科技仍憑藉旗下平台的海量數據優勢,持續深耕各垂直市場、拓展多元應用場景,強化平台競爭力,為後續營運成長奠定基礎。
聯發科財報出爐!股價強鎖漲停 蔡力行:2027市佔上看20%
IC設計龍頭聯發科(2454)31日舉行第二季法說會,同日台北股市絕地大反攻,集中市場指數開盤大漲1677.11點,聯發科跳空漲停、攜手台積電(2330)單日市值暴增5.7兆元,市值暴增一個聯發科。副董事長暨執行長蔡力行表示,隨著代理式AI快速發展,雲端與邊緣AI對運算需求同步爆發,公司AI ASIC業務進入快速成長期,首顆AI加速器也將於第四季正式量產。聯發科第二季合併營收達1521.83億元,季增2.03%、年增1.21%,優於財測高標;毛利率46.2%。聯發科第二季業績主要來自智慧邊緣平台產品動能強勁,抵銷手機市場需求疲弱影響。手機業務方面,蔡力行坦言,今年全球智慧手機市場仍充滿挑戰,受記憶體等零組件成本大幅攀升影響,預估全年智慧手機出貨量仍將衰退約15%。不過高階旗艦市場需求仍具韌性,聯發科第三季將推出首款2奈米系統單晶片(SoC)。展望第三季,聯發科預估2026年資料中心相關營收將突破20億美元,2027年更將大幅成長,公司同步上修AI ASIC市占率目標,由原先的10至15%提高至15至20%。蔡力行表示,公司將力拚全年美元營收達到原先成長目標區間高標,同時董事會也核准最高50億美元融資額度,作為未來AI ASIC、系統平台及供應鏈布局的重要資金後盾,搶攻全球AI資料中心商機。
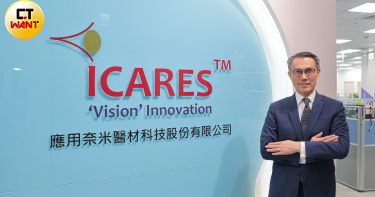
生技拚專利財4/奈米塗層技術授權國際大廠 多年合作續約締造穩定營收
對於奈米醫材(6612)於國內司法審理中爭取營業秘密的勝利,維護醫材研發授權商權益,CTWANT採訪到總經理陳秉淳,他很有信心地說,奈米醫材技術在性能表現與量產穩定之間取得良好平衡,具備高度技術門檻與實際應用價值,並已於多項產品中成功導入,也因此獲得市場與客戶長期驗證。陳秉淳說,奈米醫材營收來源主要分為三大類,權利金收入約佔20%,技術服務收入約佔18%,及人工水晶體等醫材、射出成型等銷售收入佔62%。其中,塗層技術授權和技術服務屬於穩定的獲利來源,該公司近年重點大幅拓展高毛利的人工水晶體、植入器等醫材完整產品線。奈米醫材每年投入可觀研發費用,建立產品獨特市場性。(圖/翻攝自Yahoo股市)奈米醫材產品線,從塗層、到植入器,再到人工水晶體的研發與製造,專注施作白內障手術、眼科系列的醫材產品,並從美國開始,併購大陸、美國等多家公司,作為台灣、美國、中國等區域市場的生產與行銷基地。陳秉淳說,奈米醫材1989年成立後持續投入研發經費,在塗層技術上,不僅授權知名國際大廠,替多家國際品牌大廠提供技術服務,擁有一定全球市佔率,尤其是在此訴訟中關鍵的「塗層溶液」,更是讓奈米醫材在市場上佔有領先地位。此外,奈米醫材並積極布局歐洲、澳洲、南美、中東、東南亞等區域,並已通過歐盟MDR及CE認證;特別是在歐洲市場,前進西班牙的人工水晶體市占率超過8%,高階產品市占率達15%。美國則因收購MBI公司增強了品牌與通路覆蓋。針對本次訴訟,陳秉淳說,當發現市場上出現疑似不當使用相關技術成果之情形時,經審慎評估後決定採取法律行動,以維護智慧財產權並確保產業之公平競爭環境。案件歷經完整審理程序,最終法院認定相關侵權事實,支持 ASTP之主張。此次判決的意義不僅在於個案結果,更代表對創新價值與長期研發投入的肯定,亦有助於建立產業對智慧財產權保護的共識與規範。未來,ICARES集團將持續深化全球技術研發,並積極推動國際專利與技術保護布局,以確保創新成果獲得完善保障。陳秉淳說,同時,應用奈米集團亦將秉持開放且正向的態度參與市場競爭,並對任何侵害智慧財產權或營業秘密之行為,採取必要且適當之行動。他強調,這不只是一次勝訴,更是對技術價值與長期研發投入的再次確認。我們將持續以創新為核心,為產業與客戶創造更高價值。
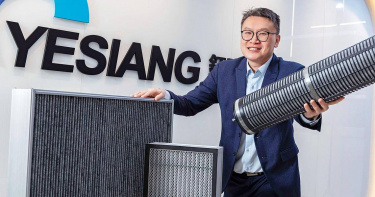
鈺祥上半年合併營收年增逾53% 先進製程封裝廠區濾網需求增溫
鈺祥(7909)今(8)日公布2026年6月份合併營收淨額2.47億元,續創單月歷史新猷,較上月成長3.71%,較去年同期成長101.60%;累計2026年前6月合併營收為11.63億元,比去年同期成長53.15%。鈺祥本日收盤股價607元,漲5.46元,漲幅0.91%。鈺祥受惠於全球半導體大客戶產能持續開出,帶動化學濾網出貨呈現逐月成長的態勢,下半年的每月經營狀況可期節節升高。鈺祥憑藉在 5奈米以下先進製程濾網超過80%的市佔率優勢。鈺祥指出,由於晶圓代工龍頭客戶持續建置先進製程新廠區,在「濾網摩爾定律」發酵下,製程節點微縮對空氣潔淨度的要求持續上升。伴隨新建廠區陸續進入裝機與預量產階段,不僅帶動前期所需的高階一次性濾網出貨暢旺,隨著客戶為達成永續減碳目標,預期將於新廠建置完成一年內陸續導入再生型化學濾網;兩大產品線依序銜接、相輔相成,成為推升營收與獲利成長的關鍵引擎。展望下半年,鈺祥經營層對營運抱持高度樂觀,預期營收成長動能將更趨強勁。除了新建先進製程晶圓廠的穩健拉貨外,隨著大客戶先進封裝產能擴充,對微污染防治的要求也逐步向先進製程標準靠攏,進一步催化濾網升級與替換需求;未來,隨著「潔淨空氣訂閱制(CaaS)」模式的訂單於下半年起加速轉換為實質營收,高毛利的再生濾網單月貢獻可望持續攀升。