


投資長
」 美股 AI 道瓊 那斯達克 聯準會
美科技股崩跌拖累亞股!韓股暴跌8.53%觸發熔斷 日股重挫逾4千點
美股全面重挫,引發亞洲股市劇烈賣壓,日、韓股市6日開盤即遭遇猛烈拋售,韓國股市更因跌幅過大觸發熔斷機制。韓股一度重挫8.53%,下跌至4,923.47點;日本股市同樣遭遇沉重賣壓,日經指數大跌4,013.21點,跌幅達6.57%,下探至57,064.69點,顯示市場對美國科技產業政策轉向及人工智慧(AI)發展前景的憂慮,正迅速蔓延至全球金融市場。這波市場恐慌的導火線之一,是美國民主黨贏得期中選舉後,計畫進一步加強對AI產業的監管,甚至提出被外界視為極為嚴格的「超級AI禁令」。根據相關提案,民主黨主張永久禁止研發或部署超越人類認知能力、具有潛在失控風險的「人工超級智慧」(Artificial Superintelligence,ASI),以及展現「超級智慧前兆特徵」的AI系統。提案更將違規行為比照研發核武器的重罪處理,最高可處20年聯邦監禁,並計畫成立內閣級的AI部門,藉此強化政府對AI技術發展的監督與管制。民主黨進一步加大控制AI產業發展的力道,也加劇投資市場對科技產業未來的疑慮,促使資金大舉撤出半導體及AI相關股票。台積電美國存託憑證(ADR)重挫42.65美元,跌幅達10.78%,收在353.1美元;費城半導體指數更暴跌12.25%,科技股賣壓同步擴大,標準普爾500指數下跌4.36%,那斯達克指數重挫5.52%,道瓊工業指數也下跌3.44%,美股主要指數全面收黑。從個股表現來看,半導體與人工智慧族群成為這波拋售潮的重災區。輝達(Nvidia)與高通(Qualcomm)股價均重挫逾9%,超微(AMD)暴跌17.26%,英特爾(Intel)下跌10.33%,記憶體大廠美光(Micron)更大跌17.46%。其他科技巨頭同樣難以倖免,Meta股價下跌3.96%,亞馬遜(Amazon)下挫2.19%,蘋果(Apple)與谷歌(Google)分別下跌1.53%及1.94%,電動車大廠特斯拉(Tesla)也重挫10.77%。儘管各家企業受到的衝擊程度不一,但整體科技股同步走弱,反映投資人正重新評估AI產業在政策監管、技術發展及資本投入方面所面臨的不確定性。對此,美國財富管理公司「G Squared Private Wealth」首席投資長格林(Victoria Greene)於美東時間5日告訴美國財經媒體《CNBC》,此次回檔創造了買入良機,「在我看來,人工智慧交易並未就此結束,目前股價折價幅度很大。」她對記憶體類股票很感興趣,並指出本財報季期間,各管理團隊一直在談論產能緊張的問題,「只要我們仍處於非衰退時期,逢低買入往往是明智之舉。」
寫下最慘10月 Alphabet單月市值蒸發7580億美元
大型科技股經歷慘烈一周,Google母公司Alphabet成為這波跌勢的最大苦主。根據《Yahoo Finance》計算,Alphabet市值蒸發4680億美元,超過SpaceX、英特爾與輝達市值減少的總和。Alphabet 29日公布第3季財報,當天市值蒸發4750億美元;30日股價再度下滑,抹去先前累積的漲幅。10月市值蒸發7580億美元,單月跌幅近19%,寫下該公司上市以來最慘的一個月。不只Alphabet慘遭血洗,美國科技、半導體類股全數跳水。SpaceX、英特爾與輝達本周市值各自減少逾1000億美元;亞馬遜本周市值減少約800億美元;部分軟體股跌幅更為慘重。不過市場蒸發的市值並非全數流出股市,禮來、特斯拉與SK海力士本周市值合計增加逾3000億美元;儘管科技七巨頭整體表現疲弱,仍有部分企業逆勢成長。瑞銀美洲區投資長暨全球股票主管Ulrike Hoffmann-Burchardi表示:「進一步的波動並不代表撤出市場就能有效保護投資組合。我們仍認為整體股市有上漲空間,投資人應聚焦打造具韌性的投資組合,納入科技股『以外』的部位。」
2026國泰資產管理高峰會盛大登場 攜手國際投資巨擘 近1.2萬人報名
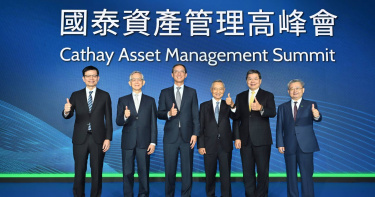
全球投資市場進入「新常態」,地緣政治、AI科技浪潮及供應鏈重組加速資產配置變化;台灣也隨財富快速累積,走向財富管理的新階段。國泰金控於今(30)日舉辦「2026國泰資產管理高峰會」,以「引領新常態:打造穩健投資新典範」為主軸,邀集貝萊德(BlackRock)、PIMCO(品浩)、摩根大通(J.P. Morgan)、摩根士丹利(Morgan Stanley)、高盛(Goldman Sachs)、路博邁(Neuberger)等海內外具影響力投資權威,與國泰專家深度對談,並由國際知名金融資訊與科技提供商彭博(Bloomberg)的專業人士擔任引談人,深度剖析總經脈動、科技趨勢、全球供應鏈變化等議題,共吸引近1.2萬人報名參與,線上及現場同時觀看人數突破8,000人。隨著國泰金控資產管理布局邁入新階段,國泰投信亦以雙投資長制度、獨立研究部門及國際級投研系統三大面向,深化專業治理與投資管理能力。國泰金控「2026國泰資產管理高峰會」今(30)日登場,國泰金控總經理李長庚表示,國泰資產管理高峰會持續搭建台灣與全球市場的交流平台,面對亞洲資產管理中心發展契機,國泰將秉持「夠穩健,才能靈活前進」的理念,以信任與穩健治理為基石,深化專業能力,推動資產管理長遠發展。(圖/國泰金控提供)國泰金控總經理李長庚表示,國泰資產管理高峰會今年邁入第三年,透過匯聚國內外專業與多元觀點,搭建台灣與全球資產管理市場的交流平台。面對快速變動的市場環境,比起預測下一次市場高點,更重要的是無論景氣與市場如何變化,都能穩健前行,這也是國泰以「夠穩健,才能靈活前進」全力發展資產管理的核心理念。李長庚指出,隨著政府積極推動亞洲資產管理中心政策,透過法規鬆綁、高資產業務、TISA帳戶及高雄專區等措施,為台灣資產管理產業注入新動能。自2020年政策推動以來,台灣投信投顧業管理資產規模已突破新台幣23兆元,近一年半更成長逾76%,顯示資產管理已不僅是金融業務,更是帶動國家競爭力、協助民眾累積長期財富的重要力量。李長庚也強調,資產管理的基石是信任,產品創新與業務成長必須建立在穩健的治理之上,國泰會持續深化投資研究、人才培育、科技投資、內部控制與風險管理,以更高的國際標準要求自己,以長遠的視角,謹慎面對每一次機會與風險。「2026國泰資產管理高峰會」今(30)日登場。國泰資產管理以國泰投信為核心,隨其資產管理規模持續擴大,持續深化投資研究、產品策略及全權委託等專業能力,以國際級標準,承接集團長期資金、整合專業投資資源,邁向區域資產管理平台。國泰金控總經理李長庚(右三)、國泰投信董事長李偉正(右二)、國泰人壽總經理林昭廷(左三)、國泰世華銀行發言人傅伯昇(左二)、國泰投信投資長鄭立誠(右一)、國泰金控副總施君蘭(左一)共同出席會後媒體聯訪。(圖/國泰金控提供)峰會上半場聚焦全球總經與投資市場新局,由貝萊德全球固定收益投資長暨環球資產配置投資團隊主管Rick Rieder、PIMCO集團總裁Christian Stracke、摩根大通首席經濟學家Bruce Kasman等國際級專家,與國泰人壽資深副總經理暨國泰投顧董事長王怡聰、國泰資產管理暨國泰世華銀行首席經濟學家林啟超同台,剖析全球市場變化與投資機會。下半場則以「產業新常態:AI下一步與衍生商機」、「投資新常態:資產配置變化與產品定位」、「區域新常態:政策引導下的供應鏈變化」三大分場,邀集海內外投研專家與國泰投信資深副總林士喬、國泰投信資深副總鄭立誠等國泰投研團隊,從產業、資產與區域等不同視角,提供投資人全球布局觀點。國泰投信董事長李偉正表示,2026年是國泰投信引領集團資源整合、加速專業能力落地的關鍵一年,從基金商品供應者,進一步深化投資研究、產品策略及全權委託等專業能力,以國際級標準,提升投資管理與風險控管水準,轉型為承接集團長期資金、整合專業投資資源,並拓展外部市場的資產管理核心平台。截至2026年9月底,國泰投信資產管理規模(AUM)約新台幣3.61兆元,較去年同期成長55.6%,年增約1.29兆元,展現資產管理業務成長動能。國泰資產管理以國泰投信為核心,水平整合集團投研、商品、通路及高資產服務資源,今年進一步採行雙投資長(CIO)制度,由資深副總林士喬(右)與鄭立誠(左)共同擔任投資長。雙投資長將透過專業分工與共同治理,讓投資端與產品端能更緊密連結,強化組織韌性。(圖/國泰金控提供)隨資產管理規模與業務範疇持續擴大,國泰投信今年進一步採行雙投資長(CIO)制度,由資深副總林士喬與鄭立誠共同擔任投資長,相較過往由單一CIO統籌整體投資業務,轉為專業分工與共同治理的新架構。其中,國泰投信資深副總林士喬主責全委、類全委、交易及投資管理,著重機構資產管理、交易執行及整體投資治理;國泰投信資深副總鄭立誠則主責共同基金、ETF基金管理、產品策略及次級市場流動性管理,聚焦共同基金投資管理與產品策略發展。兩位CIO雖然依專業分工,針對重大市場變化、跨資產配置、產品策略等議題,仍會透過既有投資決策及溝通機制共同討論,讓投資端與產品端能更緊密連結,強化組織韌性。在投研人才方面,因應國泰人壽投研人才挪移,國泰投信持續整合國泰人壽長期累積的投資經驗與專業資源,今年已完成國內外股票資產及近60名投研人才移轉;國泰投信亦成立獨立研究部門,研究範圍涵蓋國內外主要市場與主流產業,厚植投資研究深度與廣度,積極培養投資研究人才。此外,國泰投信已於今年下半年,積極展開國際級投研系統BlackRock Aladdin投資風險管理平台導入前置作業,以全產品線為導入目標,預計將於2027年底完成。未來,經理人即可藉由國際級投資組合管理與風險分析工具,來管理投資組合,更有效地掌握市場契機與風險,以提供投資人更好的服務。國泰金控管理逾新台幣14兆元資產,累積超過60年海內外投資經驗,服務全台超過1,500萬名客戶,為台灣最大企業投資機構之一。面對亞洲資產管理中心政策帶來的發展契機,國泰金控將持續以投信為核心,整合銀行、保險的客戶、通路與專業資源,深化高資產服務、跨境配置及財富傳承布局,秉持「夠穩健,才能靈活前進」的精神,從規模成長邁向專業管理,持續提升投資研究、風險控管及營運效率,強化連結台灣資金與全球市場的國際級資產管理平台競爭力。
台股崩跌1655點!郭哲榮曝操作策略 點名國巨、環球晶甜甜價
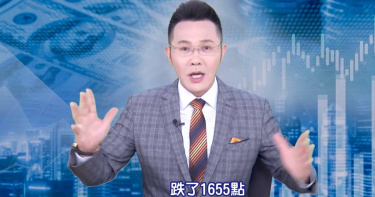
台股15日遭遇大幅賣壓,加權指數終場重挫1655.96點,收在46969.87點,跌幅3.41%,失守47000點及月線,成交金額達1兆3197.7億元,寫下史上單日第6大收盤跌點。面對股市急跌,摩爾投顧投資長郭哲榮認為,市場受到海外股市下挫及美國通膨疑慮衝擊,但台積電法說會公布的獲利表現仍具支撐,投資人應留意股價與企業基本面之間的差距。台股15日開低走低,盤中一度跌逾1800點,最低來到46795.38點。半導體及其他權值股承壓,台積電終場收2440元,下跌50元;聯發科、台達電及鴻海也同步走弱,市場關注全球科技股賣壓是否持續。郭哲榮分析,韓國股市走弱帶來跨市場的補跌壓力,美國最新消費者物價指數(CPI)年增3.7%,高於市場預估的3.6%,也使投資人擔憂聯準會可能再度升息。他指出,若利率提高,企業資金成本將跟著增加,市場對未來獲利的評價也可能受到影響。上述原因為他的市場判斷,後續利率政策仍須觀察美國經濟數據。儘管股價承壓,台積電15日公布的第3季財報仍繳出成長成績。公司合併營收達1兆4942.4億元,年增50.9%;稅後純益7630.6億元,年增68.7%,每股純益29.43元。台積電並預估第4季美元營收介於523億至543億美元,全年美元營收成長率約44%。郭哲榮據此認為,法說利多並非因股價下跌就失去意義,人工智慧相關需求仍是他看好產業中長期發展的主要原因。在個股操作方面,郭哲榮提醒,南亞科、群聯及華邦電等記憶體相關個股,先前已有一段漲幅,近期出現明顯修正,不宜急於追價。相較之下,他指出微星當天逆勢收紅,並創下一個多月新高,對已持有的投資人提出續抱觀點。至於回檔後的布局機會,郭哲榮提出個人觀察價位,認為國巨若回落至600元以下,可考慮分批進場;環球晶若跌破900元,甚至來到800元區間,也值得留意。他並提及鴻海目前本益比約12倍,另將台積電、鴻海與元大台灣50列為可觀察的分批布局標的。這些價位與選股方向屬於個別分析師意見,並不代表股價必然止跌或上漲。對於台股長線走勢,郭哲榮維持樂觀看法,預期今年有機會挑戰50000點,明年上看62000點,並提出3年內達10萬點的情境。他也提醒投資人不要借錢或使用融資投入股市,應以自有資金評估承受波動的能力,避免在行情劇烈震盪時承擔超出負荷的風險。
第三屆國泰資產管理高峰會10/30登場 國際投資專家共探全球市場新趨勢
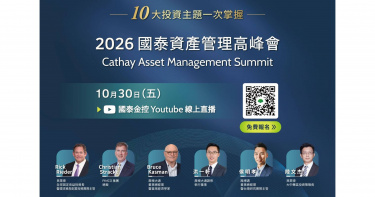
國泰金控自2024年首度舉辦「國泰資產管理高峰會」,持續匯聚全球頂尖投資機構與國泰投研團隊,掌握全球投資趨勢,也在變局中打造韌性投資策略,陪伴投資人因應快速變動的市場環境。延續前兩屆峰會成果,國泰金控將於10月30日(五)舉辦第三屆「國泰資產管理高峰會」,以「引領新常態:打造穩健投資新典範」為主軸,邀集貝萊德(BlackRock)、PIMCO(品浩)、摩根大通(J.P. Morgan)、摩根士丹利(Morgan Stanley)、高盛(Goldman Sachs)、路博邁(Neuberger)等世界級資產管理機構核心投資領袖來台,與國泰投資團隊同台對談,從全球視野解析市場脈動與投資趨勢,協助投資人以穩健、靈活的視野,掌握全球布局機會。 過去3年,全球市場歷經地緣政治局勢重塑、貿易與關稅政策變化,以及能源市場波動等多重挑戰;與此同時,AI技術快速演進,帶動半導體、算力基礎建設及相關應用投資持續擴張,全球供應鏈亦隨政策與產業布局加速調整。「變動」已不再是例外,而是全球投資市場的新常態。洞悉此一趨勢,本屆峰會聚焦科技、投資與區域布局三大關鍵面向,規劃「產業新常態:AI下一步與衍生商機」、「投資新常態:資產配置變化與產品定位」、「區域新常態:政策引導下的供應鏈變化」等3大分場,深入探討新常態下的投資機會與布局策略。 本屆峰會講者陣容堅強,包括:貝萊德全球固定收益投資長暨環球資產配置投資團隊主管Rick Rieder、PIMCO集團總裁Christian Stracke、摩根大通首席經濟學家BruceKasman等國際級總體經濟與固定收益專家,並與國泰人壽資深副總經理暨國泰投顧董事長王怡聰、國泰世華銀行首席經濟學家林啟超同台對話,聚焦新常態下的總經脈動、市場趨勢與投資因應策略,提供投資人多元前瞻的全球布局觀點。 國泰金控管理資產規模逾新台幣10兆元,累積超過60年豐富的海內外投資經驗,服務全台超過1,500萬名客戶,為台灣最大企業投資機構之一。面對台灣財富持續累積、投資需求日益多元,國泰金控將資產管理視為集團重要發展領域,持續思考如何從客戶需求出發,提供更具價值的投資產品與服務,打造繼銀行、保險外的第三大獲利引擎。國泰金控秉持「夠穩健,才能靈活前進」精神,以投信為核心,擁有逾300位投研專家,結合保險全委資金與資產營運能力,水平整合集團投研、商品、通路及高資產服務資源,持續打造具國際競爭力的資產管理平台。 國泰金控自2024年舉辦首屆「國泰資產管理高峰會」以來,持續匯聚全球頂尖資產管理機構與海內外投研專家,累計突破2萬人次參與,成為國際投資權威交流與對話的關鍵平台。第三屆「國泰資產管理高峰會」將於10月30日(五)於台北萬豪酒店登場,助力台灣投資人在國際政經局勢變動下,持續掌握市場先機。本屆峰會同步提供線上直播,並於即日起開放報名。詳細議程及國際專家陣容名單,詳見網站:https://cathayamsummit.com.tw/。
通膨+AI融資雙重衝擊!IMF示警:多國公債殖利率恐「無序飆升」
國際貨幣基金組織(IMF)今(13日)警告,通膨升溫、全球公共債務攀升,以及人工智慧企業大量舉債,可能導致多國的政府公債殖利率「無序飆升」,並加劇金融市場風險。由於西亞衝突推高能源成本,加上各國央行為抑制再度升溫的通膨,市場預期貨幣政策將進一步緊縮,多個已開發經濟體的政府公債殖利率已攀升至數十年來的高點。據美國財經媒體《CNBC》報導,IMF在今日發布的《全球金融穩定報告》(Global Financial Stability Report)中示警,主權債券風險可能進一步惡化,並指出政府公債殖利率可能「無序飆升」。這份報告發布的時間點配合本週在泰國曼谷舉行的IMF與世界銀行(WB)年度會議。此次會議吸引超過1.8萬名代表與會,共同討論全球經濟與金融體系的現況。報告指出,龐大的債務負擔與債務再融資風險,使債券市場「更容易受到頻繁發生的財政與通膨衝擊」。IMF上週也曾警告,全球公共債務已接近第二次世界大戰以來的最高水準,且按照目前的趨勢,全球公共債務占國內生產毛額(GDP)的比率很快就會突破100%。IMF在報告中分析,考量到主權債券市場在全球金融體系中的根本性重要地位,一旦市場出現劇烈波動,可能造成嚴重後果。公債殖利率若大幅攀升,將因折現率提高而壓低資產價值,其中也包括與人工智慧相關的資產,同時侵蝕作為抵押品的政府公債價值。IMF也指出,人工智慧企業的借款規模正呈指數級成長,這些企業在爭取投資人資金時,正與主權債券形成競爭,成為債券市場額外的壓力來源。報告指出,自2024年以來,大型雲端運算服務商(hyperscalers)在全球投資級債券發行總額中的占比,已從不到1%上升至10%。隨著全球人工智慧基礎設施建設持續擴張,科技巨頭紛紛投入巨額資金,包括Alphabet Inc.旗下的谷歌(Google)、Meta Platforms、大型雲端運算服務商,以及人工智慧研究機構,今年都透過舉債籌集數千億美元資金。對此,全球投資管理機構「品浩」(Pacific Investment Management Company,PIMCO)非傳統策略投資長塞德納(Marc Seidner)表示,與人工智慧相關的債券發行規模已經相當龐大,其中許多債券的到期年限較長,因此足以與政府公債競爭投資人的資金。即使這類債券目前看來並非推升公債殖利率的主要因素,其影響仍不容忽視。IMF還警告,避險基金持有美國公債的比重不斷增加,使市場更容易受到「失序平倉」的衝擊。儘管部分槓桿基差交易(leveraged basis trades)已經解除,且目前尚未對短期借貸市場造成明顯壓力,但市場上仍存在大量槓桿部位,也因此成為IMF關注的風險。IMF援引美國聯準會(Fed)的數據指出,避險基金持有美國公債的比重,已從2022年的約4%,上升至2025年的約9%,而且這些持倉主要透過高度套利化的交易策略建立。IMF金融監理與監管部門副處長費雷拉(Caio Ferreira)表示,當局擔憂的原因,在於避險基金的槓桿程度不斷提高,而且不同基金持有的交易部位愈來愈重疊。換言之,多家基金可能同時持有相同或相似的交易部位,一旦市場參與者集體解除這些部位,衝擊就可能被進一步放大。不過,IMF也指出,部分主要市場的流動性目前仍維持穩定。美國、歐洲與英國的債券市場流動性表現尚可,但日本是例外。自日本結束殖利率曲線控制政策(YCC)以來,隨著殖利率波動加劇,日本政府公債市場的流動性「持續惡化」。IMF呼籲各國債務管理機構延長政府債務的到期期限,並警告,如果大規模以短期借款取代長期債務,再融資風險可能進一步升高。除了政府公債市場面臨的壓力,IMF也對人工智慧企業之間日益複雜的「循環融資」交易網路發出警告。報告指出,自2023年以來,已有14筆公開披露的交易,由大型雲端運算服務商帶頭,向財務實力較弱的人工智慧企業投入約3,000億美元股權資金,並搭配6,500億美元債務融資。作為交換,這些投資人取得總額達1.4兆美元的「未來營收承諾」,內容包括採購相關服務或晶片的訂單。IMF貨幣與資本市場部門助理主任Jason Wu今在記者會上表示,這些交易之所以與過去的融資安排有所不同,關鍵就在於企業對未來營收所作出的承諾,而這也形成了資金與收入彼此循環的結構,「與過去的交易相比,這類安排有些不尋常的地方,在於企業對未來營收作出的承諾,因此形成了循環性。」如果人工智慧的商業化進展不如預期,相關損失可能同時爆發。Jason Wu警告:「如果市場開始質疑人工智慧能否成功變現,股權投資的價值就會縮水,相關債務可能難以償還,而未來的營收承諾也可能無法實現。」他將這種情況形容為「三重打擊」(triple whammy),意指股權價值下跌、債務償付能力惡化,以及預期收入無法兌現,可能同時發生。報告指出,如此龐大的融資規模與營收承諾,集中在少數幾家人工智慧企業身上。由於資金與風險高度集中,Jason Wu認為,市場上有些公司與關鍵節點特別容易受到衝擊,「如果這些企業或相關關鍵節點出現某種問題,這種循環性結構就可能對市場構成風險。」
被動元件瘋漲! 分析師:「這檔」股價走強成首選
被動元件再成為盤面焦點!MLCC大廠華新科(2492)2日帶頭衝鋒,半小時炸出5萬張大量,亮出第二顆紅燈,帶動國巨(2327)大漲半根左右,千如、勤凱、鈺鎧也紛紛漲停,族群氣氛大好。摩爾投顧投資長郭哲榮指出,AI浪潮帶來垂直級別的產業成長,成熟製程與記憶體強勁需求將強力支撐上游材料,資金已由高檔轉向低位階黑馬,台股今年有望跨越5萬點大關。大盤指數持續創高,不過代表中小型股的櫃買指數(OTC)相對落後。郭哲榮分析,比起在高位階熱門股中盲目追高,將資金佈局在低位階的被動元件與矽晶圓族群,勝率與安全感兼具。AI伺服器、ASIC及高功率電源架構持續拉動高階產品需求,台、日、韓被動元件廠商近期接單與出貨同步升溫,使市場供需缺口擴大,帶動被動元件族群股價走強。資深分析師呂漢威指出,以本益比來看,華新科2日股價估算大概也才到30倍,相較同業平均43倍是有一段明顯的落差,以相對低本益比的角度來看確實是首選。
全球債市掀拋售潮!美英德日「10年期公債殖利率」齊創多年新高
全球政府債券市場2日遭到大規模拋售,美國、英國、德國與日本10年期公債殖利率紛紛升至數十年來的高點。市場人士也示警,全球債務持續攀升,加上各國政府缺乏解決債務危機的政治意願,將使金融市場面臨更大的脆弱性。據美國財經媒體《CNBC》的報導,作為歐元區基準的德國10年期聯邦公債殖利率2日上升4個基點,報3.378%,創下2011年以來最高水準;日本10年期公債殖利率在1日突破3%,2日則報3.016%,為30年來首次突破這一關卡。美國10年期國債殖利率則一度升至4.814%,創2023年11月以來最高水準;英國10年期國債殖利率也一度升至5.25%,創2008年金融危機以來的新高,不過兩者隨後均小幅回落。美伊的新一波軍事衝突已推動油價走高,進一步加劇市場對通膨的擔憂,並導致從美國到日本及法國等主要經濟體長期存在的財政狀況與高負債問題,受到更多關注。與此同時,各國央行正準備在本月接連升息,而這通常對債券市場構成不利因素。美國聯準會(Fed)主席沃什(Kevin Warsh)上週在傑克森霍爾(Jackson Hole)發表備受市場關注的演說時,釋放出強硬的鷹派訊號;而日本銀行(BOJ)也可能升息支撐持續走弱的日圓。此外,在歐盟(EU)1日公布通膨數據後,市場已完全反映歐洲央行(ECB)升息的預期。股市在此期間已進入避險模式,美國主要股指連續3個交易日下跌,歐洲與亞洲股市同樣走低。這波跌勢發生在股市今年大幅上漲後,儘管地緣政治局勢高度動盪,全球股市仍靠著人工智慧(AI)熱潮持續創下歷史新高。對此,美國大型金融服務公司「美商信安金融集團」(Principal Financial Group)旗下的全球資產管理業務品牌「信安資產管理」(Principal Asset Management)首席投資長暨全球股票主管馬里斯(George Maris)2日接受《CNBC》節目訪問時表示:「市場中的基本面支柱已比過去更加不穩固。如果資金成本、風險成本上升,那世界各國的殖利率當然就會像現在這樣全面走高。」馬里斯進一步指出:「全球各地的債務水準都已經高得令人咋舌,而且還在持續增加。要解決這個問題的方法似乎並不明確……我看不到任何國家存在願意解決債務危機的政治意願,我認為這是根本性的問題。」他也強調:「這一切還是發生在全球經濟仍維持健康成長的時期,意味著一旦發生任何擾動,情勢將更加岌岌可危。」
華許示警「通膨更令人擔憂」 投資人預估9月升息機率34%
美國聯準會未來是否再度升息,市場恐怕得自行尋找答案。根據《CNN》報導,聯準會主席華許(Kevin Warsh)週五在懷俄明州傑克森霍爾(Jackson Hole)全球央行年會演說中表示,美國經濟目前處於「充分就業」狀態,但相較之下,通膨數據「更令人擔憂」,卻沒有進一步透露利率政策下一步方向。過去20多年來,聯準會主席通常會利用傑克森霍爾年會的演說,向市場傳達利率政策可能的走向。不過,華許這次打破慣例,也延續他上任後減少向市場及公眾透露未來政策規劃的作風。他表示,一個更安靜、溝通更有目的性的聯準會,更有能力達成政策目標。華許未說明利率將往哪個方向移動,也沒有交代哪些條件會促使聯準會採取行動,但他將通膨視為目前更嚴重的問題,仍釋放出政策訊號。隨著近期通膨再次升溫,聯準會內部已有官員主張提高借貸成本,若付諸行動,將是2023年7月以來首次升息。然而,市場對聯準會政策的不確定感也正在升高。華許上月在利率決策會議後的記者會上,同樣沒有對利率方向提供明確訊號,隨後美國長期公債殖利率大幅攀升,反映交易員可能擔心聯準會不足以壓制居高不下的通膨。除了通膨問題,美國政府赤字擴大及企業債券供給增加等因素,近月也推高債券殖利率。這意味美國政府未來仍須支付龐大利息成本,進一步增加已達40兆美元的債務負擔。市場另一項疑慮,在於華許始終不願清楚交代聯準會的「反應函數」。布魯金斯學會(Brookings Institution)說明,所謂反應函數,是央行說明正在觀察哪些因素、如何判讀經濟情勢、如何衡量不同風險,以及哪些變化可能改變政策判斷。這與「前瞻指引」有所不同,後者是在經濟依照預期發展的情況下,較明確預告未來利率可能採取的路徑。華許則為不提供這兩項訊息的做法辯護,表示如果對經濟的理解足夠精準,當然可以提出一套機械式且經過驗證的答案,但目前掌握的知識尚未達到這種程度,而且影響貨幣政策的關鍵因素也會隨時間改變。先鋒集團(Vanguard)資深投資策略師伊恩克雷斯納克(Ian Kresnak)表示,債券市場正等待聯準會提供反應函數的線索,目前利率市場出現不少波動,主要原因之一就是投資人不確定聯準會將如何因應通膨。《CNBC》本週針對31名經濟學家、策略師及投資人進行調查,其中80%受訪者認為,華許應該更詳細說明他的經濟觀點。市場原本也將傑克森霍爾年會視為華許說明政策思路的重要場合。聯準會目前面對的難題,是關稅、戰爭以及企業大舉投資AI基礎建設等因素推高物價,官員必須評估是否應該很快透過升息介入;另一方面,美國就業市場過去兩年大致處於招聘及裁員都偏低的狀態,使聯準會同時穩定物價與維持就業的雙重任務更加複雜。美國勞工統計局(Bureau of Labor Statistics)週五公布的初步年度基準檢討也顯示,2025年4月至2026年3月間,美國新增就業人數可能比最初估計少7.9萬人。若初估結果維持不變,這段期間新增就業將由27.3萬人下修至19.4萬人。華許表示,每當聯準會錯判通膨或經濟情勢時,承受最大代價的並非金融市場中的高收入族群,而是一般勞工,他們必須面對過高通膨或工作突然變得不穩定的後果。市場目前仍在猜測聯準會下一步。依據CME FedWatch數據,投資人認為聯準會在9月15日至16日會議升息的機率約為34%,之後幾次會議的升息機率則更高。摩根士丹利財富管理(Morgan Stanley Wealth Management)投資長吉姆卡隆(Jim Caron)認為,聯準會今年究竟會不會升息,目前仍相當難以判斷。
台股3天大漲逾1200點!郭哲榮看好「2大族群」 這類股千萬別追高
台股近期連續走高,3個交易日累計上漲超過1200點。摩爾投顧投資長郭哲榮近日在直播中談及後續行情,認為人工智慧帶動的科技產業趨勢仍值得關注,除了台積電、鴻海等大型權值股,他也點名被動元件及記憶體兩大族群,作為後續觀察方向。面對台股短線快速上漲,郭哲榮對長期行情維持樂觀看法。他認為,科技產業未來仍有成長空間,並預估未來3至4年台股有機會朝10萬點邁進。他也表示,若大盤達到自己設定的目標,將捐出個人第3輛高規格救護車回饋社會。個股方面,郭哲榮將台積電(2330)列為長期關注的主要標的之一,認為投資人可從長期角度觀察。至於另一大型權值股鴻海(2317),他則提出更明確的價格看法,認為股價只要位於300元以下,都屬於值得留意的長線價格區間。除了大型權值股,郭哲榮也將焦點放在近期股價位階相對較低的被動元件族群。他以國巨(2327)為例指出,相較先前1200元的股價,目前500多元至600元以下的價位值得關注,並認為公司基本面並未因股價下跌而出現相同幅度的改變。郭哲榮認為,國巨先前股價走低與散戶恐慌賣出及籌碼變化有關,反而可能提供其他市場資金在較低價位布局的機會。除了國巨之外,他也點名同屬被動元件族群的華新科(2492),對後續股價表現抱持正面看法。另一個被郭哲榮點名的產業則是記憶體。他從輝達最新財報所透露的記憶體價格及供需狀況判斷,認為記憶體可能成為接下來值得注意的市場主流族群,並點名南亞科(2408)、華邦電(2344)兩檔指標股。在資金配置方面,郭哲榮甚至提出可將30%至40%資金配置於南亞科、華邦電等記憶體相關個股的看法。綜合其直播內容,他目前較看好的兩大族群分別為被動元件及記憶體,其中被動元件以國巨、華新科為主要觀察標的,記憶體則點名南亞科及華邦電。相較之下,對於近期受到市場關注的航運族群,郭哲榮態度較為保守。他提及萬海、長榮及陽明等航運股時,認為相關題材與人工智慧產業長期趨勢沒有直接關聯,並提醒投資人不要因為短線市場炒作而盲目追高。
台股高檔震盪 分析師:箱型整理還沒完可以「這樣做」
台北股市8月維持整理格局,安聯台灣大壩基金經理人蕭惠中表示,AI仍是市場中長線關注主軸。儘管市場反覆因估值修正,但AI基礎建設、半導體與雲端運算需求仍支撐市場對相關產業的長期信心。台股21日開低震盪,終場上漲290.55點,收在4萬5224.29點,成交量縮水至7192.8億元。財經專家阮慕驊指出,明(24)日開盤,台股有3大觀察重點:加權指數10日均線站上4萬5344點、60日均線站上4萬4851點,以及櫃買指數50%反彈位突破391.15點。資深分析師杜金龍也表示,台股真的要達到V型反轉,關鍵是在「成交量」,單日成交量至少要放大至1.2兆元以上,同時搭配具指標性的長紅K線,才有機會有效突破上方壓力。玉山投信大中華股票投資市場投資長郭明玉表示,短線反彈後重回高檔區間震盪、類股輪動格局,整體操作宜保留資金彈性,並採分批、擇優布局,投資人不妨逢低分批布局具長線成長之AI相關類股。展望後市,8、9月季線仍扣抵高檔,如果指數無法持續創高,季線可能逐漸走平甚至下彎,屆時恐增加技術性賣壓,短線台股可能維持區間震盪。
美伊互轟衝擊市場情緒!美股期貨走跌
伊朗與美國上周末再度互相發動空襲,美股期貨於美東時間12日晚間小幅下跌,道瓊工業平均指數期貨下跌135點,跌幅0.3%;標準普爾500指數期貨下跌0.3%;納斯達克100指數期貨則下跌0.5%。據美國財經媒體《CNBC》的報導,美國總統川普(Donald Trump)於11日下令對伊朗發動空襲,以報復經過荷姆茲海峽(Strait of Hormuz)的商業船舶遭到伊朗攻擊。德黑蘭(Tehran)隨後也鎖定多個波斯灣(Persian Gulf)國家的美軍資產發動空襲,並宣布荷姆茲海峽已經關閉。然而,川普12日駁斥了這項說法,表示行駛在這條重要航道的商業船舶仍維持正常通行。隨著緊張情勢升溫,原油價格在早盤交易中走高。布蘭特原油(Brent Crude)期貨上漲3.7%,報每桶78.86美元;西德州中級原油(West Texas Intermediate)期貨也上漲超過3%,至每桶74.05美元。總體經濟研究與顧問公司「Fed Watch Advisors」創辦人艾蒙斯(Ben Emons)表示:「荷姆茲海峽是否關閉將使市場持續籠罩在避險情緒之中。不過,除非未來幾個月真的出現海峽關閉的重大風險,並因此造成全球能源嚴重短缺……否則下周市場焦點仍將放在美國6月消費者物價指數(CPI)、新任聯準會主席沃什(Kevin Warsh)以及銀行業財報。」包括摩根大通(JPMorgan Chase)、高盛(Goldman Sachs)、摩根士丹利(Morgan Stanley)、美國銀行(Bank of America)、花旗集團(Citigroup)及富國銀行(Wells Fargo)等美國大型銀行,都名列本周將公布財報的28家標普500指數成分企業之中。此外,網飛(Netflix)、嬌生(Johnson & Johnson)及聯合健康集團(UnitedHealth Group)也將公布季度財報。市場對本季財報抱持高度期待。根據金融數據和軟體公司「FactSet」的統計,分析師平均預估標普500指數企業第2季獲利將較去年同期成長超過23%。雷蒙詹姆斯金融公司(Raymond James)投資長亞當(Larry Adam)指出,本季值得關注的產業之一是科技業,尤其是人工智慧(AI)是否仍能持續推動該產業獲利成長。亞當向客戶表示:「儘管市場擔心超大規模雲端服務業者(Hyperscalers)可能開始放緩與AI相關的資本支出,但我們預期企業仍將重申既有資本支出計畫,且相關支出將一路增加至2028年。原因在於,已有明確證據顯示企業確實從導入AI中獲益。橫跨全部11個產業中,提及AI的次數年增98%,並創下歷史新高。」
美股漲跌互現!道瓊再創歷史新高 半導體股連跌2天
美股於美東時間2日漲跌互現,道瓊工業平均指數上漲594.83點,漲幅1.14%,收在歷史新高52,900.07點,盤中一度觸及52,903.85點的歷史最高水準。標普500指數僅小漲0.01點,收在7,483.24點。納斯達克綜合指數下跌0.8%,收在25,832.67點。費城半導體指數則重挫5.44%,台積電ADR亦下跌2.27%,收在434.16美元。據美國財經媒體《CNBC》的報導,半導體類股連續第2個交易日下跌,拖累標普500與納指的表現。追蹤半導體產業的VanEck半導體ETF下跌4.5%,其中泰瑞達公司(Teradyne)重挫13.6%,科磊公司(KLA)下跌11.5%。此外,輝達(Nvidia)股價回落1.4%,美光(Micron)則下跌5.5%。總部位於美國的金融科技與財富管理公司「Savvy Wealth」投資長夏瑪(Anshul Sharma)表示:「這可能代表資金正從過去幾個月一直非常火熱的產業輪動到其他領域,但我也認為,市場本身正重新評價人工智慧(AI)投資主題。如果企業對運算成本變得更加敏感,那麼這是否會成為它們下一個關注的重點?」儘管本週因假期而縮短交易日,美國3大指數仍全數收高。其中,涵蓋市場整體表現的標普500指數本週上漲1.8%;由30檔成分股組成的道瓊工業平均指數,以及以科技股為主的納斯達克綜合指數則分別上漲近2%與2.1%。另外美國6月非農就業報告顯示,上月新增就業人口僅5.7萬人,遠低於《道瓊》(Dow Jones)調查經濟學家預估的11.5萬人。不過,失業率降至4.2%,優於市場原先預期的4.3%。受就業數據影響,美國2年期公債殖利率下跌,市場認為在目前經濟環境下,聯準會(Fed)將暫緩升息。駿利亨德森投資(Janus Henderson Investors)投資組合經理史密斯(Bradford Smith)表示:「隨著市場逐漸了解聯準會在新任主席沃什(Kevin Warsh)領導下將如何形成政策反應機制,這份就業數據減輕了該機構短期內升息的壓力。」他接著指出:「不過,沃什在首次記者會上曾表示,就業數據必須等到第3次修正後才具有真正意義,而到了那個時候,它已經成為『歷史的回聲』。隨著油價帶動的通膨壓力逐漸降溫,就業市場若出現一些疲軟跡象,很可能會使聯準會至少在下1次會議維持利率不變。」
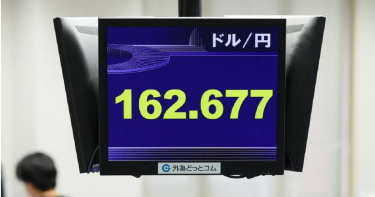
不是危言聳聽!多位專家示警「日圓恐貶至200」:我們正處於貨幣危機邊緣
日本與主要經濟體之間的利差擴大、財政赤字與通膨壓力持續升溫,導致日圓已跌至40年來的新低點。市場普遍認為即使日本央行(日銀)與政府進行干預,也難以改變長期貶值趨勢,部分機構甚至預測美元兌日圓可能在未來數年觸及180至200區間。據《日本時報》報導,在日本與其他主要經濟體之間利率差距持續擴大、以及東京財政前景疑慮加深的雙重壓力下,日圓已跌至1986年以來的低點,並在過去1年成為全球表現最差的主要貨幣之一。交易員認為,日本政府屢次警告將採取強硬措施以遏止貶值,但這種口頭干預的長期效果相當有限。多數市場人士認為,即使實際進場干預支撐日圓,效果也僅是暫時的,因為市場普遍認為日本在提高利率以抑制通膨方面的行動過於遲緩,進一步惡化了日圓的結構性弱點。對此,資產管理規模達1.89兆美元的美國投資管理上市公司「普徠仕」(T. Rowe Price)指出,最悲觀的情境可能是1美元兌169日圓;日本商業銀行「瑞穗銀行」認為這個數字是170;日本第2大銀行「三井住友金融集團」更預測,未來幾年恐跌至180。另一些市場人士,例如新加坡投資公司「Blue Edge Advisors」的投資組合經理Calvin Yeoh則分析,若日本央行進一步落後於美國貨幣政策緊縮的步伐,200甚至更高的水準並非不可能,「如果沒有任何干預,不論是直接在匯市操作,還是由日本央行升息,到明年12月,美元兌日圓匯率可能會像我的膽固醇一樣,在180到205之間。」值得注意的是,持倉數據也進一步支持了日圓續跌的預期。上個月,避險基金對日圓的看空押注已升至2017年以來最高水平。外匯選擇權交易員同樣顯示日圓急貶風險升高,市場估計美元兌日圓在1年內升至180的機率約為15%,但升至200的機率仍低於1%。日本央行上月將基準利率上調0.25個百分點至1%,創1995年以來最高水準,並釋出未來可能進一步升息的訊號,雖然此舉縮小了與美國的利差,但部分交易員認為,由新任主席沃什(Kevin Warsh)主導的美國聯準會(Fed)升息的機率已開始上升。另一方面,有報導指出日本政府希望日本央行放緩升息步伐,也加劇了市場對日圓疲弱的擔憂。總部位於倫敦的獨立投資顧問與研究機構「Asymmetric Advisors」的市場策略師Amir Anvarzadeh示警:「我們實際上正處於日本貨幣危機的邊緣。」已經關注日本市場37年的他強調,「這很大程度上是日本央行那些似乎處於深度昏迷狀態的決策者們,咎由自取的結果。」不過,目前沒有人認為日圓會立即跌至上述的極端水準。要達成這種情境,美國聯準會可能必須釋出比市場預期更鷹派的訊號,導致美國公債殖利率大幅上升,同時油價飆升、地緣政治緊張局勢加劇。美國資產管理公司「Nuveen」的全球投資策略師Laura Cooper分析,全球市場情緒也需要惡化到足以提振對美元的需求,「這種組合可能還會迫使日本央行要麼推遲政策正常化,要麼不願阻止日元進一步走弱。」但目前市場仍由日圓空頭主導。投資人關注日本超過GDP 200%的債務,使其成為主要經濟體中負擔最重的國家。持續的財政赤字也引發市場對政府超支的疑慮。同時,西亞地緣政治危機更導致超過95%石油依賴進口的日本面臨通膨壓力,日圓也因此受到重創。總部位於新加坡的避險基金「Alpha Binwani Capital」的創辦人兼投資長Ashwin Binwani表示,日本宏觀經濟、政策與市場部位強烈有利於日圓走弱,因此只要這些條件持續下去,做空日元仍非常具有吸引力。SMBC日興證券高級外匯及利率策略師Rinto Maruyama則指出,最極端情境並非單純的貶值,而是失序性崩跌,若外匯干預失效,市場可能開始質疑日本政府的干預能力。此外,利差交易(carry trade)仍是重要因素。弱勢日圓使其成為廉價融資貨幣,可投入土耳其里拉、印度股市或委內瑞拉債券等高收益資產。對此,市場分析師和外匯交易專家Nick Twidale也分析,即使存在日本政府干預匯市的風險,市場仍偏好使用日圓進行套利交易。他甚至認為,1年內達到200並非不可能。這也促使部分投資人加碼日圓空頭,即使面臨日本可能動用高達1.09兆美元外匯儲備進行干預的風險。日本曾在4月28日至5月27日期間投入創紀錄的11.73兆日圓支撐匯率。在2022年與2024年的干預中,效果同樣短暫,隨後日圓又繼續走弱。金融服務公司「Monex Group」主管Jesper Koll近日接受《彭博電視台》採訪時則指出:「日本當局目前是否存在底線?坦白說,我認為還沒有。」他補充道:「從政策角度來看,他們非常清楚地認識到,首先,日本必須繼續推行擴張性財政政策,同時溫和地提高利率。因此,實際上,我們正朝著200日元的目標邁進。」
台新新光金法說/第一季獲利211億 林維俊曝股利政策:樂觀穩定成長
台新新光金(2887)股價創新高,本日盤中一度漲停,終收在28.30元、漲2.20元、漲幅8.43%、成交量近30萬張;金控今天(3日)召開第一季線上法人說明會,總經理林維俊就台新元富證券合併後系統異常錯帳事件再次道歉,強調金控IT部門協助處理後已趨穩定。林維俊表示,台新新光金控第一季稅後淨利達211億元,每股稅後盈餘0.82元,較去年同期成長150%,股東權益報酬率16.47%,每股淨值為21.6元,合併綜效逐漸展現,各子公司業務動能與資產品質穩健;對於股民關心的股利政策「樂觀穩定成長」。台新銀行第一季稅後淨利63億元,加計新光銀行稅後淨利22億元後,合計稅後淨利達86億元。台新銀行第一季淨手續費收入達新台幣57億元,年增27.3%,主要受惠於財富管理及信用卡手續費收入穩健成長;新光銀行財富管理業務亦表現亮眼,首季淨手續費收入11.3億元,年增亦達37.4%。新光人壽受惠保單服務邊際(CSM)穩定釋放及投資收益貢獻,第一季稅後淨利119億元,特別是初年度保費收入(FYP)在第一季達377億元,年成長78%,銀行通路與直屬業務團隊在保單銷售均有亮眼表現,其中外幣保單占比達73.3%,有利資產負債配置效率提升並降低避險成本。證券子公司方面,受惠股市量能增長,證券子公司第一季在經紀、自營、承銷等各主要業務的獲利均繳出不錯的成績單,台新證券第一季稅後淨利16億元,加計元富證券同期之獲利,合計稅後淨利31億元。台新證券在4月6日完成與元富證券合併,目前積極穩定並優化系統運作,努力發揮合併綜效,以達成業務規模進一步擴大。今天法說會由總經理林維俊、財務長陳慧芸、投資長詹景翔、台新銀行總經理林淑真、新光人壽總經理黃敏義與發言人林宜靜、台新證券董事長陳俊宏等人共同主持。
川普拒絕伊朗停戰提案!美股期貨回落、油價急升
華爾街才剛結束1週強勢的行情,然而在美國總統川普(Donald Trump)拒絕伊朗最新提出的停戰方案後,油價大幅上漲,美股期貨也於10日晚間小幅下跌。據美國財經媒體《CNBC》報導,與道瓊工業平均指數連動的期貨下跌143點,跌幅0.3%。標普500指數期貨與納斯達克100指數期貨也同樣下跌0.3%。10日的走勢出現在標普500指數與納斯達克綜合指數上週分別大漲超過2%與4%之後。這2項指數皆連續第6週收紅,也是自2024年以來首次出現時間如此長的連續漲勢。道瓊指數上週則上漲0.2%,在過去6週中有5週收漲。美股於上週五(8日)收盤走高,原因是美國非農就業報告顯示,4月新增就業人口達115,000人,優於接受道瓊(Dow Jones)調查的經濟學家原先預估的55,000人。標普500指數與納斯達克指數8日收盤時皆創下歷史新高。伊朗向美國談判代表提出1項新的方案,核心內容是結束這場已持續數月的衝突。伊朗半官方媒體《塔斯尼姆通訊社》(Tasnim News Agency)引述知情人士報導指出,這項伊朗的停戰提案強調,需要全面停止戰事,並解除對德黑蘭(Tehran,伊朗首都)的制裁。對此,川普在社群平台Truth Social上發文表示,他不喜歡伊朗的回應,並稱其「完全不可接受!」(TOTALLY UNACCEPTABLE!)。在川普拒絕該提案後,油價期貨於隔夜交易中上漲。儘管如此,部分市場觀察人士仍預期,美國市場即使面臨不確定性,依然能保持韌性。貝萊德(BlackRock)全球固定收益投資長里德(Rick Rieder)表示:「由於伊朗戰爭以及隨之而來的油價衝擊,經濟成長可能會較原先的路徑略為放緩。」但他也指出,「仍有許多更大型的結構性因素,將使整體經濟維持比許多人預期更好的狀態。」投資人本週將聚焦於4月消費者物價指數(Consumer Price Index,CPI)與生產者物價指數(Producer Price Index,PPI)數據,這些數據可能為市場提供更多有關戰爭如何影響通膨的線索。
並非2008年危機重演但更難察覺!「私募信貸」或成新的金融風暴引爆點
私募信貸市場在高報酬吸引下快速擴張,但隨著贖回壓力上升、報酬下降與人工智慧衝擊軟體產業,風險逐漸浮現。雖然部分機構認為僅屬調整期,非系統性危機,但違約率可能上升,且風險正由銀行轉向保險與退休體系,恐形成不同於2008年的慢性金融衝擊。據《路透社》的報導,一些投資人認為私募信貸的問題只是小題大作,另一些人則認為它即將引爆新一輪金融危機。從時間尺度來看,對這個相對冷門領域的2種看法或許都有其道理。自去年年中以來,私募借貸這個不為大眾所熟知的市場已開始浮現問題。這個市場之所以迅速走紅,是因為企業希望獲得快速且量身訂做的融資,而投資人則追求高報酬。今年,投資人向部分私募信貸基金(也就是業務發展公司,Business Development Companies,BDCs)要求贖回資金的速度加快,原因在於市場競爭加劇、報酬下滑,以及對人工智慧(AI)可能顛覆其所投資軟體企業的擔憂。藍貓頭鷹資本(Blue Owl Capital)是最新1家回報歷史性高額贖回申請的BDC,並已開始限制提款,這在其規章中是允許的。其他大型機構如阿瑞斯管理公司(Ares Management)、阿波羅全球管理公司(Apollo Global Management)、黑石集團(Blackstone)、KKR公司(Kohlberg Kravis Roberts & Co.),以及銀行旗下的私募信貸部門,例如摩根士丹利(Morgan Stanley)、摩根大通(J.P. Morgan)、高盛(Goldman Sachs),也已對贖回設限。多數機構表示,這波贖回潮顯示私募信貸產業正進入重新校準階段,而非危機。然而,其他壓力跡象亦逐漸浮現。BDC向銀行借款的利率上升,而其原本能從私募放貸中獲得的雙位數高報酬則開始縮水。總部位於紐約的海港全球控股公司(Seaport Global Holdings)董事總經理喬達諾(John Giordano)表示:「信貸週期必然會出現,也會有損失與資產減值。他們不以5%利率放貸是有原因的,對吧?」喬達諾認為風險尚未達到系統性程度,指出BDC槓桿率較低,通常持有優先債務,或透過股權參與企業管理,同時銀行體系資本充足。人工智慧風險2008年金融危機之後,私募借貸迅速發展,成為私募股權公司收購中型企業的重要融資替代方案,其特點是長期貸款、較寬鬆條款以及較高報酬。由於交易多屬私下進行,BDC的實際曝險、估值與損失數據仍不透明,但整體持有的私募資產規模已超過5000億美元。另類投資管理協會(Alternative Investment Management Association)則估計,整體私募信貸產業規模約為3.5兆美元,已足以對金融市場產生重大影響。今年,一些上市BDC的股價大幅下跌,相較其淨資產價值出現約20%的折價。與私募信貸關聯最密切的美國軟體服務公司板塊(.DJUSSV)股價今年也下跌約20%。倫敦馬爾堡資產管理公司(Marlborough)股票投資組合經理道伊(Rory Dowie)表示,其公司已減少對部分資產管理公司的曝險,甚至出售瑞士私募股權公司合眾集團(Partners Group)的持股。該公司董事長邁斯特(Steffen Meister)上月曾表示,受AI帶來的經濟衝擊影響,未來幾年私募信貸的違約率可能翻倍。道伊指出,AI融資中公開市場與私募市場之間的共生關係,可能產生滾雪球效應,「很難說哪個環節會先出問題……但它可能變成自我實現的預言,最終演變為更大規模的系統性問題。」牛津經濟研究院(Oxford Economics)全球宏觀策略總監科羅米納斯(Javier Corominas)本週在報告中指出,市場可能已進入私募信貸「滾動式危機」的早期階段,估計有25%至35%的投資組合面臨AI衝擊風險。倫敦仙女座資本管理公司(Andromeda Capital Management)投資長加洛(Alberto Gallo)表示:「我們仍處於問題逐步浮現的初期,可能不是明天爆發,但可能在3個月或6個月內發生。就像1個盒子裡有100家公司,其中有10家其實已經是死貓,但在你打開盒子之前,它們看起來仍然是活的。這基本上就是目前的狀況。」保險業可能成為最終承擔者?牛津經濟研究院的科羅米納斯指出,銀行對BDC的放貸總額相對有限且可控,但更大的隱憂在於美國壽險與年金保險公司的私募信貸投資,這些持倉在過去10年間已成長超過1倍。他表示,私募信貸約占美國保險業投資組合的35%,在英國保險資產中也接近1/4。更令人擔憂的是,與私募股權公司關聯的保險機構持有約1兆美元資產,這些資產來自相關交易,而私募信貸的潛在損失將不成比例地由美國退休基金與購買年金的散戶承擔。他寫道:「如果私募信貸損失侵蝕保險公司的償付能力,其傳染效應將不同於2008年的銀行擠兌,而是以緩慢且持續侵蝕退休保障的方式呈現,這種風險更難即時察覺,也更難逆轉。」仙女座資本管理公司的加洛則指出,不應該僅僅因為其不同於2008年次貸危機(subprime crisis)而忽視私募信貸的系統性風險。當年的危機是由房地產槓桿過度擴張及所謂債務擔保證券(Collateralized Debt Obligation,CDO)所驅動。加洛強調:「這是1種完全不同的結構,具有不同的傳染管道。」並指出在私募信貸後期,保險業會進一步放大槓桿。他補充,次貸危機中風險主要透過銀行體系傳導,且資產有明確市價評估;但這次則是透過保險公司傳導,缺乏按市價計價機制,違約風險更高,「監管機構總是在應對上1場危機,而這次的情況,正好是上1場危機的鏡像反轉。」
油價回落支撐美股反彈!川普「對伊演說」成市場焦點
美國股市期貨在美東時間4月1日晚間變動不大,此前主要股指在第2季開局全線上漲。交易員同時也在等待有關美以伊戰爭的最新進展。標普500指數期貨以及那斯達克100指數期貨下跌不到0.1%。與道瓊工業平均指數掛鉤的期貨同樣在平盤附近交易。據美國財經媒體《CNBC》的報導,1日晚間,市場焦點集中在總統川普(Donald Trump)身上,他預計將於美東時間1日晚間9點發表演說,「就伊朗問題提供重大更新」。該演說可能對市場產生影響,因為布蘭特原油期貨自2月底伊朗戰爭爆發以來已上漲近40%。在1日常規交易時段,3大主要指數均上漲,因投資人對美以伊戰爭即將結束的預期升溫。標普500指數與那斯達克綜合指數分別上漲0.72%與1.16%。道瓊工業平均指數上漲224.23點,或0.48%。費城半導體指數大漲2.8%,台積電ADR漲1.1%。油價降溫為市場提供支撐,其中西德州中質原油期貨下跌1.24%,收於每桶100.12美元,而布蘭特原油期貨下跌2.7%,收於每桶101.16美元。川普1日上午在真實社群發文表示,伊朗總統已向美國提出停火請求。然而他指出,只有在荷姆茲海峽「開放、自由且安全」的情況下,美方才會「考慮」該提議。他補充:「在此之前,我們將把伊朗徹底摧毀,或者如他們所說的,打回石器時代!」此前,他曾3月31日下午於白宮向記者宣稱,他預期美軍將在「2或3週內」撤出伊朗戰爭。美國投資管理上市公司「普徠仕」(T. Rowe Price Group, Inc.)全球多元資產主管兼投資長佩奇(Sebastien Page),1日下午在節目中表示:「我們不知道這場衝突會持續多久,但作為市場參與者,我們需要理解已經造成的損害。我不認為通膨會迅速回到正常水準,這是1條緩慢推進的宏觀經濟鏈條。儘管背景仍是1個相對強勁的經濟,但你必須擔心經濟正處於成長衝擊的臨界點。」2日將是本週縮短交易週的最後1個交易日,因市場將於耶穌受難日(聖週五)休市。2日上午,交易員將關注截至3月28日當週的初領失業救濟金人數,而3月就業報告則預計於3日上午公布。