


月領
」 日本 詐騙 退休 勞保 投資
領勞保年金期間身故怎麼辦?勞保局:「這2筆錢」遺屬可擇一領
勞保年資累積32年,退休後究竟該選擇一次請領老年給付,還是按月領取老年年金?不少勞工擔心,若選擇月領年金,卻在領取期間不幸身故,剩餘的給付是否就此中斷,家屬還能不能繼續領取。對此,勞保局表示,依《勞工保險條例》規定,被保險人退保後,在領取老年年金期間死亡,符合相關條件的遺屬仍可以申請遺屬年金。此外,對於在勞保年金制度實施前,也就是民國98年以前已有勞保年資的勞工,遺屬除了可以依規定請領遺屬年金,也能選擇一次請領老年給付,但必須扣除被保險人過去已領取的年金總額。勞保局進一步說明,以勞保年資累積32年的簡先生為例,如果選擇一次請領老年給付,依照《勞工保險條例》規定,保險年資每滿1年,可按平均月投保薪資發給1個月;年資超過15年的部分,每滿1年則發給2個月,但最高以45個月為限。因此,簡先生32年的勞保年資,依照公式計算原本可累計49個月的給付,不過受到最高45個月的限制,實際上只能領取45個月。假設簡先生的月平均投保薪資為4萬5800元,選擇一次請領老年給付,總額將為206萬1000元。若選擇按月領取老年年金,則32年的完整保險年資都能納入計算,依照每年1.55%的給付率計算,簡先生每個月可領取2萬2717元的老年年金。至於如果簡先生選擇月領年金,領取一段時間後不幸身故,遺屬是否還能獲得給付?勞保局表示,假設簡先生領取7年年金後死亡,符合遺屬年金請領資格的家屬,可以申請遺屬年金,給付金額為簡先生原領老年年金的50%,換算下來每個月可領取1萬887元。不過,遺屬除了請領遺屬年金,也可以選擇領取老年給付差額金,而且差額金不受遺屬年金請領資格條件的限制。以簡先生每月領取2萬2717元計算,領取7年後累計已領取190萬8228元,若此時身故,其遺屬仍可申請剩餘的差額金15萬2772元。換言之,勞工退休後選擇月領老年年金,即使在領取期間身故,符合條件的遺屬仍有機會透過遺屬年金或差額金取得後續給付,並非年金領取人死亡後,給付就一定全部歸零。
勞保繳越久不一定領越多!「一次請領」有年資上限 超過65歲也沒用
勞工退休後如何請領勞保老年給付,攸關退休生活的經濟保障。若勞工過去曾有適用勞保舊制的年資,符合相關資格後可選擇一次請領老年給付,不過,選擇一次領並非年資越長、領取金額就一定越高。勞工必須留意請領年齡與年資上限,因為一次請領的給付基數最高為50個月,且超過規定上限的年資不會繼續計入給付,若未事先了解相關規定,可能出現繳了多年保費,卻無法反映在實際領取金額上的情況。此外,一次請領的年資最多計算至65歲,即使超過65歲繼續參加勞保,新增年資也無法再提高一次請領的給付基數。勞保達人張秘書在影片中指出,假設勞工在60歲以前就已累積超過30年勞保年資,若選擇一次請領,超過30年的部分將不再計入給付。相較之下,若選擇按月領取老年年金,年資累計沒有相同的上限限制,年資越長,通常越有利於提高每月領取的金額。張秘書進一步以勞工阿寬為例,說明一次請領可能面臨的年資限制。假設阿寬從20歲開始工作,一直到56歲退休,勞保年資合計36年,而退保前36個月的平均月投保薪資為45,800元,依照案例所採用的一次請領計算方式,阿寬最多只能領取45個基數,換算金額為2,061,000元。雖然阿寬實際累積了36年勞保年資,但由於一次請領的年資採計上限受到限制,最終只有30年能反映在給付計算中,等於有6年年資無法用來提高這筆老年給付。張秘書表示,依照案例所述的規定,勞工若在60歲以前請領,年資最多採計30年,最高可計算45個基數。因此,若阿寬已年滿50歲,且勞保年資累積達30年,便可評估是否提前申請一次請領,不一定要繼續工作到56歲才退休。若他在符合資格後選擇請領,50歲至56歲期間便可不再繳納勞保費,並將已領取的資金用於其他規劃,例如投資,以爭取額外收益。不過,實際是否適合提前請領,仍須考量個人的退休收入需求、投資風險及其他保障安排。除了年資上限,勞工也應留意一次領與月領在給付金額及計算方式上的差異。張秘書另以勞工阿福為例指出,阿福原本認為勞保投保時間越長,退休後一次領取的金額就會越高,因此持續工作至70歲才退休,沒想到最後仍只能請領50個基數,讓他相當不滿。張秘書認為,若阿福改採按月領取老年年金,可能會是更有利的選擇。依照案例估算,阿福每月可領取34,075元,只要持續領取5年,累計金額便可超過一次請領的給付規模。張秘書也提醒,一次請領老年給付的平均投保薪資,原則上是以退休或退保前36個月的投保薪資總額除以36計算;若投保期間未滿3年,則依實際投保年資計算平均投保薪資。至於請領資格,只要符合一次請領的相關規定,即可依規定提出申請,不會因為在60歲以前請領就遭到減給;相對而言,按月領取的老年年金若提前請領,則可能涉及減給規定,兩者的制度設計並不相同。張秘書最後強調,勞工應特別留意一次請領的年資與給付基數限制。依照案例所述,60歲以前的年資最多採計30年,最高為45個基數;60歲至65歲期間,則最多再累積5個基數,合計最高為50個基數。換言之,一次請領的年資只計算至65歲,超過65歲後即使繼續加保,也無法再增加一次請領的給付基數。勞工在決定退休時間與請領方式前,應先確認自身適用的給付制度及資格,並比較一次領與月領的預期總額,避免因不了解規定而錯失原本可以爭取的退休保障。
媽260萬全放郵局!他勸「投這兩檔月領3.8萬」 網齊搖頭勸退
隨著投資觀念普及,許多年輕世代習慣透過ETF或股市進行資產配置,然而面對觀念保守的長輩,常因此引發代溝與討論。近日一名網友在知名論壇Dcard理財板發文,提到母親將多年工作辛苦,積攢的260萬資金全數存入郵局,讓他感到相當可惜。原PO自行計算後表示,若將這筆資金轉投入高股息或市值型商品,效益將大不相同,不料貼文一出,隨即引發廣大網友熱烈討論與迴響。原PO在文章中指出,母親的260萬資金若拿去配置如高股息相關商品(如00940或406A等),按照當時配息水準估算,每個月大約能領取3.8萬的現金流,能讓生活品質提升不少;即便不追求月配息,改投入追蹤大盤的0050,以年化報酬率10%假設,5年後本金也有機會成長至420萬。然而母親對此完全不為所動,僅堅信「放郵局至少錢不會變少」,讓原PO備感無奈。這篇貼文迅速吸引大量網友回應,留言區呈現一面倒的勸退聲浪。許多網友直言「不用操心別人的錢」、「如果他沒跟你要錢的話,他郵局的錢跟你沒關係」,並點出長輩的防備心強,「你媽這種人不太會被詐騙騙,因為連自己兒子都不相信」。也有網友從歷史經驗出發,提醒年輕世代忽視了風險管理,表示「那個年代的人經歷過千禧網路泡沫、亞洲金融危機、雷曼兄弟,那幾次金融危機跌下去的,都花了好幾年才漲回來」、「如果她真的完全不能接受虧損,那郵局可能就是最適合她的」,更直言「長輩寧願保本,也不願賭1%的失算」。部分熱心網友則建議,採取循序漸進的軟性策略,分享自身的溝通經驗,表示「先從換個帳戶開始,慢慢消除他們的防備心」,例如先轉存高活存利率的數位帳戶;或是「先拿30萬出來買,第一次配息入帳之後態度就不一樣了」,透過小額試水溫建立信任感,避免強推投資而影響家庭和諧。
勞保年金幾歲領最划算?達人建議別急著退 63、64歲再考慮
勞保老年年金幾歲開始領,攸關退休後每個月能有多少收入。依照現行規定,勞工在法定請領年齡65歲之前,可以提前請領勞保老年年金,但每提前1年,給付金額就會減少4%,最多可提前5年,減給幅度最高達20%。有勞工考慮在61歲時提前請領年金,並在公司同意下繼續工作,讓自己同時擁有年金與薪資收入。不過,勞保達人提醒,這樣的安排雖然看似能提早領錢、繼續工作,卻可能影響未來的退休保障與年金收入,是否划算仍須仔細評估。勞保達人張秘書在直播中指出,勞工決定提前請領老年年金之前,應先確認每個月的給付金額是否符合自己的退休生活需求,並設定明確的月領目標。例如,若希望退休後每月能領取2萬元,就應先透過試算了解自己在不同年齡請領時,可以獲得多少年金,再進一步評估這筆收入是否足以支應日常生活開銷,而不是單純為了提早領錢,就急著辦理請領手續。張秘書也分析,若勞工提前請領勞保老年年金並辦理退保,即使繼續留在原公司工作,雇主仍應依法為其投保職業災害保險,但勞工將不再享有勞保提供的其他相關保障,包括傷病給付、失能給付及家屬死亡給付等。一旦發生相關事故或面臨突發狀況,便可能無法再依原有的勞保身分請領相關給付,因此,提前請領除了會影響年金金額,也可能使勞工失去部分保險保障,這是決定是否提前退休時不可忽略的風險。從雇主的角度來看,勞工提前請領老年年金並退出勞保後,雇主也能減少部分保險費負擔。張秘書指出,勞保保險費原本有相當大一部分由雇主負擔,若員工退保,雇主便能免除原先約70%的勞保保險費負擔,因此相較之下,這種安排對雇主可能更有利。不過,對勞工而言,是否值得為了提前領取年金而停止累積勞保年資,仍須考量長期的退休收入與保障。張秘書表示,如果自己仍在工作,薪資足以負擔日常生活,也沒有急迫的資金需求,就會傾向繼續累積勞保年資,而不是急著提前請領年金。原因在於,勞工自行負擔的勞保保險費僅占一部分,雇主才是主要負擔者之一,若能繼續累積年資,未來請領年金時便有機會獲得較高的給付。因此,他個人會考慮至少工作到63歲或64歲,再評估是否開始請領老年年金,讓退休後的每月收入更符合預期。不過,張秘書也強調,相關建議僅供參考,並非所有人都適用相同的請領策略。勞工應依照自身的健康狀況、經濟能力、工作穩定性及退休規劃,決定最適合自己的請領時間。如果身體狀況不佳、工作難以持續,或確實有迫切的資金需求,提早請領或許有其必要;反之,若仍有工作收入且生活開銷無虞,繼續累積年資,則可能更有利於長期退休規劃。至於退休後每個月需要多少錢,根據行政院主計總處公布的全國平均每人月消費支出基準,全台平均每人每月消費支出約為2萬8,513元。若勞保老年年金每月能領取2萬元,雖然已能負擔部分基本生活開銷,但與平均每月消費支出相比,仍存在約8,513元的差距,不能單憑勞保年金就認定退休生活一定無虞。實際所需金額也會因居住地區、住房成本、醫療支出及家庭負擔而有所不同。若能進一步搭配勞工退休金,也就是俗稱的勞退,以及投資理財所創造的現金流,就有機會提高退休後的所得替代率,減輕單一收入來源不足的壓力。透過多元收入來源,退休族不僅能增加日常生活的財務彈性,也能在面對通貨膨脹、市場波動或突發支出時,保有更充足的應變空間。
獨/前主播當營運長月領6萬被FIRE 怒告女星老闆卻慘敗
號稱28歲就年薪400萬的前主播黃惠蘭,2024年合作女星張鈺凰,掛名她公司「風霈國際傳媒」的營運長,每個月領6萬元,領了將近1年後,張鈺凰不再付錢,兩女為此撕破臉,黃惠蘭提告主張自己是風霈公司員工卻遭到無故解僱,請求確認僱傭關係存在以及按月給付6萬,不過台北地院查出,黃惠蘭所領的「薪水」都由另一名女子收受而且有註明顧問費,從張鈺凰與黃惠蘭的對話看不出雇主指揮監督勞工的互動方式,可認定雙方是委任關係並非僱傭關係,判決張鈺凰勝訴免賠。黃惠蘭曾在民視、鳳凰衛視等電視台播新聞,與富商男友交往不到半年就閃婚離開主播台,但丈夫因金融風暴事業重挫,她一度慘到只剩12元,後來又得知枕邊人外遇,豪門婚姻10年告吹,黃惠蘭走出婚變低潮,在大稻埕百年老屋開餐廳成為老闆娘。張鈺凰從模特兒轉型演員,演出《世間路》、《愛上千金美眉》等電視劇之前,已與歌手蘇見信未婚生女卻為男方星途隱瞞實情,曾引發軒然大波,2010年與籃球國手蕭偉傑結婚,並退居幕後轉為經紀人、製作人,2020年成立風霈文化有限公司,2025年變更為現有名稱。黃惠蘭自認2024年5月中開始跟張鈺凰共同經營風霈公司,以營運長的身分對外牽線廠商、進行商業合作,月薪是6萬元,但兩人對於公司發展方向意見不合,2025年6月她問張鈺凰為何上個月薪資還沒入帳?張鈺凰說已在4月底解聘她,讓她感到錯愕,即使表明沒收到正式通知、仍有意願提供勞務,張鈺凰仍不理她,無預警把她退出LINE工作群組,還發律師函終止合作關係,她申請勞資調解沒共識,逼不得已才提告。藝人張鈺凰(左)轉幕後開公司,找前主播當營運長卻引發勞資官司。(圖/翻攝Threads/yvonnechang5876)張鈺凰的說法卻是另一個版本,她借重黃惠蘭的媒體專業經驗,從2024年6月到2025年4月每個月付6萬元顧問費,並同意黃惠蘭使用風霈營運長的頭銜,實際上黃惠蘭自己有開公司,不會為風霈工作,也不受她指揮監督,只是會參考黃惠蘭從資深媒體人角度所提出的看法;兩人拆夥是因為黃惠蘭想進軍中國大陸的短影音直播帶貨市場,邀她加入但遭到拒絕後,黃惠蘭從此無心當顧問,她才終止合作關係。北院調查,風霈公司每個月匯6萬元都不是匯入黃惠蘭名下,而是她指定的郭姓女子帳戶,匯款資料都附注「顧問費」;黃惠蘭的名片雖寫營運長,但只看職稱無法佐證她是受僱員工,張鈺凰曾以通訊軟體對黃惠蘭表示「你不要分心其他」、對於黃惠蘭的提案回覆「先不要」,但一般委任合作關係中討論工作也會如此,這幾句話不代表張鈺凰以老闆身分發言、黃惠蘭以員工身分接受管理。對於黃惠蘭主張風霈公司為她投保勞健保,可證實她是受僱員工,法官指出,勞工保險條例和勞退條例的參加者都不限勞工,不能因為風霈公司為黃惠蘭投保,就認定雙方是僱傭關係。黃惠蘭追討欠薪27萬、確認自己是風霈公司員工,以及公司從2025年7月29日發律師函當天起算按月給付6萬,都被法院駁回。本案尚未確定,可上訴高院。
球場與職場跨界交鋒 永慶房屋將合作精神刻入團隊文化
房仲第一品牌「永慶房屋」長期支持大專院校體育發展,日前攜手世新大學女子排球隊舉辦「球場與職場的跨界運動會」,行排球、羽球、籃球與壘球的四場團隊競賽,必須發揮團隊合作、凝聚向心力才能通關,展現永慶房屋不同於傳統業務,鼓勵夥伴之間以團隊合作取代單打獨鬥的職場文化。這場「球場與職場的跨界運動會」顛覆傳統賽制,以創新規則翻轉傳統競技。除了採用超大排球考驗隊員的反應與團隊協作,在羽球賽中,參賽者必須隨機使用拖鞋、平底鍋等生活道具代替球拍上場。另外,籃球賽更將永慶房屋的9大招募福利融入規則,打造兼具趣味與企業精神的獨特挑戰。該運動會的受邀對手世新女排也將在今年迎來重要里程碑,為球隊首次晉級挑戰UVL大專排球聯賽公開女一級。為此,永慶客製化「專注下一球」應援毛巾,歡迎球隊迎來排球名將楊孟樺擔綱教練,以及多位即戰力新血加入,期許球員在場上能隨時調整好心態,迎接眼前挑戰。永慶房屋人資部協理塗振宏表示:「運動場上很重視經驗的傳承、新人的培養,這點與永慶的職場文化不謀而合。」永慶房屋不僅將傳承精神落實於「一對一師徒制」助新人成長,新人進來有人教、有人帶、更有學長姊提攜成長,同時推出業務新人「前12個月領每月6萬」收入保障方案,相當於保障首年收入72萬元,協助年輕人跨出職涯第一步。永慶房屋推出業務新人「前12個月領每月6萬」收入保障方案,協助年輕人跨出職涯第一步。(圖/永慶房屋提供)代表永慶房屋參賽的經紀人員劉芸榛,第一份工作就選擇跨領域進入永慶房屋,她認為,「大學畢業就像是人生進入下一個轉捩點,重新選擇下一個5年、10年要怎麼走。我很慶幸當時沒有走穩定的路,而是選擇一個可以持續成長的路,靠自己創造理想的未來。」且永慶房屋推動彈性工作8小時、每月排休最高10天等制度,因此劉芸榛每週都能安排5至6天重訓,即使畢業後投入職場,也能保持運動習慣,上班更有體力與動力。根據主計處公布國人所得數據,未滿30歲青年的平均年所得為58.7萬元。永慶房屋深知許多年輕人擔心步入社會後起薪低、看不見未來,因此將「球場上並肩作戰」的熱血精神延伸至職場,透過新人收入保障制度,提供高薪起步的機會,還有完整的專人培訓計劃,讓有能力、有夢想的年輕人,勇於打破傳統工作的薪水天花板,在永慶穩定成長、發光發熱。世新女排獲永慶房屋贊助,將挑戰2026年UVL大專排球聯賽公開女一級。(圖/永慶房屋提供)楊孟樺曾是中華女排的主力自由球員,助隊拿下世界女排大獎賽的台灣首勝。(圖/永慶房屋提供)
勞保年金何時領最有利?理財達人揭「60歲、65歲差距」:活到85歲才追平
今年起勞保老年年金正常請領年齡提高至65歲,不少準備退休的勞工也面臨要提前領取,還是等到正常請領年齡再領的選擇。理財達人《艾倫的理財研究室》以每月可領2萬元為基準試算,若從60歲提前請領,雖然每月金額減少4000元,卻能提早5年拿到年金;相較之下,65歲才開始領的人,要一路領到85歲,累計金額才會追上60歲開始領的人。《艾倫的理財研究室》近日在YouTube影片說明,勞保老年給付可分為按月請領及一次請領。月領部分,勞保投保年資合計滿15年,即可依規定按月請領老年年金;若是民國98年1月1日後首次參加勞保,到了65歲時投保年資仍未滿15年,則只能一次請領老年給付。至於老年年金,並非一定得等到65歲才能開始領取。艾倫指出,65歲可正常請領全額老年年金,如果有提早退休規畫,最早可從60歲開始領取,但請領金額會打8折,屬於「減額老年年金」。在不考慮通膨、投保年資維持不變的試算條件下,若65歲正常請領時每月可拿2萬元,60歲提前領取後,每月則降為1萬6000元;如果延後到70歲才開始領,每月金額則提高至2萬4000元。單看每月金額,60歲開始領比65歲正常請領少了4000元,不過提前請領者多了5年的領取時間。從60歲到65歲共60個月,以每月1萬6000元計算,期間已經可以先領到96萬元。若65歲才開始領取,每月雖比提前請領者多4000元,但要彌補先前累積的96萬元差距,需要經過240個月,也就是20年。換句話說,65歲正常請領者必須一路領到85歲左右,兩種方式的累計請領金額才會大致相當。依照這項試算,若壽命超過85歲,65歲正常請領後的累計金額可能逐漸高於60歲提前領取;若未達到這個時間點,提前5年開始領取者的累計金額則可能較高。因此,選擇何時開始領取,除了每月年金金額之外,預期壽命也成為試算時的重要因素。艾倫並引用內政部統計指出,各縣市平均壽命方面,男性以台北市81.1歲最高,其次為新竹市79.1歲及新北市78.28歲;女性同樣由台北市86.74歲居首,新竹市85.2歲次之,新北市則為84.84歲。另外,老年給付的一次請領制度也有不同適用條件。艾倫提醒,民國97年12月31日前已有勞保年資者,另有符合條件後可提前一次請領的選項,不一定需要等到65歲。常見條件包括勞保年資滿15年且年滿55歲,或投保年資滿25年且年滿50歲,符合相關資格即可提出申請。因此,勞工評估退休後的老年給付時,除了比較提前或正常請領年金的累計金額,也需依自己的投保年資及適用條件選擇請領方式。
民調落後又遇王惠美輔選不同調 魏平政不悲觀:11月超車陳素月
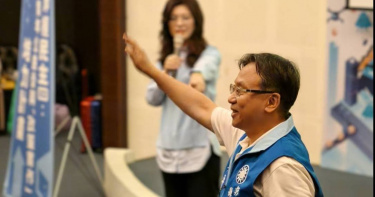
國民黨彰化縣長參選人魏平政近期民調仍落後民進黨陳素月,加上現任縣長王惠美與黨中央輔選不同調備受地方關注,讓藍營選情增添變數。對此,魏平政昨(2)日表示,自己的支持度已從2個月前的8%多攀升至接近20%,並認為國民黨只要團結就沒有輸的理由,更喊出目標要在11月民調超越陳素月。年底百里侯之戰進入倒數,撇除六都之外,彰化選情也成為外界關注焦點。藍綠陣營都面臨整合考驗,民進黨前彰化市長邱建富脫黨參選,讓陳素月面臨綠營票源分流壓力;藍營方面,魏平政除了知名度仍待提升,現任縣長王惠美疑似因人選徵召問題數度缺席黨中央地方輔選行程,雙方輔選步調似乎隔著一道牆,彼此默契也引發藍營基層議論。加上近期竹北藍白整合破局後,地方甚至一度傳出民眾黨可能投入彰化戰局,也讓原本就複雜的選情再添變數。面對近期民調仍由陳素月領先,魏平政表示,自己的支持度已從2個月前的8%多,一路攀升至接近20%,並超越邱建富。他指出,近期民調中的未表態選民減少約10%,其中不乏國民黨隱性支持者,包括前彰化縣長阮剛猛等地方政壇前輩也曾勉勵,只要勤快、有進取心,就會逐漸被選民認同。他近期也持續透過大型活動說明政見,強調「國民黨只要夠團結,沒有輸的理由」。魏平政進一步分析,陳素月目前雖然保持領先,但支持度並未顯著成長,始終未突破4成。他認為,民進黨高層同樣對彰化選情有所憂慮,「不然為什麼從總統、院長到各部會首長,都拚了命地來彰化?」隨著投票進入最後80多天,他研判選戰最終仍會回歸藍綠對決,也有信心持續拉抬支持度,目標在11月民調超越陳素月。
女公關打真軍月加薪40萬! 解密黑幫AI剝皮如何血洗2萬台男9億元
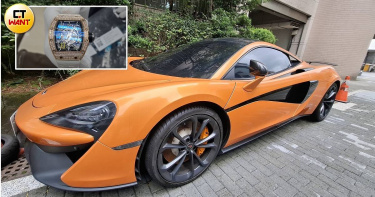
正妹主動投懷送抱,小心是用肉體包裝的陷阱!刑事警察局偵四大隊(第三隊)與台北市中山分局日前破獲一起「黑幫剝皮詐騙集團」。具有竹聯幫背景的黃姓主嫌,主導成立極為龐大的假交友詐騙機房,不僅用AI變聲軟體裝甜美妹子聲,更狠砸重金雇用超過70 名「第一線女公關」實體陪約會,甚至祭出「只要跟被害人發生性行為,單次加發至少1萬元績效獎金」的肉體誘餌!這套包含「名單、新客、培養、回客」的四階段冷血洗腦防線,從111年初一路橫行至今年5月,狂騙全台超過2萬名台男,不法所得竟突破9億元!檢警發動兩波大規模攻堅,逮捕黃姓主嫌並通知共57人,現場查扣法拉利、麥拉倫等3億元豪車名錶與鉅款,場面相當驚人!警方破門攻堅剝皮詐團據點。(圖/刑事局提供)刑事局與台北地檢署組成的專案小組調查發現,黃姓主嫌心思極為狡猾,將詐騙機房進行了宛如跨國企業般的精密分工,成立「名單組、新客組、培養組、回客組」四層防線層層誘宰;首先是名單組會在各大交友軟體與FB、IG投放網美照片攬客。再來由新客組,因剛認識先透過溫情關懷,再以「牛樟芝、魚油」等保健食品誘騙被害人消費買單,接著由培養組登場,因雙方進入「熱戀期」後,開始嗲聲要禮物,誘騙被害人購買「高價手機、高階吹風機、空氣清淨機」等3C家電贈送。最終由資深機房老手的回客組,以「媽媽要開刀、子宮頸疫苗、紋繡/新娘秘書課程、雷射除疤、償還巨額債務、討生活費」等高額名目,一次開口就是幾十萬、上百萬猛榨!令人不寒而慄的是,為了徹底取信被害人,詐團除了在電腦內安裝「AI深偽變聲軟體」讓機房男幹部秒變「甜心聲線」之外,黃姓主嫌更在大台北地區暗中招募了超過70名年輕貌美的「第一線女公關」。剝皮詐團購入要價數十萬元的愛馬仕包包。(圖/李俊賢攝)當被害人產生懷疑時,集團便指派這些女公關親自出面與被害人吃飯、看電影、談戀愛。為了讓女公關全力配合施詐,集團更訂出驚人的績效獎金,只要女公關配合與被害人發生親密行為,單次就能直接領取「至少1萬元」的額外獎金! 在高額獎金誘惑下,這群第一線女公關平均月收入輕鬆突破10萬元,更有頂級女公關月領高達40萬元之譜,淪為黑幫吸金的罪惡共犯。檢警清查,全台高達2萬多名男姓慘落入這場「網美溫柔鄉」的毒手。其中一名中年男子直到警方登門通知做筆錄時,都還以為自己在跟網美談一場轟轟烈烈的美好戀愛,直到得知「手機裡的甜妹聲是AI變聲、出來睡覺的女友只是拿錢辦事的公關」時,才震撼驚覺自己已經陸陸續續被騙走了500多萬元,當場心碎崩潰!專案小組歷經數月暗中跟監蒐證,見時機成熟,於今年5月及7月發動兩波雷霆大攻堅,兵分多路將黃姓主嫌及成員共45人拘捕到案(黃姓主嫌等7名要角向法院聲押獲准),陸續也通知12名犯嫌到案說明。本次查扣現金新臺幣一千萬餘元、美金、韓幣元外,更查扣名貴奢侈品,理查米勒、勞力士等各式名錶47支、名牌精品,還查扣頂級超跑法拉利1輛、麥拉倫超跑2輛,及犯罪工具等。全案經專案小組向台灣台北地方法院聲請扣押裁定,成功扣押黃姓主嫌等人名下房屋、土地不動產及銀行帳戶,扣押總價值高達新臺幣3億元。全案訊後依違反《刑法》詐欺罪、《組織犯罪防制條例》、《洗錢防制法》等重罪,移送臺北地檢署偵辦,宣示警方絕不容許黑幫以假交友危害國人財產安全的決心!警方整理出剝皮詐團手法。(圖/刑事局提供)
市值型ETF八月大洗牌!傳統旗艦0050、006208墊底 阮慕驊:009803分散權重展現抗震力
2026年8月以來(7/31至8/21共15個交易日),台股加權指數上漲4.88%、含息報酬達5.01%,然而市場上20檔市值型ETF中,竟僅有4檔跑贏大盤,平均報酬僅3.24%,落後大盤近1.8個百分點。知名財經專家阮慕驊發文解析,他指出此一現象主因在於台積電8月熄火下跌0.62%,使高度集中於單一權值股的傳統市值型ETF表現受限,反而凸顯出具備「動能選股與風險分散」機制的產品優勢。阮慕驊認為,8月撐起台股大盤的是中型與非科技族群,臺灣中型100指數大漲9.32%,遠優於臺灣50指數的2.96%。在指數結構分歧下,偏離純市值加權的產品如元大中型100(0051,6.01%)、兆豐龍頭等權重(00921,5.99%)名列前茅;反觀最貼近臺灣50指數的兩大旗艦——0050(1.75%)與006208(1.68%)則雙雙在同類型中墊底。針對近期受到關注的玉山市值動能50(009803),阮慕驊分析,009803在8月含息報酬為2.64%,雖然同樣落後大盤,但若以「傳統市值旗艦」為基準,009803展現出明顯的超額表現:8月領先0050達0.89個百分點、領先006208達0.96個百分點,且在8月的15個交易日中「一天都沒有落後過」,呈現逐日累積的穩定領先。拆解持股結構可見,截至8月21日,009803配置台積電權重約43.0%,相較0050高達58.47%的權重,整整低配15.5個百分點。這些權重被有效分散至8月具強勁動能的成分股中,包括大立光(權重2.95%,8月上漲40.06%)、緯穎(1.73%,+16.05%)、華碩(2.56%,+13.70%)及廣達(2.02%,+10.29%)。在成分股帶動下,009803前15大持股加權平均報酬達3.15%,顯著優於0050的1.89%;其年化波動度17.76%亦為核心大盤組最低,報酬波動比達0.148,接近0050(0.086)的兩倍。此外,阮慕驊也提及折溢價的關鍵細節。8月下旬0050、006208與009803皆出現折價收斂現象(0050折價0.15%、006208折價0.35%,009803折價0.47%),顯示市價報酬普遍低估了ETF的實際淨值表現,對折價較深的009803低估幅度更甚。阮慕驊總結,009803追蹤「特選FactSet臺灣市值動能50指數」,8月的超額報酬源於動能因子生效與權重分散帶來的防禦效果。與其將其視為「單純的0050替代品」,更應理解為「兼顧市值與動能輪動的資產配置工具」,在權值龍頭休息、中大型題材股輪動的盤勢中,具備分散單一持股風險的配置價值。※免責聲明:文中所提之個股、基金內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險,自負盈虧。◎本文內容已獲 阮慕驊 授權。

大學生月領1萬生活費喊窮!同學都拿1.8萬起 網戰翻:多少才夠
物價持續上漲,大學生每個月拿1萬元生活費,到底算多還是少?一名大學生表示,自己每月可支配約1萬元,住宿與學費另外計算,但光是三餐、生活用品、機車油錢、電信及網路等基本開銷,到了月底就經常所剩無幾,甚至可能不敷使用,更不用說添購衣服、化妝品或保養品。反觀身邊不少同學每月都有1萬8000元至2萬5000元以上生活費,讓他感嘆相比之下自己真的很窮。話題曝光後引發兩派討論,有人認為1萬元已足以維持基本生活,也有不少人直言,以現在物價計算至少需要1萬5000元才比較夠用。這名網友在Dcard以「大學生10000元的生活費很多嗎?」為題發文,透露日前在Threads看到另一名網友分享,母親每個月提供1萬元生活費,卻因此認為孩子在家中大小事情上都應該聽從她的安排。讓原PO感到意外的是,相關貼文留言區有不少人認為,大學生每月能從父母手中拿到1萬元已經不少,如果覺得不夠就應該自己打工賺錢,甚至有人主張父母扶養孩子的義務只到18歲。這些說法讓他開始思考,對現在的大學生而言,每個月1萬元究竟是不是一筆足夠的生活費。原PO認為,大學生雖然已經成年,但身分終究仍是學生,現階段最重要的事情應該是完成學業。如果家庭連負擔孩子每月1萬元基本生活費都已經非常吃力,他也因此對「既然經濟負擔這麼重,當初為何選擇生小孩」產生疑問。他以自己的情況為例,表示家庭經濟條件普通,目前每月同樣拿到約1萬元生活費,學費及住宿費不計入其中。看似有一筆可以自由運用的金額,但實際花費後卻發現並不寬裕。除了每天三餐之外,還得支付日用品、機車加油、手機電信及網路等固定或必要支出,累積下來到了月底往往已經接近見底,有時甚至不夠使用。至於衣服、化妝品、保養品等非每日必要支出,更難從這1萬元中額外負擔。至於「不夠就打工」的建議,原PO坦言並非沒有想過,但由於就讀科系課業負擔相當重,如果另外安排打工,很可能難以同時兼顧學業,因此增加收入在現實上並沒有想像中容易。更讓他感受到差距的是,自己在學校認識的同學,每個月拿到的生活費大多落在1萬8000元至2萬5000元以上,而且這些金額同樣不包括住宿及學費。比較之下,他忍不住感嘆自己的經濟狀況顯得相當拮据,也坦言十分羨慕其他同學。貼文曝光後,有網友認為,對普通家庭而言,每月提供1萬元生活費其實已經算合理,雖然稱不上寬裕,但只要控制支出,仍足以維持基本生活。如果希望增加娛樂、購物或其他非必要消費,可以利用暑假或課餘時間打工自行負擔。也有人分享自身經驗,表示家境雖然不差,但在北部念大學時,每月生活費一開始只有7000元,之後才增加至8000元,雖然生活確實偏緊,但仍能維持;若想增加吃喝玩樂或購買其他物品的預算,就會另外打工賺取。不過另一派網友則認為,以目前物價水準來看,1萬元已經明顯偏少。有網友回憶,自己約10年前念大學時,每月生活費只有6000元尚能應付,但若換成現在的消費環境,即使增加到1萬元也未必足夠,因此認為至少1萬5000元較符合現實需求。還有人直接以每日預算計算,如果每月只有1萬元,平均一天僅約333元,即使完全不計房租,單是三餐就可能吃掉大部分額度,其他交通、生活用品及學習支出只能從剩餘金額中設法挪用。生活地區也被認為是影響生活費高低的重要因素。有網友指出,如果是在台北念書,每月1萬元可能相當吃緊,但在其他物價相對較低的縣市,則可能較容易應付,因此不能單靠一個數字判斷生活費究竟夠不夠。另有網友以成功大學周邊物價為例分析,即使只是一般便當,目前一餐也可能需要100元以上。如果一天三餐抓350元,一個月光吃飯就可能接近9800元,幾乎直接耗盡1萬元預算,而學生實際生活不可能只有吃飯,還可能需要負擔水電、機車保養、課堂相關支出及日常消耗品等費用。因此有人認為,若不包含學費與房租,每月1萬5000元可能也只能算是勉強足夠,而非生活十分寬裕。一萬元究竟夠不夠大學生生活,也因此沒有一致答案。除了家庭經濟能力,每個人的就學地區、飲食方式、交通需求、科系課業量以及是否能安排打工,都可能讓實際支出出現明顯差異,也讓這場「大學生每月該有多少生活費」的討論持續引發不同世代與學生族群共鳴。
公司債出包2/李建成辯未參與財務 自救會轟「又再騙」擬團體訴訟
根據CTWANT調查,發行公司債的趙姬投資負責人李建成,提出以兆基屋管的股份償還債券違約債務,已有受害人陸續與他協商,簽下和解書;其他受害人則是準備聘請律師個人提起訴訟並假扣押李建成、林佑任的公司、名下財產,或者準備打團體訴訟,全台受害民眾多達400人已成立自救會,根據其初步了解估算,受害總金額約估高達14億元,平均每人債權金額約350 萬元,投入資金達數百萬甚至上千萬元。國內包租代管龍頭「兆基屋管」相關企業爆發18億公司債兌付風暴,涉嫌挪用投資款高達7億元,台北地檢署已於今(2026)年8月7日發動兵分六路搜索,檢方認定兆基共同創辦人李建成涉犯《刑法》侵占、背信等罪嫌重大,且有逃亡與脫產之虞,當庭逮捕並向法院聲押獲准;對兆基共同創辦人、寄居蟹管顧負責人林佑任裁定200萬元交保,並限制出境、出海。 兆基創辦人暨前董座、趙姬投資負責人李建成接受CTWANT獨家採訪時說,事情未曝光前的這幾個月期間,他努力找錢找出路,也真的想落跑,「市況不如想像的好,再怎麼想賣位於柬埔寨的房屋,一時也找不到人接手,壓力非常大,才決定回國之後,用兆基的股份來償還債務。」寄居蟹管顧發行的公司債,票面固定年利率高達12%。(圖/讀者提供) 記者採訪到購買「趙姬投資、寄居蟹管理顧問」私募無擔保普通公司債的受害人,他們說自己是今年3月在二家公司各投入100萬元,然後月領6千多元的利息;還有一家三人在六年前陸續共投入1500多萬元,曾領回過本金,因此才會繼續買債券,收到的利息,估算出年利率約8%到12%,相當優渥吸引人。 對於李建成出面提出「以股換債」的條件,有人覺得等待司法訴訟冗長,可能也等不到拿還本金,乾脆換為兆基屋管的股份,未來還有可能上市持有公司股票;但也人說問了AI,覺得現在以每股70元計算金額過高,想要先透過司法刑事民事來處理,而且若換為了股份,可能最後也會被稀釋到成為一張壁紙,因此暫時還未考慮與李建成和解。 至於李建成提到自己未參與財務,「我們不相信他說的話,又再騙人,看到他現在把兆基、趙姬、寄居蟹切割得那麼清楚,覺得有可能是預謀的,他和林佑任一樣都是要負責的,希望他們有良心,趕緊把我們的錢去向說個清楚,別在兜圈子唬弄我們了。」記者採訪到二家公司債受害人自救會成員說。自救會則表示,當初因信賴政府推廣社宅政策,對「兆基」承攬政府住都局主要社宅標案連結的企業品牌的肯定,才選擇投入資金;還有人甚至透過信貸、保險借款或房產抵押籌措資金。如今發債的趙姬、寄居蟹突爆違約,致使許多退休或面臨裁員者求償無門,生活頓失依怙,提出二大訴求,一是「懇請主管機關與政府協助」,協助這群支持政府社宅政策的民眾渡過難關,維持社會安定,並徹查相關違約真相。自救會並呼籲發債公司與相關單位給予正面回應,請相關負責單位切勿避不出面,應儘速提出具體清償與善後方案,給受害民眾交代。根據檢警調查,李建成、林佑任自2020年起,以投資「兆基屋管」為名義,透過關係企業趙姬投資、寄居蟹管理顧問公司發行公司債,向超過數百名投資人募集高達18億元的資金;李建成涉未將資金全數投入公司營運,而涉侵占其中近7億元,被用來購買賓利豪車、香奈兒與 Fendi等名牌精品、清償私人債務及信用卡,甚至提供巨額資金給已出境的何姓前妻在海外揮霍。 檢警發現李建成在8月6日企圖將大批精品包寄賣變現,為防脫產,台北地檢署於7日發動搜索,當場扣得數十個愛馬仕精品包及價值40萬元的愛馬仕麻將組。

妻子騙了40年!人夫月領4000元零用錢 退休才知「驚人真相」
日本一名65歲男子工作超過40年,每月零用錢卻始終只有2萬日圓(約新台幣4000元),即使他年薪最高曾達900萬日圓(約新台幣180萬元),妻子仍一直告訴他「家裡沒什麼錢」。直到退休後,才得知妻子隱瞞多年的「善意謊言」,讓他相當感動。根據日媒《THE GOLD ONLINE》報導,日本一名65歲男子石川(化名)在製造業工作超過40年,妻子直子則擔任兼職行政人員,兩人婚後育有2名孩子,而多年來家裡的收入、房貸、生活開銷和存款,都由妻子負責管理。石川表示,為了節省開支,自己每個月零用錢固定只有2萬日圓,每天帶便當上班,和同事聚餐也盡量控制在一個月一次。隨著收入增加,石川曾多次向妻子要求多給一些零用錢,但妻子總是以「還要繳房貸」、「孩子教育費很花錢」、「退休後需要錢」等理由拒絕,說家裡沒有多餘的閒錢。後來,即使2個孩子都長大獨立了,石川的零用錢依舊沒有增加,實在不夠用時他才會向妻子開口拿錢,因此他一直以為家裡經濟並不寬裕,擔心自己退休後2人該如何生活、繳房貸。直到退休當天,妻子特地準備石川最愛吃的料理和蛋糕慶祝,還提議兩人可以一起去歐洲玩2個星期,石川聽了相當疑惑,詢問「家裡不是一直很節省嗎?哪裡來的旅費?」沒想到,妻子隨後拿出好幾本存摺,並打開投資帳戶給石川看,他才發現家裡的存款加上投資信託竟總共有約4200萬日圓(約新台幣840萬元)。妻子還表示,就算把房貸全部還清,還剩下超過3500萬日圓(約新台幣700萬元)可以當退休金。石川得知後相當震驚,妻子才坦承,其實孩子的教育費用付清後,她就開始努力存錢、開始定期投資共同基金,加上市場表現不錯,所以才存下大筆資產,至於多年來一直告訴石川「沒錢」,是因為知道丈夫只要手上有錢就容易花掉,所以才一直沒有告訴他實際情況。妻子也感謝石川多年來一直配合她,「感謝你如此努力的工作,也非常感謝你為我們家省錢」。得知真相後,石川沒有生氣,反而非常感謝妻子的用心,也終於放下對退休生活的擔憂。不過,報導也提醒,若家中財務長期只由一人管理,一旦管理者因疾病或失智無法處理財務,另一半可能因不了解家中資產狀況,無法立即接手處理,因此專家建議,夫妻平時應共同處理存款、投資、房貸及退休規劃,定期確認家庭財務狀況,才能降低未來可能面臨的風險。
月領24萬「每天看雲」包吃住!零粉絲男大生奪冠 神仙工作爆內定疑雲
中國大陸河南省老君山景區日前推出月薪人民幣6萬元(約新台幣24萬元)、包吃包住的「雲海觀察員」短期職缺,只需每天拍攝1支雲海短片分享,吸引超過3500人報名。沒想到,最終獲選的是1名幾乎沒有粉絲、首次發布影片的00後大學生,引發外界質疑是否為「內定」。對此,景區高層出面澄清,強調全程依照公開規則評選,沒有任何人為介入。綜合陸媒報導,根據景區公布的結果,抖音帳號「小灶」以8.6萬個按讚數奪冠,遠遠超越第2名約9000個按讚數。由於該帳號參賽影片竟是第1支作品,加上幾乎沒有粉絲基礎,讓不少網友質疑結果不單純,甚至在新任觀察員發布第1支工作影片後,仍有人留言認為「更像是內定」。面對質疑,老君山文旅集團副總經理張鵬遠接受媒體訪問表示,活動從一開始就訂定以影片按讚數作為主要評選依據,景區完全依照規則辦理,也尊重平台演算法。他坦言,其實最擔心的是由景區所在地洛陽或欒川的創作者獲勝,反而更容易遭外界質疑有「自己人」或「關係戶」。張鵬遠透露,直到確定得主後才得知,「小灶」是1名剛畢業的大學生,甚至沒有自己的剪輯筆電,運動相機也是臨時借來,景區還特地協助準備電腦與工作設備,讓他能順利開始拍攝。至於外界擔心由素人擔任觀察員,影片品質恐怕不穩定,張鵬遠則認為,景區最重視的是宣傳效果,而宣傳的本質就是流量,「只要影片能吸引大家觀看,就代表符合市場需求。」他表示,不會替觀察員設定KPI,希望對方以最真實的方式記錄老君山,也相信作品會是最好的回應。談到爆紅企劃的誕生,張鵬遠笑說,其實只是同事聚餐時臨時想到的點子,隔天便完成企畫並對外公布。至於月薪6萬元的設定,他指出,以目前專業攝影師市場行情估算,1個月拍攝工作約落在這個價位,並非刻意炒作。相比其他景區動輒祭出數十萬甚至百萬元獎金,老君山希望用合理預算創造更大的宣傳效益。張鵬遠也強調,目前老君山每年接待旅客已達5、600萬人,幾乎來到景區運量上限,未來持續行銷並非單純為了吸引更多遊客,而是希望將老君山從「網紅景點」打造為具有長期影響力的品牌景區,延續旅遊熱度與提升整體觀光形象。

聯光通砸逾6千萬收購台鋼能源100%股權 董座:深化布局智慧電網
聯光通(4903)今(6日)召開董事會,決議斥資6,250萬元,以每股27.17元收購台鋼能源100%股權。聯光通董事長林郁昌表示,整體程序待主管機關核准後,台鋼能源將成為聯光通布局智慧電網的重要子公司。聯光通近年深耕智慧電網,握有完整智慧能源解決方案,涵蓋工商業儲能系統、EPC統包工程、EMS能源管理、用電智慧監控、維運管理,林郁昌表示,隨著台鋼能源成為聯光通子公司,有助拓展潔淨能源布局,完善能源服務生態系。台鋼集團支持政府推動綠色能源轉型政策,2020年成立台鋼能源,為螺絲螺帽廠久陽(5011)旗下孫公司,初期瞄準太陽能發電市場,投入系統建置、發電到售電一條龍,截至今年第一季獲利3,300萬元。2025年,聯光通投入智慧能源,與光通訊、基礎建設並列3大事業。目前已完工台電澎湖尖山儲能的表前儲能,及彰化慶欣欣鋼鐵一期為首的表後儲能,同年底配合經濟部能源署推動產業儲能補助政策,攜手長庚國際能源旗下「國產電芯」,擴大投入表後儲能。聯光通扮演從申請補助到儲能建置一站式的智慧電網供應商,2026年協助欣欣鋼鐵二期、台南易昇鋼鐵、高雄春雨工廠建置儲能,合計儲電量30MWh,6月領先業界率先獲「國產電芯」第一批補助,補助總額達2億元。此刻也正協助榮剛投入儲能建置規劃中。林郁昌指出,鋼鐵業為用電大戶,因用電量大,困難度高於一般工業,升電壓需求也比半導體廠更具規模,先以台鋼集團旗下鋼鐵廠為示範場域,現已吸引外部鋼鐵廠前來洽談合作,短期以每年40 MWh至50 MWh速度,加速在國內建置表後儲能,長期目標出海國際。
父猝逝留4200萬遺產全給兒!遺囑曝光揭妻30年秘密 復仇布局震撼全家
月領約新台幣4萬元年金、留下約4200萬元台幣(約2億日圓)資產的父親突然病逝,原本以為只是一般遺產分配,沒想到一份遺囑卻讓兒子當場看傻眼。父親不僅將全部財產留給獨子,甚至連結縭數十年的妻子都被排除在繼承名單之外。隨著遺囑附言內容曝光,一段橫跨30年的婚姻恩怨與精心布局的復仇計畫也隨之浮上檯面。根據日本財經媒體報導,51歲的正臣(化名)日前送別因心臟衰竭猝逝、享壽75歲的父親正光(化名)。正光生前曾是地方知名房地產公司社長,名下擁有公司股份、不動產及現金存款等資產,總值約2億日圓,另有每月20萬日圓年金收入。由於母親林子(化名)本身也是地主家族千金,繼承大量土地與公司股份,因此正臣一直認為父母婚姻穩定、家庭富裕,從未察覺任何異狀。直到父親過世後四十九日法事結束,一家人在律師事務所公開父親生前立下的公證遺囑,才讓情況急轉直下。遺囑內容明確寫道,名下所有公司股份、不動產與存款等約2億日圓資產,全部由長子正臣繼承,妻子林子不得繼承任何財產,甚至連目前居住的房屋權利也不在繼承範圍內。這項安排讓母子倆當場震驚,完全無法理解父親為何做出如此決定。然而更令人錯愕的,是遺囑後方附帶的一段親筆說明。正光指出,妻子早在30年前就與其他男子發生婚外情,甚至涉嫌挪用公司資金供私人使用,而相關收據、照片及資金往來紀錄等證據,他多年來始終妥善保存。正光表示,當年沒有選擇立刻離婚,並非原諒對方,而是因為當時自己身為入贅女婿,若貿然翻臉,不但可能失去事業基礎,也難以與擁有龐大勢力的岳家抗衡。因此,他選擇隱忍不發,繼續扮演外界眼中的模範丈夫。遺囑指出,過去30年間,他利用公司經營、節稅規劃及資產配置等方式,逐步將妻子名下及岳家傳承而來的部分土地與資產,轉移整合至自己掌控的企業體系內。待岳家長輩相繼過世後,相關資產實際上已落入其管理範圍。正光坦言,自己留下這份遺囑的最大目的,就是避免財產在死後重新回到妻子手中,而是全數交由兒子繼承。面對這份遺囑,林子起初難以接受,但也明白一旦提起法律訴訟,過往外遇及資金流向等爭議恐全面曝光,連帶影響自己的社會地位與名聲。經過權衡後,她最終放棄進一步爭產,僅主張法律保障的最低應繼分權利,作為事件的最終落幕。隨著父親的年金停止發放、公司經營權與主要資產轉移至兒子手中,這場持續30年的婚姻角力也畫下句點。事後回想整件事,正臣仍感到不寒而慄。他表示,最讓自己震撼的不是遺產數字,而是父親在得知背叛後,竟能隱忍30年不動聲色,持續扮演順從丈夫的角色,直到生命最後一刻才透過遺囑完成布局。「想到父親這30年來究竟懷著什麼樣的心情生活,我至今仍覺得背脊發涼。」而這起案例,也再度引發外界對遺囑、繼承與家庭關係複雜糾葛的討論。
想靠ETF每月領高息?作家提醒:非投資等級債配息迷人,也要看這件事
對於偏好每月領息的投資人來說,非投資等級債ETF近來吸引不少目光。財經作家辣媽Shania近日發文指出,這類產品配息率亮眼,可作為多元化配息來源,但投資前必須先搞清楚「配息從哪裡來」以及「價格波動幅度」兩大核心問題。以00988B為例,該ETF投資標的鎖定票面利率7.5%以上的債券,且持債範圍100%集中於成熟國家企業債。辣媽Shania指出,00988B在5月份的年化配息率約達9.2%,而6月預期配息金額為0.153元,以6月1日收盤價19.72元計算,預估年化配息率進一步升至約9.31%,較5月略高。她表示,對於有固定月領需求的投資人而言,非投資等級債ETF確實能讓整體配息來源更為多元,不再完全依賴股票型高股息ETF或投資等級公司債ETF。然而,辣媽Shania也提醒,非投資等級債之所以能提供相對較高的收益來源,主要是因為其信用條件與市場評價不同於投資等級債。當市場景氣穩定時,高票息特性往往較具吸引力;但在景氣循環或市場情緒轉變時,債券價格波動也可能相對提高。此外,由於持債以美元計價,新台幣匯率的變動也是不可忽視的額外風險。Shania建議將非投資等級債ETF定位為「加分用」,而非投資組合的核心主力。她強調,利息雖高但相對不穩,對剛入門的債券投資人而言,若配置比例過重,在市場波動時恐難以承受。「投資不是只看配息多少,而是要問自己:這個高配息背後,我承擔了什麼風險?我可以接受嗎?」她提醒,唯有釐清風險本質,才能在市場震盪時做出正確判斷,避免因一時追求高息而做決策。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。◎本文內容已獲 辣媽Shania 授權。
家庭主婦月領5千遭誤解新政 行政院:是國民年金修法
總統賴清德今(24)日談及政府照顧各族群政策時,提到未來家庭主婦也可每月領取5000元,部分民眾誤以為政府將另外推出「家庭主婦津貼」新政策。對此,行政院解釋,賴清德所指並非新政,而是行政院已提出的《國民年金法》修法版本,規劃將國民年金保底基本數額調高至5000元,目前仍待立法院審議通過。賴清德今日赴嘉義王靈宮參香祈福時表示,台灣經濟好、股市好,紅利應由全民共享,因此政府除將老農津貼提高至1萬元外,未來也會規劃讓家庭主婦每月可領5000元。他指出,有些人沒有公保,因為不是公教人員;也沒有勞保,因為不是勞工;也不是農民,所以沒有農保,而是參加國民年金,「沒關係,家庭主婦同樣一個月至少5000」。官員說明,賴清德是以家庭主婦為例,說明部分民眾沒有公保、勞保或農保,而是適用國民年金制度,並非要另行推動新的家庭主婦津貼。據悉,行政院版《國民年金法》修正草案,規劃將國保給付的保底基本數額調高至5000元,目前正在立法院審議;待修法通過後,未來家庭主婦國民年金被保險人,年滿65歲後將可領到每月至少5000元的老年年金保障

繼成長津貼後再拋福利新政 賴清德:規劃家庭主婦月領5千
總統賴清德今(24)日表示,台灣近年經濟表現穩健、股市也有亮眼成績,政府拚經濟所創造的紅利,應該由全民共享。繼520就職兩週年談話拋出「0歲到18歲成長津貼」後,他進一步提到,未來也將規劃讓家庭主婦每月可領5000元,希望擴大照顧不同族群。賴清德在520上任雙週年談話中指出,少子化已是台灣迫切課題,政府將規劃推出「0歲到18歲成長津貼」,未來每名孩童每月可獲5000元補助,其中6歲以前由家長自由運用,6歲至18歲則規劃採取部分現金、部分儲蓄方式,作為孩子未來就學、創業或人生規劃的支持。賴清德今日前往嘉義王靈宮參香時表示,台灣經濟好、股市好,紅利應該由全民共享,因此政府已將老農津貼提高至1萬元,就是要照顧農民;未來也會規劃讓家庭主婦每月可領5000元。賴清德指出,有些人沒有公保,因為不是公教人員;也沒有勞保,因為不是勞工;也不是農民,所以沒有農保,只能參加國民年金,這群人多半就是家庭主婦。他表示,「沒關係,以後家庭主婦一樣,一個月5000元給家庭主婦」。政府還會提高孩子的教育補助、弱勢者與身心障礙者補助,以及老人補助,六大弱勢照顧津貼都會持續推動。他強調,政府拚經濟、讓經濟變好、稅收增加,目的就是要拿來照顧人民。賴清德強調,他與前總統蔡英文執政10年來,已替軍公教加薪共14%,幅度遠超過前總統馬英九執政時期。他強調,經濟紅利要讓大家分享,過去外界常說「中華民國萬萬稅」,那是國民黨時代,但蔡英文與他執政期間則是不斷推動減稅。