


稅後純益
」 台股 金控 AI 獲利 股利
台達電股價爆跌停 外資調降目標價長線仍看好
電源龍頭台達電(2308)第三季受供應鏈缺料、庫存跌價損失影響,財報低於法人預期。台達電30日股價受多重利空影響,慘收跌停1335元,自今年高點2585元,已回檔48.35%。台達電第三季營收1970.59億元,年增31%,稅後純益234.95億元,為單季歷史次高,年增26.28%、季減6.53%,每股稅後純益(EPS)9.04元,季減約7%,毛利率降至34.1%。台達電第三季營收主要受到PMIC、MOSFET缺料限制PSU出貨,以及提列39億元庫存跌價損失影響。18KW PSU因日系電容供應問題,驗證及交貨進度也不如預期,影響AI伺服器電源出貨。外資指出,AI相關業務占台達電營收約五成,長線方面,隨GPU及ASIC機櫃功率密度提高,電源轉換、配電與散熱方案更為複雜,有望推升單櫃產品價值。隨第四季漲價效益發酵,新一代GPU平台電源及HVDC產品出貨加速,花旗、大和兩家外資雖下修獲利預估及目標價,但仍然看好AI電源升級趨勢不變,均維持台達電的「買進」評等。
台達電股價5個月跌逾4成!毛利率失守35% 阮慕驊點出獲利隱憂
電源供應器大廠台達電(2308)股價持續承壓,今(29)日開盤後一度重挫,盤中下探1430元,跌幅超過7%,再度改寫近期波段低點。相較5月底2585元的高點,短短5個月股價已回落超過4成。隨著公司第三季財報出爐,毛利率跌破35%、泰國子公司存貨跌價損失等問題浮上檯面,市場將焦點轉向今日下午登場的法人說明會,關注管理階層如何解釋獲利變化及後續AI業務展望。台達電第三季合併營收達1970.59億元,創下單季歷史新高,年增約31%,但歸屬母公司淨利234.95億元,較上一季減少6.5%,每股稅後純益9.04元,雖仍為歷史次高,獲利表現卻未能與營收同步成長。其中,合併毛利率降至34.08%,較上一季減少約1.5個百分點,較去年同期下降0.79個百分點,成為市場關注的主要問題。財經專家阮慕驊28日在臉書發文分析,台達電第三季毛利率、營業利益率及淨利率均較前一季下滑,加上旗下泰國上市子公司泰達電(Delta Electronics Thailand)的庫存問題,可能是近期股價承受賣壓的重要因素。他認為,台達電此次財報真正需要觀察的,不只是獲利數字下滑,而是背後的客戶拉貨節奏與產品需求變化。泰達電第三季營收達744億泰銖,季增16%、年增42%,創下歷史新高,但同期提列約18億泰銖淨存貨跌價損失,造成毛利率降至27.5%。儘管營收持續成長,庫存相關費用仍對獲利形成壓力,也使市場重新評估泰達電短期營運表現。阮慕驊指出,泰達電的問題並非客戶直接取消訂單,而是第三季部分客戶放緩拉貨速度,導致原先準備的物料存放時間拉長。按照公司政策,存放超過90天的貨品需要提列跌價準備,因此即使訂單仍在,也可能先對財報造成影響。若未來客戶恢復拉貨並完成出貨,部分跌價準備仍有回沖機會。摩根大通(JPMorgan)報告則指出,由於存貨跌價損失提列時間較預期延長,加上明年初重新議價前的供應商成本仍處於較高水準,已調降泰達電2026年至2028年的毛利率與獲利預估,並將全年毛利率展望由原先30%下修至約29%。該行也將目標價從360泰銖降至320泰銖,但維持「優於大盤」評等。至於中長期成長動能,阮慕驊提到,泰達電仍是AI伺服器電源及液冷散熱需求的重要受惠廠商。由於電動車相關業務表現未達預期,集團已調整部分泰國廠區規劃,將原先用於電動車的產線與空間轉向電源及AI相關產品,以因應後續市場需求。摩根大通預期,隨著新一代AI平台逐步推出,泰達電未來仍有機會透過新產品放量與價格調整改善營運。其中,2027年VR200及Trainium 3相關需求,被視為後續觀察重點。
費半大漲3.6%激勵台股開高近800點!台積電站上2430元
美股周二(27日)在科技類股強勢帶動下全面收高,費城半導體指數更大漲3.6%,激勵台股今(28日)開盤強勢反彈,一度上漲近800點,指數來到46876.45點附近。台積電上漲30元,來到2430元,台達電、聯發科同步強彈3%,聯電漲幅也超過3%,記憶體及被動元件族群同步走揚,市場多方氣勢明顯回溫。記憶體族群方面,旺宏昨日公布第3季財報,單季稅後純益首度突破100億元,每股純益達5.52元,雙雙寫下歷史新高紀錄。旺宏董事長吳敏求更表示,第3季是公司成立以來表現最好的一季,亮眼的財報表現激勵市場買盤進駐,帶動旺宏今日股價大漲近3%,成為盤面記憶體族群的關注焦點之一。據《中時新聞網》報導,摩爾投顧分析師林漢偉指出,受到美股科技股連續2個交易日走強帶動,尤其費城半導體指數單日大漲3.6%,加上台指期夜盤強彈774點,預期台股電子權值股有望延續回穩走勢。不過,目前外資在台股現貨市場仍維持賣超,市場反彈能否進一步延續,仍有待觀察外資籌碼動向與主要權值股的表現。林漢偉表示,今日盤面應特別留意台積電能否帶領加權指數突破上周四的高點,以及記憶體、矽光子與AI伺服器等熱門族群能否延續買盤動能,進一步觀察投資人追價意願。他建議,投資人操作策略仍應維持「不追急漲、汰弱留強、突破再加碼」,避免在股價短線快速上漲後貿然追高,並優先關注具備相對強勢表現的個股。至於後續行情,林漢偉認為,若台積電股價能夠站穩季線,櫃買指數也能順利突破5日線,加上外資賣壓逐步減輕,台股這波反彈就有機會進一步延續。不過,在外資尚未明顯轉向買超之前,市場仍須留意反彈過程中的震盪,以及熱門族群能否維持足夠的成交動能。
煉油利差題材加持! 台塑化16日反攻飆漲停
受惠前三季獲利攀揚,台塑化(6505)16日盤中飆漲停,收至122.5元,成交量49184張。台塑化每股稅後純益(EPS)7.08元,居集團獲利亞軍,加上油價利差延續高檔態勢,帶動股價持續上攻。根據路透社16日報導,布蘭特原油期貨上漲3.56%,收報每桶約105.21美元;西德州中級原油(WTI)上揚3.95%,收至每桶約101.84美元。雖然盤中油價小幅回落,受地緣政治與能源供應不確定性影響,國際原油市場仍維持高檔震盪。台塑化第三季合併營收2436.54億元,季增33.2%;營業利益320.82億元,季增40.2%;自結稅後淨利約262.89億元,季增26.5%,每股純益(EPS)2.76元,創歷年單季獲利新高;前三季EPS 7.08元,大幅優於市場預期。台塑化獲利改善除了煉油價差擴大,產能利用率同時回升。根據該公司資料顯示,第三季原油煉製量達4529.9萬桶;產品銷售量則達4832.3萬桶。公司指出,由於第三季中東原油到貨較前一季恢復穩定,煉油廠產能利用率回升至91.2%,帶動煉油事業營業額季增35%。展望後市,受惠於全球煉廠進入秋季歲修期,加上中東與俄羅斯部分煉油設施受戰事影響,全球柴油與汽油等成品油供給偏緊,亞洲煉油利差維持歷史高檔,法人看好第四季汽柴油價差表現。
台股崩跌1655點!郭哲榮曝操作策略 點名國巨、環球晶甜甜價
台股15日遭遇大幅賣壓,加權指數終場重挫1655.96點,收在46969.87點,跌幅3.41%,失守47000點及月線,成交金額達1兆3197.7億元,寫下史上單日第6大收盤跌點。面對股市急跌,摩爾投顧投資長郭哲榮認為,市場受到海外股市下挫及美國通膨疑慮衝擊,但台積電法說會公布的獲利表現仍具支撐,投資人應留意股價與企業基本面之間的差距。台股15日開低走低,盤中一度跌逾1800點,最低來到46795.38點。半導體及其他權值股承壓,台積電終場收2440元,下跌50元;聯發科、台達電及鴻海也同步走弱,市場關注全球科技股賣壓是否持續。郭哲榮分析,韓國股市走弱帶來跨市場的補跌壓力,美國最新消費者物價指數(CPI)年增3.7%,高於市場預估的3.6%,也使投資人擔憂聯準會可能再度升息。他指出,若利率提高,企業資金成本將跟著增加,市場對未來獲利的評價也可能受到影響。上述原因為他的市場判斷,後續利率政策仍須觀察美國經濟數據。儘管股價承壓,台積電15日公布的第3季財報仍繳出成長成績。公司合併營收達1兆4942.4億元,年增50.9%;稅後純益7630.6億元,年增68.7%,每股純益29.43元。台積電並預估第4季美元營收介於523億至543億美元,全年美元營收成長率約44%。郭哲榮據此認為,法說利多並非因股價下跌就失去意義,人工智慧相關需求仍是他看好產業中長期發展的主要原因。在個股操作方面,郭哲榮提醒,南亞科、群聯及華邦電等記憶體相關個股,先前已有一段漲幅,近期出現明顯修正,不宜急於追價。相較之下,他指出微星當天逆勢收紅,並創下一個多月新高,對已持有的投資人提出續抱觀點。至於回檔後的布局機會,郭哲榮提出個人觀察價位,認為國巨若回落至600元以下,可考慮分批進場;環球晶若跌破900元,甚至來到800元區間,也值得留意。他並提及鴻海目前本益比約12倍,另將台積電、鴻海與元大台灣50列為可觀察的分批布局標的。這些價位與選股方向屬於個別分析師意見,並不代表股價必然止跌或上漲。對於台股長線走勢,郭哲榮維持樂觀看法,預期今年有機會挑戰50000點,明年上看62000點,並提出3年內達10萬點的情境。他也提醒投資人不要借錢或使用融資投入股市,應以自有資金評估承受波動的能力,避免在行情劇烈震盪時承擔超出負荷的風險。
曾為陸客最愛鳳梨酥! 維格餅家宣布10/20終止興櫃股票買賣
曾以「陸客最愛鳳梨酥」打響名號的糕餅連鎖店維格餅家(2733)今(5)日公告,受到台灣入境觀光政策及市場環境影響,並考量經營發展規劃及資源配置,董事會已決議主動申請撤下興櫃買賣。維格餅家表示,目前已接獲櫃買中心通知,公司股票將自10月20日起終止興櫃櫃檯買賣,推薦證券商於終止交易前,仍負連續報價及成交義務。。維格餅家表示,受到台灣入境觀光政策及市場環境影響,公司基於經營發展規劃及資源配置的考量,董事會已於115年09月30日決議通過主動申請終止本公司股票於興櫃櫃檯買賣。根據財團法人中華民國證券櫃檯買賣中心今日證櫃審字第11500061613號函文,自10月20日起終止與維格餅家簽訂的興櫃股票櫃檯買賣契約,同時停止公司已發行普通股股票共2459萬8400股在證券商營業處所買賣。維格餅家指出,股票終止交易前,推薦證券商仍須負連續報價及成交義務。據了解,維格餅家過去主要透過旅行團、導遊及地接業者拓展觀光客市場,並在新北市五股設立觀光工廠,曾隨著陸客來台觀光熱潮,公司營運快速成長,2014年營收達13.35億元,每股純益8元。不過,隨著主要客源減少,加上後續受到疫情影響,國際旅遊停擺,維格餅家營運也受到衝擊。雖然疫後觀光市場逐步恢復,但公司仍未回到過去的營運規模,今年上半年營收約1.54億元,每股虧損1.04元。日前維格餅家因股票達興櫃暫停交易標準,公布最新自結財務資訊,8月營收為3883.5萬元,單月稅後純益211.6萬元,每股盈餘0.088元,較去年同期增加2100%。在宣布撤下興櫃後,維格餅家股價也出現劇烈震盪,股價一度重挫逾43%,最低來到每股4.88元。不過近2個交易日股價走揚,今日收在16.05元,上漲7元,漲幅約86.41%。維格餅家透露,未來將持續推動業務轉型、拓展銷售管道及發展新業務,待業績改善後,將視情況重新申請登錄興櫃。
ABF載板缺口擴到2028 南電獲利搶先看
南電(8046)2日股價再創新高,同日因有價證券達注意交易資訊標準,提前開獎8月自結財務資訊,單月營收53.53億元,年增40.59%;稅後純益10.92億元,年增664.93%,每股稅後純益(EPS)1.69元。南電2日上漲2.82%,終場收至1460元,成交量約1.6萬張,股價連7漲達37.74%。同樣IC載板廠欣興(3037)、景碩(3189)上週股價也火力全開,同步衝上掛牌天價,單週分別大漲10.1%、9.1%。受惠AI、記憶體需求強勁,ABF、BT載板需求同步升溫。南電美系客戶投單持續增加,加上價格調升效益,法人看好第四季營收與毛利率持續成長。展望後市,供應鏈指出,南電預計2027年第一季開始供應美系伺服器CPU的ABF載板;公司原供應該客戶PC、筆電產品線ABF載板,隨伺服器新平台加入,可望進一步擴大高階ABF產品布局。隨著新世代AI產品推出,在上游材料T-glass玻纖布供應量持續緊缺下,法人也預估ABF載板2027年、2028年供需缺口幅度各為25%、36%,載板廠的毛利率與獲利也將同攀高峰。
大啖台積先進製程 這檔「千金股」CMP需求高漲
台積電(2330)2奈米量產,先進製程材料、耗材需求同步升溫,CMP鑽石碟大廠中砂(1560)成為受惠指標。市場看好,隨台積電產能陸續拉升,中砂成長動能可望一路延續至2027年。中砂1日首度入列千元俱樂部,2日延續波段強勢,續守千元關卡,盤中最高來到1030元,終場上漲15元、收至1015元。供應鏈指出,台積電今年加速拉升2奈米產能,加上智慧手機、AI ASIC及HPC客戶陸續導入,2027年仍是擴產主軸。相較過去製程,不僅晶圓投片量增加,單片晶圓所需CMP次數亦提高,使耗材需求成長速度有望快於晶圓產能。中砂最大受惠點在鑽石碟業務(DBU)。法人指出,中砂N2鑽石碟出貨已明顯放大。晶圓廠客戶目前占DBU營收約63%,N3、N2、A16等先進製程持續擴產,將成為中長期成長主軸。中砂第二季合併營收24.93億元,毛利率攀至40.1%,每股稅後純益(EPS)3.49元,8月合併營收進一步寫下8.99億元單月新高、年增30.38%。市場看好其今年營運與毛利率同步走高,預估全年有望賺逾一個股本。
接班人底氣2/南山人壽獲利挹注潤泰雙雄 尹崇堯砸40億重塑沙崙文創沙龍
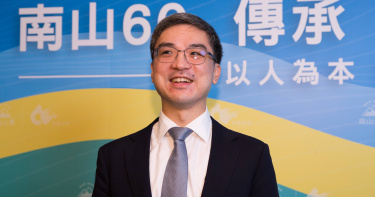
金融界新世代接班人行列中,還有43歲南山人壽董事長尹崇堯,近期他除了再次強調「先取得所有關係人的祝福,再推動上市計畫」的原則,還宣布由南山人壽慈善基金會全額出資,試辦為期一年的「團體微型熱傷害住院關懷健康保險」,為弱勢群體提供熱傷害保障,展現他帶領南山走向ESG永續與利他初衷的決心。 尹崇堯自2016年起進入父親尹衍樑掌管潤泰創新(潤泰新)、潤泰全球(潤泰全)、大股東投資的南山人壽等核心董事會進行接班歷練。今年5月尹衍樑辭世後,外界高度關注他如何管理這個橫跨零售、營建、生技與金融的千億帝國。 9月4日,南山人壽2020年標下的「新北市淡水區沙崙招商案」地上權案,在經過多年的規劃與興建後,已從當年的荒廢舊址正式蛻變為「沙崙文創園區」,首度對外公開這座全台規模最大的保險業人才訓練與永續教育基地,並宣布第一期基地將於9月底正式啟用。 CTWANT記者詢問關於六年前投入這項高達40億元龐大投資的經營理念,總經理范文偉轉達尹董的看法,即是南山人壽身為本土大型壽險,「必須要深耕台灣、投資在地人才」。 南山人壽擁有4.4萬名內勤與外勤業務大軍,其中北部就佔了將近五成,沙崙文創園區就是為了提供給台灣保險人才最頂級、具國際視野的培訓戰略基地。南山人壽投入40億元闢建沙崙文創園區,採用共學方舟理念,2026年第三季將啟用第一期完工的8間多功能培訓教室與900人展演廳;明年將啟用77間住房與267個停車位。(圖/南山人壽提供) 尹崇堯在2024年11月親自主持「淡水沙崙文創園區」上樑典禮時,對該土地的歷史與轉型寄予厚望。他指出,該案完工後除了能直接帶動淡水地方的經濟與發展外,更會將沉寂多年的沙崙舊址,重新塑造為嶄新的「文創沙龍」,透過規畫開放式的親水綠地與多功能展演廳,持續向地方創造並輸出藝文教育的能量,實踐企業與社區共榮的承諾。 尹崇堯在潤泰集團的整體表現,最核心的亮點是「專注掌舵五兆資產的南山人壽」,並在集團其他事業體上全面落實「專業經理人制」,他帶領這家資產規模高達5.8兆、全台第三大的壽險公司,平穩度過國際新制IFRS 17與ICS的接軌轉型期。 由於「潤泰雙雄」(潤泰新、潤泰全)業外重要收入來源之一即是南山人壽的獲利認列,南山體質大轉正,等於為全集團打下最穩固的財務底氣,擦亮了父親留下的金字招牌。 南山人壽2026年上半年合併稅後純益高達308.7億元,相較2025年同期暴增約157%,每股盈餘(EPS)到2.10元;累計前7月自結稅後純益已穩健推升至 319.6億元(EPS 2.17元),主要反映保險合約服務利潤的穩定攤銷與經常性收益。 其中,7月單月新契約保費達357.5億元(年增414%),寫下近期新高,主因投資型新商品熱銷與醫療險業績穩健。 南山人壽在2026年上半年大賺308.7億元,直接帶動母公司潤泰雙雄業外收益大豐收,「潤泰全」上半年總EPS 8.96元中,「潤泰新」上半年總EPS 3.70元中,南山人壽皆給予極大貢獻。 同時,尹崇堯也陸續出任潤泰旗下20多家子公司的董事,由他擔任董事的潤弘精密,係為一家專精高科技廠房與半導體晶圓廠興建公司,與承攬科技廠辦工程的潤德室內裝修,近年皆因為搭上AI擴產潮讓獲利暴增,尹崇堯在董事會中皆給予經理人高度尊重與支持。 潤泰尹家與相關企業身為智慧電動車龍頭Gogoro(睿能創意)大股東,尹崇堯並親自擔任董事,當Gogoro面臨高層、美股上市以來變動的波動期,他依然在公開場合鼓勵大眾多支持新車與綠能試乘,展現有力大股東的風範。
資金嚴格檢視企業獲利!009816強制鎖定「純益為正」龍頭 半年成長近60%
台股近期高檔震盪,但ETF投資熱度仍未減,近期投資情緒悄然從「怕錯過行情」轉變為「害怕追高受傷」。台灣首檔主打「不配息、收益自動再投入」的凱基台灣 TOP50(009816)迅速成為資金避風港,上市短短半年多時間,資產規模逼近2,000億大關,受益人數更突破 91.2 萬人,從新兵黑馬快速躍升為市場高度關注的大型台股ETF。儘管台股AI與半導體題材持續發酵,指數站上4萬7千點大關,但市場仍有美聯準會政策變數、高估值壓力等因素干擾,因此,資金開始轉向嚴格檢視企業獲利與現金流。市場並非要撤離台股,而是需要更均衡且穩健的參與方式。009816 憑藉四大不可取代的核心優勢,精準承接看好台股中長期前景、同時希望降低單一權值股集中風險的投資需求。首先是大型獲利龍頭的硬核底氣。009816 從具備流動性的上市公司中,不僅挑選市值前 50 大企業,更強制加入「近一年稅後純益為正」的獲利篩選門檻,告別過去僅追捧熱門題材的盲目操作,確保每一筆資金都由實際獲利充沛的大型龍頭企業所支撐。其次是降低單一權值股過度集中的風險,009816 透過設定單一成分股權重上限,降低了傳統純市值加權商品淨值過度受單一龍頭暴漲暴跌主導的情況,讓整體投資組合的獲利結構更加均衡。此外,009816 具備提前卡位換股的時間窗口優勢。其將季度審核時間訂於每年 2、5、8、11 月,比市場常見的臺灣 50 調整月份早了大約一個月。當 009816 提前布局晉升的潛力股後,隨後可銜接兆元級被動資金的接力抬轎,創造額外的資本利得空間。除了選股機制,009816 核心特色在於採取『不配息』設計。成分股所收到的現金股利不直接發放給投資人,而是留存在基金資產中,持續參與後續投資。根據2026年半年報,009816成立至6月底已累計取得逾5.25億元現金股利收入,淨值成長於55%,讓不配息策略有實際財務數字支撐。從資產規模與受益人數快速成長,到市場對大型獲利與複利投資策略的關注升溫,「不配息」ETF的崛起,也反映出台灣ETF市場正在從單純追求配息,逐步走向多元化。對投資人而言,未來選擇ETF的關鍵,除了「配多少」之外,也可能開始思考「收益要不要留在市場裡繼續滾」。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。
吳敦義兒子被削1781萬!詐團強打投資蘇志燮、燦烈見面會獲利65%
前副總統吳敦義的兒子吳子文以金融投資為生,卻成為「海外藝人詐團」眼中的肥羊,他在2018年9月到12月期間三度受騙,誤信創世紀、乙蝶文創等公司提議,以為可投資韓星姜丹尼爾、燦烈、蘇志燮及大陸主持人金星來台演出或見面會進而獲利,80天內匯出1781萬1250元。不只吳子文,藝人康康、小刀及玫瑰唱片董事長白錦松也成為「演唱會詐騙產業鏈」的受害人,全案經由北檢起訴,部分被告甚至已經有罪定讞,但其中大方娛樂公司謊稱取得蘇志燮見面會舉辦權、詐騙吳子文720萬的犯行遭法官退回檢方,在今天另案偵結起訴。依據相關判決,演唱會業者顏允豐、創世紀娛樂公司負責人鄭祖杰明知並未得到授權,仍騙吳子文可投資姜丹尼爾2019台北見面會、燦烈台北粉絲見面會,保證可拿回本金並按稅後純益分配65%報酬,吳子文信以為真,在2018年9月25日為兩名韓星各匯383萬625元作為投資款。另一路詐團人馬是大方娛樂整合行銷有限公司負責人柯仲澤、丁南,他們以蘇志燮台北粉絲見面會投資合作的名義,再用Photoshop修改演出合約,騙吳子文分別在2018年10月11日匯款210萬、10月16日匯款510萬元;海外藝人詐團還有一個成員是乙蝶文創負責人鄭淇丞,他以金星脫口秀暨舞蹈表演台北站演出的噱頭,同樣標榜本金可拿回、有65%報酬,騙走吳子文295萬。柯仲澤與丁南由檢方追加起訴,但台北地院認為是不同案件而退併辦;吳子文因假蘇志燮見面會損失的720萬雖已取回,檢察官仍認定柯仲澤與丁南涉犯詐欺罪及偽造文書罪。起訴書提到柯仲澤、丁南另以WANNA ONE、GFRIEND等韓團的演唱會主辦權,向兩名投資人騙到2300萬,這部分成立詐欺取財罪,亦於今日提起公訴。
AI擴廠潮推升閥門需求 捷流在手訂單15億元、下半年營運續看旺
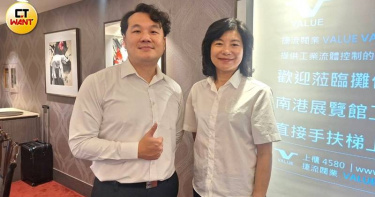
AI浪潮持續推升全球半導體、高科技電子產業資本支出,工業用閥門廠捷流閥業(4580)受惠晶圓廠、先進封裝、資料中心及高科技供應鏈擴廠需求,在AI供應鏈的卡位效益逐步發酵。總經理錢佩玲表示,目前在手訂單金額約15億元,整體訂單能見度達7個月,已看到明年第一季;其中,半導體及高科技電子相關領域接單金額較去年成長15%,部分電廠訂單更已排至2028年。捷流上半年合併營收11.67億元,年增2.6%,在多元產業客戶訂單持續認列下,整體產能稼動率維持一定水準;上半年稅後純益1.49億元,年增51.7%,每股稅後純益(EPS)3.18元。公司預期,隨AI相關資本支出逐步轉化為實際建廠與設備需求,下半年營收及獲利可望優於上半年,全年業績亦有機會優於去年。捷流過去客戶主要涵蓋石化、船舶與半導體等產業,近年則持續調整產業結構,提高高科技領域接單比重。目前半導體相關營收占比約30%至40%,較去年約3成進一步提升;石化產業營收占比則由過去逾40%,降至約20%至30%,船舶仍維持20%以上。隨高科技市場逐步成為重要成長來源,公司也持續透過多元產業布局,降低單一產業景氣循環對營運的影響。AI伺服器與高階晶片需求快速成長,帶動晶圓代工、記憶體、先進封裝、PCB及相關電子供應鏈擴產。對捷流而言,AI基礎建設帶來的不只是終端設備需求,而是晶圓廠、資料中心及高科技廠房背後大量且精密的流體與氣體控制系統建置需求。錢佩玲表示,一座晶圓廠可視為高度精密運作的「超大型水廠」,廠內冰水、熱水、製程冷卻水、超純水、無塵室用水、潔淨氣體、消防用水及廠區給排水等系統皆不可或缺。工業閥門則負責各類液體與氣體介質的啟閉、調節、隔離、止回及安全控制,確保各項介質依照製程需求穩定且精準地輸送。以大型半導體廠為例,單一廠房通常須配置約3萬至4萬顆閥門,各自承擔流量控制、設備隔離、系統保護與運轉效率提升等任務。一旦關鍵閥門異常,除可能造成局部設備停機,也可能牽動製程連續性、生產良率及整體廠區安全,隨國際半導體大廠持續擴產,相關需求已逐步轉化為實際訂單。捷流長期深耕工業閥門市場,已成為國內外半導體及高科技電子大廠的一線供應商,產品線涵蓋多元工況需求。錢佩玲表示,旗下閥門可應用於攝氏零下196度的液態氮超低溫環境,也可承受高達攝氏760度的蒸氣高溫,壓力等級最高可達CLASS 900;針對強酸等高腐蝕性化學品、超純水及要求無油氣傳輸的潔淨氣體系統,也具備相對應的材質及結構設計能力。公司認為,工業閥門並非僅依照口徑、壓力等級選購的標準化產品,而須因應客戶實際工況進行工程判斷。捷流除提供閥門產品外,也整合產品選型、材質配置、驅動器搭配、工程計算及後續技術服務,協助客戶降低管線結露、介質腐蝕、密封失效及啟閉異常等風險,朝高附加價值工程解決方案方向發展。展望後市,隨國際晶圓代工廠提高資本支出,整體擴產速度加快,加上記憶體、先進封裝及PCB業者同步擴建產能,AI驅動的高科技投資正由前期規劃逐步進入新廠建置與設備導入階段,可望為捷流持續帶來訂單機會。另一方面,公司亦看好全球能源轉型、LNG運輸船及雙燃料船需求擴大所帶動的船舶市場商機,持續深化半導體、高科技電子、船舶及能源等多元產業布局,為後續營運成長增添動能。
復牌大跳漲停! 「這檔」補交財報免淪壁紙
中小尺寸面板廠凌巨(8105)第二季財報難產、股票停止交易,復牌後首日強勢延續,28日股價開盤即漲停至16.65元,較前一日上漲1.5元,漲幅9.9%,成交量6419張。凌巨日前因股權及經營權異動,董事會一度僅剩1席,無法完成第二季財報決議及申報,自8月19日起遭停止交易。18日一度爆量跌停,成交4.81萬多張,散戶大撤退,融資大減1026張,投信大賣400張,惟外資逢低撿便宜,敲進10695張。直到24日完成董事改選並補申報財報,27日恢復買賣,復牌首日即攻上漲停。28日再度攻上16.65元,連續2個交易日漲停,市場焦點也從公司治理風險解除,轉向後續基本面能否延續改善。凌巨第2季營收20.99億元,年減5.88%,毛利率上漲9.91%,營業利益、稅後純益同步轉正,單季EPS 0.16元;上半年稅後純益2.6億元、EPS 0.59元,較去年同期明顯改善。凌巨聚焦工控、車載及醫療等利基應用,醫療新客戶機種今年進入量產,並同步發展QLED、OTFT及膽固醇液晶等新型顯示技術。市場將關注凌巨後續能否延續獲利改善、朝高附加價值的市場轉型。
億元董座2/這三家金控董事均酬飛越台積電 高風控激勵高績效
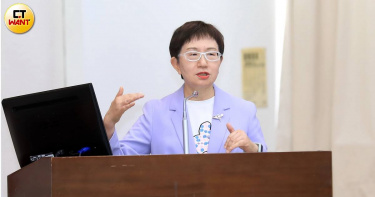
上市的公股金控像是第一、華南、兆豐、合庫金控董事長待遇雖然較國營放寬,但依法不得超過相同性質或規模之公營事業同級人員的2倍。這也是為何公股金控董座年薪全部被卡在500萬至1,000萬元區間,相較於民營金控董座動輒5,000萬至1億元的水準,出現極大的落差。2026年前7月,民營金控累計稅後純益表現最亮眼的前三名分別為富邦金(2881)、國泰金(2882)以及因合併效益爆發的台新新光金(2887)。根據CTWANT調查,民營金控的董事長薪酬制度與公股金控有本質上的不同。民營金控的董座酬金通常與公司獲利績效、資產規模(NAV)以及是否身兼旗下核心子公司(如壽險、銀行)職務高度掛鉤。根據公開資訊觀測站最新揭露的董監酬金以及各大金控股東會年報的實際支領級距,民營金控中董事長或實質最高經營階層薪酬最高的前三名金控為中信金(2891)、富邦金(2881)與凱基金(2883)。中信金董事長薪酬達1億元以上,蟬聯全台上市櫃冠軍,進一步分析董座高薪核心原因與財務結構,主要是受到推行的專業經理人制度與高績效分紅所致。中信金長年奉行國外投資銀行的高激勵模式,雖然董事長為專業經理人,但因中信金整體獲利長年穩居海外與銀行業龍頭,其提撥的董事酬勞總額與績效獎金極高,也是全台唯一「董事均酬破億」的企業。中信金今(2026)年前7月自結累計稅後純益達439.48億元,每股稅後盈餘EPS為2.19元;子公司中國信託商業銀行累計前七月稅後獲利356.85億元,較去年同期成長11%;台灣人壽累計前七月稅後獲利為105.78億元,主要來自過往累積CSM攤銷、基金評價利益及投資型保單以國際財務報導準則第15號重新衡量之影響;保險業務動能方面,在分紅及投資型保單銷售帶動下,累計新契約保費達750億元,較去年同期成長123%。富邦金董事長年薪1億元以上,金控平均每位董事酬金約6,931萬元,為金控第二名;主要係由大股東親自掌舵與跨子公司兼任,董事長蔡明興除了金控職務外,通常高度參與集團旗下核心獲利雙引擎,包括富邦人壽、台北富邦銀行的運營並兼任重要職務。富邦金近年獲利屢創歷史新高(EPS 獲利王),董座薪酬多數來自旗下子公司所配發的業務執行酬金與績效獎金。富邦金前7月稅後淨利955.8億元,每股稅後盈餘EPS為6.54元;前7月本期淨利加計FVOCI權益工具稅後處分利益達1,962.5億元,超越歷年度獲利表現,總計EPS 13.73元。其中,台北富邦銀行、富邦產險、富邦證券、富邦投信單7月及累計前7月獲利皆創歷史同期新高;富邦人壽累計前7月本期淨利加計FVOCI權益工具稅後處分利益亦創下歷史同期新高紀錄。凱基金董事長年薪也有億元以上水準,金控平均每位董事酬金約6,190.2萬元,為民營金控第三名;主要也是採取「海外與投行背景的高階獵才體制」有關。 凱基金董事長王銘陽在回鍋掌舵後,因帶領旗下凱基人壽、凱基證券及凱基銀行等進行全面性轉型,集團長年引入美式投行與國際外資的薪酬委員會機制,為了吸引並留住頂尖高階經理人,提供與國際市場接軌的破億元級董座與高層年薪待遇。在台灣證券交易所公布的董事酬金前十強中,金融業通常直接攻佔過半席次,約6至7家,護國神山台積電因董事會多為獨立董事、且酬金制度固定,平均董事酬金約1,573萬元,顯示民營金控的管理資產動輒數兆到十幾兆元,高階主管所承擔的風控與營運責任巨大,因此薪酬與資產管理規模呈正比。國票金控董事長張兆順的年薪,在立法院財委會中成為焦點。(圖/周志龍攝)民營金控董事長或副董事長之所以能拿到「億元俱樂部」年薪,往往是因為他們不只拿金控母公司的董事車馬費,其薪酬加總了富邦人壽等子公司的員工認股、處分利益績效分紅;有的高階經理人亦多兼任中信銀行或海外子公司要職,各管道酬金加總後才推升至億元水準。民營金控的薪酬委員會擁有極高自主權,當年度金控大賺,高層的變動薪資、股票等就會同步激增,這點與公股金控董座不論賺多少,年薪一律卡在500萬元至1,000萬元的體制形成強烈對比。
億元董座1/公股兆豐金前七月賺逾256億領先 董事長年薪僅排第三名
財政部旗下的公股金控,包括兆豐金、第一金、華南金、合庫金等的董事長與總經理,全年薪酬多數落在500萬至800萬元或介於500萬至1,000萬元級距內,相較於民營金控董總動輒數千萬甚至破億元的規模,公股高層薪資水準相對保守且長年未大幅調升。近期因泛公股國票金控的副董事長年薪高達2千萬元、相較多家公股金控董事長年薪「高出甚多」一案,引發外界與股東討論,財政部也已發布新聞稿,正視公股薪資過低、基層與高層級距壓縮及人才留任不易等問題,研議推動合理化檢討。根據CTWANT調查,今(2026)年前7月公股金控最賺錢的前三名分別為兆豐金(2886)、第一金(2892)與華南金(2880),這三家均成功跨入「200億元獲利俱樂部」。進一步觀察,在四大公股金控的兆豐金、第一金、華南金、合庫金中,董事長個人的薪酬差距極小,主要受到財政部對公股高階主管的薪資規範限制。然而,若以「全體董事平均酬金」的級距以及「財政部派任規範之限制規模」來看,董事長薪酬或實質待遇較優則為第一金、華南金與兆豐金。至於臺灣金控、土地銀行董事長待遇,依法不得超過財政部長的9成,年薪約300萬元左右。公股金控董事均酬,高標有其一定的限制。圖為兆豐金控董事長董瑞斌。(圖/兆豐金提供)以兆豐金前七個月累計稅後純益256.59億元、每股稅後盈餘EPS為1.73元來看,年增率(YOY)達14.45%,獲利穩居公股龍頭。兆豐金雖身為公股獲利龍頭,但董事長薪酬受限於政策,在公股三強中排名第三;董事長個人全年薪酬同樣落在 500萬至1,000萬元級距。第一金前七個月累計稅後純益則為209.37億元、每股稅後盈餘EPS為1.46元,年增率(YOY)達23.6%,銀行與證券雙核心發威。至於第一金控全體董事平均酬金在公股中長年位居第一;董事長個人全年薪酬(包含固定薪資與獎金)主要落在500萬至1,000萬元級距;近年因為獲利穩健、旗下子公司盈餘分配佳,在公開資訊觀測站的董事平均酬金統計中,常年在公股行庫中蟬聯首位。華南金今年累計七月的稅後純益為206.52億元,緊追第一金之後;以銀行穩健的存放款利差為獲利底蘊,搭配今年上半年強勁的台股多頭行情,推升旗下的證券等財管手續費收入,成功躋身公股三強行列。華南金全體董事平均酬金在公股中位居第二,且體制上相對特殊,董事長個人全年薪酬同樣落在500萬至1,000萬元級距。值得注意的是,華南金由於含有民股大股東林家的歷史背景,整體董事會酬金分配與福利制度,在公股金控中一直維持在較具競爭力的前段班。
7個月狂賺近5000億! 13家金控獲利一次看
上市金控7月獲利14日全數出爐。儘管7月全球金融市場波動加劇、遭遇台美股市逆流,前七月13家金控累積稅後純益仍逼近5000億元,年成長逾7成,創下史上同期最高成績。據統計,13家金控前七月獲利4,927.82億元,較2025年同期3059.76億元年增61.05%;13家金控唯富邦金(2881)單月出現稅後淨損17.6億元的罕見現象,每股稅後盈餘(EPS)6.54元仍為金控之冠。華南金(2880)7月營收77.55億元,年增6.47%、月增3.45%,創單月歷史新高、創單月同期新高,並繳出年月雙增佳績;累計營收484.83億元,年增30.37%,創同期新高。富邦金(2881)前7月EPS 6.54元,7月營收106.61億元,年減79.15%、月減51.89%,累計營收1830.75億元,年增4189.54%。國泰金(2882)前7月EPS 5.68元 ,7月營收251.36億元,年減69.71%、月減22.20%,累計營收1850.40億元,年增422.10%。凱基金(2883)7月營收20.89億元,今年前7月累計稅後獲利305.29億元,EPS 1.77元,已超越去年全年度獲利及去年每股盈餘1.74元。玉山金(2884)7月營收87.61億元,年增4.75%、月減6.43%,創單月同期新高、累計營收625.96億元,年增21.58%,創同期新高。元大金(2885)7月營收175.60億元,年增78.99%、月減10.30%,創單月同期新高、累計營收1191.60億元,年增130.25%,創同期新高。兆豐金(2886)7月營收86.44億元,年增4.11%、月增6.77%,創單月同期新高、繳出月增年增雙成長佳績;累計營收549.37億元,年增16.82%,創同期新高。台新新光金(2887)7月營收180.52億元,年減15.63%、月增1.78%,累計營收1158.49億元,年增163.80%,創同期新高。國票金(2889)7月營收11.11億元,年增16.12%、月減33.06%,創單月同期新高、累計營收85.68億元,年增104.08%,創同期新高。永豐金(2890)7月營收99.54億元,年增51.30%、月增2.80%,創單月同期新高、繳出月增年增雙成長佳績;累計營收652.88億元,年增54.62%,創同期新高。中信金(2891)7月營收180.46億元,年減18.42%、月減8.99%,累計營收1366.44億元,年增66.45%。第一金(2892)前7月EPS 1.46元 ,7月營收77.66億元,年增2.37%、月增7.39%,創單月歷史新高,並繳出年月雙增佳績;累計營收489.24億元,年增18.65%,創同期新高。合庫金(5880)7月營收70.10億元,年增20.44%、月增7.53%,創單月近一年新高、繳出月增年增雙成長佳績;累計營收418.42億元,年增17.54%,創同期新高。
萬金股價再刷新高! 川湖開獎單月狂賺5個股本
伺服器滑軌廠川湖(2059)14日股價再創新高,近期股價漲勢強勁,破萬後首度列入處置股,川湖應主管機關要求公告7月自結損益,光一個月就狂賺5個股本。川湖14日以下跌225元開盤,盤中無懼台北股市震盪,約11點逆勢翻紅,一度攻上12670歷史天價,終場以上漲2.17%、12500元作收。根據川湖公告,7月稅後純益47.87億元,年增321.08%,每股稅後純益50.24元,川湖今年上半年已經獲利110.96元,累計川湖前七月每股稅後純益高達161.2元。川湖本月7日召開法說會,不僅持續看好下半年,並將百億擴產計畫提前至今年底。川湖執行副總王俊強表示,美國德州休士頓廠已經進入試量產,將在9月正式投入量產,且將斥資百億加碼子公司川益三期、五期產能。王俊強在法說會上強調,川湖的毛利率不是一蹴可幾,而是累積長達25年的練兵期。川湖早期從傳統家具滑軌起家,隨後跨入伺服器領域,近年搭上AI資料中心建置需求,成為全球伺服器滑軌主要供應商。
靠「兩根鐵」站穩AI供應鏈 萬金股7日飆漲停
伺服器滑軌龍頭川湖(2059)第二季繳出驚人財報,以87.42%的超高毛利率震撼市場,半年大賺11個股本,推升股價一週狂飆41.53%,躋身台股「萬元俱樂部」。川湖7日股價攻上漲停,鎖在11110元,盤中委買張數一度高掛逾2000張,若以漲停價換算,排隊買盤金額超過220億元,顯示市場資金無懼高價追價。川湖第二季營收108.3億元,季增近100%;毛利率達87.42%,營益率82.08%,同步刷新歷史紀錄;單季稅後純益70.88億元、EPS高達74.38元,一季獲利便超越去年前三季總和。川湖長期與客戶共同開發產品規格,逐步打入CPU、GPU、ASIC伺服器及儲存設備供應鏈,以及北美四大雲端服務供應商(CSP),外界估計其高階AI伺服器滑軌市占率超過7成,幾乎成為AI算力爆發下受惠者。川湖為迎接下一波需求,提前一年半至兩年啟動擴產,川益三期、五期預計年底投入約100億元擴建,美國休士頓新廠也將於9月投產。多家外資近期同步調升川湖目標價,歐系外資重申「買進」評等,目標價更上看1.4萬至1.5萬元。
台股劇烈震盪如何布局?純純存股揭009816飆漲 34.2% 上漲、拉回績效勝主動式ETF
台股今年經歷極端行情,加權指數自4月8日約3萬4千點低點一路衝上4萬點之上,劇烈震盪讓不少投資人直呼像在搭雲霄飛車。究竟該如何布局,才能在震盪行情中穩健投資?擁有11萬粉絲的理財部落客「純純存股」指出,台股 ETF 市場這半年最熱門的話題,絕對少不了「凱基台灣TOP50(009816)」,其在市場波段行情中展現出「上漲段報酬亮眼、拉回段跌幅收斂」的韌性,報酬表現甚至優於部分主動式ETF。純純存股整理數據指出,從4月8日至7月23日這波行情來看,009816含息報酬率達34.2%,高於00980A的28%、00981A的32%,也大幅領先00992A的16.9%。而若觀察6月23日至7月27日台股自高點回檔期間,009816跌幅約8%,相較00980A下跌11.2%、00981A下跌12.8%、00992A下跌16.7%,修正幅度相對收斂。除了績效表現外,他也指出,009816自今年2月掛牌募集規模約90億元後,截至7月30日,資產規模已快速成長至接近1,600億元,受益人數突破90萬人,定期定額交易戶數成長率也維持雙位數成長。009816成為市場新寵,純純存股認為可歸納3大優勢。首先是「股利再投資與動能加碼」,作為不配息的市值型 ETF,股利自動留在基金內再投入,除了市值加權外,更加入獲利與動能篩選,股價越接近52週高點,權重加碼越多,以追求強者恆強效果。其次是「低費用率」,009816經理費僅 0.07%、保管費 0.027%,在台股ETF中屬於低成本區間,長期持有下來,即使費用率每年只差一點點,經過時間累積,最終仍可能拉開明顯的複利差距。他認為,009816較適合不想手動再投資、屬於較高稅率級距,以及追求資產累積而非現金流的投資人。最後則是「稅務優勢」,台灣的股利所得稅及二代健保補充保費,課稅基礎是「有沒有實際發放現金股利」,因此相較於配息ETF,009816內建股利再投資機制,成分股股利留在基金內部再投資,由於投資人沒有實際取得現金股利,因此不會計入個人綜合所得稅中的股利所得,也不會產生二代健保補充保費。純純存股總結認為,009816追蹤特選臺灣TOP50指數,除市值前50大外,另設獲利門檻(近四季稅後純益>0),可排除近期虧損企業,聚焦大又賺錢的公司,並將超額權重優先分配給動能表現較佳的個股,讓資金不重壓少數標的。不過他也提醒,因成分股多以科技大型股為主,景氣下行時仍有波動風險,且不適合有現金流需求的投資人,建議投資人在進場前,應全盤考量相關費用與指數邏輯。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。◎本文內容已獲純純存股貼文授權。
獲利創高法人點讚 這家「記憶體廠」再加碼158億元擴產
記憶體廠旺宏(2337)第二季繳出亮眼成績單,單季毛利率攀升至64.4%,營收與獲利雙雙創下歷年新高,每股稅後純益3.91元。本土法人看好旺宏,維持增加持股評等,目標價上看218元。旺宏總經理盧志遠先前表示,今年以來產品價格逐月調漲,其中高階NOR Flash受惠AI伺服器需求爆發,已成為推升營運重要的成長引擎,另外,採用MLC NAND Flash的eMMC嵌入式記憶體的客戶需求也非常強勁。此外,也因公司持續採取逐月議價模式,旺宏預期第三季及第四季價格仍有上漲空間。法人認為,在需求持續強勁、產能逐步開出的情況下,旺宏毛利率未來朝80%邁進並非不可能。看好市場需求,旺宏今年規劃資本支出220億元,7月28日董事會又新增158億元資本支出。盧志遠表示,新增158億元投資中約110億元將用於生產設備,其餘則投入廠務、天車運輸系統及後段測試設備。另外,近期市場擔憂中國長江存儲提前擴產可能帶來競爭壓力,盧志遠也表示,長江存儲產品定位較接近三星及鎧俠等國際大廠,與旺宏主攻的NOR Flash市場重疊度不高。