


第三季財報
」 台股 財報 AI 台積電 美股
從55元慘剩6元!巨虹18日起停止交易 專家嘆恐面臨下櫃
上櫃記憶體通路商巨虹(8084)股價持續下探,如今更面臨停止交易的處境。櫃買中心16日公告,巨虹因第三季財務報告遭會計師出具「無法作成結論」的核閱報告,將自18日起停止買賣,17日成為停止交易前最後一個交易日。財經專家葉育碩指出,巨虹不僅股價從今年高點大跌近九成,先前收購案衍生的鉅額訂金風險,更可能對公司財務造成重大衝擊。葉育碩在社群平台發文表示,巨虹一路走到停止買賣的階段,背後其實早已出現多項警訊。他回顧,公司先前因重大交易案存在財務疑慮,已於10月2日遭櫃買中心變更交易方法,列為全額交割股,如今又因財報核閱問題遭停止買賣,顯示相關問題尚未獲得解決。這場危機的關鍵,源自巨虹今年9月底推動的海外股權收購計畫。葉育碩指出,巨虹透過子公司宏康控股進行Midas股權收購案,並預先支付3000萬美元訂金,折合新台幣約9.5億元,原本打算透過私募現金增資取得後續收購所需資金。然而,私募增資案未能在期限內收足股款,最終宣告失效,導致原定收購計畫無法順利完成。更棘手的是,先前支付的約9.5億元訂金面臨遭到沒收的可能,讓市場開始擔憂巨虹的財務承受能力。葉育碩分析,巨虹今年第二季淨值僅約5.09億元,相較之下,可能損失的訂金金額接近公司淨值兩倍。如果最終確認遭全數沒收,對財務結構的影響將相當明顯。不過,這筆訂金目前仍屬潛在損失,實際結果仍須視後續交易協商及相關財務認列情況而定。財報數字同樣反映公司經營壓力。巨虹公布2026年前三季累計稅後虧損8587.5萬元,每股虧損1.24元,第三季財報則因相關交易疑慮未能釐清,遭會計師出具無法作成結論的核閱報告。櫃買中心認定符合停止買賣相關規定,因此正式公告18日起停止交易。受到接連利空消息影響,巨虹股價也出現明顯跌幅。今年8月股價一度攀升至55.9元,但到了11月16日,已跌至6.15元,當日更以跌停價作收。短短約三個月,股價從波段高點大幅回落,跌幅接近九成。面對即將停止買賣的情況,巨虹表示,將盡速與第三方股東完成增補協議簽署,並提供會計師執行財報核閱所需的充分資料,希望完成後續核閱程序,再依規定補行公告申報,以爭取恢復正常交易。葉育碩對此感嘆,巨虹從股價高點一路下跌,如今連交易都即將暫停,「如果最近操作不如意,就請看看巨虹的走勢,也許心情會比較好一點。痛苦是比較出來的。有人的股票,明天過後就不能交易了,至少你的股票,還能交易。」
台股下周看外資臉色? 投顧揭防守關鍵
台北股市一個月內重挫20%,國安基金宣布進場,台股13日在輝達風暴短線利空出盡下,加權指數一度強漲1397點到44489點,終場漲點收斂至583點至43675點,成交量略減至9515億元,外資則終止連11賣轉為買超288.37億元。法人認為,本周將面臨上市櫃第三季財報最後公布、台指期結算、輝達財報,以及亞太經合會議(APEC)習川會登場等四大關鍵時刻,市場關注指數能否站回月線44634點關卡,延續反攻行情。台股交易員表示,外資期貨淨空單在18日台指期結算之前,再添淨空單1297口至100,870口,續增至超過10萬口,隨著美股有壓,仍要注意短線有獲利者出場造成的壓力,若有行情先以個股或族群表現為主流。萬寶投顧董事長朱成志指出,上市櫃第三季財報陸續出爐,獲利表現亮眼,外資13日正式轉為買超,觀察布局方向,頗有將加碼重心自繪圖處理(GPU),移轉至特殊應用晶片(ASIC)相關供應鏈的跡象。此外,本周金融市場將面臨一大考驗,輝達法說會18日登場。玉山投顧資深協理湯麒國表示,這次重點在資料中心營收展望、Vera Rubin出貨進度,以及黃仁勳請辭後的管理層是否延續對客戶的融資支持;同日適逢台指期月結算,可觀察結算後外資淨空單是否收斂,並與現貨買賣超一併觀察。
台股強彈漲逾1545點站回4萬4 台積電單月營收創新高漲110元
台股11日延續強彈氣勢,買盤升溫,終場加權指數大漲1545.23點,收在44,257.15點,漲幅達3.62%,成交金額達8,491.65億元;台積電(2330)收在2,395元、漲110元、漲幅4.81%。證券師分析,10月整體上市櫃公司營收表現亮眼,累計前十月營收超越去年全年,即將公布的第三季財報獲利預期可望達到2兆元高峰,基本面支撐力道浮現。台股連續3個交易日累計大漲逾4,500點,主要受到國安基金宣布第10次進場護盤,搭配金管會祭出限空等政策全面作多,強力穩定市場投資信心,帶動大盤短線強勁反彈。權值王台積電公布10月合併營收達5,868.9億元,改寫單月歷史新高;同時董事會決議調高2026年第3季現金股利至每股9元,並宣布最高10億美元投資OpenAI與Anthropic,激勵股價大漲110元收復關鍵價位,發揮強力吸金與帶動效應。
耕興Q3獲利成長2成 受惠FCC監管新制上路積極擴廠
高階檢測領導廠商耕興(6146)4日董事會通過今年第三季財報,受惠AI筆電、北美企業級商用AP檢測等業務躍進,單季每股稅後盈餘(EPS)3.07元,年增21.34%。今年第三季高階檢測訂單需求大幅提升產出時數,加上美國聯邦通信委員會(FCC)10月29日投票通過Non-MRA國家地區監管新制,耕興在台檢測業務將迎來大量轉單。耕興表示,FCC於10/29投票通過的Non-MRA國家地區實驗室監管新制確定強制執行,將帶動原當地執行之FCC案件大量訂單轉單效應。訂單來源主要來自北美一線大廠,其次是大陸品牌廠及ODM廠的客戶群。因應龐大檢測商機,公司決定加速在台擴建新廠計畫。新廠將導入支援5G-A、pre-6G、NR-NTN與Wi-Fi 8檢測設備,鎖定高階路由器、高階手機、AI筆電、AI眼鏡等實體AI終端裝置檢測需求。第一期預計於年底前逐步投產,第二期擴產亦積極規劃中,預計增加10%~20%測試產能。耕興也透露,2027年將透過大陸子公司浩興之在地服務,接收大量當地客戶的報價與接單,進行美規預測試項目,同時無縫接軌將樣品快速轉往MRA地區的耕興合規場地,執行高效FCC法規檢測認證作業,有效協助Non-MRA地區客戶縮短終端產品至美國上市前的驗證時程。耕興指出,歐盟《網路韌性法案》(CRA)將於2027年底全面實施,強制所有有線與無線聯網產品符合資安規範。因應國際大廠提前一年導入新規,耕興憑藉在行動通訊與高階網通客戶群高佔比優勢,優先與品牌大廠及代工廠展開首波CRA軟體設計輔導對接。公司將CRA前期設計輔導與後端資安檢測納入一站式服務,並推出24小時AI自動化Q&A平台,加速客戶設計導入。耕興董事會通過第三季歸屬於母公司稅後淨利3.13億元,合併毛利率47%,EPS 3.07元,年增21.34%;累計前三季歸屬於母公司稅後淨利稅後淨利11.57億元,EPS 9.12元,年增15.15%,ROE 達23.41%。另,耕興今日同步公告2026年10月合併營收為新台幣4.12億元,較去年同期增加9.38%;累計2026年1至10月合併營收為新台幣40.94億元,較去年同期增加9.64%。
跌了就買? SpaceX再度摜破發行價
SpaceX上市後股價震盪加劇,近期再度跌破IPO發行價。分析師指出,近期投資人對SpaceX的情緒悲觀,但公司基本面並未出現重大變化,兩者之間存在明顯背離。SpaceX在10月20日公布優於預期的第三季財報,一度帶動股價上漲8%。執行長馬斯克當時談到強勁的AI需求,以及公司正全力趕工以滿足的市場價格需求。然而AI業務需要投入龐大資本,加上商業模式與獲利前景仍存在不確定性。SpaceX股價30日下跌6.4%,收在134.72美元,跌破135美元的IPO價格,較財報公布後漲勢高點下跌15%。SpaceX漲勢反轉並持續回落,市場上不少投資人預期SpaceX股價仍可能進一步走弱,甚至在下個月首批限售股解禁後跌至100美元。屆時,部分內部人士將可出售持股,市場擔憂賣壓可能進一步浮現。儘管如此,根據彭博資料顯示,接近80%有追蹤SpaceX的分析師給予「買進」評等,平均目標價約232美元,意味較目前股價仍有超過一倍上漲空間。參與SpaceX IPO承銷的高盛、美國銀行、花旗與摩根大通,也給予相當於「買進」的評等。
台達電股價5個月跌逾4成!毛利率失守35% 阮慕驊點出獲利隱憂
電源供應器大廠台達電(2308)股價持續承壓,今(29)日開盤後一度重挫,盤中下探1430元,跌幅超過7%,再度改寫近期波段低點。相較5月底2585元的高點,短短5個月股價已回落超過4成。隨著公司第三季財報出爐,毛利率跌破35%、泰國子公司存貨跌價損失等問題浮上檯面,市場將焦點轉向今日下午登場的法人說明會,關注管理階層如何解釋獲利變化及後續AI業務展望。台達電第三季合併營收達1970.59億元,創下單季歷史新高,年增約31%,但歸屬母公司淨利234.95億元,較上一季減少6.5%,每股稅後純益9.04元,雖仍為歷史次高,獲利表現卻未能與營收同步成長。其中,合併毛利率降至34.08%,較上一季減少約1.5個百分點,較去年同期下降0.79個百分點,成為市場關注的主要問題。財經專家阮慕驊28日在臉書發文分析,台達電第三季毛利率、營業利益率及淨利率均較前一季下滑,加上旗下泰國上市子公司泰達電(Delta Electronics Thailand)的庫存問題,可能是近期股價承受賣壓的重要因素。他認為,台達電此次財報真正需要觀察的,不只是獲利數字下滑,而是背後的客戶拉貨節奏與產品需求變化。泰達電第三季營收達744億泰銖,季增16%、年增42%,創下歷史新高,但同期提列約18億泰銖淨存貨跌價損失,造成毛利率降至27.5%。儘管營收持續成長,庫存相關費用仍對獲利形成壓力,也使市場重新評估泰達電短期營運表現。阮慕驊指出,泰達電的問題並非客戶直接取消訂單,而是第三季部分客戶放緩拉貨速度,導致原先準備的物料存放時間拉長。按照公司政策,存放超過90天的貨品需要提列跌價準備,因此即使訂單仍在,也可能先對財報造成影響。若未來客戶恢復拉貨並完成出貨,部分跌價準備仍有回沖機會。摩根大通(JPMorgan)報告則指出,由於存貨跌價損失提列時間較預期延長,加上明年初重新議價前的供應商成本仍處於較高水準,已調降泰達電2026年至2028年的毛利率與獲利預估,並將全年毛利率展望由原先30%下修至約29%。該行也將目標價從360泰銖降至320泰銖,但維持「優於大盤」評等。至於中長期成長動能,阮慕驊提到,泰達電仍是AI伺服器電源及液冷散熱需求的重要受惠廠商。由於電動車相關業務表現未達預期,集團已調整部分泰國廠區規劃,將原先用於電動車的產線與空間轉向電源及AI相關產品,以因應後續市場需求。摩根大通預期,隨著新一代AI平台逐步推出,泰達電未來仍有機會透過新產品放量與價格調整改善營運。其中,2027年VR200及Trainium 3相關需求,被視為後續觀察重點。
今年以來含息報酬達81%!009803迎第三季財報季 龍頭持股獲利成焦點
本週因國慶補假,10月9日休市,台股僅剩三個交易日。連假過後,市場焦點將逐步轉向第三季財報與企業法說會,在指數昨天(10/5)大漲1,236點、收在49,712點的歷史高位之後,龍頭企業的獲利表現,將成為台股能否站穩5萬點的關鍵。法人分析,台股今年的漲勢主要由人工智慧相關企業的獲利成長所推動,第三季財報能否延續強勁成長,將檢驗目前的評價水準是否合理。若龍頭企業交出優於預期的成績,有助於支撐指數續強;反之,在高檔區也可能引發獲利了結賣壓。以台積電、台達電、聯發科、鴻海等龍頭企業為核心持股的玉山市值動能50 ETF(009803),表現也將隨這波財報成績單而牽動。對ETF投資人來說,觀察成分股的財報同樣重要。市場人士指出,009803今年以來含息總報酬率約達81%,展現股價成長與配息合計的投資成果,接下來龍頭持股的獲利能否延續成長,將是觀察後續表現的重點。009803的多因子機制中,成長與品質因子著重企業的獲利表現與體質,隨著第三季財報陸續揭曉,投資人可進一步檢視核心持股的營收與獲利,是否持續支撐其成長動能。專家建議,財報公布前後股價波動通常較大,投資人可趁連假前檢視自身持股比重,避免在消息面發酵時追高殺低;長期投資人則可持續追蹤成分股的營收與獲利趨勢,作為調整配置的參考依據。※免責聲明:文中所提之個股、基金內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險,自負盈虧
站穩4萬8千點成交量卻低 外資歸隊布局Q4 輪動轉多頭擴散格局
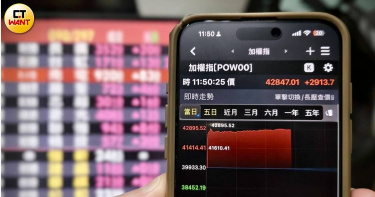
台股本周多頭氣盛,在美股配合下,加權指數攻克前高,雖然有短線獲利賣壓,但是指數氣勢形成,站穩4萬8千點。法人分析,指數偏高、成交量低,行情推進速度可能受限;外資歸隊,布局第四季行情。永豐投顧指出,川席會面禮儀場面盛大,釋放和解表象,雖然實質競爭仍將延續,但是意味重大政經變數機率降低,長期有利股市表現,中期展望樂觀。漢測(7856) 在22日以2250元掛牌上櫃,股價翻倍飆漲,一方面帶動市場信心,一方面原來凍結的資金被釋放出來,股市成交量有所恢復。從漢測上櫃後,市場資金解凍,但是過去一周台股成交量比諸六、七月低,因此股價推力有限。雖然近期指數突破4萬7千點、4萬8千點壓力,但預期在量能沒有迅速恢復下,進展緩慢,權值股漲幅有限。永豐投顧認為,在外資歸隊、資金獲得挹注下,台股有機會於中秋節後逐步展開第四季旺季行情,唯在成交量沒有特別表現前,預期進展較慢,注意小型股輪流表現。安聯基金經理人蕭惠中表示,近期川習會登場,以及AI產業持續推出新產品與新應用,均有助於提振市場信心。然而,真正左右科技股評價的核心因素,仍在於利率及美國公債殖利率走勢。若美債殖利率能維持相對低檔,高成長科技股所承受的評價壓力可望進一步緩解,並有助支撐科技股後續表現。此觀點亦與近期安聯投信對市場回歸企業基本面的看法一致。蕭惠中指出,儘管短期市場仍受到殖利率與油價波動干擾,但投資焦點有望逐步從利率政策轉回企業基本面,其中第三季財報表現將是觀察重點。在AI基礎建設需求持續擴張的帶動下,產業基本面仍維持正向發展。隨著升息循環告一段落,市場關注焦點可望重新回到企業獲利與成長動能。展望第四季至2027年,蕭惠中認為,AI供應鏈獲利成長、新平台產品放量、輝達訂單能見度延伸,以及市場風險偏好回升等利多因素,預料將持續發酵。整體行情有機會由先前的輪動整理,逐步演變為多頭擴散格局,後市表現仍值得期待。
台股高檔卡位卡哪裡?謝晨彥揭009816「不配息」複利效應:真正重點是總資產累積
隨著美國貨幣政策不確定性降低、台灣央行維持利率不動,加上出口與半導體動能強勁,台股基本面依然相當穩健。但隨著台股不斷創新高,面對高檔市場,到底應該追求配息現金流,還是更重視長期資產累積?摩爾投顧分析師謝晨彥指出,對以資產成長為目標的投資人而言,「不配息」未必代表沒有收益,關鍵在於收益是否留在基金資產中持續累積。謝晨彥認為,中秋節過後,台股很有機會展開新一波攻勢,所以真正好的買點是現在、明天先把位置卡好。他認為,市場接下來的重要觀察點,將落在10月中旬美國科技巨頭陸續公布財報,如果企業獲利與財測仍能維持成長,市場有機會重新確認AI與科技產業的基本面,再往後,第三季財報、法說會、年底作帳以及明年展望也將陸續登場,因此第四季行情可能不是由單一事件推動,而是基本面利多一波接一波重新點火。不過他表示,市場經歷前一波上漲後,短線仍可能出現震盪,因此投資人也應重新思考ETF的投資目的。台股近年指數化投資持續成為主流,證交所公布的8月ETF定期定額數據顯示,元大台灣50(0050)的定期定額交易戶數單月仍增加近4萬戶,總戶數突破128萬戶,再創歷史新高,反映投資人對「大型權值股+市場長期成長」模式仍具有高度認同。然而,從6月1日至9月19日的含息報酬來看,各類ETF表現已出現明顯差異,0050含息報酬約4.76%,最新配息每單位1.6元;高股息型的復華台灣科技優息(00929)含息報酬則為-1.04%,最新配息0.38元;主動式ETF方面,00981A含息報酬約-4.34%、00982A約-3.61%。值得注意的是,不配息的凱基台灣TOP50(009816),同期報酬則達5.52%。謝晨彥認為,這組數據透露出一個重要訊息,ETF真正該比較的,不應只有「配多少」,而應該回到投資期間的「總報酬」。他指出,高股息ETF之所以受到投資人喜愛,很大一部分原因在於配息具有立即、可感受的現金流效果,但ETF配息之後會進行除息,投資人真正增加多少財富,仍必須把「配息+價格變化」一起計算。他進一步說明,假設一檔ETF配出1元,但除息後股價下跌2元,投資人雖然帳戶多了1元現金,整體資產反而可能減少1元。這也是為什麼高配息不等於高總報酬,也不代表資產一定能夠持續累積。更值得注意的是,當市場進入震盪期,若ETF成分股本身受到產業輪動或估值修正影響,投資人可能出現「配息拿到了,價差卻賠更多」的情況。至於009816,他指出,該ETF採「不分配收益」設計,追蹤臺灣指數公司特選臺灣TOP 50指數,從台灣上市股票中篩選大型權值股,固定持有50檔成分股,並採自由流通市值加權方式。與高股息ETF定期將收益配回投資人不同,不配息ETF可讓投資人把重心放回指數本身的長期成長,若本身沒有固定現金流需求,也能減少領息後再投入的步驟。謝晨彥表示,009816從6月以來雖然沒有配息,但同期報酬達5.52%,高於0050的4.76%,也凸顯ETF投資容易被忽略的一個觀念:真正重要的不是一年領了多少現金,而是多年之後總資產究竟累積了多少。最後,謝晨彥提醒,美國對AI的態度不是踩煞車,而是繼續加速往「SI超級智慧」推進。對AI、半導體與相關供應鏈來說,這就是下一階段最重要的長線燃料。因此,在台股進入高檔、ETF商品日益多元的環境下,除了關注配息率,也應同步觀察含息報酬、投資成本與長期資產累積效果。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。◎本文內容已獲摩爾投顧分析師謝晨彥貼文授權。
百度爆裁員潮!內部認定規模龐大 人力瘦身恐達年底
大陸最大的搜尋引擎營運商百度(Baidu)驚傳裁員!百度在本週啟動大規模裁員,預計將波及多個業務單位。多位消息人士指出,公司面臨人工智慧競爭加劇與廣告收入下滑的雙重壓力,此次裁員將延續至年底。雖然具體人數尚不明朗,但內部普遍認為此波裁員「規模龐大」。百度2025年第三季虧損人民幣112.3億元後展開裁員,行動生態系統部門受影響最深。根據《路透社》引述消息人士說法,裁員比例將依部門性質與員工績效等級而異,其中部分團隊的裁員比例可能高達40%。兩位知情者補充表示,行動生態系統部門將首當其衝;相對而言,人工智慧(AI)與雲端運算相關職位則大多被保留。有知情人士指出,公司正面臨雙重壓力:AI 技術競爭日益激烈,加上廣告收入持續下滑,已嚴重衝擊核心業務。百度在本月18日公布的第三季財報顯示,營收較去年同期下滑7%,線上廣告營收重挫18%,單季虧損達人民幣112.3億元(約新台幣493億元)。僅十天後即傳出裁員消息,顯示其財務壓力沉重。據報導,百度將在2025年底前裁減大量人力,主要集中於非AI業務部門。截至去年底,百度員工總數為35,900人,較2023年與2022年分別減少約3,900與5,400人。儘管百度為中國第一家推出 ChatGPT 類服務的企業,其大型語言模型「文心一言」仍在市場表現上落後於阿里巴巴(Alibaba)與 AI 新創公司 DeepSeek。據 Aicpb.com 統計,2025年9月「文心一言」的月活躍用戶為1,077萬,遠低於「豆包」的1.5億與 DeepSeek 的7,340萬。目前,百度已強調將持續強化 AI 能力,並將此技術應用至搜尋引擎與其他現有服務上。據悉,公司將投入更多資源於 AI 相關領域,以期挽回業績頹勢。裁員也反映出大陸大型科技企業正持續透過人事調整以壓縮成本。近年包括阿里巴巴、騰訊等企業,以及亞馬遜與 IBM 等美國科技公司亦陸續進行全球性裁員行動,以應對產業競爭與經濟壓力。
輝達再燃AI熱潮!台股早盤勁揚逾900點 台積電漲65元至1455
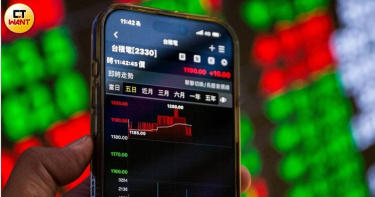
美股日前受到近日人工智慧(AI)泡沫疑慮全面下挫,但市場觀望輝達(Nvidia)財報表現,19日終場4大指數仍收漲,隨後公布亮眼財報及其AI晶片大量需求,股市主要指數從跌勢中反彈收高。而台股今(20)日開盤大漲逾900點、重返27400點關卡,台積電(2330)一度上漲65元或4.6%,報1460元。輝達第三季財報優於預期,帶動台股觀望買盤回流。台股早盤加權指數最高達27493.63點,勁揚910點,漲幅3.43%,成交金額994億元。台積電早盤漲55元、漲幅3.94%至1450元;鴻海(2317)達233元,上漲4.5元;台達電(2308)958元,上揚64元;聯發科(2454)1180元,上漲20元。美股主要指數在前一交易日全面收漲,道瓊工業指數終場上漲47.03點或0.1%,收在46138.77點;標準普爾500指數上漲24.84點或0.38%,收6642.16點;那斯達克指數上漲131.38點或0.59%,收在22564.23點;費城半導體指數上漲119點或1.82%,收6670.03點。
封測喊漲!外資砸12.7億元進場 「這檔」一周狂飆近40%
記憶體市場近期供貨吃緊、價格翻揚,帶動封測廠南茂(8150)近期股價強勢上攻,近五個交易日股價上漲達37.93%,明顯跑贏大盤及同業表現,14日股價開低走高,逆勢大漲近9%。南茂近日公布第3季獲利3.52億元,稅後淨利創下近5季新高,利多消息激勵其股價14日開低走高,逆勢大漲最高9.2%、48.1元,終場勁揚8.97%收至47.95元,累計5天連漲37.93%,10天累計飆漲46.71%,外資瘋搶貨,砸近12.7億元,搜刮2.7萬張居冠。南茂第3季合併營收61.43億元,季增7.1%、年增1.2%,創近3年單季新高;單季毛利率12.4%,季增5.8個百分點;稅後淨利3.52億元,季增166.67%、年增17.6%,每股稅後盈餘(EPS)0.5元,較上一季每股虧損0.75元轉盈,但累計前3季每股仍虧0.01元。第三季財報方面,南茂營運明顯回溫,法人分析指出,記憶體報價調漲速度快於預期,有助於推升毛利率,且南茂已成功將部分產線轉為高階封測需求,挹注營運效率。另外,在AI伺服器與記憶體需求支持下,公司2026年展望樂觀,資金動能轉趨積極。
股神交棒倒數! 波克夏「巴菲特溢價」消失遭降評
波克夏海瑟威(Berkshire Hathaway)執行長巴菲特(Warren Buffet)將於今年底退休,股神自5月宣布年底交棒以來,波克夏股價下跌11%,跑輸標普指數,分析師指出「巴菲特溢價」正在消失。巴菲特助理向華爾街日報證實,巴菲特向來親自執筆的年度致股東公開信,將由繼任者阿貝爾(Greg Abel)接手,並主持奧馬哈年度股東大會。巴菲特卸下執行長職務後,明年起以董事長身分與其他董事一同列席。95歲的巴菲特退休消息震驚投資人,此後波克夏B股累跌11%,相較同期標普500指數大漲了20%。巴菲特離正式退休還有兩個月時間,分析師將波克夏投資評等降級,反映波克夏的「巴菲特溢價」(Buffett premium)正逐漸流失。KBW分析師Meyer Shields指出,投資人極其信任巴菲特,他們的投資論點始於巴菲特,也到巴菲特為止。波克夏預計於11月1日發布第三季財報,另外巴菲特還有兩個月的執行長任期,也將繼續向投資界分享他的想法。

被動元件需求大爆發! 三龍頭股價先飆看旺明年
被動元件龍頭法說捷報連連,國巨*(2327)、三星電機(Semco)看好2026年被動元件需求,村田機械(Murata)調高財務預測,消息帶動全球被動元件股31日飆漲,三星電機、村田攜手勁揚8.89%、11.91%。國巨股票分割後開大絕,不僅在國內收購茂達電子,還吞併日商芝浦電子,股價一飛沖天。自分割以來,國巨短短兩個月內暴漲82.4%,吸引上萬股東上車,以31日平盤收盤價249元計算,漲幅高達82%,一張大賺11.25萬元。以國巨本波漲勢最高點262元計算,還原其股價已經突破1000元大關,成為被動元件類股全球領漲指標,若以國巨股票分割重新掛牌價136.5元計算,波段漲幅高達91%。國巨在法說會上表示,AI強勁需求將反應在高功率電阻、鉭電容以及磁性元件上,國巨的AI佔比預期明年上看20%,持續推動集團成長,2026年展望審慎樂觀,預期AI需求強勁,產品組合持續優化。三星電機為全球第二大積層陶瓷電容 (MLCC)廠,不僅第三季財報繳出佳績,也看好2026年在AI伺服器、車用電子帶動之下,MLCC需求將持續強勁,目標雙位數成長。村田於31日召開法說會,並調高其財務預測,與4月預測相比,營收成長6.1%,零組件需求在所有應用領域均呈現增加。主因日圓貶值幅度超過原先假設的匯率,若排除匯率影響,營收成長為2.7%。
蘋果新機加持!大立光9月營收靚 9日法說登場聚焦三議題
大立光(3008)將於9日召開法說會,將公布第三季財報成績,並說明第四季營運展望,由董事長林恩平主持;隨iPhone 17新機上市,市場也關注今年新機後續訂單拉貨、機器人布局以及匯率影響等議題。受惠新機拉貨效應,大立光於今(5)日公布最新營收,大立光2025年9月營收爲62.35億元,爲11個月來新高,月增4.48%,年減4.43%,累計2025年1至9月營收爲439.29億元,年增6.5%。法人指出,第三季為美系新機備貨旺季,大立光6至8月拉貨動能逐月走升,符合歷年備貨節奏,而中國政府下半年將推出新一輪補助以支撐消費性需求,為安卓手機出貨增添動能,大立光有望受惠。另外,iPhone 17鏡頭規格升級,pro/pro max長焦潛望式鏡頭由1200萬畫素升級為4800萬畫素,加上iPhone Air機種將搭載薄型鏡頭,加上市場傳出明年蘋果可能推出首款折疊手機,規格升級有助於提升新品ASP(平均售價),帶動大立光毛利率走揚。林恩平表示,現在產能利用率滿載,而新機拉貨對第三季毛利率也有正面助益,但最大的不確定因素還是匯率,若新台幣升值10%,約影響毛利率4至5%,而目前公司是採取台幣、美元各50%的配比作為避險。在機器人布局方面,林恩平先前透露,機器人預計下半年會以模組出貨,主要為5P鏡頭。至於海外生產規劃,目前沒有定案,因為大立光沒有直接出貨至美國,尚未受到關稅直接衝擊。

咖啡館變共享辦公室惹民怨 星巴克南韓門市貼公告全面管制「誇張大物品」
星巴克(Starbucks)近期在南韓推動新政策,針對部分顧客將門市空間當成個人辦公室的情形,開始限制可攜入店內的物品。從現在起,顧客不得再攜帶桌上型電腦、印表機、延長線或辦公隔板等大型辦公設備進入門市。根據《Business Insider》報導,這項政策已在星巴克南韓多家分店公告張貼,明確指出禁止攜入上述物品。公告同時提醒顧客,若需暫時離開座位,應將個人物品一併帶走,並盡量釋出多人大桌,讓其他客人也能使用。星巴克發言人表示,這項措施的目的,是讓所有顧客都能在門市享受「愉快與便利的使用體驗」。她說,筆記型電腦與小型個人裝置仍可攜帶使用,但大型設備會占用太多空間,也可能阻礙其他人使用共享座位,因此不再歡迎。她也強調,這項新規定並未對顧客的停留時間做出任何限制。政策實施背景與南韓特有的「咖啡廳自習族(cagongjok)」文化息息相關。近期在社群媒體上流傳的照片顯示,有顧客在星巴克門市中架設可折疊隔板,將座位打造成類似個人辦公間的空間,使得鄰近座位難以使用。這類行為引發熱議,也凸顯星巴克試圖平衡顧客行為與公共空間使用效率之間的矛盾。南韓目前是星巴克在全球的第三大市場,僅次於美國與中國,全國擁有超過2,000間門市。至2024年底,南韓的門市數量甚至已超越日本,成為星巴克在亞洲據點最多的國家。儘管南韓市場穩定成長,星巴克全球營運卻面臨挑戰。根據總部位於西雅圖的星巴克於2025年7月29日公布的第三季財報顯示,公司全球同店銷售較去年同期下滑2%,且這已是連續第六季出現銷售下滑。股價方面,過去六個月累計下跌約18%,雖然與年初相比仍持平,但整體表現疲弱。在美國市場,星巴克執行長尼科爾(Brian Niccol)正主導「回歸星巴克(Back to Starbucks)」計畫,期望重塑門市成為顧客願意停留的「第三空間」。該轉型計畫包括重新提供陶瓷杯供內用熱飲使用、設置自助調味區、增加插座等設施,以提升消費者的整體體驗與門市吸引力。

台美關稅20%利空罩頂!國家隊護盤 台股4日早盤跌逾280點
美國就業數據低於預期,加上關稅衝擊,美股上周五8月1日大幅走低,道瓊指數一度下跌790點,已連續第五天下跌,創下今年最長的連跌紀錄。台股消化台美20%關稅利空,周一4日以下跌174.2點、23260.18點開出,10點之前最低在23151.65點,跌逾282點。法人表示,因目前進入發放現金股息的高峰期,全體上市櫃公司發放的現金股利高達2.3兆元,將在本周發放股息的公司達133家,金額約1955億元的資金活水,有望力退空頭。上周美國對近70國所課稅率範圍從10%到41%不等,創下第二次世界大戰以來最高,台灣將被課徵20%的關稅,高於日韓的15%,新稅率將於美東時間8月7日凌晨生效。關稅利空讓台股1日早盤劇烈震盪,但國安基金和公股行庫緊急進場護盤,讓台股終結連七日賣超紀錄,轉為買超42.56億元,1日終場下跌108.14點或0.46%,收在23434.38點,5日、10日線失而復得,成交量為3923.27億元。台股4日早盤以塑膠工業、油電燃氣跌逾6%最慘,電子股也相對弱勢,金融保險、觀光餐飲等類股則漲約1%,生技醫療類股也相對抗跌。電子權值股方面,10點之前,台積電(2330)跌15元、在1125元;鴻海(2317)跌1.5元、在180元;台達電(2308)漲2元、在590元;廣達(2382)跌2.5元、在282.5元。高價股方面,聯發科(2454)跌15元、在1335元,大立光(3008)在平盤2340元。美股方面,亞馬遜上周五下殺8.27%至214.75美元,市值蒸發逾2千億美元,因其AWS雲端業務增長前景引發市場疑慮。儘管蘋果第三季財報優於預期,但蘋果股價也下挫2.50%至202.38美元。美股1日主要指數表現,道瓊指數下跌542.4點,或1.23%,收在43588.58點。那斯達克指數下跌472.32 點,或2.24%,收在20650.13點。S&P 500指數下跌101.38點,或1.6%,收在6238.01點。費城半導體指數下跌80.31點,或1.43%,收在5527.61點。NYSE FANG+指數下跌398.65點,或2.62%,收在14818.65點。
蘋果Q3財報即將出爐 AI軍備競賽落後? 分析師:恐成致命風險
根據外媒報導,Needham分析師Laura Martin表示,蘋果(Apple)承受不住缺席人工智慧 (AI) 競賽的代價。於25日發布的一份報告中示警,在蘋果第三季財報電話會議前應保持謹慎。蘋果預計將於7月31日公布2025會計年度第三季財報。儘管該季通常是蘋果全年業績中表現最平淡一季、新一代 iPhone 發布前的空窗期,市場仍高度關注其在美中貿易緊張、全球關稅壓力與歐盟監管下的營運表現。AI方面,Martin指出,來自競爭對手快速整合 AI技術所帶來的風險日益加劇,「這意味著,iOS每一季都持續落後於安卓系統(Android)」,這項差距將對蘋果構成生存風險,因為iPhone是推動蘋果硬體與服務收入的核心。Martin也表示,蘋果可能面臨成本上升的問題。她預期,蘋果可能會宣布「每年數十億美元的授權交易,讓Anthropic或其他專有大型語言模型 (LLM) 為蘋果打造其專屬的私有生成式 AI 基礎設施」,或大幅調高資本支出指引以投資 AI 基礎設施。蘋果執行長庫克 (Tim Cook) 先前在上季財報會議中坦言,若關稅全面生效,恐對第三財季成本增加達9億美元。儘管部分加徵措施延後實施,但現行稅率仍高於貿易戰前水準。Martin 表示,這顯示投資人明確希望公司有所行動,也認為蘋果目前缺乏可獲利的生成式AI業務,這讓其在策略上處於不利地位。蘋果股價今年以來下跌 14%,截至25日收盤,蘋果上漲0.66%,收至213.88美元。
蘋果想收購Perplexity 摩根史丹利:本質上就是錯的
市場上近來一直有傳聞指出蘋果有意透過收購AI搜尋公司Perplexity,以此來加速追趕生成式AI發展進度的傳言。但根據《9to5Mac》報導,摩根史丹利(MorganStanley)並不認同這種看法,甚至直言這類推測「具有誤導性」。摩根史丹利分析師伍德林(ErikWoodring)於最新投資人報告中指出,蘋果根本無意參與搜尋市場的競爭,外界不該將蘋果的AI布局與搜尋業務混為一談。根據《9to5Mac》報導,蘋果近年積極將AI技術融入產品與服務之中,但其策略核心著重於深化用戶體驗,而非進軍搜尋引擎市場。該公司從未公開表態欲與Google等搜尋巨頭正面競爭,外界的相關臆測,摩根史丹利認為純屬市場誤判。摩根史丹利在報告中證實,蘋果在AI領域發展的確遭遇挑戰,並認為即便到了9月財季,市場也不應預期會有關於AppleIntelligence的重大更新。但摩根史丹利也強調,蘋果的長線布局仍以AI為核心,並將其視為推升硬體與服務營收的關鍵驅動力。目前蘋果預定於31日公布2025財年第三季財報,摩根史丹利預測該季表現將維持穩健,主要仰賴iPhone出貨優於預期、平均銷售單價提升,以及iPad與Mac銷售續強等因素。該行將本季營收預估上修至907億美元,年增率達5.8%。儘管市場對於近期AppStore相關禁令所帶來的影響感到疑慮,且蘋果於前次財報電話會議中未提供明確財測,摩根史丹利仍認為蘋果服務項目未見成長趨緩的跡象。同時預期服務營收將年增11.6%,持續成為營運亮點。伍德林於本次報告中維持對蘋果「增持」(Overweight)評級,意味著預期該公司股價表現仍將優於大盤。他所設定的目標價為235美元,這一水準高於匯豐銀行(HSBC)所預測的220美元以及摩根大通(JPMorgan)所設的230美元。報導中同時指出,ChatGPT等生成式AI工具迅速普及,讓外界對蘋果動向倍加關注。但蘋果傾向以自有生態系統整合AI技術,而非單純追求市場份額或併購外部搜尋公司快速搶市。因此,摩根史丹利分析團隊認為,相關收購消息純屬市場過度臆測,對蘋果當前AI發展策略並無實質意義。

Nike股價半年狂瀉19%! 營收恐創5年來最慘
美國運動用品龍頭耐吉(Nike)將於20日美股盤後公布第三季財報,美國消費者減少購買非必需品之際,耐吉推出的新品未吸引消費者打開荷包,營收恐寫下近5年來最慘成績。這反映耐吉及其新任執行長希爾(Elliott Hill)想重振雄風,仍有一段長路要走。希爾去年9月獲任命接掌這個體育用品帝國以來,耐吉股價已跌19%,同時間競爭對手愛迪達股價上漲。希爾自去年10月上任來,耐吉管理高層大洗牌,據美媒最新報導,策略部門主管及公關長也將於近日離職。希爾雖滿懷雄心重振耐吉業績,晨星公司分析師史瓦茲(David Swartz)指出,推出一兩款酷炫新款式,不足以讓這家運動服飾巨頭重返銷售成長軌道。根據LSEG編纂的數據,耐吉Q3營收料年跌11.5%至110.1億美元, 將是自2020財年第四季營收衰退38%以來最大跌幅。市場情報公司Sensor Tower指出,耐吉Q3行動應用程式下載量年減35%。 投行Raymond James的數據也顯示,該季耐吉門市客流量下滑11%。