


純益
」 台股 AI 金控 台積電 營收
大啖CPO商機 「這兩家」光學廠法說本周登場
光學廠法說會啟動,玉晶光(3406)、今國光(6209)分別於19日、20日召開法說會,隨鏡頭應用步入AI領域,共同封裝光學(CPO)成為光學業者兵家必爭之地。市場關注兩家業者本次法說會除釋出第四季及明年營運展望外,CPO最新進度,以及AR/VR等新興應用領域的布局。玉晶光先前引資美商3M,成為市場關注焦點,雙方合作擴束光學技術(EBO)相關研發、製造與產能擴充。法人認為,玉晶光聯手3M,可更直接了解微軟等關於EBO及CPO的需求,加快產品開發速度,可望將營收貢獻提前至2027年。玉晶光10月營收21.26億元,月減20.41%、年減5.78%;1~10月累計營收約217.63億元,較去年同期成長8.34%。法人預期,由於新機上市拉貨高峰期已過,第四季營收將呈季節性下滑,不過仍有望優於去年同期。今國光近日通過4.3億元資本支出計畫,主要用於購置光機及波導相關設備,其中包含CPO應用所需設備,以支應未來擴充營運需求。今國光前三季稅後純益4.59億元,每股稅後純益(EPS)2.54元,較去年同期翻倍成長。第三季稅後純益達1.85億元,每股純益1.01元,創下單季獲利新高。隨著兩家光學廠法說會接連登場,CPO產品開發及明年營運展望,將成為法人評估後續成長潛力的重要依據。
華南金已賺贏去年一整年!前10月稅後純益285億 每股盈餘2.02元
華南金控(2880)12日公布自結獲利,前10月累計稅後純益達284.56億元,年增26.85%,提前超越去年全年獲利264億元;每股稅後盈餘(EPS)達2.02元,年化股東權益報酬率(ROE)13.76%,累計獲利、EPS及ROE皆創歷年同期新高。華南金控表示,受惠於銀行獲利穩健成長及非銀行子公司獲利強勁成長,其中非銀行子公司獲利年增131%,獲利貢獻比重提升至22%,帶動集團整體獲利表現,展現多元獲利動能。華南金股價本日收在50.5元,平盤作收。華南銀行前10月稅後純益230.77億元,年增11.21%,獲利穩健成長;10月單月稅後純益20.91億元,較上月增加。受惠於存放款業務穩健擴增、財富管理業務持續成長,以及靈活掌握金融市場機會,帶動利息收入、手續費收入及金融操作收益三大核心收益同步提升。其中,財富管理業務收入年增31%,整體手續費淨收益年增28%;10月底放款餘額成長16%,淨利差(NIM)提升5個基點。此外,海外分行及OBU獲利年增32%,展現跨境金融業務成長動能。華南永昌證券前10月稅後純益43.61億元,年增163%;10月單月稅後純益1.14億元,累計獲利成長強勁。複委託與數位金融業務雙軌並進,帶動整體經營績效與獲利成長。累計複委託交易量達2,911.61億元,較去年同期大幅成長110.33%。華南產險前10月稅後純益17.45億元,年增24%;10月單月稅後純益0.70億元。累計獲利維持穩健成長,主要受惠於商業火險及工程險業務結構優化,帶動核保利潤提升。此外,集團旗下創投子公司前10月獲利2.73億元創歷年同期新高,資產管理(AMC)及投信子公司獲利亦較去年同期成長。
中租前10月稅後純益176億年增6% 每股稅後純益9.73元
中租-KY(5871)最新公告2026年10月自結合併營收為83.9億元,較去年同期成長4%,累計1月至10月營收為815.0億元,與去年累計同期持平。中租股價本日收在103元,平盤作收。中租表示,台灣地區、中國大陸地區及東協地區累計營收分別成長-2%、-3%及15%;若與前月相較,合併營收月增2%,主要係中國大陸及東協地區業務動能增溫,營收分別月增5%。中租2026年10月單月自結合併稅後純益17.3億元,每股稅後純益(EPS)為0.99元,較去年同期成長8%,且較前月成長2%;累計1月至10月合併稅後純益為176.0億元,年增6%,主要係今年台灣及中國大陸地區預期信用減損損失金額,隨資產品質趨穩,較去年減少,累計1月至10月合併每股稅後純益(EPS)為9.73元,分營運地區別來看,台灣地區、中國大陸及東協地區,累計獲利分別皆較去年成長4%、14%及6%。
鋼市保溫! 中鋼連續兩季獲利拚轉盈
中鋼(2002)第3季財報單季稅後純益11.21億元,每股純益0.07元;前三季獲利7.44億元,每股純益0.05元。在月盤連三個月開漲下,第四季進一步推升獲利,全年有望較去年由虧轉盈。中鋼表示,考量部分國際市場鋼價走強,下游外銷接單持續升溫,新台幣匯率趨貶也有助帶動國產鋼材採購需求,為反映市場行情,決議全品項產品每噸溫和調漲300元。根據公開數據顯示,中鋼第3季稅後純益為11.21億元,較去年同期由虧轉盈,每股純益0.07元;累計今年前三季獲利7.44億元,每股純益0.05元,與去年同期相比,也由負轉正。展望第4季,法人指出,美國關稅政策加上供應趨緊,熱軋行情高檔趨升;而歐洲受碳邊境調整機制及進口關稅配額限制,熱軋價格也明顯調漲;亞洲地區也受惠鋼材供需正向改善,多數鋼廠盤價順勢止跌反漲。中鋼高層表示,目前整體鋼市維持穩定,短期需求雖然不會有大爆發,也並非毫無需求,呈現「保溫」的狀態,適時添加柴火小漲,讓溫熱的市況延續到明年第一季,帶動整體價格往上。
聯發科股價暴跌3成 專家點出「這原因」破除賣出雜音
聯發科(2454)30日下跌130元至3915元,跌幅達3.2%,自9月22日盤中高點5480元計算,跌幅約28.5%,將近3成。黑石財經執行長溫建勳表示,投資人不必急著認賠賣出,並直言現在反而是能考慮布局的機會。聯發科第三季合併營收為1680.58億元,季增10.4%、年增18.3%,創下歷史新高;毛利率為46.3%,季增0.1個百分點,年減0.2個百分點;淨利為281.99億元,季增14.6%、年增10.8%,每股純益為17.5元。根據《鏡週刊》報導,溫建勳分析,聯發科法說提到2大亮點,分別為AI ASIC營收展望上修至21至25億美元;再者2028年將有新客戶加入,足以穩定市場信心,並破除外界對於AI晶片量產進度的擔憂。觀察聯發科籌碼面,外資已經連16賣,合計達3萬9814張。溫建勳表示,外資10月賣超台股達9943億,光聯發科就佔了1800億,不過聯發科就算自高點回檔,距年線仍有30%正乖離。溫建勳表示,外資預估聯發科明年每股純益(EPS)可達約150至160元,本益比約24倍;針對套牢的投資人,溫建勳建議別急著認賠,若是空手則能考慮分批進場。
台達電股價爆跌停 外資調降目標價長線仍看好
電源龍頭台達電(2308)第三季受供應鏈缺料、庫存跌價損失影響,財報低於法人預期。台達電30日股價受多重利空影響,慘收跌停1335元,自今年高點2585元,已回檔48.35%。台達電第三季營收1970.59億元,年增31%,稅後純益234.95億元,為單季歷史次高,年增26.28%、季減6.53%,每股稅後純益(EPS)9.04元,季減約7%,毛利率降至34.1%。台達電第三季營收主要受到PMIC、MOSFET缺料限制PSU出貨,以及提列39億元庫存跌價損失影響。18KW PSU因日系電容供應問題,驗證及交貨進度也不如預期,影響AI伺服器電源出貨。外資指出,AI相關業務占台達電營收約五成,長線方面,隨GPU及ASIC機櫃功率密度提高,電源轉換、配電與散熱方案更為複雜,有望推升單櫃產品價值。隨第四季漲價效益發酵,新一代GPU平台電源及HVDC產品出貨加速,花旗、大和兩家外資雖下修獲利預估及目標價,但仍然看好AI電源升級趨勢不變,均維持台達電的「買進」評等。
台達電股價5個月跌逾4成!毛利率失守35% 阮慕驊點出獲利隱憂
電源供應器大廠台達電(2308)股價持續承壓,今(29)日開盤後一度重挫,盤中下探1430元,跌幅超過7%,再度改寫近期波段低點。相較5月底2585元的高點,短短5個月股價已回落超過4成。隨著公司第三季財報出爐,毛利率跌破35%、泰國子公司存貨跌價損失等問題浮上檯面,市場將焦點轉向今日下午登場的法人說明會,關注管理階層如何解釋獲利變化及後續AI業務展望。台達電第三季合併營收達1970.59億元,創下單季歷史新高,年增約31%,但歸屬母公司淨利234.95億元,較上一季減少6.5%,每股稅後純益9.04元,雖仍為歷史次高,獲利表現卻未能與營收同步成長。其中,合併毛利率降至34.08%,較上一季減少約1.5個百分點,較去年同期下降0.79個百分點,成為市場關注的主要問題。財經專家阮慕驊28日在臉書發文分析,台達電第三季毛利率、營業利益率及淨利率均較前一季下滑,加上旗下泰國上市子公司泰達電(Delta Electronics Thailand)的庫存問題,可能是近期股價承受賣壓的重要因素。他認為,台達電此次財報真正需要觀察的,不只是獲利數字下滑,而是背後的客戶拉貨節奏與產品需求變化。泰達電第三季營收達744億泰銖,季增16%、年增42%,創下歷史新高,但同期提列約18億泰銖淨存貨跌價損失,造成毛利率降至27.5%。儘管營收持續成長,庫存相關費用仍對獲利形成壓力,也使市場重新評估泰達電短期營運表現。阮慕驊指出,泰達電的問題並非客戶直接取消訂單,而是第三季部分客戶放緩拉貨速度,導致原先準備的物料存放時間拉長。按照公司政策,存放超過90天的貨品需要提列跌價準備,因此即使訂單仍在,也可能先對財報造成影響。若未來客戶恢復拉貨並完成出貨,部分跌價準備仍有回沖機會。摩根大通(JPMorgan)報告則指出,由於存貨跌價損失提列時間較預期延長,加上明年初重新議價前的供應商成本仍處於較高水準,已調降泰達電2026年至2028年的毛利率與獲利預估,並將全年毛利率展望由原先30%下修至約29%。該行也將目標價從360泰銖降至320泰銖,但維持「優於大盤」評等。至於中長期成長動能,阮慕驊提到,泰達電仍是AI伺服器電源及液冷散熱需求的重要受惠廠商。由於電動車相關業務表現未達預期,集團已調整部分泰國廠區規劃,將原先用於電動車的產線與空間轉向電源及AI相關產品,以因應後續市場需求。摩根大通預期,隨著新一代AI平台逐步推出,泰達電未來仍有機會透過新產品放量與價格調整改善營運。其中,2027年VR200及Trainium 3相關需求,被視為後續觀察重點。
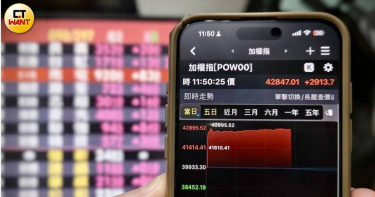
費半大漲3.6%激勵台股開高近800點!台積電站上2430元
美股周二(27日)在科技類股強勢帶動下全面收高,費城半導體指數更大漲3.6%,激勵台股今(28日)開盤強勢反彈,一度上漲近800點,指數來到46876.45點附近。台積電上漲30元,來到2430元,台達電、聯發科同步強彈3%,聯電漲幅也超過3%,記憶體及被動元件族群同步走揚,市場多方氣勢明顯回溫。記憶體族群方面,旺宏昨日公布第3季財報,單季稅後純益首度突破100億元,每股純益達5.52元,雙雙寫下歷史新高紀錄。旺宏董事長吳敏求更表示,第3季是公司成立以來表現最好的一季,亮眼的財報表現激勵市場買盤進駐,帶動旺宏今日股價大漲近3%,成為盤面記憶體族群的關注焦點之一。據《中時新聞網》報導,摩爾投顧分析師林漢偉指出,受到美股科技股連續2個交易日走強帶動,尤其費城半導體指數單日大漲3.6%,加上台指期夜盤強彈774點,預期台股電子權值股有望延續回穩走勢。不過,目前外資在台股現貨市場仍維持賣超,市場反彈能否進一步延續,仍有待觀察外資籌碼動向與主要權值股的表現。林漢偉表示,今日盤面應特別留意台積電能否帶領加權指數突破上周四的高點,以及記憶體、矽光子與AI伺服器等熱門族群能否延續買盤動能,進一步觀察投資人追價意願。他建議,投資人操作策略仍應維持「不追急漲、汰弱留強、突破再加碼」,避免在股價短線快速上漲後貿然追高,並優先關注具備相對強勢表現的個股。至於後續行情,林漢偉認為,若台積電股價能夠站穩季線,櫃買指數也能順利突破5日線,加上外資賣壓逐步減輕,台股這波反彈就有機會進一步延續。不過,在外資尚未明顯轉向買超之前,市場仍須留意反彈過程中的震盪,以及熱門族群能否維持足夠的成交動能。
煉油利差題材加持! 台塑化16日反攻飆漲停
受惠前三季獲利攀揚,台塑化(6505)16日盤中飆漲停,收至122.5元,成交量49184張。台塑化每股稅後純益(EPS)7.08元,居集團獲利亞軍,加上油價利差延續高檔態勢,帶動股價持續上攻。根據路透社16日報導,布蘭特原油期貨上漲3.56%,收報每桶約105.21美元;西德州中級原油(WTI)上揚3.95%,收至每桶約101.84美元。雖然盤中油價小幅回落,受地緣政治與能源供應不確定性影響,國際原油市場仍維持高檔震盪。台塑化第三季合併營收2436.54億元,季增33.2%;營業利益320.82億元,季增40.2%;自結稅後淨利約262.89億元,季增26.5%,每股純益(EPS)2.76元,創歷年單季獲利新高;前三季EPS 7.08元,大幅優於市場預期。台塑化獲利改善除了煉油價差擴大,產能利用率同時回升。根據該公司資料顯示,第三季原油煉製量達4529.9萬桶;產品銷售量則達4832.3萬桶。公司指出,由於第三季中東原油到貨較前一季恢復穩定,煉油廠產能利用率回升至91.2%,帶動煉油事業營業額季增35%。展望後市,受惠於全球煉廠進入秋季歲修期,加上中東與俄羅斯部分煉油設施受戰事影響,全球柴油與汽油等成品油供給偏緊,亞洲煉油利差維持歷史高檔,法人看好第四季汽柴油價差表現。
台股崩跌1655點!郭哲榮曝操作策略 點名國巨、環球晶甜甜價
台股15日遭遇大幅賣壓,加權指數終場重挫1655.96點,收在46969.87點,跌幅3.41%,失守47000點及月線,成交金額達1兆3197.7億元,寫下史上單日第6大收盤跌點。面對股市急跌,摩爾投顧投資長郭哲榮認為,市場受到海外股市下挫及美國通膨疑慮衝擊,但台積電法說會公布的獲利表現仍具支撐,投資人應留意股價與企業基本面之間的差距。台股15日開低走低,盤中一度跌逾1800點,最低來到46795.38點。半導體及其他權值股承壓,台積電終場收2440元,下跌50元;聯發科、台達電及鴻海也同步走弱,市場關注全球科技股賣壓是否持續。郭哲榮分析,韓國股市走弱帶來跨市場的補跌壓力,美國最新消費者物價指數(CPI)年增3.7%,高於市場預估的3.6%,也使投資人擔憂聯準會可能再度升息。他指出,若利率提高,企業資金成本將跟著增加,市場對未來獲利的評價也可能受到影響。上述原因為他的市場判斷,後續利率政策仍須觀察美國經濟數據。儘管股價承壓,台積電15日公布的第3季財報仍繳出成長成績。公司合併營收達1兆4942.4億元,年增50.9%;稅後純益7630.6億元,年增68.7%,每股純益29.43元。台積電並預估第4季美元營收介於523億至543億美元,全年美元營收成長率約44%。郭哲榮據此認為,法說利多並非因股價下跌就失去意義,人工智慧相關需求仍是他看好產業中長期發展的主要原因。在個股操作方面,郭哲榮提醒,南亞科、群聯及華邦電等記憶體相關個股,先前已有一段漲幅,近期出現明顯修正,不宜急於追價。相較之下,他指出微星當天逆勢收紅,並創下一個多月新高,對已持有的投資人提出續抱觀點。至於回檔後的布局機會,郭哲榮提出個人觀察價位,認為國巨若回落至600元以下,可考慮分批進場;環球晶若跌破900元,甚至來到800元區間,也值得留意。他並提及鴻海目前本益比約12倍,另將台積電、鴻海與元大台灣50列為可觀察的分批布局標的。這些價位與選股方向屬於個別分析師意見,並不代表股價必然止跌或上漲。對於台股長線走勢,郭哲榮維持樂觀看法,預期今年有機會挑戰50000點,明年上看62000點,並提出3年內達10萬點的情境。他也提醒投資人不要借錢或使用融資投入股市,應以自有資金評估承受波動的能力,避免在行情劇烈震盪時承擔超出負荷的風險。
曾為陸客最愛鳳梨酥! 維格餅家宣布10/20終止興櫃股票買賣
曾以「陸客最愛鳳梨酥」打響名號的糕餅連鎖店維格餅家(2733)今(5)日公告,受到台灣入境觀光政策及市場環境影響,並考量經營發展規劃及資源配置,董事會已決議主動申請撤下興櫃買賣。維格餅家表示,目前已接獲櫃買中心通知,公司股票將自10月20日起終止興櫃櫃檯買賣,推薦證券商於終止交易前,仍負連續報價及成交義務。。維格餅家表示,受到台灣入境觀光政策及市場環境影響,公司基於經營發展規劃及資源配置的考量,董事會已於115年09月30日決議通過主動申請終止本公司股票於興櫃櫃檯買賣。根據財團法人中華民國證券櫃檯買賣中心今日證櫃審字第11500061613號函文,自10月20日起終止與維格餅家簽訂的興櫃股票櫃檯買賣契約,同時停止公司已發行普通股股票共2459萬8400股在證券商營業處所買賣。維格餅家指出,股票終止交易前,推薦證券商仍須負連續報價及成交義務。據了解,維格餅家過去主要透過旅行團、導遊及地接業者拓展觀光客市場,並在新北市五股設立觀光工廠,曾隨著陸客來台觀光熱潮,公司營運快速成長,2014年營收達13.35億元,每股純益8元。不過,隨著主要客源減少,加上後續受到疫情影響,國際旅遊停擺,維格餅家營運也受到衝擊。雖然疫後觀光市場逐步恢復,但公司仍未回到過去的營運規模,今年上半年營收約1.54億元,每股虧損1.04元。日前維格餅家因股票達興櫃暫停交易標準,公布最新自結財務資訊,8月營收為3883.5萬元,單月稅後純益211.6萬元,每股盈餘0.088元,較去年同期增加2100%。在宣布撤下興櫃後,維格餅家股價也出現劇烈震盪,股價一度重挫逾43%,最低來到每股4.88元。不過近2個交易日股價走揚,今日收在16.05元,上漲7元,漲幅約86.41%。維格餅家透露,未來將持續推動業務轉型、拓展銷售管道及發展新業務,待業績改善後,將視情況重新申請登錄興櫃。
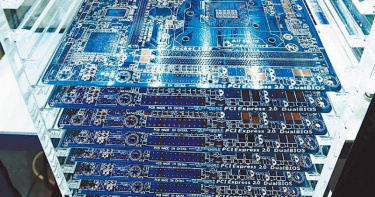
ABF載板缺口擴到2028 南電獲利搶先看
南電(8046)2日股價再創新高,同日因有價證券達注意交易資訊標準,提前開獎8月自結財務資訊,單月營收53.53億元,年增40.59%;稅後純益10.92億元,年增664.93%,每股稅後純益(EPS)1.69元。南電2日上漲2.82%,終場收至1460元,成交量約1.6萬張,股價連7漲達37.74%。同樣IC載板廠欣興(3037)、景碩(3189)上週股價也火力全開,同步衝上掛牌天價,單週分別大漲10.1%、9.1%。受惠AI、記憶體需求強勁,ABF、BT載板需求同步升溫。南電美系客戶投單持續增加,加上價格調升效益,法人看好第四季營收與毛利率持續成長。展望後市,供應鏈指出,南電預計2027年第一季開始供應美系伺服器CPU的ABF載板;公司原供應該客戶PC、筆電產品線ABF載板,隨伺服器新平台加入,可望進一步擴大高階ABF產品布局。隨著新世代AI產品推出,在上游材料T-glass玻纖布供應量持續緊缺下,法人也預估ABF載板2027年、2028年供需缺口幅度各為25%、36%,載板廠的毛利率與獲利也將同攀高峰。
改革吹逆風? Nike財測下修股價跳水
美國運動用品大廠Nike上季業績好壞參半,大中華區營收連九季萎縮,9月底從標普一百指數剔除,Nike預告全年銷售降幅將甚於市場預估,並宣布展開裁員計畫,拖累股價2日早盤一度大跌逾5%。Nike復甦之路遭逆風,先前啟動「Pace」重整計畫,預計在未來五年節省25億美元,但重整也將帶來約10億美元的稅前費用,主要是資遣等員工相關支出。Nike 2日股價終場下跌3.64%,收在33.87美元。根據路透報導,Nike在2027財年第一季淨利較去年同期下滑2%至7.12億美元,每股純益(EPS)0.48美元,毛利率42.8%,營收年減4.3%至112.1億美元。Nike在北美仍是亮點,營收年增2.1%至略優於預期的51.3億美元,但其他地區銷售疲弱,例如大中華區營收銳減22%到11.8億美元,呈現連九季萎縮。Nike預估,全年營收降幅為高個位數百分比,遠大於分析師預估的2.4%降幅,若財測成真,全年銷售將降至2020年度以來最低。Nike將於11月的投資人大會上,公布更多整頓與展望細節。
大啖台積先進製程 這檔「千金股」CMP需求高漲
台積電(2330)2奈米量產,先進製程材料、耗材需求同步升溫,CMP鑽石碟大廠中砂(1560)成為受惠指標。市場看好,隨台積電產能陸續拉升,中砂成長動能可望一路延續至2027年。中砂1日首度入列千元俱樂部,2日延續波段強勢,續守千元關卡,盤中最高來到1030元,終場上漲15元、收至1015元。供應鏈指出,台積電今年加速拉升2奈米產能,加上智慧手機、AI ASIC及HPC客戶陸續導入,2027年仍是擴產主軸。相較過去製程,不僅晶圓投片量增加,單片晶圓所需CMP次數亦提高,使耗材需求成長速度有望快於晶圓產能。中砂最大受惠點在鑽石碟業務(DBU)。法人指出,中砂N2鑽石碟出貨已明顯放大。晶圓廠客戶目前占DBU營收約63%,N3、N2、A16等先進製程持續擴產,將成為中長期成長主軸。中砂第二季合併營收24.93億元,毛利率攀至40.1%,每股稅後純益(EPS)3.49元,8月合併營收進一步寫下8.99億元單月新高、年增30.38%。市場看好其今年營運與毛利率同步走高,預估全年有望賺逾一個股本。
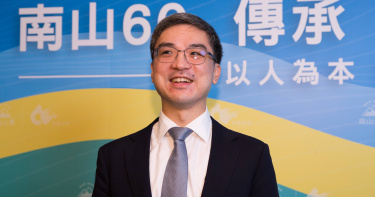
接班人底氣2/南山人壽獲利挹注潤泰雙雄 尹崇堯砸40億重塑沙崙文創沙龍
金融界新世代接班人行列中,還有43歲南山人壽董事長尹崇堯,近期他除了再次強調「先取得所有關係人的祝福,再推動上市計畫」的原則,還宣布由南山人壽慈善基金會全額出資,試辦為期一年的「團體微型熱傷害住院關懷健康保險」,為弱勢群體提供熱傷害保障,展現他帶領南山走向ESG永續與利他初衷的決心。 尹崇堯自2016年起進入父親尹衍樑掌管潤泰創新(潤泰新)、潤泰全球(潤泰全)、大股東投資的南山人壽等核心董事會進行接班歷練。今年5月尹衍樑辭世後,外界高度關注他如何管理這個橫跨零售、營建、生技與金融的千億帝國。 9月4日,南山人壽2020年標下的「新北市淡水區沙崙招商案」地上權案,在經過多年的規劃與興建後,已從當年的荒廢舊址正式蛻變為「沙崙文創園區」,首度對外公開這座全台規模最大的保險業人才訓練與永續教育基地,並宣布第一期基地將於9月底正式啟用。 CTWANT記者詢問關於六年前投入這項高達40億元龐大投資的經營理念,總經理范文偉轉達尹董的看法,即是南山人壽身為本土大型壽險,「必須要深耕台灣、投資在地人才」。 南山人壽擁有4.4萬名內勤與外勤業務大軍,其中北部就佔了將近五成,沙崙文創園區就是為了提供給台灣保險人才最頂級、具國際視野的培訓戰略基地。南山人壽投入40億元闢建沙崙文創園區,採用共學方舟理念,2026年第三季將啟用第一期完工的8間多功能培訓教室與900人展演廳;明年將啟用77間住房與267個停車位。(圖/南山人壽提供) 尹崇堯在2024年11月親自主持「淡水沙崙文創園區」上樑典禮時,對該土地的歷史與轉型寄予厚望。他指出,該案完工後除了能直接帶動淡水地方的經濟與發展外,更會將沉寂多年的沙崙舊址,重新塑造為嶄新的「文創沙龍」,透過規畫開放式的親水綠地與多功能展演廳,持續向地方創造並輸出藝文教育的能量,實踐企業與社區共榮的承諾。 尹崇堯在潤泰集團的整體表現,最核心的亮點是「專注掌舵五兆資產的南山人壽」,並在集團其他事業體上全面落實「專業經理人制」,他帶領這家資產規模高達5.8兆、全台第三大的壽險公司,平穩度過國際新制IFRS 17與ICS的接軌轉型期。 由於「潤泰雙雄」(潤泰新、潤泰全)業外重要收入來源之一即是南山人壽的獲利認列,南山體質大轉正,等於為全集團打下最穩固的財務底氣,擦亮了父親留下的金字招牌。 南山人壽2026年上半年合併稅後純益高達308.7億元,相較2025年同期暴增約157%,每股盈餘(EPS)到2.10元;累計前7月自結稅後純益已穩健推升至 319.6億元(EPS 2.17元),主要反映保險合約服務利潤的穩定攤銷與經常性收益。 其中,7月單月新契約保費達357.5億元(年增414%),寫下近期新高,主因投資型新商品熱銷與醫療險業績穩健。 南山人壽在2026年上半年大賺308.7億元,直接帶動母公司潤泰雙雄業外收益大豐收,「潤泰全」上半年總EPS 8.96元中,「潤泰新」上半年總EPS 3.70元中,南山人壽皆給予極大貢獻。 同時,尹崇堯也陸續出任潤泰旗下20多家子公司的董事,由他擔任董事的潤弘精密,係為一家專精高科技廠房與半導體晶圓廠興建公司,與承攬科技廠辦工程的潤德室內裝修,近年皆因為搭上AI擴產潮讓獲利暴增,尹崇堯在董事會中皆給予經理人高度尊重與支持。 潤泰尹家與相關企業身為智慧電動車龍頭Gogoro(睿能創意)大股東,尹崇堯並親自擔任董事,當Gogoro面臨高層、美股上市以來變動的波動期,他依然在公開場合鼓勵大眾多支持新車與綠能試乘,展現有力大股東的風範。
資金嚴格檢視企業獲利!009816強制鎖定「純益為正」龍頭 半年成長近60%
台股近期高檔震盪,但ETF投資熱度仍未減,近期投資情緒悄然從「怕錯過行情」轉變為「害怕追高受傷」。台灣首檔主打「不配息、收益自動再投入」的凱基台灣 TOP50(009816)迅速成為資金避風港,上市短短半年多時間,資產規模逼近2,000億大關,受益人數更突破 91.2 萬人,從新兵黑馬快速躍升為市場高度關注的大型台股ETF。儘管台股AI與半導體題材持續發酵,指數站上4萬7千點大關,但市場仍有美聯準會政策變數、高估值壓力等因素干擾,因此,資金開始轉向嚴格檢視企業獲利與現金流。市場並非要撤離台股,而是需要更均衡且穩健的參與方式。009816 憑藉四大不可取代的核心優勢,精準承接看好台股中長期前景、同時希望降低單一權值股集中風險的投資需求。首先是大型獲利龍頭的硬核底氣。009816 從具備流動性的上市公司中,不僅挑選市值前 50 大企業,更強制加入「近一年稅後純益為正」的獲利篩選門檻,告別過去僅追捧熱門題材的盲目操作,確保每一筆資金都由實際獲利充沛的大型龍頭企業所支撐。其次是降低單一權值股過度集中的風險,009816 透過設定單一成分股權重上限,降低了傳統純市值加權商品淨值過度受單一龍頭暴漲暴跌主導的情況,讓整體投資組合的獲利結構更加均衡。此外,009816 具備提前卡位換股的時間窗口優勢。其將季度審核時間訂於每年 2、5、8、11 月,比市場常見的臺灣 50 調整月份早了大約一個月。當 009816 提前布局晉升的潛力股後,隨後可銜接兆元級被動資金的接力抬轎,創造額外的資本利得空間。除了選股機制,009816 核心特色在於採取『不配息』設計。成分股所收到的現金股利不直接發放給投資人,而是留存在基金資產中,持續參與後續投資。根據2026年半年報,009816成立至6月底已累計取得逾5.25億元現金股利收入,淨值成長於55%,讓不配息策略有實際財務數字支撐。從資產規模與受益人數快速成長,到市場對大型獲利與複利投資策略的關注升溫,「不配息」ETF的崛起,也反映出台灣ETF市場正在從單純追求配息,逐步走向多元化。對投資人而言,未來選擇ETF的關鍵,除了「配多少」之外,也可能開始思考「收益要不要留在市場裡繼續滾」。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。
美記憶體族群全數走強! 「這檔」單日暴漲12%
美記憶體大廠晟碟(SanDisk)4日收盤大漲12%,股價站上1739美元,成為標普500當日最大漲幅個股。這波拉升由Dell先前發布的第二季財報掀起,市場重新定價AI硬體需求,使資金快速輪轉至記憶體族群。市場將此次視為整個族群的資金重估,記憶體族群4日漲勢凌厲。SK海力士ADR大漲8.14%;Seagate(希捷)勁揚6.34%;美光(Micron)跳升6.10%;Western Digital(威騰電子)強漲 5.86%。記憶體ETF(DRAM)單日上漲5%,半導體ETF(SMH)也上漲超過2%。分析師指出,AI資料中心快速擴張不僅意味着GPU需求增加,也意味着對HBM、DRAM、NAND以及企業級SSD等記憶體產品的需求增加。隨著AI模型規模擴大,記憶體和數據傳輸逐漸成爲AI基建中越來越重要的角色。Dell單季營收達469.7億美元,調整後每股純益(EPS)達7.04美元,雙雙超越華爾街市場預估。Dell特別強調,過去12個月累計取得的AI伺服器訂單已突破1300億美元,伺服器與記憶體業務需求強勁,讓市場重新評估AI建置週期對記憶體族群的拉貨力道。市場關注下周SanDisk在Citi和高盛(Goldman Sachs)科技研討會上是否釋出具體客戶需求回升訊號,如果研討會上管理層對下半年需求措辭保守,這波上漲可能將只是Dell財報的短線情緒外溢。
吳敦義兒子被削1781萬!詐團強打投資蘇志燮、燦烈見面會獲利65%
前副總統吳敦義的兒子吳子文以金融投資為生,卻成為「海外藝人詐團」眼中的肥羊,他在2018年9月到12月期間三度受騙,誤信創世紀、乙蝶文創等公司提議,以為可投資韓星姜丹尼爾、燦烈、蘇志燮及大陸主持人金星來台演出或見面會進而獲利,80天內匯出1781萬1250元。不只吳子文,藝人康康、小刀及玫瑰唱片董事長白錦松也成為「演唱會詐騙產業鏈」的受害人,全案經由北檢起訴,部分被告甚至已經有罪定讞,但其中大方娛樂公司謊稱取得蘇志燮見面會舉辦權、詐騙吳子文720萬的犯行遭法官退回檢方,在今天另案偵結起訴。依據相關判決,演唱會業者顏允豐、創世紀娛樂公司負責人鄭祖杰明知並未得到授權,仍騙吳子文可投資姜丹尼爾2019台北見面會、燦烈台北粉絲見面會,保證可拿回本金並按稅後純益分配65%報酬,吳子文信以為真,在2018年9月25日為兩名韓星各匯383萬625元作為投資款。另一路詐團人馬是大方娛樂整合行銷有限公司負責人柯仲澤、丁南,他們以蘇志燮台北粉絲見面會投資合作的名義,再用Photoshop修改演出合約,騙吳子文分別在2018年10月11日匯款210萬、10月16日匯款510萬元;海外藝人詐團還有一個成員是乙蝶文創負責人鄭淇丞,他以金星脫口秀暨舞蹈表演台北站演出的噱頭,同樣標榜本金可拿回、有65%報酬,騙走吳子文295萬。柯仲澤與丁南由檢方追加起訴,但台北地院認為是不同案件而退併辦;吳子文因假蘇志燮見面會損失的720萬雖已取回,檢察官仍認定柯仲澤與丁南涉犯詐欺罪及偽造文書罪。起訴書提到柯仲澤、丁南另以WANNA ONE、GFRIEND等韓團的演唱會主辦權,向兩名投資人騙到2300萬,這部分成立詐欺取財罪,亦於今日提起公訴。
AI擴廠潮推升閥門需求 捷流在手訂單15億元、下半年營運續看旺
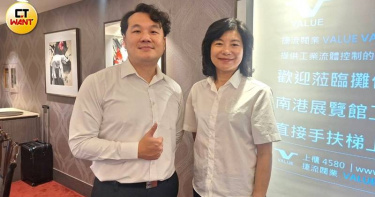
AI浪潮持續推升全球半導體、高科技電子產業資本支出,工業用閥門廠捷流閥業(4580)受惠晶圓廠、先進封裝、資料中心及高科技供應鏈擴廠需求,在AI供應鏈的卡位效益逐步發酵。總經理錢佩玲表示,目前在手訂單金額約15億元,整體訂單能見度達7個月,已看到明年第一季;其中,半導體及高科技電子相關領域接單金額較去年成長15%,部分電廠訂單更已排至2028年。捷流上半年合併營收11.67億元,年增2.6%,在多元產業客戶訂單持續認列下,整體產能稼動率維持一定水準;上半年稅後純益1.49億元,年增51.7%,每股稅後純益(EPS)3.18元。公司預期,隨AI相關資本支出逐步轉化為實際建廠與設備需求,下半年營收及獲利可望優於上半年,全年業績亦有機會優於去年。捷流過去客戶主要涵蓋石化、船舶與半導體等產業,近年則持續調整產業結構,提高高科技領域接單比重。目前半導體相關營收占比約30%至40%,較去年約3成進一步提升;石化產業營收占比則由過去逾40%,降至約20%至30%,船舶仍維持20%以上。隨高科技市場逐步成為重要成長來源,公司也持續透過多元產業布局,降低單一產業景氣循環對營運的影響。AI伺服器與高階晶片需求快速成長,帶動晶圓代工、記憶體、先進封裝、PCB及相關電子供應鏈擴產。對捷流而言,AI基礎建設帶來的不只是終端設備需求,而是晶圓廠、資料中心及高科技廠房背後大量且精密的流體與氣體控制系統建置需求。錢佩玲表示,一座晶圓廠可視為高度精密運作的「超大型水廠」,廠內冰水、熱水、製程冷卻水、超純水、無塵室用水、潔淨氣體、消防用水及廠區給排水等系統皆不可或缺。工業閥門則負責各類液體與氣體介質的啟閉、調節、隔離、止回及安全控制,確保各項介質依照製程需求穩定且精準地輸送。以大型半導體廠為例,單一廠房通常須配置約3萬至4萬顆閥門,各自承擔流量控制、設備隔離、系統保護與運轉效率提升等任務。一旦關鍵閥門異常,除可能造成局部設備停機,也可能牽動製程連續性、生產良率及整體廠區安全,隨國際半導體大廠持續擴產,相關需求已逐步轉化為實際訂單。捷流長期深耕工業閥門市場,已成為國內外半導體及高科技電子大廠的一線供應商,產品線涵蓋多元工況需求。錢佩玲表示,旗下閥門可應用於攝氏零下196度的液態氮超低溫環境,也可承受高達攝氏760度的蒸氣高溫,壓力等級最高可達CLASS 900;針對強酸等高腐蝕性化學品、超純水及要求無油氣傳輸的潔淨氣體系統,也具備相對應的材質及結構設計能力。公司認為,工業閥門並非僅依照口徑、壓力等級選購的標準化產品,而須因應客戶實際工況進行工程判斷。捷流除提供閥門產品外,也整合產品選型、材質配置、驅動器搭配、工程計算及後續技術服務,協助客戶降低管線結露、介質腐蝕、密封失效及啟閉異常等風險,朝高附加價值工程解決方案方向發展。展望後市,隨國際晶圓代工廠提高資本支出,整體擴產速度加快,加上記憶體、先進封裝及PCB業者同步擴建產能,AI驅動的高科技投資正由前期規劃逐步進入新廠建置與設備導入階段,可望為捷流持續帶來訂單機會。另一方面,公司亦看好全球能源轉型、LNG運輸船及雙燃料船需求擴大所帶動的船舶市場商機,持續深化半導體、高科技電子、船舶及能源等多元產業布局,為後續營運成長增添動能。
復牌大跳漲停! 「這檔」補交財報免淪壁紙
中小尺寸面板廠凌巨(8105)第二季財報難產、股票停止交易,復牌後首日強勢延續,28日股價開盤即漲停至16.65元,較前一日上漲1.5元,漲幅9.9%,成交量6419張。凌巨日前因股權及經營權異動,董事會一度僅剩1席,無法完成第二季財報決議及申報,自8月19日起遭停止交易。18日一度爆量跌停,成交4.81萬多張,散戶大撤退,融資大減1026張,投信大賣400張,惟外資逢低撿便宜,敲進10695張。直到24日完成董事改選並補申報財報,27日恢復買賣,復牌首日即攻上漲停。28日再度攻上16.65元,連續2個交易日漲停,市場焦點也從公司治理風險解除,轉向後續基本面能否延續改善。凌巨第2季營收20.99億元,年減5.88%,毛利率上漲9.91%,營業利益、稅後純益同步轉正,單季EPS 0.16元;上半年稅後純益2.6億元、EPS 0.59元,較去年同期明顯改善。凌巨聚焦工控、車載及醫療等利基應用,醫療新客戶機種今年進入量產,並同步發展QLED、OTFT及膽固醇液晶等新型顯示技術。市場將關注凌巨後續能否延續獲利改善、朝高附加價值的市場轉型。