


聯準會升息
」 升息 聯準會 台股 美股 美國
緊盯聯準會升息訊號 金價自年初高點回落27%
黃金自今年1月高點回落逾四分之一,白銀跌幅超過一半。隨着美國聯準會(Fed)10月27日至28日貨幣政策會議將近,黃金市場本周將重點關注美國經濟能否繼續承受高利率壓力。黃金於2026年1月觸及每盎司5608美元的歷史峰值後跳水,至10月中旬已跌至約4112美元,下跌約27%。白銀在1月29日短暫觸及121.62美元後,隨即腰斬,目前在56美元附近交投。黃金現貨16日下跌0.1%,報每盎司4165.12美元;美國12月黃金期貨收高0.3%,報每盎司4181.10美元,金價整周下跌0.7%。Fed主席華許(Kevin Warsh)近期對美國經濟的強勁表現抱持樂觀看法,但並未透露央行未來的利率政策走向。黃金通常被視為對抗通膨的避險工具,但利率上升往往會降低不孳息黃金的吸引力。凱投宏觀(Capital Economics)氣候與大宗商品經濟學家Hamad Hussain表示:「今年金價最後可能逐步走低,因為Fed將持續升息,而市場對AI熱潮即將終結的擔憂,最終只是暫時性。」
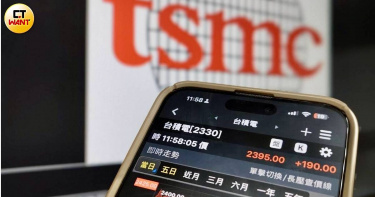
五萬點時代1/台股第四季威不可擋 法人喊出年底目標55000點
CTWANT綜合各家證券投顧與投信的最新分析,2026年第四季台股呈現「多頭可用之兵充沛、機會與風險並存」的高檔震盪格局;隨著大盤攻上48000點歷史新高,法人機構對第四季的預期目標普遍樂觀,部分券商甚至高喊年底目標直指55000點。台新ETF基金經理人沈建宏表示,雖然9月 FOMC 正式宣告升息,利率區間從 3.50%~3.75% 上調至 3.75%~4.00%,但前波加權指數大幅回檔已提前反映聯準會升息的利空,籌碼進行適度沈澱。另在基本面上,美國8月PMI創逾四年新高,顯示企業動能加速,緩和市場對經濟放緩的疑慮,並支撐企業獲利前景。台股大盤5萬點早已不是夢,震盪來回居高不下。(圖/翻攝自Yahoo股市) 此外,在最重要的AI產業展望上,沈建宏認為,AI晶片龍頭輝達不僅第二季財報驚豔,更釋出2028年相當強勁的業績指引,罕見地給出如此長期展望,反映AI能見度持續拉長,需求強度也不減,為AI產業基本面挹注強心針,再配合美國後市期中選舉完成,政策面確立,台股第四季漲升行情樂觀,有機會再挑戰新高。進一步觀察投顧投信認同的三大核心趨勢,首先AI產業由「單一權值」擴散至「多元化」;法人指出,第四季推升指數的力量將不再只集中在台積電;雖然台積電高階製程依然是底層核心,但多頭「可用之兵還很多」,技術材料轉移,資金逐步聚焦於先進材料、特用化學品、先進封裝及矽光子族群。 再看「高價股與權值股接棒」,信驊、奇鋐等高價股維持強勢,金融股如富邦金、國泰金等大型權值股也逐步在電子逆風時發揮資金避風港及作帳效益。 非電子族群的重電、生技、金融業,點狀開花;以重電綠能產業來看,因應台灣電力吃緊,AI資料中心自2026年起陸續併網,重電設備等個股能見度極高。 生技產業邁入實質取證與獲利兌現期,例如藥華藥等即是獲利績效也表現在股價成長。年底投信作帳部分,第四季中小型股進入年底作帳旺季,主動式與被動式ETF持續帶來穩定定時定額資金流入。 多家投信投顧專家提醒要聚焦2027獲利能見度,資金市場逐步開始反映在2027年的企業獲利預期;由於先前二、三線個股漲多動能不足,多建議第四季初期必須採取個股至上原則,優先布局具有「實質業績支撐」的贏家。 第四季台股雖然基本面強勁,但外圍市場劇烈震盪,不可掉以輕心;而在地緣政治與油價通膨部分,美伊戰事雖有望趨緩,但中東原油產能若未完全恢復,仍可能引發通膨疑慮並推升美債殖利率,進而壓抑科技股高估值。外資動向、海外關稅等海外政策不確定性變化,都將牽動台韓科技股的短期流動性。沈建宏指出,就投資類型分析,2027年指數報酬可能不會像2026年一樣飆漲,投資風格將由Beta(與市場連動)轉向Alpha(超額報酬),市場將更挑企業獲利品質,因此布局台股中小主動式ETF將更具投資優勢。在類股操作上,看好AI供應鏈受惠如材料升級、電力革新、新設計等;光通訊供應鏈;關鍵零組件;半導體上游材料與設備;美國設廠受惠股;漲價族群如被動元件、電源IC、矽晶圓;高股息殖利率族群等。
美債殖利率飆升至金融海嘯前高點!專家示警:恐拖累整體消費與經濟
美國國債殖利率在美東時間23日大幅飆升,其中10年期美債殖利率一度升至5.125%,創下自2007年7月全球金融危機前夕以來的近19年新高。市場分析指出,此次殖利率突然走高有多項原因,包括美國經濟活動調查結果遠優於預期;聯準會(Fed)理事巴爾(Michael Barr)釋出鷹派訊號;美國財政部(U.S. Treasury)5年期國債標售遭遇疲弱需求,以及油價持續維持高檔等。對此專家也示警,高利率將提高房貸、信用卡與企業融資成本,尤其衝擊消費者及中小企業;銀行與儲蓄者雖可獲得部分利益,但美國整體的經濟成長仍可能面臨不小壓力。據美國財經媒體《CNBC》的報導,美國國債殖利率持續攀升,不僅對美國政府及規模達40兆美元的國債構成壓力,也可能進一步推高整體借貸成本,從房屋貸款戶到信用卡使用者都可能受到衝擊。美國政府的債務融資成本23日大幅飆升,背後是多項因素共同作用,包括最新報告顯示通膨壓力升高、市場對聯準會10月升息的預期急遽增加,以及5年期國債標售結果顯示市場對美國國債的需求疲弱。此外,超大規模雲端運算業者(hyperscaler)近期大量發行債券,也被視為加劇市場壓力的因素之一。美國國債殖利率也因此出現近1年半以來最大的升幅。上一次出現如此大幅度的變動,可追溯至2025年4月,當時美國總統川普(Donald Trump)首次宣布對美國貿易夥伴實施所謂「對等關稅」(reciprocal tariffs)。值得注意的是,美國財政部長貝森特(Scott Bessent)近期推動的市場流動性措施,目前仍未產生明顯效果。儘管財政部加強回購較長天期國債的措施,試圖改善市場流動性,殖利率依然持續大幅攀升。作為房貸及其他長期借貸的重要基準,10年期美國國債殖利率一度升至5.125%,創下全球金融危機前以來未見的水準。與此同時,通常對聯準會利率預期最為敏感的2年期國債殖利率,也上升超過13個基點,突破4.9%。市場交易員目前認為,聯準會很可能在上週升息後,於10月再次升息。1個基點相當於0.01%,而國債殖利率與債券價格則呈反向變動,也就是債券價格下跌時,殖利率通常會上升。這類殖利率變化通常意味著借貸利率進一步升高,並可能從美國經濟最重要的環節之一,也就是消費者端,造成更直接的衝擊。消費者占美國整體經濟活動近70%,同時持有的總債務規模接近19兆美元。全球最大的貿易信用保險與信用管理領導品牌「安聯貿易」(Allianz Trade)北美區資深經濟學家諾斯(Dan North)表示,儲蓄者確實可以從銀行存款利率逐步上升中獲益,但這些好處很可能不足以抵銷他們在其他領域面臨的成本增加。諾斯指出,消費者是美國經濟最重要的一環,儘管他們的儲蓄利率會從「非常微小的收益」升至「稍微大一點的微小收益」,但這目前還不足以對消費者提供太大幫助;另一方面,升高的利率卻會嚴重打擊房市,並影響個人消費貸款、信用卡等各類借貸。根據「美國聯邦存款保險公司」(Federal Deposit Insurance Corporation,FDIC)的數據,目前一般儲蓄帳戶的利率約為0.37%。自聯準會在2025年底連續3次降息,每次降息幅度為25個基點後,普通儲蓄帳戶利率一直呈現溫和下滑趨勢。然而,房貸利率走勢完全不同,而且可能繼續上升。根據專門提供房地產市場最新動態的權威資訊平台「Mortgage News Daily」的資料,目前一般30年期房貸利率已達7.26%,僅過去幾週便上升超過0.25%,過去1年更累計上升近1%。信用卡利率過去幾年相對穩定,但如果目前的市場趨勢持續,目前水準不太可能長期維持。當聯準會升息時,相關影響會直接傳導至最優惠利率(prime rate)。這項利率是浮動利率信用貸款的重要基準,而在聯準會上週升息25個基點後,最優惠利率目前已升至7%。綜合來看,上述因素將使消費者借貸的成本提高,也可能降低他們申請貸款及使用信用額度的意願,進而削弱支撐美國經濟活動的重要消費動能。美國經濟規模目前約達32兆美元,而消費者借貸及信用活動是其中的重要組成部分。諾斯表示,當聯準會提高聯邦基金利率時,短期利率以及整條殖利率曲線上的利率都會隨之上升。如果升息使某些人更難購買汽車,那麼汽車需求就會下降,汽車產業對工人的需求也會隨之減少,最終使整體經濟放緩。這是基本的經濟學原理,但利率政策對實體經濟的傳導大致就是如此。不過,利率上升並非完全沒有正面影響。除了儲蓄者可能獲得較高存款利息之外,銀行業也可能從高利率環境中受益。銀行的商業模式涉及多項因素,在利率較高的時期,其中部分因素可能轉為有利,包括銀行向借款人收取的利率、存放款利差,以及銀行持有現金時取得更高報酬的機會。然而,即使是銀行股,23日大多數仍然下跌。原因在於,美國國債殖利率大幅攀升可能抑制貸款需求與整體經濟活動,而目前美國經濟的其他面向原本仍維持穩健表現。亞特蘭大聯邦準備銀行(Federal Reserve Bank of Atlanta)目前追蹤的數據顯示,2026年第3季美國國內生產毛額(GDP)年化成長率達5.1%,這也是可能促使市場要求更高國債殖利率的因素之一。然而,如果殖利率長期維持高檔,反而可能對上述經濟成長前景構成威脅。諾斯表示,中小型企業可能承受最嚴重的衝擊,因為這些企業取得借貸資金的能力相對有限。當信貸供應減少時,企業取得融資就會更加困難,而高利率環境可能進一步放大這項問題。
聯準會升息擴大美日利差!分析師:日銀若「不夠鷹」日圓恐跌回160
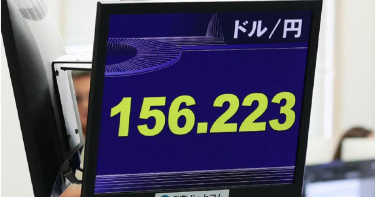
聯準會(Fed)於美東時間16日宣布升息1碼後,日圓大幅走貶,使日本央行「日銀」(BOJ)18日的政策會議面臨更大壓力。策略師警告,除非日本央行官員能讓市場相信後續還會推出更多緊縮政策,否則短期內日圓兌美元匯率恐重新跌回158甚至160。據《日本時報》報導,16日聯準會自2023年以來首次調高借貸成本,預期未來還會進一步升息,有交易員也開始押注明年年中前還會再升息3次。這可能導致美日利率差距持續擴大,即使日本央行已預期本週將調高自身政策利率。聯準會宣布升息後,日圓隔夜一度貶值1%,來到1美元兌156.42日圓。這波跌勢逆轉了日圓本月稍早的強勁升勢,當時市場預期日本央行將加快緊縮步調,加上以日圓融資的套利交易(carry trade)平倉,以及市場猜測日本退休金基金可能將更多資金轉向國內資產,共同推升日圓。總部位於墨爾本的ACCM研究主管Glenn Yin表示:「日本目前確實面臨巨大壓力,不僅必須升息,還必須傳達鷹派訊息,以盡可能降低對日圓造成的傷害。」如果日本央行讓市場失望,「日圓兌美元匯率短期內跌至160的風險不容忽視。」由於隔夜指數交換(overnight index swaps)市場幾乎完全反映日本央行升息25個基點的預期,因此交易員目前更關注日本央行總裁植田和男在政策決定後的記者會,希望從中尋找日本央行未來進一步緊縮政策的速度與幅度。日本央行鷹派理事高田創甚至仍未排除大幅升息,或連續2次會議升息的可能性。SMBC日興證券資深利率與外匯策略師丸山凜塗指出,日圓重新走弱,反而讓日本央行有更充分理由強調通膨面臨的上行風險。他表示,油價上漲也可能進一步為日本政策制定者收緊貨幣政策提供理由。根據丸山凜塗的分析,18日預期中的升息將使日本政策利率進入市場估計的中性利率區間,因此日本央行官員不太可能釋放一次升息50個基點,或連續升息的訊號。他認為,如果市場將這次會議解讀為偏鴿派,日圓兌美元的下一個下行目標將是158。這意味著,如果投資人認定日本央行的緊縮週期難以跟上聯準會的步調,日圓將面臨進一步走弱的風險。從更長期來看,丸山凜塗分析,如果美國利率升幅快於日本,日圓兌美元匯率可能重新跌回160。不過,仍有一些理由讓市場預期,日圓即使再次遭到拋售,跌勢也可能不會像先前那麼猛烈。套利交易者近期已因日圓突然升值而遭受損失,而避險基金也已經削減看空日圓的部位。根據美國商品期貨交易委員會(CFTC)的數據,截至9月8日當週,槓桿交易者押注日圓下跌的部位已經減半。日本政府可能再次進場干預匯市的威脅,也可能限制日圓的貶值幅度。日本與美國已經展現出願意聯手介入市場的意願,而美國財政部長史貝森特(Scott Bessent)也持續釋放支持日圓走強的訊號。不過,18日的升息本身可能仍不足以支撐日圓。日本青空銀行(Aozora Bank)首席市場策略師Akira Moroga表示,日本央行「可能不會採取像聯準會那麼鷹派的立場,這可能立即成為推動日圓走弱的催化劑」。他認為,158.50日圓兌1美元將是下一個重要關卡,這一水準約相當於美元兌日圓的200日移動平均線。

台積電跌40元能撿了?高盛喊3100元 陳重銘揭進場「1原則」
台股11日遭遇劇烈修正,大盤盤中一度重挫近千點,台積電(2330)也同步承受賣壓,終場下跌40元、收在2410元。股價拉回後,不少投資人開始關心是否已經出現進場機會。財經專家「不敗教主」陳重銘分析,台積電營收表現亮眼,高盛更給出3100元推測合理股價,但目前大盤仍處於高檔震盪,加上國際市場存在多項變數,操作上應掌握「低接不追高」原則。台北股市11日盤中賣壓湧現,加權指數最低一度來到45942.44點,跌幅迅速擴大,終場下跌755.64點,以46184.85點作收,跌幅1.61%,成交金額達7219.08億元。權值股台積電也跟著大盤走弱,終場收在2410元,下跌40元,跌幅1.63%。面對台積電股價回檔,市場也出現「現在是不是撿便宜機會」的討論。陳重銘在臉書發文分析,台積電8月營收突破5000億元大關,來到5148億元,月增10.1%,不僅首度跨過5000億元門檻,也再度寫下單月歷史新高。大型研究機構認為,台積電8月營收成長,主要受惠於iPhone出貨旺季以及AI伺服器放量。此外,高盛證券近期與台積電經營管理階層對談後指出,台積電對長期毛利率維持56%以上的目標依然堅定,因此維持3100元推測合理股價。若以台積電11日收盤價2410元與高盛提出的3100元推測合理股價相比,法人對後續股價仍有期待。不過,陳重銘並未因此建議投資人直接追價,陳重銘指出,目前大盤位於高點震盪階段,加上中東戰事後續發展,以及是否可能引導聯準會升息等問題,都讓市場面臨較多變數。因此,在台積電基本面數據亮眼、股價卻隨大盤回檔的情況下,陳重銘認為現階段操作仍應以「低接不追高」為主要原則。面對盤勢大幅波動,投資人除了關注台積電營收及法人目標價,也需留意國際局勢與聯準會政策可能帶來的市場影響。
台股黑馬2/主動式ETF重壓科技超漲抗跌 二因素轉金融航運股防禦
近期台股震盪反彈中,8月股價含息成長最多(單月漲幅最高)的前三檔主動式ETF為主動群益科技創新(00992A)、主動台新優勢成長(00987A)、主動永豐科技趨勢(00410A);主動式科技ETF今年來表現中,00992A以高達近82%居冠、00410A領先之外,還有主動摩根美國科技(00989A)呈現正報酬率。主動式台股ETF訴求能動態調整持股、汰弱留強,根據CMoney與市場最新數據統計至2026年8月底,主動群益科技創新(00992A)在8月單月漲幅約 24.30%,不僅是8月主動式ETF的績效冠軍,也是今年以來的「主動式績效王」,年初至今表現達81.97%;其策略聚焦於基本面強勁的AI供應鏈核心題材,在震盪中成功發揮超漲抗跌的特性。 主動台新優勢成長(00987A)的8月單月漲幅超過22%,部分區間統計近一個月高達16.4%以上,其策略為主打靈活調整資產配置與高成長股引領反彈;在8月大盤回穩的過程中,基金經理人迅速鎖定反彈動能強勁的產業,使股價反彈速率明顯優於一般的被動市值型ETF。 主動永豐科技趨勢(00410A)同樣受惠於8月科技成長題材的主旋律,透過基金經理人主動汰弱留強,集中資金在具有高度想像空間的半導體、光通訊或高速傳輸等週邊基礎建設標的,8月單月漲幅也是超過22%。AI產業仍是ETF選股的主旋律,帶動報酬績效表現。(圖/方萬民攝) CTWANT調查,這三檔ETF在選股風格上各有千秋,00992A 偏向核心科技龍頭與AI終端供應鏈;00987A專注於高成長率與中小型設備爆發股;而00410A則重壓AI基礎建設、矽光子與高速光通訊題材。 00992A採取「大型權值龍頭 + AI 核心終端」策略;可觀察基金經理人配置以半導體與電子零組件,如高階CCL、機殼等為定海神針,利用大市值龍頭穩固底盤,並搭配高價千金股與具實質獲利支撐的AI伺服器供應鏈,在8月震盪中成功發揮超漲抗跌的特性。 前十大持股包括川湖(2059)、台積電(2330)、大立光(3008)、台光電(2383)、貿聯-KY(3665)、欣興(3037)、智邦(2345)、奇鋐(3017)、群聯(8299)、高力(8996)、全新(2455)。 00987A成分股主打「中小型優勢股+高 Alpha 報酬」,與部分將台積電重壓至 3成至5成的被動式ETF不同,00987A刻意將台積電的權重控制在1成以下,把主力資金高度集中在市場反彈速率最快的「中小型設備、材料與關鍵電子零組件」,追求長期資本增值最大化。 前十大持股為台積電(2330)、奇鋐(3017)、欣興(3037)、台光電(2383)、旺矽(6223)、聯發科(2454)、創意(3443)、貿聯-KY(3665)、全新(2455)、健策(3653)。 00410A在8月初掛牌,成分股重壓「AI基礎建設+矽光子、光通訊;研究團隊捕捉到AI投資熱潮擴散至「高速傳輸」的商機,其持股特色是配置了高比重的大立光,切入CPO封裝新應用以及聯亞、昇達科等網通光電要角,輔以伺服器大廠,全方位鎖定次世代的科技轉型紅利。 前十大持股為台積電(2330)、大立光(3008)、昇達科(3491)、緯穎(6669)、以及聯亞(3081)、全新(2455)、奇鋐(3017)、健策(3653)、高力(8996)、川湖(2059)。 主動式ETF因為沒有追蹤特定指數的包袱,在今年台股「高檔快輪動」與「劇烈震盪」的環境下,反而能突顯超額報酬的優勢。不過,9月起隨著美伊衝突反覆與聯準會升息預期,部分主動式經理人已開始將部分資金由AI逢高分散,轉向防禦型的金融股、航運股布局。
川普降息夢碎?美8月非農就業遠超預期 市場重新押注聯準會升息
美國8月非農就業人數增加162,000人,遠超市場預期,失業率則維持4.1%,顯示勞動市場過熱,導致聯準會(Fed)升息的可能性重新提高。然而,川普此時卻反而要求聯準會降息,並威脅若不降息,將與美國的貿易逆差國停止貿易往來。據美國財經媒體《CNBC》的報導,美國勞工統計局(Bureau of Labor Statistics)於美東時間4日公布8月非農就業人數經季節性調整後增加162,000人,失業率則如預期維持在4.1%。接受道瓊社(Dow Jones)調查的經濟學家原本預期非農就業人數僅增加53,000人,顯示8月的就業增幅是自3月以來最強勁的單月成長。美國紐約的獨立金融市場研究與經濟諮詢公司「FwdBonds」首席經濟學家魯普基(Chris Rupkey)就此認為:「總體而言,勞動市場依然活躍且狀況良好,持續創造數千個新工作,有助於讓經濟成長穩穩維持在正值。」這份報告與聯準會官員所稱的「穩定勞動市場」狀況一致,也可能促使這家美國央行將注意力轉向下週公布的消費者物價指數(CPI)與生產者物價指數(PPI),這些數據將成為不到2週後利率決策前的最後關鍵判斷依據。報告公布後,股市期貨大多走低,而美國國債殖利率則大幅上升,尤其是短天期國債殖利率,因為聯準會貨幣政策對短期利率的影響最大。由於這份就業報告優於市場預期,市場對聯準會升息的可能性略微提高。根據芝加哥商品交易所集團(CME Group)的「FedWatch」工具,截至目前,交易員仍認為聯準會在9月15日至16日的政策會議上升息0.25%的機率約為60%。對此,摩根士丹利財富管理公司(Morgan Stanley Wealth Management)首席經濟策略師曾特納(Ellen Zentner)指出:「非農就業人數出現意外上行,可能會加劇市場對升息的擔憂,但最終結果仍取決於下週公布的通膨數據。如果通膨數據低於預期,聯準會可能會更放心地忽略勞動市場數據所透露的潛在通膨訊號。」值得注意的是,美國總統川普(Donald Trump)則稱8月就業報告是「非常棒的就業數據」,並表示聯準會應該降息,而不是升息。他在社群媒體發文表示:「聯準會理事會有了偉大的新領導人,現在必須變得聰明一點——這次就做一次愛國者。高利率讓美國處於非常不公平的劣勢,我不會允許這種情況發生!」川普還進一步威脅,如果聯準會不降息,美國將停止與那些對美國享有貿易順差的國家進行貿易,「美國最高法院在那項荒謬且代價高昂的關稅裁決中,已強烈暗示『總統』絕對有權這麼做。」據悉,美國目前與超過90個國家存在貿易逆差,因此川普的言論顯得不切實際。此前,聯準會主席沃什(Kevin Warsh)上週發表談話後,交易員一度強烈預期,聯邦公開市場委員會(FOMC)將在9月15日至16日的會議上,將基準利率提高0.25%。然而,聯準會理事沃勒(Christopher Waller)本週的談話,以及其他聯準會官員的發言,使利率前景變得更加不確定。沃勒表示,只要相關報告顯示通膨率按月持續降溫,他就會支持聯準會維持利率不變。紐約聯邦準備銀行(Federal Reserve Bank of New York)總裁威廉斯(John Williams)本週稍早接受《CNBC》訪問時則稱,他目前對數據採取「靜觀其變」的態度;聯準會理事巴爾(Michael Barr)也表示,只要通膨「持續降溫」,他就會願意支持維持利率不變。不過,巴爾與沃勒都強調,如果數據未能配合,他們將準備好升息。聯邦公開市場委員會自2025年下半年連續3次降息後,至今尚未再次調整聯邦基金利率。政策制定者目前對通膨的擔憂明顯更高。過去5年半以來,美國通膨率一直高於聯準會設定的2%目標。這份就業報告也為美國勞工統計局即將公布的CPI與PPI指數數據揭開序幕,相關數據預定分別在10日與11日公布。
日圓跌破40年低點後強彈!疑日本啟動匯市干預
日圓兌美元匯率在30日晚間10時30分起的1小時內,從162.80迅速升至157日圓附近,並在截至31日上午,回落至1美元兌160日圓附近,市場認為這顯示日本政府可能已介入外匯市場。據《日本時報》報導,日本政府尚未正式確認是否進行匯市干預,但據報導,美國當局已進行「匯率檢查」(rate check),這暗示美日兩國可能採取協同行動。所謂匯率檢查,是指中央銀行向金融機構詢問當前匯率報價,市場普遍認為這是央行準備干預匯市前的重要前兆。美國財政部長貝森特(Scott Bessent)據報在30日接受《福斯財經網》(Fox Business Network)訪問時表示,日圓目前被低估。日本財務大臣片山皋月過去數週也曾多次發出口頭警告,宣稱政府將採取「決定性的行動」。此次市場變動發生在日圓上週跌破1美元兌163日圓之後,創下該貨幣40年來的新低。日圓走弱的部分原因,是西亞緊張局勢升溫,引發市場避險情緒,推動投資人買入美元。此次行動的時間點,也正值美國聯準會(Fed)聯邦公開市場委員會(FOMC)30日結束會議之後。該會議最終決定維持利率不變。外界認為,日本可能等到聯準會公布決策結果後才展開行動,因為投資人當時並未完全排除聯準會升息的可能。若聯準會當時宣布升息,或釋出明確的鷹派訊號,日圓很可能會面臨更大的下行壓力。儘管日本政府似乎終於介入匯市,但分析師預期,此次干預帶來的效果可能十分短暫。先前日本政府曾在4月底進行干預行動,當時日圓兌美元跌破160日圓關卡,日本投入約730億美元資金進行干預,並短暫將日圓推升至155日圓兌1美元的水準。然而,這波升值效果不到1個月後便徹底消失,日圓隨後再度走弱。
億元活水流入債市 法人推「這類」宜優先佈局
中東情勢再添變數,在全球通膨、財政赤字及地緣政治風險交錯下,債匯市場波動持續升高。綜合六大國內外銀行財富管理部門看法,下半年債券投資策略,已由押注降息轉向鎖定相對較高收益率的債券。債券與股票同為企業重要的籌資工具,但債券投資人普遍比股票投資人更謹慎、也更早為風險定價。通膨迫使市場對於聯準會升息預期升高,美國公債殖利率持續維持高檔、美國10年期抗通膨公債殖利率更升破2.3%。根據美銀引述EPFR統計資料顯示,截至7月2日至8日),三大主要債市延續全數淨流入態勢,其中投資等級債以11.71億美元居冠;其次依序為非投資級債與新興市場債、分別淨流入0.46億美元與0.63億美元。股市高檔震盪之際,部分資金從股市獲利了結並流向固定收益市場,公股銀財管偏向公司信用債與中短天期債券。一銀表示,投資等級債殖利率仍處相對高檔,加上企業基本面穩健,具投資價值;非投資等級債則宜擇優布局。匯市方面,多數銀行認為美元短期仍受美國經濟韌性、高利率、避險需求及全球流動性優勢支撐,但對中期走勢看法分歧。星展銀行預期美元指數第三、第四季可能由100回落至98.6,反映中期可能隨美國相對成長優勢縮小及利差收斂而轉弱。
美伊衝突衝擊市場 外媒點出全球股市「5大警訊」
美國與伊朗新一輪衝突升高,全球金融市場震盪加劇。美股科技股14日重挫,費城半導體指數大跌619點,台股15日盤中也一度重挫逾1600點,失守44000點整數關卡。外媒《Financial Review》分析指出,近期市場出現5項值得留意的警訊,原先瀰漫市場的樂觀情緒正面臨考驗。《Financial Review》整理的5大市場警訊如下:● 荷莫茲海峽衝突升溫 油價恐推升通膨美伊衝突升高,市場擔憂中東局勢持續惡化,布蘭特原油價格一度飆升近10%。若能源價格持續上揚,恐再度推高全球通膨壓力,也增加各國央行政策調整難度。● 聯準會升息預期升高油價走高帶動美國10年期公債殖利率重新突破4.6%。市場預估,聯準會本月升息機率已升至42%,年底前再升息兩次的預期也同步提高,反映投資人對高利率環境延續的憂慮。● 科技巨頭大舉發債 市場承接壓力增加Meta、亞馬遜、Alphabet及甲骨文等大型科技公司,為持續投入AI基礎建設,今年累計發債規模已達2440億美元,超越去年全年水準。大量發債也讓市場開始擔心企業負債攀升,科技債表現逐漸落後其他投資等級債券。● AI概念股波動加劇南韓記憶體大廠SK海力士受槓桿交易影響,股價單日重挫逾16%,拖累全球半導體類股表現,也顯示AI概念股不再維持先前一路走高的強勢格局。● SpaceX股價回落 市場信心受考驗SpaceX上市後股價自高點明顯回檔,IPO滿月累計跌幅達35%,盤中最低一度來到136.98美元,逼近135美元發行價。市場認為,若跌破發行價,可能進一步衝擊投資人信心。
和平紅利來了2/美債美元高位回吐台股飆 壽險「資本利多」獲利大躍進
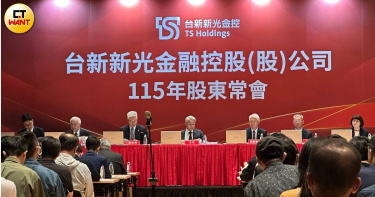
CTWANT調查,地緣政治緩解引發「油價大跌」,直接澆熄了全球惡性通膨的火苗,讓原本因非農就業太強而飆升的美債殖利率與美元高位回吐,對擁有壽險營收引擎的大型金控包括中信、國泰、台新新光、富邦金控等來說是項好消息。全球科技股與台股大漲,像是台灣、國泰、富邦、凱基、台新新光金、南山等大型壽險能順勢在股市「實現資本利得」,即推升獲利。油價下跌使美債殖利率從高點回落,壽險雙雄持有龐大的海外美債,債券價格回升將帶來巨額的「未實現資本利得」,淨值暴增,債券部位迎來「評價回升」;聯準會升息迫切性降低,台美利差不再繼續擴大,這將大幅減輕台灣壽險業沉重的「外匯避險成本」,直接釋放淨利潤。保險業已於2026年1月1日完成國際會計準則接軌,圖為國泰金控總經理李長庚。(圖/CTWANT資料照)隨著台灣壽險業在 2026 年初順利完成 IFRS 17 與新一代清償能力制度(TW-ICS)接軌,過去籠罩壽險業的巨大財報不確定性已然消除。以國泰人壽來說,過去幾年花費極大精力進行壽險的產品結構調整、資本強化與系統建置,在2026年初順利「輕舟已過萬重山」後,經營團隊將告別保守防禦,轉而追求比較積極的擴大成長策略,不排除尋找能擴大市場與客群的外生併購機會,且不限於國內市場。國泰金控總經理李長庚透露,國泰人壽首創「在宅醫療」新型態保單,配合衛福部政策,李國泰人壽已準備就緒,設計出「一年期在宅急症照護保單」,將以試辦計畫先行,開啟壽險業結合居家醫療的新型態商品風潮。富邦金控旗下的富邦人壽則在這三年來全力衝刺「紅利保單」頻頻締造「百億神單」的保單出年度新契約保險費收入成績,CTWANT在今年股東會後採訪到董事長蔡明興對於富壽接軌後的保單目標,蔡明興即揭露將加深力道,著重在健康險保單的拓展。富邦人壽操作台股實力強勁,5月份處分 FVOCI 股票利得就高達 211 億元,台股多頭延續將讓富壽在「實現資本利得」上續創高峰。荷莫茲海峽重開恢復正常航運,全球貿易回溫,這對近年簽單保費(如水險、工程險等)持續成長、蟬聯市場龍頭的富邦產險而言,也是一項活絡業務的長線利多。2026年股東會則是台新與新光二家金控正式合併後的首場股東會,面對法人與股東最關心的核心子公司新光人壽體質,台新新光金控總經理林維俊抱持審慎且樂觀的態度。林維俊表示,新光人壽今年起順利合併並接軌 IFRS 17。在股市行情大好及「死差益/費差益」合約服務邊際(CSM)的穩定釋放下,新壽獲利動能強勁(第一季稅後純益達119億元,初年度保費年成長達78%)。今年預計將持續維持 700 億元新契約 CSM 的目標不變。目前新壽銷售的保單主力為高保障型、長年期及健康險等核心商品,這類能帶來死差益與費差益的保單,占整體新契約CSM的比重已高達91%,是未來幾年壽險穩定釋放獲利的金雞母。在營收獲利噴發、現金股利持續創高激勵下,中信金股價奔向100元。(圖/翻攝雅虎股市)
愛睏也睡不著! 台指期夜盤跳水逾三千點
人工智慧(AI)投資熱潮獲利後賣壓湧現,加上市場擔心聯準會升息機率升高,美股5日重挫,三大指數全面收黑。台指期夜盤也難以倖免,終場下跌3006點、6.65%,收至42220點。美國5月就業報告表現優於市場預期,反映勞動市場仍具韌性,強勁的經濟數據降低市場對聯邦準備理事會短期降息的期待,進一步加劇科技股賣壓,其中費城半導體指數淪為重災區。美股主要指數表現,道瓊工業指數下跌695.15點,收至50866.78點;標普500指數下跌200.57點,收在7383.74點;納斯達克指數下跌1121.53點,收報25709.43點;費城半導體指數暴跌1396.733點,收12220.76點。台指期全數重挫,台指期下跌3006點,收在42220點;小台指期下殺3044點;收至42182點;微台指期盤中一度跌停至4522點,終場下挫3076點,收在42150點。美盤台積電ADR同步承壓,大跌6.69%,收在415.17美元。台積電期貨下跌145點,收至2225點;元大台灣50 ETF期貨下跌7.2點,收在97.6點。
台股本周挑戰36K 專家:不須擔心戰爭風險
台股10日上漲556點收於3萬5417點,周漲幅達8.7%,其中外資熱錢湧入加碼,創歷年單周最高買超1884.57億元。法人展望後市,AI供應鏈可望繼續帶動、向上進攻,本周將挑戰歷史最高3萬5579點,並往3萬6000點大關邁進。永豐投顧表示,美國總統川普宣布美伊停火10天,後續大盤於9、10日皆站穩於3萬4500點以上。國際股市在美伊10日停戰後也強力反彈,美股道瓊指數上漲3.61%,標普500上漲3.67%,費半更是上漲10.9%,反映市場對戰爭抱持正向態度。永豐投顧表示,台股本波由AI供應鏈強力帶動,除非過高的通膨導致聯準會升息推高成本,資金放緩AI投資腳步,「台股下跌風險仍有限,戰爭延續的風險也不需額外擔憂。」群益投顧表示,目前短期均線延續偏多趨勢,資金對績優股布局心態轉趨積極,半導體、封裝設備、被動元件、光通訊、PCB等電子族群再度展現強攻氣勢,預料仍是多方主流。另外,權王台積電(2330)10日也重返2000元整數大關,加上即將召開法說會,雙重利多消息下,熱錢強力回補動能,帶動其他權值股同步走高,有利大盤加權指數續漲創高!
中東戰火美國降息添變數 專家:避險潮仍推升紐約房市
地緣政治風險升高,加上台灣高科技發展與股市飆漲,億萬富翁人數激增,帶動對美置產熱潮。玉石不動產顧問張惠紋指出,過去台灣人赴紐約買房多為子女教育剛需,因當地租金成本高,租3至4年不如直接置產,近1至2年則因地緣政治風險升高,置產需求多轉為避險配置。如今中東戰事再起,雖然為降息增添變數,但她認為,今年將會是置產卡位的最佳時機。根據最新數據顯示,2024年台灣對美投資金額達141.6億美元,創下歷史新高,美國正式成為台灣最大投資目的地。另有統計,目前台灣資產破億元人數已達12.3萬人,其中超高資產族群約8000人。張惠紋分析,這群高端客戶最重視的3大因素依序為:「稅務規劃、資金安全、標的分散」。張惠紋分析美國房市,2022年聯準會升息使房貸利率飆至7%,導致2023至2024年房市低迷;2025年小幅降息後,紐約房市買氣開始復甦。根據統計,紐約2025年第四季有75%中國含台灣買家採用現金交易,而她經手的台灣客戶也都是全現金購屋,因為美國貸款利息達6%不划算,卻也可顯見入場者多是手頭寬裕高資產族群。張惠紋分析,紐約房市曾面臨2001年911事件、2008年金融危機及2020年新冠疫情3大衝擊,但她長年觀察,市場短期無崩盤跡象,反轉時往往領先復甦,像是911後房價短暫下跌,6至7個月即反彈,也因為紐約置產者財力雄厚,不會因波動賤價賣房,反而使市場更穩健,相較其他地區如拉斯維加斯易跌20至30%,紐約更穩。近期中東戰爭,讓美國又壟罩恐攻陰霾,是否影響紐約房市?她認為,東南亞發展中國家有很多政策、經濟不確定性,美國法治健全、美元霸權支撐,且美國境內從未有過戰爭,想保護資產留給下一代,全球置產潮仍是傾向美國。而紐約匯聚45家財富500強總部,曼哈頓空屋率低於2%、租金中位數4,695美元,投報率2.5至3%,具抗通膨力,中東戰火下,大方向來看美國紐約仍是置產保值的首選。她也觀察到,去年下半年當地買家就開始進場,雖普遍認為今年房市利率會往下調整,帶動市場買氣,預期今年房市將更活躍;但如今中東戰爭爆發,是否還會降息仍有所保留,但以她在當地市場服務逾20年的經驗,當市場買氣熱絡時,買賣過程中常會碰到半路殺出程咬金的狀況,在降息前進場卡位掌握房價低點,也是最好的進場時間點。

川普再罵鮑爾「笨蛋」施壓聯準會降息 暗示可能採取行動
美國總統川普12日再度公開抨擊聯準會(Fed)主席鮑爾(Powell),對於他遲遲不降息此舉,怒批他是「傻瓜」,川普還暗示他可能會介入並強迫美聯儲採取行動。綜合外媒報導,川普在白宮聲稱,降低2個百分點將為美國每年節省6000億美元,「我們每年要花費6000億美元,這6000億美元就是因為一個傻瓜坐在這裡說:『我認為現在沒有足夠的理由降低利率。』」川普補充說,如果通膨上升,他同意聯準會升息,「但是它已經掉了(通膨趨緩)」川普也暗示,他可能會對聯準會採取強制措施,「我可能不得不強迫自己做些什麼。」商務部長盧特尼克 (Howard Lutnick) 周三受訪時也表示,若聯準會能降息,美國將節省大量支出,盧特尼克指出,經濟已經做好了準備,很容易、通膨率很低,並隔空喊話鮑爾「拜託。他得盡快履行職責了!」副總統范斯(JD Vance)更是在社群平台發文,「聯準會拒絕降息是貨幣政策失當行為!」今年4月,川普似乎考慮在鮑爾明年任期屆滿前解僱他,這令投資人感到恐慌。但在市場出現一輪波動後,川普改變了主意,此後再也沒有威脅要解僱鮑爾。川普在12日的活動中強調:「假新聞總是在說,『你若開除他會很糟糕』,我不知道為什麼會糟糕,但我不打算開除他。」根據芝加哥商品交易所集團 (CME Group) 的數據顯示,交易員確實認為9月降息的可能性更大,12日預估的降息可能性約為76%,而前一天為69%,投資人仍持續關注未來幾周的通膨與就業數據。
DeepSeek低價出世 恐引爆AI投資新熱潮
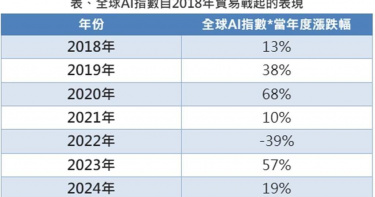
中國低價AI模型橫空出世,震撼全球AI產業鏈,市場擔憂低價競爭引爆科技股價震盪!DeepSeek低價訓練模型可望帶動AI應用、軟體開發,及商品化落地的成熟化發展,第一金全球AI人工智慧暨機器人自動化產業基金經理人張銀成指出,DeepSeek讓投入模型訓練的CP值大幅提升,使用者支付低廉的價格即可運用超強模型,低價AI模型對產業長期發展是助力,可望引爆新一波AI投資熱潮。張銀成分析,若就產業成熟化發展觀察,科技的進步通常是站在前一代巨人肩膀上發展的成果,AI由第一階段硬體建置,算力、基礎建設佈置,再到第二階段軟體開發,及第三階段的商品化應用落地,低價AI模型對產業長期發展是助力而非阻礙。DeepSeek的AI新模型,也迫使Google隨即推出同為標榜CP值的Gemini 2.0 Flash-Lite模型來應對低價競爭挑戰,亞馬遜、OpenAI將推反擊服務迎戰。DeepSeek降低訓練成本的方式,除在訓練上仿效先行者ChatGPT的架構及元件設計,更自創GPU運算架構,優化模型訓練速度,市場重新評估算力需求,Nvidia股價直接遭受衝擊,張銀成表示,不必過度悲觀Nvidia的未來發展,包括:醫療保健、機器人或自動駕駛等,算力的需求仍不可少,Nvidia擁高階晶片發展優勢,長期發展趨勢與獲利動能仍值得期待。算力提升與模型訓練相輔相成,美國斥鉅資投入AI基礎建設以保持AI發展的領先地位,星際之門計劃(Stargate Project),預計將投入5000億美元來執行此計劃,內容包含至少10個數據中心,以作為AI產業發展的基礎建設,同時AI也是川普政府的重要戰略產業。張銀成提醒,短期貿易戰、政治干擾因素等,是AI科技股價的變數,不過,Bloomberg資料統計,觀察全球AI指數(Robo Global Artificial Intelligence Index)自2018年後的各年度表現,除2022年受聯準會升息政策影響隨整體盤勢修正回檔外,其餘年度漲幅在1成至7成。政策助攻加上AI模型訓練成本大幅度降低下,可望引爆新一波AI投資熱潮,AI產業發展宜納入投資組合攻擊部位,此外,張銀成也建議,除了晶片、半導體等,也可以適度拉軟體部位,近期若AI指數出現大幅震盪,回檔就是長線投資相對適合的進場點,搭配定期定額長線投資,跟上產業發展趨勢。
美股首度破4萬點大關! 台積電ADR跌2.15%
道瓊工業指數周四首度突破40000點大關,不過最後以39869.38點作收。台積電ADR跌2.15%、收152.23美元。外媒分析,投資者對人工智慧提高企業利潤的前景感到高興,以及隨著通膨回落,其預測聯準會可能在今年降息。周四道瓊工業指數小跌38.62點或0.1%,以39869.38點作收;標準普爾500指數下滑11.05點或0.21%,收5297.10點;科技股那斯達克指數下跌44.07點或0.26%,收16698.32點;費城半導體指數下滑27.54點或0.55%,收5017.54點。根據CNBC報導,道瓊工業平均指數周四達到了一個在一年前似乎難以想像的里程碑,首次突破40000點,此舉出台之際,投資者對人工智慧提高企業利潤的前景感到高興,而且隨著通膨從大流行高點進一步回落,聯準會可能在今年降息。回首道瓊斯指數攀升到這樣的水平,是一條漫長而曲折的道路。道瓊指數於2017年初,首次收於20000點,投資者開始消化前總統川普(Donald Trump)領導下的美國企業稅降低的情況。這些預期在2018年底得到了滿足,並推動道瓊指數在2018年1月突破25000點。然而,隨著中美貿易緊張局勢加劇以及聯準會升息,減稅帶來的興奮消退後,道瓊指數在2018年陷入困境,全年下跌超過5%。2019年,隨著聯準會放棄升息,股市復甦,到了2020年初,道瓊指數已接近30000點,並於2020年2月12日達到29551.42點的高點。緊接著Covid-19大流行,道瓊斯指數在2020年3月來到低點18213.65點。接下來的幾個月裡,隨著新冠疫苗開發的進展加快,以及聯準會和立法者採取前所未有的措施支持經濟,基準指數回升。2020年11月,道瓊斯指數收在30000點之上。新冠疫情低點帶來的動能持續到2021年,道瓊指數突破35000 點。然而,好時光並沒有持續太久,熊市將道瓊指數一路跌至28660.51點,之後才恢復。而自觸及該低點以來,道瓊指數已飆升40%。

美科技業裁員潮延燒!再生能源大廠「砍16%員工」 在台設有辦公室
美國科技業裁員潮持續延燒,專注於開發直流優化逆變器系統的美國智慧能源公司SolarEdge,於美東時間21日宣布裁員全球範圍內16%的員工,以降低營運成本,受影響人數高達900人。據悉,SolarEdge在全球都有辦公室,就連台灣也有據點。據《路透社》的報導,由於太陽能逆變器需求疲軟,再生能源公司SolarEdge在去年(2023年)11月下調了其第4季的營收預期。此前,該公司已停止墨西哥的生產線,並減少中國的產能,甚至還終止了輕型商用電動車的轉型計畫。SolarEdge執行長蘭多(Zvi Lando)在聲明中表示,此次裁員將影響約900名員工,「我們做出了一個非常困難但絕對必要的決定,包括裁員及其他削減成本的措施,這將使我們的成本結構能夠適應快速變化的市場動態。」報導指出,由於去年遭遇庫存過剩和需求疲軟等問題,歐洲太陽能市場的增長顯著放緩。而在美國,聯準會升息後的高利率,以及美國最大的太陽能市場加州的計量改革,皆導致太陽能需求快速下降。
美科技業今年裁員逾10萬人 1圖看懂失業人才最新去處
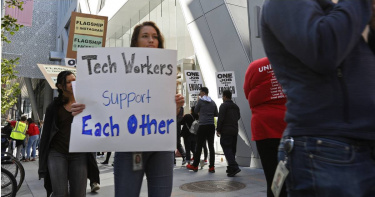
全球經濟因聯準會升息陷入增長衰退,美國科技業為了撐過景氣寒冬,也在今年裁員了超過10萬名員工。美國財經媒體為此還在美東時間21日分析了這些失業員工的最新去處。據全國廣播公司商業頻道(CNBC)的報導,今年截至12月中旬,已有超過10萬名科技公司員工在大規模裁員中被解雇,例如Google便在1月宣布將裁員1萬2000人,微軟(Microsoft)同月也宣布將解雇1萬名員工。臉書(facebook)母公司Meta也透過2022年11月到2023年5月的4輪裁員,陸續削減了數千個工作職務。對此,美國人力資源公司羅致恆富(Robert Half)總裁史拉賓斯基(Megan Slabinski)也指出:「今年一整年就好像不間斷的水刑折磨,幾乎每個月都會有科技公司宣布大規模裁員。」關於矽谷裁員潮,網路上已有大量的經歷分享文章或影片,闡述各員工從X平台上得知裁員公告,到執行長撰寫長篇部落格文章解釋裁人的原因。然而,卻鮮少有人關注,這10萬名在大規模裁員中失業的科技人,之後都何去何從了。研究機構「365數據科學」(365 Data Science)也分析專為商業人士設立的社群網站領英(LinkedIn)上,逾1100名在2022年11月至2023年1月間,遭科技公司解雇的用戶資料。分析發現,29%被解僱的員工立刻就在規模較小的軟體或網路公司找到新工作,不過也有許多人轉換跑道,進入諮詢、醫療保健、金融和其他渴望招聘頂尖人才的行業。而其他人則靠著遣散費、儲蓄或其他收入來源維持無業,力圖從被解僱的壓力和衝擊中恢復過來。(圖/翻攝自CNBC)根據截至今年3月的數據顯示,這批被科技公司解雇的人才,最終有19%轉任職軟體開發工作,13%待在網路行業,另有10%轉換跑道至金融服務,8%轉行服務業,7%從事諮詢行業,6%轉投製造業,4%待在資訊科技,而有34%的人則選擇進入其他行業。
美科技股2023年漲幅達3位數 投資關鍵字:「AI」與「七巨頭」
全球企業佈局生成式AI趨勢刺激下,投資者們對科技業抱持著很高期望,這股AI熱潮直接推動了美股七大科技巨頭累積高達三位數的漲幅。截至上周五(15日)收盤,七巨頭(蘋果、微軟、谷歌、特斯拉、輝達、亞馬遜、Meta Platforms)推動那斯達克100指數創下歷史新高收盤價,今年迄今漲幅已達驚人的52%,即將創下2009年以來表現最好的一年。整體來看,全球投資人對人工智慧(AI)的極度樂觀情緒,可謂全面壓倒了對2023年聯準會升息影響的擔憂。美股上周五收盤,那斯達克100指數上漲0.52%,至16623.45點,超過了2021年11月收盤創下的16573.34點這一收盤高峰點。自1月以來,美股市場的追逐風險的「Risk On」情緒可謂只增不減,該指數可望創下2009年以來漲勢最為兇猛的一年。根據機構彙編的數據,美股市場的「垃圾級債券ETF」在過去六周內出現了前所未有的超過150億美元規模的資金流入量,反映出投資者Risk On力道只增不減,市場風險偏好急遽升溫。輝達(Nvidia)在2023年堪稱是全球股票市場最火爆的投資標的,得益於去年ChatGPT橫空出世引發的人工智慧投資狂潮,該公司股價在2023年的表現異常出色。今年以來股價漲幅達到了驚人的240%,使其成為那斯達克100指數和標普500指數中表現最好的公司。這項成就不僅令該股輕鬆超過美股基準指數標普500,同時年內漲幅位列七大科技巨頭之首。事實證明,今年大部分時間美國基準利率的穩定提升趨勢並沒有像許多人去年想像的那樣對科技業估值構成巨大威脅;相反,那斯達克100指數繼續上漲,儘管10年期美國公債殖利率在今年大部分時間裡保持在4%以上。投資人今年蜂擁而至七巨頭,部分原因是科技巨頭們的龐大市場規模和財務實力,它們處於利用人工智慧技術擴展營收的最佳位置。蘋果、微軟、Google母公司Alphabet、亞馬遜、輝達、Meta和特斯拉這七隻股票,11月份在標普500指數中的總權重達到創紀錄的29%。該指數在2023年高達23%的漲幅中,這群人約佔三分之二。