


評等
」 台股 AI 美股 ETF 記憶體
配息背後 買的是什麼?00988B三道選債門檻繳出9.3%配息 11/13最後買進
提到高收益債,許多投資人的第一個反應是「配息很誘人,但會不會踩雷?」高息背後通常伴隨較高的信用風險,因此債券是怎麼挑出來的,往往比配息數字本身更值得細看。玉山嚴選非投資等級債券ETF(00988B)於2日公告11月配息,每受益權單位配息0.148元,以2日收盤價19.11元計算,預估年化配息率約9.3%。最後買進日為11月13日(五)。00988B的選債設有三道門檻:第一,單一債券票面利率需達7.5%以上,從源頭鎖定高票息;第二,剩餘年限限定在1至5年的短天期,相較長天期債券,價格受利率變動的影響較小;第三,以成熟國家發行的債券為範圍,依產品資料,成分債約七成為美國企業,其餘分布於加拿大、英國、日本等地,希望在追求收益之餘,讓風險維持在較容易掌握的範圍。與同類商品相比,00988B前次年化配息率約9.21%,高於00710B、00953B等非投資等級債ETF;在同樣強調收益的產品中,以規則化的選債方式取得相對突出的配息表現。不過,非投資等級債的信用評等本來就低於投資等級債,若景氣明顯轉弱、企業違約增加,仍可能衝擊淨值與配息,短天期、成熟國家的設計只能降低而無法消除風險。市場人士建議,投資人可將其視為整體配置的一環,搭配不同資產分散風險,並留意配息率會隨市場變動,並非固定保證。※免責聲明:本文僅為市場資訊與商品特色介紹,不構成任何投資建議。投資人應審慎評估自身風險承受度及相關投資風險,並自負盈虧。
中油增資2338億、補貼1014億仍舉債?朝野立委關切 龔明鑫:降低負債比、爭取較佳利率
行政院提出115年度中央政府總預算追加預算案,其中編列2338億元增資台灣中油,另安排1014億元補貼汽柴油及天然氣價格凍漲、緩漲所吸收的成本,引發朝野立委關注中油財務狀況。行政院長卓榮泰今(3)日赴立法院備詢時表示,增資是為了提升中油未來競爭力,補貼則是填補過去配合政策吸收的成本。經濟部長龔明鑫進一步說明,增資有助降低中油負債比率、改善財務評等,也能讓公司未來向銀行借款時取得較有利的利率條件。立法院3日邀請卓榮泰就115年度中央政府總預算追加預算案編製情形提出報告,並接受立委質詢。其中,政府對中油的增資及政策性補貼規模,成為朝野立委關注的焦點。民眾黨立委洪毓祥質詢時指出,行政院此次追加預算已編列中油增資與撥補經費,但根據116年度相關財務規劃,中油仍預計新增1611億元長期債務,負債總額也將淨增加917億元。洪毓祥質疑,既然政府投入大筆預算改善中油財務,為何中油的債務規模仍持續增加,要求行政院說明相關經費的實際用途及財務效果。民進黨立委郭昱晴也關切中油接受政府增資及補貼後,是否訂有具體的財務改善目標,以及相關經費有多少用於彌補政策性成本,又有多少是投入未來財務及營運改善。對此,卓榮泰表示,政府對中油的增資與補貼具有不同目的,應分別檢視其功能。卓榮泰說明,增資主要著眼於中油未來的建設及競爭力,補貼則是彌補中油過去因配合穩定民生物價政策而自行吸收的成本。他強調,政府希望透過穩定中油及台電的營運,確保國內能源供應與民生價格維持穩定。經濟部長龔明鑫進一步表示,中油未來仍須投入天然氣接收站、輸送管線等重要能源基礎建設,整體資金需求超過4800億元。龔明鑫指出,行政院此次先編列2338億元增資中油,主要是為了提供相關建設所需資本,協助中油持續推動天然氣基礎設施。他表示,增資除了能支應建設需求,也有助於改善中油資本結構。由於公司資本增加,整體負債比率可望從目前超過90%的水準下降。龔明鑫說明,負債比降低後,有助於提升中油的財務評等,讓公司未來向銀行融資時,能爭取更好的貸款利率,減輕借款成本。至於另外編列的1014億元,龔明鑫表示,這部分屬於政策性補貼,主要是彌補中油在汽柴油及天然氣價格調整過程中,因配合政府凍漲或緩漲措施而吸收的成本。龔明鑫指出,國際油價受到外部情勢影響,漲幅超過60%,但國內油價僅調升約10%,中間的差額由中油吸收部分成本,以減輕對國內物價的衝擊。他表示,若國內油價完全跟隨國際油價漲幅調整,消費者物價指數(CPI)增幅恐超過3%,因此政府透過相關措施,希望降低能源價格波動對民生經濟的影響。不過,對於立委關切中油在接受增資後,116年度負債總額仍預計增加的原因,此次答詢主要說明了建設資金需求及增資對負債比率的影響,尚未完整交代新增債務的各項組成與財務改善目標。
台達電股價爆跌停 外資調降目標價長線仍看好
電源龍頭台達電(2308)第三季受供應鏈缺料、庫存跌價損失影響,財報低於法人預期。台達電30日股價受多重利空影響,慘收跌停1335元,自今年高點2585元,已回檔48.35%。台達電第三季營收1970.59億元,年增31%,稅後純益234.95億元,為單季歷史次高,年增26.28%、季減6.53%,每股稅後純益(EPS)9.04元,季減約7%,毛利率降至34.1%。台達電第三季營收主要受到PMIC、MOSFET缺料限制PSU出貨,以及提列39億元庫存跌價損失影響。18KW PSU因日系電容供應問題,驗證及交貨進度也不如預期,影響AI伺服器電源出貨。外資指出,AI相關業務占台達電營收約五成,長線方面,隨GPU及ASIC機櫃功率密度提高,電源轉換、配電與散熱方案更為複雜,有望推升單櫃產品價值。隨第四季漲價效益發酵,新一代GPU平台電源及HVDC產品出貨加速,花旗、大和兩家外資雖下修獲利預估及目標價,但仍然看好AI電源升級趨勢不變,均維持台達電的「買進」評等。
跌了就買? SpaceX再度摜破發行價
SpaceX上市後股價震盪加劇,近期再度跌破IPO發行價。分析師指出,近期投資人對SpaceX的情緒悲觀,但公司基本面並未出現重大變化,兩者之間存在明顯背離。SpaceX在10月20日公布優於預期的第三季財報,一度帶動股價上漲8%。執行長馬斯克當時談到強勁的AI需求,以及公司正全力趕工以滿足的市場價格需求。然而AI業務需要投入龐大資本,加上商業模式與獲利前景仍存在不確定性。SpaceX股價30日下跌6.4%,收在134.72美元,跌破135美元的IPO價格,較財報公布後漲勢高點下跌15%。SpaceX漲勢反轉並持續回落,市場上不少投資人預期SpaceX股價仍可能進一步走弱,甚至在下個月首批限售股解禁後跌至100美元。屆時,部分內部人士將可出售持股,市場擔憂賣壓可能進一步浮現。儘管如此,根據彭博資料顯示,接近80%有追蹤SpaceX的分析師給予「買進」評等,平均目標價約232美元,意味較目前股價仍有超過一倍上漲空間。參與SpaceX IPO承銷的高盛、美國銀行、花旗與摩根大通,也給予相當於「買進」的評等。
Fed利率決策牽動債市 00981T雙核收息迎契機 最新年化配息率逾8%
本周全球金融市場迎來「超級央行週」,其中最受矚目的美國聯準會(Fed)利率決策已於台灣時間29日公布。Fed決議維持聯邦基金利率目標區間在3.75%至4.00%不變,符合市場普遍預期;不過,會後聲明仍強調通膨偏高,且美國經濟活動維持強勁、消費具韌性、資本投資穩健,顯示Fed暫時沒有急著轉向寬鬆的理由。此次決議更出現兩名官員主張升息1碼,也讓市場重新評估高利率環境可能延續的時間。隨著全球貨幣政策逐步由寬鬆轉向緊縮,近期長天期公債與信用債殖利率出現明顯反彈。然而,從美國總體經濟表現來看,當前就業市場依舊穩健、消費動能延續,企業基本面並未出現明顯惡化。在經濟尚未陷入衰退的前提下,市場普遍認為信用債仍具備一定的息收吸引力。特別是針對債券殖利率攀高、金融市場波動加劇的環境,專家建議投資組合可適度納入利率風險相對可控的中短天期信用債,在收益與波動之間取得良好平衡。在這樣的總經變數交織下,主打「70% 債券 + 30% 股票」的「凱基雙核收息(00981T)」近期配息表現持續亮眼,最新單次年化配息率突破 8% 大關,每單位配息金額較首次發行顯著增加 52%,展現出強韌的現金流創造能力。00981T 的 70% 債券核心,聚焦於成熟國家美元計價公司債,並鎖定信用評等介於BBB- 到 BBB+ 區間的投資等級債尾端,在避開高違約風險的同時,爭取比高等級債更具優勢的票息收益。除了聯準會決策,歐洲央行與日本央行的政策訊號,也可能牽動主要市場利率與匯率走勢,當通膨、能源價格及全球經濟展望仍有變數,股債資產的表現不一定同步。面對複雜多變的國際政經環境與利率動向,單押單一資產,往往要承受較大的情緒與波動壓力, 00981T 的股債雙核機制,不僅提供領息族一個無需過度預測市場就能長期持有的現金流工具,也幫助投資人在瞬息萬變的貨幣政策週期中,安穩地管理資產風險。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。
台達電股價5個月跌逾4成!毛利率失守35% 阮慕驊點出獲利隱憂
電源供應器大廠台達電(2308)股價持續承壓,今(29)日開盤後一度重挫,盤中下探1430元,跌幅超過7%,再度改寫近期波段低點。相較5月底2585元的高點,短短5個月股價已回落超過4成。隨著公司第三季財報出爐,毛利率跌破35%、泰國子公司存貨跌價損失等問題浮上檯面,市場將焦點轉向今日下午登場的法人說明會,關注管理階層如何解釋獲利變化及後續AI業務展望。台達電第三季合併營收達1970.59億元,創下單季歷史新高,年增約31%,但歸屬母公司淨利234.95億元,較上一季減少6.5%,每股稅後純益9.04元,雖仍為歷史次高,獲利表現卻未能與營收同步成長。其中,合併毛利率降至34.08%,較上一季減少約1.5個百分點,較去年同期下降0.79個百分點,成為市場關注的主要問題。財經專家阮慕驊28日在臉書發文分析,台達電第三季毛利率、營業利益率及淨利率均較前一季下滑,加上旗下泰國上市子公司泰達電(Delta Electronics Thailand)的庫存問題,可能是近期股價承受賣壓的重要因素。他認為,台達電此次財報真正需要觀察的,不只是獲利數字下滑,而是背後的客戶拉貨節奏與產品需求變化。泰達電第三季營收達744億泰銖,季增16%、年增42%,創下歷史新高,但同期提列約18億泰銖淨存貨跌價損失,造成毛利率降至27.5%。儘管營收持續成長,庫存相關費用仍對獲利形成壓力,也使市場重新評估泰達電短期營運表現。阮慕驊指出,泰達電的問題並非客戶直接取消訂單,而是第三季部分客戶放緩拉貨速度,導致原先準備的物料存放時間拉長。按照公司政策,存放超過90天的貨品需要提列跌價準備,因此即使訂單仍在,也可能先對財報造成影響。若未來客戶恢復拉貨並完成出貨,部分跌價準備仍有回沖機會。摩根大通(JPMorgan)報告則指出,由於存貨跌價損失提列時間較預期延長,加上明年初重新議價前的供應商成本仍處於較高水準,已調降泰達電2026年至2028年的毛利率與獲利預估,並將全年毛利率展望由原先30%下修至約29%。該行也將目標價從360泰銖降至320泰銖,但維持「優於大盤」評等。至於中長期成長動能,阮慕驊提到,泰達電仍是AI伺服器電源及液冷散熱需求的重要受惠廠商。由於電動車相關業務表現未達預期,集團已調整部分泰國廠區規劃,將原先用於電動車的產線與空間轉向電源及AI相關產品,以因應後續市場需求。摩根大通預期,隨著新一代AI平台逐步推出,泰達電未來仍有機會透過新產品放量與價格調整改善營運。其中,2027年VR200及Trainium 3相關需求,被視為後續觀察重點。
法國財政與政治危機升溫!穆迪仍未調降信用評級 僅維持負面展望
儘管法國經歷了長達1週的社會動盪和政治風險,法國10年期公債殖利率近期也突破5%,創2002年以來新高;財政赤字占GDP比率更達5.5%,超出歐盟3%的上限,但全球3大信用評等機構之一「穆迪公司」(Moody's Corporation)23日仍決定維持對法國的信用評級。據美國財經媒體《CNBC》的報導,穆迪23日將法國的信用評級維持在「高等級」(high grade)的Aa3,但同時維持法國的負面展望。穆迪在報告中指出:「負面展望反映出法國政治版圖日益分裂的風險,而這種分裂可能持續損害該國立法機構的運作。」該機構強調,如果法國的制度機構能夠設法縮小財政赤字,穆迪可能會將法國的評級展望調整回穩定。法國是歐元區第2大經濟體,目前正面臨抗議活動,以及公債殖利率急遽攀升的局面。投資人一直密切關注穆迪的評級決定,期待了解該機構將如何評估法國不斷升高的財政與政治風險。穆迪在23日發布的報告中還指出:「這種政治不穩定,也反映在當前的社會緊張局勢之中,可能妨礙法國政府應對關鍵政策挑戰的能力,例如債臺高築的財政赤字、不斷增加的債務負擔,以及持續攀升的借貸成本。因此,法國主權信用指標可能會比我們目前預期的速度更快地惡化。」本週,法國10年期公債殖利率(10-year bond yield)突破5%,這是自2002年以來首次達到這個水準。法國公債與德國聯邦公債(German bunds)之間的殖利率利差,更攀升至15年來的高點。目前,法國的財政赤字占國內生產毛額(GDP)的比率約為5.5%,大幅超過歐盟(EU)成員國必須遵守的3%上限。此外,法國截至2030年將有超過1兆美元的債務到期,為政府的財政管理帶來更大壓力。就在1個月前,法國財政部也曾示警,法國的債務占GDP比率預計將於2027年升至121.7%。與此同時,法國也因抗議活動而陷入動盪。上週末,超過50萬人走上街頭,表達對公共服務品質持續下降及生活成本高昂的不滿。據悉,另外2大信用評等機構「標普全球」(S&P Global Inc.)與「惠譽國際」(Fitch Group)已於2025年下調法國的信用評級,反映出國際評級機構對法國財政狀況及經濟前景的疑慮。
法股債、歐元齊跌!投資人憂法國動盪恐引發「主權債務危機」
法國正陷入政治動盪、社會抗爭與財政壓力交織的多重危機。隨著數十萬民眾走上街頭抗議政府施政、公共服務品質與生活成本問題,法國金融市場也在10月19日承受沉重賣壓,政府公債殖利率持續攀升;巴黎股市重挫、歐元同步走弱,市場對法國財政能否恢復穩定的疑慮迅速升高。投資人尤其擔心,法國若無法提出可信的財政整頓方案,政治僵局可能進一步演變成主權債務危機。據美國財經媒體《CNBC》的報導,法國10年期公債殖利率19日單日上升逾10個基點,逼近數十年來的最高水準;2年期與30年期公債殖利率也分別上升6個基點與8個基點。法國基準借款成本來到2002年以來的最高水準,意味著投資人要求政府提供更高的報酬,才願意承擔法國債務風險。外匯市場方面,歐元兌美元下跌0.15%,兌英鎊下跌0.1%;巴黎股市CAC 40指數則在午後交易時段下跌1.7%,反映政治與財政風險正同步侵蝕市場信心。法國股市近年來的表現也已明顯落後其他歐洲主要市場。值得注意的是,法國上市企業的營收僅約15%來自國內市場,顯示股市疲弱並非單純由國內消費環境所造成,而是投資人對政治穩定性、政府財政及未來經濟政策的疑慮持續升高。其中,銀行股受到的衝擊尤其明顯,因為公債殖利率攀升與主權風險升高,可能影響金融機構的融資條件、資產評價與整體市場信心。衡量法國與德國政府借款風險差距的重要指標「OAT-Bund spread」(法國10年期國債與德國10年期國債之間的收益率差距),目前已升至2010年代初期歐洲主權債務危機以來的最高水準。這項指標反映投資人借錢給法國政府時,相較於信用風險被視為較低的德國政府,要求額外取得多少殖利率。利差持續擴大,意味著市場認為法國的財政與政治風險正在增加。更值得警惕的是,法國公債殖利率目前甚至高於曾經的「歐豬五國」(PIIGS)成員義大利與希臘。公債殖利率上升不只會增加政府融資成本,也可能波及企業與一般民眾。當市場要求更高的風險溢酬,企業籌資成本便可能隨之上升,投資活動與經濟成長也可能受到抑制。另一方面,投資人擔心法國政府為了改善財政狀況,未來將被迫提高稅負、削減支出或加強監管,進一步壓縮企業獲利空間。法國股市本身還面臨產業結構上的挑戰,當地市場高度集中於奢侈品企業,而這些品牌近期正受到中國高端消費支出低迷的衝擊,使法股更難抵禦政治與財政風險帶來的壓力。對此,加拿大皇家銀行藍灣資產管理公司(RBC BlueBay Asset Management)市場策略主管貝爾(Mike Bell)接受《CNBC》節目訪問時指出,對正在評估是否投資法國公債的國際投資人而言,當前的政治環境顯然不是有利條件。他形容,法國目前的情況就像是「不是債券市場發生暴動,就是民眾上街暴動,或者兩者同時發生」。海外投資人持有法國政府債務的比重,也讓市場對政治與財政風險更加敏感。數據顯示,外國投資人持有法國債務的比率,已從2022年初的約48%升至2026年初的近60%。這代表法國公債市場愈來愈仰賴海外資金。一旦國際市場進入避險模式,外國投資人可能更迅速地降低法國債券部位,進而放大殖利率波動與市場震盪。貝爾認為,法國必須重新整頓財政,退休制度改革更是無法迴避的議題。他指出,法國退休年齡為62歲,但一般人的平均壽命已達84歲,政府需要重新檢視退休制度的財務可持續性。相較之下,英國目前的退休年齡為68歲。然而,法國民眾在政府甚至尚未正式討論相關改革之前,就已經出現大規模抗議,顯示提高退休年齡等措施一旦進入實際政策階段,恐怕將引發更激烈的社會反彈。在貝爾看來,這種局面也凸顯法國的治理能力正受到考驗。政府確實需要做出艱難決策,但政治環境卻讓改革難以推進。當市場要求法國控制債務、降低赤字時,政府必須同時面對選民對削減福利、提高稅負及延後退休的反對聲浪。這使財政整頓不只是經濟問題,更成為牽涉政治合法性與社會穩定的重大挑戰。法國目前面臨的另1項關鍵風險,是2027年總統大選與預算協商的不確定性。極右翼政治人物勒朋(Marine Le Pen)在多項民調中領先,使投資人更加關注法國未來的經濟與財政政策是否可能出現重大轉向。另一方面,總理勒科爾努(Sébastien Lecornu)領導的少數派政府,正試圖推動仍在協商中的2027年預算案,但預算談判愈來愈困難。法國近年已有勒科爾努的2名前任總理因政治與預算問題下台,顯示政府在國會尋求支持、推動財政政策的空間相當有限。市場最擔心的是,法國可能陷入難以擺脫的債務螺旋。當經濟成長疲弱、財政赤字占國內生產毛額(GDP)的比率持續居高不下時,投資人會要求更高的公債殖利率;殖利率上升又會增加政府支付利息的負擔,使財政赤字進一步擴大,最後迫使政府以更高成本借款。若這種循環持續惡化,法國不僅將面臨更大的財政壓力,也可能因市場信心下滑而被迫採取更嚴厲的緊縮措施。高盛集團(Goldman Sachs)資深歐洲股票策略師貝爾(Sharon Bell)指出,若法國不採取具有實質影響的措施,就很難讓預算赤字下降。她認為,法國企業可能面臨更高稅負,整體稅收也可能增加,因為財政整頓基本上只有2條路可走:削減政府支出,或增加稅收。然而,這2種選項都可能引發政治與社會反彈。貝爾也提到,民調表現強勢的勒朋曾承諾,在她執政期間維持「平衡預算規則」(Golden Budget),但目前並未詳細說明要如何實現這項目標。市場因此仍對法國的財政整頓能力抱持疑慮。她認為,法德公債利差無法收斂的重要原因之一,就是投資人不相信法國能真正降低財政赤字,並持續落實必要的財政改革。不過,市場對法國公債的需求並未完全消失。信用評等機構KBRA主權評等資深總監伊根(Ken Egan)指出,上週的法國公債標售結果顯示,市場仍存在相當穩健的基本需求。當時整體市場氣氛確實更加偏向避險,但法國承受的壓力明顯高於其他市場。至於歐洲央行是否會出手穩定法國債券市場,高盛集團的貝爾認為,目前的市場狀況尚未嚴重到需要緊急干預。歐洲央行並不希望動用「傳導保護工具」(Transmission Protection Instrument,TPI)等政策機制,但如果公債利差擴大到足以干擾市場流動性,央行仍可能選擇啟動相關工具,以防止金融市場出現更廣泛的失序。然而,歐洲央行若決定介入,勢必面臨政治敏感性極高的難題。這類措施可能要求法國在更長時間內推動更嚴格的財政改革,情況類似歐債危機期間希臘、葡萄牙與愛爾蘭等國所經歷的改革歷程。貝爾指出,市場壓力有時確實能迫使政府採取行動,而法國今年的情況正反映了這種現象。貝爾也進一步警告,法國面臨的主權債務危機風險並非假設性情境,而是非常真實的威脅。他認為,法國最終仍必須整頓財政,但真正必要的改革措施可能在選舉中不受歡迎,讓政治人物難以取得足夠支持。如果政府沒有在選舉中取得明確的政治授權,卻在執政後直接推動大幅改革,社會抗爭甚至街頭暴動都可能接踵而至。他也預測,下一任法國總統無論由誰當選,未來都可能與歐洲央行爆發激烈衝突。歐洲央行不太可能在法國未遵守歐盟「超額赤字程序」(Excessive Deficit Procedure)的情況下提供協助。按照相關規定,成員國的一般政府財政赤字不得超過GDP的3%,但法國目前的赤字比率約為5%,與歐盟標準仍有明顯差距。法國央行行長穆蘭(Emmanuel Moulin)上週接受《CNBC》訪問時,也將法國公債殖利率上升歸因於政治不確定性。不過,他表示,法國仍有機會在2029年將財政赤字降至GDP的3%,這也是法國政府設定的目標。
美債殖利率創19年新高!專家示警股市「3大風險」:有準備的多頭才走得久
美股後市受到市場關注,財經專家阮慕驊26日針對當前投資環境提出3項觀察,涵蓋美國公債殖利率攀升、人工智慧(AI)產業融資風險,以及美國期中選舉年的股市波動。他強調,自己並未看空市場,但投資人仍須正視潛在風險,尤其當股市處於指數高點,更應檢視資產配置及企業獲利能力,避免在市場出現修正時措手不及。阮慕驊指出,從歷史統計來看,美股仍有支持多頭的數據。自1950年以來,標普500指數在19次美國期中選舉結束後的12個月均呈現上漲,選舉隔年的平均報酬率達17.2%。此外,他引述標普全球9月採購經理人指數(PMI)初值,認為美國民間部門仍維持擴張,顯示經濟動能尚未消失。不過,他提醒,市場方向即使偏向多頭,也不代表投資人可以忽略風險,並提出3項值得關注的市場變化。首先是美國公債殖利率攀升。阮慕驊指出,9月23日美國10年期公債殖利率大幅上升近15個基點,來到5.113%,創下2007年7月以來新高,5年期殖利率突破5%,30年期則站上5.4%,創2004年以來最高收盤水準。他分析,當天殖利率上升主要來自實際利率,而非通膨預期明顯升溫。由於損益兩平通膨率僅增加約2個基點,其餘超過12個基點的漲幅來自實際利率,因此他將目前市場環境解讀為經濟維持成長、利率同步上升,而非停滯性通膨。然而,當無風險利率升至5.1%,標普500預估盈餘殖利率卻僅約4%出頭,股票的風險溢價已受到壓縮。阮慕驊認為,這不代表股市必然下跌,但後續漲勢將更加仰賴企業實際獲利表現。第二項風險則來自AI產業的融資壓力。阮慕驊指出,甲骨文(Oracle)針對規模達1650億美元的Project Jupiter資料中心計畫發出不可抗力通知,主要與能源供應相關許可受阻有關,並非市場需求不足或晶片短缺。甲骨文並未打算退出計畫,而是希望在工程延誤時延後付款。然而,信用市場已開始反映融資風險。阮慕驊指出,甲骨文信用違約交換(CDS)價格創下歷史新高,2056年到期債券殖利率突破8%,相關專案貸款也跌破面值。同時,軟銀旗下SB Energy因估值問題延後首次公開募股(IPO),母公司隨後發行111億美元高收益債券。阮慕驊認為,這些現象不代表AI泡沫已經破裂,而是產業內部開始出現信用分層。未來依靠自身現金流支應投資的企業,與高度仰賴舉債擴張的企業,可能面臨不同的融資成本。他特別提醒,應持續關注甲骨文目前BBB-的信用評等,一旦遭到降級,可能導致大量債券被排除於投資等級指數之外。第三項風險則是美國期中選舉年的股市波動。阮慕驊指出,歷史統計顯示,期中選舉年的平均年內最大回檔約18%至19%,其他3年的平均回檔則約12.4%。相較之下,今年3月出現的最大跌幅僅約9%,因此仍須留意後續市場震盪。不過,他也指出,歷史上美股自期中選舉年低點起算,後續12個月平均反彈約31%。他認為,投資人不必因為預期市場波動就全面看空,但仍應提前做好準備。這些歷史統計屬於過往市場表現,並不保證未來走勢。阮慕驊最後強調,觀察市場風險的關鍵,在於利率上升時信用利差是否同步擴大。如果利率上升,但信用利差沒有明顯變化,主要反映的是資產評價調整;若兩者同步攀升,則須進一步留意金融市場的系統性風險。他重申,目前並未改變對市場的看法,但在指數處於高點之際,投資人仍應檢查資產配置、關注企業獲利能見度,並為可能出現的市場波動做好準備。
店家表態立場就挨負評 洪婉臻談「滷肉飯之爭」別扯政治
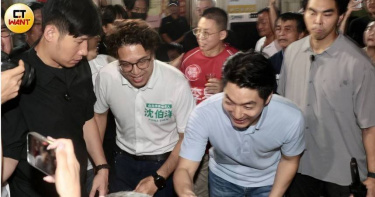
台北市長選戰近期意外飄出「滷肉飯味」,從鬍鬚張到金峰滷肉飯接連因店家政治表態,意外掀起抵制、網路負評等風波。民進黨台北市長參選人沈伯洋昨(25)日再度呼籲,商家支持誰是自由,但不要造謠、人身攻擊或到Google刷負評。隨著「滷肉飯之爭」持續延燒,民進黨台北市議員洪婉臻近日針對店家因政治立場遭出征一事表達看法。「滷肉飯之爭」源於鬍鬚張第三代張耀升日前出席蔣萬安大同區後援會成立大會,公開表態支持蔣萬安,隨後遭部分網友抵制;金峰滷肉飯老闆娘蘇月雲23日則在沈伯洋赴南福宮參香時現身力挺,並公開祝福沈伯洋高票當選,未料同樣引來部分網友湧入Google留下負評,讓兩家知名滷肉飯店接連捲入政治風波。洪婉臻表示,她不認同因政治立場不同便出征的行為。她提到,有人甚至未實際消費,只因政治立場不同就直接給店家一星負評,但民主社會本來就可以支持不同的人,店家好不好吃應交由真正消費過的民眾評價,不該讓Google一星負評淪為政治攻防工具。
卡位水冷題材股價開漲! 花旗調高這2家「散熱大廠」目標價
受惠ASIC水冷需求提升,水冷板產能、出貨量持續上修,散熱雙雄奇鋐(3017)、雙鴻(3324)獲花旗證券上修目標價、獲利估值,18日收盤兩檔均大漲超過6%。花旗看好奇鋐水冷業務後市,將奇鋐2026、2027、2028年獲利預測分別調高3%、13%及16%,目標價也由3800元上修至4350元、升幅14.4%,維持「買進」評等。花旗進一步預估,奇鋐在第3季與第4季的營收將分別實現18%與12%的季成長。奇鋐2027年營收將年增50%,毛利率可提升至34.9%,較前一年增加2.2個百分點。雙鴻方面,花旗將其目標價由1550元上調至1800元、升幅16.1%,維持「買進」建議。看好雙鴻第3季、第4季營收將分別季增17%、16%,毛利率也有望同步走揚。奇鋐18日終場上漲7.69%,收3430元,成交量達3.5千張,股價連3漲10.11%,距離花旗給予的目標價4350元,潛在漲幅26.8%;雙鴻上漲6.86%,收至1480元,成交量達8.1千張,股價連3漲17.46%,以目標價1800元作計算,潛在漲幅21.6%。
台灣司法獨立評比下降 莊瑞雄:不能直接推論「司法姓賴」
民進黨團幹事長莊瑞雄今(17)日表示,台灣司法獨立指標從「高表現」降為「中等表現」,當然必須嚴肅面對,政府該檢討的就檢討;但同樣必須把國際報告講完整,不能看到評等下降,就直接推論成「司法姓賴」或「司法工具化」。並強調,國際報告是一面鏡子,政府該檢討的,不能迴避;國會該負責的,也應該面對。莊瑞雄指出,International IDEA本身並未具體說明台灣此次司法獨立評比下降的原因;但其評比參考的指標來源之一Freedom House,在最新台灣報告中確實指出,台灣「獨立司法」項目降分,與大法官任命的政治歧見造成長期缺額、憲法法庭欠缺法定人數,導致一年大部分時間無法正常運作有關。莊瑞雄續指,這不是要把責任推給任何一方,而是要把制度上的責任講清楚。司法獨立涉及不同憲政機關,各自都有清楚的權責:行政部門必須依法行政、尊重司法獨立;總統依法提名大法官人選;立法院依法行使人事同意權;大法官則依憲法及法律獨立行使職權。哪一個環節出了問題,就應該回到各自的憲政權責檢視,而不是把所有問題簡化成一句「司法姓誰」。莊瑞雄說,司法當然不能姓賴,也不能姓任何政黨。政府不能干預司法,國會也應讓憲政制度依照憲法正常運作;每一個憲政機關,都應該把自己該負的責任做好。莊瑞雄表示,憲法法庭看起來離一般民眾很遠,其實就是人民面對國家權力時最後一道憲政救濟。無論行政權或立法權,只要可能逾越憲法界線,都必須有一套獨立而且能正常運作的司法制度加以制衡。最後,莊瑞雄強調,國際報告是一面鏡子,政府該檢討的,不能迴避;國會該負責的,也應該面對。真正重要的不是把責任推來推去,而是各憲政機關都把自己的責任做好,讓司法保持獨立、讓憲法法庭正常運作,讓每一個人民在權利受到侵害時,都能得到公平而有效的司法救濟。
爆量繼續追嗎? 八大公股加碼買超「這檔」 8千萬
面板廠群創(3481)近期股價再度受市場關注,盤面不僅出現明顯量能放大,股價也同步向上表態,八大公股11日買超逾1.7千張、金額高達8千萬元。群創8月營收186.97億元,月減1.03%、年增0.02%,前8月累計營收1679.31億元、年增11.86%。法人看好其轉型效益,給予買進評等、目標價54元。根據研調機構Trendforce最新消息,年底促銷旺季即將到來,傳9月電視面板報價預計全面止跌。面板廠的產能控管,加上零組件等生產成本仍處於相對高檔,為面板價格形成一定支撐。為降低傳統面板景氣波動影響,群創除布局車用、高階工控市場,也積極發展FOPLP及GSP等先進封裝技術。隨AI、HPC推升先進封裝需求,法人看好其成為公司轉型布局的重要一環。分析師指出,股價低檔沉寂一段時間後,成交量開始連續放大,往往都會伴隨一波股價攻擊行情。不過投資人仍須留意,若後續題材熱度降溫,股價缺乏新的基本面利多接棒,短線漲勢可能面臨修正壓力。
欣興利空纏身反而漲!南電、景碩續跌 分析師揭背後4關鍵
台股載板族群近期走勢明顯分歧,南電、景碩股價同步回檔,今(8)日續跌1%多,先前受到「洗產地」爭議及檢調調查消息影響的欣興,股價卻逆勢走高,盤中一度衝上975元,向千元大關靠攏。面對三大載板廠截然不同的股價表現,資深分析師周代運提出4大關鍵,解析欣興為何能在利空消息纏身之際逆勢走強。周代運在臉書發文指出,欣興「洗產地」消息曝光初期,市場負面情緒迅速升溫,當時留言區甚至出現「準備連摔三次跌停」、「鐵定六百見」、「趕快認錯吧」等看空聲音,加上檢調搜索消息傳出,市場一度對欣興後續走勢相當悲觀。不過,近期載板三雄走勢卻出現分歧。周代運分析,南電先前股價走強,主要建立在市場預期BT載板、高階PCB持續調漲報價,但隨著法人認為第四季報價不再往上,原本支撐本益比修復的漲價預期減弱,加上南電沒有長約鎖住訂單,股價對報價變化的敏感度較高,因此出現資金調節。至於景碩,周代運認為,先前漲勢有部分來自AI載板題材帶來的情緒溢價,但高毛利AI載板占比不算高,營收仍有大量通用載板。當族群短線累積獲利,加上大盤開始震盪,資金便可能率先調節題材比重較高、基本面沒有超預期支撐的標的。反觀欣興,周代運提出第一項關鍵,在於此次「洗產地」爭議與檢調調查涉及低階PCB、HDI產線,並非支撐欣興股價的高階ABF載板。他認為,高階ABF載板的客戶長約、出貨及稼動率並未受到干擾,因此先前股價下挫,有部分可能來自市場情緒造成的超跌。第二項關鍵則是外資法人態度。周代運表示,市場將此次事件視為行政層面的爭議,並非客戶砍單或訂單流失,因此多數大型外資並未因此下修評等。第三項因素則與籌碼有關。他分析,欣興先前經歷恐慌性賣壓後,短線波段及浮動籌碼已經歷一波清洗,使盤面獲利賣壓相對減輕,一旦出現法人低接,股價便較容易獲得支撐。相較之下,南電與景碩仍存在較多短線獲利籌碼,市場震盪時容易出現調節壓力。第四項關鍵則是AI伺服器載板長約。周代運認為,欣興是載板三雄中,後續AI伺服器載板訂單長約相對扎實的業者,輝達、超微高算力晶片相關需求仍在,因此即使短期題材利空衝擊股價,也不代表已簽訂的長約同步受到影響。不過,周代運也提醒,欣興逆勢走高並不代表「洗產地」事件後續風險已完全消失,行政事件仍存在變數,不能單憑股價反彈就解讀為全面看多。他強調,投資不能只看新聞標題,仍應進一步觀察利空實際影響的業務範圍,以及籌碼、訂單與業務結構等因素。
財測報捷股價卻暴跌? 「這家」雲端巨頭市值蒸發218億美元
美國網通與半導體廠商邁威爾科技(Marvell)近日上調2027及2028財測,華爾街重新評估其AI業務長期成長潛力。分析師指出,若邁威爾先前宣布與Alphabet達成的商業協議順利完成,未來6年將帶來高達1200億美元的累計營收。儘管公司交出創紀錄的業績並提高長期財測,邁威爾28日依然面臨沈重賣壓,股價終場大跌10.28%,報216.62美元,單日市值蒸發約217.8億美元,降至約1899.6億美元。。邁威爾過去1年股價已累計飆漲超過220%,顯然部分利多已提前反映在股價之中。邁威爾將最新2027財年與2028財年的營收展望分別上調5億美元及15億美元,調整後預計營收將分別達到約120億美元及180億美元,顯示AI相關需求與數據中心業務的成長動能持續增強。Rosenblatt重申對邁威爾的「買進」評等,並維持300美元目標價;Needham維持「買進」評等,並將目標價從270美元上調至300美元,主要依據2028年曆年非GAAP每股盈餘預估10.25美元的約30倍本益比。整體而言,華爾街對邁威爾的長期AI布局仍維持正面看法,與Alphabet合作案若全面達標可能創造高達1200億美元的6年累計營收,將凸顯其在客製AI晶片與數據中心基礎設施市場的成長潛力。
奪輝達大單 這家「滑軌廠」放量飆漲停
伺服器滑軌廠南俊國際(6584)取得輝達(NVIDIA)Vera Rubin大單,8月已開始出貨,預計9月放量交付給雲端服務供應商(CSP),利多消息帶動28日股價開盤即鎖漲停,受到大盤下挫影響,盤中一度打開隨後攻回漲停價682元。南俊第2季營收8.46億元,季減2.4%、年增40.8%,主要受到部分零組件缺料影響,導致客戶拉貨進度遞延。毛利率提升0.2%,單季稅後每股盈餘(EPS)達3.1元。南俊國際先前指出,第2季是營運低點,下半年重返成長軌道,輝達新一代Vera Rubin伺服器滑軌8月開始出貨,ASIC T3伺服器滑軌相館產品9月陸續出貨,隨著高單價的人工智慧(AI)產品出貨擴大,將帶動毛利率提升、客戶家數增加,明年營運有望持續成長。南俊國際表示,先前通用伺服器因零組件缺料,導致第2季出貨與市占率受限,但新世代Vera Rubin系列滑軌開發時程已全面跟上,預計於8月啟動少量出貨並在9月放量交付,出貨比重提高將進一步帶動平均銷售單價(ASP)與毛利率向上成長。本土老牌投顧表示,隨終端缺料狀況改善,加上AI軍備競賽熱度、伺服器需求持續提升,南俊下半年營運可望逐季升溫,給予「增加持股」評等,並設定目標價上看至721元。

430億歐元經損「僅5億獲理賠」!極端熱浪改寫歐洲企業保險市場
極端熱浪對製造、農業、運輸及服務業營運造成巨大衝擊,日益成為歐洲企業面臨的新型經濟風險。然而,熱浪造成的經濟損失遠超傳統保險理賠範圍,去年歐洲熱浪估計造成430億歐元產出損失,保險理賠卻只有約5億歐元。雖然隨著氣候風險擴大,「參數型保險」逐漸受到關注,但專家仍建議,企業必須透過降溫技術、工作場所調整及供應鏈壓力測試,從根本降低極端高溫帶來的損失。據《路透社》報導,1個多世紀以來,義大利城市帕多瓦(Padua)的咖啡館一直在傍晚時分迎接前來小酌的顧客,也就是所謂的「開胃酒時光」(aperitivo),鼓勵人們在晚餐前坐到戶外,一邊喝酒一邊社交。然而,隨著歐洲今年迎來第5波熱浪,傳統上下午6時至7時的「開胃酒時光」幾乎已經消失。人們為了尋找冷氣而轉往室內,使許多餐飲與旅宿業者的銷售額遭受巨大打擊。帕多瓦餐旅業協會(APPE Padova)主席盧尼(Federica Luni)表示「這意味著戶外座位區、露台、戶外空間……都被閒置,空蕩蕩的。」根據1項針對帕多瓦市及其省份約6百家餐旅業者進行的調查,超過80%的業者表示,在最近一波熱浪期間,營業額下滑約20%,這也讓盧尼感嘆:「營業額下降20%,就會把你的利潤空間全部吃掉。」更雪上加霜的是,極端高溫造成的損失往往不在傳統業務中斷保險(business interruption insurance)的承保範圍內,使歐洲各地企業面臨日益擴大的保障缺口。美國3大信用評等機構之一「穆迪」(Moody's)估計,去年夏季歐洲熱浪造成的經濟產出損失達430億歐元,但獲得的保險理賠金額僅約5億歐元。對保險公司而言,這類損失往往難以承保,因為它們通常源自間接性的營運中斷,而不是建築物或其他財產遭受直接損害。對此,全球保險經紀與風險顧問公司「美世」(Marsh)氣候與永續發展董事總經理蘇爾明斯基(Swenja Surminski)表示:「高溫本身並不是傳統上會被保險承保的風險。極端高溫很少像洪水或暴風雨那樣造成災難性的實體損害,但它所引發的財務與營運中斷,嚴重程度可能完全不相上下。」歐洲保險監管機構委託進行的1項2023年調查,涵蓋9千家中小企業,結果顯示,28%的企業在財產保險中包含營業中斷保障;另有17%的企業擁有非財產損害型營業中斷保障,承保罷工等事件造成的損失。隨著極端高溫帶來的經濟成本持續增加,企業的保障缺口也正在擴大。火車延誤、農業收成下降、工廠冷卻成本增加,而勞工在長時間極端高溫期間,也往往難以維持原有的生產力。在公布第2季財報時,已指出高溫天氣造成衝擊,或警告未來可能受到影響的企業,包括瑞典店面裝修設備供應商「ITAB Group」、義大利水泥生產商「Buzzi」,以及法國支付服務公司世界線「Worldline」。高溫往往是1種「複合型風險」(compound risk),會與乾旱、野火及缺水等問題相互作用,而不是單獨形成1個可以明確界定的損失事件。這使得高溫比部分其他自然災害更難建立風險模型,也更難投保。這項挑戰在歐洲尤其嚴峻,因為歐洲是全球升溫速度最快的大陸。根據《路透社》氣候監測(Reuters Climate Monitor)顯示,8月11日西歐平均氣溫比1961年至1990年的平均值高出接近10攝氏度。環境資訊揭露平台「碳揭露計畫」(Carbon Disclosure Project,CDP)彙整的數據顯示,在該平台追蹤的企業中,有35%將熱浪列為風險因素,其中以製造業、服務業、基礎建設及食品相關產業最為明顯。雖然保險可能承擔與停電等事件相關的部分實體損失,但企業往往表示,獲得的賠償對於彌補銷售損失及顧客活動減少,幫助相當有限。對此,帕多瓦餐旅業協會的盧尼也解釋,「真正的損失,是你原本可以賺到、卻沒有賺到的收入,以及因為停電而根本沒有發生的商業活動。」為了彌補這項缺口,保險公司正日益探索「參數型保險」(parametric insurance)產品。這類保單會在氣溫超過預先設定的門檻時自動理賠。與傳統以損失補償為基礎的保險不同,參數型保險不需要經過漫長的損失鑑定程序。根據市場研究與諮詢公司「KBV Research」的報告,歐洲參數型保險市場預計到2031年將達到79.3億美元,2025年至2032年的複合年成長率預計為9.5%。這類保單目前已經被應用於農業領域,因為高溫可能降低農作物產量或牲畜生產力。業界專家認為,未來還可以擴展到交通運輸及勞動力保障等領域。瑞士再保險公司(Swiss Re)英國及愛爾蘭公共部門解決方案主管克爾(Aidan Kerr)對此也贊成「參數型保險確實可以發揮作用。」即便如此,美世的蘇爾明斯基仍建議,許多企業必須把重點放在調整自身的營運方式,以承受更加頻繁的極端高溫,包括投資降溫技術、重新設計工作場所,以及對供應鏈進行壓力測試,「應該採取行動避免損失,而不是等損失發生之後才去處理。」
股價單週反彈43% 外資看好「這檔」喊列首選股
IC設計廠愛普*(6531)7月營收刷新單月歷史新高紀錄,股價連續5個交易日收紅,7日盤中一度觸及975元價位,逼近千元關卡,終場收在951元,單周飆漲42.58%。美系外資最新報告指出,持續看好愛普(6531)矽電容(S-SiCap)結構性供不應求,以及邊緣AI帶動VHM業務成長機會,維持「加碼」評等,並進一步將愛普列為首選股,目標價上看1666元。愛普7月營收11.04億元,月增36.08%、年增144.57%;累計前7月營收達55.69億元,年增102.88%。第二季合併營收達23.63億元,年增78%,毛利率為49%,營業利益率為31%,稅後淨利為6.67億元,年增221%,歸屬母公司淨利6.81億元,單季每股盈餘(EPS)4.18元。公司於法說會中釋出樂觀展望,看好IoTRAM需求動能可望維持強勁,主要因一般型記憶體價格維持高檔,促使部分客戶轉由標準型記憶體改採IoTRAM。在先進技術布局方面,愛普矽電容已切入先進封裝供應鏈,隨多個專案陸續進入量產,營運規模持續擴大。其中,主要支援AI及高效能運算(HPC)新的基板內嵌應用的IPD,相關需求能見度已延伸至2028年。公司看好隨著IPC需求穩定升溫、LSC穩定出貨以及IPD量產規模爬升,預期S-SiCap產品線將迎來強勁成長,其營收占比更有機會於明年超越IoTRAM。
靠「兩根鐵」站穩AI供應鏈 萬金股7日飆漲停
伺服器滑軌龍頭川湖(2059)第二季繳出驚人財報,以87.42%的超高毛利率震撼市場,半年大賺11個股本,推升股價一週狂飆41.53%,躋身台股「萬元俱樂部」。川湖7日股價攻上漲停,鎖在11110元,盤中委買張數一度高掛逾2000張,若以漲停價換算,排隊買盤金額超過220億元,顯示市場資金無懼高價追價。川湖第二季營收108.3億元,季增近100%;毛利率達87.42%,營益率82.08%,同步刷新歷史紀錄;單季稅後純益70.88億元、EPS高達74.38元,一季獲利便超越去年前三季總和。川湖長期與客戶共同開發產品規格,逐步打入CPU、GPU、ASIC伺服器及儲存設備供應鏈,以及北美四大雲端服務供應商(CSP),外界估計其高階AI伺服器滑軌市占率超過7成,幾乎成為AI算力爆發下受惠者。川湖為迎接下一波需求,提前一年半至兩年啟動擴產,川益三期、五期預計年底投入約100億元擴建,美國休士頓新廠也將於9月投產。多家外資近期同步調升川湖目標價,歐系外資重申「買進」評等,目標價更上看1.4萬至1.5萬元。
獲利創高法人點讚 這家「記憶體廠」再加碼158億元擴產
記憶體廠旺宏(2337)第二季繳出亮眼成績單,單季毛利率攀升至64.4%,營收與獲利雙雙創下歷年新高,每股稅後純益3.91元。本土法人看好旺宏,維持增加持股評等,目標價上看218元。旺宏總經理盧志遠先前表示,今年以來產品價格逐月調漲,其中高階NOR Flash受惠AI伺服器需求爆發,已成為推升營運重要的成長引擎,另外,採用MLC NAND Flash的eMMC嵌入式記憶體的客戶需求也非常強勁。此外,也因公司持續採取逐月議價模式,旺宏預期第三季及第四季價格仍有上漲空間。法人認為,在需求持續強勁、產能逐步開出的情況下,旺宏毛利率未來朝80%邁進並非不可能。看好市場需求,旺宏今年規劃資本支出220億元,7月28日董事會又新增158億元資本支出。盧志遠表示,新增158億元投資中約110億元將用於生產設備,其餘則投入廠務、天車運輸系統及後段測試設備。另外,近期市場擔憂中國長江存儲提前擴產可能帶來競爭壓力,盧志遠也表示,長江存儲產品定位較接近三星及鎧俠等國際大廠,與旺宏主攻的NOR Flash市場重疊度不高。