


法股、法債和歐元齊跌!投資人憂法國動盪恐引發「主權債務危機」
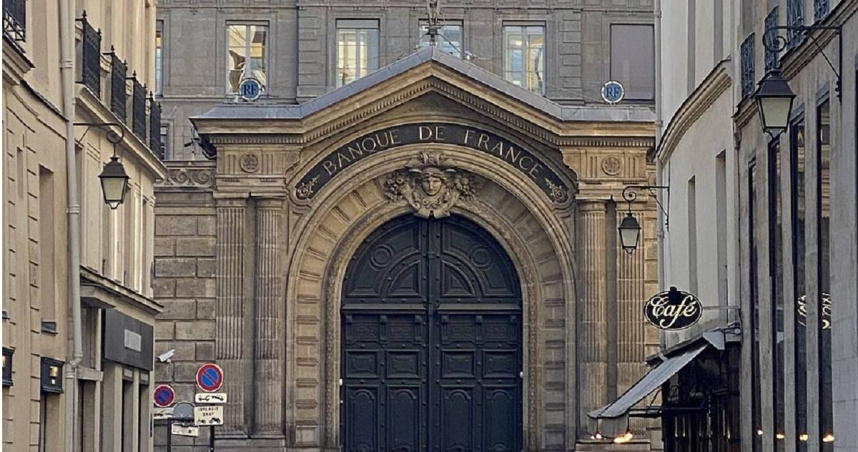
投資人擔心,法國若無法提出可信的財政整頓方案,政治僵局可能進一步演變成主權債務危機。圖為法國央行「法蘭西銀行」總部。(圖/翻攝自維基百科)
法國正陷入政治動盪、社會抗爭與財政壓力交織的多重危機。隨著數十萬民眾走上街頭抗議政府施政、公共服務品質與生活成本問題,法國金融市場也在10月19日承受沉重賣壓,政府公債殖利率持續攀升;巴黎股市重挫、歐元同步走弱,市場對法國財政能否恢復穩定的疑慮迅速升高。投資人尤其擔心,法國若無法提出可信的財政整頓方案,政治僵局可能進一步演變成主權債務危機。
據美國財經媒體《CNBC》的報導,法國10年期公債殖利率19日單日上升逾10個基點,逼近數十年來的最高水準;2年期與30年期公債殖利率也分別上升6個基點與8個基點。法國基準借款成本來到2002年以來的最高水準,意味著投資人要求政府提供更高的報酬,才願意承擔法國債務風險。
外匯市場方面,歐元兌美元下跌0.15%,兌英鎊下跌0.1%;巴黎股市CAC 40指數則在午後交易時段下跌1.7%,反映政治與財政風險正同步侵蝕市場信心。
法國股市近年來的表現也已明顯落後其他歐洲主要市場。值得注意的是,法國上市企業的營收僅約15%來自國內市場,顯示股市疲弱並非單純由國內消費環境所造成,而是投資人對政治穩定性、政府財政及未來經濟政策的疑慮持續升高。
其中,銀行股受到的衝擊尤其明顯,因為公債殖利率攀升與主權風險升高,可能影響金融機構的融資條件、資產評價與整體市場信心。
衡量法國與德國政府借款風險差距的重要指標「OAT-Bund spread」(法國10年期國債與德國10年期國債之間的收益率差距),目前已升至2010年代初期歐洲主權債務危機以來的最高水準。這項指標反映投資人借錢給法國政府時,相較於信用風險被視為較低的德國政府,要求額外取得多少殖利率。
利差持續擴大,意味著市場認為法國的財政與政治風險正在增加。更值得警惕的是,法國公債殖利率目前甚至高於曾經的「歐豬五國」(PIIGS)成員義大利與希臘。
公債殖利率上升不只會增加政府融資成本,也可能波及企業與一般民眾。當市場要求更高的風險溢酬,企業籌資成本便可能隨之上升,投資活動與經濟成長也可能受到抑制。另一方面,投資人擔心法國政府為了改善財政狀況,未來將被迫提高稅負、削減支出或加強監管,進一步壓縮企業獲利空間。
法國股市本身還面臨產業結構上的挑戰,當地市場高度集中於奢侈品企業,而這些品牌近期正受到中國高端消費支出低迷的衝擊,使法股更難抵禦政治與財政風險帶來的壓力。
對此,加拿大皇家銀行藍灣資產管理公司(RBC BlueBay Asset Management)市場策略主管貝爾(Mike Bell)接受《CNBC》節目訪問時指出,對正在評估是否投資法國公債的國際投資人而言,當前的政治環境顯然不是有利條件。他形容,法國目前的情況就像是「不是債券市場發生暴動,就是民眾上街暴動,或者兩者同時發生」。
海外投資人持有法國政府債務的比重,也讓市場對政治與財政風險更加敏感。數據顯示,外國投資人持有法國債務的比率,已從2022年初的約48%升至2026年初的近60%。這代表法國公債市場愈來愈仰賴海外資金。一旦國際市場進入避險模式,外國投資人可能更迅速地降低法國債券部位,進而放大殖利率波動與市場震盪。
貝爾認為,法國必須重新整頓財政,退休制度改革更是無法迴避的議題。他指出,法國退休年齡為62歲,但一般人的平均壽命已達84歲,政府需要重新檢視退休制度的財務可持續性。相較之下,英國目前的退休年齡為68歲。然而,法國民眾在政府甚至尚未正式討論相關改革之前,就已經出現大規模抗議,顯示提高退休年齡等措施一旦進入實際政策階段,恐怕將引發更激烈的社會反彈。
在貝爾看來,這種局面也凸顯法國的治理能力正受到考驗。政府確實需要做出艱難決策,但政治環境卻讓改革難以推進。當市場要求法國控制債務、降低赤字時,政府必須同時面對選民對削減福利、提高稅負及延後退休的反對聲浪。這使財政整頓不只是經濟問題,更成為牽涉政治合法性與社會穩定的重大挑戰。
法國目前面臨的另1項關鍵風險,是2027年總統大選與預算協商的不確定性。極右翼政治人物勒朋(Marine Le Pen)在多項民調中領先,使投資人更加關注法國未來的經濟與財政政策是否可能出現重大轉向。另一方面,總理勒科爾努(Sébastien Lecornu)領導的少數派政府,正試圖推動仍在協商中的2027年預算案,但預算談判愈來愈困難。法國近年已有勒科爾努的2名前任總理因政治與預算問題下台,顯示政府在國會尋求支持、推動財政政策的空間相當有限。
市場最擔心的是,法國可能陷入難以擺脫的債務螺旋。當經濟成長疲弱、財政赤字占國內生產毛額(GDP)的比率持續居高不下時,投資人會要求更高的公債殖利率;殖利率上升又會增加政府支付利息的負擔,使財政赤字進一步擴大,最後迫使政府以更高成本借款。若這種循環持續惡化,法國不僅將面臨更大的財政壓力,也可能因市場信心下滑而被迫採取更嚴厲的緊縮措施。
高盛集團(Goldman Sachs)資深歐洲股票策略師貝爾(Sharon Bell)指出,若法國不採取具有實質影響的措施,就很難讓預算赤字下降。她認為,法國企業可能面臨更高稅負,整體稅收也可能增加,因為財政整頓基本上只有2條路可走:削減政府支出,或增加稅收。然而,這2種選項都可能引發政治與社會反彈。
貝爾也提到,民調表現強勢的勒朋曾承諾,在她執政期間維持「平衡預算規則」(Golden Budget),但目前並未詳細說明要如何實現這項目標。市場因此仍對法國的財政整頓能力抱持疑慮。她認為,法德公債利差無法收斂的重要原因之一,就是投資人不相信法國能真正降低財政赤字,並持續落實必要的財政改革。
不過,市場對法國公債的需求並未完全消失。信用評等機構KBRA主權評等資深總監伊根(Ken Egan)指出,上週的法國公債標售結果顯示,市場仍存在相當穩健的基本需求。當時整體市場氣氛確實更加偏向避險,但法國承受的壓力明顯高於其他市場。
至於歐洲央行是否會出手穩定法國債券市場,高盛集團的貝爾認為,目前的市場狀況尚未嚴重到需要緊急干預。歐洲央行並不希望動用「傳導保護工具」(Transmission Protection Instrument,TPI)等政策機制,但如果公債利差擴大到足以干擾市場流動性,央行仍可能選擇啟動相關工具,以防止金融市場出現更廣泛的失序。
然而,歐洲央行若決定介入,勢必面臨政治敏感性極高的難題。這類措施可能要求法國在更長時間內推動更嚴格的財政改革,情況類似歐債危機期間希臘、葡萄牙與愛爾蘭等國所經歷的改革歷程。貝爾指出,市場壓力有時確實能迫使政府採取行動,而法國今年的情況正反映了這種現象。
貝爾也進一步警告,法國面臨的主權債務危機風險並非假設性情境,而是非常真實的威脅。他認為,法國最終仍必須整頓財政,但真正必要的改革措施可能在選舉中不受歡迎,讓政治人物難以取得足夠支持。如果政府沒有在選舉中取得明確的政治授權,卻在執政後直接推動大幅改革,社會抗爭甚至街頭暴動都可能接踵而至。
他也預測,下一任法國總統無論由誰當選,未來都可能與歐洲央行爆發激烈衝突。歐洲央行不太可能在法國未遵守歐盟「超額赤字程序」(Excessive Deficit Procedure)的情況下提供協助。按照相關規定,成員國的一般政府財政赤字不得超過GDP的3%,但法國目前的赤字比率約為5%,與歐盟標準仍有明顯差距。
法國央行行長穆蘭(Emmanuel Moulin)上週接受《CNBC》訪問時,也將法國公債殖利率上升歸因於政治不確定性。不過,他表示,法國仍有機會在2029年將財政赤字降至GDP的3%,這也是法國政府設定的目標。