


公債
」 升息 美股 通膨 聯準會 美以伊戰爭
7兆美元期權到期 美股遇「四巫日」資金解封
華爾街股市18日迎來「四巫日」,約有7兆美元名目價值的金融衍生品集中到期,相當於整體市場約四分之一。美股在油價回落與美債收益率下降下反彈,科技股領漲。根據Citadel Securities統計,本次包括標普500指數月選擇權、指數期貨、個股選擇權等衍生性商品同時到期,規模為歷來第二大,其中約60%在開盤時完成結算或展期。市場在選擇權到期後可能更容易受到股票買賣資金流向影響,價格波動也可能因此放大。美股四大指數漲跌互見,費半大漲近3%,道瓊則下跌近百點,周線更創下3月以來最大跌幅。分析師指出,目前人工智慧(AI)類股試圖撐住股市,但其他類股卻面臨下跌壓力,油價走勢與利率持續對股市形成壓抑。市場出現一波明顯反彈,上方湧現賣壓形成套牢賣壓。」此外,美國10年期公債殖利率再度逼近5%,顯示長端利率受到的壓力已超出一般貨幣政策週期的影響。加上市場同時評估聯準會(Fed)後續升息前景,選擇權部位若集中退場,恐讓原本已缺乏明確方向的美股更加敏感。
批議員政治操作債務數字 高市府:陳其邁上任後人均負債減1.03萬
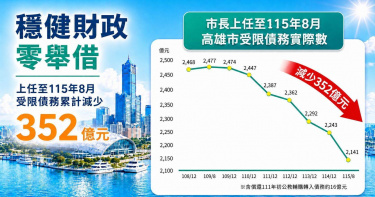
針對議員今(14)日在議會質詢時,將「自償性債務」與「一般受限債務」概念混為一談,高雄市政府發言人符瑋玲嚴正呼籲議員停止惡意政治操作、抹黑市政建設。並強調,自償性債務與一般受限債務根本性質不同,不要故意混淆政治操作。符瑋玲指出,陳其邁市長上任後,公債數累計減債352億元,人均負債減少1.03萬元,至於自償性債務,六都普遍增加,其中桃園增加最多、新北第二,反而高雄積極推動軌道聯合開發,累積收益可達920億,若再加205兵工廠區段徵收,為來效益上看800億元,綽綽有餘。符瑋玲強調,自償性債務與一般受限債務根本性質不同,不要故意混淆政治操作。財政局局長李瓊慧補充,自償性債務與一般受限債務完全不同,各地方政府建設,例如軌道建設,在興建期間先以自償性融資調度加速建設,並在完工通車後,以其產生之票箱收入、土地開發收益、租稅增額及容積增額收入等償還。以市長上任迄今,六都自償性債務普遍增加,桃園增加920億元最多,其次新北增加803億元,高雄增加552億元。李瓊慧進一步說明,本市自償性計畫主要為軌道建設,本市捷運四線齊發,串連S廊帶,路網形成後未來可帶動收入如票箱收入1,300億元;此外為提升軌道建設財源,提早推動聯合開發,累計收益評估可達920億元;另有關205兵工廠區段徵收計畫,未來收益可達800億元。李瓊慧表示,市長上任後積極開源節流、促參招商,自有財源突破千億,為了讓財政更為穩健,高雄市將優先朝積極推動促參及聯合開發,結合民間資金共同參與方式,推動建設,同時讓各項建設可以同步完成。
同為主動式ETF差很大!專家拆解00998A、00406A收益來源與配置差異
全球市場步入第三季末,外銀近期陸續調高對金融股的展望。渣打銀行、滙豐銀行與星展銀行不約而同看好,AI題材動能可望延續之餘,公債殖利率曲線趨陡,也將直接擴大銀行放款利差,為全球金融業帶來實質獲利助益,同時金融股亦有助分散市場過度集中於AI單一主題的風險。在此氛圍下,國內首檔鎖定全球金融產業的主動式ETF——主動復華金融股息(00998A),近期配息表現持續受到市場關注。00998A自今年4月中旬掛牌以來已邁入第二次季配息:6月首次配息每受益權單位0.404元,年化配息率逾9.36%;9月最新一次配息進一步上調至0.424元,以公告當日市價換算,年化配息率達9.5%,優於首次配息水準,顯示配息呈現逐季墊高的穩定軌跡。00998A同時設有收益平準金機制,用以緩衝申購贖回對既有受益人配息的稀釋效果,強化配息的可預期性。一名長期觀察主動式ETF市場的證券分析師指出,00998A由專業經理團隊主動精選歐、美、日市值逾百億美元的跨國金融龍頭,包括滙豐控股、花旗集團、摩根士丹利等指標機構,收益來源主要為銀行手續費、放款利息與交易佣金等實質獲利,「這類配息屬於企業實際賺到的錢,比起仰賴衍生性商品操作產生的收益,體質上更為紮實,也更能對應殖利率曲線趨陡、金融業獲利同步走升的總經環境。」相較之下,同樣主打月配息、今年6月掛牌的00406A,雖然截至9月初已完成兩次配息、年化配息率皆逾15%,規模亦快速成長至357.5億元,但其配息主要來自賣出台股成分股掩護性買權(Covered Call)所收取的權利金。分析師指出,掩護性買權策略在市場走升階段會限制參與股價上漲的空間,「若台股在AI供應鏈續強的行情下持續墊高,00406A的收益策略反而可能讓投資人少賺資本利得,這是covered call型ETF與生俱來的取捨。」此外,00406A首次配息僅0.128元,兩次配息之間波動明顯,成立時間尚短,配息穩定度仍待更多時間驗證。在產業與地區分散上,00998A布局橫跨歐、美、日金融產業,可望同時受惠三大外銀所看好的殖利率曲線趨陡、日歐央行升息等多重利多,降低單一市場或單一產業的集中度風險;00406A則聚焦台股單一市場,且台股本身電子與半導體權重已高,市值型ETF如0050科技股佔比即達九成以上,若疊加主打AI成長股的00406A,投資組合恐進一步強化對台股景氣循環與AI類股評價波動的曝險。分析師認為,對於希望以金融股作為資產防禦與現金流雙重配置的投資人而言,00998A在收益品質與地區分散度上,相對更具優勢。展望後市,隨著全球央行貨幣政策路徑逐漸明朗、殖利率曲線結構持續改善,金融類股的獲利動能可望延續,00998A後續配息表現仍值得投資人持續追蹤觀察。※免責聲明:文中所提之個股、基金內容僅供參考,並非投資建議,投資人應獨立判斷、審慎評估風險並自負盈虧。
台股震盪明天怎麼走? 專家:選股比選市重要
美國8月非農就業數據意外強勁,市場對聯準會9月升息的預期升溫,2年期美債殖利率一度攀升至4.4%附近,美股三大指數4日全數收黑,市場重新評估聯準會利率路徑,投資人也關注台股明(7)日表現。道瓊工業指數、標普500指數及那斯達克指數4日全收黑,費城半導體指數則逆勢漲3.37%,台積電ADR上漲2.85%,美光狂飆6.1%,SanDisk暴漲近12%;台指期夜盤上漲473點,收4萬7182點。阮慕驊指出,費半大漲顯示,資金並未離開市場,而對獲利加速中的AI基礎建設族群來說,利率不是主要變數,訂單才是。聯準會9月的決定市場仍反覆震盪,但「利率會維持高檔更久」已顯現,選股比選市更重要。財經專家阮慕驊表示,非農爆表不代表9月一定升息,聯準會不會只看單一數據,而是通膨路徑。而華勒才剛說傾向9月按兵不動,隔天就被數據打臉。美國2年期公債殖利率一度衝上4.416%,是2025年1月以來最高。阮慕驊指出,2年期殖利率上升3.4個基點,10年期反而小跌,代表市場認為聯準會可能會緊,但經濟不會因此過熱的「熊平」走勢。
台股上市公司H1獲利暴增近93% 法人估「明年股息可望豐厚」
台股本周較未受到日前半導體展題材進攻之效,盤勢持續受到市場討論美國利率影響,呈現區間震盪格局,終場加權指數上漲219.68點,以46,551.13點作收。永豐投顧分析,由於中東談談打打,局勢始終不能降溫,油價與居高不下,使得美國通脹不能降溫,美國10年期公債殖利率已經突破4.7%,儘管聯準會態度搖擺,但是利率緩慢走高,壓抑股市表現。根據上半年股市表現以及企業財報,2026年台股上市公司稅前淨利3.68兆元,較去年同期暴增92.88%。由此,預計明年股息可望豐厚,沉寂多時的高股息題材有望發揮。9月7日除權息的個股,漢來美食、聯發、欣技、晶心科、東聯互動、大世科。8日為新產、新美齊、第一店、山富、弘憶股、洋華、植達、南俊國際、普鴻、山林水、中鼎。9日除權息則包括三地開發、富喬、華晶科、神達、訊聯基因、金橋、華電網、富強鑫、惠民實業、擎亞。10日則為橋椿、晟田、聯德控股-KY、華容、台南-KY、南六、新漢、鈺齊-KY、欣巴巴。11日為晶宏。永豐投顧表示,台股經過八月反彈後,目前股價不高不低,近期有FOMC會議的決策,十一月有美國期中選舉,市場觀望,股價難脫離盤局,短打風險大,建議長線布局。
美日財經高層釋放訊號!市場押注日銀升息機率高達98% 日圓兌美元升破157
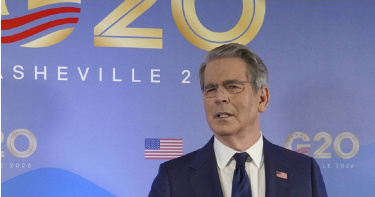
在美日財經高層密集會談,以及兩國官員釋放支持日圓的訊號後,投資人押注日本銀行9月升息機率高達98%。日圓3日也因此大幅反彈,兌美元匯率1個月來首次升破157大關。與此同時,日本10年期國債殖利率亦回落至3%以下,脫離30多年來的高點。據《日本時報》報導,3日的匯市並未出現明確的干預跡象。部分交易員指出,日圓此次的走勢尚未顯示日本當局正在支撐匯市,更可能只是受到「匯率檢查」(rate check,央行或財務省等致電主要外匯交易商,詢問當前的買賣報價與市場流動性的行為)的影響,投資人有時會將此視為當局即將進場干預的訊號。此前,美國財政部長貝森特(Scott Bessent)和日本銀行總裁植田和男,在8月31日及9月1日於美國北卡羅萊納州(North Carolina)出席20國集團(G20)財長及央行總裁會議,而兩人也在前一天舉行會晤。根據美國財政部的聲明,貝森特在會中「強烈支持日本採取果斷的市場及貨幣措施,以因應日圓大幅被低估的問題」。貝森特9月1日還在1場記者會上表示,日本透過前首相安倍晉三所推動的寬鬆貨幣政策「安倍經濟學」(Abenomics)已取得一些成效,但日本現在應該「停止再通膨」。日本財務大臣片山皋月則回應,當年實施安倍經濟學時,日本正面臨通貨緊縮,利率也處於非常低的水準,「自那時以來,經濟情勢已發生變化,因此提出不同的對策是很自然的事。」美日財經高層的言論也引發市場反應。截至3日上午,投資人已押注日本銀行在9月17日及18日召開政策會議時升息的機率高達98%。當天下午稍晚,日圓一度升至156.3日圓兌1美元,相較之下,前1個交易日約為160.3日圓兌1美元。日本10年期政府公債殖利率3日也降至2.97%,低於前1個交易日的3.02%水準。報導補充,7月底,日本與美國曾罕見聯手進場支撐日圓,日本單方面在這次行動中就支出了約1,000億美元。這次的行動一度將日圓兌美元匯率從約163.9日圓推升至約155日圓,但日圓的大部分漲幅僅在1個月內便被抹去。至少有1家銀行近日表示,除非日本政府或央行發表足以阻止日圓跌勢的言論,或採取強而有力的行動,否則日圓兌美元匯率正走在邁向164日圓的道路上。
聯準會理事釋「9月暫緩升息訊號」激勵美股 道瓊飆624點四大指數全收紅
美股週四強勢反彈,四大主要指數全面收紅,其中道瓊工業指數大漲624.16點。美國公債殖利率自高點回落,加上聯準會(Federal Reserve)理事華勒(Christopher Waller)釋出9月可能暫緩升息訊號,帶動市場信心回升。華勒表示,只要接下來公布的8月通膨數據沒有意外,他傾向在9月政策會議支持利率按兵不動。美股四大指數終場全數上漲道瓊工業指數上漲624.16點,漲幅1.18%,收在53686.11點。標普500指數上漲81.11點,漲幅1.06%,收7747.71點。以科技股為主的那斯達克指數勁揚366.23點,漲幅1.40%,收26584.06點。費城半導體指數則小漲12.88點,漲幅0.11%,收11352.13點。市場焦點集中在聯準會下一步利率政策。華勒週四接受路透社(Reuters)訪問時指出,雖然目前通膨仍「明顯高於」聯準會設定的2%目標,但近期趨勢顯示,美國終於開始看到部分通膨降溫跡象。他認為關稅對物價的影響可能較為有限,能源價格上漲也尚未對其他經濟領域造成重大影響。華勒表示,如果未來兩週公布的數據延續目前趨勢,他將傾向支持聯邦基金利率目標維持在現有水準。他更引用披頭四(The Beatles)已故成員約翰藍儂(John Lennon)的說法,將「給和平一個機會」改為「給通膨降溫一個機會」,認為聯準會可以多等待一次會議,現在就升息1碼,也無法立即讓消費者物價指數(CPI)降至2%。華勒發言後,市場對9月升息的預期明顯降溫。根據芝商所(CME Group)FedWatch工具,交易員預估聯準會在9月15日至16日會議升息的機率降至48.4%,較前一天大減約15個百分點。不過,華勒並未完全排除升息。他表示,目前貨幣政策對總體需求僅具有輕微限制作用,如果接下來通膨再度加速,仍可能促使他改變立場。若數據顯示8月朝2%通膨目標前進的趨勢出現逆轉,小幅調整政策立場,將有助於確保通膨重新回到下降軌道。聯準會在9月會議前還將取得消費者物價指數與生產者物價指數,兩項數據也將成為政策判斷的重要依據。華勒指出,美國7月整體通膨率為3.7%,核心通膨率為3.3%,但基礎趨勢實際上可能比核心數據呈現的情況更好,年度數據也未必最能反映當前通膨走勢。以聯準會偏好的通膨指標衡量,華勒表示,3個月通膨率已從2月的4.76%降至目前3.05%,認為下降幅度可觀。此外,部分以估算而非直接觀察方式計算的服務價格,也可能推高目前通膨數據,而美國經濟分析局調整個人消費支出物價指數計算方式後,今年稍早公布的部分通膨數據預計也可能遭到下修。華勒的看法與聯準會主席華許(Kevin Warsh)日前在懷俄明州傑克森霍爾(Jackson Hole)年度研討會上的說法有所不同。華許認為,近期較溫和的單月通膨數據,尚不足以證明基礎通膨趨勢已獲得實質改善,相關說法一度被市場解讀為偏向升息。如今華勒主張再觀察一次會議,也使9月利率決策前的通膨數據更加受到市場關注。
全球債市掀拋售潮!美英德日「10年期公債殖利率」齊創多年新高
全球政府債券市場2日遭到大規模拋售,美國、英國、德國與日本10年期公債殖利率紛紛升至數十年來的高點。市場人士也示警,全球債務持續攀升,加上各國政府缺乏解決債務危機的政治意願,將使金融市場面臨更大的脆弱性。據美國財經媒體《CNBC》的報導,作為歐元區基準的德國10年期聯邦公債殖利率2日上升4個基點,報3.378%,創下2011年以來最高水準;日本10年期公債殖利率在1日突破3%,2日則報3.016%,為30年來首次突破這一關卡。美國10年期國債殖利率則一度升至4.814%,創2023年11月以來最高水準;英國10年期國債殖利率也一度升至5.25%,創2008年金融危機以來的新高,不過兩者隨後均小幅回落。美伊的新一波軍事衝突已推動油價走高,進一步加劇市場對通膨的擔憂,並導致從美國到日本及法國等主要經濟體長期存在的財政狀況與高負債問題,受到更多關注。與此同時,各國央行正準備在本月接連升息,而這通常對債券市場構成不利因素。美國聯準會(Fed)主席沃什(Kevin Warsh)上週在傑克森霍爾(Jackson Hole)發表備受市場關注的演說時,釋放出強硬的鷹派訊號;而日本銀行(BOJ)也可能升息支撐持續走弱的日圓。此外,在歐盟(EU)1日公布通膨數據後,市場已完全反映歐洲央行(ECB)升息的預期。股市在此期間已進入避險模式,美國主要股指連續3個交易日下跌,歐洲與亞洲股市同樣走低。這波跌勢發生在股市今年大幅上漲後,儘管地緣政治局勢高度動盪,全球股市仍靠著人工智慧(AI)熱潮持續創下歷史新高。對此,美國大型金融服務公司「美商信安金融集團」(Principal Financial Group)旗下的全球資產管理業務品牌「信安資產管理」(Principal Asset Management)首席投資長暨全球股票主管馬里斯(George Maris)2日接受《CNBC》節目訪問時表示:「市場中的基本面支柱已比過去更加不穩固。如果資金成本、風險成本上升,那世界各國的殖利率當然就會像現在這樣全面走高。」馬里斯進一步指出:「全球各地的債務水準都已經高得令人咋舌,而且還在持續增加。要解決這個問題的方法似乎並不明確……我看不到任何國家存在願意解決債務危機的政治意願,我認為這是根本性的問題。」他也強調:「這一切還是發生在全球經濟仍維持健康成長的時期,意味著一旦發生任何擾動,情勢將更加岌岌可危。」
貝森特暗示「日銀9月升息」阻日圓續貶 美國恐不會再進場干預
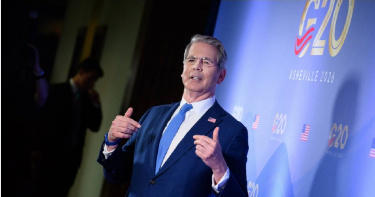
美國財政部長貝森特(Scott Bessent)於美東時間8月31日,在北卡羅來納州阿什維爾(Asheville)出席20國集團(G20)財政領袖會議期間,接受美國財經新聞頻道《CNBC》訪問並透露,他相信日本政府與日本央行「日銀」(BOJ)將採取措施,推動日圓走強,這也意味著日銀在9月升息的可能性很高。據《南華早報》報導,貝森特31日接受《CNBC》訪問時還表示:「我掌握一些市場沒有的資訊,而我的判斷是,日本政府與日本央行將採取一些措施,讓日圓走強。」當被問及這是否意味著升息時,貝森特回答:「我認為市場現在已經反映了這一點。」就在貝森特發表上述言論後,日圓兌美元匯率上升。這進一步強化了市場原本的主流預期,即日本央行將在9月的下次貨幣政策會議上升息。此前,貝森特30日也曾表示,自己預期日本央行總裁植田和男將在貨幣政策上「做正確的事」,以對抗日圓貶值。美國財政部國際事務次長布朗(Erin Browne)31日則告訴日媒《日本放送協會》(NHK),貝森特30日與日本央行總裁植田和男會面,31日則與日本財務大臣片山皋月會晤。她透露,貝森特在會談中強調,日本有必要進一步升息,同時也需要向市場清楚說明日本將如何實現財政永續。消息人士稱,日本央行最快可能在9月17日至18日的政策會議上升息,而且在此次會議後,日本央行還正在考慮採取比目前每年升息2次更積極的升息步調。據悉,日本央行在6月已升息1碼(25個基點)。部分分析師表示,如果日本央行選擇在下個月升息,而不是等到10月,可能會進一步讓市場押注日本央行,此後將以每季升息1次的頻率調整利率。報導補充,日圓疲軟推高進口價格與整體通膨,已使日本政策制定者頭痛不已。日圓疲軟部分被歸咎於日本央行升息速度過慢,因為這使日本與美國的利差維持在較大的幅度。此前,美日兩國曾在7月31日罕見聯手進場買進日圓,以防止日圓與日本政府公債遭拋售的情況蔓延至全球市場。日本財務省也在28日公布,該國在此前1個月內進行的市場干預規模,達到創紀錄的15.4兆日圓(約合新台幣3兆475億元)。而美國至今則尚未公布買進日圓的具體金額,但外界預期這一數字將遠低於日本。儘管這項行動未能替日圓建立持續性的價格底線,貝森特事後仍堅稱,他並不認為近期日圓走勢出現失序情況。這意味著華府目前似乎沒有意願再次與東京聯手進場干預匯市,以支撐日圓匯率。過去1年來,貝森特多次暗示,相較於讓日本政府反覆進場干預外匯市場,他更希望日本央行透過升息來協助日圓走強。
華許示警「通膨更令人擔憂」 投資人預估9月升息機率34%
美國聯準會未來是否再度升息,市場恐怕得自行尋找答案。根據《CNN》報導,聯準會主席華許(Kevin Warsh)週五在懷俄明州傑克森霍爾(Jackson Hole)全球央行年會演說中表示,美國經濟目前處於「充分就業」狀態,但相較之下,通膨數據「更令人擔憂」,卻沒有進一步透露利率政策下一步方向。過去20多年來,聯準會主席通常會利用傑克森霍爾年會的演說,向市場傳達利率政策可能的走向。不過,華許這次打破慣例,也延續他上任後減少向市場及公眾透露未來政策規劃的作風。他表示,一個更安靜、溝通更有目的性的聯準會,更有能力達成政策目標。華許未說明利率將往哪個方向移動,也沒有交代哪些條件會促使聯準會採取行動,但他將通膨視為目前更嚴重的問題,仍釋放出政策訊號。隨著近期通膨再次升溫,聯準會內部已有官員主張提高借貸成本,若付諸行動,將是2023年7月以來首次升息。然而,市場對聯準會政策的不確定感也正在升高。華許上月在利率決策會議後的記者會上,同樣沒有對利率方向提供明確訊號,隨後美國長期公債殖利率大幅攀升,反映交易員可能擔心聯準會不足以壓制居高不下的通膨。除了通膨問題,美國政府赤字擴大及企業債券供給增加等因素,近月也推高債券殖利率。這意味美國政府未來仍須支付龐大利息成本,進一步增加已達40兆美元的債務負擔。市場另一項疑慮,在於華許始終不願清楚交代聯準會的「反應函數」。布魯金斯學會(Brookings Institution)說明,所謂反應函數,是央行說明正在觀察哪些因素、如何判讀經濟情勢、如何衡量不同風險,以及哪些變化可能改變政策判斷。這與「前瞻指引」有所不同,後者是在經濟依照預期發展的情況下,較明確預告未來利率可能採取的路徑。華許則為不提供這兩項訊息的做法辯護,表示如果對經濟的理解足夠精準,當然可以提出一套機械式且經過驗證的答案,但目前掌握的知識尚未達到這種程度,而且影響貨幣政策的關鍵因素也會隨時間改變。先鋒集團(Vanguard)資深投資策略師伊恩克雷斯納克(Ian Kresnak)表示,債券市場正等待聯準會提供反應函數的線索,目前利率市場出現不少波動,主要原因之一就是投資人不確定聯準會將如何因應通膨。《CNBC》本週針對31名經濟學家、策略師及投資人進行調查,其中80%受訪者認為,華許應該更詳細說明他的經濟觀點。市場原本也將傑克森霍爾年會視為華許說明政策思路的重要場合。聯準會目前面對的難題,是關稅、戰爭以及企業大舉投資AI基礎建設等因素推高物價,官員必須評估是否應該很快透過升息介入;另一方面,美國就業市場過去兩年大致處於招聘及裁員都偏低的狀態,使聯準會同時穩定物價與維持就業的雙重任務更加複雜。美國勞工統計局(Bureau of Labor Statistics)週五公布的初步年度基準檢討也顯示,2025年4月至2026年3月間,美國新增就業人數可能比最初估計少7.9萬人。若初估結果維持不變,這段期間新增就業將由27.3萬人下修至19.4萬人。華許表示,每當聯準會錯判通膨或經濟情勢時,承受最大代價的並非金融市場中的高收入族群,而是一般勞工,他們必須面對過高通膨或工作突然變得不穩定的後果。市場目前仍在猜測聯準會下一步。依據CME FedWatch數據,投資人認為聯準會在9月15日至16日會議升息的機率約為34%,之後幾次會議的升息機率則更高。摩根士丹利財富管理(Morgan Stanley Wealth Management)投資長吉姆卡隆(Jim Caron)認為,聯準會今年究竟會不會升息,目前仍相當難以判斷。
德國30年期公債殖利率創15年新高!財長:川普伊朗戰爭害的
德國財政部長克林拜耳(Lars Klingbeil)24日在列支敦斯登沙恩(Schaan, Liechtenstein)舉行的記者會上表示,近期德國債券殖利率的飆升,是美國總統「川普(Donald Trump)對伊朗發動戰爭」所造成的結果。據《路透社》報導,克林拜耳與其他德語系國家的財政部長,24日一同出席記者會。他在會中透露:「近期殖利率的上升,是川普對伊朗發動戰爭所引發的全球不確定性的結果。」德國30年期政府公債殖利率上週升至3.79%,創下2011年以來最高水準。與美以伊戰爭有關的通膨疑慮,也進一步加劇債券遭拋售的情況。作為歐元區基準發債國,德國在前一天出售了1批30年期公債,殖利率創下15年來最高紀錄。《路透社》24日也引述1名消息人士報導,華盛頓方面準備警告各國切斷與伊朗的關係,否則相關企業可能被排除在以美元為基礎的全球金融體系之外。美國與伊朗已經數週沒有對彼此發動空襲,但雙方最近一次正式的面對面談判已經是6月的事了。久攻不下伊朗的川普政府,近日開始不斷威脅將擴大對伊朗的經濟制裁。與此同時,針對荷姆茲海峽(Strait of Hormuz)通行船隻的攻擊仍在持續中。
美債危機爆發? 達利歐揭買入「這2大資產」避險
美國財政部長貝森特近日宣佈擴大長期國債回購,美債風險再度引發市場關注。「橋水基金」(Bridgewater Associates)創辦人達利歐(Ray Dalio)警告,美國債務危機恐逐漸逼近,建議投資人降低債券等債務資產配置,並重新調整投資組合。根據《CNBC》報導,達利歐表示「美國政府的財務狀況已來到轉折點」,不處理債務可能持續累積至難以在不付出巨大代價的情況下解決。近期美國長天期公債殖利率走高,美國財政部便宣佈擴大長期國債回購操作,將原定規模至少提高一倍。達利歐認為,投資人應分散配置不同資產,並選擇財務狀況較健全的國家,降低債券等債務資產比重。他建議約10%至15%的投資組合配置黃金,同時持有少量比特幣,藉此降低政府債務及貨幣風險。達利歐認爲,美國財政部直接回購債券的能力實際上「非常有限」。美國必須同步削減政府支出、增加稅收並降低利率,若只依賴其中一項措施、調整幅度過大,都可能對經濟造成更劇烈的衝擊。至於債務危機何時可能爆發,達利歐坦言預測存在高度不確定性,他估計可能再3年左右,前後約有2年的誤差,軍事衝突、政治局勢及政策變化,都可能讓危機發生的時間提前或延後。
台股量縮整理周線收黑 三因素牽動市場情緒
台股周線收黑,法人預期大盤仍以「高檔震盪、輪動墊高」為主要格局,盤勢大體上仍維持量縮區間整理的大箱型整理格局,以盤待變,等待進一步突破大箱型格局。受到美伊情勢新發展,再度推升國際油價,美國財政部擴大債券回購仍未能有效壓低長天期美債殖利率,美股承壓;安聯基金經理人蕭惠中表示,現階段預期美國長天期公債殖利率仍將維持高檔,中東地緣政治風險與油價波動持續牽動市場情緒。政策面上,預期投資人將焦點轉向即將登場的Jackson Hole全球央行年會,預期聯準會主席及主要央行官員談話所釋放出的訊息,將成為研判通膨、利率與金融條件走向的重要參考。產業面方面,蕭惠中表示,AI 仍是市場中長線關注主軸;儘管高利率環境對科技股估值形成壓力,但AI基礎建設、半導體與雲端運算需求仍支撐市場對相關產業的長期信心。蕭惠中表示,市場勢將密切關注 Jackson Hole 年會談話、美國通膨與消費相關數據、歐美 PMI、主要企業財報,以及中東局勢與能源價格變化。整體而言,投資人短線仍需留意利率波動對風險資產的影響;中長期則可持續觀察 AI、半導體、能源與防禦性產業在不同景氣情境下的相對表現。

日本第2季經濟成長低於預期 內需疲軟抵銷弱勢日圓出口紅利
日本經濟第2季年化成長率為1.1%,低於市場預期的2%,主要原因是國內需求疲軟,抵銷了出口強勁所帶來的支撐。這項數據低於前1季的2.1%。若以年增率計算,日本經濟成長0.7%,高於第1季的0.5%。據美國財經媒體《CNBC》的報導,這也是首個完整反映美以伊戰爭衝擊的季度,這場戰爭推升了能源價格,使日本企業與家庭面臨更高的能源成本。數據公布後,日經225指數(Nikkei 225)上漲0.43%,日本政府10年期公債(Japanese Government Bonds)基準殖利率則為2.88%。日圓兌美元小幅走強,報159.1日圓兌1美元。出口是經濟成長的主要推動力。日本當季3個月的出口表現均優於市場預期。不過,出口表現強勁部分是受到日圓疲軟的助益,而不單純是因為出口貨物量增加。日本銀行(Bank of Japan)本月稍早公布經濟活動與物價展望,並將截至2027年3月的2026會計年度國內生產毛額(GDP)成長預測從原先的0.5%小幅上調至0.6%。日本銀行表示:「預計日本經濟將持續溫和成長,但成長速度將有所放緩。」同時強調,西亞衝突造成原油價格居高不下,是影響經濟前景的重要因素。不過,日本政府針對家庭採取抑制高油價的措施,以及全球人工智慧(AI)相關需求增加,預料將部分抵銷能源價格上升所帶來的負面影響。由於日本有許多企業參與半導體供應鏈,因此全球AI需求的成長可望為日本經濟提供支撐。

美債殖利率狂飆 30年期衝破5%創25年紀錄
通膨加劇推使美債殖利率上揚,美國財政部近日標售250億美元30年期公債,得標殖利率大幅飆升至5.22%,創下自25年以來最高紀錄。在美國債務規模逼近40兆美元、財政赤字居高不下之際,美股標普500指數13日創下今年來第27個收盤新高紀錄。連通常對利率較敏感的羅素2000小型股指數,也同樣登頂。根據《金融時報》報導,此次得標殖利率不僅明顯高於7月的5.06%,也遠高於川普在2025年1月就任前的4.91%。本次30年期公債標售的投標倍數為2.39倍,僅略低於上月的2.44,顯示美債仍具備一定需求。財政赤字急遽擴大與利息支出飆升,是推高發債成本的兩大核心引擎。本會計年度截至目前,美國公共債務的利息支出已達1.17兆美元,較前期增加15%;政府數據顯示,美國政府持有的公眾債務在2026年第一季已正式超越GDP規模。美國5月通膨率一度衝上4.2%的三年高點,7月雖降至3.4%,仍高於聯準會2%的目標。這限制了聯準會的降息空間,迫使其可能長期維持高利率,投資人反而更不願在現階段被鎖定於5%左右的長債中。

配息率衝上7%!00981T 8月豪配0.082元 撲滿日記:台股大漲下比純債券更香
台股近日強勢上演大漲行情,多頭氣勢如虹,指數持續上攻!然而在股市暴漲、激情四射的當下,不少投資人也開始擔憂市場隨時可能出現的高檔劇烈拉回與大幅波動。面對行情大起大落,全押股票心臟受不了,全買公債又怕錯過股市反彈。對此,理財部落客「撲滿日記」分享抗跌ETF觀察,認為即使市場回暖,資產配置仍不能忽略,尤其股債搭配除了能降低波動,也有機會在股市反彈時保留成長空間。撲滿日記表示,千金難買早知道,但「資產配置」隨時開始都不晚!他觀察,先前市場震盪,科技股拉回,市場轉向檢驗企業實際營收與獲利,單純配置股票劇烈波動;債市方面,Fed利率政策與通膨仍有分歧,美債長端殖利率上升,長天期債券面臨政策不確定性。因此,他進一步觀察00981T平衡凱基雙核收息ETF,從7月20日到7月30日的績效圖可以看出,當市場下跌、0050等市值型ETF隨大盤一路下修超過5%時,00981T憑著「7成債+3成股」的資產配置,展現了極佳防守力,跌幅控制在3%左右。若把時間拉長至 6 月 23 日至 8 月 3 日的大洗盤期間,市值型ETF跟主動型ETF動輒下跌5%至15%,00981T居然只修正了3.3%,抗跌實力驚人!撲滿日記分析,00981T 能保持穩健的原因,在於其黃金配置組合。7 成債券以全球美債、成熟國家 BBB 級以上且到期 10 年以上的美元公司債打底,達成高票息防守;3 成台股則鎖定台灣市值前 25 大龍頭企業,精準抓住大漲反彈機會。此外,00981T 配息表現相當亮眼,配息率一路從年初的 5% 多拉升至最新 8 月除息的 7% 左右(每股配 0.082 元),大幅超越 00679B、00687B、00720B、00725B 及 00937B 等傳統美債或投等債(約 4%~5.8%)。撲滿日記最後總結,00981T 非常適合穩健型投資人、追求被動收入者及重視長期配置者,透過股債雙引擎配置,能真正實現賺資本利得又賺債息的安心投資法。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。◎本文內容已獲撲滿日記貼文授權,原文出處於此。

高利率下的投資新思維 王者觀點指名00945B近月逆勢上漲還爽領 7.1% 配息
聯準會降息時程持續牽動全球金融市場,債券投資也再度成為市場討論焦點。全職專業投資人、財經作家「王者觀點」指出,在聯準會維持高利率的環境下,長天期債券承受較大壓力,相較之下,短天期債券受到利率決策變化的影響相對較小,而在近期「非投等債」的價格呈現上漲趨勢。王者觀點表示,由於聯準會維持高利率,長天期債券仍承受壓力存續期間越長,價格通常越容易受到殖利率變動影響,因此在目前市場環境下,對長天期公債與投資等級債較不利,像是元大、國泰的公債與投等債,就在過去一個月價格下跌。不過,他也觀察到,短天期債券因較不易受利率決策的變化,因此,在近一個月的時間中,非投等債的價格呈現上漲趨勢,公債及投等債則是下跌的。王者觀點指出,債券會按照安全評級以及殖利率進行分類,其中非投等債的「攻擊性」更強一點。以近期表現來看,00945B(凱基美國非投等債)在7月3日至8月5日期間,價格反而上漲1.02%,同時近一年配息達7.1%,相較其他公債ETF,如00679B、00687B等約4%,以及投等債(如00937B、00725B等)約5%高出不少。他認為,債券這類固定收益商品,適合放在資產配置中,負責提供現金流,而非投等債因為風險評級,需要透過更高的風險貼水,吸引投資人投資。因此他認為這是一檔「保守中的積極」投資商品,建議有興趣的投資人可以多加深入研究。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。◎本文內容已獲王者觀點貼文授權。

美國疑出售歐元「而非美元」干預日圓 專家示警:恐進一步削弱市場信心
美日聯手干預匯市的行動使日圓顯著從40多年的低點反彈約5%,不過3日漲幅已有所收斂。對此,分析師認為,由於日本央行「日銀」(BOJ)升息步調緩慢、實質利率仍為負值,日圓基本面並未改善,升勢恐難以延續。此外,市場傳出美國此次可能出售歐元而非美元來協助買進日圓,引發外界質疑干預方式是否削弱了政策效果,並擔憂投資人可能因此對日圓及美日聯手干預的信心產生疑慮。據美國財經媒體《CNBC》的報導,這場協同行動已將日圓匯率推升至1美元兌157日圓,較先前略高於163日圓的水準明顯回升,而163日圓曾是日圓40多年來最疲弱的水準。然而,分析師認為,由於日圓的基本面並未改善,該貨幣幾乎看不到持續反彈的希望。瑞銀(UBS)策略師陳得能(Teck Leng Tan)與施奈德(Dominic Schnider)3日在報告中寫道:「日本的政策組合不太可能帶來持續性的日圓走強。在日本央行預期將循序漸進推動政策正常化、實質利率仍維持負值的情況下,日圓未來仍將更多受到干預風險,而非國內貨幣政策基本面的支持。」賣美元,還是賣歐元?日本過去在2022年與2024年支撐日圓時,日本央行都是透過出售美元、買進日圓的方式進行干預。雖然市場普遍認為此次仍採取相同作法,但有報導指出,美國財政部這次可能是出售歐元、買進日圓,而非出售美元,尤其美元匯率3日的反應相對有限。對此,荷蘭國際集團(ING)市場主管透納(Chris Turner)指出,美元仍展現韌性,「可能是因為市場尚未解決美國聯準會(Fed)是否會在9月升息的問題。」升息預期意味著殖利率可能進一步上升,而這將提高全球投資人對美國公債的需求。滙豐銀行(HSBC)也指出,日本央行政策方向若出現結構性改變,才會是支撐日圓持續升值的關鍵。其分析師在3日發布的報告中寫道:「除非我們看到日本央行更快速的升息,且日本政府對日圓展現更明確的立場,而不是持續以『日圓疲弱同時具有正面與負面影響』來緩解投資人的焦慮,同時降低擴張性財政政策的企圖心,否則我們沒有信心預測美元兌日圓匯率將進入下行趨勢。」干預可能適得其反?華府智庫「布魯金斯學會」(Brookings Institution)經濟研究資深研究員布魯克斯(Robin Brooks)在付費電子報平台《Substack》專欄中表示,這次協同干預最終可能不是強化,而是削弱市場對日圓的信心。他補充,如果華府確實是出售歐元而非美元來買進日圓,投資人可能會推斷,美國官員是在避免日本為了籌措干預匯市的資金,而出售美國公債。市場之所以對美國出售歐元而非美元買進日圓的報導感到意外,是因為過去協同干預通常都是以美元資產作為資金來源。布魯克斯分析:「依我看,這樣的做法反而削弱了美國參與干預的效果,因為市場勢必會開始質疑,美國為什麼不是直接出售美元來支撐買進日圓的行動。」
台指期夜盤暴跌1077點 本周台股挫勒等?專家這樣說
台股31日在美股前一天夜盤強彈帶動下狂飆3186點,創下史上最大單日收盤漲點。不過恐怕只有一日行情,美股四大指數同步收紅,台指期夜盤卻逆勢重挫1077點,引發市場關注明(3)日台股是否將面臨回檔壓力。美股周五四大指數全面收高,台指期夜盤走勢卻出現背離。台股31日日盤短線漲幅過大、部分資金選擇在週末前獲利了結,導致夜盤賣壓湧現。法人認為,目前較傾向健康的籌碼換手,而非基本面出現重大轉折。另外根據證交所統計,台股融資餘額從7月24日5770億元,7月31日降至5074億元,等於短短1個星期少了696億元,相對於今年1月初融資餘額3400多億元。亞太商工總會執行長邱達生表示,台股跟韓國一樣正在進行「去槓桿、殺融資」動作,上周跌破4萬點大關,其實還沒跌夠。但他強調,這不意味基本面不好,而是槓桿與估值都過高,修正後指數才能更健康攀升。此外,美國10年期公債殖利率維持高檔,加上中東地緣政治緊張情勢升溫,利率政策與國際局勢的不確定性,仍持續干擾市場風險偏好與短線節奏。
日本擬明年4月起「調降食品消費稅」至1% 高市承諾不靠發債填補財政缺口
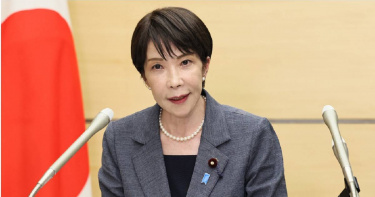
日本首相高市早苗30日在自民黨幹部臨時會議上宣布,政府計畫自明年4月起,將食品與飲料的消費稅率降至1%,為期2年。她解釋,與過去曾遭批評「採取一律現金發放」的政策不同,新方案將綜合考量稅負、社會保險負擔以及現金補助制度之間的關聯,根據收入等因素提供更具針對性的支援。據《日本時報》報導,高市早苗30日晚間表示:「我們認為,這套制度將減輕低收入與中等收入工作年齡人口的負擔,提高他們實際可支配收入,同時也能降低因年度收入門檻等因素,造成的工作誘因減弱問題,進而回應當前迫切需要提高勞動參與率的需求。」據悉,食品消費稅下調,預計每年將造成約5兆日圓(約合新台幣1兆元)的稅收減少,政府如何彌補這筆缺口成為最大爭議。由於大量消費稅收入不僅用於支應中央政府政策,也用於地方政府的社會福利支出,因此降低稅率可能對各級政府財政造成影響。對此,高市政府也承諾,不會透過發行國債來支應此次減稅措施。自民黨幹事長鈴木俊一在30日會後接受記者採訪時表示:「首相認為,為了確保市場信任,確保資金來源、避免依賴填補赤字的政府公債是非常重要的。」此前高市早苗已要求黨內領導階層優先凝聚自民黨內部共識,目標是在8月上旬前,由政府就修改消費稅相關法律所需措施達成協議。目前規劃是暫時將食品與飲料消費稅從現行8%降至1%,並設立每年6000億日圓規模的補助制度,向有需要的家庭提供支援,以實現自民黨此前承諾的「消費稅減免淨效果為零」方案。高市早苗提出的減稅政策,被定位為1項為期2年的臨時措施,目的在於替低收入與中等收入家庭提供財務紓困,直到另一套預計於2029年導入的補助制度正式實施。然而,要完成修法細節、並在今年秋季獲得國會通過,恐怕仍將面臨不小的挑戰。部分自民黨議員已公開反對該方案。而高市早苗也是在跨黨派議會黨團「重建社會保障國民會議」的旗下工作小組,本週稍早未能就減稅資金來源達成共識後,才決定推動這項政策。面對自民黨內部的反對聲浪,鈴木俊一表示,黨內目前存在各種不同意見,未來將進行整合,「即使討論過程充滿激烈辯論,我們的目標仍是形成一致的結論。」不過,除了僅有2名議員組成的日本保守黨之外,多數在野黨也反對這項措施。由於自民黨與極右派執政聯盟夥伴「日本維新會」目前在參議院未取得過半席次,高市早苗要讓修法案通過,至少還需要爭取其他2票支持。此次消費稅調降方案將成為高市政府上台後重要的經濟政策考驗。雖然政府希望透過降低民生必需品稅負,提高民眾可支配所得並刺激勞動參與,但如何在不增加財政赤字的情況下彌補稅收損失,以及如何取得國會與黨內支持,仍是政策能否落實的關鍵。