


保險業務
」 保險 金控 獲利 保險公司 保單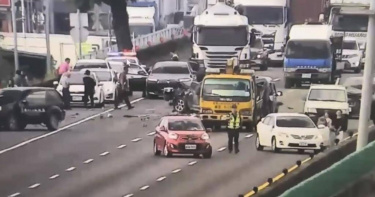
保險陷阱1/乙、丙式車險竟擋毒駕理賠 恐怖內幕:風險丟回車主
近年來「依托咪酯」、「喵喵」等毒品氾濫,毒駕造成傷亡、車輛毀損的情形越來越多,正常行駛在道路上的駕駛人,往往閃避不及,但事後卻求償無門,因為多數人選擇「乙式」以及「丙式」的車體險,在遭受酒駕或毒駕的池魚之殃後,保險公司不理賠,理由是契約中有一條「因第三者非善意行為所致之毀損滅失」不理賠,但該條文其實違反保險法。今年5月27日上午七點多,一輛營業半聯結車,行經國道一號北向325公里處時,因駕駛李男精神恍惚,在幾乎沒有煞車減速的狀況下,追撞前方車輛,因為力道相當大,像打保齡球似的,一部追撞另一部,或波及其他車道行駛中的車輛,竟然造成八部自小客車毀損,現場有10人受傷。這起車禍造成多輛小客車被撞爛,幾乎成廢鐵,而李男的聯結車,僅車頭毀損。國道警方對李男實施酒測,確認並沒有飲酒,但在他車內發現使用過的毒品咖啡包共22包,進行毒品快篩,結果呈第三級毒品甲基甲基卡西酮(俗稱「喵喵」)陽性反應。2025年12月5日詹男在新北中和毒駕,撞倒多部汽機車後逃逸,逆向行駛,又與對向來車相撞。(圖/報系資料照)去年12月5日晚間9時許。45歲的詹姓男子駕駛自小客車,行經新北市中和區忠孝街時,突然暴衝,猛烈擦撞路邊停放的1輛汽車及4部機車,現場滿目瘡痍,但他肇事後囂張的逃逸,不久後,又在附近新華街逆向行駛,與正常行駛的廖姓男子(28歲)所駕駛的車輛發生迎面對撞,撞擊力道之大,導致廖男車輛失控倒車,又不慎撞上後方一名騎腳踏車的王姓女子。目擊者說,詹男街頭狂飆,簡直像是「暴走坦克」,警方對詹男實施毒品唾液快篩,結果呈現陽性反應,隨後在他車上起出含有依託咪酯的煙彈1個及針筒1支,顯見其駕前確有吸毒行為。上述兩起毒駕事件,以及其他酒駕造成的車輛毀損,被害人肇事責任是零!但是,很可能保險公司不理賠。曾任職保險經紀人的「保險消費者權益促進會」C姓前會長指出,除非是購買新車的前兩、三年,車主會購買全險(甲式車體險),車齡稍舊,就會降級,改保「乙式」或「丙式」車體險,而這兩種車險,對於無辜遭受酒駕或毒駕的被害人,壓根無法獲得理賠。可惡的是,百分之九十九的消費者根本不曉得,因為保險業務員只會告訴車主,「乙式」車險保障範圍涵蓋「車對車」、「車對物」,甚至天災毀損都理賠,而「丙式」車體險,只保障「車碰車」,也就是說,僅理賠行駛中碰撞,若是「自撞」、「翻車」必須花較多錢買「甲式」跟「乙式」車險才有賠償。按照消費者認知的理賠範圍,如果是行駛中被毒駕者撞到,應該乙式、丙式都有理賠,若是停在路邊,無辜遭受毒駕者波及,乙式保險車主也應該獲得理賠才對!但多數的乙、丙式車險定型化契約裡,有一條「因第三者非善意行為所致之毀損滅失」不予理賠。C指出,且不說保險業務員多數未盡告知義務,事實上,該條文違反保險法第54-1條規定「保險契約中有左列情事之一,依訂約時情形顯失公平者,該部份之約定無效:一、免除或減輕保險人(即保險公司)依本法應負之義務者。二、使要保人、受益人或被保險人拋棄或限制其依本法所享有之權利者…」。也就是說,車主買保險,本來就是為了預防車禍發生時,肇事者擺爛,不賠償,而酒駕、毒駕者屬於「高風險者」,保險公司索賠成功率低,於是訂這「霸王條款」,但又藏在契約細節裡,保險業務員也不說,車主根本不知道自己花錢沒有買到應有的保障。更可惡的是,保險公司的經算師,在核算保費時,計算「損率」是有將毒駕、酒駕算進去,C強調,保險公司收了保障酒駕、毒駕的錢,卻不予理賠,擺明將無法求償的風險轉嫁給消費者,對此,主管機關應該站出來,勒令全國各保險公司修改契約,尤其在毒駕日漸增多的情況下,可以酌增保費,但不可以不理賠,因為此條款明顯違法。
國泰人壽未來健康日首揭保戶健康餘命 促跨界健康生態圈
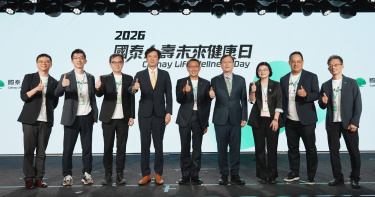
人生有15%時間健康受限 推首張點數回饋外溢保單 改善用戶健康日常國泰人壽今(24)日舉辦「2026國泰人壽未來健康日」,並同步揭曉連續第3年發布的《國泰人壽2026保戶健康年報》,以近八百萬名保戶數據,首度從生命歷程解析長壽人生的健康與財務風險,成為首家了解自身保戶健康餘命的壽險公司。年報發現,2025年國泰人壽保戶平均壽命為84.31歲,健康餘命為71.49歲,意味約有15%的時間處於健康受限的狀態。國泰人壽倡議,為延長健康時間,民眾要將「健康要存、醫療要備、照護要談」三項行動落實於日常生活中。活動亦邀請金管會副主委陳彥良、衛福部次長莊人祥、國民健康署副署長林莉茹、以及臺大醫院、國泰綜合醫院、Google、神坊資訊、住友生命等國內外產官學及醫療、科技、保險領域代表,共同探討延長健康餘命與健康促進的跨界行動。國泰人壽舉辦「2026國泰人壽未來健康日」,攜手國內外產官學及醫療、科技、保險領域代表,共同探討延長健康餘命與健康促進的跨界行動。(圖/國泰人壽提供)國泰人壽總經理林昭廷表示,國泰人壽響應政府的「健康台灣」政策,期待透過「未來健康日」攜手國家、企業及所有合作夥伴,甚至保險同業,一起思考如何讓保戶、民眾能夠追求更長的健康餘命,擁有更好品質的生活,也能同步降低台灣整體醫療資源負擔。以國泰人壽FitBack 健康促進平台為例,近期配合衛福部的健康幣、運動部的運動幣,讓 FitBack 能夠發揮更大的力量,幫助大家養成好的運動習慣、好的飲食習慣,也做好預防,包括施打疫苗、接受篩檢,同時讓心理保持平衡。國壽也會從內部員工做起,除了縮短開會時間減少久坐外,依據FitBack健康吧的統計,內部員工的平均達成步數只有4,600步,低於保戶平均5,400步,未來也會提供更強而有力的獎勵誘因,鼓勵員工動起來,進而陪伴保戶做好健康管理,一起更健康。國壽健康智庫從《國泰人壽2026保戶健康年報》中進一步發現,癌症影響保戶「生命的長度」,尤其減損生命的前三大癌症為肺癌、肝癌和乳癌,平均讓死亡個案損失超過10年的潛在壽命;此外,各項疾病也正侵蝕國人健康生活時間,其中,骨骼肌肉疼痛、失智症為前兩大失能負擔損失疾病,尤其骨骼肌肉疾病,包含骨關節炎、下背痛及頸痛造成的失能負擔,換算後平均每位罹病保戶每年減損近1個月的健康生活時間,顯示長壽風險不只在於「活多久」,更在於能「健康多久」。《國泰人壽2026保戶健康年報》揭露保戶人生有15%時間健康受限。國泰人壽倡議,為延長健康時間,民眾要將「健康要存、醫療要備、照護要談」三項行動落實於日常生活中,由國泰人壽總經理林昭廷(左三)率領健康策略核心團隊一起現身說法。(圖/國泰人壽提供)健康時間的減損,也進一步反映在醫療與照護期望支出上。國泰人壽整合保戶申請理賠的醫療收據及外部照護資料,分析健康風險背後的財務影響顯示,從0歲起算,男性一生自費醫療與高齡照護之期望支出(非實際支出)約414萬元、女性約558萬元,其中,高齡照護的期望支出占比超過五成。反映出長壽的財務挑戰,高齡照護更可能成為人生後期不可忽視的重要支出。為此,國泰人壽提出「提升健康餘命」3大行動。首先,健康要存,每年於生日前後檢視健檢結果與追蹤,為自己培養1項能持續的健康習慣;其次,醫療要備,定期盤點保障缺口,預留可即時運用的醫療準備金;最後,照護要談,在60歲以前與家人討論未來「誰來照顧、在哪裡照顧、費用如何支應」。讓健康、醫療與照護隨人生歷程持續累積,為長壽人生保留更多健康、自主選擇的空間。國泰人壽進一步借鏡國際健康促進經驗,「2026國泰人壽未來健康日」邀請住友生命分享如何透過打造結合健康促進與保險回饋的數位平台;國泰人壽從臺灣市場出發,分享如何將保險角色從「事後理賠」向前延伸至「健康促進」、向後串聯「賠後照護」,透過打造完善的外溢機制與「FitBack健康吧」健康促進平台、多元的跨域健康服務,以及逾3,000位授證為「健康家」的保險業務員,陪伴保戶進行健康管理,提升健康餘命。而將健康促進融入保險保障,也是國泰人壽落實健康生態圈的重要一環。國泰人壽同步推出保險業界首創以小樹點作為外溢保單回饋,以「點實成金住院醫療終身保險(外溢型)」(以下簡稱「點實成金」)為例,將健康管理回饋由過往保費折減,升級為日常運用更彈性的「小樹點(生活)」;投保「點實成金」的保戶,透過參與「FitBack健康吧」健康任務,累積任務值,達指定會員等級即可於保單週年獲得點數回饋,比如達到樂享家等級,即可享有續年度保費3%的點數回饋,若以保費每年3萬元,即可享有900點,讓健康行動成為日常生活中有感的回饋,形成「健康行動、點數回饋、健康消費」的正向循環,串聯多元健康商品、服務與跨界夥伴,持續擴大健康生態圈。國泰人壽秉持「BETTER TOGETHER共創更好」的品牌精神,並深化「讓健康有力於你」承諾,自2024年起斥資億元投入健康促進行動,每年揭示重要健康議題及趨勢,提醒國人留意健康風險,更鼓勵國人以具體行動,檢視生活模式,為自己量身打造健康目標,共創更健康的未來。※《國泰人壽2026保戶健康年報》完整版下載:https://patronc.cathaylife.com.tw/ODAB/Path/DTPDAB17/e8fb0eb9-690a-4460-ad71-550dce57a7f9.pdf
100歲照樣每天上班衝業績!傳奇女保險員43年不退休 獲公司最高規格致敬
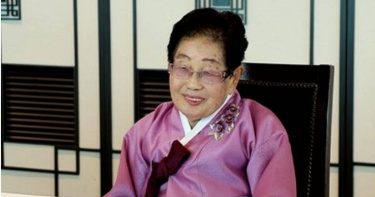
南韓知名韓華集團旗下保險公司「韓華財產保險」(Hanwha GeneralInsurance)於22日舉辦「韓華產險百年傳奇理財規劃師」致敬儀式,為表揚公司最年長卻仍活躍於第一線的100歲資深保險業務員金淑子(音譯,김숙자),至今她照樣每天準時出勤,更持續簽訂新保單,令同事、高層都相當敬佩。根據韓媒《韓聯社》報導,出生於1926年的金淑子自1983年加入韓華財產保險,投入保險業界長達43個年頭。在漫長的工作歲月中,金淑子憑藉專業與熱情,先後拿下公司頒發給入職滿20年、30年及40年的長期服務獎項,更成為南韓保險業界極具代表性的傳奇人物。頒獎儀式當天,金淑子的子女們也出席觀禮,一同祝賀母親兼顧事業與家庭的非凡成就。金淑子在領獎時感性地表示,已與客戶攜手走過的43年時光,能獲得公司與家人的肯定,是她一生中最美好的珍貴遺產,讓她感到無比幸福。韓華財產保險相關負責人指出,金淑子在100歲高齡依然堅守崗位,在職場和家庭生活中找到完美的平衡與價值;公司希望透過表揚其長年奉獻,將這份精神永久銘刻為企業重要的文化資產。另外,業者強調,未來將致力建構並深化這項「傳奇典範文化」,期待藉此激勵所有第一線業務同仁提升職業自豪感,讓這份敬業且充滿溫度的長青精神在企業內部世代傳承。
鍾欣凌「想絆倒楊貴媚」搶金鐘!黃嘉千曝轉行念頭被狠狠吐槽
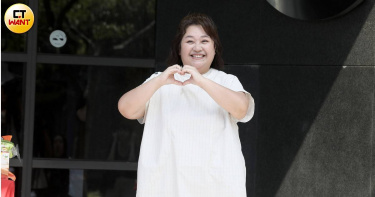
三立新戲《我的媽媽欠栽培》開鏡,全劇以「女性成長、在地文化、家庭倫理」為核心,鍾欣凌、黃嘉千、劉香慈分別代表三種女性處境。剛以《拜六禮拜》入圍第61屆金鐘獎戲劇節目女主角獎的鍾欣凌,分享入圍的喜歡,也搞笑稱,看到同樣入圍的楊貴媚感言說要「一起上台」,自己心裡想法卻是「要絆倒她」,不過說笑歸說笑,她讚對方是最可敬的對手。鍾欣凌、黃嘉千、劉香慈在《我的媽媽欠栽培》分別代表三種女性處境(圖/侯世駿攝)鍾欣凌在《我的媽媽欠栽培》飾演賣菜婦人陳玉衡,角色年輕時曾有歌手夢,卻在婚姻與生活中把夢想藏起來。巧合的是,鍾欣凌小時候也想當歌星,但如今退休夢已徹底轉彎,「我現在想開洗衣店!」她自曝對洗衣服有莫名熱情,看到衣服乾乾淨淨就很有成就感,更大讚「洗脫烘是最偉大的發明」。戲裡演媽媽,戲外生活也被女兒弄得又氣又哭,小女兒甚至曾問:「阿嬤是不是很有錢?她會給我們嗎?」讓她哭笑不得。黃嘉千飾演保險業務鳳儀,在外能言善道、幹練能幹,回家卻得面對逐漸疲憊的婚姻,她真正想逃離的不是丈夫,而是多年累積的疲憊。戲外黃嘉千小時候夢想開漫畫店,如今最想嘗試的工作竟是服務生,「我就想端盤子,我覺得很有趣!」她認為聽客人點餐、了解不同選擇很有意思,「兩隻手端盤子是一種技能」,卻被鍾欣凌當場爆料,兩人合作舞台劇時,她連吃完的便當都不會收,讓服務生夢瞬間破功。被問人生是否可能迎來下一段感情,黃嘉千坦言隨著逐漸適應目前的生活,心裡已不再抗拒,「我會用開放的心態,不會想要說No。」未來一切順其自然。黃嘉千想當服務生,卻被吐槽「便當吃完沒收」。(圖/侯世駿攝)首度加入三立戲劇演出的劉香慈,飾演帥氣廟婆惠滿,會解籤、看八字,個性直率強悍,看似不需要男人,卻與宋偉恩飾演的年下男阿正從互看不順眼、鬥嘴互嗆,一路「吵」出感情。劉香慈年輕時因想環遊世界,一度想當空姐,如今成為三寶媽,每次帶孩子出國都像在執勤,她笑稱:「我現在就是他們的專屬空姐。」《我的媽媽欠栽培》是她生下第三胎後接拍的第一部戲,為重返劇組特別留下保母支援家庭,開拍前也已向老公報備有感情戲。劉香慈三胎後復出拍戲。(圖/侯世駿攝)
花蓮「鏟子超人」促成新制!重大災害志工有保險 最高100萬元
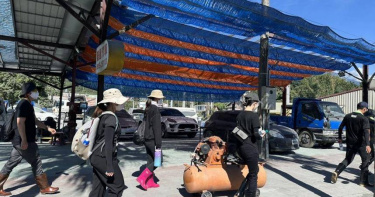
因應國內重大災害發生,自發性臨時志工前往災區投入救災復原工作,為提供該等救災志工保險保障,金融監督管理委員會已請產、壽險公會建置「執行災害防救業務志工團體保險運作機制」,即日起遇有重大災害發生時,經中央政府指定之機關或地方政府如有投保需求,即可聯繫產、壽險公會設置之專責聯絡窗口,啟動本機制。金管會表示,現行「志願服務法」及「災害防救法」已有規範志工服務運用單位及各級政府應分別為符合其定義之志工及執行災害防救事項人員投保相關保險,因應114年9月花蓮縣馬太鞍溪堰塞湖溢流災害應變經驗,災後各地「鏟子超人」志工前往花蓮提供協助,因該等志工非屬前述二種法定人員而產生相關保險保障需求,故金管會於114年10月9日核准凱基人壽保險股份有限公司申請之「花蓮光復鄉援助志工團體保險業務試辦案」,考量業務試辦模式非長久之計,爰請產、壽險公會協力建置本機制。本機制運作重點如下:一、要保單位:中央政府指定機關或地方政府。二、被保險人:各級政府災害應變中心、前進指揮所、前進協調所或要保單位所招募之志工,承保年齡為滿18足歲至80歲(非屬「志願服務法」及「災害防救法」規範者)。三、保障範圍及保障期間:被保險人因意外傷害事故所致身故或失能,保障期間涵蓋志工服務時間及往返志工服務地點交通期間,保險金額設定為新臺幣100萬元。四、參與之保險公司:計有8家壽險公司(全球人壽、三商美邦人壽、新光人壽、凱基人壽、富邦人壽、國泰人壽、台灣人壽、南山人壽)、7家產險公司(和泰產險、明台產險、泰安產險、富邦產險、新光產險、國泰產險、華南產險)及1家再保險公司(中央再保)參與,每次災害事故由1家保險公司負責承保,其餘保險公司參與共保,要保單位可聯繫產、壽險公會專責聯絡窗口取得該次承保之保險公司聯繫資訊。五、可持用QR Code投保,投保流程簡便快速:保單成立後,志工僅需透過手機掃描要保單位提供之QR Code,即可快速進行記名投保,並由要保單位設置「志工保險投保名冊受理窗口」進行志工名冊之彙整及篩選,同時保險公司將於QR Code登錄頁面揭露相關應注意事項及懶人包。六、成立理賠服務專責窗口,加速理賠作業:保單成立後,該次承保之保險公司將成立本保險「理賠服務專責窗口」,若發生意外事故,由受益人通知要保單位或承保之保險公司,要保單位進行被保險人資格確認(志工身分及保障期間)後,受益人檢具申請文件至保險公司申請理賠,保險公司專責窗口將協助加速審理。金管會表示,未來類似重大災害發生時,保險公司無須再申請業務試辦即可直接承保,以加速投保程序,同時志工僅需透過手機掃描QR Code即可快速進行投保,大幅提高投保之便利性及彈性,以確保志工在投入救災之第一時間即可獲得保障,讓每一位參與救災之志工能安心執勤,平安賦歸。

億元董座2/這三家金控董事均酬飛越台積電 高風控激勵高績效
上市的公股金控像是第一、華南、兆豐、合庫金控董事長待遇雖然較國營放寬,但依法不得超過相同性質或規模之公營事業同級人員的2倍。這也是為何公股金控董座年薪全部被卡在500萬至1,000萬元區間,相較於民營金控董座動輒5,000萬至1億元的水準,出現極大的落差。2026年前7月,民營金控累計稅後純益表現最亮眼的前三名分別為富邦金(2881)、國泰金(2882)以及因合併效益爆發的台新新光金(2887)。根據CTWANT調查,民營金控的董事長薪酬制度與公股金控有本質上的不同。民營金控的董座酬金通常與公司獲利績效、資產規模(NAV)以及是否身兼旗下核心子公司(如壽險、銀行)職務高度掛鉤。根據公開資訊觀測站最新揭露的董監酬金以及各大金控股東會年報的實際支領級距,民營金控中董事長或實質最高經營階層薪酬最高的前三名金控為中信金(2891)、富邦金(2881)與凱基金(2883)。中信金董事長薪酬達1億元以上,蟬聯全台上市櫃冠軍,進一步分析董座高薪核心原因與財務結構,主要是受到推行的專業經理人制度與高績效分紅所致。中信金長年奉行國外投資銀行的高激勵模式,雖然董事長為專業經理人,但因中信金整體獲利長年穩居海外與銀行業龍頭,其提撥的董事酬勞總額與績效獎金極高,也是全台唯一「董事均酬破億」的企業。中信金今(2026)年前7月自結累計稅後純益達439.48億元,每股稅後盈餘EPS為2.19元;子公司中國信託商業銀行累計前七月稅後獲利356.85億元,較去年同期成長11%;台灣人壽累計前七月稅後獲利為105.78億元,主要來自過往累積CSM攤銷、基金評價利益及投資型保單以國際財務報導準則第15號重新衡量之影響;保險業務動能方面,在分紅及投資型保單銷售帶動下,累計新契約保費達750億元,較去年同期成長123%。富邦金董事長年薪1億元以上,金控平均每位董事酬金約6,931萬元,為金控第二名;主要係由大股東親自掌舵與跨子公司兼任,董事長蔡明興除了金控職務外,通常高度參與集團旗下核心獲利雙引擎,包括富邦人壽、台北富邦銀行的運營並兼任重要職務。富邦金近年獲利屢創歷史新高(EPS 獲利王),董座薪酬多數來自旗下子公司所配發的業務執行酬金與績效獎金。富邦金前7月稅後淨利955.8億元,每股稅後盈餘EPS為6.54元;前7月本期淨利加計FVOCI權益工具稅後處分利益達1,962.5億元,超越歷年度獲利表現,總計EPS 13.73元。其中,台北富邦銀行、富邦產險、富邦證券、富邦投信單7月及累計前7月獲利皆創歷史同期新高;富邦人壽累計前7月本期淨利加計FVOCI權益工具稅後處分利益亦創下歷史同期新高紀錄。凱基金董事長年薪也有億元以上水準,金控平均每位董事酬金約6,190.2萬元,為民營金控第三名;主要也是採取「海外與投行背景的高階獵才體制」有關。 凱基金董事長王銘陽在回鍋掌舵後,因帶領旗下凱基人壽、凱基證券及凱基銀行等進行全面性轉型,集團長年引入美式投行與國際外資的薪酬委員會機制,為了吸引並留住頂尖高階經理人,提供與國際市場接軌的破億元級董座與高層年薪待遇。在台灣證券交易所公布的董事酬金前十強中,金融業通常直接攻佔過半席次,約6至7家,護國神山台積電因董事會多為獨立董事、且酬金制度固定,平均董事酬金約1,573萬元,顯示民營金控的管理資產動輒數兆到十幾兆元,高階主管所承擔的風控與營運責任巨大,因此薪酬與資產管理規模呈正比。國票金控董事長張兆順的年薪,在立法院財委會中成為焦點。(圖/周志龍攝)民營金控董事長或副董事長之所以能拿到「億元俱樂部」年薪,往往是因為他們不只拿金控母公司的董事車馬費,其薪酬加總了富邦人壽等子公司的員工認股、處分利益績效分紅;有的高階經理人亦多兼任中信銀行或海外子公司要職,各管道酬金加總後才推升至億元水準。民營金控的薪酬委員會擁有極高自主權,當年度金控大賺,高層的變動薪資、股票等就會同步激增,這點與公股金控董座不論賺多少,年薪一律卡在500萬元至1,000萬元的體制形成強烈對比。

配合行動網路降速演練! 中華郵政:這2天線上轉帳、繳費恐受影響
2026城鎮韌性(防空)演習將登場,今年首度配合國家通訊傳播委員會(NCC),中部、北部共14個縣市將在8月10日、13日分別進行「行動網路降速」演練。對此,中華郵政提醒,演練期間公司全系統維持正常運作,但客戶若使用行動網路透過郵局官網、線上申請、線上查詢各類掛號郵件狀況等,可能出現載入緩慢、暫時無法使用或查不到最新狀態情形,建議改用Wi-Fi或有線網路辦理。中華郵政指出,此次「行動網路降速演練」項目,是為了模擬中部與北部共 14 個縣市在戰爭、天災或網路攻擊等極端情境下通訊資源受限、頻寬不足的狀況。中部地區演練時間為8月10日(星期一)下午2時30分至3時,包含台中市、苗栗縣、南投縣、彰化縣、雲林縣、嘉義市、嘉義縣;北部地區演練時間則是8月13日(星期四)下午2時30分至3時,包含新北市、台北市、基隆市、桃園市、新竹市、新竹縣、宜蘭縣。中華郵政說明,屆時行動網路將變慢與受阻,在演習30分鐘內,手機行動上網將明顯變慢、甚至僅能維持語音通話和簡訊服務;110、119報案專線、語音通話、簡訊及災防告警細胞廣播(CBS)訊息接收功能仍可正常運作;演習期間中華郵政公司全系統維持正常服務,惟客戶若使用行動網路進行交易或查詢,會因網路降速而不順暢或無法執行。中華郵政表示,演練期間因行動網路降速影響,客戶使用行動網路透過郵局官網、線上申請、線上查詢各類掛號郵件狀況等,可能出現載入緩慢、暫時無法使用或查不到最新狀態情形。如需使用線上申請、EZPost登打郵件託運單、郵件查詢、i郵箱相關資訊等服務,建議改採固定網路(Wi-Fi或有線網路)辦理。中華郵政提到,郵務使用之PDA主要透過行動數據(4G/5G)進行包裹、快捷掃描郵件上傳、簽收回傳,在演練期間因行動網路降速,可能會出現投遞狀態延遲上傳、暫時無法即時查核收件人資訊的情形,相關資料會於網路恢復後自動補傳,後續客戶可查得完整資訊。中華郵政也建議,演練期間客戶應盡量避免使用行動網路進行各項金融交易,包含使用數位通路辦理各類轉帳、繳費、繳稅、帳戶連結支付服務及其他須即時連線驗證服務,若客戶有迫切交易需求,請改採固定網路(Wi-Fi或有線網路)連線辦理。中華郵政說,另因行動網路降速影響,演練期間行動郵局APP推播通知及其他即時通知服務可能發生延遲或無法即時發送之情形,建議客戶於演練結束後,登入中華郵政公司網路郵局或行動郵局查詢相關帳務資訊;如演練期間進行相關金融服務,遭遇網路不穩時,請避免重複操作,並請務必確認交易結果及留存相關紀錄;若急需辦理各項保險業務,建議採臨櫃及紙本方式申請。
卓榮泰拍板提高職業工會及農漁會勞保、農保及健保行政事務費補助 116年元旦實施
行政院長卓榮泰今(16)日於行政院會聽取勞動部、農業部、衛生福利部「提高補助職業工會及農漁會辦理勞保、農保、健保行政事務費用」報告後表示,社會保險是社會安全制度中最重要的一環,近年隨著消費者物價指數變化及最低工資逐年成長,職業工會、農會及漁會辦理保險的行政成本隨之增加。為合理反映成本,鼓勵提升服務品質,政府針對職業工會、農會及漁會辦理勞保、農保、健保的行政事務費用將提高補助,並自明(116)年1月1日起實施。 首先,在勞保及職災保險行政事務費部分,卓榮泰指出,將補助工會、漁會辦理勞保者的行政事務費,由現行每人每月14元調增至16元;僅參加勞工職業災害保險者,補助的行政事務費也將由每人每月3元調增至4元。在農民健康保險部分,基於衡平對待原則,與前述勞保的行政事務費採相同基準調整,由現行每人每年28元,調增至32元。 在全民健康保險業務部分,卓榮泰表示,職業工會、農會及漁會「人事行政費」補助費用,由現行保險對象每人每月10元調增至12元;另新增農會及漁會比照職業工會「郵電費」補助,按已繳納健保費之被保險人,每人每月補助17.5元。 卓榮泰強調,職業工會、農會及漁會是政府照顧基層農漁民及勞工的重要夥伴,政府將全力相挺,116年中央政府概算刻正辦理籌編作業,也希望未來立法院能予以支持,協助減輕工會、農漁會辦理保險業務的成本,協助社會保險穩健運作,發揮整體服務效能。
上班族提前備退休金首破7成創新高 「保單連結養生村」抵減月租費成保險新趨勢
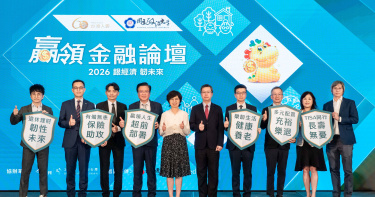
金管會副主委莊琇媛1日出席台灣人壽「贏領金融論壇」時表示,看到學者投書提出「失智保險給付提前」建議,且結合信託、專款專用以避免遭到詐騙,分享給保險業參考,期盼齊來共同思考風險預防的有效解決對策。台灣人壽董事長許舒博則說,養兒不一定防老,養老也可能要防兒,觀念要改變;現在看到許多老人家一輩子辛苦退休金被詐騙,相當遺憾,其實可以多加透過金融理財保險商品等規劃退休,建立健康養老防護網。台灣人壽許舒博董事長於贏領金融論壇倡議安全保險商品助攻國人退休準備。(圖/台灣人壽提供)中信金控子公司台灣人壽並與政大商學院共同發布2026「退休生態觀察指標」調查結果,該項調查連續舉辦七年,今天由調查計畫主持人政大金融學系教授楊曉文說明針對1200份調查結果;未退族「自備退休金」比例首次破7成創新高,顯示提早準備退休金的觀念逐漸深化普遍,且雖認為38.58歲就要開始備退存錢,但實際有能力開始存錢年齡落在42.73歲,與理想目標相差四年餘。金管會副主委莊琇媛應邀開幕致詞時說,面臨超高齡社會,政府不斷思考在政策面提出租稅優惠、兒少帳戶、TISA(台灣個人投資儲蓄帳戶)、租金補貼等配套措施,金管會作為金融監督機構與金融業者也共同來承擔社會責任,設計符合年長需求的金融商品,且須透過錄音、錄影等詳細告知風險之外,同時也要保護客戶財產安全,很重要的一環即是防範詐騙。台灣人壽董事長許舒博則提到身旁兩則故事,長輩找不到兒子陪他去辦事,孫子卻肯開車載爺爺出門,結果爺爺給了孫子10萬元零用錢;另一次則是老爹要求孩子每月帶孫兒回家吃飯,就給3千元零用錢,結果忘了找孫兒吃飯還會被提醒,點出大家活得長壽要活得快樂活得久,也需擁有一定資產。台灣人壽策略長葉栢宏(右二起)、保發中心董事長黃泓智、中國信託銀行副總經理尹志龍與主持人唐從聖,在贏領金融論壇中分享彼此面臨「退休準備」的故事。(圖/台灣人壽提供)保險局副局長蔡火炎則提出「高齡社會下保障新思維」,他提到接下來65歲以上人口佔比已超過20%,保險業思維轉變,未來沒有那麼多年輕人可以讓保險員招攬成為新保戶,反而是要多照顧年長保戶,從保險規劃擴及到養老服務。蔡火炎表示,保險業提供保障型、年金型、長照型、小額終老險、醫療險等讓民眾將生活風險轉嫁且提早做退休準備;同時也需有創新作法,保單活化,像是民眾覺得長照險保費高,保險局鼓勵業者可以推出沒有死亡給付的長照險,保險業務員角色也跟著轉換,從商品銷售到生活支持,被動服務到主動守護,舉例說,可與醫療端合作提前讓保戶做相關失智檢測,提供民眾多元選擇。台股去年漲了四成,今年漲了五成,不到一年翻倍,台灣人壽策略長葉栢宏認為潛在推動通膨,加上長壽社會醫療保健支出接近15%,相當高,科技發展致醫療費上漲,掛號費也要漲價等;保險即是對抗通膨一項很好商品,住院日額保障、防癌險重大疾病險對抗醫療產生風險;意外險保險費低,是基本的保障配備等。葉栢宏並進一步提到「保單連結養生村,抵減月租費或保證金」保險新服務趨勢,台灣人壽子公司中信樂活將打造全臺首創「校園式養生村」,預計2027年第一季開業,結合居住、學習、社交跟生活支持功能的新形態退休場域,搭配多元保險商品、健康樂活規劃師的關鍵後援,讓保單不僅是財務保障,更延伸至健康、照護,提供退休生活的安心依靠。台灣人壽連續七年舉辦贏領金融論壇,今年出席近300人關注退休準備,顯示民眾相當關切此議題。(圖/台灣人壽提供)「贏領金融論壇」卡司雲集,包括金管會副主委莊琇媛、保險局副局長蔡火炎、前美國白宮暨國際貨幣基金組織(IMF)顧問、現任美國聯準銀行顧問勞倫斯.克里寇夫(Laurence Kotlikoff)教授;以及保險事業發展中心董事長黃泓智、政治大學校長李蔡彥、台灣人壽策略長葉栢宏、中國信託銀行副總經理尹志龍,以及主持人唐從聖等,跨界暢談《銀經濟、韌未來》。勞倫斯.克里寇夫提到,退休是有成本,早點退休就要多存一點錢,可以選擇公債之外,投入股市、增值型投資以及我國推行的TISA皆是協助民眾創造更多投資機會,但重點是要先確保退休風險,計算退休金需求,評估自身可以承擔風險來決定投資方式,建議我國家庭強制TISA,退休金制度可以更接近丹麥、新加坡以及挪威式。
勞動部薪資大調查! 「這金融業」年薪大增近20%奪冠
勞動部公布最新「職類別薪資調查」,傳統「三師」仍穩居高薪排行前三,而近年受惠AI(人工智慧)熱潮帶動台股指數屢創新高,財富「外溢」至金融保險業,以月薪(經常性薪資)成長爆發力來看,證券交易員與保險業務員年薪增幅高達17%與15%。根據調查,以航空駕駛員月薪29.8萬元、年薪393.1萬元最高,精算師20.3萬元、366.2萬元次之,醫師18萬元、249.7萬元第三,隨後依序為職業運動員、船舶監管人員(含引水人員),均逾10萬元。在台股交易熱絡下,證券金融交易員的年薪較前一年度大幅增加17%,月薪達8.1萬元、年薪153.8萬元,擠入「高薪前十強」;保險代理人與保險業務員月薪平均為6.5萬元、年增逾10%,年薪101.3萬元,年薪增幅達15.8%。勞動部次長李健鴻表示,月薪年增率高可能是受最低工資連續多年調漲,以及因缺工而提升聘僱薪資有關。不過調查同時凸顯長年低薪「慘」業,第一低薪群(月薪約3.1萬元)以「支援服務業」勞力工最為弱勢,包括洗衣熨燙工、廢棄物收集及回收分類工、建築清潔與房務人員及休閒遊樂場所服務員。第二低薪群(月薪約3.2萬元)包含收銀員、售票員,以及廚房幫工、按摩師、手工藝人員、牙醫助理等;第三低薪群(月薪約3.3萬元)主要是餐飲服務人員、美髮美容及造型設計人員等。另外,也有部分行業的月薪為負成長,勞動部統計處長梅家瑗指出,不動產經紀人(含房屋仲介)、證券金融經紀人的年增率分別為負8.9%及負5.2%。
中信金前4月獲利285億創新高 台灣人壽新契約保費較去年成長161%
中信金(2891)今(14)日公告2026年4月份自結盈餘,單月稅後盈餘53.95億元,累計前四月合併稅後盈餘284.99億元,創下歷年同期新高記錄,每股稅後盈餘(EPS)為1.46元。中信金股價也持續爬升,最高來到57元。中信金表示,子公司中國信託商業銀行4月份資金需求旺盛,放款業務動能強勁,依規定需提列相關備抵,致單月稅後獲利為43.19億元。累計前四月稅後獲利209.04億元,較去(2025)年同期成長17%,除淨利差持續擴大外,各項業務動能強勁,其中存、放款量及刷卡消費金額均呈現雙位數成長,財富管理手續費收入亦成長逾三成,整體營運表現亮眼,寫下歷年同期最佳成績。子公司台灣人壽保險公司4月份單月稅後獲利6.47億元,累計前四月稅後獲利83.99億元,主要來自債券及基金評價利益、過往累積CSM攤銷,以及投資型保單以國際財務報導準則第15號重新衡量之影響。保險業務動能部分,在分紅及投資型保單銷售帶動下,累計新契約保費達468億元,較去年同期成長161%。
壽險獲利2/台新新光金控新光人壽「單月獲利王」 由虧轉盈
台新新光金(2887)旗下的新光人壽則可說是單月獲利王,3 月單月稅後純益 34.6 億元(由虧轉盈,為六大壽險單月最高),第一季累計稅後純益 119.2 億元,同樣轉虧為盈。新光人壽3月稅後淨利34.6億元,累計稅後淨利119.2億。受惠於CSM穩定攤銷與經常性投資收益挹注,獲利穩定。在保險業務動能仍維持強勁,1月至3月FYP達377億元,年成長78%。在台新新光金法說會中,提到新光人壽開帳外匯價格準備金由 996 億元大幅降至 560億元,大減 436 億元。因外價金屬負債項目,減少將直接體現為獲利。關於此點,金管會也正在請新壽說明。國泰人壽第一季稅後淨利達173.7億元主要原因,3月初年度保費(First Year Premium)及初年度等價保費(First Year Premium Equivalent)分別為362億元及82億元,均維持強勁增長態勢。受惠台幣單月走貶,國泰人壽持續厚實外匯價格變動準備金,截至3月底累積餘額逾1,230億元。保險業務方面,A&H及投資型商品FYP分別月成長87%及73%,商品銷售動能穩健。富邦人壽第一季稅後淨利151.2億元,累計前3月初年度保費收入(First Year Premium)達446億元,較去年同期成長27%,總保費收入(Total Premium)達1,159億元,較去年同期成長16%;單3月初年度保費122億元,較去年同期成長23%,總保費收入357億元,較去年同期成長19%。富壽持續強化分期繳銷售,累計前3月個人健康及傷害險較去年同期成長4%,累計前3月初年度等價保費收入(FYPE)達164億元。台新新光金控合併後,獲利大增,圖為新光人壽董事長魏寶生。(圖/趙世勳攝)
壽險獲利1/六大人壽Q1年增逾1成 中信金旗下台灣人壽成長最多
2026年第一季台灣六大壽險業因接軌ICS新制,獲利表現受CSM(合約服務邊際)釋出影響大。3月受中東戰事影響導致全球股債雙跌,國泰、富邦、南山、凱基、新光、台灣等六大壽險公司單月獲利大幅萎縮,合計稅後純益僅10.9億元(月減 97%),首季累計稅後純益仍達654.1億元,較2025年同期的585億元成長約11.8%。中信金(2981)旗下的台灣人壽在2026 年第一季獲利年增率高達 38.5%,位居六大壽險之冠,3月份受美伊戰爭影響,股市驟跌,債券殖利率飆升,金融資產價格波動劇烈,致單月稅後獲利5.45億元,累計前三月稅後獲利77.52億元。台壽獲利主要來自債券及基金評價利益,過往累積CSM攤銷,以及投資型保單改採國際財務報導準則第15號重新衡量之影響。保險業務動能部分,在分紅及投資型保單銷售帶動之下,累計新契約保費達343億元,較去年同期成長142%。以國泰人壽來說,3月單月的稅後純益7.2億元(年減 87.3%)。第一季累計稅後純益 173.7億元。雖受金融市場波動影響評價,但受惠於過往累積的CSM(合約服務邊際)穩定攤銷,維持穩定表現。富邦人壽3月單月稅後淨損 19.4億元(由盈轉虧)。第一季累計稅後純益 151.2億元,若加計FVOCI股票處分損益,「調整後獲利」仍創下同期歷史新高。凱基人壽3月單月稅後純益7.1億元,第一季累計稅後純益47.9億元。金控重要獲利引擎包含壽險業。圖為台灣人壽許舒博董事長(中)與台灣人壽企業工會洪忠昌理事長(右二)2026年3月續簽團體協約(圖/台灣人壽提供)
龍巖爭議2/業務員離職百萬佣金沒了 法院風向逆轉推翻競業條款
殯葬界龍頭、龍巖集團的業務員一旦離職,就會被老東家依競業條款沒收數十萬元到上百萬元的續約佣金,不少人打民事官司,但大多敗訴,但近兩年法院「風向」逆轉,陸續有判決認定龍巖集團與業務員係「承攬關係」,因此「雙方契約終止後,不影響原已成交案件應發而未發之續期獎金」。前龍巖高階業務員Sam指出,法官的態度改變,讓這些已跳槽、想跳槽的業務員有了盼頭。 Sam透露,過去許多離職的龍巖業務員敗訴,係因為法官認為,業務員入職之初,是自願簽下同意規定競業條款的「業務人員管理辦法」,被扣款也是早就知道有此結果,因而敗訴;但近兩年,接連有離職人員獲判勝訴。例如,Sam的上司劉姓主管,向台北地院請求龍巖公司返還佣金705萬元,法官認為雙方既是承攬關係,承攬契約終止後「不影響原已成交案件應發而未發的續期佣金」。判決書指出,業務員離職後「不影響原已成交案件應發而未發之佣金」。(攝影/林慶祥) 法官判決龍巖返還雙方不爭執的250萬元,其餘400多萬元因劉男提出單據不明確,予以保留,暫時無須返還;律師李學鏞指出,從該判決來看,法官完全不支持龍巖「競業條款」的主張。律師李學鏞指出,龍巖無差別對所有基層業務員主張競業條款,恐難說服法官。(攝影/林慶祥)李學鏞進一步解釋,「競業條款」規定在「勞基法」第九條之一,該法規定,雇主必須有「應受保護之正當利益」,且勞工擔任之職務,「能接觸或使用雇主之營業機密」。李學鏞說,龍巖恐怕很難提出有什麼必須保護的營業秘密,其「無差別」的要求所有基層業務員必須遵守競業條款,在法庭上也很難自圓其說。 更何況,競業條款有規定區域範圍,雇主禁止期間(不得超過兩年),還必須給付半薪給員工,作為補償,換句話說,不是逼員工簽競業條款,法官就會買單。勞資專家陳慧明指出,保險業務員離職後,續期佣金可以繼續領,政府應該對殯葬業同樣有明確規範。(圖/陳慧明提供)勞動部「獨任勞資調解人」陳慧明則指出,龍巖與業務員係承攬關係,根據民法490條第一項規定,承攬是「當事人約定,一方為他方完成一定之工作,他方俟工作完成,給付報酬之契約」亦即,當業務員讓客戶簽下生前契約,龍巖就必須給付約定好的佣金,即使該員離職。 陳慧明進一步指出,生前契約的業務員被扣獎金,其情形跟保險公司很像,過去保險公司業務員若跳槽,也是不能領續約佣金,但2019年「台中高分院108年重勞上字第一號判決」認定離職業務員有權續領佣金,金管會受此影響,作出改革,新制將佣金分成「續期佣金」與「續期服務」兩筆費用,前者離職業務員可續領,後者則必須留給未來實際服務客戶的在職人員。 陳慧明指出,因為保險公司是金管會與財政部管轄,而殯葬業、生前契約買賣是內政部管,因此沒有規範法令,他認為政府應該針對龍巖多起訴訟之亂象,規定離職員工的佣金如何分配,保障其工作權,別讓收入不固定的業務員到法院去碰運氣了。龍巖回應表示,本公司為維護經銷商展業秩序,如違反相關約定,則循司法途徑,維護本公司及所有經銷商權益。相關案件司法程序進行中,均回歸司法辦理。
中信金「股利」配發率估六成 每股可望2.5元殖利率近5%
中信金今(12)日舉行法人說明會,2025年稅後盈餘為806.2億元,每股稅後盈餘(EPS)為4.08元,稅後獲利、每股盈餘皆創歷史新高,稅後股東權益報酬率(ROE)16.88%居金控之冠;股利政策方面,總經理暨發言人高麗雪表示,過往配發率股利六成左右,以此方向跟董事會建議。法人預估,中信金今年配發股利有機會2.5元,殖利率則可達4.8%左右。中信金今天並公告2026年2月份自結盈餘,單月稅後盈餘81.59億元,累計前二月合併稅後盈餘155.26億元,每股稅後盈餘(EPS)為0.80元。中信金控指出,中國信託商業銀行2025年合併稅後盈餘達573億元,較2024年同期成長16%,創下歷年新高。受惠於存放款規模擴大與利差走揚,淨利息收益年增近22%;財富管理、法人金融與信用卡等業務同步成長,帶動手續費收入年增近11%。海外市場表現亦十分亮眼,稅前獲利年增 16%,占整體銀行獲利三成以上。台灣人壽分紅及投資型保單業績大幅成長,2025年新契約保費年成長54%;適時實現股票及私募基金的資本利得;惟因12月份額外提撥三成稅前獲利以強化外匯價格變動準備金,使2025年累計稅後盈餘為208.5億元,較2024年減少3%,整體財務表現仍屬穩健。在2026年的表現部分,2月份雖天數較少,中國信託商業銀行稅後獲利仍達40.27億元;累計前二月稅後獲利99.19億元,相較去(2025)年同期成長20%,除淨利差持續擴大外,放款及財富管理業務動能強勁,刷卡消費金額增加,因此利息及手續費淨收入均有雙位數成長,持續繳出歷年同期獲利最佳表現。台灣人壽2月份稅後獲利31.96億元,主要來自債券及基金評價利益,以及過往累積CSM攤銷穩定貢獻,另外保險業務動能表現良好,累計新契約保費達240億元,較去年同期成長192%。
杜拜遭波及班機停飛!台女被迫滯留 見「旅平險」竟不賠崩潰
中東情勢升溫,美國與以色列對伊朗發動空襲後,伊朗向波斯灣沿岸多國發射逾百枚飛彈,戰事波及阿拉伯聯合大公國重要城市杜拜。當地多處設施受影響,領空一度封閉,航班全面停飛,大批原訂返台的台灣旅客因此滯留。一名受困台女聯繫保險業務後驚覺,旅平險遇上戰爭竟不理賠,讓她相當崩潰。一名台灣女遊客表示,原本將農曆春節與228連假串聯,安排為期兩週的杜拜行程,預計1日返台,未料碰上戰事升高,航班取消。她指出,當地物價本就偏高,兩人外出用餐一次花費約新台幣4000至8000元,在歸期未定情況下,生活開銷壓力沉重。該名旅客透露,出國前已投保旅平險,原以為可因航班停飛申請理賠補貼滯留期間支出,但向業務員詢問後得知,「戰爭或武裝衝突屬於保單除外責任,無法獲得理賠。」她感嘆,未曾預料旅遊途中會遇上戰事,對相關條款內容也未特別留意。依國內多數保險公司採用的旅行平安險示範條款規定,若因戰爭、內亂或類似武裝變亂導致死亡、失能或傷害,屬除外責任範圍。實務上,旅遊不便險通常針對天災或航空公司機械故障導致的延誤提供補償,但戰爭因素多半不在保障之列。保險業者建議,旅客可檢視刷機票所使用信用卡是否附帶海外急難救助服務。部分信用卡雖不賠償戰爭引起的延誤損失,但可能提供法律諮詢或醫療轉送協助。此外,旅客應保留所有食宿收據與航班停飛證明,向航空公司爭取協助。目前杜拜國際機場(DXB)與杜拜世界中央-阿勒馬克圖姆國際機場(DWC)航班均暫停營運,官方呼籲旅客勿前往機場,並與所搭航空公司聯繫確認後續安排。
中信金1月獲利近74億 金蛇年封關股價52.2元
中信金(2891)今(12)日公告2026年1月份自結盈餘,單月稅後盈餘73.67億元,每股稅後盈餘(EPS)為0.38元;去年同期的1月稅後盈餘為68.27億元、每股稅後盈餘(EPS)為0.35元。中信金金蛇年封關收盤股價為52.2元、漲0.50元、漲幅達0.97%,成交量為33,684張。中國信託金控表示,子公司中國信託商業銀行1月份放款及財富管理業務動能強勁,且有聯貸手續費挹注,淨利息與手續費收入表現優異,單月稅後獲利58.91億元,繳出歷年同期最佳成績,相較去(2025)年同期獲利成長46%,主要由於核心業務動能表現良好,以及淨利差擴大。子公司台灣人壽保險公司1月稅後獲利40.11億元,主要受到債券及基金評價利益,加上過往累積CSM攤銷,以及投資型保單改採國際財務報導準則第15號重新衡量之影響。另外保險業務動能表現良好,新契約保費達164億元,較去年同期成長276%。
弱弱相殘1/黑幫鎖定弱勢下手!業務員也是拒保族 警衝醫院找被害人
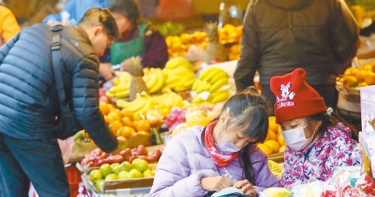
刑事局偵查第二大隊第二隊去年透過一張「保單宣傳廣告」,循線發現有竹聯幫背景的金安保網路平台有限公司負責人張仕霖等人,於2020年間推出「安心33互助保障」專案,專門向俗稱「拒保族」之老弱殘疾人士行騙,粗估非法吸金1.1億餘元。然而遺憾的是,不僅上游鎖定專騙老弱殘疾,其旗下招募的部分「業務」,自己也身為老弱殘疾的拒保族成員之一,卻也因聽信上游說法,或為賺取業務獎金,以老鼠會方式,拉攏更多弱勢族群投保。據了解,金安保網路平台有限公司的負責人為48歲的竹聯幫成員張仕霖,而監察人則為47歲的竹聯幫天龍堂新莊分會會長吳昱勲,2人共同創立金安保公司。2人再找來有多年保險業務經驗的71歲丁慶安擔任執行長,丁慶安利用專業知識,設計出一份針對俗稱「拒保族」的老弱殘疾人士下手,主打「免體檢、免疾病告知、無年齡上限且終生保障」。 警方去年見時機成熟後,兵分多路前往搜索,總計查扣約2000萬餘元財產與「捍衛拒保族」背心。(圖/周志龍攝)該保險聲稱,每月僅需繳納3600元,滿3年、6年後可分別享有25萬元與33萬元的身故保險金,若未身故也可選擇退還110%的互助費金。公司員工會身穿「捍衛拒保族」之背心,於菜市場間到處發放傳單,吸引不少遭保險公司拒保的老弱殘疾族群,試圖為自己的未來多買一份保障。而丁慶安隨後對外招募大量業務,每位業務只要順利將「保單」推銷出去,每半年達到一定績效後即可晉升,最低層級之業務主任每成交一單就可獲得40%的抽成,若晉升為經理每單抽成則可來到50%、再晉升為業務總監後則可抽成60%,只要半年成交數達60件即可成為業務總監,抽成數相當可觀,因此吸引不少人前往應徵。據悉,丁慶安一年收入粗估就高達500萬元。有部分人士在聽完該公司經營理念後,真心希望能為「拒保族」盡一份力,因此投身成為業務;不過也有部分人士本身即是拒保族之一,看上鉅額抽成,不但自己購買保單衝業績,更幾乎以老鼠會方式,到處狂拉下線。金安保主打,每月僅需繳納3600元,期滿3年、6年後即可領回110%,期間若是不幸身故,只要期滿後也可領到25萬或33萬元的身故互助金。(圖/翻攝自金安保公司官網)據悉,金安保公司旗下共計約有1500名業務,其中約有24人為業務總監,只要有人「投保」,每月就可獲得2000元以上酬勞。直到這些下線陸續3年期滿,選擇領回110%的互助費金,找上業務要求還錢,卻發現公司聲稱退還期滿互助金每月僅有12位名額,想將互助金領回只能「排隊慢慢等」,讓他們怒找上業務爭論,業務怒轉向公司討要說法,才讓整件事情意外曝光。而整起事件直到警方發現金安保不但未申請信託,安定基金更僅有4千餘元,才戳穿整個騙局。警方統計,金安保公司至少吸金1.1億餘元,招攬2800餘名會員,而這些會員幾乎都是高齡、殘障或罹癌等弱勢族群,每月窮盡一切心力繳納3600元的互助會費,本想為自己買份保障,卻成為詐騙被害人,不少人被警方通知時,甚至是重病住院中或在長照機構、長年臥床、洗腎等病患,畫面相當慘烈。眼見時機成熟後,新北地檢署去年10月1日指揮刑事局兵分12路發動搜索,逮捕張仕霖、吳昱勲、丁慶安與會計等6人在內,並再於同年11月19日二度搜索,將散落在全台各地的業務幹部等3人拘提到案。全案訊後依違反銀行法、保險法、加重詐欺等罪移送偵辦,並對張仕霖、吳昱勲、丁慶安等人聲押,其中張仕霖遭裁定聲押禁見,吳昱勲訊後裁定100萬元交保,丁慶安50萬元交保後,再度遭檢方聲押獲准。其餘人則分別以5至10萬元交保。
醫界自爆3/羊膜粉救半月軟骨「常遭拒賠」 膠原蛋白玻尿酸敷料也是
CTWANT日前報導醫界推薦可促進骨骼療癒「羊膜異體移植(粉劑生長因子)」自費醫材,涉及「必要性醫療」而頻遭保險公司拒賠,記者進一步調查,根據統計,此類羊膜粉、玻尿酸等浮出檯面爭議案不僅達數百件,還有膠原蛋白敷料、膠原蛋白基質、膠原粉、可吸收性止血粉、水性創傷敷料、癒合敷料、凝合劑等也是一大宗。根據金融消費評議中心的資料顯示,在交通、職災、跌倒等意外事件常出現的外傷、骨折等,以及運動風氣興盛帶來的膝蓋等運動傷害,以CTWANT報導案例來看,有些保戶接受醫生建議而使用「羊膜異體移植(粉劑生長因子)」,卻因涉及「必要性醫療」而頻遭拒賠之例,認為保險公司不需理賠羊膜粉費用、顧立關關節內注射案件,在整體實支實付險1550件中佔比達235件,該自費醫材費用達數萬元到十多萬元不等。而在治療切除內外痔、皮膚腫瘤,且在睡眠呼吸中止症、鼻中膈彎曲及雙側肥厚性鼻炎、腺樣體肥大、軟顎纖維化、打鼾、慢性扁桃腺炎、扁桃腺術後出血、鼻中膈造型手術、肥厚性鼻炎等治療中,因使用「膠原蛋白敷料、膠原蛋白基質、膠原粉、可吸收性止血粉、水性創傷敷料、癒合敷料、凝合劑」等無法獲保險公司理賠累計也約200多件。「有些自費醫材,公司理賠確實不像過往這麼快,會審慎評估」「常提醒保戶受傷、發生意外事故時,除了趕緊就醫,第一時間也最好記得通知服務的保險業務員,協助瞭解治療過程中,醫生建議的自費醫材項目,是不是真的能獲得實支實付險的理賠。」一名大型壽險公司資深保險從業人員告訴CTWANT記者。記者調查,有保戶因右膝內壁皺褶症候群住院治療,並接受膝關節鏡檢輔關節軟骨刮修手術,保險公司雖就住院理賠超過20.6萬元,但另有156,700元自費醫材費用則認為依保單條款無須理賠。CTWANT調查,保戶在接受治療膝蓋受傷、退化等所使用的「羊膜異體移植(粉劑生長因子)」,為保險公司實支實付險「拒賠」的一大項目,圖為半月軟骨示意圖。(圖/報系資料照)而這156,700元則是保戶在醫院用於右膝關節二次注射的羊膜絨毛膜異體移植物的費用,分別是84,000元及112,500元,目前醫界多認為羊膜異體移植物含有生長因子,理論上可促進軟組織癒合,調控發炎反應、減少疤痕組織生成,但也有醫界人士認為實際作用於人體之狀況,尚待臨床試驗證實,目前並無臨床試驗證實系爭材料有益於內壁皺褶症候群之治療,因此認為使用並非醫療常規,無醫療必要性。此外,還有保戶發生意外送醫急診,診斷出現右側眼眶緣撕裂傷約1.5公分,右側膝部撕裂傷約5公分,後又因下樓梯踩空受傷摔及右肩撞擊受傷疼痛,右膝挫傷、右肩挫傷到診所就診,接受「顧立關關節內注射、羊膜異體移植」等治療,但該醫材費用未獲保險公司理賠。根據金融消費評議中心顧問醫療的描述,認同保險公司無須理賠的判斷,主是是經查臨床學文獻,「顧立關關節內注射」之適應症「用於保守性非藥物治療無效及一般鎮痛劑治療無效之退化性膝關節炎疼痛,作用為增進關節營養、潤滑、吸震等,降低退化性關節炎的症狀」,並非屬外傷治療常規用藥。「羊膜異體移植」主要原理在於羊膜組織中含有豐富的生長因子和幹細胞,可以刺激受損組織的修復,以改善人體的自我修復能力和治癒過程,可應用在關節及其他疼痛問題的治療上,如關節炎或受傷退化的組織;適合對象為長期慢性疼痛、不適合開刀、血液狀況不良及已試過保守治療的案例上。醫界人士表示,顧立關(Synolis VA)是一種用於治療退化性膝關節炎的關節內注射玻尿酸產品,結合玻尿酸與山梨醇,能增加關節液潤滑、保護軟骨,適用於保守治療無效的膝骨關節炎患者,通常由醫師進行關節腔內注射;健保可給付傳統玻尿酸,而較新的長效型玻尿酸單次注射費用約自費數千元至數萬元不等,建議根據醫師評估選擇。
婚宴包3100元紀念鈔!吃喜酒還塞保險名片 新人傻了:當我們是行銷場合
婚禮應是充滿祝福的喜慶時刻,但一對新人卻在婚宴後遭遇「婚禮蟑螂」事件,引發網路熱議。一名女網友在社群平台發文指出,家人婚宴當天,男方友人臨時攜帶兩名陌生人赴宴,結果三人所包的紅包竟含大量「紀念鈔」,其中還有人將保險公司名片夾進紅包,引發新人極度不悅。根據新娘說法,該名男方友人原本是單獨受邀,卻於婚禮前臨時表示希望多帶兩人同行,包含其弟弟與弟弟的友人。新人基於禮貌與「人多熱鬧」的心態予以同意,未料回家清點禮金時,卻驚見紅包內容令人傻眼。從曝光的禮金紀錄來看,三位賓客分別包出「3200元+100元紀念鈔」、「600元+2000元紀念鈔」,以及「200元+1000元紀念鈔」,換言之總計有3100元為非流通紀念幣,形同虛包。更離譜的是,其中一人還夾入自己的保險業務名片,自稱為保經主任。新人表示,除包禮金外,三人還積極參與婚禮互動活動,甚至在離場時取走了新人準備的小禮物,讓人感到不僅無誠意,更欠缺尊重。對此,新娘在Threads發文寫道:「這樣的行為到底哪裡是祝福?我們不是在意錢,而是感受被踐踏。」更批評對方「哪來的臉參加婚禮?」事件曝光後,許多網友感同身受,留言直指「這根本是婚禮蟑螂」、「連紀念鈔都能拿來包禮,還順便打廣告」、「與新人毫無交情還能做出這種行為,太沒分寸了」。也有網友建議新人保留對方名片與簽名紀錄,日後如遇紅白場合,可視情況回禮應對。新郎也補充說明,當初只是基於交情與體諒對方臨時邀請才答應多帶人出席,對於最終的紅包內容與行為,感到相當錯愕與失望。他強調,「我們不是計較金額,而是基本的尊重與誠意」。並提醒籌辦婚禮的民眾,慎選來賓以維護婚禮品質,避免喜事變調。