


國內生產毛額
」 中國 GDP 台灣 川普 高市早苗
沒拿諾貝爾和平獎氣炸!川普怒轟挪威「狗屎國家」 嗆不歡迎挪威移民
美國總統川普(Donald Trump)再度因諾貝爾和平獎槓上挪威!川普當地時間25日在密西根州一場造勢活動中,公開痛批挪威是「狗屎國家」(shit house country),更直言不歡迎挪威移民進入美國,理由竟是自己沒有獲頒諾貝爾和平獎。不過,目前還沒有跡象顯示川普政府已針對挪威公民推出新的移民限制政策。根據《路透社》報導,川普25日在密西根州休倫港(Port Huron)出席一場政治造勢活動,為即將登場的美國期中選舉替共和黨候選人站台,期間談到移民問題,並將法國近期發生的動亂歸咎於移民。川普表示美國可以歡迎來自某些國家的移民,但他不希望挪威人移居美國,原因竟與諾貝爾和平獎有關。他直言:「因為我沒有拿到諾貝爾獎,所以我不想要任何來自挪威的人。」不僅如此,川普還以粗俗字眼形容挪威,當場表示:「事實上,挪威已經變成一個狗屎國家」,此言論一出再度引發關注,報導指出川普過去也曾使用相同的貶抑性措辭,形容海地、利比亞、索馬利亞及葉門等國家。事實上,挪威是全球所得最高的國家之一,根據國際貨幣基金(IMF)資料,以人均國內生產毛額(GDP)衡量,挪威位居世界前段班,而該國主權財富基金2026年上半年更創下1.75兆挪威克朗、約1843億美元的獲利紀錄,與川普口中的「狗屎國家」形成強烈對比。川普長期對自己未能獲得諾貝爾和平獎而感到相當不滿,本月稍早就曾公開批評,挪威沒有將這項獎項頒給他是該國聲譽上「無法抹去的污點」,如今又在造勢場合進一步升高對挪威的言語攻擊。不過,諾貝爾和平獎是由設於挪威首都奧斯陸的挪威諾貝爾委員會負責評選,並非由挪威政府直接決定得主。儘管川普公開表示不歡迎挪威移民,但目前沒有跡象顯示美國政府已正式採取相關限制措施,因此這番話仍屬政治造勢場合的發言,並非已經生效的移民政策。對於川普最新的批評,挪威外交部及挪威諾貝爾委員會代表尚未提出正式回應。
法國財政與政治危機升溫!穆迪仍未調降信用評級 僅維持負面展望
儘管法國經歷了長達1週的社會動盪和政治風險,法國10年期公債殖利率近期也突破5%,創2002年以來新高;財政赤字占GDP比率更達5.5%,超出歐盟3%的上限,但全球3大信用評等機構之一「穆迪公司」(Moody's Corporation)23日仍決定維持對法國的信用評級。據美國財經媒體《CNBC》的報導,穆迪23日將法國的信用評級維持在「高等級」(high grade)的Aa3,但同時維持法國的負面展望。穆迪在報告中指出:「負面展望反映出法國政治版圖日益分裂的風險,而這種分裂可能持續損害該國立法機構的運作。」該機構強調,如果法國的制度機構能夠設法縮小財政赤字,穆迪可能會將法國的評級展望調整回穩定。法國是歐元區第2大經濟體,目前正面臨抗議活動,以及公債殖利率急遽攀升的局面。投資人一直密切關注穆迪的評級決定,期待了解該機構將如何評估法國不斷升高的財政與政治風險。穆迪在23日發布的報告中還指出:「這種政治不穩定,也反映在當前的社會緊張局勢之中,可能妨礙法國政府應對關鍵政策挑戰的能力,例如債臺高築的財政赤字、不斷增加的債務負擔,以及持續攀升的借貸成本。因此,法國主權信用指標可能會比我們目前預期的速度更快地惡化。」本週,法國10年期公債殖利率(10-year bond yield)突破5%,這是自2002年以來首次達到這個水準。法國公債與德國聯邦公債(German bunds)之間的殖利率利差,更攀升至15年來的高點。目前,法國的財政赤字占國內生產毛額(GDP)的比率約為5.5%,大幅超過歐盟(EU)成員國必須遵守的3%上限。此外,法國截至2030年將有超過1兆美元的債務到期,為政府的財政管理帶來更大壓力。就在1個月前,法國財政部也曾示警,法國的債務占GDP比率預計將於2027年升至121.7%。與此同時,法國也因抗議活動而陷入動盪。上週末,超過50萬人走上街頭,表達對公共服務品質持續下降及生活成本高昂的不滿。據悉,另外2大信用評等機構「標普全球」(S&P Global Inc.)與「惠譽國際」(Fitch Group)已於2025年下調法國的信用評級,反映出國際評級機構對法國財政狀況及經濟前景的疑慮。
法股債、歐元齊跌!投資人憂法國動盪恐引發「主權債務危機」
法國正陷入政治動盪、社會抗爭與財政壓力交織的多重危機。隨著數十萬民眾走上街頭抗議政府施政、公共服務品質與生活成本問題,法國金融市場也在10月19日承受沉重賣壓,政府公債殖利率持續攀升;巴黎股市重挫、歐元同步走弱,市場對法國財政能否恢復穩定的疑慮迅速升高。投資人尤其擔心,法國若無法提出可信的財政整頓方案,政治僵局可能進一步演變成主權債務危機。據美國財經媒體《CNBC》的報導,法國10年期公債殖利率19日單日上升逾10個基點,逼近數十年來的最高水準;2年期與30年期公債殖利率也分別上升6個基點與8個基點。法國基準借款成本來到2002年以來的最高水準,意味著投資人要求政府提供更高的報酬,才願意承擔法國債務風險。外匯市場方面,歐元兌美元下跌0.15%,兌英鎊下跌0.1%;巴黎股市CAC 40指數則在午後交易時段下跌1.7%,反映政治與財政風險正同步侵蝕市場信心。法國股市近年來的表現也已明顯落後其他歐洲主要市場。值得注意的是,法國上市企業的營收僅約15%來自國內市場,顯示股市疲弱並非單純由國內消費環境所造成,而是投資人對政治穩定性、政府財政及未來經濟政策的疑慮持續升高。其中,銀行股受到的衝擊尤其明顯,因為公債殖利率攀升與主權風險升高,可能影響金融機構的融資條件、資產評價與整體市場信心。衡量法國與德國政府借款風險差距的重要指標「OAT-Bund spread」(法國10年期國債與德國10年期國債之間的收益率差距),目前已升至2010年代初期歐洲主權債務危機以來的最高水準。這項指標反映投資人借錢給法國政府時,相較於信用風險被視為較低的德國政府,要求額外取得多少殖利率。利差持續擴大,意味著市場認為法國的財政與政治風險正在增加。更值得警惕的是,法國公債殖利率目前甚至高於曾經的「歐豬五國」(PIIGS)成員義大利與希臘。公債殖利率上升不只會增加政府融資成本,也可能波及企業與一般民眾。當市場要求更高的風險溢酬,企業籌資成本便可能隨之上升,投資活動與經濟成長也可能受到抑制。另一方面,投資人擔心法國政府為了改善財政狀況,未來將被迫提高稅負、削減支出或加強監管,進一步壓縮企業獲利空間。法國股市本身還面臨產業結構上的挑戰,當地市場高度集中於奢侈品企業,而這些品牌近期正受到中國高端消費支出低迷的衝擊,使法股更難抵禦政治與財政風險帶來的壓力。對此,加拿大皇家銀行藍灣資產管理公司(RBC BlueBay Asset Management)市場策略主管貝爾(Mike Bell)接受《CNBC》節目訪問時指出,對正在評估是否投資法國公債的國際投資人而言,當前的政治環境顯然不是有利條件。他形容,法國目前的情況就像是「不是債券市場發生暴動,就是民眾上街暴動,或者兩者同時發生」。海外投資人持有法國政府債務的比重,也讓市場對政治與財政風險更加敏感。數據顯示,外國投資人持有法國債務的比率,已從2022年初的約48%升至2026年初的近60%。這代表法國公債市場愈來愈仰賴海外資金。一旦國際市場進入避險模式,外國投資人可能更迅速地降低法國債券部位,進而放大殖利率波動與市場震盪。貝爾認為,法國必須重新整頓財政,退休制度改革更是無法迴避的議題。他指出,法國退休年齡為62歲,但一般人的平均壽命已達84歲,政府需要重新檢視退休制度的財務可持續性。相較之下,英國目前的退休年齡為68歲。然而,法國民眾在政府甚至尚未正式討論相關改革之前,就已經出現大規模抗議,顯示提高退休年齡等措施一旦進入實際政策階段,恐怕將引發更激烈的社會反彈。在貝爾看來,這種局面也凸顯法國的治理能力正受到考驗。政府確實需要做出艱難決策,但政治環境卻讓改革難以推進。當市場要求法國控制債務、降低赤字時,政府必須同時面對選民對削減福利、提高稅負及延後退休的反對聲浪。這使財政整頓不只是經濟問題,更成為牽涉政治合法性與社會穩定的重大挑戰。法國目前面臨的另1項關鍵風險,是2027年總統大選與預算協商的不確定性。極右翼政治人物勒朋(Marine Le Pen)在多項民調中領先,使投資人更加關注法國未來的經濟與財政政策是否可能出現重大轉向。另一方面,總理勒科爾努(Sébastien Lecornu)領導的少數派政府,正試圖推動仍在協商中的2027年預算案,但預算談判愈來愈困難。法國近年已有勒科爾努的2名前任總理因政治與預算問題下台,顯示政府在國會尋求支持、推動財政政策的空間相當有限。市場最擔心的是,法國可能陷入難以擺脫的債務螺旋。當經濟成長疲弱、財政赤字占國內生產毛額(GDP)的比率持續居高不下時,投資人會要求更高的公債殖利率;殖利率上升又會增加政府支付利息的負擔,使財政赤字進一步擴大,最後迫使政府以更高成本借款。若這種循環持續惡化,法國不僅將面臨更大的財政壓力,也可能因市場信心下滑而被迫採取更嚴厲的緊縮措施。高盛集團(Goldman Sachs)資深歐洲股票策略師貝爾(Sharon Bell)指出,若法國不採取具有實質影響的措施,就很難讓預算赤字下降。她認為,法國企業可能面臨更高稅負,整體稅收也可能增加,因為財政整頓基本上只有2條路可走:削減政府支出,或增加稅收。然而,這2種選項都可能引發政治與社會反彈。貝爾也提到,民調表現強勢的勒朋曾承諾,在她執政期間維持「平衡預算規則」(Golden Budget),但目前並未詳細說明要如何實現這項目標。市場因此仍對法國的財政整頓能力抱持疑慮。她認為,法德公債利差無法收斂的重要原因之一,就是投資人不相信法國能真正降低財政赤字,並持續落實必要的財政改革。不過,市場對法國公債的需求並未完全消失。信用評等機構KBRA主權評等資深總監伊根(Ken Egan)指出,上週的法國公債標售結果顯示,市場仍存在相當穩健的基本需求。當時整體市場氣氛確實更加偏向避險,但法國承受的壓力明顯高於其他市場。至於歐洲央行是否會出手穩定法國債券市場,高盛集團的貝爾認為,目前的市場狀況尚未嚴重到需要緊急干預。歐洲央行並不希望動用「傳導保護工具」(Transmission Protection Instrument,TPI)等政策機制,但如果公債利差擴大到足以干擾市場流動性,央行仍可能選擇啟動相關工具,以防止金融市場出現更廣泛的失序。然而,歐洲央行若決定介入,勢必面臨政治敏感性極高的難題。這類措施可能要求法國在更長時間內推動更嚴格的財政改革,情況類似歐債危機期間希臘、葡萄牙與愛爾蘭等國所經歷的改革歷程。貝爾指出,市場壓力有時確實能迫使政府採取行動,而法國今年的情況正反映了這種現象。貝爾也進一步警告,法國面臨的主權債務危機風險並非假設性情境,而是非常真實的威脅。他認為,法國最終仍必須整頓財政,但真正必要的改革措施可能在選舉中不受歡迎,讓政治人物難以取得足夠支持。如果政府沒有在選舉中取得明確的政治授權,卻在執政後直接推動大幅改革,社會抗爭甚至街頭暴動都可能接踵而至。他也預測,下一任法國總統無論由誰當選,未來都可能與歐洲央行爆發激烈衝突。歐洲央行不太可能在法國未遵守歐盟「超額赤字程序」(Excessive Deficit Procedure)的情況下提供協助。按照相關規定,成員國的一般政府財政赤字不得超過GDP的3%,但法國目前的赤字比率約為5%,與歐盟標準仍有明顯差距。法國央行行長穆蘭(Emmanuel Moulin)上週接受《CNBC》訪問時,也將法國公債殖利率上升歸因於政治不確定性。不過,他表示,法國仍有機會在2029年將財政赤字降至GDP的3%,這也是法國政府設定的目標。
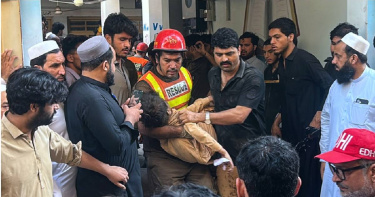
巴基斯坦私立學校屋頂突崩塌 34童1教師不幸罹難
巴基斯坦西北部城市白沙瓦(Peshawar)1所學校於15日上午上課期間發生屋頂坍塌事故,造成至少34名學童及1名女教師死亡。警方與救援官員表示,事故發生後,驚慌失措的家長及親屬湧入校園,急切尋找自己的孩子與親人,救援人員則花費數小時,從瓦礫堆中救出受困於私人經營的阿爾海爾教育中心(Al-Khair Education Center)的兒童。據《路透社》報導,這所學校位於白沙瓦1處貧困且人口密集的社區。大多數罹難者未滿13歲,且來自低收入家庭。救援部門區域主任哈塔克(Arif Khattak)表示,至少45名兒童在事故中受傷,傷勢從輕微擦傷到嚴重創傷不等。電視畫面顯示,救援人員徒手挖掘瓦礫,並將身上沾滿鮮血的兒童抱上正在等候的救護車。當時,居民擠滿學校所在的狹窄巷弄,關注救援進度。1名救援官員指出,建築物較高樓層的屋頂坍塌,砸向下方教室,導致建築物的2層樓結構遭到壓垮。雷迪夫人醫院(Lady Reading Hospital)發言人阿西姆(Mohammad Asim)表示,罹難者包括12名女學生及1名女教師。他補充稱,仍有3名兒童因頭部受傷而處於命危狀態;至於大多數被送往醫院的傷者,已接受治療並獲准出院。哈塔克表示,事故發生於當地時間15日上午8時48分,整個救援行動持續了4至5個小時。白沙瓦警察局長賽義德(Mian Saeed)則透露,「這是1棟結構脆弱的建築物。屋頂還承受了過重的負荷,最終導致坍塌。」賽義德指出,警方已逮捕學校負責人,並展開調查。事故發生時,共有110名學生在3間教室內上課,而屋頂就在期間突然坍塌。悲痛欲絕的家屬事後指控校方無視外界對建築物狀況的疑慮,並要求相關人員為這場悲劇負起責任。據悉,巴基斯坦國內生產毛額(GDP)接近4,500億美元,但政府投入教育的經費不到GDP的1%,導致許多家庭只能仰賴收費低廉的私立學校,讓孩子接受教育。然而,許多這類學校設於維護不善的租賃建築物內,且受到的監管有限,因而持續引發校園安全疑慮。今年6月,巴基斯坦東部城市拉合爾(Lahore)1處補習中心也發生類似事故。該中心設於1棟年久失修的建築物內,屋頂坍塌後,至少造成14名兒童死亡。截至目前,校方尚未立即對這起事故發表評論。巴基斯坦總理謝里夫(Shehbaz Sharif)則對這場悲劇表達哀悼,並向罹難者家屬致上慰問。總理辦公室發布聲明表示,夏巴茲對事件深感悲痛。
通膨+AI融資雙重衝擊!IMF示警:多國公債殖利率恐「無序飆升」
國際貨幣基金組織(IMF)今(13日)警告,通膨升溫、全球公共債務攀升,以及人工智慧企業大量舉債,可能導致多國的政府公債殖利率「無序飆升」,並加劇金融市場風險。由於西亞衝突推高能源成本,加上各國央行為抑制再度升溫的通膨,市場預期貨幣政策將進一步緊縮,多個已開發經濟體的政府公債殖利率已攀升至數十年來的高點。據美國財經媒體《CNBC》報導,IMF在今日發布的《全球金融穩定報告》(Global Financial Stability Report)中示警,主權債券風險可能進一步惡化,並指出政府公債殖利率可能「無序飆升」。這份報告發布的時間點配合本週在泰國曼谷舉行的IMF與世界銀行(WB)年度會議。此次會議吸引超過1.8萬名代表與會,共同討論全球經濟與金融體系的現況。報告指出,龐大的債務負擔與債務再融資風險,使債券市場「更容易受到頻繁發生的財政與通膨衝擊」。IMF上週也曾警告,全球公共債務已接近第二次世界大戰以來的最高水準,且按照目前的趨勢,全球公共債務占國內生產毛額(GDP)的比率很快就會突破100%。IMF在報告中分析,考量到主權債券市場在全球金融體系中的根本性重要地位,一旦市場出現劇烈波動,可能造成嚴重後果。公債殖利率若大幅攀升,將因折現率提高而壓低資產價值,其中也包括與人工智慧相關的資產,同時侵蝕作為抵押品的政府公債價值。IMF也指出,人工智慧企業的借款規模正呈指數級成長,這些企業在爭取投資人資金時,正與主權債券形成競爭,成為債券市場額外的壓力來源。報告指出,自2024年以來,大型雲端運算服務商(hyperscalers)在全球投資級債券發行總額中的占比,已從不到1%上升至10%。隨著全球人工智慧基礎設施建設持續擴張,科技巨頭紛紛投入巨額資金,包括Alphabet Inc.旗下的谷歌(Google)、Meta Platforms、大型雲端運算服務商,以及人工智慧研究機構,今年都透過舉債籌集數千億美元資金。對此,全球投資管理機構「品浩」(Pacific Investment Management Company,PIMCO)非傳統策略投資長塞德納(Marc Seidner)表示,與人工智慧相關的債券發行規模已經相當龐大,其中許多債券的到期年限較長,因此足以與政府公債競爭投資人的資金。即使這類債券目前看來並非推升公債殖利率的主要因素,其影響仍不容忽視。IMF還警告,避險基金持有美國公債的比重不斷增加,使市場更容易受到「失序平倉」的衝擊。儘管部分槓桿基差交易(leveraged basis trades)已經解除,且目前尚未對短期借貸市場造成明顯壓力,但市場上仍存在大量槓桿部位,也因此成為IMF關注的風險。IMF援引美國聯準會(Fed)的數據指出,避險基金持有美國公債的比重,已從2022年的約4%,上升至2025年的約9%,而且這些持倉主要透過高度套利化的交易策略建立。IMF金融監理與監管部門副處長費雷拉(Caio Ferreira)表示,當局擔憂的原因,在於避險基金的槓桿程度不斷提高,而且不同基金持有的交易部位愈來愈重疊。換言之,多家基金可能同時持有相同或相似的交易部位,一旦市場參與者集體解除這些部位,衝擊就可能被進一步放大。不過,IMF也指出,部分主要市場的流動性目前仍維持穩定。美國、歐洲與英國的債券市場流動性表現尚可,但日本是例外。自日本結束殖利率曲線控制政策(YCC)以來,隨著殖利率波動加劇,日本政府公債市場的流動性「持續惡化」。IMF呼籲各國債務管理機構延長政府債務的到期期限,並警告,如果大規模以短期借款取代長期債務,再融資風險可能進一步升高。除了政府公債市場面臨的壓力,IMF也對人工智慧企業之間日益複雜的「循環融資」交易網路發出警告。報告指出,自2023年以來,已有14筆公開披露的交易,由大型雲端運算服務商帶頭,向財務實力較弱的人工智慧企業投入約3,000億美元股權資金,並搭配6,500億美元債務融資。作為交換,這些投資人取得總額達1.4兆美元的「未來營收承諾」,內容包括採購相關服務或晶片的訂單。IMF貨幣與資本市場部門助理主任Jason Wu今在記者會上表示,這些交易之所以與過去的融資安排有所不同,關鍵就在於企業對未來營收所作出的承諾,而這也形成了資金與收入彼此循環的結構,「與過去的交易相比,這類安排有些不尋常的地方,在於企業對未來營收作出的承諾,因此形成了循環性。」如果人工智慧的商業化進展不如預期,相關損失可能同時爆發。Jason Wu警告:「如果市場開始質疑人工智慧能否成功變現,股權投資的價值就會縮水,相關債務可能難以償還,而未來的營收承諾也可能無法實現。」他將這種情況形容為「三重打擊」(triple whammy),意指股權價值下跌、債務償付能力惡化,以及預期收入無法兌現,可能同時發生。報告指出,如此龐大的融資規模與營收承諾,集中在少數幾家人工智慧企業身上。由於資金與風險高度集中,Jason Wu認為,市場上有些公司與關鍵節點特別容易受到衝擊,「如果這些企業或相關關鍵節點出現某種問題,這種循環性結構就可能對市場構成風險。」
以前吃1份、現在要吃2份!蔬果營養流失5成 全球20億人陷「隱性飢餓」
現代人吃的蔬果營養價值恐大不如前!英國科技育成機構「深空科技創投」(Deep Science Ventures)一項研究指出,由於長期過度耕作導致土壤品質急劇惡化,如今在美國採收的蔬果,其內含的維生素C、鈣與鐵等關鍵營養素,已比1960年代減少了將近一半;消費者現在必須吃下雙倍份量的蔬果,才能攝取到與60年前同等的銅、鎂或鉀等礦物質。根據外媒《紐約郵報》報導,這項研究透過分析歷史食品數據庫以及長達160年的小麥作物檔案,證實了多數主要食物中的礦物質與蛋白質密度出現了20%至50%的系統性下滑。報告中回顧1960年代的「綠色革命」,當時的農業技術成功大幅提升了全球糧食產量,解決了熱量匱乏問題,然而這種一味追求高產量的單一導向,卻嚴重忽視了作物的營養品質。這種發展失衡直接導致了在全球熱量供應充足的背後,同時引發了嚴重的微量營養素缺乏問題。研究團隊成員之一薩默斯(Will Summers)指出,過去60年來人類習慣以「熱量」來衡量糧食安全,在數量上雖然取得巨大成功,但實際上卻是在悄悄掏空食物內部的營養價值。報告說明,目前全球估計有高達20億人正面臨這種「隱性飢餓」(Hidden Hunger),意即就算每日攝取了足夠的卡路里,身體卻依然處於嚴重缺乏微量營養素的狀態。不僅如此,隨著超加工食品的興起,進一步掩蓋了天然食物營養價值下降的事實。全球人均卡路里攝取量雖持續增加,卻造就了營養素不足、肥胖率上升與隱性飢餓同時並存的「三重負擔」。這種營養失衡不僅大幅增加了罹患慢性病、孕婦健康不良及兒童發育遲緩的風險,每年更因生產力損失與醫療負擔,每年為各國帶來相當於國內生產毛額(GDP)3%的經濟損失。隨著大氣中二氧化碳濃度上升與全球土壤持續退化,加上各國農業政策仍普遍偏重產量,這些因素都將使這場營養危機在未來數十年內雪上加霜。專家警告,如果無法儘速調整農作方式與飲食結構,人們將持續面臨「吃飽卻營養不良」的健康困境,使整體社會付出的代價越來越沉重。為了解決這項日益嚴重的危機,研究人員建議各國政府應將「糧食安全」的政策核心轉變為「營養安全」,並建立全國性的食物營養監測網路。同時,農業部門應積極推廣提升土壤有機質等永續耕作方式,從源頭改善作物品質與土地健康,才能在確保農民收益的同時,真正守護大眾的飲食健康。
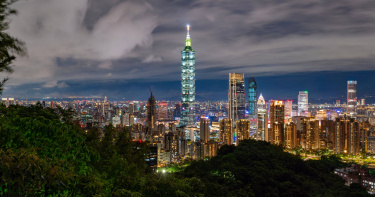
全球1000大城市排名出爐!台北奪第48名超越香港 「這城市」蟬聯冠軍
全球城市競爭力最新排名出爐!牛津經濟研究院(Oxford Economics)公布《2026全球城市指數》(Global Cities Index 2026),針對全球1000座主要城市進行綜合評比,紐約再度奪下全球第1名,倫敦與巴黎分居第2、3名。台北則排名全球第48名,在亞洲城市中領先吉隆坡、香港及深圳,但仍落後東京、新加坡與首爾。這項全球城市指數並非單純評估城市是否適合居住或旅遊,而是從經濟、人才、生活品質、環境及治理等5大面向,衡量全球主要城市目前的整體實力,以及未來的發展潛力,藉此比較不同城市在全球的競爭地位。在經濟表現方面,評比指標包括國內生產毛額(GDP)規模、經濟成長、就業情況及產業多元性。人才項目則著重居民教育程度、大學品質、勞動力條件,以及城市吸引人才的能力,反映各城市在經濟發展與人力資源方面的表現。生活品質的評估則涵蓋所得水準、住房負擔、平均壽命、犯罪率,以及文化與休閒設施。環境項目包括空氣品質、綠地、碳排放及氣候風險,治理面向則觀察政治與制度穩定性、法治、監管品質及政府效能。從最新排名來看,全球前3名與去年相同,依序為紐約、倫敦及巴黎。第4至第8名分別由西雅圖、舊金山、都柏林、波士頓及聖荷西拿下。日本東京排名全球第9名,成為名次最高的東亞城市,瑞士蘇黎世則位居第10名。台北此次排名全球第48名,進入全球前50強。若與東亞及東南亞主要城市比較,東京排名第9、新加坡第29、首爾第38,均領先台北。不過,台北的名次高於排名第65的吉隆坡、第83的大阪與京都、第87的香港,以及第93的深圳。進一步觀察全球前100名城市的分布,歐美城市仍占多數,其中歐洲共有44座城市入榜,北美則有34座,兩地合計占據全球百強城市超過7成的席次,顯示歐美城市在這項綜合評比中仍占有相當高的比例。牛津經濟研究院指出,不同地區的城市各有優勢。美國城市普遍在經濟及人才項目表現突出,歐洲城市則在生活品質、環境及治理等面向具有相對優勢。由於這項指數同時考量城市經濟實力、居民生活條件及未來發展潛力,因此最終排名並非單純由經濟規模決定。
美債殖利率飆升至金融海嘯前高點!專家示警:恐拖累整體消費與經濟
美國國債殖利率在美東時間23日大幅飆升,其中10年期美債殖利率一度升至5.125%,創下自2007年7月全球金融危機前夕以來的近19年新高。市場分析指出,此次殖利率突然走高有多項原因,包括美國經濟活動調查結果遠優於預期;聯準會(Fed)理事巴爾(Michael Barr)釋出鷹派訊號;美國財政部(U.S. Treasury)5年期國債標售遭遇疲弱需求,以及油價持續維持高檔等。對此專家也示警,高利率將提高房貸、信用卡與企業融資成本,尤其衝擊消費者及中小企業;銀行與儲蓄者雖可獲得部分利益,但美國整體的經濟成長仍可能面臨不小壓力。據美國財經媒體《CNBC》的報導,美國國債殖利率持續攀升,不僅對美國政府及規模達40兆美元的國債構成壓力,也可能進一步推高整體借貸成本,從房屋貸款戶到信用卡使用者都可能受到衝擊。美國政府的債務融資成本23日大幅飆升,背後是多項因素共同作用,包括最新報告顯示通膨壓力升高、市場對聯準會10月升息的預期急遽增加,以及5年期國債標售結果顯示市場對美國國債的需求疲弱。此外,超大規模雲端運算業者(hyperscaler)近期大量發行債券,也被視為加劇市場壓力的因素之一。美國國債殖利率也因此出現近1年半以來最大的升幅。上一次出現如此大幅度的變動,可追溯至2025年4月,當時美國總統川普(Donald Trump)首次宣布對美國貿易夥伴實施所謂「對等關稅」(reciprocal tariffs)。值得注意的是,美國財政部長貝森特(Scott Bessent)近期推動的市場流動性措施,目前仍未產生明顯效果。儘管財政部加強回購較長天期國債的措施,試圖改善市場流動性,殖利率依然持續大幅攀升。作為房貸及其他長期借貸的重要基準,10年期美國國債殖利率一度升至5.125%,創下全球金融危機前以來未見的水準。與此同時,通常對聯準會利率預期最為敏感的2年期國債殖利率,也上升超過13個基點,突破4.9%。市場交易員目前認為,聯準會很可能在上週升息後,於10月再次升息。1個基點相當於0.01%,而國債殖利率與債券價格則呈反向變動,也就是債券價格下跌時,殖利率通常會上升。這類殖利率變化通常意味著借貸利率進一步升高,並可能從美國經濟最重要的環節之一,也就是消費者端,造成更直接的衝擊。消費者占美國整體經濟活動近70%,同時持有的總債務規模接近19兆美元。全球最大的貿易信用保險與信用管理領導品牌「安聯貿易」(Allianz Trade)北美區資深經濟學家諾斯(Dan North)表示,儲蓄者確實可以從銀行存款利率逐步上升中獲益,但這些好處很可能不足以抵銷他們在其他領域面臨的成本增加。諾斯指出,消費者是美國經濟最重要的一環,儘管他們的儲蓄利率會從「非常微小的收益」升至「稍微大一點的微小收益」,但這目前還不足以對消費者提供太大幫助;另一方面,升高的利率卻會嚴重打擊房市,並影響個人消費貸款、信用卡等各類借貸。根據「美國聯邦存款保險公司」(Federal Deposit Insurance Corporation,FDIC)的數據,目前一般儲蓄帳戶的利率約為0.37%。自聯準會在2025年底連續3次降息,每次降息幅度為25個基點後,普通儲蓄帳戶利率一直呈現溫和下滑趨勢。然而,房貸利率走勢完全不同,而且可能繼續上升。根據專門提供房地產市場最新動態的權威資訊平台「Mortgage News Daily」的資料,目前一般30年期房貸利率已達7.26%,僅過去幾週便上升超過0.25%,過去1年更累計上升近1%。信用卡利率過去幾年相對穩定,但如果目前的市場趨勢持續,目前水準不太可能長期維持。當聯準會升息時,相關影響會直接傳導至最優惠利率(prime rate)。這項利率是浮動利率信用貸款的重要基準,而在聯準會上週升息25個基點後,最優惠利率目前已升至7%。綜合來看,上述因素將使消費者借貸的成本提高,也可能降低他們申請貸款及使用信用額度的意願,進而削弱支撐美國經濟活動的重要消費動能。美國經濟規模目前約達32兆美元,而消費者借貸及信用活動是其中的重要組成部分。諾斯表示,當聯準會提高聯邦基金利率時,短期利率以及整條殖利率曲線上的利率都會隨之上升。如果升息使某些人更難購買汽車,那麼汽車需求就會下降,汽車產業對工人的需求也會隨之減少,最終使整體經濟放緩。這是基本的經濟學原理,但利率政策對實體經濟的傳導大致就是如此。不過,利率上升並非完全沒有正面影響。除了儲蓄者可能獲得較高存款利息之外,銀行業也可能從高利率環境中受益。銀行的商業模式涉及多項因素,在利率較高的時期,其中部分因素可能轉為有利,包括銀行向借款人收取的利率、存放款利差,以及銀行持有現金時取得更高報酬的機會。然而,即使是銀行股,23日大多數仍然下跌。原因在於,美國國債殖利率大幅攀升可能抑制貸款需求與整體經濟活動,而目前美國經濟的其他面向原本仍維持穩健表現。亞特蘭大聯邦準備銀行(Federal Reserve Bank of Atlanta)目前追蹤的數據顯示,2026年第3季美國國內生產毛額(GDP)年化成長率達5.1%,這也是可能促使市場要求更高國債殖利率的因素之一。然而,如果殖利率長期維持高檔,反而可能對上述經濟成長前景構成威脅。諾斯表示,中小型企業可能承受最嚴重的衝擊,因為這些企業取得借貸資金的能力相對有限。當信貸供應減少時,企業取得融資就會更加困難,而高利率環境可能進一步放大這項問題。
美政府債務首度突破40兆美元!10年激增逾20兆
美國財政部最新數據顯示,美國聯邦政府債務總額已首度突破40兆美元,短短4年半間就增加了10兆美元,再次跨越1個令人震驚的赤字里程碑。而10年前,美國政府債務總額僅為19.4兆美元。據美國財經媒體《CNBC》的報導,截至美東時間18日,美國政府未償債務總額達到40.05兆美元,這距離債務首度突破30兆美元大關僅約4年。多年來不斷擴大的預算赤字,加上新冠疫情(COVID-19)期間刺激經濟措施所投入的大量資金,使政府債務占國內生產毛額(GDP)的比重接近100%。在最新公布的美國政府財政月度報告中,財政部表示,7月份聯邦政府出現4,323億美元的財政赤字,創下2021年3月以來最高的單月赤字。從本財政年度開始計算至今,累計財政赤字已接近1.8兆美元,高於去年同期。美國日益惡化的財政狀況已開始對金融市場產生影響,近期的市場變化可能也是促使美國財政部宣布調整政策的原因之一。據悉,財政部19日宣布,將擴大對殖利率曲線長端國債的回購規模。自6月下旬以來,美國國債殖利率大幅攀升,升至2008年全球金融危機(Global Financial Crisis)爆發前以來未曾見過的水準。當年的金融危機最終促使聯準會(Fed)將基準利率降至接近0%。聯準會也在2008年底推出大規模債券購買計畫,協助壓低市場利率。然而,市場對美國債務與財政赤字狀況的擔憂,加上與人工智慧(AI)投資相關的企業債券發行量激增、期限溢價(Term Premium)上升,以及市場對聯準會是否仍堅定致力於對抗通膨的疑慮,都成為推高美債殖利率的助力。由於聯準會目前仍在等待更多通膨與勞動市場數據,對調整利率態度謹慎,美國政府的借貸成本因此大幅攀升。今年以來,美國政府支付的債務利息已接近1.2兆美元,支出規模僅次於社會安全(Social Security)與聯邦醫療保險(Medicare),成為美國聯邦政府最大的預算支出項目之一。
普發現金刺激內需效果有限?審計部兩度促評估 財政部:經費足夠將委外研究
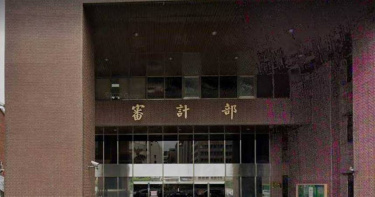
總統賴清德宣布明年普發現金每人1萬元,再度引發政策效益討論。不過,中研院先前調查顯示,過去兩次普發現金的邊際消費傾向(MPC)均明顯低於1,對刺激消費及擴大內需的效果可能有限。審計部今年7月底公布的報告也指出,政府推動普發現金至今仍缺乏完整的事前規畫及事後效益評估機制,過去兩度要求財政部研議改善,財政部均回應,若作業期程及經費足夠,未來將委外研究。審計部7月24日在《114年度中央政府總決算審核報告》中指出,國發會去年9月曾估計普發1萬元可貢獻國內生產毛額(GDP)0.415個百分點,過去政府也曾估算普發6000元可推升GDP約0.3個百分點,但相關數據主要是參考過去三倍券政策經驗進行概略性推估。事實上,審計部早在2024年6月就曾函請財政部研議建立普發現金成效評估機制,希望透過實際數據掌握政策效果。不過,去年政府再次推動普發1萬元時,仍未將效益評估機制納入政策規畫。審計部認為,外界雖普遍認為普發現金對刺激內需及短期經濟活動具有一定作用,但如果欠缺完整的事前規畫與事後評估,就難以確認政策投入與實際效益。在政府仍面臨財政負擔的情況下,長期而言仍應著重產業結構調整及升級,以維持經濟韌性與財政穩健。報告指出,截至114年底,中央政府1年以上公共債務實際數達5兆8379億餘元,執行中的特別預算另有8696億餘元尚待舉借,學界對普發現金究竟能帶來多少經濟成長效益,也存在不同看法。審計部並引用國外研究作為參考。美國紐約聯邦準備銀行針對疫情期間紓困金進行研究,結果顯示約7成資金被民眾用於儲蓄或償還債務,實際投入消費的比例約29%;日本相關研究則發現,2021年特別定額給付金實際轉化為消費的比例約6%至27%,非日常用品支出也未出現明顯變化。審計部認為,相關國外研究方法可作為台灣評估普發現金政策的參考,因此再次要求財政部研議建立效益評估機制。財政部則回應,若作業期程及經費足夠,未來將以委外研究方式辦理效益評估。值得注意的是,審計部在112年度審核意見中就曾指出,政府推動普發現金與全民共享經濟成果,但尚未評估政策執行成效。當時財政部同樣回覆,未來若作業期程及經費足夠,將委外進行研究。中研院今年7月13日公布的「台灣消費者預期與政策反應調查」,也提供另一項觀察。網路調查結果顯示,截至今年3月,81.15%受訪者已使用所領取的普發現金,但僅36.26%將資金用於原本沒有計畫的消費,初步估算邊際消費傾向(MPC)約為0.29。另一項透過市話及手機進行、有效樣本2216份的調查,估算MPC則只有0.15,與112年普發6000元時調查所得的0.16相近。兩次結果均遠低於1,顯示普發現金雖能增加民眾可支配資金,但實際轉化為新增消費、進一步擴大內需的效果可能有限。
日本第2季經濟成長低於預期 內需疲軟抵銷弱勢日圓出口紅利
日本經濟第2季年化成長率為1.1%,低於市場預期的2%,主要原因是國內需求疲軟,抵銷了出口強勁所帶來的支撐。這項數據低於前1季的2.1%。若以年增率計算,日本經濟成長0.7%,高於第1季的0.5%。據美國財經媒體《CNBC》的報導,這也是首個完整反映美以伊戰爭衝擊的季度,這場戰爭推升了能源價格,使日本企業與家庭面臨更高的能源成本。數據公布後,日經225指數(Nikkei 225)上漲0.43%,日本政府10年期公債(Japanese Government Bonds)基準殖利率則為2.88%。日圓兌美元小幅走強,報159.1日圓兌1美元。出口是經濟成長的主要推動力。日本當季3個月的出口表現均優於市場預期。不過,出口表現強勁部分是受到日圓疲軟的助益,而不單純是因為出口貨物量增加。日本銀行(Bank of Japan)本月稍早公布經濟活動與物價展望,並將截至2027年3月的2026會計年度國內生產毛額(GDP)成長預測從原先的0.5%小幅上調至0.6%。日本銀行表示:「預計日本經濟將持續溫和成長,但成長速度將有所放緩。」同時強調,西亞衝突造成原油價格居高不下,是影響經濟前景的重要因素。不過,日本政府針對家庭採取抑制高油價的措施,以及全球人工智慧(AI)相關需求增加,預料將部分抵銷能源價格上升所帶來的負面影響。由於日本有許多企業參與半導體供應鏈,因此全球AI需求的成長可望為日本經濟提供支撐。
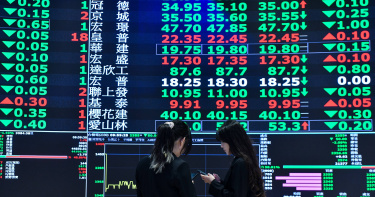
台股還要跌? 阮慕驊點出本週6大變數:29、30日是股市大考
台股24日重挫1195.97點,財經專家阮慕驊發文提醒,本週將迎來股市「大考」,包括聯準會(Fed)利率決議、微軟(Microsoft)、Meta、亞馬遜(Amazon)及蘋果(Apple)等科技巨頭財報,以及美國與台灣重要經濟數據接連公布,都可能成為左右市場走勢的關鍵因素。他也直言,目前股市裂痕已經出現,經不起再次重壓。台股24日受到權值股走弱拖累,台積電下跌55元,以2350元作收,聯發科、廣達及鴻海等大型電子股同步走低。籌碼方面,三大法人合計賣超663.94億元,其中外資賣超609.51億元,自營商賣超111.51億元,投信則買超57.08億元。阮慕驊25日在臉書整理本週市場六大焦點,首先是7月29日登場的聯邦公開市場委員會(FOMC)利率決議與聯準會主席記者會。市場普遍預期政策利率將連續第四次維持在3.50%至3.75%區間,市場將聚焦縮表(QT)進度及未來利率路徑,由於此次沒有公布點陣圖,主席談話內容更受矚目。同一天,微軟與Meta也將於盤後公布財報,市場將觀察Azure雲端業務、AI資本支出(AI Capex)等表現,並留意是否牽動台灣AI伺服器供應鏈。7月30日,美國將公布第二季國內生產毛額(GDP)初值,盤後則有亞馬遜及蘋果發布財報,市場將關注AWS雲端服務及iPhone需求表現,相關結果也可能牽動台灣科技供應鏈走勢。7月31日則有美國6月核心個人消費支出物價指數(Core PCE)、個人所得及支出數據出爐。阮慕驊指出,核心PCE是聯準會最重視的通膨指標,其結果將影響市場對9月利率政策的預期。同日,行政院主計總處也將公布台灣第二季GDP初值,AI出口是否持續挹注經濟成長,也將成為市場觀察重點。此外,阮慕驊也提到,輝達(NVIDIA)財報預計於8月26日公布,將是後續市場另一項重要觀察指標。對於後市展望,阮慕驊表示,若科技巨頭財報再度出現自由現金流集體轉負,股市可能再度承壓;若聯準會維持利率不變,美國10年期公債殖利率可能挑戰5%,反之若選擇升息,又將增加AI產業融資壓力,形成兩難局面。他也指出,目前市場已開始反映9月可能升息的預期,不排除聯準會提前採取行動,並期盼各項結果朝正向發展,避免市場再受重大利空衝擊。
亞太地區一年遭詐3.7兆「超越多國GDP」 犯罪集團手法升級更難抓
聯合國毒品和犯罪問題辦公室(UNODC)於7月21日發布最新報告指出,跨國詐騙集團在亞太地區的犯罪活動持續升溫,光是2025年詐取至少880億美元(約新台幣2.8兆元),部分受害國家的損失金額,還超越該國國內生產毛額(GDP)。犯罪集團作案手法不斷更新,使亞太地區的網路詐欺與科技犯罪威脅大幅升級,執法難度顯著增加。根據《路透社》報導,引述UNODC報告估計,2025年東亞、東南亞、澳洲及紐西蘭等地的詐騙損失總額高達883億至1141億美元(約新台幣2.8兆元至3.7兆元)之間,此金額甚至超越區域內多個國家的國內生產毛額(GDP)。UNODC東南亞暨太平洋區域代表珊特(DelphineSchantz)指出,這些犯罪集團的運作模式已走向「企業加盟化」,形成包含洗錢、人口販運、走私與個人資料蒐集的專業分工網絡,各環節彼此串聯並共享非法服務,對國際秩序構成嚴重威脅。此外,犯罪集團的招募對象與據點正向全球擴張,目前東南亞詐騙園區充斥著來自至少80個國家與地區的受害者,許多人被迫在惡劣環境下進行非法網路詐騙。為拓展新市場,犯罪集團已將觸角延伸至歐美與中東等地,大量招募具備德語、法語、英語等多國語言能力的人員;即便區域各國加強打擊詐騙,犯罪集團仍頻繁進行「法律套利」,轉移至東帝汶、太平洋島國或非洲部分地區等管轄鬆散的區域繼續作案。技術層面上,詐騙集團正從生成式AI轉向具備自主決策能力的「代理型AI」(Agentic AI),用以精準辨識潛在受害者、執行社交工程攻擊以及進行加密貨幣洗錢。UNODC指出,官僚貪腐是推動此類科技犯罪擴張的核心助力,而詐騙產業的爆發性成長,更帶動了地下銀行、黑市數據交易等龐大的周邊犯罪生態系,形成難以根除的非法經濟鏈。針對當前嚴峻形勢,UNODC資深分析師沈仁植(Inshik Sim,音譯)示警,跨國犯罪組織的規模與複雜程度已遠超現行執法體系的應對能力,現有防制機制難以有效遏止此類高科技犯罪。
北約峰會收穫滿滿!川普宣布新一輪對歐軍售計畫
美國總統川普(Donald Trump)於北約峰會上承諾,將在歐洲推動新一輪軍售,包括向北約(NATO)及烏克蘭提供先進防空系統。隨著跨大西洋聯盟持續深化軍事合作,此舉也被視為美國與北約盟國的緊張關係可能出現緩和的訊號。據《南華早報》報導,川普於8日在土耳其首都安卡拉(Ankara)舉行的北約峰會最後一天記者會上表示,隨著歐洲各國重建軍隊,美國軍事裝備將成為「最大的受益者」,並宣稱歐洲與美國國防承包商之間將新增價值30億美元的國防投資。其中包括1座由洛克希德馬丁公司(Lockheed Martin)規劃興建、被川普形容為「世界級」的愛國者飛彈(MIM-104 Patriot)維修中心。川普稱此計畫是「一件大事」,但未透露該設施將設於歐洲何處,「這對歐洲和我們都有好處,因為他們獲得的是最好的裝備。」當天稍早,川普在發表上述談話前,曾於峰會場邊與烏克蘭總統澤倫斯基(Volodymyr Zelensky)會晤,並表示華府將授權烏克蘭生產愛國者飛彈。這項宣布正值澤倫斯基多次要求美方提供此類飛彈之際。現代戰爭中日益增加的無人機與飛彈使用,凸顯了防空能力的重要性,例如在俄烏戰爭中,基輔(Kyiv)與莫斯科(Moscow)就持續以無人機和飛彈攻擊彼此領土。當被問及華府是否將立即提供更多愛國者飛彈時,川普表示,「部分」飛彈可以立即交付,但美國本身也需要保留一定數量,同時烏克蘭亦能很快開始自行生產。據悉,地對空飛彈防空系統生產難度極高,需要具備高頻雷達及先進飛彈攔截器等完整國內工業基礎,因此能夠出口此類系統的國家屈指可數。歐洲國家長期缺乏此類防空系統,因此在本次峰會期間,8個北約會員國共同宣布成立新的整合式防空與飛彈防禦倡議,投資金額達263億美元。川普也公布多個向歐洲出售美製航太武器的新計畫,包括諾格公司(Northrop Grumman)出售先進無人機技術;洛克希德馬丁與德國軍火製造商萊茵金屬公司(Rheinmetall)合作生產陸軍戰術飛彈系統(MGM-140 ATACMS);以及安杜里爾工業公司(Anduril)為波蘭生產新型低成本「梭魚」(Barracuda)自主巡弋飛彈。川普表示:「事實上,我們是無人機技術的領導者。很多人不知道,我們擁有世界上最先進的無人機。」他同時宣稱,美國在人工智慧領域也領先中國。這些美國大型企業與歐洲國家簽署的採購協議,正值北約成員國共同規劃如何於2035年前達成國防支出占國內生產毛額(GDP)5%目標。這項目標是在去年於荷蘭海牙(The Hague)舉行的峰會中所確立。今年稍早,川普曾要求加拿大與歐洲承擔更多自身防務責任,而非持續依賴華府。然而,川普8日表示,各會員國朝向5%目標已取得「重大進展」,北約成員國2025年的國防支出增加近1,500億美元,其中大部分都用於採購美國製造的軍事裝備。對此,川普也誇耀:「他們都想購買美國製造的裝備。我們正大力推動各國國防企業整合,我們生產的是最好的裝備。」在談及美以伊戰爭時,川普也重申先前的立場,表示德黑蘭(Tehran)不會擁有核武,而他認為這比油價飆升等其他問題更加重要。川普稍早在與北約秘書長呂特(Mark Rutte)會晤時指出,上個月簽署的美伊停火協議如今已經「結束」,但隨後又表示,由於美軍已採取軍事行動,他不認為戰爭會再次爆發,「我稱之為我們已經讓伊朗去核化。這件事已經完成了。他們已經沒有軍隊了。」他接著表示:「他們的空軍沒了……他們的軍艦沒了,150艘船艦已經沉入海底。他們的雷達沒了,一切都沒了,所以如果有人說這不是成功,那其實是巨大的成功。」川普還堅稱戰爭不會再次爆發,並表示如果美國繼續對伊朗發動空襲,行動將會「非常迅速」,「他們昨晚攻擊了幾艘船,因此我們更猛烈地回擊。他們打一次,我們就打10次……我們的打擊比他們猛烈得多。我們擁有比他們更好的裝備。稍早有人問我,『你認為今晚還會攻擊他們嗎?』我回答,『有可能,沒錯,有可能。』」就在川普發表上述言論數小時後,美國中央司令部(US Central Command)表示,美軍已對伊朗發動新一輪空襲,「以進一步削弱其威脅荷姆茲海峽(Strait of Hormuz)航行自由的能力」。針對川普的發言,伊朗外交部發言人巴格艾(Esmaeil Baghaei)透過社群媒體發文,指控美國違反雙方諒解備忘錄,並批評美國透過單方面行動及對伊朗發動侵略性攻擊,「破壞協議架構」。相較於先前批評北約成員國拒絕協助美軍對伊朗採取軍事行動、並表示自己「非常不滿」,川普在8日最後一場北約會議後態度明顯緩和,表示「幾乎所有國家都表現得很好」,並稱「團結」是本次峰會最重要的主題,「我從未見過這樣的情況,每個國家都喜歡我們,也彼此喜歡。這是令人驚嘆的大團結。」報導補充,在7日與土耳其總統艾爾多安(Recep Tayyip Erdogan)進行正面會談後,川普表示,如同土耳其一樣,中國也贏得美國尊重,因為北京雖然高度依賴西亞石油,但並未介入伊朗戰爭。川普稱:「他們(中國)從未介入這場戰爭。他們從未說過,『我要派1艘船,再派5艘驅逐艦護航。』他們從未這麼做。習主席表現得非常好。老實說,每個人的表現都相當不錯。你知道為什麼嗎?因為他們再次尊重我們的國家。」
川普公開放話:切斷與西班牙貿易往來 連觀光訪問也要禁
美國總統川普(Donald Trump)近期前往土耳其安卡拉出席北約峰會,期間他公開痛批北約盟國西班牙「不參與、不付錢」,是極其差勁的夥伴,甚至當場揚言將切斷與西班牙一切貿易往來,甚至還要禁止觀光訪問。此番激烈言論,隨即引發全球金融市場劇烈動盪。據外媒《CNBC》報導,川普在安卡拉的記者會上直言,西班牙是一個無可救藥的國家,並直呼「不想與西班牙有任何瓜葛」,更揚言將要求財政部切斷美國與西班牙一切貿易往來,還包括觀光訪問。而這段言論的導火線源於北約防務開支的長期爭議,去(2025)年北約各盟國承諾將國防預算大幅提高,目標在2035年前將國防開支提升至國內生產毛額(GDP)的5%,而西班牙是全體成員國中,唯一拒絕承諾該目標並獲得豁免權的國家。儘管北約秘書長呂特在現場試圖緩解緊張氣氛,指出在川普的施壓下,西班牙2025年的國防開支已從2021年的1.4%大幅進步至2.1%,坦言西班牙已邁出巨大的一步,但仍有問題需要解決。對此,西班牙總理府則低調回應,將川普的言論視為其一貫的政治表態,並強調美西兩國在貿易與防務上的雙邊關係對雙方均有實質利益,試圖淡化貿易制裁的威脅。事實上,川普對北約的不滿不僅限於西班牙,他除了重申對北約整體表現感到「非常不高興」外,對於盟國拒絕加入美國對伊朗的軍事行動感到挫折,川普更在記者會上宣稱伊朗停火協議「已經結束」。川普一席話迅速衝擊歐洲金融市場,西班牙10年期指標國債殖利率飆升近10個基點至3.5682%,西班牙IBEX 35股市指數暴跌逾2.8%,泛歐斯托克600指數也應聲下跌1.9%;同時,由於中東局勢恐再度惡化,國際油價隨之逆勢飆升。
陸經濟6月加速成長!對美出口反彈成關鍵推力
中國大陸經濟於6月加速成長,製造業、零售及對美出口同步改善,工廠活動與美國訂單明顯回升,帶動整體經濟動能。分析認為,企業搶在關稅調整前加速出貨、人工智慧需求強勁及油價回落,均有助支撐經濟。據美國財經媒體《CNBC》的報導,總部位於紐約的獨立經濟研究機構《中國褐皮書》(China Beige Book)在美東時間29日公布的調查報告中指出:「中國製造業出現最明顯的改善,零售銷售也有不錯的復甦。」這項調查涵蓋6月1日至6月22日期間,共調查1,321家中國企業,結果顯示奢侈品銷售大幅成長,但與旅遊相關的消費支出則相對疲弱。報告也強調:「第2季的結尾比開頭要好,但這樣的表現還必須在7月和8月維持,才有真正值得慶祝的理由。」中國在第1季表現強勁後,於4月及5月逐漸失去動能。官方數據顯示,5月中國零售銷售自疫情以來首次下滑;此外,從5月中旬持續至6月中旬的「618購物節」數據也顯示,銷售成長速度明顯放緩。根據中國金融數據供應商「萬得資訊」的資料,由於金屬、化學品及汽車生產下滑拖累,製造業投資以年初至今計算,在5月出現自2020年12月以來的首次下跌。然而,《中國褐皮書》指出,中國工廠6月的活動「已加速成長」,而且「來自美國市場的訂單再次出現顯著的年增幅」。近幾個月來,中國對美出口持續回升,在4月及5月分別年增11.3%與35.4%,扭轉了去年大部分時間的兩位數衰退。當時,美國總統川普(Donald Trump)持續提高對中國輸美商品徵收的關稅。標普全球(S&P Global)上週表示,亞洲至美國航線的海運運價已攀升至近2年來最高水準。該機構指出,主要原因是進口商趕在燃油附加費提高及亞洲供應商漲價前提前出貨。不過,這波提前備貨的現象可能會在7月下旬逐漸消退。此外,《中國褐皮書》也發現,中國對亞洲及其他開發中國家的出口訂單成長,在6月較5月有所放緩,而對歐洲的出口訂單成長則維持穩定。川普與中國國家主席習近平在5月中旬的會晤,釋出關稅短期內可能維持較低水準的訊號。同時,美國尚未實施因《301條款》(Section 301)調查而可能新增的關稅措施,這些調查主要針對被認定存在產能過剩及強迫勞動問題的國家。此外,川普依據《122條款》(Section 122)對多數主要貿易夥伴商品加徵的10%關稅,預計將於7月24日到期。英國《經濟學人智庫》(Economist Intelligence Unit)資深經濟學家徐天辰表示,由於市場擔憂關稅可能再次大幅提高,企業目前正加快向美國出貨。官方數據顯示,在貿易復甦帶動下,中國今年5月對美出口已恢復至2024年同期約90%的水準。相較之下2025年5月時,中國對美出口僅為2024年同期的70%。對此,徐天辰分析:「中國疲弱的經濟動能很可能已在6月出現反轉。這波改善仍然首先是由外部需求所帶動。」他補充,市場對人工智慧(AI)技術及相關零組件的強勁需求,以及荷姆茲海峽(Strait of Hormuz)緊張局勢緩解後油價下跌,都將有助於減輕中國經濟所承受的壓力。中國預定於7月15日公布6月零售銷售、工業生產數據以及第2季國內生產毛額(GDP)數據,而6月貿易數據則預計將於7月14日公布。官方對6月經濟表現的首項數據將於30日公布,屆時中國國家統計局將發布官方製造業採購經理人指數(PMI)。根據《路透社調查,市場預期該指數將回升至代表景氣擴張的50.1。高盛(Goldman Sachs)於28日將中國第3季國內生產毛額(GDP)季增年率預測,由原先的4.5%上調至5%。高盛預期,在經歷其預估僅成長3.5%的疲弱第2季後,未來幾個月油價走低以及財政支出加速,將為中國經濟提供更多支撐。
新英相人選將發表治國藍圖!主張權力下放地方 推動10年國家計劃
預料將接替施凱爾(Keir Starmer)出任英國首相的工黨(Labour)國會議員安迪柏南(Andy Burnham),將於29日發表其對英國未來的願景。柏南辦公室指出,他將提出改變國家治理方式的構想,將更多權力從倫敦(London)下放至各個地區。據《南華早報》報導,柏南本月稍早贏得國會議席後重返西敏寺(Westminster)國會,目前是唯一正式宣布角逐接替施凱爾的候選人,並可能在數週內入主唐寧街(Downing Street)。柏南因擔任大曼徹斯特(Greater Manchester)市長而聲名大噪,並有「北方之王」(King of the North)的稱號。施凱爾上週宣布將辭去首相職務,此舉距離他率領工黨贏得國會壓倒性多數席次僅過了2年,由於支持率持續下滑,他毅然決然選擇下台。柏南辦公室指出,他將在29日的演說中,把權力下放列為其最重要的政策主張,並承諾推動1項為期10年的國家計劃,透過再工業化、住宅建設、基礎建設投資以及公共事業改革,提高人民生活水準。此外,柏南還將改革公共採購制度,以更有效支持英國本土就業與產業發展。他的辦公室強調,改革重點不僅在於由誰治理英國,更在於改變英國的治理方式。報導補充,如果柏南順利就任,他將成為英國脫歐後10年內的第7位首相。工黨內部許多人認為,只有他兼具個人魅力與政策願景,能夠重新與選民建立連結,並阻止由法拉吉(Nigel Farage)領導、主打反移民立場的極右翼英國改革黨(Reform UK)的崛起。然而,受到俄烏戰爭影響,加上美以伊戰爭所引發的能源衝擊,英國經濟仍持續陷入困境,因此政府能夠推動大規模支出改革的空間相當有限。偏向左派寬鬆財政政策的柏南過去曾指出,政府應該「擺脫受制於債券市場(bond markets)的局面」,但之後又聲稱,自己的言論遭到外界曲解。此外,他也淡化起初主張的大規模國有化,以及短期內重新加入歐盟(EU)的立場。英國住房大臣里德(Steve Reed)28日接受《天空新聞》訪問時表示,柏南將遵守工黨在2024年大選前所作出的承諾,同時也會遵守政府的財政紀律,包括以稅收平衡日常支出,並逐步降低債務占國內生產毛額的比重,「在基本原則方面,安迪已明確表示,他將遵守財政紀律,而正是這些財政紀律,讓這個國家15年多來首次重新獲得經濟穩定。」
聯準會首選通膨指標創近3年高點!市場押注9月升息
美國聯準會(Fed)最重視的通膨指標「個人消費支出物價指數」(PCE Price Index)攀升至2023年10月以來最高水準,進一步印證Fed近期對通膨所採取的鷹派立場。據美國財經媒體《CNBC》報導,扣除食品與能源價格後,核心PCE物價指數年增率達到3.4%,單月則上升 0.3%,2項數據皆符合《道瓊》(Dow Jones)市場預期。其中,核心PCE年增率創下自2023年10月以來的最高水準。根據美國商務部於美東時間25日公布的報告,整體PCE物價指數年增率為經季節性調整後的4.1%,創下自2023年4月以來最高水準。按月來看,PCE上升0.4%。年增率符合《道瓊》的市場預估,而月增率則比預期低0.1個百分點。儘管聯準會官員同時關注整體與核心通膨數據,但普遍認為核心數據更能反映長期趨勢,尤其是在今年通膨急劇升溫的情況下。此次通膨升高主要受到美以伊戰爭導致能源價格上漲所推動,而能源成本的增加也正逐步擴散至其他經濟領域。數據公布後,美國股指期貨仍維持上漲態勢,美國公債殖利率則下滑。交易員依然預期聯準會將於9月批准升息,不過相關機率略有下降。能源仍是本次價格上漲的最大來源,相關商品與服務價格單月大漲4%。住房成本上升0.3%,金融服務與保險價格則勁揚1.2%。全美規模最大的零售信用合作社「美國海軍聯邦信用合作社」(Navy Federal Credit Union)首席經濟學家隆恩(Heather Long)表示:「受到美以伊戰爭影響,通膨已升至近3年來最高水準,這對美國中產階級與中低收入家庭而言十分痛苦。民眾在汽油、醫療保健及公共事業費用上的支出都增加了。聯準會新任主席沃什(Kevin Warsh)已明確表達他將致力於壓低通膨,關鍵在於到了9月之前,物價壓力究竟能獲得多少緩解。」即便通膨維持高檔,當月消費者支出仍比市場預期更加強勁。作為消費支出代表指標的PCE單月增加0.7%,比市場預估高出0.1個百分點,且高於當月通膨增幅。個人所得同樣增加0.7%,遠高於市場預估的0.4%。個人儲蓄率則上升至3%。這份報告發布的時間,距離聯準會新任主席沃什(Kevin Warsh)發表市場普遍認為相當強硬的利率與通膨談話僅約1週多。尤其是沃什,他強調維持物價穩定的重要性。聯邦公開市場委員會(FOMC)也在會後聲明中採用明確措辭,表示在連續5年未能達成2%通膨目標後,將「實現物價穩定」。此外,官員們也取消了先前暗示今年可能降息的立場,並指出升息的可能性提高。然而,目前的通膨情勢仍相當複雜。聯準會官員通常傾向忽略這類由供給面因素所造成的短期價格衝擊,例如能源價格飆升,但市場愈來愈擔心,價格上漲已逐漸擴散至更多領域,同時也受到關稅政策的推升。由於4月會議聲明曾包含偏向未來將進一步降息的「前瞻指引」(forward guidance),因此當時有多位聯準會官員投下反對票,而這段措辭已在上週發布的最新會後聲明中遭到刪除。25日公布的其他經濟數據也顯示,美國經濟仍維持相對穩健的狀態。衡量整體經濟成長最廣泛的指標「國內生產毛額」(GDP),根據第1季第3次也是最終修正值,經季節性調整後的年化成長率為2.1%,高於前次公布的1.6%,也優於市場預估的1.7%。美國商務部表示,本次修正主要反映進口數據下修,而進口在GDP計算中屬於扣減項,因此下修進口數據帶動GDP表現上升。此外,截至6月20日當週,美國首次申請失業救濟金人數降至215,000人,較前一週減少12,000人,也優於市場預估的223,000人。
美股漲跌互現!標普納指收低 美光大漲近15%
美股在美東時間24日正常交易時段漲跌互現,標普500指數及以科技股為主的納斯達克綜合指數雙雙收低,分別下跌0.10%與0.43%;費城半導體指數也小跌0.18%。不過,道瓊工業平均指數逆勢走高,上漲182.06點,漲幅0.35%;台積電ADR則上漲1.02%。據美國財經媒體《CNBC》的報導,晶片製造商美光科技(Micron Technology)公布優於分析師預期的會計年度第3季財報後,其股價在24日盤後交易大漲近15%。美光同時預估本季營收將達500億美元,高於去年同期的113億美元,也超越市場預估的435.8億美元。同屬半導體類股的高通(Qualcomm)在上調2029會計年度非手機業務營收展望後,股價也上漲14%。該公司目前預估相關營收將達400億美元,高於先前預測的220億美元。其他晶片相關企業,包括晟碟(SanDisk)、威騰電子(Western Digital)、科磊(KLA)、科林研發(Lam Research)以及應用材料公司(Applied Materials)等,也受到帶動同步上漲。美國金融服務與財富管理機構卡森集團(Carson Group)首席市場策略師德特里克(Ryan Detrick)指出,近期市場資金自科技股輪動至其他類股的現象,實際上有利於今年整體股市結構的發展。他24日下午在《CNBC》節目上表示:「換句話說,市場廣度正在擴大。科技股正在下跌,但資金其實是在輪動。我過去一段時間在本台一直強調,我們看好工業類股,也看好金融類股。如今看到這種輪動,其實是非常正面的訊號……我認為這具有建設性意義。6月出現短暫整理,也就是所謂的『6月低迷期』,並不算太令人意外。」與此同時,美國白宮(White House)24日向國會提出1項總額876億美元的追加預算申請,其中部分資金將用於支付伊朗戰爭相關開支以及其他支出項目。這項請求由美國行政管理預算局(OMB)局長沃特(Russell Vought)透過致函美國眾議院議長強生(Mike Johnson)提出,但國會民主黨人隨即表達反對立場。投資人將在25日上午密切關注5月個人消費支出物價指數(PCE Price Index),這是美國聯準會(Fed)最重視的通膨衡量指標。根據《道瓊新聞社》(Dow Jones)調查的經濟學家預測,整體PCE指數月增率預計為0.5%,略高於4月的0.4%;年增率則預計達4.1%,同樣高於4月的3.8%。若排除波動較大的食品與能源價格,市場普遍預估核心PCE月增率為0.3%,年增率為3.4%。這2項數據皆高於4月核心PCE的月增0.2%與年增3.3%。交易員同時也將關注美國第1季國內生產毛額(GDP)終值、5月個人所得數據、耐久財訂單初步數據,以及截至6月20日當週的首次申請失業救濟金人數等重要經濟指標。
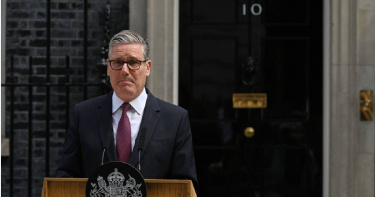
施凱爾宣布下台!英國脫歐後10年將迎第7位首相
英國首相施凱爾(Keir Starmer)22日宣布,他將辭去工黨(Labour Party)黨魁及首相職務,結束數月來因地方選舉失利、黨內反彈及民調下滑所引發的政治危機,並為接替人選的競爭拉開序幕。而英國也將迎來脫歐後10年來的第7位首相。據美國財經媒體《CNBC》的報導,英國工黨於5月地方選舉中遭遇重大挫敗,而黨內議員對其領導能力及政策議程的不滿聲浪也持續升高。此舉距離施凱爾率領工黨在2024年大選中,取得近年來最大規模的國會多數席次,還不到2年的時間。倫敦時間22日上午9時30分過後不久,施凱爾在唐寧街10號(10 Downing Street)外發表聲明表示,他將繼續留任至黨魁選舉程序完成為止,並稱此舉有助於確保權力交接能夠有序進行。在1場簡短演說中,神情明顯激動的施凱爾表示,踏入唐寧街10號是他「人生中最自豪的時刻」。他補充,在其任內,英國在國際社會中的聲譽已獲恢復,成功吸引投資,並推動改善勞工權益。然而,施凱爾也坦承,工黨同僚近來一直在詢問,他是否仍是帶領工黨迎接下一次大選的最佳人選,「我已經聽到了國會黨團給出的答案。我以坦然且尊重的態度接受這個答案。我將辭去工黨黨魁職務。」此前,工黨前大曼徹斯特市長(Greater Manchester Mayor)柏南(Andy Burnham)於6月18日的補選中取得了壓倒性的勝利,這項勝利可能使他有能力挑戰黨內領導權,進而競逐英國首相職位。施凱爾下台的消息曝光後,英鎊兌美元匯率最新下跌0.19%,報1.3207美元。英國10年期公債殖利率22日早盤持平於4.8452%。在偏向左派寬鬆財政政策的柏南贏得補選後,英國公債殖利率曾在19日大幅上升。投資人認為他可能挑戰英國長期以來的財政紀律,並對債券市場採取更具對抗性的立場。然而,柏南近期一直努力安撫市場,並刻意與自己過去的言論保持距離。總部位於倫敦的知名獨立投資銀行「Peel Hunt」首席經濟學家皮克林(Kallum Pickering)表示,英國借貸規模過大,公共債務水準過高,但他強調,相較於七大工業國集團(G7)其他成員國,英國並非財政上的「異類」。他指出,在施凱爾執政期間,英國重新向世界開放,簽署新的貿易協議,並實現1.5%的實質國內生產毛額(GDP)成長。不過,皮克林也強調,英國仍然是G7之中借貸成本最高的國家,而且在過去10年的大部分時間裡,平均通膨率也是集團中最高的經濟體。施凱爾宣布辭職後不久,皮克林在美國財經媒體《CNBC》節目中指出:「這正是市場擔憂的問題。市場現在必須開始評估,如果由柏南擔任首相,將會是什麼樣的局面。」施凱爾下台之際,距離英國公投決定退出歐盟(EU)剛好接近10年。他的繼任者將成為這段時期英國的第7位領導人,這凸顯了即使脫歐程序早已結束,其帶來的政治與經濟動盪仍持續衝擊英國政壇。回顧歷史,支持留歐的前首相卡麥隆(David Cameron)在公投失利後宣布辭職。他的保守黨(Conservative Party)繼任者梅伊(Theresa May)花費3年時間試圖重塑英國與歐盟的關係,最終也選擇下台。接著上任的是強森(Boris Johnson),由於其處理保守黨副黨鞭品契爾(Chris Pincher)不當行為指控的方式遭到質疑,引發多名內閣官員集體辭職,最終於2022年7月被迫下台。之後由特拉斯(Liz Truss)接任,她於2022年9月提出未有財源支撐的大規模減稅「迷你預算案」(Mini-Budget),導致英國公債殖利率飆升,英鎊重挫。她僅執政50天便辭職。蘇納克(Rishi Sunak)隨後接掌政權,面對飆升的通貨膨脹,以及因俄烏戰爭而惡化的生活成本危機。直到施凱爾在2024年的7月大選中擊敗蘇納克,帶領工黨在歷經14年在野後重返執政,並以壓倒性優勢獲勝。然而,儘管工黨取得174席多數優勢,施凱爾政府最終仍因民調支持度持續下滑、工黨內部紛爭,以及民眾對政府未能迅速改善經濟成長與生活成本問題的失望情緒,而逐漸遭到削弱。