


外匯市場
」 匯率 新台幣 美元 央行 日圓
外資狂提款543億美元!新台幣今年貶3.23% 央行揭匯率走弱原因
中央銀行總裁楊金龍將於28日赴立法院財政委員會進行業務報告。最新書面報告指出,今年7月至10月21日,外資淨匯出金額達543億美元,是上半年233億美元的2.33倍,帶動新台幣匯率進一步走貶。截至10月21日,新台幣今年以來累計貶值3.23%,央行則強調,整體貶幅仍低於部分主要貨幣。央行指出,今年上半年受到中東衝突升溫、以及市場預期美國聯準會(Fed)貨幣政策可能轉向緊縮等因素影響,美元指數上漲2.91%。期間外資賣超台股8374億元,約合261億美元,加上股利匯出233億美元,導致國內外匯市場美元需求增加。為穩定匯市,央行上半年累計淨賣匯170.4億美元,新台幣同期貶值1.25%。進入下半年,外資撤出台股的力道進一步加大。央行分析,中東局勢再度升溫,加上全球人工智慧及半導體類股出現大規模賣壓,衝擊以科技產業為主的台股表現。此外,美國聯準會主席華許(Kevin Warsh)在全球央行年會發表偏鷹派言論,以及美國9月消費者物價指數(CPI)高於預期,市場對聯準會升息的預期升高,進一步影響資金流向。統計今年7月至10月21日,外資賣超台股1兆2488億元,約合387億美元,加上股利匯出,淨匯出金額達543億美元,新台幣同期貶值2%。累計至10月21日,美元指數上漲3.49%,新台幣則貶值3.23%。不過,央行表示,新台幣今年以來的貶幅仍低於瑞士法郎的3.89%、歐元的4.35%及泰銖的6.29%,匯率波動相對穩定。央行強調,台灣屬於小型開放經濟體,貿易依存度高,外匯市場規模相對有限,維持新台幣匯率穩定有其必要性。匯率原則上由市場供需決定,但若短期資金大量進出等不規則因素,造成匯率過度波動或失序,央行將適時進場維持外匯市場秩序,以維護金融穩定及經濟發展。
法股債、歐元齊跌!投資人憂法國動盪恐引發「主權債務危機」
法國正陷入政治動盪、社會抗爭與財政壓力交織的多重危機。隨著數十萬民眾走上街頭抗議政府施政、公共服務品質與生活成本問題,法國金融市場也在10月19日承受沉重賣壓,政府公債殖利率持續攀升;巴黎股市重挫、歐元同步走弱,市場對法國財政能否恢復穩定的疑慮迅速升高。投資人尤其擔心,法國若無法提出可信的財政整頓方案,政治僵局可能進一步演變成主權債務危機。據美國財經媒體《CNBC》的報導,法國10年期公債殖利率19日單日上升逾10個基點,逼近數十年來的最高水準;2年期與30年期公債殖利率也分別上升6個基點與8個基點。法國基準借款成本來到2002年以來的最高水準,意味著投資人要求政府提供更高的報酬,才願意承擔法國債務風險。外匯市場方面,歐元兌美元下跌0.15%,兌英鎊下跌0.1%;巴黎股市CAC 40指數則在午後交易時段下跌1.7%,反映政治與財政風險正同步侵蝕市場信心。法國股市近年來的表現也已明顯落後其他歐洲主要市場。值得注意的是,法國上市企業的營收僅約15%來自國內市場,顯示股市疲弱並非單純由國內消費環境所造成,而是投資人對政治穩定性、政府財政及未來經濟政策的疑慮持續升高。其中,銀行股受到的衝擊尤其明顯,因為公債殖利率攀升與主權風險升高,可能影響金融機構的融資條件、資產評價與整體市場信心。衡量法國與德國政府借款風險差距的重要指標「OAT-Bund spread」(法國10年期國債與德國10年期國債之間的收益率差距),目前已升至2010年代初期歐洲主權債務危機以來的最高水準。這項指標反映投資人借錢給法國政府時,相較於信用風險被視為較低的德國政府,要求額外取得多少殖利率。利差持續擴大,意味著市場認為法國的財政與政治風險正在增加。更值得警惕的是,法國公債殖利率目前甚至高於曾經的「歐豬五國」(PIIGS)成員義大利與希臘。公債殖利率上升不只會增加政府融資成本,也可能波及企業與一般民眾。當市場要求更高的風險溢酬,企業籌資成本便可能隨之上升,投資活動與經濟成長也可能受到抑制。另一方面,投資人擔心法國政府為了改善財政狀況,未來將被迫提高稅負、削減支出或加強監管,進一步壓縮企業獲利空間。法國股市本身還面臨產業結構上的挑戰,當地市場高度集中於奢侈品企業,而這些品牌近期正受到中國高端消費支出低迷的衝擊,使法股更難抵禦政治與財政風險帶來的壓力。對此,加拿大皇家銀行藍灣資產管理公司(RBC BlueBay Asset Management)市場策略主管貝爾(Mike Bell)接受《CNBC》節目訪問時指出,對正在評估是否投資法國公債的國際投資人而言,當前的政治環境顯然不是有利條件。他形容,法國目前的情況就像是「不是債券市場發生暴動,就是民眾上街暴動,或者兩者同時發生」。海外投資人持有法國政府債務的比重,也讓市場對政治與財政風險更加敏感。數據顯示,外國投資人持有法國債務的比率,已從2022年初的約48%升至2026年初的近60%。這代表法國公債市場愈來愈仰賴海外資金。一旦國際市場進入避險模式,外國投資人可能更迅速地降低法國債券部位,進而放大殖利率波動與市場震盪。貝爾認為,法國必須重新整頓財政,退休制度改革更是無法迴避的議題。他指出,法國退休年齡為62歲,但一般人的平均壽命已達84歲,政府需要重新檢視退休制度的財務可持續性。相較之下,英國目前的退休年齡為68歲。然而,法國民眾在政府甚至尚未正式討論相關改革之前,就已經出現大規模抗議,顯示提高退休年齡等措施一旦進入實際政策階段,恐怕將引發更激烈的社會反彈。在貝爾看來,這種局面也凸顯法國的治理能力正受到考驗。政府確實需要做出艱難決策,但政治環境卻讓改革難以推進。當市場要求法國控制債務、降低赤字時,政府必須同時面對選民對削減福利、提高稅負及延後退休的反對聲浪。這使財政整頓不只是經濟問題,更成為牽涉政治合法性與社會穩定的重大挑戰。法國目前面臨的另1項關鍵風險,是2027年總統大選與預算協商的不確定性。極右翼政治人物勒朋(Marine Le Pen)在多項民調中領先,使投資人更加關注法國未來的經濟與財政政策是否可能出現重大轉向。另一方面,總理勒科爾努(Sébastien Lecornu)領導的少數派政府,正試圖推動仍在協商中的2027年預算案,但預算談判愈來愈困難。法國近年已有勒科爾努的2名前任總理因政治與預算問題下台,顯示政府在國會尋求支持、推動財政政策的空間相當有限。市場最擔心的是,法國可能陷入難以擺脫的債務螺旋。當經濟成長疲弱、財政赤字占國內生產毛額(GDP)的比率持續居高不下時,投資人會要求更高的公債殖利率;殖利率上升又會增加政府支付利息的負擔,使財政赤字進一步擴大,最後迫使政府以更高成本借款。若這種循環持續惡化,法國不僅將面臨更大的財政壓力,也可能因市場信心下滑而被迫採取更嚴厲的緊縮措施。高盛集團(Goldman Sachs)資深歐洲股票策略師貝爾(Sharon Bell)指出,若法國不採取具有實質影響的措施,就很難讓預算赤字下降。她認為,法國企業可能面臨更高稅負,整體稅收也可能增加,因為財政整頓基本上只有2條路可走:削減政府支出,或增加稅收。然而,這2種選項都可能引發政治與社會反彈。貝爾也提到,民調表現強勢的勒朋曾承諾,在她執政期間維持「平衡預算規則」(Golden Budget),但目前並未詳細說明要如何實現這項目標。市場因此仍對法國的財政整頓能力抱持疑慮。她認為,法德公債利差無法收斂的重要原因之一,就是投資人不相信法國能真正降低財政赤字,並持續落實必要的財政改革。不過,市場對法國公債的需求並未完全消失。信用評等機構KBRA主權評等資深總監伊根(Ken Egan)指出,上週的法國公債標售結果顯示,市場仍存在相當穩健的基本需求。當時整體市場氣氛確實更加偏向避險,但法國承受的壓力明顯高於其他市場。至於歐洲央行是否會出手穩定法國債券市場,高盛集團的貝爾認為,目前的市場狀況尚未嚴重到需要緊急干預。歐洲央行並不希望動用「傳導保護工具」(Transmission Protection Instrument,TPI)等政策機制,但如果公債利差擴大到足以干擾市場流動性,央行仍可能選擇啟動相關工具,以防止金融市場出現更廣泛的失序。然而,歐洲央行若決定介入,勢必面臨政治敏感性極高的難題。這類措施可能要求法國在更長時間內推動更嚴格的財政改革,情況類似歐債危機期間希臘、葡萄牙與愛爾蘭等國所經歷的改革歷程。貝爾指出,市場壓力有時確實能迫使政府採取行動,而法國今年的情況正反映了這種現象。貝爾也進一步警告,法國面臨的主權債務危機風險並非假設性情境,而是非常真實的威脅。他認為,法國最終仍必須整頓財政,但真正必要的改革措施可能在選舉中不受歡迎,讓政治人物難以取得足夠支持。如果政府沒有在選舉中取得明確的政治授權,卻在執政後直接推動大幅改革,社會抗爭甚至街頭暴動都可能接踵而至。他也預測,下一任法國總統無論由誰當選,未來都可能與歐洲央行爆發激烈衝突。歐洲央行不太可能在法國未遵守歐盟「超額赤字程序」(Excessive Deficit Procedure)的情況下提供協助。按照相關規定,成員國的一般政府財政赤字不得超過GDP的3%,但法國目前的赤字比率約為5%,與歐盟標準仍有明顯差距。法國央行行長穆蘭(Emmanuel Moulin)上週接受《CNBC》訪問時,也將法國公債殖利率上升歸因於政治不確定性。不過,他表示,法國仍有機會在2029年將財政赤字降至GDP的3%,這也是法國政府設定的目標。
新台幣失守32.5元!台股一度暴跌逾900點 央行罕見急發3點說明
台股與新台幣匯率今(19日)同步走弱,再現「股匯雙殺」。新台幣兌美元匯率今日盤中再貶逾2角,失守32.5元心理關卡,台股也一度大跌逾900點。面對金融市場波動加劇,中央銀行罕見於盤中發布3點說明指出,近期全球科技股受到人工智慧(AI)類股估值偏高,以及AI產業融資風險升溫等疑慮影響,自10月以來持續回檔,加上外資賣超台股並將獲配股利匯出,進一步帶動新台幣匯率走貶。央行強調,新台幣長期以來相較其他主要貨幣及亞幣表現相對穩定,未來將持續關注國際金融情勢與外資資金流向,並視匯市供需變化適時進場調節,以維持新台幣匯率動態穩定。針對近期全球金融市場變化,央行盤中急發布3大說明指出,市場受到AI類股估值偏高,以及AI產業融資風險升溫等疑慮影響,全球科技股自10月以來出現回檔。其中,美國費城半導體指數自10月7日至16日連續8個交易日下跌,累計跌幅達15.7%。相較之下,台股同期跌幅為5.4%,表現相對抗跌,顯示台灣股市雖受到國際市場波動衝擊,但跌幅仍低於美國半導體類股。其次,央行表示,外資在國際股市波動期間調整台股部位,並將相關資金匯出,是近期新台幣走貶的重要因素。10月12日至16日外資賣超台股194.02億美元,淨匯出金額則達179.61億美元,新台幣同期貶值1.37%。在外資資金流動、國際股市震盪及市場避險情緒等因素交互影響下,台灣股匯市近期均面臨壓力。第三,央行強調,從長期表現來看,新台幣兌美元匯率相較其他主要貨幣仍具有一定穩定性,面對近期國際金融市場變化,央行將密切關注國際金融情勢及外資資金流向,並依據外匯市場供需變化,適時採取必要的調節措施,以維持新台幣匯率動態穩定。
利空出盡!美日利率定案 新台幣本周挑戰測試「這價位」
美國聯準會(Fed)宣布升息、日本央行(日銀)也跟進調升利率後,市場解讀利空出盡,國際油價回落,台北股匯18日上演雙漲行情。新台幣兌美元匯率開高走高,盤中一度強漲逾1.6角,升抵31.722元,尾盤升幅收斂,收至31.808元,匯價連二日走強,台北及元太外匯市場總成交金額爆出39.9億美元大量。外資在股市掃進869.94億元,創下史上第5大單日買超紀錄。台股市場事隔半個月再度破兆,收漲892.75點,收在全日最高點47180.75點,並站回所有均線以上。匯銀主管指出,聯準會確認升息後,短期不確定性因素消除,台股回歸企業基本面亮眼表現而反彈,新台幣反向走揚,周貶幅收斂,單周貶值1.7角或0.53%,周線連三黑。外匯交易員指出,市場局勢大致底定,美股回神,台股也蓄勢待發,有機會挑戰48000點大關。本周美國科技股若延續漲勢,可望進一步提振台灣股匯市表現,帶動新台幣重回偏升格局,回頭測試31.5元。
日銀宣布升息1碼!利率升至1.25%創31年新高
日本央行「日銀」(BOJ)今(18日)稍早在金融政策會議上,宣布將政策利率從1%升至1.25%,為3個月來再次升息,利率也因此創下1995年4月以來31年的新高。日本銀行認為,有必要提高警戒應對物價大幅上漲的風險,因此決定加快升息步伐。據《日本放送協會》的報導,日銀18日召開第2天的金融政策決定會議,宣布將作為政策利率指標的短期市場利率,從目前的1%上調至約1.25%。這項決定最終以7票贊成、2票反對的票數通過。日銀認為,在以食品等商品為中心持續出現漲價的情況下,「基調性物價上漲率」正逐步接近其設定的2%目標,並進一步強化了這項判斷。此外,受到西亞局勢影響,原油價格大幅上漲,加上匯率走勢,以及人工智慧(AI)相關需求擴大,使企業之間的交易價格持續上升。日銀預期,這些成本與交易價格的上漲,未來將更廣泛地反映在面向消費者的商品與服務價格上。因此日銀判斷,有必要進一步提高警戒應對物價上漲率大幅超過2%的風險。此前,日銀在2024年3月解除負利率政策後,大致維持每半年升息1次的步調。如今為了因應物價上漲風險,日銀已決定加快升息步伐。不過日銀也強調,即使在此次升息後,寬鬆的金融環境仍將持續,今後將採取逐步升息的政策方針。對此,投下反對票的審議委員淺田統一郎認為:「在目前扣除新鮮食品後的消費者物價上漲率低於2%的情況下,考量到經濟狀況未必能夠稱得上強勁,因此維持政策利率不變較為理想。」另一位反對升息的審議委員佐藤綾野則表示:「鑑於當前的經濟和物價形勢,與過去相比並沒有顯著加速,此時提高利率並不適當。」報導補充,日銀總裁植田和男預計稍後召開記者會,說明此次政策決定。記者會內容以及金融市場對升息的反應,將成為接下來的焦點。在外匯市場上,美元兌日圓早盤在156日圓左右徘徊,但當日本央行宣布升息後,日圓價差出現拋售,日圓兌美元匯率暫時走弱至157日圓左右。至於債券市場,日本央行的決定引發外界猜測日銀可能加快升息步伐,導致作為長期利率代表指標的10年期政府債券收益率,暫時上升至2.985%。
日圓兌美元升破154「創7個月新高」!155心理關卡失守引爆停損潮
日圓兌美元升破154日圓,創約7個月新高,155日圓心理關卡失守後引發大量停損單,加速升勢。市場押注日本銀行9月升息,美國也施壓日本調整貨幣政策,加上日圓套利交易平倉、油價下跌及GPIF資產配置調整預期,均支撐日圓。分析師認為若跌破154日圓,可能進一步升至152日圓區間,而日圓長期弱勢是否反轉,將取決於美國8月的CPI數據。據南韓英文財經媒體《BusinessKorea》的報導,當地時間9月7日倫敦交易時段,日圓一度較前一交易日大漲1.4%,升至154.06日圓兌1美元。由於美國勞動節假期導致交易量大幅減少,市場觀察到海外投機交易者鎖定集中在155日圓以下的停損單。隨著選擇權交易商為限制損失而賣出美元、回補日圓,日圓升勢進一步加速。支撐日圓走強的根本因素,是市場對日本銀行(BOJ)將逐步正常化貨幣政策的預期升溫。市場目前愈來愈反映日本銀行將在9月18日的貨幣政策會議上升息0.25個百分點。日本銀行政策委員會委員高田創日前表示,不排除連續升息的可能性;此外,日本財務省財務官國際事務擔當三村淳也警告,日本已準備好介入外匯市場,這些言論對日圓提供支撐。美國的施壓亦持續發揮作用。美國財政部長貝森特(Scott Bessent)近期指出,日圓遭到低估,並表達支持日本採取果斷的貨幣政策行動。在此背景下,日圓套利交易部位正愈來愈多遭到平倉。據悉,所謂日圓套利交易,是指投資人借入低利率的日圓,再將資金投入收益率較高的資產。分析師表示,市場動能正在轉向,不僅避險基金開始減少日圓空頭部位,中長期投資人也正在降低對日圓走弱的押注。外部環境同樣開始有利日圓升值。市場傳出伊朗與阿曼將就荷姆茲海峽(Strait of Hormuz)航道通行管理達成協議後,投資人開始解除原本為對沖地緣政治風險而持有的大量美元部位。油價下跌則改善日本的貿易條件。由於日本高度依賴能源進口,較低的油價有助於改善日本的進口成本,進而為日圓提供進一步支撐。此外,市場還預期日本政府退休金投資基金(GPIF)可能調整資產配置。作為全球規模最大的公共退休金基金,GPIF若改變投資配置,可能對外匯市場產生影響;與此同時,機構投資人在每月初進行投資組合再平衡所產生的需求,也進一步支撐日圓。目前專家開始關注日圓是否可能進一步升值。三菱UFJ信託銀行首席經理酒井元成指出,154日圓兌1美元是下一個值得關注的下檔目標,也就是日圓進一步升值的關鍵價位。如果匯率跌破這一水準,接下來直到152日圓低檔區間之前,市場可能幾乎找不到具有實質意義的支撐位。至於長期以來的日圓弱勢趨勢是否已經完全反轉,可能取決於美國8月份消費者物價指數(CPI)的結果。該數據預計將於9月11日公布。
貝森特暗示「日銀9月升息」阻日圓續貶 美國恐不會再進場干預
美國財政部長貝森特(Scott Bessent)於美東時間8月31日,在北卡羅來納州阿什維爾(Asheville)出席20國集團(G20)財政領袖會議期間,接受美國財經新聞頻道《CNBC》訪問並透露,他相信日本政府與日本央行「日銀」(BOJ)將採取措施,推動日圓走強,這也意味著日銀在9月升息的可能性很高。據《南華早報》報導,貝森特31日接受《CNBC》訪問時還表示:「我掌握一些市場沒有的資訊,而我的判斷是,日本政府與日本央行將採取一些措施,讓日圓走強。」當被問及這是否意味著升息時,貝森特回答:「我認為市場現在已經反映了這一點。」就在貝森特發表上述言論後,日圓兌美元匯率上升。這進一步強化了市場原本的主流預期,即日本央行將在9月的下次貨幣政策會議上升息。此前,貝森特30日也曾表示,自己預期日本央行總裁植田和男將在貨幣政策上「做正確的事」,以對抗日圓貶值。美國財政部國際事務次長布朗(Erin Browne)31日則告訴日媒《日本放送協會》(NHK),貝森特30日與日本央行總裁植田和男會面,31日則與日本財務大臣片山皋月會晤。她透露,貝森特在會談中強調,日本有必要進一步升息,同時也需要向市場清楚說明日本將如何實現財政永續。消息人士稱,日本央行最快可能在9月17日至18日的政策會議上升息,而且在此次會議後,日本央行還正在考慮採取比目前每年升息2次更積極的升息步調。據悉,日本央行在6月已升息1碼(25個基點)。部分分析師表示,如果日本央行選擇在下個月升息,而不是等到10月,可能會進一步讓市場押注日本央行,此後將以每季升息1次的頻率調整利率。報導補充,日圓疲軟推高進口價格與整體通膨,已使日本政策制定者頭痛不已。日圓疲軟部分被歸咎於日本央行升息速度過慢,因為這使日本與美國的利差維持在較大的幅度。此前,美日兩國曾在7月31日罕見聯手進場買進日圓,以防止日圓與日本政府公債遭拋售的情況蔓延至全球市場。日本財務省也在28日公布,該國在此前1個月內進行的市場干預規模,達到創紀錄的15.4兆日圓(約合新台幣3兆475億元)。而美國至今則尚未公布買進日圓的具體金額,但外界預期這一數字將遠低於日本。儘管這項行動未能替日圓建立持續性的價格底線,貝森特事後仍堅稱,他並不認為近期日圓走勢出現失序情況。這意味著華府目前似乎沒有意願再次與東京聯手進場干預匯市,以支撐日圓匯率。過去1年來,貝森特多次暗示,相較於讓日本政府反覆進場干預外匯市場,他更希望日本央行透過升息來協助日圓走強。

美日聯手干預無效!日圓2週內「蒸發半數漲幅」
美日兩國7月底罕見聯手干預匯市支撐日圓,曾推升日圓至1美元兌155日圓,但干預效果在2個禮拜內迅速消退,日圓兌美元匯率10日又重貶1%至159.29。分析認為,美日利差、日本財政疑慮及地緣政治風險仍壓抑日圓,美日恐怕會有第2波干預行動。據《日本時報》報導,日圓10日下跌1%,收在1美元兌159.29日圓,表現為10國集團(G-10)貨幣中最差,數天的跌勢也抹去了日圓近期因官方干預而出現的半數漲幅。對此,道富銀行(State Street)策略師費里奇(Lee Ferridge)示警,「如果沒有新的干預措施,日圓將會持續走弱。市場似乎對沒有看到更多干預措施而感到失望。」在7月底至8月初之際,日本與美國進行了自1998年以來首次協同買進日圓的外匯干預行動,協助日圓從接近40年低點的位置回升。日圓在7月底一度貶至約1美元兌164日圓,之後在8月初兩國聯手支撐日圓後大幅升值,最高升至1美元兌155日圓。彭博(Bloomberg)分析央行帳戶資料顯示,日本當局可能在7月31日動用約340億美元干預外匯市場,以支撐日圓。這項行動發生的前一天,日本當局估計已投入530億美元;如果最終獲得確認,這很可能成為史上單日規模最大的外匯干預行動。然而,自此之後,隨著市場參與者重新將注意力轉向日圓走弱的基本面因素,日圓又逐漸疲軟。即使東京與華盛頓當局警告,如果有必要,準備再次採取行動,但美日之間巨大的利率差距、日本財政前景的疑慮,以及地緣政治的不確定性,仍持續對日圓構成壓力。高盛集團(Goldman Sachs Group)策略師特里維迪(Kamakshya Trivedi)等人在1份報告中分析:「我們認為,市場對干預措施反應相對有限,反映出日圓走弱背後的基本面原因。」他們預期,如果全球環境沒有發生變化,或者政策出現意外轉向,「日圓的貶值壓力將會隨著時間重新浮現。」這次日圓由升轉跌意味著,在造成日圓長期貶值的因素並未消失的大背景下,單靠外匯干預來改變日圓更廣泛的跌勢存在局限。同時,這也引發市場猜測,日本與美國當局可能再次出手干預匯市。部分投資人則擔心,由於12日是日本國定假日,市場流動性將低於平常,可能形成有利於當局再次干預的環境。野村證券(Nomura Securities)策略師後藤祐二朗在1份報告中寫道,市場參與者正密切關注官方說法,因為「市場注意力仍集中在日本與美國當局,對外匯干預的態度。」美國銀行(Bank of America)外匯策略師科恩(Alex Cohen)則認為,如果希望日圓進一步升值,要麼需要推出「更強有力的」干預措施,要麼需要釋放日本銀行(BOJ)將在9月升息的訊號。日本銀行在7月底召開會議時維持利率不變,但日本銀行總裁植田和男在記者會上的整體語氣偏向鷹派,並強調他認為物價前景面臨更大的上行風險。該次會議的意見摘要顯示,日本銀行官員已注意到通膨風險正在上升,其中1名政策委員更指出,升息速度可能加快。交易員目前押注日本銀行在9月升息的機率約為63%,而10月升息幾乎已完全反映在市場價格之中。對此,資產管理公司「Pioneer Investments」策略師烏帕迪亞亞(Paresh Upadhyaya)也強調,「我對日圓能否大幅走強抱持懷疑,除非後續有更強硬的政策行動。而9月升息本身就是不夠的。」
日本將宣布與美國聯手干預匯市!15年來首度協同行動
日本預計將於今(3日)稍晚宣布與美國自上週以來採取的聯合行動,試圖阻止日圓跌至40年來新低,同時表達對這項罕見雙邊協調行動的承諾,希望此舉能成為日圓走勢的轉捩點。據美國財經媒體《CNBC》的報導,2名日本政府官員於週末向《路透社》表示,日本財務大臣片山皐月將於3日上午宣布,東京與華府上週已共同在外匯市場採取行動,遏止過度的日圓貶值,其中1名官員表示,這項操作「仍在進行中」。市場消息人士指出,日本與美國當局近日已分批進場買進日圓,這是雙方15年來首次聯合干預匯市,以支撐持續疲弱的日圓。片山皐月預計向媒體發表的談話,也將證實這項市場操作。日本一直努力抑制日圓持續貶值,因為日圓走弱推高進口商品價格,進一步帶動整體通膨,不僅衝擊家庭荷包,也拖累首相高市早苗的民意支持率。根據日本銀行公布的數據,日本政府7月30日在紐約市場進場干預時,出售美元、買進日圓的規模可能高達589.7億美元,隨後31日也被懷疑再次進場干預匯市。1名消息人士向《路透社》透露,美國財政部31日已告知多家銀行,美方也可能介入日圓市場。同時,《路透社》拍攝到的照片顯示,美國財政部長貝森特(Scott Bessent)在內閣會議上的手寫待辦事項中,寫著「買進日圓50億至100億美元」。貝森特先前曾表示,日圓「似乎被嚴重低估」。呼應貝森特一再呼籲日本提高利率的立場,日本銀行31日雖然維持貨幣政策不變,但釋出了迄今最明確的訊號,暗示將提前升息。在疑似更廣泛政策協調的情況下,南韓也於30日進場買進韓元,以支撐本國貨幣。美元兌日圓匯率31日收盤約為157.60日圓,較本週稍早觸及的近164日圓回落。而164日圓是自1986年以來的最高水準。日本曾於4月及5月2度進場買進日圓,但僅帶來短暫反彈。日本銀行6月將利率升至1%,創下31年來新高,但對疲弱的日圓未能帶來持久的支撐。

日圓跌破40年低點後強彈!疑日本啟動匯市干預
日圓兌美元匯率在30日晚間10時30分起的1小時內,從162.80迅速升至157日圓附近,並在截至31日上午,回落至1美元兌160日圓附近,市場認為這顯示日本政府可能已介入外匯市場。據《日本時報》報導,日本政府尚未正式確認是否進行匯市干預,但據報導,美國當局已進行「匯率檢查」(rate check),這暗示美日兩國可能採取協同行動。所謂匯率檢查,是指中央銀行向金融機構詢問當前匯率報價,市場普遍認為這是央行準備干預匯市前的重要前兆。美國財政部長貝森特(Scott Bessent)據報在30日接受《福斯財經網》(Fox Business Network)訪問時表示,日圓目前被低估。日本財務大臣片山皋月過去數週也曾多次發出口頭警告,宣稱政府將採取「決定性的行動」。此次市場變動發生在日圓上週跌破1美元兌163日圓之後,創下該貨幣40年來的新低。日圓走弱的部分原因,是西亞緊張局勢升溫,引發市場避險情緒,推動投資人買入美元。此次行動的時間點,也正值美國聯準會(Fed)聯邦公開市場委員會(FOMC)30日結束會議之後。該會議最終決定維持利率不變。外界認為,日本可能等到聯準會公布決策結果後才展開行動,因為投資人當時並未完全排除聯準會升息的可能。若聯準會當時宣布升息,或釋出明確的鷹派訊號,日圓很可能會面臨更大的下行壓力。儘管日本政府似乎終於介入匯市,但分析師預期,此次干預帶來的效果可能十分短暫。先前日本政府曾在4月底進行干預行動,當時日圓兌美元跌破160日圓關卡,日本投入約730億美元資金進行干預,並短暫將日圓推升至155日圓兌1美元的水準。然而,這波升值效果不到1個月後便徹底消失,日圓隨後再度走弱。
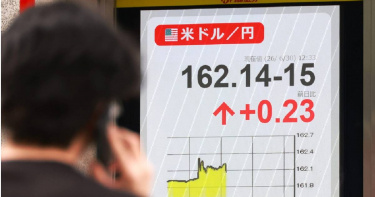
日圓跌破162關卡「創39年新低」!台銀現鈔驚見0.1999元甜甜價
日圓匯率持續走弱,再度出現令哈日族期待已久的「甜甜價」。今(30日)盤中,日圓兌美元一度跌破1美元兌162日圓大關,創下約39年以來最疲弱的水準。也使市場持續關注日本政府是否將採取進一步措施穩定匯市。受到日圓重貶影響,台灣銀行牌告的日圓現鈔賣出價盤中也一度來到0.1999元,跌破0.2元整數關卡。綜合日媒報導,這波日圓急速走貶,主要受到美國與日本貨幣政策差距持續擴大的影響。美國聯準會(Fed)於17日公布最新利率政策預測後,原先的降息氛圍開始逆轉,市場推測聯準會為了因應通貨膨脹,在今年至少會升息1次。另一方面,市場普遍認為日本央行即使持續推動貨幣政策正常化,升息與貨幣緊縮的步調仍將遠遠落後於美國,因此美日之間的利率差距預料將維持在高檔,賣出日圓、買進美元的交易也持續增加。對此,日本財務大臣片山皋月稍早表示:「對於目前的匯率走勢,我不會發表具體評論。如有必要,我們將隨時採取適當的應對措施。」她補充,關於應對方案,「在日前舉行的日美財務首長線上會議中,雙方已確認其中包括堅決果斷的措施」,並提及日本政府仍有可能賣出美元儲備干預外匯市場。然而,市場對此反應相對有限。日圓持續走弱雖然引發國際外匯市場震盪,但對於準備前往日本旅遊或有換匯需求的台灣民眾而言,卻是一項利多。台灣銀行今牌告的日圓現鈔賣出價一度來到0.1999元,相較於今年初曾出現的0.2091元高點,目前換匯成本明顯降低,也讓不少哈日族開始評估是否把握這波匯率低點進場換匯。若以實際兌換金額計算,以新台幣10萬元臨櫃兌換日圓現鈔,與今年初匯率高點相比,目前可多兌換超過2萬日圓。對於即將前往日本旅遊、購物或消費的台灣旅客而言,在日圓持續維持低檔的情況下,不僅能降低旅遊支出,也讓整體消費預算更具彈性,成為近期日圓貶值最大的受惠族群之一。

時隔48年首調!日內閣通過外籍旅客簽證費漲5倍 7月正式上路
日本政府於昨(19)日召開內閣會議,正式通過有關外國人簽證手續費的政令修正案,決定全面調漲外國人入境簽證費用,漲幅高達5倍,新制將自今年7月1日起正式實施;屆時外籍旅客單次入境簽證申請費用將從現行的3000日圓(約新台幣589元)提高至1萬5000日圓(約新台幣2948元)。綜合日媒報導,據內閣會議通過的修正外國人簽證手續費相關規定,外籍旅客申請「單次入境簽證」的費用,將由現行的3000日圓(約新台幣589元)大幅提高至1萬5000日圓(約新台幣2948元);而可多次進出的「多次入境簽證」費用,則從現行的6000日圓(約新台幣1179元)同步拉高至3萬日圓(約新台幣5897元)。這項新制被視為高市內閣對於外籍旅客政策的重要一環,日本政府預估,2026年度的財政收入將因此比前一年度增加高達1161億日圓。這也是日本政府自1978年以來,時隔48年首度調整簽證手續費用,有望為日本政府挹注財源。日本外務大臣茂木敏充於閣議後的記者會上表示,現行的簽證手續費制定於1978年,相較於歐美等其他國家,日本的收費水準明顯偏低。本次調漲是為了因應過去近半世紀以來的物價上漲與外匯市場波動,在重新評估各項成本與國際情勢後,所做出的通盤調整。面對外界擔憂規費暴漲可能衝擊旅遊業,茂木敏充強調,政府在實施前已審慎評估過各種層面的影響;他認為,簽證費用雖然調高,但在衡量整體旅遊成本與日本整體的觀光吸引力後,預期不至於影響赴日外籍觀光客人數。
政府干預無效!日圓兌美元「再創近2年來最低水平」
日圓兌美元匯率今(18日)跌至23個月以來的最低水平,進入市場認為可能觸發日本政府干預的區間。對此,內閣官房長官木原稔今表示,日本已準備好隨時針對匯率波動採取適當應對措施。綜合外媒報導,日圓兌美元匯率今跌至160.79,創下自2024年7月以來的最差水平,也突破今年4月創下的160.72大關,等於抹去了東京當局於4月30日進場干預後所取得的成果。當被問及相關情況時,木原稔在例行記者會上表示:「我們已準備好在任何時候,根據需要對匯率變動作出適當回應。」木原稔指出,雖然日圓疲弱有助於提升企業的獲利能力,因為這讓日本製造商的出口產品更具競爭力,但企業與家庭同時也因進口成本上升而加劇負擔,「我們需要全面檢視這些衝擊」,並承諾政府將密切關注市場發展。上述言論是在美元全面走強之後發表的。市場愈來愈多地押注,美國聯準會(Fed)下一步可能是升息而非降息,這使日圓進一步承受下行壓力。日本央行「日銀」(BOJ)16日將利率提高至1995年以來的最高水準,但對穩定疲弱的日圓幾乎沒有產生效果。目前日本政策利率僅為1%,遠低於聯準會3.50%至3.75%的利率區間。日本財務大臣片山皋月上週曾宣稱,當局「隨時準備採取果斷措施」。然而,自東京於5月初恢復大規模匯市干預以來,日本外匯事務負責人三村淳一直未再就日圓發表評論。數據顯示,日本當局在4月下旬至5月上旬期間,為支撐日圓而投入創紀錄的11.7兆日圓干預外匯市場。然而,由於日圓之後再度走弱,已完全回吐干預後的所有升幅,因此相關效果相當短暫。由伊朗戰爭引發的能源衝擊推高燃料成本,同樣促使日銀警告,其在抑制通膨方面可能面臨落後情勢的風險。日銀前首席經濟學家龜田清作表示:「日銀16日最大的改變,在於其將升息解釋為預防政策落後於通膨發展的風險,而非因為日本在達成物價目標方面取得進展。」現任日本保險公司「損害保險日本興亞」執行經濟學家的龜田清作續稱,如果西亞緊張局勢持續緩解並使油價下跌,日本銀行升息的急迫性可能會降低,「即便如此,日銀仍有可能在10月或12月再次升息。」然而,市場對於日銀進一步升息的預期,並未能有效消除投資人對日圓的悲觀看法。12日公布的期貨數據顯示,投機性淨空頭部位已升至自2024年7月以來的最高水準。對此,SMBC日興證券資深利率策略師Ataru Okumura在研究報告中表示:「迄今為止,推動日圓加速走弱的關鍵因素之一,是日本國內與海外貨幣政策之間顯著擴大的差距。」他補充,在當局不定期進場干預的情況下,美元兌日圓匯率不太可能大幅突破160關卡,「但由於各界已認知到目前的情況無法長期持續,日銀最終很可能被迫比原先預期更早一些提高利率。」
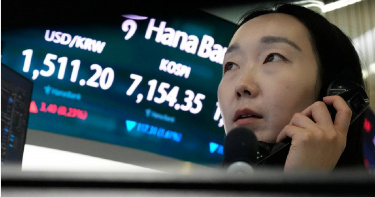
韓股早盤暴跌8%觸發熔斷!日經225慘摔逾2000點
亞洲股市今(8日)開盤重挫,投資人猛踩煞車退出人工智慧(AI)行情,而以色列對黎巴嫩首都貝魯特(Beirut)的空襲,以及伊朗對以色列的報復攻擊,亦推升了油價與美元匯率。據《路透社》報導,以晶片股為主的南韓綜合股價指數(KOSPI)暴跌8%觸發熔斷,暫停交易20分鐘。目前已較上週創下的歷史高點下跌近17%。日本日經平均指數(Nikkei 225)在早盤交易中慘摔2329點,下跌3.5%。不過美國標普500指數期貨與納斯達克100指數期貨則小幅上漲。納斯達克綜合指數上週五(5日)下跌4.2%,賣壓主要集中於半導體類股。此前公布的強勁就業報告提高了市場對美國聯準會(Fed)進一步升息的預期,進而為先前由人工智慧題材帶動、表現亮眼的漲勢踩下煞車。美國2年期公債殖利率5日上升超過11個基點,而作為基準的10年期美國公債期貨在亞洲8日早盤則下跌約5個基點。紐約梅隆銀行(BNY)市場總體策略主管薩維奇(Bob Savage)表示:「人工智慧驅動一切的市場敘事,在上週開始出現裂痕。這究竟只是過去9週股市漲勢中的一次健康整理,還是市場已經見頂,仍然是最關鍵的問題。市場對太空探索技術公司(SpaceX)與Anthropic首次公開募股(IPO)的關注,也是這次暫停的一部分原因:究竟是為了替新的市值騰出空間,還是重新思考資產價值?」本週市場焦點除了預計於11日完成定價、12日開始交易的SpaceX大型上市案之外,也將聚焦通膨數據,包括10日公布的美國消費者物價數據,以及加拿大與歐洲央行即將舉行的政策會議。上週,比特幣(Bitcoin)創下自2022年底加密貨幣交易所FTX崩潰以來最大的單週跌幅,累計下跌約 16%。8日則徘徊在63,000美元下方。市場預期,SpaceX上市後,未來數月還將迎來Anthropic與OpenAI的超大型首次公開募股案。由於這些公司預計籌集龐大資金,一些券商擔心可能導致其他資產遭到抽離。與此同時,西亞局勢依然相當脆弱。以色列7日對黎巴嫩首都貝魯特(Beirut)發動攻擊後,伊朗也向以色列發射數枚飛彈,導致布蘭特原油(Brent Crude)期貨價格上漲約2.6%,來到每桶95.45美元。石油輸出國組織與盟國(OPEC+)7日也同意提高石油產量目標,這已是連續第4個月調升產量目標。在外匯市場方面,美元維持強勢,守在160日圓上方,並將澳元壓低至0.7038美元。歐元則徘徊在1.1518美元附近。
韓元失守!貶破1560大關「創金融海嘯後17年新低」 政府喊話無效
隨著美元走強與外資持續拋售韓股,韓元匯率在週五(6/5)夜間盤及週六(6/6)清晨交易中劇烈震盪,盤中一度跌破1560韓元兌1美元大關,最低觸及1561.5韓元,寫下自2009年3月全球金融海嘯以來、近17年又3個月的最低紀錄。儘管南韓財政當局緊急展開口頭干預,試圖穩定市場信心,但仍難擋韓元的沉重貶勢。根據韓媒《韓國時報》報導,回顧首爾外匯市場5日交易表現,韓元在常規交易時段已流露疲態,盤中先是跌至1549.1韓元,隨後日間終場以1539.1韓元作收。然而,隨著美國隨後公布的就業數據表現強勁,市場預期聯準會(Fed)恐將高利率維持更長時間,進而推升美元指數。這項利空消息導致韓元在夜間盤交易中跌幅擴大,連續失守1550與1560兩大心理防線,最終在當地時間6日凌晨2時收在1559.0韓元。市場分析師指出,本次韓元面臨的巨大貶值壓力主要來自3大主因。首先是美國強勁的就業市場支撐了美元走強;其次是外資在南韓股市持續站在賣方、撤出資金;最後則是中東地區長期衝突帶來的地緣政治風險,加劇了市場對全球經濟受創的擔憂,多重利空交織下,讓韓元匯率全面承壓。面對匯市劇烈波動,南韓財政與金融當局已密切關注市場動向,並對外發出警告,強調將嚴防市場出現過度投機與異常波動,承諾在必要時刻會採取果斷措施進一步介入。不過,從目前的市場反應來看,南韓政府的口頭干預效果甚微,未能有效扭轉韓元近期的疲軟走勢。對此,許多南韓經濟學家表示,雖然南韓目前的經濟基本面與2009年全球金融海嘯時期相比已大幅改善,結構也更為穩健,但匯率重返當年金融危機時的低點,仍引發市場高度關注。
川普打伊朗惹禍!美債10大外國持有者「有7國在3月減持」
美國國債的10大外國持有者中,有7國在3月減持美債,其中日本減持幅度最大,光是在美以伊戰爭爆發後的第1個完整月份就拋售了477億美元。而中國大陸投資人也於3月持續減持美債,呼應許多海外機構與中央銀行,在戰爭帶來的不確定性之下,紛紛降低美債持倉的行動。據《南華早報》報導,分析人士指出,這類減持美債的行為,反映出全球市場對美國的疑慮日益加劇。伊朗戰事持續升級,引發市場對通貨膨脹、能源價格以及華府財政壓力的擔憂,進一步推高美債殖利率,並擊碎了市場原先對美國聯準會(Fed)降息的預期。根據美國財政部(US Treasury Department)於美東時間18日下午公布的數據,全球第2大經濟體中國在3月將其持有的美債規模,由前1個月的6933億美元降至6523億美元,仍為美國國債第3大海外持有國。作為最大海外持有國的日本,則於3月減持了477億美元,將美債持有規模降至1.192兆美元。官方數據顯示,海外持有的美債總額由2月的9.49兆美元下降至9.35兆美元。摩根士丹利(Morgan Stanley)首席中國經濟學家邢自強在數據公布前表示,由石油價格帶動的通膨,使市場重新調整對聯準會降息的預期,進而推高殖利率,也引發按市價計算的資產估值損失,導致全球投資人對利率市場變得更加謹慎。邢自強表示:「我們看到全球機構投資人目前較偏好股票資產,而對政府公債與信用債券則大致維持中性或低配部位。」他補充,西亞衝突已干擾航運活動,並暫時削弱石油出口國的供應盈餘,使這些國家購買美國債務的能力下降。3月是首次能觀察美以伊戰爭衝擊的完整月份。這場美以聯軍在2月28日談判期間偷襲伊朗所引發的戰爭,已擾亂海上供應鏈,推升能源價格,並衝擊債券與外匯市場。作為市場基準的10年期美債殖利率,在月底升至4.32%,反映投資人正在重新評估通膨風險。而在美國國債前10大海外持有者中,包括日本、比利時、加拿大與法國在內,共有7個國家於當月減少對美國政府債務的曝險。不過第2大持有國英國則增加持倉,其美債規模由2月的8973億美元增至9269億美元。此外,開曼群島(Cayman Islands)與愛爾蘭也出現小幅增持。報導補充,除了市場投資人撤離美元計價資產這個關鍵因素之外,中國當局持續加強推動外匯儲備多元化,也是北京持續拋售美債的原因之一。2025年3月,中國在美債海外持有國的排名中已下滑至第3位,落後於日本與英國,延續自美國總統川普(Donald Trump)第1任期以來逐步且間歇性的減持趨勢。同時,中國人民銀行已連續18個月增加黃金持有量。黃金普遍被視為地緣政治與金融風險的避險工具。截至4月,中國黃金儲備已增至7464萬盎司。對此,摩根士丹利的邢自強表示:「對中國而言,這是長期且漸進的主權資產配置多元化過程之一,目的是降低對單一貨幣或單一資產類別的過度曝險。」不過他指出,中國不太可能突然大規模拋售美國資產,因為美元仍然是「全球最深、流動性最強的金融市場」,尤其歐元與日圓等替代貨幣,也各自面臨結構性逆風。

台外匯存底跌近20兆 市場緊盯3月是否跌破6000億美元
中央銀行將於7日公布3月外匯存底數據,同時揭露2025年第4季外匯市場干預情形。2月外匯存底餘額為6054.9億美元,市場關注在外資大舉撤出壓力下,3月外匯存底是否跌破6000億美元整數關卡。根據統計,央行去年第4季在外匯市場操作轉為「淨賣匯」68.48億美元,顯示在資金外流壓力升高情況下,央行進場提供美元流動性,以穩定匯市波動。3月外資大幅賣超台股,累計金額高達新台幣9682億元,帶動資金大舉匯出並推升美元需求,3月新台幣兌美元匯率累計貶值7.29角、貶幅約2.3%。2月外匯存底餘額為6054.9億美元,若3月持續動用存底調節匯市,外匯存底跌破6000億美元的可能性不低,亦將終止先前連續三個月的回升走勢。全球外匯存底排名前列依序為,中國3.43兆美元、日本1.41兆美元、瑞士1.11兆美元、俄羅斯8093億美元、印度7285億美元、德國6633億美元、台灣6055億美元。
新台幣洗三溫暖 央行2025年加強調節淨買匯76.9億
2025至2026年間新台幣匯價劇烈震盪,央行匯市調節報告出爐,總裁楊金龍30日將赴財委會進行業務報告並備詢,提供最新的央行匯市調節情況。去年受美國對等關稅政策影響,上半年美元指數下跌,新台幣升值快速,迫使央行進場買匯阻升;下半年起,央行轉為淨賣匯,以符合美方需求,累計全年央行淨買匯76.9億美元,連三年淨賣匯的紀錄終止。報告顯示,去年上半年美元指數狂跌10.7%,新台幣對美元狂升9.63%,這段期間央行砸132.5億美元,以穩住新台幣匯率;而下半年美元指數回穩升值1.49%,下半年新台幣對美元貶值4.89%,國內匯市出現美元超額需求,因此央行調節方向由買轉賣,共淨賣匯55.6億美元。央行累計2025年淨買匯76.9億美元,約占我國國內生產毛額(GDP)0.8%。以全年調節狀況來看,新台幣自2022年起因匯價趨貶,連續三年呈現淨賣匯,累計三年來賣匯規模達321.9億美元,而去年由賣轉買,累計淨買匯76.9億美元,為近四年首度淨買匯。截至27日收盤,台北外匯市場新台幣兌美元收在31.88元,升2.5分,成交金額13.68億美元;新台幣兌美元開盤價為31.93元,最高31.855元、最低31.984元。
日圓逼近160關卡!日官員示警:原油期貨投機行為波及外匯市場
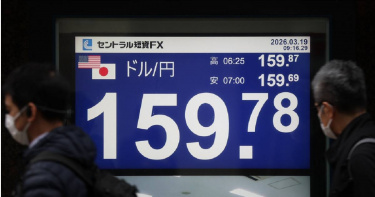
日本最高外匯官員三村淳今(23日)表示,政府已準備好採取一切措施應對外匯市場的波動,並警告油價期貨的投機交易可能正在影響貨幣走勢。據《路透社》的報導,三村淳在記者會上指出,「有觀點認為,原油期貨市場的投機行為正逐漸波及外匯市場,政府已全面準備隨時在各個層面作出應對,並充分考量匯率波動對民眾生活與經濟的影響。」此時正值日圓匯率接近1美元兌160日圓的關卡之際。三村淳的言論凸顯了決策者面臨的兩難局面。中東地區的衝突正在顛覆油價,並在全球金融市場引發劇烈動盪,使政策制定者必須在維護市場穩定與應對國際能源價格波動之間取得平衡。隨著原油價格持續攀升,投機資金可能進一步影響外匯市場,特別是日圓匯率的走勢,這對進口成本高的日本經濟來說具有直接影響。分析人士指出,日本政府若不及時干預,可能導致日圓進一步貶值,加劇通膨壓力,並對民眾生活造成負擔。報導補充,受伊朗戰爭衝擊和美股持續疲軟的影響,23日亞洲股市下跌,日本日經指數下跌3.9%,3月迄今跌幅超過13%。韓國股市下跌4.5%,本月累計下跌12%。全球最具影響力的指數編製公司之一「明晟公司」(MSCI)除日本外亞太地區股票指數(MSCI AC Asia Pacific ex Japan Index)亦下跌1.2%。與此同時,10年期美國公債殖利率達4.4110%,創8個月來新高,自戰爭開始以來已大幅上漲44個基點。
台股快收復3萬4千點!收漲逾844點 股民狂追009816、00919
台股5日收在33,672.94點,漲844.06點,漲幅2.57%,成交額達7,603.86億元,盤中最高來到34,319.68點,狂飆1490點;台積電等大型權值股齊揚,聯發科、鴻海、台達電等收紅,台積電收在1,900元、漲35元、漲幅1.88%,最高來到1960元。成交量排行榜部分,群創(3481)以超過72萬張居冠,股價收在26.00元、漲1.25元、漲幅達5.05%;第二名凱基台灣TOP50(009816)收在10.83元、漲0.23元、漲幅2.17%、成交超過49.9萬張,昨天則是超過87.7萬張。接著為群益台灣精選高息(00919)成交超過24.3萬張,收在23.71元、漲0.26元、漲幅達1.11%;力積電(6770)成交逾21萬張,收在64.4元、漲3.00元、漲幅4.89%。元大台灣50(0050)成交超過19.4萬張,收在77.40元、漲1.80元、漲幅達2.38%。以星展集團發布最新投資總監觀點來看,股市在這次危機因更高的風險溢價和油價飆升而導致短期市場波動,暫時的飆升尚可控制;然而長期的供應限制,將構成更廣泛的成長衝擊;類股方面,看好國防類股,因為其正處於「彈藥超級週期」,且長期而言,國防支出將持續成長。固定收益部分,2月以來,由於地緣政治風險加劇,非投資等級(HY)債券利差的擴大幅度大於投資等級(IG)債券;維持看好優質(評級為A/BBB公司債)公司債。利率則是由於油價上漲和財政風險加劇導致的供應驅動型通膨,利率陡峭化的風險增加。儘管風險規避情緒高漲,但仍需觀察影響持續時間。原油受中東衝突和供應中斷影響,油價飆升,預估價格波動區間為每桶85至150美元,取決於衝突的持續時間和運輸可行性。黃金在長期地緣政治不確定性下,黃金走強反映避險需求日益增長,而衝突風險、去美元化以及央行和投資者持續多元化投資,則進一步支撐黃金表現。外匯市場部分,美元憑藉不斷上升的收益率和能源安全優勢,已成為目前主要的避險貨幣;而日圓和瑞士法郎則因日本能源依赖的脆弱性和瑞士央行干預風險而表現不佳。