


存錢
」 存錢 存款 退休 房租 買房
不婚只因房價高?他點名「媽寶、AA男」問題 怒轟:誰敢嫁這種巨嬰家庭
「現在很多女生不結婚,真的只是因為房價高嗎?」一名網友直言,過去不少夫妻即使只能先租房,也會努力存錢、建立自己的家庭,但現在部分男性婚後仍在依賴父母,連洗衣服、洗碗都不會,甚至以孝順為名與長輩同住,最後衍生婆媳問題,因此不該把不婚原因全歸咎於房價。貼文一出,迅速引發熱烈討論。這名網友在臉書社團「毒姑九賤婆媳討論區」發文表示,以前正常有擔當的父輩結婚,就算租房子也會搬出來獨立,兩夫妻再存錢生活、買房,但現在很多男生很摳門,整天想A來A去,不然就是媽寶,連洗衣服、洗碗都不會,「現在很多女生不結婚,真的只是因為房價高嗎?」原PO直言,也有些人喜歡啃老,對於一個新的家庭沒什麼擔當,用孝順的名義跟長輩住在一起,再來吵婆媳問題,訴苦說自己當夾心餅乾很為難,「真的不太曉得,那些婆家的老人,把兒子教的這麼愛計較又沒擔當的巨嬰,真的不能怪很多女生都不婚,到底誰家的女兒敢嫁到這種巨嬰家庭!」貼文曝光後,不少鄉民紛紛在底下留言,「不婚不生,快樂一生」、「我也覺得這樣,寧可女生自己單身還比較好過」、「怕婚後對男生失望,還會放縱莫名其妙一堆人來教訓妳」、「能用錢解決的都不是問題,最大的問題就是男方及婆家,碰過太多男生連照顧自己的能力都沒有,一輩子沒洗過碗」、「夫妻是要相輔相成的,現在都是只想佔便宜不肯吃虧,男女都一樣」。也有人說,「還是很多女孩願意嫁阿,兩人互相,能搬出擁有小家再結婚吧」、「現在男的也不想結婚啊,我家國中男說以後不結婚……花在女朋友身上的錢用來課金多爽」、「其實是兩邊能接受就好,無法接受AA的人路過」、「婚前AA沒問題啊!婚後AA就有點莫名其妙」。還有人指出,「只要能保證不懷孕不生小孩,各付各的當然好,女生還比較開心」、「大家都有父母憑什麼女生免費?」、「明明單身時自己能自給自足,有對象就變其中一方要有擔當,或是一方說自己弱勢要有安全感,這些現象本來就很荒謬」、「其實自己掂量好!覺得不好不要嫁,嫁後又什麼都怨,怨東怨西,就是不怨自己條件差只能做這樣的選擇」。
買豪宅每坪110萬!Yuri遭疑「靠男友、跳2年就買得起」反擊:不是住免費
味全龍啦啦隊女神Yuri(陳洛心),憑藉盛世美顏與絕佳的身材比例,被譽為「地表最正啦啦隊女神」。近期她被拍到,悄悄搬進了台北市的知名豪宅、每坪110萬,意外與過去緋聞對象邱宇辰(毛弟)成了鄰居。沒想到Yuri卻被酸「跳啦啦隊2年就可以買房」,甚至質疑「靠男友」,令她忍不住發長文反擊,「買房有買房的壓力,每個月也不是住免費!」遭酸「靠男友買房」 Yuri傻眼:從未有過這種事Yuri在IG發限動表示,她買房的事情在網路掀起熱議,「各式各樣五味雜陳,畢竟最近各種忙碌」。對於外界質疑「跳2年為什麼可以買房」,甚至稱「靠男友給的」,Yuri不理解這種言論、直言超怪,「這句話真的太不可思議,從未有過這種事!」因為自己曾嘗試許多工作,出道後更是努力工作不亂花錢,「直到我真的已經不用再為了自己的各種花費斤斤計較了之後,卻湧現更多責任及家庭負擔」、「鮮少人關心你付出了哪些努力,只看到你跳著笑著就有棟房子了」Yuri反擊外界謠言。(圖/翻攝「xx15995」IG)14歲就打工 早年試鏡狂寄履歷、兼職做直播Yuri回顧,一直以來都是按部就班的工作、存錢、理財,「我敢說當時的自己有夠拼」,從14歲就開始打工,就算進了經紀公司當練習生,仍然在夜市擺攤、當餐廳服務生,還在2家平台每月直播近200小時。後來進了啦啦隊,除了忙於球場應援,也挑戰各種平面、廣告拍攝、Promote Girl、Showgirl或接拍戲劇,「各種類型的試鏡一天去好幾個,履歷也狂寄,以前不流行短影音,不是只經營自媒體跳舞影片就會被大家看到」。Yuri公開過去的工作。(圖/翻攝「xx15995」IG)剛出道極窮靠妹妹救濟 靠「一觀念」累積8年成果Yuri感嘆,後來就算成功出道,早期「真的好窮,球場薪水拿去付高鐵票錢跟車費再繳完房租幾乎就沒了,當時還是靠妹妹救濟我」。直到工作穩定、上了軌道,她存下第一桶金就直接買房,「因為我想要在北部有一個自己的家」,過程中也開始學習投資理財,了解各種財經相關的資訊,在8年前就開始把每一份薪水都投入理財的工具,「戶頭不會留有超過五萬塊,身上基本上不會有太多娛樂跟物質花費,慢慢累積努力至今而有的成果!」強調買房並非住免費 Yuri:努力的人世界不會辜負你回顧自己走過來的路,Yuri無奈表示,家境不是特別富裕,從小就知道只能靠自己,對於夢想跟生存努力不懈,追求更多的工作機會,「追夢的路途不算順遂,但我知道我靠著強大的韌性,縱使面對現實好幾次的摧殘,我還是能拾回笑容繼續往前」。對此,Yuri認為「努力的人,這世界絕對絕對不會辜負你,無論你有沒有達成最終的目標,但你一定會在某一天收到回報!」對於外界只看到她買房的光鮮亮麗一面,Yuri也強調,「買房有買房的壓力,每個月也不是住免費,開源節流並好好理財是根本,我的案例供大家參考,希望能解答到」。
婆婆要求兒子帶出國玩!媳婦拒同行還喊「年輕時應自己存錢」 她氣炸:花兒子的錢怎麼了
「不知道她娘家爸媽怎麼教的女兒,這麼自私!」一名婆婆抱怨,最近要求兒子帶她出國玩,沒想到媳婦不但不想跟,還認為長輩年輕時就應為退休生活存錢,不該向已婚兒子拿錢,否則會破壞兒子婚姻和諧,讓她感到相當不滿。對此,不少網友認為,兒子若有能力且自願出錢,帶母親出遊無妨,但媳婦也有權選擇不去。這名婆婆在臉書社團「毒姑九賤婆媳討論區」發文表示,最近她叫兒子帶她出國玩,結果媳婦擺臭臉,說不想跟著去,還告訴她「年輕的時候要自己存錢,以後老了如果自己想出國,會和老公出錢出去玩,而不是跟已經結婚的兒子拿錢,造成子女家庭不和諧」。婆婆質疑,她只是想讓兒子帶她出去玩,花兒子的錢怎麼了?以前她養兒子那麼辛苦,現在媳婦養兒子有多辛苦又關她什麼事,媳婦以後應該叫自己的兒子來孝順,「一點都不懂得孝順公婆,連小孩都教著不孝順阿公阿嬤,又陰陽怪氣的綠茶媳婦很多,真不知道她娘家爸媽怎麼教的女兒,這麼自私!」貼文曝光後,不少網友在底下留言,「我是媳婦我也不跟,讓母子好好玩不行嗎?」、「兒子要帶妳去,兒子沒白養白生,媳婦不去很正常」、「兒子都結婚自成一家了,為什麼還要纏著他?」、「想出國找女兒比較快,沒女兒找自己老姐妹不好嗎?」、「如果我老公說要花錢帶她媽出國,我會問多少錢,也給我,但我會自己出國找別人去」、「如果婆婆有多個子女,出國應讓多個子女平均分攤」。也有人說,「媳婦覺得養孩子那麼辛苦,代表妳兒子沒有能力」、「老公有能力我沒有意見,但是如果夫妻也有經濟壓力就另當別論」、「我覺得整件事都沒有對錯,最主要是要看兒子的能力……如果兒子過得很優渥,贊助媽媽出國費用那又何妨」、「兒子有帶你就好了啊,媳婦不喜歡不去不是剛好省錢」。還有人指出,「我要出錢讓我媽出國還要配偶同意?」、「兒子沒意見就好啊,管她」、「兒子沒說話就好,其他人管太寬,不去就算了」、「老公帶媽媽出國玩我覺得還好,就像很多女兒也會帶母親去玩啊」、「就跟兒子去這樣不是更好嗎?妳也不用看媳婦臉色,會玩得很開心」、「我可以接受我老公陪他媽媽出國,因為那是他媽媽,但是婆婆不能要求我一起去或也分攤錢」。
月薪5萬竟輸外傭! 她見「月存2萬」心態崩了
月薪5萬元,卻連冷氣都得省著吹,月底更幾乎存不到錢,這樣的生活竟讓一名上班族女子感嘆,自己過得還不如朋友家的外籍幫傭。原來,朋友家聘請的幫傭不僅住豪宅、享有獨立衛浴,還能跟著雇主吃高級餐廳、出國旅遊,每月甚至能存下2萬多元。這段經歷引發網友兩極討論,有人羨慕到想應徵「台傭」,也有人直言,住進豪宅不代表工作輕鬆,外人看到的可能只是少數幸運案例。這名女子10月10日在Dcard心情板以「我感覺朋友家的外傭過得比我好」為題發文,坦言自己早已不打算與經濟優渥的朋友比較,沒想到真正讓她心裡不平衡的,竟是朋友家幫傭的生活條件與存款能力。她透露,自己每月收入5萬元,卻有超過一半得先拿來支付基本生活費。其中,租住小套房加上水電,每月約需1萬5000元,三餐則以每餐150元為預算,累計一個月約花1萬3000元。光是住與吃就得支出2萬8000元,還不包括娛樂及其他日常消費。為了控制開銷,她平時連冷氣都不敢隨便開,生活處處精打細算,即使每個月都有固定薪水,最後仍幾乎存不到錢。也因此,當她發現朋友家的外籍幫傭不必負擔大部分食宿費用時,才格外感受到差距。最讓女子意外的是,朋友家的幫傭不只省下生活開銷,居住環境還相當舒適。對方平時主要負責打掃、煮飯,下午有2至3小時休息時間,住在雇主的豪宅裡,擁有自己的浴室及免治馬桶,連衛浴裝潢都比她租屋處漂亮。屋內夏天全天開冷氣,冬天也有暖氣,與她必須節省電費的生活形成強烈對比。飲食待遇同樣讓她羨慕。朋友一家每週至少有3天外出用餐,幫傭也會一起享用燒肉、火鍋或合菜,單次餐費就可能抵過女子兩天的伙食預算。豪宅裡還經常備有高級水果與零食,幫傭每天都能享用,讓她直呼,雖然自己去朋友家作客也能吃,但終究無法天天享受。朋友一家出國時,也會帶著幫傭協助照顧孩子。女子表示,對方因此有機會入住自己平常捨不得訂的高級飯店,並跟著享受旅途中的餐飲與活動。某次同行出國,她還親眼看見朋友替幫傭兌換外幣,讓對方購買紀念品。原本以為這些待遇已經夠令人羨慕,沒想到女子進一步詢問幫傭的花費後,才得知對方除了購買私人用品,幾乎沒有其他支出,每月能存下2萬多元。反觀自己,薪水雖然有5萬元,扣掉食宿與其他消費後,實際存款卻更少,讓她忍不住感嘆:「但過得比他們家的外傭差,真的有點不平衡,過得比較差還存得更少,讓人更難過了。」貼文曝光後,不少網友把焦點放在朋友家的優渥待遇,紛紛留言詢問「朋友有沒有缺台傭」、「你去朋友家當外傭啊」、「請問你朋友家還缺人嗎?我現在學做飯、帶小孩來得及嗎」。還有人表示,只要能獲得這樣的工作機會,願意幫忙清理排泄物、刷馬桶,甚至直呼「拜託給我一個機會」。其中一則留言更開玩笑說,朋友家的幫傭名額應該已經額滿,不如問問還缺不缺寵物,因為除了能住豪宅,還有人負責餵食、打掃及帶出門散步。另有網友分享,自己父親聘請的司機月薪約5萬至6萬元,主要工作只是接送上下班,偶爾睡過頭,父親便自行開車上班,認為部分私人聘僱工作的待遇確實令人羨慕。不過,並非所有人都認同女子的比較方式。有網友指出,幫傭必須完成雇主要求的打掃、煮飯及育兒工作,並非表面看起來那麼簡單,反問女子是否具備相同能力,直言:「別因為人家職業就看不起人。」也有人提醒,保母職缺競爭激烈,求職網站上經常有不少應徵者,想找到理想雇主並不容易。還有網友認為,免費住在豪宅雖然能省下房租,卻也意味著工作與私人生活難以完全分開。「如果你連跟公婆住都沒有辦法的話,想想一天24小時跟老闆住是什麼感覺」,有人如此反問,指出幫傭可能長時間待在雇主家中,即使有休息時間,也不見得能自由安排生活。一名網友便分享,自家聘請的外籍幫傭因為需要在夜間協助阿嬤上廁所,經常得半夜起床,幾乎等於全天候輪班。另有人認為,朋友家的待遇只是少數較好的案例,部分移工可能面臨不合理扣薪、護照遭扣留,甚至性騷擾或暴力對待等問題,不能只看見少數人的優渥生活,就忽略其他移工的處境。但也有網友分享類似的豪宅幫傭經驗。有人曾參與帝寶豪宅裝修工程,當時屋主特別規劃至少8坪大的外籍幫傭房間,還附設獨立衛浴;另一人則表示,前老闆單身、住在豪宅,因為整天忙於工作,反而是留在家中的幫傭有更多休息時間。也有人提到,自家幫傭曾在社群分享,每天只工作兩、三個小時,其餘時間便能休息。除了討論幫傭待遇,也有人把話題轉向女子本身的理財方式,認為月薪5萬元卻花近1萬5000元租屋,可以考慮搬到租金8000元以下的房子,或減少娛樂支出,增加每月存款。不過,也有網友認為,單純要求縮減開銷,未必能解決收入與生活成本之間的落差。另一派網友則建議,若真的羨慕包吃包住的工作條件,不妨考慮取得保母證照,甚至前往海外工作。有人分享,朋友持有保母證照,已在國外從事照顧孕婦、產婦及小孩的工作3年;也有人認識長期在海外擔任短期保母的人,因為食宿由雇主負擔,休假還能旅遊,10年下來不僅存到錢,也去過不少地方。不過,對於海外工作的選擇,也有人提醒,外籍幫傭離開家鄉、與親友長期分隔兩地,本身就是一種犧牲。有人指出,移工把收入寄回母國後,可能因物價差異而提高購買力,但這不代表他們在台灣工作時沒有壓力,畢竟每個人都必須在收入、自由與家庭生活之間做出取捨。面對女子的心酸,有網友鼓勵「加油!你的日子會越過越好的」,也有人認為「沒有比較沒有傷害」。從月薪5萬元卻難以存錢,到豪宅幫傭每月能存下2萬多元,這場討論不只呈現不同家庭的生活差距,也讓外籍幫傭的工作條件、私人時間與勞動處境成為焦點。
情侶同居房租怎麼分?男堅持AA遭女友嗆沒文化 網揪真正問題
情侶決定同居,原本是希望能有更多時間相處,沒想到光是房租怎麼付,就可能讓感情出現裂痕。一對情侶因為租屋費用的分攤方式談不攏,男方堅持兩人各付一半才公平,女友則認為應依照薪資比例負擔,收入較高的人理應多出一些。雙方為此爭執不休,女友甚至脫口批評男方「沒文化真可怕」,讓他忍不住上網求助。事件引發數百則留言,從房租AA制、收入差距到家務分工都成為討論焦點,不少網友更直言,兩人真正的問題恐怕不是錢,而是對共同生活的期待根本不同。這名男子在Dcard發文,透露女友希望兩人設立共同帳戶,按照各自薪水的固定比例提撥金額,用來支付房租、水電等共同開銷。以月薪5萬元及3萬元為例,若雙方各拿出收入的10%,男方每月須負擔5000元,女方則支付3000元,合計8000元。相較之下,男方認為既然兩人住在同一個地方,就應該各付4000元,不該因為收入高低而有不同待遇。對於女友提出的分攤方式,男子坦言自己過去從未聽過,身邊朋友包括其他同居情侶,也幾乎都是採取AA制。沒想到女友不僅認為平分房租不合理,還強調周遭的人都知道依照薪資比例分攤的方法,甚至批評他沒有文化。雙方各有堅持,讓男子相當困惑,因此發文詢問其他人的看法,希望釐清究竟哪種方式才算公平。貼文曝光後,網友首先針對「公平」的定義展開爭論。支持按薪資比例分攤的人認為,兩人收入不同,負擔相同金額所承受的經濟壓力自然也不一樣。有人直言「薪水比例算妥當吧,不然就不要同居」,也有人指出,情侶與一般合租室友不同,既然決定一起生活,就應考慮另一半的負擔能力,而非只追求帳面上的平均。一名網友分享,自己收入比男友高,因此願意多負擔一些生活開銷,因為對方同樣會把收入花在兩人的共同生活上,不會讓她覺得吃虧。另有人認為,若收入較低的一方必須拿出較高比例的薪水支付房租,可能壓縮其他生活費及儲蓄空間,甚至直言「齊頭式平等不等於公平」。還有人建議,雙方不必完全按照薪資比例計算,可以協商採取6比4或7比3的方式,再由房租負擔較少的人支付水電費,或承擔其他生活支出。不過,支持AA制的網友同樣提出不同看法,認為薪水高低與個人工作能力、職涯選擇有關,不能因為另一半收入較少,就要求收入較高者必須多付房租。有人留言「對半合理吧,自己沒能力賺錢為什麼人家要跟你按比例分」,也有人強調,賺得多的人願意多出一些當然沒問題,但應該出於自願,而不是被當成理所當然的義務。更有人提出反向思考,質疑如果今天女友收入比男方高,是否也願意按照相同原則多負擔房租?部分網友認為,雙方若都能接受收入高者多付的安排,自然沒有問題,但若只要求其中一方讓步,反而容易造成心理不平衡。也有人指出,若堅持平均分攤,就應選擇雙方都負擔得起的租屋環境,而不是要求收入較低的一方配合超出能力的生活水準。除了薪資差距,究竟是誰提出同居、誰決定租屋條件,也被認為是影響分攤方式的重要因素。一名網友分享,自己過去住在月租5000至6000元的雅房或小套房,生活並沒有太大壓力,但另一半希望搬進月租1萬元的住處,因此主動負擔大部分租金。另有網友認為,如果其中一方原本住家裡,卻因為同居而必須搬出,甚至增加通勤距離,雙方就應重新討論費用分配,而不是單純要求一人一半。也有網友將討論延伸到家務分工,認為同居生活不只有房租,還包括打掃、煮飯、採買、水電及日常用品等開銷。有人主張,若雙方家事平均分擔,房租平分也合理;但如果其中一方負責較多家務,另一方多負擔部分租金,同樣能達到平衡。還有人分享,自己與伴侶採取一方支付房租水電、另一方負責較多家務及伙食費的方式,並不會把所有支出都精確拆成兩半。一名網友則以自身經驗說明,與前夫及現任丈夫相處時,曾採取不同的共同帳戶存款方式。她透露,自己收入都比另一半高,過去與前夫依照雙方能接受的金額存錢,後來與現任丈夫則由她主動提出按比例負擔,但丈夫仍願意存入相同金額。她認為,感情中的付出並沒有固定公式,重要的是雙方是否願意為彼此著想。然而,女友以「沒文化」形容男方的說法,也成為不少網友批評的焦點。有人指出,平均分攤與按照薪資比例支付,都是現實生活中確實有人採用的方法,沒有哪一種必然正確,更不該因為意見不同,就否定另一半的人格或見識。有人直言「真的觀念不合,沒有對錯」,也有人認為,若連基本的金錢觀都無法溝通,未來面對更多共同開銷,恐怕只會不斷發生爭執。另有網友提醒,情侶同居後需要協調的事情遠比房租複雜,從生活習慣、家事分配到未來結婚、生育及育兒責任,都可能涉及金錢與時間的付出。有人認為,若其中一方始終不願妥協,另一方即使勉強接受,心裡也可能留下疙瘩,長期下來反而傷害感情。還有人直接建議「價值觀不同不要硬在一起」、「沒有共識不要同居,生活上只會更多吵架」,甚至認為分開居住或重新尋找觀念相近的伴侶,可能比持續爭執更實際。不過,也有網友認為,為了每月2000元的差距就鬧得不可開交,雙方都應重新思考是否真的準備好共同生活。有人感嘆「贏了道理,輸了她」,指出情侶相處並不是單純計算誰多付、誰少付,而是要找到彼此願意接受的方式。若收入較高者願意多負擔一些,另一方也能透過家務或其他開銷回應;若雙方都堅持平分,也可以降低租屋預算,避免其中一人承受過大的經濟壓力。從網友分享的各種同居經驗來看,有人採取AA制,有人依照薪資比例分攤,也有人由其中一方負擔全部房租,並沒有放諸四海皆準的標準。對這對情侶而言,真正需要釐清的並非每月究竟該付3000元、4000元或5000元,而是雙方能否尊重彼此對公平的不同理解。畢竟房租只是共同生活的第一道考驗,若連分攤方式都無法好好溝通,未來面對更多現實問題時,恐怕還有得吵。
退休存款近800萬仍不敢花!7旬婦嫌旅行太貴不去 尪一句話讓她沉默了
日本一名70歲婦人與72歲丈夫退休後,兩人每月合計領取約22萬日圓(約新台幣4.4萬元)的退休年金,名下還擁有3800萬日圓(約新台幣766萬元)的金融資產,房貸也早已繳清,經濟條件看似相當穩定。然而,婦人退休後卻因擔心存款只會越花越少,連外出用餐、旅遊都捨不得花錢,還拒絕丈夫提出的15萬日圓(約新台幣3萬元)北海道旅行計畫,直到丈夫反問「那我們當初到底是為了什麼而存錢?」才讓她開始重新思考退休生活的真正意義。根據日媒《THE GOLD ONLINE》報導,70歲的和子(化名)與72歲丈夫修一(化名)育有2名子女,夫妻倆過去工作的收入並不特別優渥,但隨著孩子長大獨立、教育和生活支出減少,兩人逐漸累積存款,丈夫退休時領取的部分退休金也一直保留至今。多年來和子始終抱持著「不希望退休後為錢煩惱」的想法,因此養成精打細算的習慣。沒想到真正進入退休生活後,即使擁有3800萬日圓的存款,她仍然無法安心花錢。每次到超市和子都會仔細比較價格,夫妻外出用餐的次數更是逐漸減少,也經常拒絕朋友一起旅行的邀約有一次丈夫安排兩人去一趟2天1夜的溫泉旅行,和子查詢後發現交通及住宿費用合計超過10萬日圓(約新台幣2萬元),便立即打退堂鼓。丈夫認為夫妻並非負擔不起,但和子卻擔心「不知道未來還會活多少年」,始終不願動用存款。她坦言自從退休後沒有固定薪水入帳,覺得存款一旦減少就再也無法補回來。直到丈夫再次提議前往北海道旅遊,才讓夫妻之間出現轉機。這趟北海道之旅預計安排4天3夜,包含機票和住宿,兩人總共需要花費約15萬日圓,和子一看到價格便再次表示:「要花15萬日圓的話,這次還是不要去了吧?」沒想到,丈夫卻反問:「那我們當初到底是為了什麼而存錢?我又不是說要把錢全部花光,但我們過去努力存錢,不就是為了現在遇到這種事情時,不再為錢煩惱嗎?」這番話讓和子一時無法回應,也成為她重新檢視退休財務規劃的契機。根據日本總務省公布的2025年家庭收支調查,日本兩人以上家庭的平均儲蓄為2059萬日圓(約新台幣415萬元),有儲蓄家庭的儲蓄中位數則為1264萬日圓(約新台幣254萬元),其中66.1%的家庭儲蓄低於平均值。相較之下,和子夫妻擁有的3800萬日圓金融資產明顯高於平均水準,但退休後究竟需要多少錢仍取決於生活開銷、居住條件及未來醫療與長照需求,不能單憑存款數字判斷是否足夠。夫妻重新檢視家計後發現,兩人每月約22萬日圓的年金收入,大致已能支應日常生活費用。不過,由於自住的房屋屋齡超過25年,未來可能需要更換熱水器、整修外牆及衛浴設備,加上醫療與長照費用難以預測,因此決定先從存款中保留一筆資金,作為未來必要支出的準備。在確保基本生活與未來需求後,夫妻也開始為旅遊、外食等休閒活動編列年度預算,決定每年安排1至2次旅行,不再單純因為價格因素而拒絕朋友聚餐。最終,夫妻倆順利完成這趟北海道之旅,返家後和子再次查看銀行存款,雖然帳戶確實少了15萬日圓,但她並沒有感到後悔。「比起少了15萬日圓,我更覺得能夠趁著兩個人身體還健康的時候一起去旅行,才是更重要的事情。」和子感慨表示,自己並非從此不再節省花費,而是不再凡事都先從「最好不要花錢」的角度思考。
謝祖武照顧失智母近10年 忍痛賣愛車籌648萬長照費
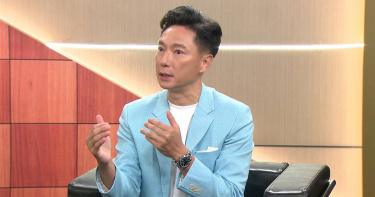
憑藉經典台劇《麻辣鮮師》「徐磊」一角深植人心的藝人謝祖武,近日登上《聚焦2.0》,深刻告白照顧失智母親將近10年的痛楚與無奈。談及母親從發病到離世的過程,謝祖武數度哽咽、眼眶泛紅,坦言長照之路讓全家心力交瘁,高達648萬元的照護開銷更讓家中資金面臨窘迫,甚至讓他忍痛賣掉辛苦存錢買下的愛車變現,直言:「母親離開後,我再也沒有一個可以傾吐與撒嬌的對象。」回憶起2015年發現母親異常的過程,謝祖武透露,當時拍完外景回家,連續10天母親都問他一模一樣的問題,經妻子提醒帶往醫院檢查才確診失智。身為國中教師的母親一輩子不菸不酒且每天運動,令謝祖武難以接受,崩潰直問:「怎麼會是她?」而在長達9年8個月的照護期中,龐大的經濟壓力讓他逼不得已決定賣車,他感慨:「我花了2、3年存錢買車想為家人遮風避雨,結果花不到5分鐘就賣掉了。」談及生死,謝祖武坦言曾無數次彩排過與母親告別的場景,但當接到長照中心通知的那刻,自己依然懦弱到不敢接電話,最後在病床旁看著母親心跳歸零,心中滿是不捨。這段經歷也讓他心境大轉變,擔任失智者照顧協會公益大使的同時,也積極透過規律運動、養生飲食與營養補充來照顧自己,感性表示:「人保護自己從來不光是為了自己,而是為了身邊摯愛的家人。」如今歷經人生風雨,謝祖武希望透過自身經驗,提醒大眾提早重視健康保養。
舊愛變鄰居2/被沈玉琳罵笨醒悟!林襄砸1,800萬擺脫租屋族
「啦啦隊女神」Yuri從嘉義北漂打拼,深耕啦啦隊多年,近年更將觸角延伸至演藝圈。她在28歲時豪擲1500萬元,在桃園青埔買下人生第一間房,晉升有房一族。這間36坪的新家,從購入到裝潢僅歷時短短4個月,雖然住起來相當舒適,但由於大部分工作仍集中在雙北,經過仔細衡量,她決定將青埔新屋出租,和妹妹在台北租屋居住。樂天女孩總隊長籃籃2024年卸下連任三年的隊長職務、晉升總隊長,在演藝發展表現也相當亮眼。2023年她砸下近千萬在新北市買房,作為送給自己的27歲生日大禮。當時外界一度盛傳其新居「位於6樓、至少40坪、規劃6房2廳」,對此籃籃澄清資訊有誤,僅低調透露房子買在新莊,每月房貸約5、6萬元,更興奮直呼:「終於可以在台北有屬於自己的一小塊地方了,我是最幸福的人!」林襄坦言過去只會把錢傻傻存銀行,直到被沈玉琳虧笨「有能力買房還租屋」,加上身邊好友耳濡目染,才在2年前積極展開看房之路。認為買房能存錢、抗通膨又具增值潛力的她,以總價2千萬元內、新北生活機能強的區域為目標,終於在2024年底砸下約1,800萬元,插旗新北市「房價凹陷區」,買進權狀30坪的2房預售屋。出道10年的「啦啦隊女神」峮峮日前出席活動透露,自己幾年前買下的預售屋,預計將於明年順利交屋。 這間新房是她透過朋友介紹,前後花了快2年時間細心挑選,最後決定落腳在從小就熟識的好友家附近,彼此能有照應。峮峮表示目前已開始繳錢,「我買2房,爸媽或妹妹上來台北可以一起住,但因為還沒裝潢,先不透露價錢。」
國旅補助「優惠最高2500元」 上班族一看規則傻眼:還不如出國
為振興國內觀光,觀光署自9月1日起推出國旅補助,一般地區連住兩晚最高可折2000元,離島地區最高2500元,不過優惠多集中在平日,讓部分周休二日的上班族認為「看得到、用不到」。近日就有民眾表示,原本看到國旅補助金額不少,想安排國內旅行,仔細研究後卻發現,較有感的住宿優惠大多需要平日入住,等於得先拿自己的特休換補助,忍不住直呼「為了住宿省個一兩千,要我先用掉一天甚至兩天假,真的不知道到底哪裡划算」。日前一名網友在Dcard以「為什麼國旅補助都在平日,我的假也是成本欸」為題發文表示,自己原本看到國旅補助後,覺得這次補助看起來不少,剛好可以找時間安排國內旅行,但看完國旅補助規則後,卻發現較有感的優惠幾乎都集中在平日,讓上班族的她相當疑惑「一般上班族到底誰有假可以去」。原PO表示,她理解補助集中在平日的原因,主要是希望拉高國旅平日住房率。不過,原PO透露,站在一般上班族的角度來看,周一到周五本來就是工作日,即使平日住宿可以獲得1000元補助,再搭配地方政府及旅宿業者提供的優惠,看起來確實很划算,但前提是「我得先拿出自己的特休,才能享受到這些所謂的優惠」。原PO認為,上班族的特休天數有限,除了旅遊,也可能要留給家中臨時有事、朋友結婚或其他私人安排,如果只是為了住宿省下1000至2000元,就必須先用掉一天甚至兩天特休,讓她忍不住反問「特休難道不是成本嗎?現在為了住宿省個一兩千,要我先用掉一天甚至兩天假,真的不知道到底哪裡划算」。原PO也指出,國旅原本最大的優勢,就是不需要特別請很多假,讓上班族可以利用周末,在周六早上出發、周日晚上回家,「想去台中、台南、宜蘭甚至安排個兩天一夜都很方便。這才是國旅真正贏過出國的地方」,但如果現在最有感的補助必須平日才能使用,反而等於讓國旅失去原本的優勢。原PO直言,如果已經決定要請一天甚至兩天特休才能配合優惠,甚至有三、四天可以安排,這時候未必會優先想到國內旅遊,畢竟國旅本身也沒有便宜到讓人認為「請假去玩也值得」。文章的最後,原PO說到,其實真正需要被鼓勵的,應該是那些平常覺得國旅太貴、假期又不夠,因此乾脆選擇不出遊的人,如果為了使用補助仍要先付出特休,反而會讓某部分人認為不如將假期存起來出國,「既然都要請假了,我寧願存起來出國」。貼文曝光引發熱議,有人認同原PO的想法,「既然都要請了我寧願存起來出國+1,國旅補助是拿來救觀光旅宿業的,所以只要能增加平日的國旅意願就達到目的了,不是拿來幫我們上班族省錢的」、「看得到吃不到,讓你有優惠卻用不到」、「計較這些幹什麼,我們好好存錢請特休出國玩就好了呀。國旅,與我何干」、「用不到就不要去就好,我用的到也不想去,都要用特休我幹嘛不出國」。不過,也有人認為平日旅遊人潮較少,對排班制或可以自行安排休假的人來說,平日優惠反而相當有吸引力,「不過平日旅遊品質真的好很多,不會人擠人,吃個飯要排隊,去景點也要排隊」、「因為平日生意較不好,假日大家都會出門,所以要增加平日的營業」、「上次平日去九份算蠻多人但還可以走動的程度,不敢想像假日有多少人」、「又不是所有行業都要在假日上班,我反而只有在平日才有假,沒有補助我就只想在家躺,多了補助確實讓我比較想出門玩」、「我是還蠻喜歡平日出遊的。大概因為我出國開會多,並沒有很喜歡出國」。
「幫孫子存6萬鎂保單」講10年!公婆買房後變卦 人妻傻眼:還要我們出200萬
「10年來一直維持的理智,終於斷掉了!」一名人妻分享,婆婆10年來,時常逢人就說「幫孫子存了1份6萬美金的保單」,人妻也曾提醒丈夫,擔心孩子長大後記住這筆錢,最後若落空會失望,沒想到10年後,公婆買房不僅要求夫妻倆分擔一半房貸,這份保單也被拿去支付房子的費用,讓她相當傻眼。這名人妻在臉書社團「毒姑九賤婆媳討論區」發文表示,10年前婆婆喜歡向大家宣傳「我有幫孫子存了1份6萬美金的保單」,還會不時在親友面前提起,而她當時曾私下提醒丈夫,孩子長大後可能會記得大人說過的這些話,若最後沒有拿到這筆錢,恐怕會產生落差,因此希望婆婆不要再對外提及,「身教和言教,比金錢本身更重要。」人妻提到,10年來丈夫都在替婆婆說話,始終認為「我媽不會啦,她說有就是有」,結果直到去年,公婆決定購買自己的房子,除了希望他們夫妻倆幫忙負擔一半房貸外,當年講了多年的保單,也被婆婆拿去付房子的費用。原PO透露,不僅如此,最近公婆還要求她和丈夫拿出200萬元,把那份保單買下來,並強調保單利息很高,認為這是在幫助夫妻倆,而這次連丈夫也終於忍不住回應,表示兩人從一開始就沒有打算拿這筆錢,公婆自己的錢想怎麼運用,也不需要向他們交代,但如果當初沒有打算將錢留給孫子,就不應該持續在孩子面前說。這番話也讓公婆感到相當不滿,反駁他們「不要把我們講得好像言而無信的人」,我們都是為你們好,我們工作做得多辛苦」,甚至表示「我的錢是足夠直接買房子的,只是卡在保險等等,我就是要看你們這些孩子的表現」。對此,原PO也無奈道,「10年來一直維持的理智,在今天終於斷掉了。」貼文曝光後,不少網友紛紛在底下留言,「好笑的公婆,真會算喔」、「他自己都知道言而無信」、「6萬美金的保單,孫子確定是受益人嗎」、「長輩很會畫大餅的蠻多的」、「越沒有的人越愛到處講」、「老人家的話,錢的運用聽聽就好。想多了,自己會煩」、也有人說,「我婆婆幫我老公買儲蓄險,也講了快20年,但用我老公和小叔薪水共同支付」、「我公公也很常說都幫我們存錢,我婆婆也說以後他們錢都我們的,天曉得老王後來外面有小三,還想談離婚」、「這跟我家的一樣,從小跟孩子說房子會留給孫子,結果給別人,然後跟孩子說不好意思」。
印尼人新房有亮點!天花板驚見「青天白日」國旗 背後原因藏洋蔥
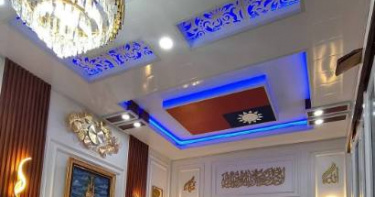
印尼新住民作家陳業芳近日在臉書分享,許多曾來台工作的印尼移工返鄉後,在新家天花板掛上台灣國旗,甚至將台灣、印尼兩面國旗並列,背後不只是裝飾,更象徵他們在台灣工作多年、靠辛苦存下的積蓄完成返鄉築家夢想,引發網友熱烈迴響。陳業芳日前分享多則印尼網友社群貼文指出,對不少印尼移工而言,離鄉背井到海外工作,最大目標之一就是存錢回家蓋一棟屬於自己的房子。從相關照片可見,有人將大幅台灣國旗設計在客廳天花板,也有人詢問是否有廠商能製作同時印有台灣、印尼國旗的天花板。其中一名印尼網友分享自家客廳的台灣國旗天花板,表示這面國旗象徵自己在台灣辛勤工作的成果,透過祈禱、努力與決心,終於完成夢想。陳業芳引述當地民眾說法,一棟房子至少需花費約80萬元台幣,部分移工可能得在台灣工作、履行兩份契約,累積約6年時間才能完成。對他們而言,返鄉新家掛上的台灣國旗,是對海外工作歲月的紀念,也是對離鄉期間思念與辛勞的記錄。她表示,當印尼移工抬頭看著家中的台灣國旗,心中除了感謝,也象徵自己曾經來過台灣、努力生活過,如今終於能帶著成果回到自己的家。文章曝光後,引發許多台灣網友留言,不少人向曾來台工作的印尼移工表達感謝,肯定他們離鄉背井來台工作的付出,也對這份跨越國境的情感交流感到溫暖。印尼人新房驚見中華民國國旗。(圖/翻攝自臉書)
她月薪4萬「每月只投2000元」有意義嗎? 過來人曝經驗:現在70萬了
近日一名女子分享自己的理財困擾,表示自己月薪約4萬元,每月最多只能拿出2000元定期定額,看到不少人每月投入5000元以上,讓她開始思考「每個月只能投2000元有意義嗎」,也猶豫是否該把錢拿去學英文、考證照,先提升收入再開始投資。貼文引發熱議,許多人認為不管金錢大小,只要能養成儲蓄、投資的習慣,長期累積下來也是一筆可觀的金額。一名女網友昨(23)日在Dcard以「每月只能定期定額兩千 有意義嗎」為題發文分享,目前她月薪約4萬元,雖然收入看起來還可以,但她住在雙北,扣掉房租、水電、吃飯等固定支出,再加上偶爾會匯錢給家裡,每個月真正能自由運用的錢並不多,「算一算大概每個月頂多定期定額2000塊而已」。原PO透露,看到其他人分享定期定額的心得,每個月都至少有投入5000元,讓她不禁開始思考「我這樣每個月只能投2000元進去,有意義嗎」,並表示還是要將這筆錢拿去學英文、考證照等,等月薪提升再開始投資呢?貼文曝光後引發熱議,不少網友認為,即使投資金額不高,先開始建立固定存錢及投資的習慣也很重要,「兩千也是錢啊!只要堅持長期買進就不會沒意義,小錢慢慢滾也會變大的」、「光『開始』就是有意義的,不管是你要投資、進修都是」、「最怕的不是只投2000元,反而是想著等以後有錢再說,結果過好幾年都沒開始」、「只要堅持一定有意義,複利的威力比你想像的更強大」、「只要願意開始,就贏過還在猶豫的人」、「先開始不嫌少,妳的薪水會提升再慢慢提高金額就好」。此外,也有網友分享自身經驗,表示積少成多,長期投資也會累積一筆可觀的金額,「我大學也是每個月2000從家教的薪水抽出來定期定額,存了2年多,現在剛畢業總現值剛突破10萬,不要小看這2000塊」、「有意義,我從5萬塊開始,慢慢累積 每個月擠出3千塊定期定額,拜Ai所賜,現在也突破7位數了,願意開始沒有不可能」、「我也是幫小朋友每月2000元,現在70萬了」、「我一開始扣也只有每月3千開始扣,領年終時再投入,大概一年多看了報酬加上領股利嚐到甜頭,現在每月扣一萬左右,每年還能給自己一筆被動收入當獎金,所以開始扣定期就對了,以後會感謝現在的自己」。
尹彥凱拚3年內買房成家 邱子芯「考慮優生學」想生了
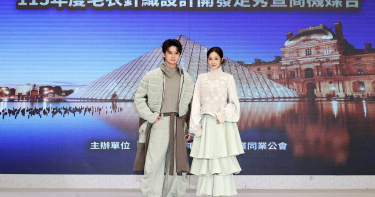
在八點檔《針線緣》被封為「金童玉女」的尹彥凱與邱子芯,受邀擔任「毛衣針織設計開發競賽」推廣大使,獻出伸展台處女秀。近期同劇演員喜事不斷,兩人各自都感情穩定,鬆口人生大事進度,尹彥凱更放話要在3年內買房結婚!《針線緣》劇組近來喜報連連,除了羅巧倫、茵芙等藝人感情甜蜜,同劇演員王上豪日前也宣布迎娶圈外女友正式升格人夫。談及成家話題,身為家族長孫的尹彥凱坦言壓力山大,透露上週家族表弟剛辦完婚禮,加上親弟等晚輩陸續成家,長輩期待自然落到他身上。他表示目前感情很穩定,目標在3年內買房成家,喜歡小孩的尹彥凱也說,現在養育小孩的經費真的很嚇人,所以現在要積極的努力存錢,存夠了錢就一定結婚生子。事業、感情皆順遂的邱子芯也直言已屆適婚年齡,還好去年她就完成凍卵,趁卵子及身體條件健康,先為未來做打算,不過,她坦言「基於優生學考量」,還是會希望能趁自己身體狀態最好的時候結婚生子。尹彥凱目標三年買房成家。(圖/木火創藝)談起這次走秀初體驗,從未踏上伸展台的兩人在接獲邀約時都緊張不已,深怕出糗。邱子芯笑稱自己以前曾夢想當服裝設計師,無奈沒有天分,只能當個愛買衣服的消費者。為了這次登台,她特地向曾任模特兒的哥哥討教、接受魔鬼特訓,台上亮眼台風更獲現場秀導力讚很有名模風範。尹彥凱則自曝小時候曾患有「舞台恐懼症」。他回憶國小時參加學校走秀,看到台下滿滿觀眾瞬間嚇傻在原地,被老師當場喝斥下台後更嚎啕大哭,從此對上台留下極大心理陰影,只要登台就發抖狂哭。直到國中父母讓他參加舞台劇訓練營,他才一步步克服心魔,進而走上了演員之路。邱子芯期待能在身體狀態巔峰時生小孩。(圖/木火創藝)
雙北買房不靠爸媽行嗎? 她見朋友拿450萬頭期掀熱議
買房究竟要不要靠「父母支援」?一名女網友近日發現,身邊不少已經置產的朋友,看似靠自己跨過買房門檻,實際上背後多少都有長輩金援,其中一名朋友近期在新北三重先嗇宮一帶買房,光是父母就直接幫忙拿出450萬元頭期款。她因此好奇,現在想在雙北置產,真的有人能從頭期款到房貸完全不向家裡拿錢嗎?問題拋出後,也釣出不少靠自己買房的過來人分享經歷。原PO在Dcard購屋板發文表示,過去常聽到「現在養小孩,連未來買房的頭期款都得一起準備」的說法,原本沒有太深感受,直到身邊朋友開始陸續買房,才發現長輩提供資金的情況比想像中普遍。她透露,其中一名朋友不久前在三重先嗇宮附近置產,由於當地房價已不便宜,她起初還以為朋友相當會存錢,才能順利湊出購屋資金,後來一問才知道,對方父母直接贊助450萬元作為頭期款。她再向身邊其他人打聽,發現不少已買房的親友也曾獲得家裡不同程度的協助,讓她既羨慕又好奇,若完全沒有長輩金援,究竟幾歲才能買得起房?討論串中,確實有不少人坦言靠家裡減輕購屋壓力。有人直言,自己不只買房需要父母幫忙,連裝潢、家電都是長輩出錢;也有人表示,自己買了兩間房都由長輩全額資助,未來孩子若要買房,也打算採取相同方式。另有網友認為,以目前雙北房價來看,沒有家裡協助難度相當高,也有人透露,包括自己在內,周遭朋友買房幾乎都有父母金援。不過,留言區同樣出現不少「零父母金援」案例。一名網友表示,30歲時靠工作薪資加上股票投資完成買房,從購屋到裝潢、家具都自己處理;另一人則是在30歲那年與女友一起購入台中預售屋,頭期款接近350萬元,家裡完全沒有贊助,為了撐過購屋支出,當時甚至同時做至少兩份工作。還有人更早在27歲就跨過買房門檻。有網友分享,自己與當時的男友、如今的丈夫共同購屋,兩人各負擔一半,從頭期款到後續房貸都沒向家裡拿錢;另有人也是27歲買房,200萬元頭期款全部自己準備。只是對一般受薪族而言,「完全靠自己」往往也代表必須在地點或房屋條件上做出取捨。有網友直言,自己約30歲靠自身能力買房,但最後選擇放棄台北,甚至換工作前往桃園,改在桃園置產;也有人認為,若30歲前就想靠自己買房,物件往往難以同時兼顧屋齡、地點與條件,除非收入本身較高。另外也有人不把「一定要買房」當成人生必選項。一名網友提到,自己有住在台北市的朋友因為沒有家裡贊助,已經決定長期租屋,認為與其為了房子承受沉重壓力,不如先認清自身經濟能力。從整串討論來看,有人靠長輩資助提早進場,也有人靠雙薪、增加收入、投資或轉往房價相對可負擔的區域置產,顯示面對高房價,不同家庭條件與收入背景,也形成截然不同的買房路徑。
調查員工旅遊地點!他驚覺「大學生不玩國旅」 理由曝光了
「國旅真的不如出國嗎?」近日一名網友在知名論壇Dcard發文,透露自己身為公司福委,在籌備家庭日活動時向實習生徵詢地點建議,意外發現年輕一代對台灣國內旅遊的熱情大幅銳減,甚至普遍認為「正因為預算有限,才更想存錢去日韓或東南亞」,引發廣大網友共鳴與熱烈討論。原PO指出,原先預想學生族群預算有限,安排兩天一夜的國旅應該比出國更容易揪團。沒想到實習生們直言,台灣許多景點平時週末就能造訪,若是寒暑假等長假,寧願把錢省下來直接飛日本、韓國或東南亞。這番言論打破原PO的刻板印象,也點出年輕世代與上班族在旅遊需求上的顯著差異。貼文曝光後,立刻引來大量網友回應,許多人對國旅的「高房價與低品質」表達強烈不滿。有網友直言,「國旅的錢,我為啥不去沖繩石垣島?上個月帶小孩去日月潭,一晚住宿1萬up,國旅就是坨屎。」也有剛從日本旅遊回來的網友分享實際住宿經驗,「6個晚上總共10,080台幣,平均一晚僅1,700左右,離心齋橋近、離地鐵近;8月初跟朋友去新竹玩,房間有蟑螂霉味,一晚3,900台幣,國旅要怎麼贏?」不少網友強調,不願意國旅並非花不起錢,而是CP值過低。有網友感嘆,出國即便花費較高,卻能買到對等的愉悅體驗與異國風景,反觀國內部分飯店收費動輒8千至9千台幣,卻連基本的備品與品質都無法保證,讓人覺得花錢當「盤子」。此外,也有從事旅遊業的網友無奈表示,國內旅遊環境惡劣,飯店與業者定價過高,導致國旅逐漸失去吸引力。不過,也有部分網友持不同觀點。有上班族指出,畢業工作後反而會選擇國旅,主因是「最大的成本已經不是錢,而是假期」;也有網友提及,如果安排4人同行且涵蓋住宿、交通與餐飲,國旅費用其實仍在合理範圍,而出國的機票與整體開銷依然較高,端看個人追求的是放鬆還是異國體驗。
回不了家2/「字典大王」呼喚蔣萬安! 曾開嗆基泰的倒塌戶「左家」近況曝光
「基泰大直」坍塌案屆滿3年,房屋倒塌的25戶不少人還在外租房,曾接受CTWANT專訪的受損戶左宜有,3年後在租屋處再度受訪,過去一家6口同住61坪的生活空間,如今不到40坪、家具從簡,自嘲像住學生宿舍。左宜有高齡88歲的父親左秀靈為「字典大王」,一直惦記著台北市長蔣萬安曾承諾「一定幫忙」,但3年過去,紛擾始終沒個盡頭。 2023年9月7日「基泰大直」因施工不慎,造成工地坍塌,波及隔壁民宅傾斜,25戶重災戶中,多次在協調會上開嗆基泰的左宜有,是不同意合建的代表人物。 一個陰雨綿綿的上午,CTWANT記者拜訪目前在大直租屋的左家,左家6人三代同堂,過去擁有1樓及地下1樓共61坪的生活空間,目前租屋處,雖好不容易找到4房格局的屋子,但室內加上陽台不到40坪。左宜有為運動教練,有相當多的裝備、器材,原倒塌的舊家有60多坪空間,如今租屋處剩不到40坪,還要居住6個人,生活空間相當擁擠。(圖/方萬民攝) 左宜有的職業為運動教練,從事登山、攀岩、潛水等各項戶外活動,也帶銀髮長輩、亞斯伯格症等特殊教育的孩子做運動,因此家中四處和陽台都堆放著大大小小健身器材和配備,40坪的空間,略顯擁擠。 走進左宜有的房間,沒有床架只有床墊放在地上,用得也是組裝的布衣櫥。左宜有表示,因為不知道是否還會搬家,在家具添購上都採取最簡單、可組裝拆卸的為主,感覺比較像住在學生宿舍。 左宜有高齡88歲的父親正是「字典大王」左秀靈,曾編著《國語辭典》《成語辭典》及多本日本文學書籍,倒塌的房子為左秀靈30多年前購入,左秀靈的房間則盡量維持倒塌舊家的布置,大大的書桌,旁邊堆放著各式書籍。 左宜有表示,房子是父母辛苦工作、存錢購買,這段過程對家人而言相當煎熬,也曾經歷家人意見分歧的時候,每當面臨是否簽約的選擇時,都會反覆思考,「我到底應不應該繼續爭取,還是乾脆簽給對方算了?」 他也提到,這25戶倒塌戶,其中約有7、8戶為出租,所有權人本來就不住這,房子倒了就等重建資產增值,對生活影響不大;另外有些人則是拿了租金補償買新房,也不錯;而他們則是還在租房,不過他們家因為過去有2層樓,獲得的租金補償扣除租金支出還有餘,但有些單層樓的受損戶租金補償不多,是有可能還要再倒貼錢租屋。 然而影響最大的還是精神壓力,左宜有表示,他們少數幾個不同意合建戶,不僅與多數想合建的鄰居意見相左,同時還要對抗與基泰漫長協商與訴訟,有的甚至嚴重到需要接受心理治療。 根據CTWANT記者調查,目前受損的25戶中,仍有包含左家在內的3戶未與基泰和解及未簽署合建契約。但卻因一次中人鄰居直接找上左秀靈,說服了左秀靈簽署「都更同意書」。3年前協調會上,左宜有(紅衣)拿著6000元慰問金開嗆基泰而登上各大媒體版面,但實際上他卻是少數不願和解的受損戶。(圖/報系資料庫) 由於左宜有算是不同意戶中領頭的角色,左宜有表示,當時父親擅自簽了都更同意書,讓他氣到快瘋掉,也很像背叛了同一陣線的另外2戶。而另外2戶也因為左家出現搖擺,一度放棄掙扎,在部分住戶和基泰的勸說下,簽署了都更同意書的「影本」,最後覺得有疑慮,才又以1999管道向北市都發局撤回影本。 這也解釋了為何目前媒體上所登,2025年初基泰向市府申請都更報核時,合建同意比例為100%,遭駁回後,2025年9月重新報核,卻出現有住戶「跳車」、同意比例不到100%的原因。 由於卡在這3戶不同意都更,整體都更時程會比申請100%同意合建的「168專案」多出1、2年的審議期,反而拉長回家之路。為何不簽同意都更?左宜有表示,因為基泰的合建契約內容包含和解協議,也就是說,只要同意合建就不能要求倒塌賠償,他們3戶堅持賠償和合建應該分開談。 左宜有表示,他們不願和解及合建的3戶,想跟另外已簽合建的22戶脫鉤,相較其他鄰居期待基泰兌現「室內一坪換一坪」,他們認為賠償按照基泰先前提出的方案以鑑價的1.2倍計算,合建就走權利變換,也就是透過專業估價決定價值、分回房地資產,該多少就拿多少,另外慰輔金及租金補貼的部分也在合理範圍。但基泰對此未有進一步回應,所以只能讓合建案照正常都更審議程序進行。 「當初蔣萬安親自跟我爸說有事直接找他,他一定幫忙,我爸還手寫信寄給市長。」左宜有告訴CTWANT記者,有一次父親在作家聯誼會時又遇到蔣萬安,蔣萬安見到老人家重申「房子倒的事情會幫忙」,讓老人家好高興回來講了又講。高齡88歲的左秀靈曾編著《國語辭典》《成語辭典》及多本日本文學書籍,他曾手寫信給蔣萬安求助,卻未得回應。(圖/方萬民攝) 不過左宜有卻苦笑說,事發至今已3年,至今沒獲得賠償,重建進度也落後,「我告訴我爸說人家不會回信啦,可能在幕僚就擋掉了,他還說『會,信封上有寫蔣萬安的名字,而且他說過會幫忙。』」讓左宜有聽了悲從中來。
28K起薪「每月硬存2萬」!42歲男曝淨資產2400萬 網友卻吵翻
月薪只有2.8萬元,靠「省錢」真的能累積到數千萬元身家?一名42歲網友近日公開自己17年來的資產變化,從2009年金融海嘯後進入職場,每月薪水2.8萬元時就固定存下2萬元,之後靠著薪資逐年增加、買房及股票投資,目前自估淨資產已達約2400萬元。他認為自己並非靠高收入起家,而是年輕時超高的儲蓄率替日後打下基礎。不過完整資產配置曝光後,網友卻出現兩派看法,有人佩服他多年維持節儉生活,也有人認為真正讓身家快速膨脹的關鍵,其實是竹北房價上漲及房貸槓桿,而非單靠省錢。原PO在Dcard以「42歲 28K開局 淨資產2400萬」為題分享自己的財務歷程。他透露,2009年金融海嘯後開始工作,當時第一份工作的月薪只有2.8萬元,但他每個月可以存下2萬元。若單純以月薪計算,等於每賺100元就留下超過70元,從職涯初期便維持相當高的儲蓄比例。之後原PO的薪水每年穩定增加,但他並沒有因此放棄原本的儲蓄習慣。他回頭檢視目前的財務成果,認為自己能累積到現在的資產規模,年輕時願意大量存錢是相當重要的一步。真正讓資產配置出現明顯變化,則是在進入職場數年後。2017年,原PO以750萬元購入竹北一間兩房住宅;到了2024年,他再把原本的兩房換成三房,新房購入總價提高至2600萬元。截至2026年,原PO也直接攤開目前的資產與負債。他持有的現金及股票合計為742萬607元,其中約700萬元放在股市;名下房產目前自行估值約3000萬元,另外仍有1400萬元房貸尚未清償。若按照他公布的數字拆開計算,3000萬元房產扣除1400萬元貸款後,房屋淨值約1600萬元,再加上約742萬元現金及股票,實際加總約為2342萬元,與原PO概估的「淨資產約2400萬元」相當接近。從28K起步一路走到現在,原PO將累積財富的方法分成兩條路:「1.賺錢、2.省錢」。他認為自己屬於第二種,並把現在的資產成果歸因於年輕時維持的超高儲蓄率。因此他也鼓勵收入較低的受薪族,不需要因為薪水不高就認為沒有翻身機會,強調長期節制支出、把錢留下來,同樣有機會逐步增加資產,「薪水低不要氣餒,節儉也是有機會能致富的。」不過原PO的目標並沒有停在2400萬元。依照他進一步公開的財務規畫,目前約有700萬元投入股票市場,等這筆資金成長到900萬元後,預計會從中抽出300萬元,轉為緊急備用金,降低資金全部曝險在市場上的程度。房產部分,他也已經設定下一階段方向。原PO預計2031年再將目前持有的三房換回兩房,希望藉由縮小住宅規模降低房貸槓桿,同時進一步增加可以自由運用的資金。他的最終目標,是讓手上現金累積超過2000萬元,並把股票配置降低至50%,希望在46歲達到自己設定的財富自由門檻,進而退休。不過,當完整的資產變化曝光後,「節儉也能致富」這句話反而成為網友討論最激烈的部分。多數留言並非直接懷疑原PO公布的資產數字,而是對於這2400萬元究竟有多少能歸功於「省錢」,抱持不同看法。質疑的一派將焦點放在房地產。有人指出,原PO在2017年以750萬元買進竹北兩房,之後又能在2024年換成2600萬元三房,目前房產更自行估值約3000萬元,整段資產成長顯然不能忽略竹北房價上漲帶來的效果。有網友更直接計算,若只看原PO剛出社會時每個月存2萬元,一年就是24萬元,單靠這樣的儲蓄速度,很難在17年間形成目前的資產規模,因此有人追問他當初購買第一間房的頭期款從何而來。還有人直言,與其說是「省錢致富」,不如說房地產投資才是資產放大的重要原因,並認為目前約1600萬元的房屋淨值,在原PO整體淨資產中已占有相當大的比重。若單從原PO自己公布的2026年資產結構來看,目前約3000萬元的房產確實是最大一塊資產。即使扣除1400萬元房貸,剩餘約1600萬元房屋淨值,仍高於742萬餘元的現金與股票總額,因此網友才會將房價漲幅及槓桿效果視為不可忽略的因素。另一派網友認為,即使後來受惠於房市及投資,也不能因此完全否定原PO前期存錢的重要性。畢竟在月薪僅2.8萬元的階段,每個月就能留下2萬元,本身已代表極高程度的消費控制與自律,有人因此表示,「能夠這麼省的話確實也挺有毅力的」。還有人認為,回頭看某個市場已經大漲後,很容易將成功歸因於「生對年代」或運氣,但即使機會出現在所有人面前,也不代表每個人都有足夠本金或願意承擔風險進場,「每個年代都說前一代運氣好,但機會來的時候,有能力把握的又有幾個人。」從原PO公開的17年歷程來看,他的資產累積確實始於低薪時期的高儲蓄率,但後續並非單純把現金存進帳戶,而是陸續進入股票及房地產市場,再經歷換屋、房價變動與房貸槓桿,才形成目前約2400萬元的淨資產。因此,這篇分享真正掀起的爭論,也從「28K能不能翻身」延伸到另一個問題:原PO的成果究竟應歸功於節儉,還是買對房產及時間點?至少從他公開的財務軌跡來看,省下第一筆本金、收入逐年增加,以及後續股票、房產配置與市場增值,都是這17年間資產逐步放大的環節。
爸媽也「集體看開」了!70、80後不再催婚催生 背後原因太現實
高房價、薪資壓力與育兒成本,讓「要不要結婚生小孩」不再只是年輕世代自己的難題,就連已經走過婚姻、育兒階段的父母,想法也開始出現轉變。近日Threads一篇談論不婚不生的貼文引發大量共鳴,原PO觀察,真正令人意外的不是00後不結婚、90後不生小孩,而是過去最努力成家養兒育女的一批70後、80後父母,如今竟陸續告訴下一代:「不結婚、不生小孩都沒關係,把自己的日子過好就好。」原PO認為,這種改變並非父母一時說氣話,而是親自經歷婚姻、養育子女與生活壓力後,逐漸對傳統人生道路產生不同看法。他以「集體清醒」形容這種現象,貼文曝光後也引來近萬名網友認同,不少已為人父母者直呼,自己早就對孩子說過幾乎一模一樣的話。留言中,有家長育有3個兒子,已直接告訴他們將來不必急著結婚,先努力賺錢、把自己的生活過好;也有兒子剛成年的父母表示,面對目前的大環境,婚姻與生育不再是孩子非完成不可的人生任務。另一名80後家長更坦白告訴兒子,以後可以不要生小孩,因為光是能否養活自己就可能是一項考驗。有人則採取較開放的態度,認為婚姻並非完全不能考慮,但前提是遇到真正適合、能讓兩個人的生活達到「1加1大於2」的對象,而不是因為年齡到了就勉強結婚。部分父母之所以不再催婚,與自己的婚姻經驗有直接關係。一名與長輩同住的母親分享,女兒從小看著父母夫妻間的相處、大男人主義及婆媳摩擦,加上成長過程中經常被要求禮讓年幼的表弟、表妹,久而久之對婚姻及育兒產生排斥,因此認為未來不結婚比較好。面對女兒的決定,這名母親選擇支持,認為未來即使不婚不生,只要懂得存錢、有適合的伴侶陪伴並把自己照顧好即可。另一名家長也因自己的婚姻生活並不順遂,更能接受孩子選擇不同道路,認為孩子單身過得開心很好,若有一天真的遇見對的人而結婚也可以,一切應交由本人決定。還有母親把重點放在女兒的經濟能力。她告訴孩子,未來結不結婚都沒有關係,但女性一定要有自己的存款,因為無論碰到婆媳問題、另一半背叛婚姻,或夫妻爭吵後需要暫時離開,只要自己有錢,就仍保有選擇生活的底氣。與其先想著照顧另一個家庭,不如先確保有能力照顧自己。不只是婚姻經驗,現實生活成本也成為家長不願再要求孩子生育的重要原因。有網友直言,現在基層勞工的收入要負擔房貸、車貸、孝親費及日常支出就已經相當吃力,如果再加上結婚與養育孩子,生活品質很容易進一步被壓縮。也有人感嘆,現在工作環境快速變化,過去認為穩定的「鐵飯碗」已未必存在,加上房價居高不下,一般家庭想買間房都相當困難。每個月光是繳房貸及負擔全家生活開銷,就可能讓人在消費前反覆衡量,因此自己現在只想盡可能多賺一些錢,未來留給孩子,而不是再要求下一代一定得成家生子。有家長甚至已經重新劃分兩代之間的責任,認為孩子成年、完成基本求學階段後,額外娛樂與社交開銷可以自己打工負擔;父母則必須保留退休金,不把晚年生活全部壓在子女身上。他表示,目前仍在繳貸款的房子是夫妻自己的資產,將來如果退休金不足,可以把房子賣掉入住養老機構,最後真正沒有花完的部分才留給孩子。這種想法背後,是不再把「養兒防老」當成人生規畫,也不預設下一代必須再複製父母走過的道路。有人直言,既然已經知道未來生活不容易,就不敢奢望孩子成年後還要負擔父母,更不會要求他們一定得結婚生育,「自己生活過好就好」。另一派家長則從孩子未來可能面對的環境思考。有人列舉氣候變遷、物價上漲、職場壓力、貧富差距、校園霸凌及詐騙等問題,認為下一代成長後要處理的現實挑戰已經很多,因此沒有必要再把結婚、生育變成必須完成的責任。有人感嘆,現在光是希望孩子能平安、健康、快樂長大,就需要付出許多努力,因此更希望下一代先學會愛自己、照顧自己及享受人生。也有人乾脆認為,不婚不生後,自己的收入能自行安排,生活選擇也更加自由。這股想法甚至不只存在於70後、80後。一名自稱60後的網友同樣表示認同;另有母親分享,女兒才2歲時,她就已經告訴孩子長大後不一定要結婚,當年孩子的奶奶還認為她是在「教壞女兒」,如今女兒已經15歲,連奶奶的態度都跟著改變。部分年輕人則早在父母開口以前,就已決定不把婚姻列入人生規畫。有網友透露,侄女小學時就表明長大不結婚,如今已經升上高中二年級;另一名剛滿18歲的侄子也曾明確表示,結婚並不在自己的人生計畫中。還有母親是由女兒主動告知不想結婚,她也選擇直接尊重。甚至有已婚、育有兒女的50歲網友坦言,目前家庭生活算是順利,但走過這些人生階段後,仍覺得不婚不生「或許會更好」。另一名網友則回憶,自己結婚前曾向久病臥床的祖母提起婚事,沒想到祖母反而認為不一定非得走入婚姻,甚至拿自己與女兒的婚姻經驗勸她重新思考。留言中也有人半開玩笑表示,被自己的孩子折騰到受不了時,就會開始告訴他們以後「真的不要結婚生小孩」;還有人認為,沒有龐大家產需要繼承,也沒有非得延續後代的理由,因此不願讓孩子為了傳統觀念承擔婚姻及育兒壓力。不過,這場討論並非全面否定婚姻或生育。也有網友認為,真正需要改變的是「一定得結婚生子」的觀念,而不是把「不婚不生」變成另一項標準答案。若未來遇到能彼此支持、共同生活後比一個人更好的對象,仍然可以選擇結婚;反之,沒有合適的人,也不必為了符合外界期待勉強成家。
苗可麗親力親為顧失智父!偷躲房掉淚心疼「靈魂被關住」
苗可麗今(7日)出席創世基金會公益活動,分享照顧失智父親的心路歷程,坦言這是沒有「暫停鍵」的漫長之路,面對父親的狀況,她曾委屈到躲進房間掉淚,心疼直呼失智就像「靈魂被關起來了」,道盡無數長照家庭的心酸。父親因失智時常出現幻想,苗可麗從一開始的無所適從,到現在配合進入他的世界:「他說有魚就幫他抓魚,說有小偷就抓小偷。」洗澡時,父親怕錢被偷不肯脫衣,她也順應將衣服掛在蓮蓬頭下,只要長輩安心就好。日前陪父親唱卡拉OK,失智的父親不看歌詞,卻能一字不漏唱完〈心事誰人知〉,還邊唱邊流淚,讓她萬般不捨:「我覺得他可能自己也無力吧!因為他也幫不上他自己的忙。」這條漫長照護路,苗可麗從不對父親發脾氣,反倒幽默自封「擁有一片森林」的福田大地主,呼籲外界把盡孝當成「搶種福田」,並支持專業安養機構減輕家屬負擔。聊到在國外求學的女兒,苗可麗透露,女兒先前在英國唸大學,給了副卡也捨不得刷,還瞞著她偷偷打工存錢追星,畢業後順利考上日本慶應大學研究所,日前她陪同前往東京處理租房事宜,對於女兒的獨立非常欣慰。
28歲就不用上班!YTR砸4000萬投資達財務自由 每月被動收入12萬
年僅28歲就宣布達到「財務自由、提早退休」狀態,能讓多少人羨慕。日本YouTuber柯君透露,目前投入市場的投資金額已達2億日圓,約新台幣4000萬元,每個月能帶來約60萬日圓、約新台幣12萬元的被動收入,即使不工作也足以負擔生活開銷。他形容現在就連「睡覺也會有錢進來」,因此能把時間花在自己真正喜歡的事情上。根據日本媒體《J-CAST》報導,柯君近日在YouTube影片中分享自己的財務狀況,並表示目前已經進入「FIRE」狀態,也就是透過長期投資累積資產,再利用產生的被動收入支付日常生活費用,藉此提早退休。柯君並非一開始就以財務自由為人生目標。他透露,過去原本打算成為消防員,卻在參加消防員考試前2個月開始經營情侶YouTube頻道,人生規畫也因此出現轉折,從原先嚮往的穩定公務員工作,走上收入相對不固定的YouTuber道路。面對職業型態改變,柯君坦言當時其實相當焦慮,不斷思考YouTuber這份工作究竟能持續到幾歲。為了替未來預做準備,他開始積極存錢,並在21歲接觸到FIRE概念後,陸續將累積的存款投入市場。多年下來,柯君目前投入的投資金額已達2億日圓(新台幣4000萬元)。他的債券投資主要以美國公司債為主,持有包括高盛、日本生命、墨西哥石油等不同發行人的債券,信用評級則涵蓋AAA、AA及BBB等級。這些投資目前每個月約可替柯君帶來60萬日圓收入,約新台幣12萬元,換算一年約有720萬日圓,相當於新台幣144萬元。由於投資產生的收入已能負擔日常生活支出,也讓他不必依靠工作收入維持生活。不過,柯君並沒有把所有資金都投入市場。他表示,自己仍會留下部分現金,以便未來創業或投入其他事業使用,至於目前實際擁有多少存款,他則選擇保密。談到能在28歲達到財務自由的原因,柯君認為可能與自己物欲不強有關。即使收入增加,他也不會因此大幅提高消費或揮霍。他認為,如果因為手上有錢就改變原本的金錢觀,導致消費失去控制,最後甚至可能無法掌握自己的人生。因此,他選擇持續將資金投入能產生收入的資產,讓累積的財富進一步帶來收益,並在28歲達成FIRE目標。柯君過去曾與前妻和美組成「奈可奈可情侶」受到關注,兩人於2019年開始經營情侶YouTube頻道,2024年宣布結婚,到了2025年關閉夫妻頻道,並於今年5月宣布離婚。目前柯君則與搞笑團體「ボシマックス」成員正義共同經營YouTube頻道,持續進行影音創作。