


收益率
」 投資 美國 美股 ETF 勞動基金
法股債、歐元齊跌!投資人憂法國動盪恐引發「主權債務危機」
法國正陷入政治動盪、社會抗爭與財政壓力交織的多重危機。隨著數十萬民眾走上街頭抗議政府施政、公共服務品質與生活成本問題,法國金融市場也在10月19日承受沉重賣壓,政府公債殖利率持續攀升;巴黎股市重挫、歐元同步走弱,市場對法國財政能否恢復穩定的疑慮迅速升高。投資人尤其擔心,法國若無法提出可信的財政整頓方案,政治僵局可能進一步演變成主權債務危機。據美國財經媒體《CNBC》的報導,法國10年期公債殖利率19日單日上升逾10個基點,逼近數十年來的最高水準;2年期與30年期公債殖利率也分別上升6個基點與8個基點。法國基準借款成本來到2002年以來的最高水準,意味著投資人要求政府提供更高的報酬,才願意承擔法國債務風險。外匯市場方面,歐元兌美元下跌0.15%,兌英鎊下跌0.1%;巴黎股市CAC 40指數則在午後交易時段下跌1.7%,反映政治與財政風險正同步侵蝕市場信心。法國股市近年來的表現也已明顯落後其他歐洲主要市場。值得注意的是,法國上市企業的營收僅約15%來自國內市場,顯示股市疲弱並非單純由國內消費環境所造成,而是投資人對政治穩定性、政府財政及未來經濟政策的疑慮持續升高。其中,銀行股受到的衝擊尤其明顯,因為公債殖利率攀升與主權風險升高,可能影響金融機構的融資條件、資產評價與整體市場信心。衡量法國與德國政府借款風險差距的重要指標「OAT-Bund spread」(法國10年期國債與德國10年期國債之間的收益率差距),目前已升至2010年代初期歐洲主權債務危機以來的最高水準。這項指標反映投資人借錢給法國政府時,相較於信用風險被視為較低的德國政府,要求額外取得多少殖利率。利差持續擴大,意味著市場認為法國的財政與政治風險正在增加。更值得警惕的是,法國公債殖利率目前甚至高於曾經的「歐豬五國」(PIIGS)成員義大利與希臘。公債殖利率上升不只會增加政府融資成本,也可能波及企業與一般民眾。當市場要求更高的風險溢酬,企業籌資成本便可能隨之上升,投資活動與經濟成長也可能受到抑制。另一方面,投資人擔心法國政府為了改善財政狀況,未來將被迫提高稅負、削減支出或加強監管,進一步壓縮企業獲利空間。法國股市本身還面臨產業結構上的挑戰,當地市場高度集中於奢侈品企業,而這些品牌近期正受到中國高端消費支出低迷的衝擊,使法股更難抵禦政治與財政風險帶來的壓力。對此,加拿大皇家銀行藍灣資產管理公司(RBC BlueBay Asset Management)市場策略主管貝爾(Mike Bell)接受《CNBC》節目訪問時指出,對正在評估是否投資法國公債的國際投資人而言,當前的政治環境顯然不是有利條件。他形容,法國目前的情況就像是「不是債券市場發生暴動,就是民眾上街暴動,或者兩者同時發生」。海外投資人持有法國政府債務的比重,也讓市場對政治與財政風險更加敏感。數據顯示,外國投資人持有法國債務的比率,已從2022年初的約48%升至2026年初的近60%。這代表法國公債市場愈來愈仰賴海外資金。一旦國際市場進入避險模式,外國投資人可能更迅速地降低法國債券部位,進而放大殖利率波動與市場震盪。貝爾認為,法國必須重新整頓財政,退休制度改革更是無法迴避的議題。他指出,法國退休年齡為62歲,但一般人的平均壽命已達84歲,政府需要重新檢視退休制度的財務可持續性。相較之下,英國目前的退休年齡為68歲。然而,法國民眾在政府甚至尚未正式討論相關改革之前,就已經出現大規模抗議,顯示提高退休年齡等措施一旦進入實際政策階段,恐怕將引發更激烈的社會反彈。在貝爾看來,這種局面也凸顯法國的治理能力正受到考驗。政府確實需要做出艱難決策,但政治環境卻讓改革難以推進。當市場要求法國控制債務、降低赤字時,政府必須同時面對選民對削減福利、提高稅負及延後退休的反對聲浪。這使財政整頓不只是經濟問題,更成為牽涉政治合法性與社會穩定的重大挑戰。法國目前面臨的另1項關鍵風險,是2027年總統大選與預算協商的不確定性。極右翼政治人物勒朋(Marine Le Pen)在多項民調中領先,使投資人更加關注法國未來的經濟與財政政策是否可能出現重大轉向。另一方面,總理勒科爾努(Sébastien Lecornu)領導的少數派政府,正試圖推動仍在協商中的2027年預算案,但預算談判愈來愈困難。法國近年已有勒科爾努的2名前任總理因政治與預算問題下台,顯示政府在國會尋求支持、推動財政政策的空間相當有限。市場最擔心的是,法國可能陷入難以擺脫的債務螺旋。當經濟成長疲弱、財政赤字占國內生產毛額(GDP)的比率持續居高不下時,投資人會要求更高的公債殖利率;殖利率上升又會增加政府支付利息的負擔,使財政赤字進一步擴大,最後迫使政府以更高成本借款。若這種循環持續惡化,法國不僅將面臨更大的財政壓力,也可能因市場信心下滑而被迫採取更嚴厲的緊縮措施。高盛集團(Goldman Sachs)資深歐洲股票策略師貝爾(Sharon Bell)指出,若法國不採取具有實質影響的措施,就很難讓預算赤字下降。她認為,法國企業可能面臨更高稅負,整體稅收也可能增加,因為財政整頓基本上只有2條路可走:削減政府支出,或增加稅收。然而,這2種選項都可能引發政治與社會反彈。貝爾也提到,民調表現強勢的勒朋曾承諾,在她執政期間維持「平衡預算規則」(Golden Budget),但目前並未詳細說明要如何實現這項目標。市場因此仍對法國的財政整頓能力抱持疑慮。她認為,法德公債利差無法收斂的重要原因之一,就是投資人不相信法國能真正降低財政赤字,並持續落實必要的財政改革。不過,市場對法國公債的需求並未完全消失。信用評等機構KBRA主權評等資深總監伊根(Ken Egan)指出,上週的法國公債標售結果顯示,市場仍存在相當穩健的基本需求。當時整體市場氣氛確實更加偏向避險,但法國承受的壓力明顯高於其他市場。至於歐洲央行是否會出手穩定法國債券市場,高盛集團的貝爾認為,目前的市場狀況尚未嚴重到需要緊急干預。歐洲央行並不希望動用「傳導保護工具」(Transmission Protection Instrument,TPI)等政策機制,但如果公債利差擴大到足以干擾市場流動性,央行仍可能選擇啟動相關工具,以防止金融市場出現更廣泛的失序。然而,歐洲央行若決定介入,勢必面臨政治敏感性極高的難題。這類措施可能要求法國在更長時間內推動更嚴格的財政改革,情況類似歐債危機期間希臘、葡萄牙與愛爾蘭等國所經歷的改革歷程。貝爾指出,市場壓力有時確實能迫使政府採取行動,而法國今年的情況正反映了這種現象。貝爾也進一步警告,法國面臨的主權債務危機風險並非假設性情境,而是非常真實的威脅。他認為,法國最終仍必須整頓財政,但真正必要的改革措施可能在選舉中不受歡迎,讓政治人物難以取得足夠支持。如果政府沒有在選舉中取得明確的政治授權,卻在執政後直接推動大幅改革,社會抗爭甚至街頭暴動都可能接踵而至。他也預測,下一任法國總統無論由誰當選,未來都可能與歐洲央行爆發激烈衝突。歐洲央行不太可能在法國未遵守歐盟「超額赤字程序」(Excessive Deficit Procedure)的情況下提供協助。按照相關規定,成員國的一般政府財政赤字不得超過GDP的3%,但法國目前的赤字比率約為5%,與歐盟標準仍有明顯差距。法國央行行長穆蘭(Emmanuel Moulin)上週接受《CNBC》訪問時,也將法國公債殖利率上升歸因於政治不確定性。不過,他表示,法國仍有機會在2029年將財政赤字降至GDP的3%,這也是法國政府設定的目標。
殖利率狂飆 美國高收益債市亮黃燈
《CNBC》報導,美國高收益債市場壓力正明顯加劇,殖利率升至8.1%,信用利差擴大至315個基點。市場專家認為,目前風險仍集中在財務體質較弱的企業,尚未全面擴散,但投資人應留意較高評級債券的利差變化。美國高收益債殖利率由一個月前的 7.22% 升至 8.1%,信用利差擴大至315個基點。CCC級及以下美國企業債信用利差更擴大至12%,超過2025年4月創下的11.4%階段高點,爲2022年11月以來最高水平。10年期美債收益率升至2002年以來最高水平,高企的無風險利率進一步推高企業融資和再融資成本,並對信用資產估值構成壓力。信用利差衡量企業債相對美國公債的額外收益,利差上升代表投資人要求更多補償,以承擔企業信用風險。不過道富投資管理 (State Street) 分析師表示,目前企業獲利仍維持成長,利息保障倍數良好,違約率雖略有上升,仍在可控範圍內,因此高收益債市場現階段較接近「黃燈」。高油價持續時間與聯準會政策走向,同樣牽動市場風險。專家分析,只要經濟維持成長,企業營收與現金流仍可支撐債務;但若油價長期居高不下,迫使聯準會持續升息,未來半年恐面臨經濟衰退風險。
7兆美元期權到期 美股遇「四巫日」資金解封
華爾街股市18日迎來「四巫日」,約有7兆美元名目價值的金融衍生品集中到期,相當於整體市場約四分之一。美股在油價回落與美債收益率下降下反彈,科技股領漲。根據Citadel Securities統計,本次包括標普500指數月選擇權、指數期貨、個股選擇權等衍生性商品同時到期,規模為歷來第二大,其中約60%在開盤時完成結算或展期。市場在選擇權到期後可能更容易受到股票買賣資金流向影響,價格波動也可能因此放大。美股四大指數漲跌互見,費半大漲近3%,道瓊則下跌近百點,周線更創下3月以來最大跌幅。分析師指出,目前人工智慧(AI)類股試圖撐住股市,但其他類股卻面臨下跌壓力,油價走勢與利率持續對股市形成壓抑。市場出現一波明顯反彈,上方湧現賣壓形成套牢賣壓。」此外,美國10年期公債殖利率再度逼近5%,顯示長端利率受到的壓力已超出一般貨幣政策週期的影響。加上市場同時評估聯準會(Fed)後續升息前景,選擇權部位若集中退場,恐讓原本已缺乏明確方向的美股更加敏感。
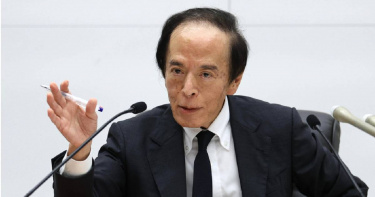
日銀宣布升息1碼!利率升至1.25%創31年新高
日本央行「日銀」(BOJ)今(18日)稍早在金融政策會議上,宣布將政策利率從1%升至1.25%,為3個月來再次升息,利率也因此創下1995年4月以來31年的新高。日本銀行認為,有必要提高警戒應對物價大幅上漲的風險,因此決定加快升息步伐。據《日本放送協會》的報導,日銀18日召開第2天的金融政策決定會議,宣布將作為政策利率指標的短期市場利率,從目前的1%上調至約1.25%。這項決定最終以7票贊成、2票反對的票數通過。日銀認為,在以食品等商品為中心持續出現漲價的情況下,「基調性物價上漲率」正逐步接近其設定的2%目標,並進一步強化了這項判斷。此外,受到西亞局勢影響,原油價格大幅上漲,加上匯率走勢,以及人工智慧(AI)相關需求擴大,使企業之間的交易價格持續上升。日銀預期,這些成本與交易價格的上漲,未來將更廣泛地反映在面向消費者的商品與服務價格上。因此日銀判斷,有必要進一步提高警戒應對物價上漲率大幅超過2%的風險。此前,日銀在2024年3月解除負利率政策後,大致維持每半年升息1次的步調。如今為了因應物價上漲風險,日銀已決定加快升息步伐。不過日銀也強調,即使在此次升息後,寬鬆的金融環境仍將持續,今後將採取逐步升息的政策方針。對此,投下反對票的審議委員淺田統一郎認為:「在目前扣除新鮮食品後的消費者物價上漲率低於2%的情況下,考量到經濟狀況未必能夠稱得上強勁,因此維持政策利率不變較為理想。」另一位反對升息的審議委員佐藤綾野則表示:「鑑於當前的經濟和物價形勢,與過去相比並沒有顯著加速,此時提高利率並不適當。」報導補充,日銀總裁植田和男預計稍後召開記者會,說明此次政策決定。記者會內容以及金融市場對升息的反應,將成為接下來的焦點。在外匯市場上,美元兌日圓早盤在156日圓左右徘徊,但當日本央行宣布升息後,日圓價差出現拋售,日圓兌美元匯率暫時走弱至157日圓左右。至於債券市場,日本央行的決定引發外界猜測日銀可能加快升息步伐,導致作為長期利率代表指標的10年期政府債券收益率,暫時上升至2.985%。
Fed拍板確定升息!債息高檔卡位戰00981T「雙核收息」兼顧資產防禦與成長
一如市場預期,美國聯邦準備理事會(Fed)最新公布利率決策,在通膨數據持續偏高與能源價格推升物價壓力下,確定拍板升息一碼。隨著新一輪升息週期拉開序幕,市場再度迎來資金緊縮壓力,股債資產同步面臨重新定價。對以現金流為核心需求的投資人而言,與其盲目追逐高配息,不如重新檢視收益來源是否足夠分散。面對升息環境,過去許多仰賴現金流的退休族與投資人,習慣單純持有高股息 ETF 作為退休工具。然而,高股息 ETF 本質仍是全股票型資產,當台股因升息引發顯著修正時,投資人不僅面臨淨值縮水,更可能陷入填息不順的窘境。投資最怕「只顧領息卻賠了本金」,真正的現金流規劃不應只看配息率高低,更要關注「收益來源是否分散、資產波動是否可控」。以過去台股回檔期間(7月6日至7月30日)觀察,全股票型的 0056 跌幅達 -13%、00929 跌幅更達 -17%;相較之下,凱基雙核收息債股平衡 ETF(00981T)憑藉 70% 的債券部位發揮緩衝作用,跌幅僅約 -6%,顯著展現抗震韌性,驗證了股債配置在市場修正時能有效降低波動度。00981T 為投資人提供高股息 ETF 之外更具防守彈性的配置選項。該基金採用「7 債 3 股」配置,約 70% 布局全球成熟市場 BBB 級美元公司債,30% 配置台灣市值前 25 大企業,透過債券穩定收益搭配台股大型權值股,讓現金流不再單純依賴股票股利,同時保留參與台股長線成長的機會。雖然升息對長天期債券價格短期內仍可能形成壓力,但較高的利率環境也讓債券收益率維持在相對高檔。對有現金流需求的投資人來說,債券部位除了提供穩健的票息來源,更能與股票資產形成強而有力的雙收益支柱。在升息後的市場新常態下,現金流配置思維已從「追求高配息」轉向「收益來源多元化」。00981T 採用月配息機制,透過 7 成債券建立堅實的收益基礎、3 成台股保留成長潛力,打造兼具抗震與收益的股債配置,協助投資人在對抗市場波動的同時,輕鬆建立具備高度安全感的退休現金流。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。
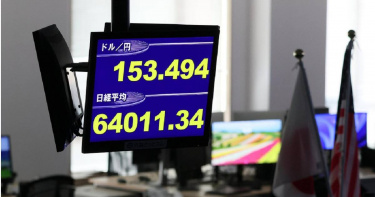
不是Fed!日銀升息訊號恐引爆套利交易平倉 成全球市場最大風險
日圓近期快速走強,市場對日本央行「日銀」(BOJ)升息的預期也隨之升溫。相較於市場高度聚焦美國聯邦準備理事會(Fed)下週的利率決策,市場人士提醒,真正可能牽動全球金融市場走勢的關鍵,或許不是Fed是否降息,而是日銀接下來釋出的政策訊號,以及其對未來升息步調的暗示。過去1周,日圓兌美元累計升值近2%,主要受到日銀部分決策官員接連發表偏鷹派談話影響,促使市場重新評估日本進一步升息的可能性。隔夜指數交換利率(OIS)顯示,市場目前預期日銀在9月18日將升息1碼至1.25%的機率約為72%,而10月30日政策會議的隱含利率更升至1.28%,顯示投資人押注的已不只是9月單次升息,而是日銀可能在升息後持續推動貨幣政策正常化。隨著升息預期升溫,市場開始進一步關注日銀未來究竟會維持目前步調,還是加快緊縮速度。一般而言,利率上升會提高日圓資產對追求收益投資人的吸引力,因此如果日銀釋出比市場預期更強烈的鷹派訊號,日圓近期的升值趨勢可能進一步延續。美國財經新聞與金融數據網站《市場觀察》(MarketWatch)專欄作家克拉默(Michael Kramer)指出,從日本目前的貨幣政策環境來看,日銀確實有理由維持偏鷹派立場。日本2年期實質殖利率目前約為負2%,通膨損益平衡指標則高於3.3%,這意味著即使日本名目殖利率已經上升,整體貨幣環境仍相對寬鬆,日銀仍存在進一步升息的政策空間與理由。事實上,日圓近期的升值並非單一因素造成。此前第一波日圓走強,主要與日銀升息以及7月底日美聯合干預行動有關;9月初以來出現的第二波升值,則主要受到市場預期日銀將在下周升息所帶動。因此,接下來真正值得市場關注的,可能不只是日銀9月會議是否升息,而是升息之後的聲明與日銀總裁在記者會上的說法,究竟會如何描繪未來的政策路徑。如果日銀在升息後仍然釋出鷹派訊號,甚至暗示未來可能以更快速度推動貨幣緊縮,日圓可能進一步升值,並增加市場上一項重要風險,即以日圓融資的交易部位大規模平倉。這類交易通常是投資人利用日本相對低廉的利率環境借入日圓,再將資金投入美國等利率較高、收益率較高的資產,也就是市場熟知的日圓套利交易。當日圓突然升值,或投資人重新調整對全球利率走勢的預期時,原本建立的套利部位可能面臨損失,迫使投資人出售其他資產、買回日圓償還借款,進而形成更大規模的部位平倉,並放大金融市場波動。這意味著,美國投資人下週除了關注Fed利率決策,也不能忽視日圓走勢以及日銀對未來升息步調所釋出的訊號。如果日銀政策從單次升息進一步轉向持續緊縮,日本利率與匯率變化所產生的影響可能不再侷限於日圓市場,而是透過全球資金流向與套利交易,擴散至股票、債券及其他風險資產。
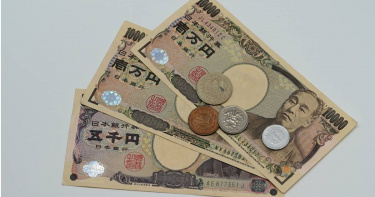
日圓兌美元升破154「創7個月新高」!155心理關卡失守引爆停損潮
日圓兌美元升破154日圓,創約7個月新高,155日圓心理關卡失守後引發大量停損單,加速升勢。市場押注日本銀行9月升息,美國也施壓日本調整貨幣政策,加上日圓套利交易平倉、油價下跌及GPIF資產配置調整預期,均支撐日圓。分析師認為若跌破154日圓,可能進一步升至152日圓區間,而日圓長期弱勢是否反轉,將取決於美國8月的CPI數據。據南韓英文財經媒體《BusinessKorea》的報導,當地時間9月7日倫敦交易時段,日圓一度較前一交易日大漲1.4%,升至154.06日圓兌1美元。由於美國勞動節假期導致交易量大幅減少,市場觀察到海外投機交易者鎖定集中在155日圓以下的停損單。隨著選擇權交易商為限制損失而賣出美元、回補日圓,日圓升勢進一步加速。支撐日圓走強的根本因素,是市場對日本銀行(BOJ)將逐步正常化貨幣政策的預期升溫。市場目前愈來愈反映日本銀行將在9月18日的貨幣政策會議上升息0.25個百分點。日本銀行政策委員會委員高田創日前表示,不排除連續升息的可能性;此外,日本財務省財務官國際事務擔當三村淳也警告,日本已準備好介入外匯市場,這些言論對日圓提供支撐。美國的施壓亦持續發揮作用。美國財政部長貝森特(Scott Bessent)近期指出,日圓遭到低估,並表達支持日本採取果斷的貨幣政策行動。在此背景下,日圓套利交易部位正愈來愈多遭到平倉。據悉,所謂日圓套利交易,是指投資人借入低利率的日圓,再將資金投入收益率較高的資產。分析師表示,市場動能正在轉向,不僅避險基金開始減少日圓空頭部位,中長期投資人也正在降低對日圓走弱的押注。外部環境同樣開始有利日圓升值。市場傳出伊朗與阿曼將就荷姆茲海峽(Strait of Hormuz)航道通行管理達成協議後,投資人開始解除原本為對沖地緣政治風險而持有的大量美元部位。油價下跌則改善日本的貿易條件。由於日本高度依賴能源進口,較低的油價有助於改善日本的進口成本,進而為日圓提供進一步支撐。此外,市場還預期日本政府退休金投資基金(GPIF)可能調整資產配置。作為全球規模最大的公共退休金基金,GPIF若改變投資配置,可能對外匯市場產生影響;與此同時,機構投資人在每月初進行投資組合再平衡所產生的需求,也進一步支撐日圓。目前專家開始關注日圓是否可能進一步升值。三菱UFJ信託銀行首席經理酒井元成指出,154日圓兌1美元是下一個值得關注的下檔目標,也就是日圓進一步升值的關鍵價位。如果匯率跌破這一水準,接下來直到152日圓低檔區間之前,市場可能幾乎找不到具有實質意義的支撐位。至於長期以來的日圓弱勢趨勢是否已經完全反轉,可能取決於美國8月份消費者物價指數(CPI)的結果。該數據預計將於9月11日公布。
美財長預告中東戰火後市? 油價+債券殖利率恐明顯回落
美國財政部長貝森特對伊朗衝突後的原油市場拋出震撼觀點,貝森特表示,戰後油價恐暴跌至每桶40美元,並拉低處於多年高位的債券殖利率。根據外媒報導,貝森特4日接受採訪時表示:「我預計屆時油價會下降,由於未來將有大量新增供應進入市場,原油可能跌到50美元,甚至40美元,屆時石油市場可能出現非常明顯的供應過剩。」當前油價上漲與債券收益率之間存在歷史性高度相關,而伊朗衝突終將結束,全球石油市場可能重新轉向明顯供過於求,利率以及整體經濟通貨膨脹的短期飆升都將回落。受到美伊衝突及制裁因素提振,西德州原油小漲0.1%,報每桶91.41美元;WTI原油與布蘭特原油本周分別大漲9.6%及9.1%。而債市受到升息預期升高衝擊,對政策變化較敏感的2年期美債殖利率一度升至2025年1月以來最高,終場上升約4個基點至4.37%;10年期美債殖利率升至4.78%。
勞動基金最新績效出爐!上半年大賺逾2.2兆 收益率達28.46%
勞動基金運用局今天(3日)公布整體勞動基金最新績效,115年截至6月底,整體勞動基金規模為8兆8,955億元,收益數為2兆2,024億元,收益率為28.46%。若加計受託管理之國民年金保險基金及農民退休基金,總運用規模達9兆8,302億元,收益率為28.38%,收益數為2兆3,813億元。勞動基金運用局表示,今年以來金融市場震盪劇烈,勞動基金秉持專業,持續追求穩定表現,以長期成果來看,整體勞動基金及國保基金近10年(105~115.06)平均收益率分別為12.24%及12.35%,近5年(110~115.06)平均收益率分別為15.85%及15.62%,投資績效穩健。勞動基金運用局指出,回顧6月市場表現,月初中東局勢升溫,一度推升能源價格及避險需求,惟隨著緊張情勢逐步緩和,油價回落,市場風險情緒改善。臺股方面,雖受國際情勢及市場獲利了結影響,指數劇烈震盪,然而在AI需求持續帶動下,半導體及相關供應鏈表現維持強勢,整體盤勢仍受惠出口表現亮眼及科技產業良好基本面,延續穩健表現。整體而言,全球金融市場持續受到美國貨幣政策、地緣政治及人工智慧(AI)產業發展等因素波動,市場持續震盪。勞動基金將持續維持穩健步伐,專注追求長期投資回報。勞動基金為勞工經濟生活保障,以獲取長期穩健收益為投資目標,考量基金性質與規模龐大,投資運用兼重資產安全性、流動性與收益性下,辦理各項投資係以長期、穩健角度,涵蓋股票、債券及另類資產等各項投資類別;藉由布局在國內及國外不同市場及配置不同資產類別,避免風險過度集中,以有效分散風險並可參與不同市場的成長潛力。勞動基金運用局將持續密切掌握全球政經情勢,檢視布局策略,機動調整投資部位,強化基金運用效能,以提升基金長期投資效益。
億元活水流入債市 法人推「這類」宜優先佈局
中東情勢再添變數,在全球通膨、財政赤字及地緣政治風險交錯下,債匯市場波動持續升高。綜合六大國內外銀行財富管理部門看法,下半年債券投資策略,已由押注降息轉向鎖定相對較高收益率的債券。債券與股票同為企業重要的籌資工具,但債券投資人普遍比股票投資人更謹慎、也更早為風險定價。通膨迫使市場對於聯準會升息預期升高,美國公債殖利率持續維持高檔、美國10年期抗通膨公債殖利率更升破2.3%。根據美銀引述EPFR統計資料顯示,截至7月2日至8日),三大主要債市延續全數淨流入態勢,其中投資等級債以11.71億美元居冠;其次依序為非投資級債與新興市場債、分別淨流入0.46億美元與0.63億美元。股市高檔震盪之際,部分資金從股市獲利了結並流向固定收益市場,公股銀財管偏向公司信用債與中短天期債券。一銀表示,投資等級債殖利率仍處相對高檔,加上企業基本面穩健,具投資價值;非投資等級債則宜擇優布局。匯市方面,多數銀行認為美元短期仍受美國經濟韌性、高利率、避險需求及全球流動性優勢支撐,但對中期走勢看法分歧。星展銀行預期美元指數第三、第四季可能由100回落至98.6,反映中期可能隨美國相對成長優勢縮小及利差收斂而轉弱。
AI代理幫你投資 小摩回測年化跑贏傳統組合
AI正深入華爾街最核心的投資決策領域,金融巨頭摩根大通近期開發了一項AI投資代理回測實驗,由策略師Thomas Salopek領導的團隊構建了多個可根據市場環境,動態調整股債配置的AI代理。回測結果顯示,表現最佳的系統在過去20年的模擬環境中,年化收益率較「60/40股債組合」高出0.7個百分點,AI代理不僅帶來更高的投資報酬,其投資組合的波動性也較低,更優於摩根大通既有的規則型市場機制模型。這是摩根大通首次對外公開其在AI驅動資本配置領域的研究成果,代表AI在投資決策系統探索上邁出關鍵一步。摩根大通也示警,該結果不應被視爲AI具備持續跑贏市場能力的依據,相關探索仍處於早期階段。過去兩年,大型銀行已將大語言模型廣泛嵌入研報生成、代碼編寫及內部投資工具等輔助場景。而當前測試正評估AI系統是否能從輔助員工決策,進階承擔跨市場資本配置等更具決定性的核心職能的能力。
配息率與風險如何取捨?短天期非投等債ETF一次比較
隨著地緣政治衝突持續發酵、市場需求回溫,全球通膨壓力再度升溫。最新數據顯示,美國PCE年增率已上揚至3.8%,原本市場期待新任聯準會主席華許上任後有望推動降息,但在當前通膨數據表現下,市場普遍預期「能不升息已屬不易」,高息環境預計將延續。在此背景下,美國長天期公債表現持續低迷。知名財經專家李其展,近期就在粉專發文分析,並從資產配置角度切入,他認為短至中天期債券仍保有相對高利且受利率波動影響較小的特性。對於認為近期股市波動風險升高、有意調整部位的投資人而言,將部分資金移至短天期債券,不失為一個可行選項,可依個人風險承受度,分別布局公債、投資級債或非投資等級債。李其展也提到非投等債ETF的選擇,若以「被動式追蹤、月配息、設有平準金」三項條件同時具備為篩選標準,目前市場上主要有以下五檔:00741B、00945B、00953B、00981B及00988B。這五檔ETF皆為短天期債券。李其展運用截至6/1的收盤價與最新公布配息,推算各ETF的年化配息率,分別為00741B的6.46%;00945B為7.27%;00953B的7.64%;00981B的8.30%以及00988B的9.31%。值得注意的是,玉山嚴選非投等債(00988B)年化配息率達9.31%,在五檔中最高,主因在於其指數設計採單一債券票面利率須大於或等於7.5%的篩選門檻,且涵蓋較寬廣的信用評等區間,藉此拉高整體到期收益率。李其展提醒,配息率高並不等同於報酬率高,長期投資者應以「總報酬率」的角度綜合評估,而非單以配息率作為選擇依據。尤其歷史經驗顯示,若升息預期提前反映,金融市場往往在前一季即出現資金調整。以2022年急速升息為例,那斯達克指數當年跌幅逾三成、費城半導體指數跌幅超過四成。若通膨與地緣政治風險同步升溫,再度引發快速升息,股市首當其衝的風險不可忽視。對於有投資人疑問:若股市因升息承壓,投資等級債與非投資等級債是否也難逃衝擊?李其展明確指出,這確實是可能發生的情境,因此在進行資產配置決策之前,建議先思考清楚兩個核心問題:第一,短期配置時,是否希望在持有期間享有較高配息?還是願意接受較低債息以換取穩定性?第二,若為長期配置,是否能夠承受短線較大幅度的波動?李其展分析指出公債與投資等級債違約率相對較低,非投資等級債違約率較高,若因短期波動而提前出場,可能產生計畫外的損失。他也表示,後續將另外整理公債與投資等級ETF相關資訊,供投資朋友進一步參考。◎本文內容已獲 李其展的外匯交易致勝兵法 授權。
AI熱潮+超級IPO來襲! 美銀:恐迎超級泡沫
市場擔憂AI風潮過熱引發泡沫危機之際,一批巨頭IPO正將市場推向更危險的邊緣。首當其衝的是太空科技公司SpaceX,已正式向納斯達克提出上市申請,生成式AI的兩大明星OpenAI與Anthropic正計劃今年遞件申請。SpaceX已公佈全球規模最大IPO的計劃,OpenAI則力爭搶在Anthropic之前完成上市。此次發行將進一步強化市場圍繞科技與AI的樂觀情緒,並推動標普500指數創下數十年來最集中的漲勢。美國銀行策略師Michael Hartnett示警,SpaceX、OpenAI等超級IPO一旦落地,科技股在股票基準指數中的權重將輕鬆突破約48%,超越1920、1970、1980以及1990年代等歷史上所有重大泡沫時期的集中度水平。目前,科技類股已佔標普500指數逾44%的權重。Hartnett指出,目前市場在倉位與盈利預期上達到極度看多,加之收益率向上突破,意味著此時應適度獲利了結。不過,也有分析師對此保持樂觀,德意志銀行分析師Adrian Cox表示,目前美股總市值約70兆美元,比1990年代末網路泡沫高峰時期名目規模大約五倍;當年美股平均一年約有500件IPO,而這一個十年平均僅約120件。就「容納能力」而言,市場其實寬裕許多。
全球債市血流成河 通膨升溫美債殖利率全線飆升
全球債券市場正經歷數十年來罕見的劇烈震盪,本周遭遇猛烈拋售。受美伊戰爭爆發能源危機與通膨壓力,美國10年期公債殖利率飆升至一年來新高,全球股市走跌,借貸成本上升,華爾街股市淪重災區。能源價格居高不下,國際油價持續上漲,布蘭特原油(Brent crude)突破每桶109美元。美國股市15日重挫,科技類股遭獲利了結,三大美股指數全面收黑。通膨壓力直接衝擊金融、債券市場,美國10年期公債殖利率同日創下近一年新高,英國長期國債收益率則攀升至28年來最高水平。市場預期美聯準會(Fed)為了抑制通膨而升息。這場金融風暴並非美國獨有。日本因批發通膨數據過熱,市場預期日本銀行(Bank of Japan)將調升利率,導致日債殖利率創下歷史新高。義大利與德國公債也同樣面臨拋售壓力,顯示全球投資人對政府支出與財政永續性的疑慮正在加深。加拿大皇家銀行資本市場策略師Lori Calvasina示警,美股估值體系可能面臨明顯壓縮。美國銀行此前也曾表示,30年期美債收益率5%是市場關鍵分水嶺,若長期利率繼續攀升,可能對股市風險偏好形成更大壓力。
全球亂局高資產族棄股避險 「這標的」收益率3%成避險平安符
全球局勢動盪、股市波動劇烈,高資產族群正轉向穩健資產配置,商用不動產因避開住宅限貸政策成為熱門選擇之一。波士頓顧問公司(BCG)最新報告顯示,台灣資產達億元以上的高資產族群達12.4萬人,其中資產逾30億元「頂級富豪」近3年暴增3倍,帶動資產市場結構大變。匯豐集團2026年4月調查更指出,88%受訪企業領袖與機構投資人因市場波動,已重新調整資本配置。投資人愈來愈重視資產的「防禦力」,黃金與房地產重獲青睞。根據專家觀察發現,資金逐步從高波動市場轉向具有實體價值的資產,尤其具備高租金收益比的商用不動產與微型商辦,成為資金避險的指標性出口。原因很簡單,國內「打住不打商」政策,壓縮住宅市場短期獲利空間,反觀商用市場不受信用管制限制,在企業轉型的剛性租賃需求下,年化收益率普遍較住宅高出1.5~2%,能長期維持資產價值並穩定創造收益,是兼顧安全與成長的資產策略。CCIM台灣不動產投資協會理事李誠慶觀察,目前大環境局勢震盪下,地緣政治、AI產業趨勢、匯率(美元)為現今高資產企業主資產調整的3大關鍵考量。資產配置在股市/ETF(尤其AI、美股)為投資主力可能占有30~40%,固定收益型商品(債劵、基金、定存、特別股等)大約25~30%,倘再扣除10%的現金/黃金占比後,不動產投資的資產配比可能約20~30%。他解釋,資產配置的核心觀念從「收益最大化」轉向「抗風險、跨境平衡」的可能性,因此在商用不動產投資方面,交易集中於高科技業、物流業持續發展擴張的土地與廠房剛需、核心商業區帶租約辦公室產品,此外,美國、日本、新加坡的海外不動產投資亦有機會受高資產投資人的青睞。2026年商辦市場持續熱絡,A級辦公室租金穩定上升,租客多以升級需求為主。(圖/信義全球資產提供)近年國內因半導體龍頭與科技供應鏈持續擴大資本支出,進而帶動商用不動產需求熱絡。隨著企業對研發中心與高規格廠辦的需求增加,指標性商辦租賃行情穩定,精華區辦公室空置率也維持低檔。信義全球資產副總經理歐人彰指出,市場正處於「產業擴張動能強+政策風險升溫」的交會點,雖短期內中東情勢引致能源緊張與通膨疑慮,但受輝達總部投資加成,商辦後市仍偏向穩定樂觀。他就交易面觀察,市場呈現3大趨勢:1.高電力配置、具備「即戰力」的大型廠辦,成為企業擴產首選、2.具物流區位優勢的萬坪級大型基地,受長線資金積極布局、3.辦公室及廠辦產品持續「汰舊換新」,市場主流集中於全新高規格大樓。宏大國際總經理陳益盛近期也受訪表示,雖然股市目前正熱,但有經驗的投資者已陸續把資金轉往其他較穩健型的投資標的,除了購買黃金外,更多是流入保值性較佳的不動產,許多銷售多時的不動產標的陸續成交,顯示股市資金已開始在找避風港,以求取穩定的保值效果。而貸款限制較少的產品如商辦廠辦、具都更效益的透天或老公寓,以及稀有性高的豪宅產品較受青睞。其中,貸款限制較少的產品,如捷運商辦、廠辦,熟悉商圈的精華區小型店面等,也是市場相對看好的商用不動產。都會區商辦的好處在於市場供給不多、容易出租;廠辦則是近年市場蓬勃發展的產品,因商辦供給不足,加上國內電子業產能興旺,衍生廠辦使用需求高。陳益盛表示,如果單就短期租金投報率而言,商辦、廠辦類產品,租金收益較佳,座落雙北市的投報率可達約2.5~3%。雖然買進資產抗通膨成為高資產族配置的一環,但李誠慶表示,目前商用市場主要的購買仍以自用性質,或標的區段佳、具即時收益為主,且他也提醒,雖然購置商用不動產在貸款成數上有機會突破政府對住宅貸款的嚴格限貸,但銀行審查放貸條件時仍會看貸款人購買不動產的需求為何。以機構投資人(法人)來看,購買商用不動產作為其本業的擴展、或衍生性需求相關,在銀行貸款上較爲順暢;若非自用而買來收租,在貸款成數上想貸到高成數仍有難度。
英國召開緊急會議應對伊朗戰爭衝擊!經濟學家示警:通膨恐重返5%關卡
英國首相施凱爾(Keir Starmer)預計將於23日主持1場緊急會議,討論伊朗戰爭所引發的經濟衝擊。政府表示,財政大臣里夫斯(Rachel Reeves)與英格蘭銀行總裁貝利(Andrew Bailey)將出席會議。據《路透社》的報導,在德黑蘭揚言若美軍對伊朗電力系統發動攻擊,他們將打擊波斯灣鄰國的能源與水資源設施後,投資人正為金融市場可能出現的新一輪危機做好準備。英國對此局勢尤其感到不安。該國高度依賴進口天然氣、通膨持續加劇,加上公共財政壓力沉重,使其政府債券的跌勢遠較其他國家更加劇烈。英國財政部在23日召開所謂「COBRA」緊急會議前表示,預計討論議題包括這場危機對家庭與企業的經濟影響、能源安全,以及產業與供應鏈的韌性,同時也會探討國際社會的應對措施。內政大臣庫珀(Yvette Cooper)與能源大臣米利班德(Ed Miliband)也將與施凱爾、里夫斯與貝利一同出席。里夫斯表示,這場戰爭對英國經濟的具體影響目前仍難以評估。她也拒絕外界要求推出全面性民生成本補貼措施的呼聲,並指出政府正考慮更具針對性的支援方案。報導補充,能源價格衝擊可能推升英國通膨率回升,部分經濟學家預測今年稍晚可能升至5%,對本已低速成長的經濟構成新一輪打擊。若油氣價格持續上漲並需要大規模支援措施,這也可能使里夫斯修復公共財政的努力偏離軌道,甚至可能導致今年稍晚進一步加稅。上週,政府已推出1項5300萬英鎊的補助計畫,協助使用燃油取暖的家庭。然而,更廣泛補助措施產生的壓力,已加劇了債券市場投資人的不安。20日,英國10年期公債借貸成本自全球金融危機以來近20年首次突破5%。在上週之前,大部分跌勢集中在短期公債,其走勢主要反映利率預期。然而,隨著局勢升溫,市場對英格蘭銀行下一步行動的押注出現劇烈轉變,從原本預期降息迅速轉向升息。上週,央行表示準備採取行動,以確保通膨維持在2%的目標軌道上。部分決策官員認為可能需要提高借貸成本,但貝利表示,目前仍無法斷言利率必然上升。長期與短期債券同步遭拋售,顯示投資人開始將英國財政對能源價格衝擊的脆弱性納入定價考量。倫敦盛寶銀行(Saxo Bank A/S)英國投資策略師威爾森(Neil Wilson)表示:「週末的發展意味著我們正進入金融市場1個全新且極為危險的階段。上週債券收益率的變動幅度顯著,已進一步加劇金融市場壓力。市場正在為央行可能採取的應對措施進行定價。」
台股跳水投資人恐住小套房? 專家:不擔心「這樣做」再賺一筆
上週台股受到中東戰火衝擊影響,加權指數大跌1814.95點,週線跌幅5.12%,平均日均量9346.85億元。6日大盤小跌73.4點,指數收在33599.54點,法人分析,市場短期避險升溫干擾因素多,台股後市震盪整理機率高。在外資的大舉調節下,外資累計賣超3170.43億元,創下史上單週最高賣超金額,自營商減碼867.89億元,僅有投信法人連續第三週回補台股401.96億元,三大法人合計賣超3636.36億元。永豐投顧表示,台股春節後買氣洶湧,多頭勢不可擋,但遭遇美國聯手以色列在中東的大規模軍事行動,市場投下極大的不確定性,一下短線追價買盤轉趨保守,動作稍慢的投資人恐初嘗套牢滋味。PGIM保德信金滿意基金經理人郭明玉指出,郭明玉指出,AI巨頭資本支出上調帶動伺服器、網通、代工、記憶體等AI基建供應鏈走強,相對地,近期軟體與IT服務行業因AI顛覆風險承壓,出現估值快速收縮,使AI交易呈現「基建強、應用弱」的結構性分化。郭明玉強調,綜觀台股企業獲利今年表現仍可期待,包括電子與金融股可望延續雙位數增長,且呈現逐季走高,傳產股也有望在低基期之下重返成長表現,預估今年台股企業獲利可望超越5兆元,年增幅估計達26.5%。無須看淡台股走勢,反而可趁拉回時聚焦長線題材,逢低佈局。例如技術與產品具競爭力之產業與個股,以及具有強勁現金流收益率、銷售或獲利成長股,具吸引力或低估值之優質指數成分股等。
台股快收復3萬4千點!收漲逾844點 股民狂追009816、00919
台股5日收在33,672.94點,漲844.06點,漲幅2.57%,成交額達7,603.86億元,盤中最高來到34,319.68點,狂飆1490點;台積電等大型權值股齊揚,聯發科、鴻海、台達電等收紅,台積電收在1,900元、漲35元、漲幅1.88%,最高來到1960元。成交量排行榜部分,群創(3481)以超過72萬張居冠,股價收在26.00元、漲1.25元、漲幅達5.05%;第二名凱基台灣TOP50(009816)收在10.83元、漲0.23元、漲幅2.17%、成交超過49.9萬張,昨天則是超過87.7萬張。接著為群益台灣精選高息(00919)成交超過24.3萬張,收在23.71元、漲0.26元、漲幅達1.11%;力積電(6770)成交逾21萬張,收在64.4元、漲3.00元、漲幅4.89%。元大台灣50(0050)成交超過19.4萬張,收在77.40元、漲1.80元、漲幅達2.38%。以星展集團發布最新投資總監觀點來看,股市在這次危機因更高的風險溢價和油價飆升而導致短期市場波動,暫時的飆升尚可控制;然而長期的供應限制,將構成更廣泛的成長衝擊;類股方面,看好國防類股,因為其正處於「彈藥超級週期」,且長期而言,國防支出將持續成長。固定收益部分,2月以來,由於地緣政治風險加劇,非投資等級(HY)債券利差的擴大幅度大於投資等級(IG)債券;維持看好優質(評級為A/BBB公司債)公司債。利率則是由於油價上漲和財政風險加劇導致的供應驅動型通膨,利率陡峭化的風險增加。儘管風險規避情緒高漲,但仍需觀察影響持續時間。原油受中東衝突和供應中斷影響,油價飆升,預估價格波動區間為每桶85至150美元,取決於衝突的持續時間和運輸可行性。黃金在長期地緣政治不確定性下,黃金走強反映避險需求日益增長,而衝突風險、去美元化以及央行和投資者持續多元化投資,則進一步支撐黃金表現。外匯市場部分,美元憑藉不斷上升的收益率和能源安全優勢,已成為目前主要的避險貨幣;而日圓和瑞士法郎則因日本能源依赖的脆弱性和瑞士央行干預風險而表現不佳。
勞動基金最新績效出爐!去年投資收益創新高 新制勞退大賺7469億
勞動基金運用局今(2日)公布整體勞動基金截至114年12月底止規模為7兆7,925億元,全年度投資收益為1兆1,177億元,收益率為16.06%,12月單月收益為1,415億元。若加計受託管理之國民年金保險基金及農民退休基金,總管理規模達8兆5,293億元,總收益數為1兆2,084億元,為歷年新高,收益率為16.02%。而大家最關注的新制勞退基金收益數為7,469億元,收益率15.60%;勞保基金收益數為1,598億元,收益率15.57%。勞動基金運用局表示,今年以來金融市場波動劇烈,勞動基金秉持專業,持續追求穩定表現,以長期成果來看,整體勞動基金及國保基金近10年(105~114.12)平均收益率分別為8.58%及8.99%,近5年(110~114.12)平均收益率分別為10.33%及10.59%,投資績效穩健。114年上半年受到美國關稅政策變數及經濟成長前景不明等挑戰,金融市場大幅震盪,同期間美元兌新臺幣匯價亦劇烈起伏,致勞動基金短期帳面評價未實現損益波動,而後雖因美國政府與各國陸續達成協議,關稅議題稍見明朗,又通膨趨勢及貨幣政策調整預期帶動市場信心回穩,然而地緣政治衝突與關稅政策不確定性仍持續干擾市場,進而提高投資決策與操作之難度;而臺股由於半導體及電子產業在全球供應鏈中具關鍵地位,相關類股表現相對穩健,使得大盤指數獲得推升。勞動基金為勞工經濟生活保障,以獲取長期穩健收益為投資目標,考量基金性質與規模龐大,投資運用兼重資產安全性、流動性與收益性下,辦理各項投資係以長期、穩健角度,涵蓋股票、債券及另類資產等各項投資類別;藉由布局在國內及國外不同市場及配置不同資產類別,避免風險過度集中,以有效分散風險並可參與不同市場的成長潛力;勞動基金運用局將持續密切掌握全球政經情勢,檢視布局策略,機動調整投資部位,強化基金運用效能,以提升基金長期投資效益。
白銀狂飆天價恐成泡沫? 分析師:短期仍有續漲空間
白銀價格2025年飆升逾140%,為1979年以來最大年度漲幅,主因聯準會進入降息周期,美債收益率持續下行。作為避險資產的白銀和黃金不生息,卻變得更具吸引力。白銀是導電效果最佳的天然金屬之一,是太陽能板等工業產品的重要原料,隨著工業需求增加,銀價水漲船高。不過Ned Davis Research指出,銀價已經超買,浮現泡沫化的跡象。DataTrek Research共同創辦人Nicholas Colas指出,一般而言白銀價格通常遠低於原油。1975年以來「油銀比」平均為3.8倍。當一桶原油報價來到58美元時,白銀的「正常」價格應是每盎司15美元。白銀價格漲速明顯過快,但試圖預測泡沫何時破裂,往往只是徒勞。Colas表示,銀價短期內可能還有續漲空間。原物料經紀商FxPro首席市場分析師Alex Kuptsikevich表情,若依通膨進行調整,目前白銀價格與1980年的歷史高點(約為每盎司200美元)相比,仍有一段遙遠的距離。