


不是Fed!日銀升息訊號恐引爆套利交易平倉 成全球市場最大風險
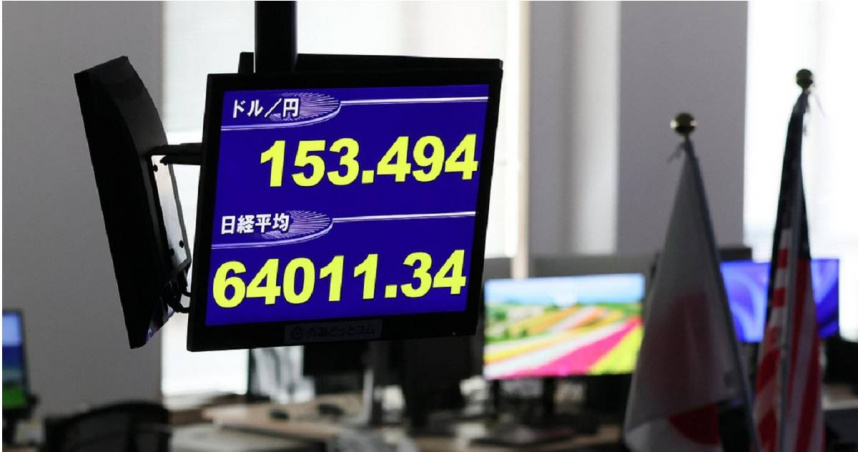
9月13日的日圓兌美元匯率(上圖)及日本股市指數(JP225)。(圖/達志/美聯社)
日圓近期快速走強,市場對日本央行「日銀」(BOJ)升息的預期也隨之升溫。相較於市場高度聚焦美國聯邦準備理事會(Fed)下週的利率決策,市場人士提醒,真正可能牽動全球金融市場走勢的關鍵,或許不是Fed是否降息,而是日銀接下來釋出的政策訊號,以及其對未來升息步調的暗示。
過去1周,日圓兌美元累計升值近2%,主要受到日銀部分決策官員接連發表偏鷹派談話影響,促使市場重新評估日本進一步升息的可能性。隔夜指數交換利率(OIS)顯示,市場目前預期日銀在9月18日將升息1碼至1.25%的機率約為72%,而10月30日政策會議的隱含利率更升至1.28%,顯示投資人押注的已不只是9月單次升息,而是日銀可能在升息後持續推動貨幣政策正常化。
隨著升息預期升溫,市場開始進一步關注日銀未來究竟會維持目前步調,還是加快緊縮速度。一般而言,利率上升會提高日圓資產對追求收益投資人的吸引力,因此如果日銀釋出比市場預期更強烈的鷹派訊號,日圓近期的升值趨勢可能進一步延續。
美國財經新聞與金融數據網站《市場觀察》(MarketWatch)專欄作家克拉默(Michael Kramer)指出,從日本目前的貨幣政策環境來看,日銀確實有理由維持偏鷹派立場。日本2年期實質殖利率目前約為負2%,通膨損益平衡指標則高於3.3%,這意味著即使日本名目殖利率已經上升,整體貨幣環境仍相對寬鬆,日銀仍存在進一步升息的政策空間與理由。
事實上,日圓近期的升值並非單一因素造成。此前第一波日圓走強,主要與日銀升息以及7月底日美聯合干預行動有關;9月初以來出現的第二波升值,則主要受到市場預期日銀將在下周升息所帶動。因此,接下來真正值得市場關注的,可能不只是日銀9月會議是否升息,而是升息之後的聲明與日銀總裁在記者會上的說法,究竟會如何描繪未來的政策路徑。
如果日銀在升息後仍然釋出鷹派訊號,甚至暗示未來可能以更快速度推動貨幣緊縮,日圓可能進一步升值,並增加市場上一項重要風險,即以日圓融資的交易部位大規模平倉。
這類交易通常是投資人利用日本相對低廉的利率環境借入日圓,再將資金投入美國等利率較高、收益率較高的資產,也就是市場熟知的日圓套利交易。當日圓突然升值,或投資人重新調整對全球利率走勢的預期時,原本建立的套利部位可能面臨損失,迫使投資人出售其他資產、買回日圓償還借款,進而形成更大規模的部位平倉,並放大金融市場波動。
這意味著,美國投資人下週除了關注Fed利率決策,也不能忽視日圓走勢以及日銀對未來升息步調所釋出的訊號。如果日銀政策從單次升息進一步轉向持續緊縮,日本利率與匯率變化所產生的影響可能不再侷限於日圓市場,而是透過全球資金流向與套利交易,擴散至股票、債券及其他風險資產。