


歐洲央行
」 降息 聯準會 歐洲央行 央行 美國
全球債市再掀拋售潮!美英法日公債殖利率齊創新高
全球債券市場1日再度遭遇沉重賣壓,從美國、英國、法國到日本的借貸成本紛紛升至數十年高點,凸顯各國政策制定者對金融條件持續收緊的擔憂正在加劇。高能源成本推升通膨,加上人工智慧與資料中心建設爭奪資本,使市場預期利率將維持在高檔。更高的利率將提高企業及房貸借款人的融資成本,同時迫使各國政府增加利息支出。據《路透社》報導,儘管美國上午稍晚出現逢低買進的投資人,協助市場逐步穩定。美國基準殖利率回落至約5.26%,各期限美國公債殖利率也全面走低。然而,分析師表示,債券市場仍可能面臨進一步拋售壓力。隨著能源成本飆升推高通膨,全球債券殖利率持續大幅攀升。殖利率與債券價格呈反向走勢,也就是當債券價格下跌時,殖利率便會上升。此外,人工智慧與資料中心建設熱潮提高了市場對資本的競爭,並推升外界對經濟成長以及短期利率最終將落在何種水準的預期。被視為全球借貸成本與資產價格重要基準的美國10年期國債殖利率,稍早一度升至5.34%,創下2002年以來最高水準。此前,截至9月底的3個月期間,美國10年期國債殖利率已出現本世紀以來最大的單季升幅。總部位於英國倫敦的資產管理公司「TwentyFour Asset Management」投資組合經理扎伊德(Danny Zaid)表示:「隨著殖利率逐步走高,金融環境將因此收緊,並可能增加經濟放緩的風險。不過,就目前而言,基本面,也就是更廣泛的整體經濟,仍然看起來非常強勁。雖然目前確實存在K型經濟,而且較低收入的群體已經苦撐了相當長一段時間,因此確實需要降低高油價所帶來的壓力。」匯豐銀行(HSBC)亞洲區首席經濟學家紐曼(Fred Neumann)則表示,市場正在對多年高於央行目標的通膨作出反應,「在貨幣緊縮政策真正落實之前,債券市場將要求更高的溢價,才能持有較長期限的債務。」在美債殖利率創紀錄的同時,法國也正在成為債券投資人的關注焦點。法國政府1日提出2027年度預算案,但其中包含不得人心的緊縮措施,而這些措施能否順利在國會過關,目前仍存在高度不確定性。法國10年期國債殖利率1日也升至2002年以來最高水準,一度逼近具有象徵意義的5%關卡。此前,在截至9月底的季度中,法國10年期國債已創下1987年以來最差的單季表現。法國與德國10年期國債殖利率之間的利差,目前接近2010年代歐元區債務危機以來的最高水準。此外,用於替法國債務投保、以防範法國可能違約的成本,也已升至2013年以來最高水準。歐洲央行(European Central Bank)甚至面臨是否應該出手協助穩定法國債市的疑問。不過,市場人士表示,就目前而言,歐洲央行介入的可能性似乎不高。英國30年期政府公債殖利率1日亦突破6%,升至1998年以來最高水準。與此同時,英國房價年增率正在以近2年來最慢的速度成長,進一步凸顯高利率對實體經濟所造成的影響。在日本,經歷數十年與通貨緊縮對抗後,通膨如今開始逐漸站穩腳步,日本政府公債殖利率連續第5個季度出現兩位數增幅,創下前所未有的紀錄。總部位於華盛頓的國際金融協會(Institute of International Finance)近期估算,過去1年來,已開發經濟體光是在國際市場交易的政府債券上,就支付超過3.3兆美元利息。這個數字不僅高於全球人工智慧產業估計2.6兆美元的支出,也高於全球國防支出的3.1兆美元,以及潔淨能源領域的2.3兆美元。
聯準會3年來首度升息!沃什曝美伊戰爭推高油價:通膨太高且持續太久
美國聯準會(Fed)於美東時間16日睽違3年首度升息0.25%,將基準利率提高至約3.9%,以壓制持續高於2%目標的通膨。對此,由美國總統川普(Donald Trump)任命的聯準會主席沃什(Kevin Warsh)強調,美伊戰爭推高的汽油價格,導致通膨過高且持續太久,這促使聯準會官員支持升息,他也暗示今年稍晚可能還會再升息。據《美聯社》報導,Fed這次的升息幅度為0.25%,使聯準會的關鍵利率升至約3.9%,隨著時間推移,可能導致房貸、汽車貸款與信用卡等借貸成本進一步上升。在一系列季度經濟預測中,聯準會也暗示負責制定利率政策的委員會可能第2次升息,將利率提高至4.1%。這項決策推出之際,美國民眾已在食品雜貨、汽油與住房等方面面臨高昂成本。由於距離即將到來的期中選舉只剩7週,生活負擔能力已成為選民高度關注的議題之一。Fed主席沃什在聯準會宣布決策後舉行的記者會上強調,自央行在7月底決定維持利率不變以來,美國經濟已出現加速跡象。與此同時,通膨仍頑強地高於聯準會設定的2%目標,且目前幾乎沒有跡象顯示通膨正在降溫。沃什指出:「顯而易見的事實是,通膨太高了,而且已持續太久。我們必須確信,潛在通膨正朝著我們的目標前進,而且速度必須明確且足夠快。今天,聯邦公開市場委員會(FOMC,負責制定貨幣政策)認定,這項標準尚未達成。」沃什也強調,美國與伊朗之間重新爆發的戰事推高了汽油價格,這項因素已促使聯準會官員支持升息,「我們無法逃避世界各地的熱點。」他補充,其他央行也正在因應全球動盪與汽油價格上升而升高利率。像是歐洲央行(European Central Bank)上週已升高主要利率,而日本銀行(Bank of Japan)預計亦將在9月18日採取同樣措施。對此,美國權威評級機構「晨星公司」(Morningstar, Inc.)美國首席經濟學家考德威爾(Preston Caldwell)表示,沃什在會後記者會上針對通膨所展現的強硬態度,顯示他可能正在推動聯準會在未來幾次會議中進一步升息。聯準會下一次會議將於10月底舉行,多數經濟學家預期官員屆時會維持利率不變,原因是會議時間距離期中選舉只有1週。不過,根據期貨價格反映的市場預期,華爾街分析師目前認為聯準會在12月升息,幾乎已成定局。16日稍晚,2年期美國國債殖利率,從4.67%升至4.74%,這是投資人預期聯準會可能進一步升息的另1項訊號。不過,如果未來幾個月通膨開始出現降溫跡象,這種預期也可能改變。自5月接掌聯準會以來,沃什始終表示,他堅定致力於壓低通膨,而政策制定者將依據經濟數據判斷通膨是否朝著正確方向發展。這次升息也代表沃許政策立場的首次重大轉變。在川普去年考慮由沃什出任聯準會主席時,沃什曾多次暗示聯準會可能降低關鍵利率,與川普要求降低借貸成本的主張相呼應。然而,今年4月,當沃什的提名案仍在參議院銀行委員會(Senate Banking Committee)審議時,川普接受電視訪問時表示,如果沃許沒有降息,他會感到失望。而就在同一天,沃什告訴參議院銀行委員會,他並沒有向川普承諾會降息,並表示自己出任聯準會主席後將「獨立行事」。
全球債市掀拋售潮!美英德日「10年期公債殖利率」齊創多年新高
全球政府債券市場2日遭到大規模拋售,美國、英國、德國與日本10年期公債殖利率紛紛升至數十年來的高點。市場人士也示警,全球債務持續攀升,加上各國政府缺乏解決債務危機的政治意願,將使金融市場面臨更大的脆弱性。據美國財經媒體《CNBC》的報導,作為歐元區基準的德國10年期聯邦公債殖利率2日上升4個基點,報3.378%,創下2011年以來最高水準;日本10年期公債殖利率在1日突破3%,2日則報3.016%,為30年來首次突破這一關卡。美國10年期國債殖利率則一度升至4.814%,創2023年11月以來最高水準;英國10年期國債殖利率也一度升至5.25%,創2008年金融危機以來的新高,不過兩者隨後均小幅回落。美伊的新一波軍事衝突已推動油價走高,進一步加劇市場對通膨的擔憂,並導致從美國到日本及法國等主要經濟體長期存在的財政狀況與高負債問題,受到更多關注。與此同時,各國央行正準備在本月接連升息,而這通常對債券市場構成不利因素。美國聯準會(Fed)主席沃什(Kevin Warsh)上週在傑克森霍爾(Jackson Hole)發表備受市場關注的演說時,釋放出強硬的鷹派訊號;而日本銀行(BOJ)也可能升息支撐持續走弱的日圓。此外,在歐盟(EU)1日公布通膨數據後,市場已完全反映歐洲央行(ECB)升息的預期。股市在此期間已進入避險模式,美國主要股指連續3個交易日下跌,歐洲與亞洲股市同樣走低。這波跌勢發生在股市今年大幅上漲後,儘管地緣政治局勢高度動盪,全球股市仍靠著人工智慧(AI)熱潮持續創下歷史新高。對此,美國大型金融服務公司「美商信安金融集團」(Principal Financial Group)旗下的全球資產管理業務品牌「信安資產管理」(Principal Asset Management)首席投資長暨全球股票主管馬里斯(George Maris)2日接受《CNBC》節目訪問時表示:「市場中的基本面支柱已比過去更加不穩固。如果資金成本、風險成本上升,那世界各國的殖利率當然就會像現在這樣全面走高。」馬里斯進一步指出:「全球各地的債務水準都已經高得令人咋舌,而且還在持續增加。要解決這個問題的方法似乎並不明確……我看不到任何國家存在願意解決債務危機的政治意願,我認為這是根本性的問題。」他也強調:「這一切還是發生在全球經濟仍維持健康成長的時期,意味著一旦發生任何擾動,情勢將更加岌岌可危。」
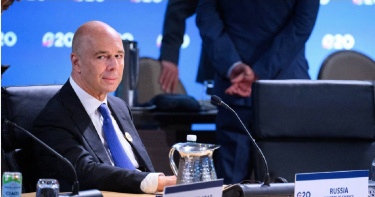
俄重返G20財長峰會惹怒歐洲!美財政部拒部分媒體採訪引爭議
俄羅斯被主辦國美國允許重返8月31日的「20國集團」(G20)財長與央行總裁峰會,引發了歐洲財政官員的不滿,認為入侵烏克蘭的俄羅斯不應被視為賓客。與此同時,美國財政部拒絕部分媒體在G20的採訪資格,也引發新聞自由爭議。據《路透社》報導,這場為期2天的會議在北卡羅萊納州(North Carolina)阿什維爾(Asheville)舉行。當美國財政部長貝森特(Scott Bessent)31日主持開幕儀式時,幾位歐洲官員對目睹俄羅斯財長西盧安諾夫(Anton Siluanov)坐在G20會議桌前,感到「驚訝與失望」。這也是自2022年俄烏戰爭爆發以來,他們首度在G20會議中與俄羅斯代表同框。對此,波蘭財政部長多曼斯基(Andrzej Domanski)告訴《路透社》,雖然他承認身為G20東道主的美國有權邀請與會賓客,但看到俄羅斯出席活動仍令人感到不悅,「我們不信任俄羅斯。他們不斷說謊,因此與他們討論事情時,你必須非常、非常謹慎。」他還強調俄羅斯是侵略者,「所以對我而言,要與俄羅斯進行任何形式的對話都會非常困難。」俄羅斯財政部則透露,西盧安諾夫當天與貝森特舉行雙邊會談,討論內容包括G20框架下的金融合作。1名美國官員稱,這場會談的重點是美國總統川普(Donald Trump)針對俄烏戰爭提出的和平方案。1名熟悉討論內容的消息人士則聲稱,貝森特告訴西盧安諾夫,在戰爭結束前,美國不可能向俄羅斯提供任何經濟紓困措施,也不可能就其他議題達成協議。與此同時,德國財政部長克林拜爾(Lars Klingbeil)也感嘆,儘管歐洲正準備對俄羅斯祭出新一輪制裁,但西盧安諾夫成功出席阿什維爾會議,釋出了1個「相當令人不安」的訊號,也讓外界質疑美國是否會與歐洲共同推動這項制裁行動,「我原本希望美方能更明確地表明,他(西盧安諾夫)不應該像普通賓客一樣在這裡受到接待。」值得注意的是,歐洲官員當天齊聲反對與西盧安諾夫,一同出現在G20財長及央行總裁峰會的「全家福」合照中,因此這張合照最終是在西盧安諾夫「未入鏡」的情況下拍攝的。此次西盧安諾夫的高調現身,與2022年4月的峰會形成鮮明對比。當時,即使他以視訊方式參與在華盛頓舉行的G20會議,也引發各方對俄烏戰爭的廣泛譴責,並促使來自美國、英國、加拿大以及歐洲央行的官員在俄羅斯代表發言時集體離席。而另1項引發爭議的議題,則是美國財政部拒絕讓部分記者取得採訪該峰會的媒體證件,其中包括《彭博新聞社》(Bloomberg News)的採訪團隊,以及《紐約時報》(New York Times)和《華爾街日報》(Wall Street Journal)的特定記者。對此,德國財長克林拜爾也表示:「我認為媒體完全有正當理由公開、自由地報導此次的G20峰會。將記者或整個編輯團隊排除在外是不可接受的。」美國財政部發言人則回應稱,當天共有超過300家媒體採訪這場活動,其中也包括《紐約時報》的另1名記者。他強調,媒體獲得採訪權的同時,「有責任按照既定的新聞標準報導事實資訊。」
52.8%反對!冰島重啟入歐談判公投未過關 關鍵因素曝光
冰島加入歐盟之路再度喊卡!冰島當地時間週六舉行公投,決定是否重新與歐盟展開入盟談判,最終52.8%選民投下反對票,47.2%支持,投票率高達82.5%。分析指出冰島高度仰賴漁業,不少民眾擔心加入歐盟後可能影響對漁業資源及海域的掌控,成為左右公投結果的重要因素。根據外媒報導,人口約40萬的冰島「加入歐盟」議題已爭論超過10年。外界原先預期這次公投可能由支持重啟入盟談判的一方些微勝出,但本月民調風向出現變化,最終由反對陣營拿下52.8%選票。冰島總理弗羅斯塔多蒂爾(Kristrun Frostadottir)在結果出爐後表示政府尊重選民決定,未來將把重點放在現有的「歐洲經濟區」(EEA)架構,持續強化與歐盟的關係。這次公投最大爭議之一,就是被視為冰島經濟命脈的漁業。數據顯示漁業直接及間接產值合計約占冰島GDP的15%,更貢獻約40%的出口收入。反對陣營擔心,一旦加入歐盟就可能受到歐盟共同漁業政策及配額制度影響,進而削弱冰島對自身漁場的掌控。支持入盟的部分官員則認為,由於數十年來沒有歐盟國家在冰島水域捕魚,即使加入歐盟,冰島仍有機會維持對相關資源的控制。然而,領導反對陣營的反對黨領袖哈夫斯泰因斯多蒂爾(Gudrun Hafsteinsdottir)並不買單,直言歐盟初期或許會承諾給予冰島彈性,「但我們知道這種情況不會永遠持續」哈夫斯泰因斯多蒂爾說。經濟也是另一大戰場。冰島目前面臨高通膨及高利率問題,央行基準利率高達8%,遠高於歐洲央行的2.25%。支持者認為加入歐盟甚至未來採用歐元,有機會緩解部分經濟壓力;反對派則主張,冰島的經濟問題應由國內政治人物自己解決,而非寄望布魯塞爾。除了經濟與漁業,政府還把入盟與國家安全掛鉤。冰島雖是北約成員國,但本身沒有常備軍,加上美國總統川普曾讓盟友對美國履行北約承諾產生疑慮,並多次表態希望取得格陵蘭,使北極安全問題受到更多關注。冰島政府因此主張,加入歐盟可在貿易戰及北極競爭加劇之際,為國家多增加一道保障,不過對許多冰島選民而言,漁業及國家自主權顯然更具決定性。冰島早在2009年金融危機期間就曾正式申請加入歐盟,但談判於2013年被持歐盟懷疑立場的政府終止。如今選民再次對重啟談判說「不」,冰島政府接下來將維持目前模式,透過與挪威、列支敦斯登共同參與的EEA,繼續與歐盟保持緊密經貿關係。
中國持續減持美債!4月跌至18年新低
根據美國財政部於美東時間18日公布的數據顯示,中國4月將其持有的美國國債降至18年來最低水平,隨著地緣政治緊張局勢加劇,以及美國聯準會(Fed)的決策獨立性受到質疑,中國持續推動外匯儲備多元化。據《南華早報》報導,中國投資者持有的美國國債從3月的6523億美元,下降至4月的6511億美元,根據中國金融和信息數據提供商「萬得資訊」整理的資料,該水平為2008年9月以來的最低點。去年3月,中國已跌至外國持有美國國債的第3大持有國,位於日本與英國之後,延續自美國總統川普(Donald Trump)第一任期以來逐步減持美債的趨勢。整體外國持有的美國國債在4月從前1個月的93490億美元上升至93530億美元,多個主要持有國包括日本與英國均出現增持。最大外國持有者日本在4月將持有量,從3月的1.19兆美元增至1.21兆美元,而英國則從9269億美元增至9375億美元。加拿大作為第7大外國持有國,在4月大幅減持超過420億美元,降至3971億美元;愛爾蘭作為第9大持有國,則從3552億美元降至3453億美元。4月期間,美以伊戰爭的停火違規與談判停滯,使外界對長期和平協議的前景產生質疑,並加劇全球停滯性通膨的風險。同月,市場對聯準會獨立性的疑慮也進一步升溫,前聯準會理事沃什(Kevin Warsh)在當時被視為即將接掌美國央行的人選。他曾在4月21日的任命聽證會上保證自己「絕對不會」成為美國總統的「人形傀儡」,但投資人仍擔心政治力量可能影響利率決策。如今,沃什出任聯準會主席後的首次政策會議,如外界預期維持利率不變,分析師指出該決議同時傳遞出更為鷹派的訊號。與減持美國國債的趨勢相反,中國持續增加黃金儲備,這被廣泛視為對地緣政治與金融風險的避險手段。官方數據顯示,中國人民銀行在5月連續第19個月增加黃金持有量,總量達到7496萬金衡盎司。黃金已成為全球官方儲備資產中排名第1的資產,超越美債。截至去年年底,黃金占全球官方外匯儲備的27%,而美債占比則下降至22%。歐洲央行(ECB)本月初發布的報告也指出,按國別計算,全球最大黃金買家依序為波蘭、哈薩克與巴西,而中國則排名第4。報告估計,自2022年初以來,中國已累計購買超過1125萬金衡盎司黃金,購買量為世界各國之最。
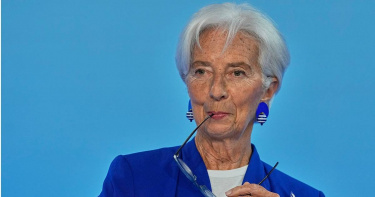
美以伊戰爭推升通膨壓力!歐洲央行2023年來首次升息
由於美以伊戰爭持續使通膨偏離目標水準,歐洲央行(ECB)11日宣布升息0.25個百分點,將其主要利率提高至2.25%。本月稍早公布的初步數據顯示,歐元區5月通膨率升至3.2%,在能源成本上升帶動下,區域通膨率進一步高於歐洲央行2%的目標水準。而歐元區經濟在今年第1季僅成長0.1%。據美國財經媒體《CNBC》報導,根據倫敦證券交易所集團(LSEG)的數據,在6月歐洲央行管理委員會(Governing Council)會議召開前,市場幾乎以100%的機率預期ECB至少升息25個基點。ECB管理委員會表示,此項決定是為了抵禦美以伊戰爭所帶來的通膨壓力,「西亞戰爭正在加劇通膨壓力,而升息決定在多種情境下都具有穩健性,這些情境描繪了衝擊可能如何演變,以及如何影響歐元區中期經濟的前景。」ECB同時上調通膨預測,表示目前預計歐元區2026年整體通膨率平均為3%,之後於2027年降至2.3%,並在2028年回落至2%。ECB指出,這項展望調整反映了市場對能源價格走高的預期,而能源價格上升預料將進一步推高食品、商品及服務成本。另一方面,今年與明年的經濟成長預測則遭到下修。ECB目前預估歐元區經濟成長率在2026年平均為0.8%,2027年為1.2%,2028年為1.5%。官員表示,成長前景遭下調,是因為戰爭對商品市場、實質所得與市場信心的影響比先前預期更為明顯。歐洲央行總裁拉加德(Christine Lagarde)11日下午則向媒體表示,西亞戰爭正在推升通膨壓力,「前景仍然充滿不確定性,通膨存在上行風險,而經濟成長則面臨下行風險。我們不會預先承諾特定的利率路徑。」她強調:「戰爭對中期通膨與經濟成長的完整影響,將取決於能源價格衝擊的強度與持續時間,以及其間接效應與第二輪效應的規模。」對此,全世界最大的投資銀行之一德意志銀行(Deutsche Bank)首席歐洲經濟學家沃爾(Mark Wall)表示,ECB此次升息是「一個重要時刻」。他在報告中指出:「這不僅是歐洲央行自2023年以來首次升息,也是全球主要中央銀行因應此次能源衝擊而採取的首次升息行動。歐洲央行正在表明,『忽略短期衝擊』的策略並非穩健的回應方式。問題在於,本輪緊縮週期能走多遠?我們的答案是,不會太遠。通膨存在上行風險,但經濟成長也面臨下行風險。我們預期9月還會再升息一次,之後就會停止。」
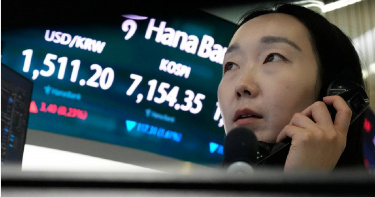
韓股早盤暴跌8%觸發熔斷!日經225慘摔逾2000點
亞洲股市今(8日)開盤重挫,投資人猛踩煞車退出人工智慧(AI)行情,而以色列對黎巴嫩首都貝魯特(Beirut)的空襲,以及伊朗對以色列的報復攻擊,亦推升了油價與美元匯率。據《路透社》報導,以晶片股為主的南韓綜合股價指數(KOSPI)暴跌8%觸發熔斷,暫停交易20分鐘。目前已較上週創下的歷史高點下跌近17%。日本日經平均指數(Nikkei 225)在早盤交易中慘摔2329點,下跌3.5%。不過美國標普500指數期貨與納斯達克100指數期貨則小幅上漲。納斯達克綜合指數上週五(5日)下跌4.2%,賣壓主要集中於半導體類股。此前公布的強勁就業報告提高了市場對美國聯準會(Fed)進一步升息的預期,進而為先前由人工智慧題材帶動、表現亮眼的漲勢踩下煞車。美國2年期公債殖利率5日上升超過11個基點,而作為基準的10年期美國公債期貨在亞洲8日早盤則下跌約5個基點。紐約梅隆銀行(BNY)市場總體策略主管薩維奇(Bob Savage)表示:「人工智慧驅動一切的市場敘事,在上週開始出現裂痕。這究竟只是過去9週股市漲勢中的一次健康整理,還是市場已經見頂,仍然是最關鍵的問題。市場對太空探索技術公司(SpaceX)與Anthropic首次公開募股(IPO)的關注,也是這次暫停的一部分原因:究竟是為了替新的市值騰出空間,還是重新思考資產價值?」本週市場焦點除了預計於11日完成定價、12日開始交易的SpaceX大型上市案之外,也將聚焦通膨數據,包括10日公布的美國消費者物價數據,以及加拿大與歐洲央行即將舉行的政策會議。上週,比特幣(Bitcoin)創下自2022年底加密貨幣交易所FTX崩潰以來最大的單週跌幅,累計下跌約 16%。8日則徘徊在63,000美元下方。市場預期,SpaceX上市後,未來數月還將迎來Anthropic與OpenAI的超大型首次公開募股案。由於這些公司預計籌集龐大資金,一些券商擔心可能導致其他資產遭到抽離。與此同時,西亞局勢依然相當脆弱。以色列7日對黎巴嫩首都貝魯特(Beirut)發動攻擊後,伊朗也向以色列發射數枚飛彈,導致布蘭特原油(Brent Crude)期貨價格上漲約2.6%,來到每桶95.45美元。石油輸出國組織與盟國(OPEC+)7日也同意提高石油產量目標,這已是連續第4個月調升產量目標。在外匯市場方面,美元維持強勢,守在160日圓上方,並將澳元壓低至0.7038美元。歐元則徘徊在1.1518美元附近。
歐義銳榮:發掘歐洲「隱形冠軍」 捕捉歐陸新成長引擎
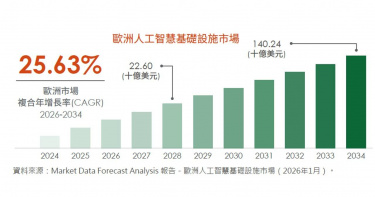
今年以來,台灣股市與美股科技及AI巨頭屢創新高,台股漲幅更超過三成,令許多投資人開始擔憂市場過熱,積極尋求估值更具吸引力且能有效分散風險的標的。歐義銳榮資產管理指出,另一股強大的結構性成長力量正悄然在歐洲中小型企業中醞釀,2026年將成為佈局歐陸「隱形冠軍」的關鍵契機。估值魅力:僅美股一半的「歷史性折價」歐義銳榮亞洲區銷售總監莫兆奇表示,隨著2026年歐洲通膨步入2%的穩定目標區間,加上歐洲央行(ECB)政策透明化,歐洲中小型股展現出比大盤更強勁的彈性。「彭博數據顯示,目前美國S&P 500指數的本益比已達36倍,而歐洲僅約17倍,幾乎只有美股的一半。」莫兆奇指出:「歐洲中小型股相對於標普500指數的估值折價已達約37%,這不僅提供了歷史性的安全防禦墊,更是參與歐洲『新經濟』轉型的絕佳門票。」IBES數據顯示,2026年歐元區整體企業獲利預估成長達13%,遠高於成熟市場平均。國防重整:八千億歐元催生結構性成長長期以來,市場對歐洲的印象多停留在奢侈品與傳統製造,但歐義銳榮的研究顯示,地緣政治的緊張局勢正徹底改變歐洲的產業結構。莫兆奇分析,歐洲已決定不再依賴外部保護,歐盟推出的「重整軍備計畫」預計將釋放高達8,000億歐元的國防資金。在政策紅利帶動下,歐洲國防預算平均每年成長約9%,相關龍頭企業的有機銷售成長更達11%1。莫兆奇特別看好歐洲國防與航太供應鏈中的中堅企業,這類公司正從傳統工業轉型為結構性增長的主角,成為投資組合中的「神隊友」。AI 基礎建設:歐洲能源投資的爆發力除了國防,歐洲在AI基礎建設市場的潛力亦不容小覷。預計2026至2034年間,歐洲AI基建的年複合成長率(CAGR)將高達25.6%2。「AI的競爭不只是晶片,更是能源與基礎設施的競賽。」莫兆奇強調,資料中心、電網更新及散熱系統需要大規模投資。在算力需求爆發之際,提供關鍵電力與技術的電網建設及電力設備商龍頭,其戰略地位不亞於矽谷的晶片大廠,而這正是歐義銳榮團隊一直深耕研究的重點領域。告別高擁擠度:台股投資人的避險新解方莫兆奇總結,2026年是歐洲經濟由「抗通膨」轉向「求增長」的轉折點。相較於目前台、美股市高度擁擠於半導體產業,歐洲中小型股具備較低的市場相關性。而且歐洲中小型股已不再只是配角。投資歐洲更能以相對合理的估值,捕捉新成長引擎的爆發力,分享歐洲結構性復甦的長線紅利。1資料來源:摩根資產管理(JPM)全球市場策略報告 — 2025年11月26日2資料來源:Market Data Forecast Analysis 報告-歐洲人工智慧基礎設施市場(2026年1月)。※本資料提及之企業、指數或投資標的,僅為舉例說明之用,不代表任何投資之推薦,亦不代表基金公司系列基金日後之必然持股。投資人申購本基金係持有基金受益憑證,而非本文提及之投資資產或標的。※本新聞稿內容僅供參考,若將新聞稿再編製者,應以本公司所公開資料為主,不得為誇大不實之報導。

日本財務省出手干預!日圓恐創2個月以來最大單週漲幅
日圓兌美元匯率在美東時間4月30日小幅走弱,但在日本當局出手干預提振日圓匯率,使其擺脫近2年來的低點後,日圓仍有望創下2個多月以來的最大單週漲幅。據《路透社》報導,日圓兌美元下跌0.25%,至1美元兌156.99日圓,但30日的急升使日圓本週有望上漲1.8%,為自2月中旬以來最大升幅。此外,衡量美元兌一籃子貨幣的「美元指數」(Dollar Index)幾乎持平於98.14。歐元小幅下跌0.03%至1.1727美元。投資人對於日本財務省可能進一步進場干預維持高度警戒,隨著5月1日假期導致市場流動性下降,加上東京下週將進入為期3天的休市。澳洲4大銀行之一的「澳洲國民銀行」(National Australia Bank)利率策略主管克朗普頓(Ken Crompton)在談到日本的干預行動時表示:「困難的點在於,他們某種程度上是在對抗一些根本性的基本面因素。日圓疲弱是有其原因的,而日本財務省要在長期內成功逆勢而為,目前看起來相當困難。」2名熟悉內情的消息人士向《路透社》表示,在日圓兌美元跌至2024年7月以來最低水準後,日本官員已進場買入日圓。美元兌日圓匯率的突然波動發生在倫敦交易時段,並且緊隨日本財務大臣片山皋月稍早發表的談話,她指出採取「果斷」行動的時機正在逼近。澳洲最大的「澳洲聯邦銀行」(Commonwealth Bank of Australia)資深外匯策略師克里夫頓(Kristina Clifton)在報告中寫道:「如果基本面沒有改變,過去的干預措施對日圓的影響通常只是暫時性的。日圓持續貶值可能會促使多輪干預,進而導致美元兌日圓出現更大的雙向波動。」在石油市場方面,由於德黑蘭威脅華盛頓,若美軍恢復對伊朗的攻擊,他們將對美國據點發動「長期且痛苦的打擊」,油價持續維持高位。同時美國總統川普(Donald Trump)正面臨結束衝突的最後期限。其政府主張,目前美國單方面延長的停火,已標誌著美伊衝突的結束。自2月28日美國與以色列在談判期間偷襲伊朗,並導致「荷姆茲海峽」(Strait of Hormuz)這條關鍵能源運輸航道遭封鎖之後,日本及其他依賴能源進口國家的貨幣便持續走弱。與此同時,歐洲央行(European Central Bank)與英格蘭銀行(Bank of England)在30日如預期般維持利率不變,此前美國聯準會(Fed)與日本銀行(Bank of Japan)也在本週稍早按兵不動。儘管如此,歐洲央行與日本銀行皆暗示,最快可能在6月升息,以應對進口能源帶來的通膨壓力。對此,三菱日聯銀行分析師Sakura Koike在報告中表示:「結合日本銀行偏鷹派的按兵不動立場,如果市場開始提前反映6月會議升息的可能性,日圓買盤可能會累積動能。」

戰火衝擊全球經濟 油價飆升「這國」緊急暫停汽油稅
伊朗戰事進入第四週,伊朗拒談重啟荷姆茲海峽,國際油價飆升。美國喬治亞州長Brian Kemp 20日宣布暫停州內汽油稅60天,成為自衝突爆發以來首個提供此類減負措施的州政府。全球主要石油運輸樞紐之一荷姆茲海峽遭封鎖,來自中東產油區輸出受限。國際油價大幅走高,布蘭特原油重返每桶110美元上方,20日上漲3.26%,報每桶112.19美元。美國原油期貨亦上漲逾 2.5%。根據政策內容,喬治亞州將暫停每加侖33.3美分的汽油稅與37.3美分的柴油稅,期望在油價飆升之際緩解民眾負擔。根據市場顯示,美國全國汽油均價20日升至每加侖3.912美元,創 2022 年 10 月以來新高,並較美以對伊戰爭爆發以來上漲 31%。以色列轟炸南帕爾斯氣田、伊朗攻擊卡達拉斯拉凡天然氣設施,使區域能源基礎設施遭受重大破壞。戰火影響全球經濟,歐洲央行示警,若供應中斷持續,歐元區通膨可能升至 6.3%。根據外媒分析指出,未來戰事降溫,航運業者可能因安全疑慮,短期內不願重返荷姆茲海峽,再進一步拖累供應恢復進度。
歐洲大轉型的投資新局:中小型股的估值修復與結構性機會
在全球投資者將目光長期聚焦於美股 AI 浪潮之際,歐洲市場正經歷深層的轉變進程。根據歐義銳榮資產管理最新發佈2026 年展望,歐洲經濟正走出長期低迷,進入由政策刺激、企業併購與能源轉型驅動的週期。對於尋求多元化配置的投資人,當前歐洲股市、特別是中小型股的估值優勢,正展現出不容忽視的防禦性與成長潛力。歷史性的估值折扣:中小型股的投資安全邊際「從價值投資的視角來看,歐洲市場的吸引力已來到歷史性的臨界點。」歐義銳榮亞洲區銷售總監莫兆奇在台北101出席推廣義大利文化的「Little Italy 2026:走義走」生活節時指出,歐洲股市相對於美股的估值折扣長期存在,但目前的水平已顯著偏離均值。特別是 MSCI 歐洲小型股指數的本益比僅 14.4 倍,較標普 500 指數折價37%1,歐義銳榮認為這不僅反映市場過去對歐洲宏觀風險的過度定價,也為後續的估值修復(Re-rating)提供充足的安全邊際。莫兆奇更指出,隨著通膨趨穩與歐洲央行政策回歸正常化,宏觀環境的不確定性正在降低。當市場焦點從「衰退恐懼」轉向「景氣復甦」時,對利率敏感度較高且具備在地市場優勢的中小型企業,往往能率先受益於融資成本的穩定與消費信心的回升。驅動歐洲經濟質變的三大支柱歐義銳榮認為歐洲的轉型動能,不只是短期景氣循環的翻轉,更是產業結構的重組:首先,消費與循環性復甦(Cyclical & Consumer Recovery)。隨著實質薪資恢復增長與信貸環境改善,內需消費正成為支撐歐元區 2026 年企業獲利增長(預計達 13%2)的主引擎。其次,硬實力(Hard Power)與基礎設施的升級。地緣政治局勢迫使歐洲重申國防自主,軍事與航太產業的訂單能見度已延伸至未來十年。同時,AI 的發展也帶動了對電網更新與電氣化設備(Grid & Electrification)的龐大需求,歐義銳榮相信這對精密工業與電力技術領先全球的歐洲中小型企業而言,是長期且穩定的利基。併購潮與結構性獲利:中小型股的增長路徑最後在低估值的背景下,歐洲正迎來新一輪企業併購潮(M&A)。歐義銳榮觀察到,在電信、金融與防務等產業,企業正透過整合來優化規模效率。中小型企業往往是這些併購活動的核心對象,其隱含的併購溢價為投資組合增加額外的獲利動能。總結而言,歐義銳榮認為2026 年的歐洲市場不再只是景氣復甦的落後補漲者,而是一個正處於轉型關鍵期價值低估階段。莫兆奇認為,在目前全球資產估值普遍偏高的環境下,佈局具備結構性增長動能且估值合理的歐洲中小型股,不僅能有效分散單一市場風險,更是參與歐洲新一輪經濟擴張週期的穩健策略。 1資料來源:Aberdeen Investments & Morningstar, 7/15/20252資料來源:IBES,數據至2026/2/4※本資料提及之企業、指數或投資標的,僅為舉例說明之用,不代表任何投資之推薦,亦不代表基金公司系列基金日後之必然持股。投資人申購本基金係持有基金受益憑證,而非本文提及之投資資產或標的。
超級央行周開跑!全球聚焦中東局勢 專家:各國將普遍「這樣做」
「超級央行周」本周開跑,市場緊盯美國聯準會(Fed)會議,台灣央行將在19日召開第一季理監事會。中東戰火導致油價上漲,對物價走勢可能產生連動影響,經濟學家認為,央行料先謹慎評估地緣政治造成的衝擊,應該普遍傾向按兵不動。本周包括聯準會、歐洲央行(ECB)、英格蘭銀行(英國央行,BoE)、日本銀行(日本央行,BoJ)、台灣央行等主要經濟體的央行,都將宣布最新利率決策。根據《彭博社》報導,多國央行本周將評估美國與伊朗衝突對全球經濟帶來的衝擊。相關決策涵蓋七大工業國(G7)全部成員,以及全球10個最活躍交易貨幣中的8個貨幣區,市場關注焦點集中在能源價格走升是否再次推升通膨壓力。高盛先前預估聯準會最快6月開始貨幣寬鬆政策,但近期戰爭導致油價飆升,使通膨前景變得複雜,高盛延後重啟寬鬆政策的預測時間,估計要到9月和12月各降息一碼。我國央行同樣持續關注國際利率走勢與全球經濟情勢,若第一季確定不調整利率,延續重貼現率、擔保放款融通利率及短期融通利率分別維持在2%、2.375%及4.25%的水準,將創下「連八季凍息」紀錄。
川普宣布加徵全球15%關稅!歐洲示警美歐貿易協議恐生變
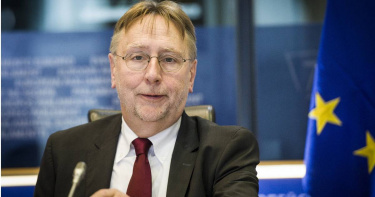
美國聯邦最高法院(U.S. Supreme Court)20日裁定推翻川普(Donald Trump)政府去年春季實施的全球關稅政策之後,美國總統川普又於上週末宣布對所有進口商品課徵全球統一10%關稅,並在隔天提高至15%。對此,歐洲方面警告,先前與美國達成的貿易協議如今恐面臨風險。據美國財經媒體《CNBC》報導,面對最高法院的判決,川普最初宣布將以不同的法律依據重新推出普遍性10%關稅,隨後又將全球關稅稅率提高至15%。這一比例是現行法律允許在未經國會批准情況下可維持150天的最高上限。川普21日為此在Truth Social上發文聲稱,新一輪進口關稅「立即生效」。歐洲與倫敦官員對全球貿易關係再度動盪表達震驚與不安,指出川普的新關稅政策可能顛覆去年與美國簽署的貿易協議。相關協議規定,歐盟對美出口多數商品適用15%關稅,而英國商品則為10%。歐洲方面要求白宮進一步說明新政策框架在實務上將如何影響既有協議。歐洲議會(European Parliament)國際貿易委員會主席朗格(Bernd Lange)22日在社群平台X上形容這是來自美國政府的「關稅混亂」。他表示,已經無人能理解當前局勢,只剩下對歐盟與其他美國貿易夥伴而言愈來愈多的疑問與不確定性。朗格質疑,新關稅是否構成對既有協議的違反?他認為,無論如何,沒有人知道美國是否會遵守協議,甚至是否有能力遵守,因此在採取任何進一步行動之前,必須先釐清法律與政策上的明確性與確定性。歐洲議會國際貿易委員會於23日召開緊急會議,討論川普的最新貿易舉措。朗格在聲明中指出,在美國最高法院於2026年2月20日就「國際緊急經濟權力法」(International Emergency Economic Powers Act, IEEPA)作出裁決後,歐方相關立法工作已「暫停」。他表示,最高法院的裁決清晰明確,其影響不容忽視,維持原狀已非選項。他進一步指出,美方在談判與落實雙方於去年8月21日宣布的《互惠、公平與平衡貿易協定》(Agreement on Reciprocal, Fair, and Balanced Trade)時所依賴的1項關鍵法律工具,如今已不再可用,使情勢比以往任何時候都更加不確定,這與當初透過該協議所追求的穩定與可預測性背道而馳。歐盟執委會(European Commission)22日發表聲明指出,「協議就是協議」,並期待美國履行其承諾,正如歐盟也將履行自身承諾。對此,德國總理梅爾茨(Friedrich Merz)接受《德國公共廣播聯盟》(ARD)訪問時表示,在他3月初訪問白宮前,歐洲將提出「非常明確的立場」,但他同時表示,歐盟如何回應關稅問題將由布魯塞爾的歐盟執委會主導。法國貿易部長福里西耶(Nicolas Forissier)則向英國《金融時報》(Financial Times)表示,布魯塞爾可能對華府進行反制。他呼籲歐盟成員國不要「天真」,應採取團結一致的立場面對白宮新的貿易政策。英國方面同樣質疑新關稅政策將如何影響其對美貿易協議。由於英國原本適用10%的基準關稅,相較歐洲鄰國具備競爭優勢。英國政府發言人週末表示,無論在何種情境下,英國預期其與美國的特殊貿易地位將得以延續,並將與美方合作,釐清裁決將如何影響英國及全球其他國家的關稅。歐洲對新關稅政策的強烈反應,意味著美國貿易代表格里爾(Jamieson Greer)將面臨艱鉅任務,必須向貿易夥伴保證去年夏季達成的協議仍然有效。格里爾22日在CBS節目上為川普的關稅立場辯護,強調總統的貿易政策在根本上並未改變,既有協議仍然成立。他表示,各國在訴訟仍在進行期間即已簽署協議,因此美方正與夥伴保持積極對話,期望彼此遵守協議,目前尚未有人向他表示協議已終止,各方都在觀察事態發展。從表面上看,美國對歐盟的現行貿易關稅並未改變,新15%稅率與既有貿易協議相同,且排除條款仍然適用,包括藥品、關鍵礦產、肥料及部分農產品免稅,汽車與鋼鐵出口的其他關稅亦維持不變。然而,原本關稅較低的國家受衝擊更大。若英國10%關稅優惠未獲尊重,其將處於明顯劣勢。根據瑞士貿易監測機構「全球貿易警戒」(Global Trade Alert)分析,按貿易加權計算,英國平均關稅率將增加2.1個百分點,歐盟則增加0.8個百分點;相較之下,巴西關稅下降13.6個百分點,中國則下降7.1個百分點。專注於地緣政治風險與宏觀策略的獨立顧問公司「Fordham Global Foresight」創辦人福特漢姆(Tina Fordham)23日接受《CNBC》節目訪問時表示,美國最親密的盟友似乎在這場她所稱的「貿易混亂」中受到最嚴重衝擊。她指出,這屆政府並未充分考量政策的2階或3階效應,導致那些最早嘗試與川普政府達成有利協議的國家,如今反而遭到懲罰。她同時認為,美國官員仍需提供更多政策清晰度。歐洲市場23日走低,顯示投資人對新關稅措施的憂慮。歐洲央行(European Central Bank)總裁拉加德(Christine Lagarde)22日警告,跨大西洋商業關係可能因貿易不確定性而受損,無論是美國境外或境內的企業,都必須對未來貿易關係有明確理解。她比喻,這就像開車前必須了解交通規則,貿易亦然;若新關稅政策動搖企業早已習慣的平衡,勢必為商業活動帶來干擾。
聯準會紀要淡化降息預期 美元自谷底反彈
美元今(19日)自近期低點反彈,在亞洲早盤維持升勢。此前公布的美國聯邦準備理事會(Fed)會議紀要顯示,決策官員並不急於降息,且若通膨證明具有黏著性,部分官員甚至對進一步升息持開放態度,這番訊號為美元提供支撐。據《路透社》報導,美國聯準會的紀要內容顯示,決策層對未來利率路徑看法分歧,但整體基調偏向審慎。多數與會者認為,雖然生產力提升有助於抑制通膨壓力,但進展可能緩慢且不均衡。部分官員甚至指出,若通膨持續高於目標水準,升息仍在政策選項之中。這樣的表述削弱了市場對短期內降息的預期。受此影響,美國公債殖利率走高,美元兌歐元與日圓的隔夜漲幅在亞洲盤整。歐元兌美元維持在1.18美元下方,報1.1788美元,稍早亦因歐洲央行(European Central Bank)行長拉加德(Christine Lagarde)計畫在明年10月任期屆滿前離任的報導而承壓。英鎊則報1.3497美元。澳幣在就業數據公布前報0.7045美元。市場預期,若就業數據強勁,可能推升對未來升息的押注。相較之下,紐西蘭元表現疲弱。紐西蘭央行對未來升息路徑表態謹慎,立場低於市場預期,導致紐元隔夜重挫近1.4%,創下自去年4月關稅風波以來最大單日跌幅,亞洲早盤徘徊在0.60美元下方。市場策略師指出,會議紀要釋出的訊號意味著短期內缺乏再度降息的迫切性。美國商業支付解決方案公司「Corpay」的亞太貨幣策略師德拉吉切維奇(Peter Dragicevich)表示,至少在現任主席鮑威爾(Jerome Powell)5月任期結束之前,聯準會都不太可能急於降息。紀要也暗示,預計5月上任的新任主席,若試圖推動降息,將面臨不小阻力。投資人目前將焦點轉向即將公布的全球採購經理人指數以及美國國內生產毛額數據,這些數據可能進一步影響市場對政策前景的判斷。與此同時,在美元走強背景下,日圓再度承壓。川普政府宣布啟動總值360億美元的投資專案,作為日本承諾對美投資5500億美元計畫的首批項目,強化了資金流向美國的預期。日圓隔夜下跌1%,19日報1美元兌154.78日圓,回吐上週測試152水準的漲幅。此前,日本首相高市早苗以壓倒性優勢勝選,一度為市場帶來對經濟政策延續性的期待。長期以來,日本維持低利率,加上對財政前景的疑慮,使日圓承受貶值壓力。不過近期市場對經濟成長的期待曾為日圓提供支撐。國際金融服務私營企業「荷蘭國際集團」(ING)全球研究主管特納(Chris Turner)指出,今年日本對美直接投資動向將成為觀察焦點,也讓美元兌日圓的走勢更為複雜。他分析,外匯市場關注的核心問題在於,這些投資是否將形成支持美元的資金流,抑或日本可能動用外匯存底擔保新的美元貸款,以避免對日圓造成額外壓力。後者似乎更符合東京方面的政策偏好。亞洲市場方面,香港、中國與台灣適逢假期,交易清淡。離岸人民幣兌美元持穩於6.89水準。

市場對AI前景憂慮反覆 外資上週拋售台灣南韓 買超「雙印」泰國越南
上週美國公布11月消費者物價指數(CPI)年增率為2.7%、核心通膨更降至 2021年初以來最低水準,雙雙低於市場預期,通膨降溫訊號進一步強化市場對明年降息預期。美國經濟數據與美股觀察部分,中國信託策略優利多重資產基金經理人羅世明指出,投資人需留意市場對AI前景憂慮反覆。羅世明提醒,雖然美國記憶體大廠美光科技公布亮眼財報,但另一方面,博通卻因OpenAI合約2026年貢獻有限,以及AI晶片毛利率低於非AI業務,導致股價受挫,OpenAI也表示進入紅色警戒狀態,主因在競爭加劇恐衝擊AI產品變現進度。甲骨文將OpenAI部分資料中心完工日期推遲至2028年,市場對其客戶集中度過高疑慮上升,進一步使得股價出現震盪。最新公布的美國非農就業數據,因日前政府關門缺乏指引效果,加上觀望日本、英國與歐洲央行會議情緒濃厚,都令G3債券殖利率一度呈現窄幅震盪。而隨後公佈美國消費者物價指數(CPI)年增率表現低於市場預期,增添市場對聯準會降息預期,短線對股市表現有一定程度的激勵。中國信託投信指出,觀察上週資金流向,新興亞洲整體呈現淨流出,外資拋售力道主要集中在台灣、南韓,分別遭賣超54.9億美元及25.1億美元,小幅賣超菲律賓0.3億美元。而「雙印」則受到外資青睞,買超印度4億美元、印尼2億美元,泰國、越南也呈現小幅買超。指數漲跌部分,上週亞股下跌市場較多,南韓下跌3.5%跌幅最重,菲律賓下跌1.9%居次,台灣則下跌1.8%,印尼、印度指數表現與資金流向不同步,雙雙下跌0.6%及0.4%。另一方面,上週越南漲幅3.5%表現最強,為新興亞股中少數上漲的市場,統計今年以來越南漲幅達36%,僅次於南韓的70.67%。
超級央行周開跑! 「這原因」估利率連七凍
美國聯準會12月決議再降息1碼,本周迎來全球性的「超級央行周」,我國央行18日將召開第四季理監事會。市場預期,雖然國內物價走勢平穩,但經濟成長動能延續,央行幾乎找不到降息理由,利率應維持不變,重貼現率等政策利率將「連七凍」。本周包括歐洲央行(ECB)、英格蘭銀行(英國央行,BoE)、日本銀行(日本央行,BoJ)、台灣央行等主要經濟體將宣布最新利率決策。我國央行若第四季確定不調整利率,將延續重貼現率、擔保放款融通利率及短期融通利率分別維持在2%、2.375%及4.25%的水準,創下「連七季凍息」紀錄。央行總裁楊金龍先前指出,貨幣政策主要取決於三大因素:一是通膨與通膨預期,二是主要央行政策動向,三是全球金融情勢及台灣經濟發展。在今年第3季理監事會中,央行曾預估我國2025年經濟成長率為4.55%,2026年為2.68%;通膨方面,今年CPI與核心CPI分別為1.75%與1.67%,明年則為1.66%與1.64%。而國內學者則認為,台灣今年經濟成長率可能在6%以上,明年可能維持在3%,央行暫無降息理由,對於降息態度仍呈現觀望,不會太快做出降息決定。專家認為,銀行放款不動產集中率持續下降,且放款比重及年增率,以及移轉棟數都持續創低,房市專家認為,當前資金豐沛且景氣偏強,央行對房市政策恐怕「守得更緊」,房市震盪整理期可能長達2至3年。
Fed降息新台幣叩關31? 專家揭走勢得看「這關鍵」
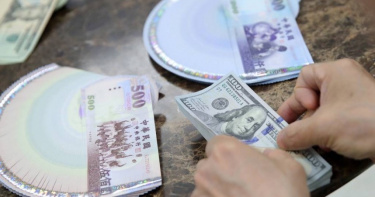
美國聯準會(Fed)再降息1碼,同時啟動購債計畫,加上最新就業數據拖累,美元指數下挫,新台幣兌美元12日終場收在31.202元、升值6.6分,周線連二紅。匯銀主管指出,就過去經驗來看,新台幣在12月通常會是偏升格局,預估2025年會在31元以上收關,代表新台幣將在31至31.3元區間震盪。匯銀主管預估,本周新台幣應會區間震盪,往31元整數關卡挑戰。隨著美國已確定降息,後續又有購債計畫,美元短期將持續偏弱。股市是其中影響關鍵,只要台、美股沒有下跌太多,抑或是持續創高,台幣就會是偏升格局。匯銀主管強調,台股若跌破28000點,外資接續匯出下,新台幣不排除突破31.3元,但匯價逢低預計也將吸引進口商買盤。外匯交易員指出,本周台灣、日本、歐洲央行都將舉行利率決策會議,日本央行料將升息,可先關注是否會在金融市場引發波瀾。雖然市場押注台灣央行利率不動,央行是否將對新台幣未來的緩升格局表態,或釋放相關訊號,也是投資人的觀察重點。
全球第一家! 這國砸百萬美元買入比特幣等數位資產
捷克國家銀行(Czech National Bank,CNB)近日宣布已買入比特幣,成為全球第一家首次直接持數位資產、正式將比特幣納入資產負債表的中央銀行。捷克央行發布新聞稿宣布,設立規模達 100 萬美元的數字資產測試投資組合,其中包含比特幣、美元穩定幣以及區塊鏈上的代幣化存款。捷克央行表示,此舉用意在測試區塊鏈資產的購買、持有等代幣化流程。捷克央行行長阿萊什・米赫爾表示,此次布局正系統性積累區塊鏈資產的實操經驗。捷克央行進一步說明,此筆資金在上月30日經董事會核准,不計入官方國際儲備,因此這筆投資短期絕不會影響進行潛在外匯干預或指導貨幣政策的能力。央行強調,此次的投資組合並不會改變捷克現有的貨幣政策和匯市。捷克做出此創舉,曾遭到歐洲央行 (ECB) 總裁拉加德(Christine Lagarde)的冷嘲熱諷,捷克央行總裁米赫爾在今年一月首次提出研究比特幣的想法時,拉加德表示,她相信比特幣不會成為歐盟成員國的儲備資產。儘管如此,捷克央行並沒有打消持有比特幣的念頭,他們沒有選擇直接建立儲備,而是從實驗性的投資組合操作,並將在未來二到三年內評估該測試組合,並向公眾說明經驗。
穩定幣採多元貨幣或黃金? 陳冲:看凱恩斯1944年功敗垂成構想後續
穩定幣是近來熱門的話題,不少單位,也許有不同的目的,紛紛表態有意舉辦研討會。本基金雖倡議已久,但決定讓子彈先飛一陣,不過內部的討論並未中斷,我甚至揣測IMF(國際貨幣基金)是否考慮容許會員國將持有的SDR(特別提款權)轉為超主權貨幣的穩定幣,讓凱恩斯1944年功敗垂成的構想,有後續精彩的發展,也未可知。記得2021/4/22,在一場扶輪社聯合例會的演講Q&A時,針對社友未來貨幣的問題,我的回答是「我個人看好穩定幣」,但各國央行不會喜歡。我的說法,倒不是無的放矢,因為2019年META前身的FB曾結合全球大咖(Visa、Master、Uber等)擬發行Libra穩定幣,被聯準會聯手各國央行勸阻,總裁鮑爾甚至說出如果有CBDC就不需要穩定幣(強烈暗示將發行美元CBDC)的言論,經過一番周折,Libra知難而退自行解散。眾所周知,後來情勢有變,在2024/7川普宣布當選絕不發CBDC,但願為穩定幣創建安全且合適發展的環境,乃有後續各項進展迄今。穩定幣由早先純屬投資工具的蠻荒時代(例如USDT),歷經演算法穩定幣、跨境功能乃至合成資產型各階段的洗禮,其性質漸告「穩定」,支付功能亦逐漸凸顯,川普第二任期(2025)伊始即發布行政命令,推動所謂天才法案,人們才恍然大悟,海湖莊園協議中竟暗藏為龐大美債續命的劇本,也扭轉美國在CBDC研發落後的劣勢。誠如今年三月我訪港返台後,在專欄中所述,另一場大國角力的貨幣戰爭於焉展開,隨著八月份香港穩定幣條例起跑,「隔岸紅塵忙似火」,台北似乎只能看熱鬧?不必尷尬,如上綱到貨幣戰爭層次,有資格參與競逐者,其實不多,無非是美元、歐元、日圓與人民幣。美元穩定幣趁草莽時期,已囊括全球99%市場占有率,日後只要依照新法逐步收編就好;日圓、英鎊基本上應該只是嚷嚷而已,倒是歐元近幾個月,因歐洲央行多次喊出Global Euro moment,後市可期。值得注意的是人民幣,過去數年人民幣因發展DCIP(即美國的CBDC)技術領先,且主導跨境支付系統CIPS,對SWIFT產生威脅,不免自滿,沒想到川普突出奇招,竟藉穩定幣扭轉劣勢,又穩住美元美債,倒真是一箭多鵰。還好北京人行也非等閒,今年春天香港穩定幣條例的立法,就有斧鑿之痕,5/31新法正式刊登憲報,剛好我在6/2台北穩定幣論壇主題演講,順勢指出這可能是一場代理人的貨幣戰爭,而主角就是境外人民幣。諷刺的是,中國大陸發展的CIPS,早期被解讀為在非常時期,可以規避SWIFT的制裁,避免重蹈烏克蘭戰爭俄國的窘狀。結果近來穩定幣進展神速,在短期間必然會建立各支付領域的生態系統,其跨境即時低成本的特色,極可能會將CIPS邊緣化,更將形成去美元化及去SWIFT化的效果,這恐怕是川普振臂推動穩定幣時,始料未及的。就台灣而言,不必關心貨幣戰爭層級的問題,也可無視虛擬經濟的話語權(近日央行已漸鬆口),但不能忽略穩定幣對傳統金融的影響。我在2013年離開公職後對銀行公會演講,曾指出傳統金融雖常抱怨監管過嚴,但也長期憑恃主管機關以及法律的保障,「好日子過慣了」,不能坐以待「幣」,應及早思考有所突破與作為。目前金管會宣示新法的草案原則上仍限銀行參與穩定幣的發行,也算是一種台灣之盾,但參諸外國法例,大概這種特權也撐不了多久,尤其是在DeFi領域,穩定幣因價值相對平穩,又能迅速跨境移轉,如再加上Liquidity pool(流動性池)與Smart contract運作,將很容易無需中介機構而進行資金借貸、資產管理的業務,凡此都在挑戰傳統金融及金融監理。未來世界,穩定幣採是雙元還是多元貨幣?還是黃金?台灣或許可以置若罔聞,但如發行超主權貨幣(SDR)之穩定幣,台灣就不得不推演一番,因為咱是全球唯一手上沒有SDR的主要經濟體。