


每股純益
」 每股純益 台股 股東會 股價 合併營收
煉油利差題材加持! 台塑化16日反攻飆漲停
受惠前三季獲利攀揚,台塑化(6505)16日盤中飆漲停,收至122.5元,成交量49184張。台塑化每股稅後純益(EPS)7.08元,居集團獲利亞軍,加上油價利差延續高檔態勢,帶動股價持續上攻。根據路透社16日報導,布蘭特原油期貨上漲3.56%,收報每桶約105.21美元;西德州中級原油(WTI)上揚3.95%,收至每桶約101.84美元。雖然盤中油價小幅回落,受地緣政治與能源供應不確定性影響,國際原油市場仍維持高檔震盪。台塑化第三季合併營收2436.54億元,季增33.2%;營業利益320.82億元,季增40.2%;自結稅後淨利約262.89億元,季增26.5%,每股純益(EPS)2.76元,創歷年單季獲利新高;前三季EPS 7.08元,大幅優於市場預期。台塑化獲利改善除了煉油價差擴大,產能利用率同時回升。根據該公司資料顯示,第三季原油煉製量達4529.9萬桶;產品銷售量則達4832.3萬桶。公司指出,由於第三季中東原油到貨較前一季恢復穩定,煉油廠產能利用率回升至91.2%,帶動煉油事業營業額季增35%。展望後市,受惠於全球煉廠進入秋季歲修期,加上中東與俄羅斯部分煉油設施受戰事影響,全球柴油與汽油等成品油供給偏緊,亞洲煉油利差維持歷史高檔,法人看好第四季汽柴油價差表現。
台股崩跌1655點!郭哲榮曝操作策略 點名國巨、環球晶甜甜價
台股15日遭遇大幅賣壓,加權指數終場重挫1655.96點,收在46969.87點,跌幅3.41%,失守47000點及月線,成交金額達1兆3197.7億元,寫下史上單日第6大收盤跌點。面對股市急跌,摩爾投顧投資長郭哲榮認為,市場受到海外股市下挫及美國通膨疑慮衝擊,但台積電法說會公布的獲利表現仍具支撐,投資人應留意股價與企業基本面之間的差距。台股15日開低走低,盤中一度跌逾1800點,最低來到46795.38點。半導體及其他權值股承壓,台積電終場收2440元,下跌50元;聯發科、台達電及鴻海也同步走弱,市場關注全球科技股賣壓是否持續。郭哲榮分析,韓國股市走弱帶來跨市場的補跌壓力,美國最新消費者物價指數(CPI)年增3.7%,高於市場預估的3.6%,也使投資人擔憂聯準會可能再度升息。他指出,若利率提高,企業資金成本將跟著增加,市場對未來獲利的評價也可能受到影響。上述原因為他的市場判斷,後續利率政策仍須觀察美國經濟數據。儘管股價承壓,台積電15日公布的第3季財報仍繳出成長成績。公司合併營收達1兆4942.4億元,年增50.9%;稅後純益7630.6億元,年增68.7%,每股純益29.43元。台積電並預估第4季美元營收介於523億至543億美元,全年美元營收成長率約44%。郭哲榮據此認為,法說利多並非因股價下跌就失去意義,人工智慧相關需求仍是他看好產業中長期發展的主要原因。在個股操作方面,郭哲榮提醒,南亞科、群聯及華邦電等記憶體相關個股,先前已有一段漲幅,近期出現明顯修正,不宜急於追價。相較之下,他指出微星當天逆勢收紅,並創下一個多月新高,對已持有的投資人提出續抱觀點。至於回檔後的布局機會,郭哲榮提出個人觀察價位,認為國巨若回落至600元以下,可考慮分批進場;環球晶若跌破900元,甚至來到800元區間,也值得留意。他並提及鴻海目前本益比約12倍,另將台積電、鴻海與元大台灣50列為可觀察的分批布局標的。這些價位與選股方向屬於個別分析師意見,並不代表股價必然止跌或上漲。對於台股長線走勢,郭哲榮維持樂觀看法,預期今年有機會挑戰50000點,明年上看62000點,並提出3年內達10萬點的情境。他也提醒投資人不要借錢或使用融資投入股市,應以自有資金評估承受波動的能力,避免在行情劇烈震盪時承擔超出負荷的風險。
曾為陸客最愛鳳梨酥! 維格餅家宣布10/20終止興櫃股票買賣
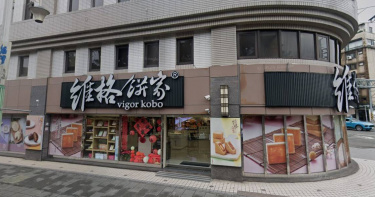
曾以「陸客最愛鳳梨酥」打響名號的糕餅連鎖店維格餅家(2733)今(5)日公告,受到台灣入境觀光政策及市場環境影響,並考量經營發展規劃及資源配置,董事會已決議主動申請撤下興櫃買賣。維格餅家表示,目前已接獲櫃買中心通知,公司股票將自10月20日起終止興櫃櫃檯買賣,推薦證券商於終止交易前,仍負連續報價及成交義務。。維格餅家表示,受到台灣入境觀光政策及市場環境影響,公司基於經營發展規劃及資源配置的考量,董事會已於115年09月30日決議通過主動申請終止本公司股票於興櫃櫃檯買賣。根據財團法人中華民國證券櫃檯買賣中心今日證櫃審字第11500061613號函文,自10月20日起終止與維格餅家簽訂的興櫃股票櫃檯買賣契約,同時停止公司已發行普通股股票共2459萬8400股在證券商營業處所買賣。維格餅家指出,股票終止交易前,推薦證券商仍須負連續報價及成交義務。據了解,維格餅家過去主要透過旅行團、導遊及地接業者拓展觀光客市場,並在新北市五股設立觀光工廠,曾隨著陸客來台觀光熱潮,公司營運快速成長,2014年營收達13.35億元,每股純益8元。不過,隨著主要客源減少,加上後續受到疫情影響,國際旅遊停擺,維格餅家營運也受到衝擊。雖然疫後觀光市場逐步恢復,但公司仍未回到過去的營運規模,今年上半年營收約1.54億元,每股虧損1.04元。日前維格餅家因股票達興櫃暫停交易標準,公布最新自結財務資訊,8月營收為3883.5萬元,單月稅後純益211.6萬元,每股盈餘0.088元,較去年同期增加2100%。在宣布撤下興櫃後,維格餅家股價也出現劇烈震盪,股價一度重挫逾43%,最低來到每股4.88元。不過近2個交易日股價走揚,今日收在16.05元,上漲7元,漲幅約86.41%。維格餅家透露,未來將持續推動業務轉型、拓展銷售管道及發展新業務,待業績改善後,將視情況重新申請登錄興櫃。
改革吹逆風? Nike財測下修股價跳水
美國運動用品大廠Nike上季業績好壞參半,大中華區營收連九季萎縮,9月底從標普一百指數剔除,Nike預告全年銷售降幅將甚於市場預估,並宣布展開裁員計畫,拖累股價2日早盤一度大跌逾5%。Nike復甦之路遭逆風,先前啟動「Pace」重整計畫,預計在未來五年節省25億美元,但重整也將帶來約10億美元的稅前費用,主要是資遣等員工相關支出。Nike 2日股價終場下跌3.64%,收在33.87美元。根據路透報導,Nike在2027財年第一季淨利較去年同期下滑2%至7.12億美元,每股純益(EPS)0.48美元,毛利率42.8%,營收年減4.3%至112.1億美元。Nike在北美仍是亮點,營收年增2.1%至略優於預期的51.3億美元,但其他地區銷售疲弱,例如大中華區營收銳減22%到11.8億美元,呈現連九季萎縮。Nike預估,全年營收降幅為高個位數百分比,遠大於分析師預估的2.4%降幅,若財測成真,全年銷售將降至2020年度以來最低。Nike將於11月的投資人大會上,公布更多整頓與展望細節。
美記憶體族群全數走強! 「這檔」單日暴漲12%
美記憶體大廠晟碟(SanDisk)4日收盤大漲12%,股價站上1739美元,成為標普500當日最大漲幅個股。這波拉升由Dell先前發布的第二季財報掀起,市場重新定價AI硬體需求,使資金快速輪轉至記憶體族群。市場將此次視為整個族群的資金重估,記憶體族群4日漲勢凌厲。SK海力士ADR大漲8.14%;Seagate(希捷)勁揚6.34%;美光(Micron)跳升6.10%;Western Digital(威騰電子)強漲 5.86%。記憶體ETF(DRAM)單日上漲5%,半導體ETF(SMH)也上漲超過2%。分析師指出,AI資料中心快速擴張不僅意味着GPU需求增加,也意味着對HBM、DRAM、NAND以及企業級SSD等記憶體產品的需求增加。隨著AI模型規模擴大,記憶體和數據傳輸逐漸成爲AI基建中越來越重要的角色。Dell單季營收達469.7億美元,調整後每股純益(EPS)達7.04美元,雙雙超越華爾街市場預估。Dell特別強調,過去12個月累計取得的AI伺服器訂單已突破1300億美元,伺服器與記憶體業務需求強勁,讓市場重新評估AI建置週期對記憶體族群的拉貨力道。市場關注下周SanDisk在Citi和高盛(Goldman Sachs)科技研討會上是否釋出具體客戶需求回升訊號,如果研討會上管理層對下半年需求措辭保守,這波上漲可能將只是Dell財報的短線情緒外溢。
昇陽半導體年月雙增 EPS翻倍!產能再修3成
再生晶圓廠昇陽半導體(8028)第2季稅後淨利新台幣3.08億元,季增約7.7%、年增208%,每股純益1.71元。6月營收為連續兩個月創新高、達到4.82億元,月增0.8%,年增33.6%。受惠半導體前段先進製程及後段先進封裝需求強勁,昇陽半導體今年來營運穩健成長,佔第2季營收14.27億元,季增9.5%、年增36.69%。昇陽半導體表示,隨著半導體製程推進,再生晶圓需求將持續增長,估計3奈米製程使用再生晶圓量是10奈米的2.5倍,2奈米使用再生晶圓量是10奈米的3.15倍。昇陽半導體總經理蔡幸川先前表示:「目前晶圓廠擴廠的速度,比預期都來得高,所以我們不管是在台灣的客戶,還有在美國廠所備的貨,我們都在積極備貨,預計下半年和明年,將是一個拉貨的高峰期。」蔡幸川表示:「客戶已取得了包括NVIDIA下世代幾個先進晶片所需要的功率管理,包括消費性電子,還有車用方面,我們預期在一到兩年之內,也會恢復它的一個成長動力。」昇陽半導體17日股價下殺跌停,重挫10%,於約10點30分報市價315元。
股王除息秀本週登場! 信驊每股合計配發股利81元
股王信驊(5274)公告,今年除息交易日訂於6月26日,每股將配發現金股利80元,並於7月7日進行除權交易,每股配發股票股利1元,合計股利達81元,寫下歷史新高水準。信驊去年受惠全球AI基礎建設擴張,AI伺服器與通用型伺服器需求升溫,全年營收達90.85億元,年增40.6%,稅後純益39.28億元,每股純益(EPS)103.92元,信驊5月營收持續攀高,達12.82億元,月增0.24%、年增68.74%,創下歷史新高。法人預期,信驊第2季營運目標應可順利達成,達到34至36億元,再度刷新歷史新高,季增8至14%。展望後市,信驊董事長林鴻明日前表示,客戶需求相當強勁,訂單不是問題,問題出在供應鏈缺料,主要是載板供應不足,部分訂單延到明年。股價方面,信驊18日股價上漲2.57%,收至18960元。提醒投資人,信驊除息日訂在6月26日,預計在7月31日入帳,想領息的投資人最晚6月25日買進並持有。
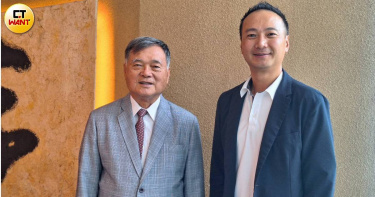
金聯成打入半導體UPS回收鏈 子公司拚再生鉛產值98%添營運動能
廢鉛酸蓄電池處理廠金聯成(7865)報喜,打進全球半導體大廠備援電力(UPS)供應鏈,每兩年更換晶圓廠不斷電電池回收,初期每年處理約400噸,成為ESG企業首選合作夥伴。子公司福運鵬預計第四季電爐擴產後,每年可新增鉛錠0.8萬噸,看好今年起營運可望逐步走揚。金聯成主要回收廢鉛酸蓄電池,經破碎、分離塑膠與酸液後,再將鉛膏、鉛板送入熔煉爐提煉成粗鉛、鉛錠。(圖/林榮芳攝)金聯成母公司為全台最大廢車處理廠「銘福集團」子公司,創辦人為陳福松,金聯成營運模式為回收廢鉛酸蓄電池,加以粉碎熔煉後,製成鉛錠售出。2025年全台處理總量約7.5萬公噸,公司市占率高達16%。總經理陳俊銘指出,全球UPS系統目前仍有約85%採用鉛蓄電池,主因在於穩定、安全且長期被市場信賴。由於AI資料中心與算力中心最重要條件就是不能斷電,因此需要大型不斷電系統支撐,未來10年鉛蓄電池在備援電力領域仍具成長動能。陳俊銘認為,進入半導體大廠不斷電回收鏈的門檻在於嚴格審查碳足跡與碳盤查,儘管目前占比為個位數,但仍深具指標意義。回顧金聯成過去5年財報,毛利平均逾20%,每股純益約3元。惟2025年斥資1.5億元,轉型為台灣第一家純氧製程冶煉鉛,可減少45%碳排、產量增18%,另購置廠房4億元準備擴張,因此去年每股虧損1.13元。今年4月單月銷貨收入約3,308萬元,年增4.7%,顯示銷售端仍具韌性。陳俊銘表示,今年度因剛更換設備,又有購置土地,預期營收、獲利表現不會那麼亮眼。不過,依照4月單月營收已到3000萬元左右來看,等設備操作更優化後,後續是滿樂觀的,明年度營運表現絕對會比今年來得更好。值得一提的是,銘福集團旗下金聯成專攻廢鉛酸蓄電池回收,名仁資源負責鋰電池回收,兩者布局循環經濟趨勢。名仁資源、聯友金屬(7610)、天弘化學(7742)近年共組「鋰電池循環永續責任聯盟」,推出台灣第一個汰役鋰電池循環經濟生態系,達成在地化稀貴資源循環利用、零碳足跡的目標。陳俊銘強調,金聯成不僅是少數具政府補助資格,更是全台僅7家合法處理廠之一,進入門檻高,而鉛礦產在澳洲、中國、俄羅斯,全球儲量剩21年,並因為歐洲新電池法目標2027年回收比例須達90%,再生市場需求近期明顯提升。金聯成後續成長動能則來自子公司福運鵬。陳俊銘表示,目前鉛蓄電池熔煉後約可提煉出約55%鉛,但仍有45%殘餘爐渣,過去多數業者受限設備與成本效益,只能掩埋處理,因此成立福運鵬添購設備,預計Q3試運轉、Q4投入,未來可再精煉35%以上的鉛,目標產值能達到98%。
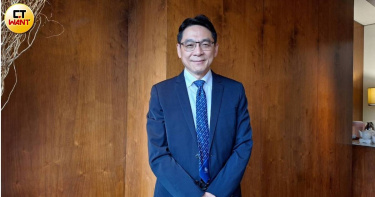
科明飛秒白內障設備市占破5成 拚Q4掛牌上櫃、年營收成長20%
受惠高齡化與3C重度使用帶動眼科需求升溫,科明(7881)代理的飛秒白內障手術設備,在台市占率突破5成,穩居龍頭地位。董事長兼總經理江勁賢今(19)日表示,高階人工水晶體滲透率可望持續提升,看好每年營收以20%的幅度成長,目前規劃6月送件上櫃申請,11月掛牌上櫃。根據統計,台灣2040年65歲以上人口占比預估將達31%;50歲以上人口近8成有老花眼問題,65歲以上則有超過6成罹患白內障,且患者年齡層呈現年輕化趨勢。科明深耕台灣醫材市場多年,近年積極拓展眼科版圖,去年營收7億元,每股純益(EPS)5.06元,董事會擬配發現金股利5元,配息率逾9成;全年毛利率45.5%、營益率22.4%,展現穩定獲利能力。科明為助聽器品牌科林集團關係企業,70%的股權來自科林大股東,目前股本約2.7億元。江勁賢指出,隨著人口老化,加上3C使用時間長,飛秒白內障手術設備業務穩健,高階水晶體市占提升,力拼每年營收以20%的幅度成長。預計6月申請上櫃,拚11月掛牌。科明今年前4月營收2.08億元,年減2.7%,主因部分設備遞延認列。從產品結構觀察,飛秒白內障設備及耗材占比約24%、人工水晶體39%、飛秒白內障設備租賃26%,其餘11%則來自飛秒雷射術式及設備檢測服務。江勁賢指出,目前全台約900家眼科院所中,已有647家執行白內障手術,市場累計裝設約130台飛秒白內障手術設備,其中科明市占率超過50%,穩居國內最大設備供應商;由於設備動輒1000、2000萬元,一般眼科診所較難負擔,因此也提供設備租賃。江勁賢表示,科明持續引進國際眼科設備品牌,包括瑞士Ziemer、德國SCHWIND等產品,並於國內診所與醫院推廣,協助提升臨床治療品質。第二季也預計推出VirtuaLens虛擬實境模擬系統,協助醫療院所提高高階自費療程轉化率,未來也不排除往上游製造端發展。在人工水晶體領域,科明代理日本HOYA產品,目前台灣市占率約11%、排名第三。不過,由於過去產品線尚未完整,公司下半年將陸續補齊布局。第三季預計切入短延焦段產品,第四季則導入植入式隱形眼鏡(IPCL)與居家眼壓計,進一步拓展屈光矯正與青光眼市場。此外,也預計明年推出可調節人工水晶體,未來可透過光罩調整度數,提升醫療滿意度及信心。
寶成公布4月營收年增3.8% 市場需求持穩寶勝跌幅收斂
全球製鞋龍頭寶成工業(9904)今(11)日公布4月自結合併營收為新台幣223.44億元,較114年同期合併營收215.16億元增加3.8%;累計115年1月至4月自結合併營收為854.36億元,則較114年同期合併營收885.52億元減少3.5%。寶成工業子公司裕元工業115年4月自結營收為美金7.02億元(折合約新台幣222.77億元),較114年同期營收美金6.58億元增加6.6%,其中製鞋業務當月營收年增6.9%;累計115年1月至4月自結營收則為美金26.89億元,較114年同期營收美金26.87億元略增0.1%,其中製鞋業務累計營收年減2.3%。而由裕元工業的零售業務獨立分拆之寶勝國際,115年4月自結營收為人民幣13.76億元(折合約美金1.99億元),較114年同期營收人民幣13.74億元略增0.1%;累計115年1月至4月自結營收為人民幣64.27億元(折合約美金9.31億元),則較114年同期營收人民幣64.81億元略減0.8%,跌幅有所收斂,顯示主要營運地區終端需求表現平穩。寶成日前代印尼子公司公告,將以自地委建方式興建印尼新廠,預計投資金額約6,680萬美元(折合約新台幣21億元)。另位於印度的新廠,預計最快今年底可以試量產,據了解,該座新廠將專注於生產Nike運動鞋,為寶成在印尼的第四座製鞋廠,初期月產能規劃為30萬雙。寶成也公布董事會對去年盈餘的配發決議,寶成去年稅後純益120.68億元,年減24.7%,每股純益4.1元,擬配發1.3元股息,配息率31.7%,爲寶成連續38年配發股利。
誤會大了?剛獲台積訂單 「這家鈀材大廠」8日下殺近跌停
鈀材大廠光洋科(1785)8日公告第1季財報,歸屬母公司業主淨利達15.14億元,年增322.6%,每股純益2.54元,創2008年第2季以來單季新高。光洋科8日股價開低走低,利多出盡重挫9.73%,收至167元。市場誤傳光洋科將所有靶材業務拆分予其子公司創鉅(7918),引發母公司評價波動,使其股價8日一度下殺跌停。法人指出,創鉅業務並未涵蓋母公司核心領域,不影響母公司HDD及記憶體靶材主軸。光洋科第1季營收達145.58億元,年增76.6%,毛利率18.23%,年增3.44%;營業利益20.21億元,年增141%。4月營收55.96億元,年增49.08%,前4月累計營收達201.54億元,年增68%。光洋科持股近七成的小金雞創鉅近期斬獲台積電(2330)2奈米大單,專注半導體前段製程靶材。創鉅4月營收7億元,首季每股純益逾6元,預計下周一(11日)登錄興櫃,潛在收益可期。光洋科先前法說表示,看好2026年半導體靶材市占將突破20%,在AI資料中心需求帶動下,目前訂單能見度已一年以上。隨AI趨勢帶動先進製程與高容量硬碟雙重需求,公司滲透率持續提高 。
Q1刷同期新高! 大立光3月營收年增近11%
光學元件大廠大立光(3008)今(5)日公布最新營收資訊,3月營收為54.20億元,較上月成長17%,較去年同期成長10.77%;而今年第一季營收來到155.44億元,與去年同期相比成長7%。大立光在1至3月營收爲155.44億元,季減9.72%,年增6.62%,創下歷史同期新高;大立光2025年全年營收611.48億元,毛利率50.43%,年減2.06%,稅後純益爲212.75億元,全年每股純益爲159.41元。大立光董事長林恩平先前表示,記憶體的上漲確實使手機品牌的成本考量更為謹慎,大客戶鏡頭規格升級還是持續前進,但小客戶鏡頭升級會放緩。在手機鏡頭規格升級方面,林恩平先前釋出兩項重要訊號。首先是可變光圈確認依既定進度進行,預計將在第三季開始出貨;超薄鏡頭方面,林恩平直言:「大家看到大品牌賣得不好,大部分都打退堂鼓。」
愛山林銷量大減、餘屋破千億 祝文宇:明年持續「讓利換去化」
在央行信用管制與豪宅限貸令雙重壓力下,愛山林(2540)法說會揭露,截至今年底公司餘屋總銷金額高達1,037億元,是近年高峰。面對銷售額自去年的千億滑落至約400億元的現實,董事長祝文宇坦言,房市進入冷靜期,深度盤整期,明年公司將持續「讓利換速度」,以自建案為主調穩住現金流。祝文宇指出,過去代銷案件多受制於建商對價格的堅持,導致去化不順;明年愛山林推案將65%集中於自建案,以自主定價空間靈活調整讓利幅度。他強調,「不貪心,只賺合理的價!」目前自建案總銷逾4,296億元,2026年預計完工交屋金額達240億元,未來5年都有百億入帳。今年在三重「市政帝寶」率先祭出讓利策略,將單價壓於每坪70餘萬元後,銷售明顯回溫。祝文宇坦言,面對買氣疲弱與政策收緊,「先賣得動比撐價格更實際」,因此明年各主要案包括中和「左岸明珠」、泰山「當代帝寶」、龜山「AI都會城1、2期」與「新竹帝寶」等,仍將維持讓利方向,並持續觀察市場反應。他表示,2026年供需更加分化,供過於求區域房價勢必修正,反之,精華地段因土方與工料成本上升,價格具剛性支撐。「現在讓利是為了應對景氣回檔,等房價恢復漲勢,就不會再讓。」祝文宇語氣堅定,但也坦承「已經有不少同業在罵」,因此明年讓利幅度不再擴大,以「適度讓」為原則。祝文宇進一步分析,今年房市已盤整一年多,買盤多觀望,市場關鍵在於「願意讓利」。只要價格夠吸引,成交自然回升。愛山林今年起率先採低價策略,帶動多案銷售超前進度。他認為,具土地成本優勢且願意調整價格的建商,將率先在盤整市況中突圍。根據法說資料,愛山林今年前3季合併營收94.5億元,稅後純益6.3億元,每股純益0.68元。展望明年,公司計畫推案2,091億元,重心轉往可自主定價的內部案,以靈活讓利加速去化。祝文宇最後強調,央行第七波信用緊縮確實抑制買氣,「但資金並未消失,只是轉向股市與商用不動產。」他認為,房市將持續「分流」,公司將以價格彈性與現金回收為核心策略,邊賣邊看、邊調整,以讓利穩住現金流、守住景氣底部。
破盤價再翻身? 杜金龍:中鋼、台塑四寶「這原因」可入手
台股持續站穩高檔,多家法人喊出2026金馬年再上看3萬5千點的樂觀預估,選股策略成為投資人最關注的焦點。資深分析師杜金龍指出,在AI持續主導盤面的同時,鋼鐵、塑化等「右下角」低基期傳產股具補漲契機,尤其台塑四寶與中鋼(2002)等低於淨值的龍頭企業。杜金龍在節目《鈔錢部署》中表示,今年盤面雖以AI題材為主,但不少投資人對於已在高位的AI股泡沫化感到擔憂,轉而尋求基期較低的標的。杜金龍觀察,11月大盤雖兩度回檔,卻意外帶動傳產族群的強勢表現,其中塑化漲幅達23%,鋼鐵、陶瓷玻璃亦表現亮眼。杜金龍透露,他本人近期也重新留意中鋼。儘管不少投資人被套牢在4字頭,但他認為,從波浪理論與黃金切割率來看,先前從46元高點回檔至約17.6元。「中鋼現在股價比每股淨值還低,今年雖然仍虧損,但明年預估可轉盈、後年獲利再成長,這些條件使它具備布局的價值。」杜金龍表示,若後續國際鋼價因地緣局勢改善而回升,中鋼拉升至3字頭並非不可能。針對台塑四寶,杜金龍儘管目前法人看法分歧,但台塑(1301)每股淨值達45.82元,目前股價約42.80元,同樣具有低於淨值的優勢,而台塑今年每股純益(EPS)仍為負1.1元,若油價回升、下游需求回暖,台塑四寶的營運動能可望同步提升。
川湖11月營收寫新高 「3檔」高EPS配息受期待
伺服器滑軌龍頭川湖(2059)11月營收達16.59億元,連四個月創新高,月增5.8%,年增63.7%,前11個月營收累計157.78億元,年增75.1%。川湖第3季稅後純益39.97億元,創單季新高,季增550%,年增246%,每股純益(EPS)33.55元;今年前三季稅後純益63.22億元,創同期新高,年增58.1%,前三季EPS為66.35元。上市櫃公司今年前三季EPS已經賺贏去年整年的公司達295家,其中,高業績成長性、高EPS的公司,全年現金股利水準備受市場期待。其中緯穎(6669)達200.85元、信驊(5274)72.23元、川湖66.35元。川湖表示,明年還是逐季增長,在AI浪潮上,應該可以延續過去兩年的成長趨勢,客戶包括輝達GB300、下一代VR200,以及各家CSP的ASIC伺服器,很多AI架構產品與川湖合作。新台幣匯率在第3季止貶回穩,加上全球科技巨擘掀起AI熱潮,帶動相關供應鏈快速升溫。國泰證期顧問處協理蔡明翰表示,內外資法人圈多持續看好第4季與全年獲利表現,今年EPS有望優於去年。
千金股六哥換人當! 健策前七月賺逾2股本4日飆漲停
半導體均熱片大廠健策(3653)受惠AI伺服器需求發威,推升水冷散熱等產品接單暢旺,健策近日自結7月損益,累計前7月每股純益(EPS)達20.33元,賺逾2個股本,激勵健策今(4)日股價飆上漲停2435元,再創歷史新天價。 健策早盤以2380元開高走高,約10點10分衝上漲停,報市價2435元,再度寫下歷史新天價,成交量2218張。股價超車大立光(3008),晉升成為千金股六哥。健策因6個營業日起迄2個營業日收盤價價差達280元,且昨 (3) 日遭證交所列入注意股。截至3日收盤,健策近5日上漲14.47%,成交均量達2562張。健策7月營收16.83億元,年增41.91%,稅後純益4.12億元,年增35%,每股純益2.89 元,累計今年前7月營收達116.16億元,年增55.9%。上半年稅後純益為24.92億元,每股純益17.44 元。 健策橫跨均熱片、車用水冷模組、伺服器ILM扣件與導線架四大領域。受惠AI伺服器拉動,均熱片新產品出貨放量,營收占比逐步提升,該產品能在相同封裝面積下提高20至30%散熱效能。
消費性電子「這原因」旺季不旺 三大板卡廠Q3搶進電競換機潮
關稅效應影響市場提前拉貨,電競產品需求仍然強勁,輝達RTX 50系列GPU供貨放量,台系三大板卡廠相繼端出新品,法人看好電競趨勢將帶動華碩(2357)、技嘉(2376)、微星(2377)等大廠營運逆勢成長。受關稅議題影響,台廠5、6月提前備貨,傳統PC與手機零組件第三季旺季不旺,唯電競市場表現亮眼,搭載高階RTX 5090系列GPU的電競筆電銷售動能續佳,三大板卡廠也同步積極搶進旺季的電競升級換機潮。華碩第二季電競PC營收年增逾30%,顯卡產品年增逾50%,電競全線產品營收突破 835 億元,占其 PC 業務比重達 48%。單季獲利98.06億元、EPS 13.2元,優於市場預期。微星、技嘉第二季同受匯損侵蝕,但獲利表現皆優於預期。技嘉第二季每股純益4.55元創歷史次高。以電競為主力業務的微星,第二季每股純益1.59元,單季獲利13.43億元較前兩季成長,顯卡業務上半年營收年增22%。電競產品週期約兩年一次改款,隨著電競賽事與遊戲畫質要求提升,板卡三雄可望持續受惠。華碩21日股價挫跌0.79%,收至621元;微星小跌0.35%,收在139元;技嘉下跌0.55%,收報271元。
特化族群出貨利多助攻! 「這三檔」19日盤中接力飆漲停
國精化(4722)今(19)日再度亮燈鎖漲停,股價突破百元大關,帶動特化族群多頭氣勢,台特化(4772)、中華化(1727)隨後跟進衝上漲停,南寶(4766)漲逾半根,成為盤面上強勢類股之一。國精化短期表現強勢,今日突破百元大關,鎖在107元。國精化布局高頻5G材料(HC),今年6月量產加入貢獻營運的行列,再加上第2套與第3套設備年底前建置完成,明年高頻材料年產能將達1400噸。台特化股價飆漲9.85%,報市價273元。台特化上半年獲利2.19億元,年增41%,每股純益1.49元。台特化刻特氣產品無水氟化氫(AHF),為先進半導體製程中非常重要的乾式蝕刻與清潔特氣原料,第4季將進入穩定放量階段,對營收貢獻可望加大。中華化19日漲幅高達9.92%,報市價39.9元,法人看好新產能將倍增、搶攻半導體供應鏈,搭配國防工業訂單佈局,推升股價表現。中華化表示,7、8月電子級硫酸已提前備貨,出貨不會有干擾,預期第三季營運應為全年旺季。南寶股價勁揚5%,收報357元,看好半導體用膠,目前已打入目標的非台資鞋廠,營收可望持續放大。儘管面對新台幣升值的匯率風險及美國對等關稅帶來的挑戰,南寶上半年毛利率與營業利益率皆創新高,受惠新產品加上拓展新客戶有成。
鴻海一拉、神達紅燈高掛!台股收高96點 富喬漲勢6連發
股前一交易日跌多漲少,台股今(15)日開高走高,盤面上由鴻海帶頭衝鋒,熱門族群包括玻纖、PCB、無人機買盤持續,盤中最高達24385.56點,加權指數終場上漲96.38點,以24334.48點作收,漲幅0.4%,成交量4435.05億元。台積電ADR上一個交易日下跌0.18%,收在241美元,台積電(2330)今日以1175元平盤開出,低點曾下滑至1170元,高點則是拉升至1185元,終場收在1180元,上漲5元,漲幅為0.42%。主要電子權值股方面,鴻海(2317)今日收在207元,上漲7.5元。聯發科(2454)收在1370元,下跌20元。廣達(2382)收在270.5元,平盤作收。台達電(2308)收在686元,上漲16元。日月光投控(3711)收在148元,平盤作收。大立光(3008)收在2370元,下跌25元。金融部分,富邦金(2881)收在88.8元,平盤作收,國泰金(2882)收在64.7元,上漲0.1元,中信金(2891)收在42.85元,下跌0.35元。類股上漲方面,玻璃陶瓷上漲8.57%今日最強,其他電子以2.71%緊隨其後,其他如鋼鐵、塑膠、水泥窯製、塑化、電子零組件等類股指數收紅。類股下跌部分,居家生活最慘,指數下跌3.49%,其他如數位雲端、百貨貿易、金融、電器電纜等類股表現疲軟。電子大廠神達(3706)第二季業績亮眼,單季稅後純益14.87億元,季增10.8%、年增34.28%,改寫歷史第三高紀錄,每股純益(EPS)1.23元。隨著公司產能逐漸開出,推升今日漲停亮燈,成交量逾20.3萬張,成交額達184.11億元,躍居上市櫃成交額第3名,僅次於鴻海與台積電。另外,隨著高階玻纖布原料供應持續緊俏,從而引發的市場搶貨潮,讓PCB玻纖布上游廠富喬(1815)近期股價不斷攀高,已連6日上漲,累計漲幅逾36%,今日股價依舊強勢,盤中一度攻上漲停79.7元,終場收在78.9元,漲幅高達8.83%,成交量21.1萬張、成交金額162.3億元,位居上市櫃成交額第4名。漲幅前5名個股為,達運光電(8045)上漲11元,漲幅10%。事欣科(4916)上漲5.7元,漲幅10%。神達(3706)上漲8.4元,漲幅9.99%。長興(1717)上漲3.5元,漲幅9.99%。虹揚-KY(6573)上漲0.84元,漲幅9.98%。跌幅前5名個股為,偉訓(3032)下跌10.5元,跌幅9.13%。永崴投控(3712)下跌3.6元,跌幅8.33%。閎暉(3311)下跌3元,跌幅8.31%。翔耀(2438)下跌2.05元,跌幅6.95%。建通(2460)下跌1.3元,跌幅6.67%。
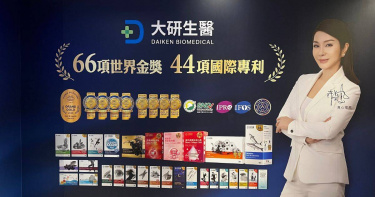
大研生醫(7780)舉辦上市前業績發表會 預計9月掛牌上市
專注臨床實證與功能性保健品的大研生醫國際股份有限公司(股票代號:7780)舉行上市前業績發表會,預計9月上旬掛牌上市。自2018年成立以來,大研生醫堅持「安心、安全、有感」的核心理念,其源自給自己與家人吃的保健品,堅持以科學實證研發高品質的產品,今年營運表現持續創高峰,並迎來資本市場的重要里程碑。大研生醫2025年上半年合併營收達新台幣7.89億元,較去年同期成長50.57%,稅後淨利1.43億元、年增4,098.5%,每股純益(EPS)2.4元,營運表現穩定成長。7月淡季單月合併營收為1.49億元、年增73.26%,延續上半年強勁成長動能。大研生醫成立以來深耕保健營養品市場,其產品以三高保健、視力保健、益生菌等產品為主,劑型多元,其近五年年均營收複合成長率(CAGR)高達88%,高濃度魚油更是銷售市佔率穩居第一,展現高度市場競爭力。董事長張家銘表示,掛牌上市後,公司將持續投入研發與國際佈局,結合數位化營運模式,目標成為亞洲最具成長潛力的健康科技品牌。在海外市場佈局方面,大研生醫鎖定亞太地區,包括日本、澳洲為主要發展目標。大研生醫已於日本成立子公司並於上半年試營運,預計下半年開始貢獻營收;上市後,將規劃透過併購策略擴大日本與澳洲保健品牌版圖,並以日本為樞紐,透過跨境電商進軍東南亞市場,加速品牌國際化。為強化長期競爭力,大研生醫啟動「七大戰略引擎」,涵蓋大健康、大電商、大數據、大AI、大市場、大併購與大成長七大領域,透過垂直整合與國際合作,構築完整的健康科技營運體系。根據食品所ITIS團隊資料,2023年台灣健康食品市場規模達新台幣1,756億元,年成長3.1%,表示國人的保健需求持續推升市場規模,顯示產業具長期成長潛力。董事長張家銘強調,上半年營收年增逾五成,獲利與去年同期增40倍,充分證明公司營運佈局方向正確且執行到位。展望未來,將持續推進產品創新與國際市場開拓,穩健提升股東價值,朝亞洲頂尖健康科技品牌的目標邁進。