


合併營收
」 台股 營收 AI 股東會 半導體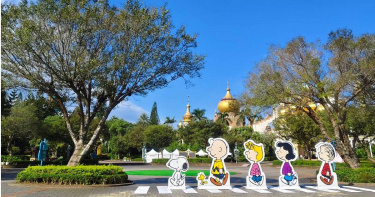
比暑假還旺!連假帶動六福村9月營收年增65% 集團月營收創今年新高
受惠中秋節4天連假及企業家庭日,六福旅遊集團(2705)公布2026年9月合併營收約2.19億元,較去年同期成長26.52%,較8月成長2.35%,繼8月之後再創今年單月營收新高。累計2026年1至9月合併營收約16.55億元,年增2.61%,展現穩健成長動能。六福旅遊集團表示,從各事業體來看,休閒度假事業為9月成長主力。六福村(含水樂園)受惠中秋節與教師節四天連假,加上多家企業選擇於園區舉辦企業家庭日,以及9月12日起登場的萬聖節「墓碑鎮10週年」活動吸引人潮,9月營收9,450萬元,年增65.56%,較8月成長19.75%。其中門票收入年增72.02%,餐飲及商品銷售收入分別年增54.91%及71.58%,入園人潮與園內消費同步升溫。飯店事業則為前三季累計成長的穩定支柱。台北六福萬怡酒店方面,9月初SEMICON Taiwan國際半導體展於南港展覽館登場,商務住房需求升溫,9月營收9,108萬元,年增4.31%,其中客房收入年增6.63%;累計1至9月營收8.38億元,年增8.76%,為飯店事業的主要貢獻來源。整體飯店事業9月營收年增7.19%,1至9月累計營收11.22億元,年增6.11%,其中餐飲收入年增9.13%。六福旅遊集團表示,9月在連假出遊、企業活動與國際展會等多重需求帶動下,樂園與飯店同步繳出亮眼成績。展望第四季,六福村10月以「墓碑鎮10週年」與「SNOOPY萬聖祭」雙主題迎接萬聖節,期望透過萬聖節沉浸式體驗與人氣角色主題活動,增添檔期遊園動能。看準國旅補助帶動的平日住宿、親友揪團及連住商機,台北六福萬怡酒店也推出相關國旅補助專案搶客。圖為靓皮鴨宴專案。(圖/六福旅遊集團提供)台北六福萬怡酒店超人氣Buffet「敘日」全日餐廳10月14日起推出「異國海鮮季」。住房方面,鎖定「四人美食之旅」與「雙人城市度假」兩大客群,推出「國旅住房補助|靓皮鴨宴專案」及「國旅住房補助|一泊二食專案」,符合資格的旅客另可搭配交通部觀光署平日住宿獎助折抵房價。四人同行可享年銷萬隻的招牌靓皮烤鴨三吃、老廣豉汁爆龍蝦等粵式美饌;雙人入住一泊二食專案則可一次享有粵亮餐廳晚餐與敘日自助早餐,藉此搶攻親友揪團與平日住宿商機。此外,六福旅遊集團也表示,即將陸續啟動營運的棲蘭明池森林遊樂區與神木園區,也可望成為集團第四季新動能。集團將把握光復節連假、秋季企業家庭日旺季及年底聚餐宴會商機,整合旗下遊樂園、飯店、餐飲及生態旅遊等多元資源,穩定提升整體營運表現。
電子五哥「孫公司」將掛牌! 申購抽籤最高得近12萬大禮包
和碩(4938)受惠受惠蘋果新機及AI伺服器雙引擎助攻,9月業績首度突破2000億元大關;第3季合併營收3890.73億元,季增41.8%,年增50.9%;前三季合併營收9076.26億元,年增13.8%。隨著和碩衝刺AI伺服器業務,其孫公司展開下一階段發展的起點。和碩旗下華擎(3515)子公司東擎科技(7710)將自興櫃轉上市,預計10月27日掛牌;泰合生技(6467)則預計10月20日掛牌。兩檔新股近期興櫃股價均高於申購價,其中泰合以10月8日收盤價計算,1張帳面價差達11.94萬元。東擎10月8日股價小跌0.32%、收199.5元,相較138元申購價,每股價差61.5元,1張帳面價差約6.15萬元,潛在報酬率約44.6%。東擎主要布局邊緣AI、工業資安與開放架構工業自動化控制,公司並推出採AMD高運算邊緣平台的AI Box,鎖定企業內部AI應用;在工業資安方面,則已取得IEC 62443及ISO 27001等認證。泰合核心技術為自有經皮及經黏膜藥物傳輸平台,主力產品BEQIA為阿□沙班(Apixaban)口溶膜,鎖定吞嚥困難患者。公司已於今年6月向美國FDA遞件,歐洲市場則持續推進審查及上市許可。
旺季效應+美國拉貨潮 貨櫃三雄9月營收年月雙增
貨櫃三雄旺季效應持續發酵 ,9月營收年月雙增,主要受惠旺季拉長、中國十一長假前出貨潮支撐運價。展望第四季,美國線需求強勁,到明年農曆春節前市場需求仍具支撐,營運展望正向。貨櫃三雄同步公告9月營收,長榮9月合併營收497.11億元,月增1.48%、年增63.75%,寫同期次高;陽明9月營收217億元,月增0.41%、年增69.94%,連七個月營收年月雙增;萬海9月營收217.75億元,月增13.41%、年增97.63%,連六個月成長。根據海運諮詢機構Alphaliner最新預估,今年全球貨櫃航運運力將成長約4.7%,貨量增加約2.5%。不過長榮海運總經理吳光輝表示,明年第二季之後,需開始留意美國通膨是否使終端需求受到影響。展望後市,陽明、萬海表示,美中貿易休兵期限延長至明年1月,有效降低短期關稅政策的不確定性,客戶對第四季出貨安排及庫存回補計畫的能見度同步提升。股價方面,長榮(2603)8日股價持平,終場收至232.5元;陽明(2609)上漲1.02%,收在59.7元;萬海股價持平,收報111.5元。
台積電Q3營收再創佳績 CoWoS再找「這家」當幫手!
台積電(2330)最新營收報告出爐,單月與第三季營運再寫新猷,9月營收雖較8月歷史高點略為回落,仍站穩5000億元之上。法人指出,AI GPU、ASIC與先進製程需求同步升溫,隨晶片放量,第四季營運動能可望再上攻。台積電9月合併營收5118.57億元,月減0.57%、年增54.65%;前九月累計合併營收3.9兆元,年增41.1%。第三季合併營收1.49兆元,季增17.62%、年增50.95%,再寫單季新高。台積電實際單季合併營收高出先前財測高標,凸顯先進製程與AI需求持續超預期。據先前財測,第三季美元營收介於446億至458億美元,約1.43兆元至1.47兆元;毛利率估65%至67%、營業利益率56%至58%。此外,格羅方德(GlobalFoundries)昨(8)日宣布,與台積電達成一項20億美元、初期為期五年的製造協議,將擴充美國紐約州馬爾他廠產能,為台積電CoWoS先進封裝供應矽中介層,支援AI與高效能運算需求。台積電法說會15日登場,預計AI需求能見度、N2量產進度及CoWoS等先進封裝擴產速度,是法人追問焦點。第三季營收優於預期,市場將關注台積電是否再釋出更積極的成長訊號。
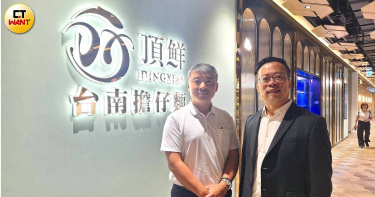
頂鮮睽違4年重返台北開店 御嵿明年目標16億營收拚轉盈
御嵿國際(3522)旗下高端餐飲品牌「頂鮮台南擔仔麵」睽違4年重返台北市場,御嵿國際總經理蕭勝原、頂鮮擔仔麵董事長鄭人瑋今(6)日喊出單店月營收目標900萬元。目前御嵿集團年營收目標約14億元,明年隨高雄亞灣及日本福岡機場新據點加入,全年營收目標上看16億元,力拚損益兩平、進一步轉盈。「頂鮮台南擔仔麵」自2011年起進駐台北101大樓86樓,經營長達11年,過去為政商名流及觀光客喜愛的高檔海鮮台菜餐廳,曾創下單月營收超過3,000萬元紀錄。不過受到合約屆滿、續約未果,以及疫情衝擊高價宴席與聚餐市場等影響,品牌於2022年1月底結束台北101店的營運,暫別台北市場。頂鮮台北大巨蛋店設有專屬私密大包廂,兼具獨立空間與精緻氛圍,適合商務宴請、家族聚會及重要餐敘需求。(圖/方萬民攝)此次重返台北,頂鮮以「頂鮮2.0」重新出發,進駐結合賽事、演唱會、購物及觀光人流的台北大巨蛋商圈。大巨蛋店規劃144個座位,餐點涵蓋招牌台南擔仔麵、個人套餐、經典台菜及多人桌菜,鎖定家庭聚餐、好友聚會、商務餐敘及高端宴客等消費需求。頂鮮最高規格36,800元十人桌菜,集結頂級生魚片、鮑魚、魚翅盅、活龍蝦、紅條魚等豐盛菜色,展現高端海鮮宴席與頂級宴客體驗。(圖/御嵿提供)鄭人瑋表示,目標客單價約2,000元,十人桌菜最高價位為36,800元,預計每月貢獻約900萬元營收。蕭勝原表示,過去頂鮮主要深耕高端宴席及商務餐飲市場,此次進駐百貨,除延續宴客定位,也希望擴大日常聚餐客群,降低宴會業務淡旺季波動。目前集團旗下「燒肉牛匠。新」、「頂鮮台南擔仔麵」及「鴨覓」等品牌營收持續成長,預期今年宴會業務占集團營收比重將降至5成以下。蕭勝原也指出,今年第三季營運受到農曆民俗月影響,加上大巨蛋新店延後開幕,營收表現因此承壓;不過,隨婚宴、企業尾牙及歲末聚餐需求升溫,對第四季營運維持審慎樂觀。御嵿今年前8月合併營收達8.01億元,年增7.08%,創歷年同期新高。展望明年,御嵿將以高雄亞灣作為展店重點,規劃同時導入「頂鮮台南擔仔麵」、「海峽會」及「鴨覓」3個品牌,預計今年底至明年初完成裝修,並以明年第二季開幕為目標,不過實際時程仍須配合使用執照申請及人力招募。其中,「海峽會」將採私廚型態進駐,客單價預計略低於台北店約4,700元的水準。海外布局方面,集團預計明年6月於日本福岡機場開設新品牌「清真中國牛肉麵食館」,以品牌授權模式拓展日本市場。鄭人瑋表示,其他展店計畫仍在評估,但現階段將優先整合人力及營運能力,再決定後續擴張步調。蕭勝原表示,年營收16億元是目前評估集團全年損益兩平的目標規模,期待明年透過高雄亞灣、日本福岡機場新據點,以及既有品牌持續成長,帶動整體營運改善,並挑戰全年轉盈。不過,展店同時也會增加人事、裝修及營運等相關成本,最終獲利表現仍須視各店實際營運成果而定。
大啖台積先進製程 這檔「千金股」CMP需求高漲
台積電(2330)2奈米量產,先進製程材料、耗材需求同步升溫,CMP鑽石碟大廠中砂(1560)成為受惠指標。市場看好,隨台積電產能陸續拉升,中砂成長動能可望一路延續至2027年。中砂1日首度入列千元俱樂部,2日延續波段強勢,續守千元關卡,盤中最高來到1030元,終場上漲15元、收至1015元。供應鏈指出,台積電今年加速拉升2奈米產能,加上智慧手機、AI ASIC及HPC客戶陸續導入,2027年仍是擴產主軸。相較過去製程,不僅晶圓投片量增加,單片晶圓所需CMP次數亦提高,使耗材需求成長速度有望快於晶圓產能。中砂最大受惠點在鑽石碟業務(DBU)。法人指出,中砂N2鑽石碟出貨已明顯放大。晶圓廠客戶目前占DBU營收約63%,N3、N2、A16等先進製程持續擴產,將成為中長期成長主軸。中砂第二季合併營收24.93億元,毛利率攀至40.1%,每股稅後純益(EPS)3.49元,8月合併營收進一步寫下8.99億元單月新高、年增30.38%。市場看好其今年營運與毛利率同步走高,預估全年有望賺逾一個股本。
抽中現賺7萬! 這家「光通大廠」8月營收翻倍
紅包又來了!光通訊暨半導體材料廠光環(3234)近期辦理現金增資,預計將增資1.5億元、發行新股15000張,其中承銷張數為1275張,承銷價格為110元。若以11日價格187.5元計算,抽中一張潛在獲利為77500元,報酬率為70.45%,超過7成。光環10日至14日為公開申購期間,若投資人參與申購,將於15日扣款、16日抽籤,未抽中者將於17日退款;若幸運中籤則將於24日匯入集保與撥券。光環預計發行新股15000張,其中10%計1500張由員工認購,80%計12000張由原股東依持股比例認購,另有10%計1500張進行公開申購,其中承銷張數為1275張,承銷價格為110元。光環結合自有半導體製程、封裝平台與光機電學整合技術,提供光纖通訊及3D感測應用產品。2026年8月單月合併營收達108.64百萬元,月增13.12%,年成長高達110.13%。光環近年積極拓展光通訊與消費性應用市場,隨著光通訊產品組合優化及CW雷射代工訂單獲客戶認證,預估2025年營收上看8.63億元,年增率估逾46%。
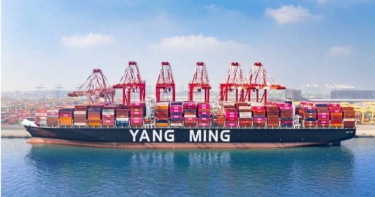
SCFI指數連7紅 貨櫃三雄股價齊揚逆勢撐盤
最新一期上海集裝箱出口(SCFI)運價指數連七周上漲,指數上漲72.13點至3662.18點,周漲2%。在需求放緩、艙位收緊的雙減效應下,北美航線仍處高檔續旺!根據最新一期運價,遠東到美西運價每40呎櫃(FEU)較前一期上漲97美元達7339美元,周漲1.3%;遠東到美東運價每FEU較前一期上漲155美元至10479美元,周漲1.5%。歐洲線依舊表現疲軟,遠東到歐洲運價每20呎櫃(TEU)較前一期下跌98美元至2545美元,周跌3.7%;遠東到地中海運價每TEU 較前一期下跌143美元報3299美元,周跌4.2%。台股方面,貨櫃三雄11日股價、8月營收同步走高,反映旺季需求及運價支撐仍在。長榮(2603)上漲1.52%,終場收至234.5元;陽明(2609)上揚2.41%,收在59.4元;萬海(2615)上漲1.36%,收報112元。長榮8月合併營收489.86億元,月增1.89%、年增48.64%;萬海8月營收約192億元,月增3.01%、年增65.59%,陽明海運8月合併營收216.11億元,月增3.72%、年增56.17%。
小雞上工等新創平台挹注 數字科技8月營收創歷史次高
數字科技(5287)今(10)日公告8月合併營收2.05億元,較上月及去年同期分別成長3%及2%,創歷史次高表現;累計1-8月合併營收15.41億元。數字科技表示,8月主要因小雞上工、100室內設計、出任務及找師傅等新創平台的營收挹注。各平台持續提升品牌知名度、優化使用者體驗,並於導入收費機制後,逐步調整與完善收費模式,使長期累積的服務基礎逐漸轉化為營收貢獻。同時,旗下既有平台持續深化服務內容,在既有業務穩健支撐與新創平台逐步貢獻下,推升8月合併營收創歷史次高表現。此外,隨著暑假進入尾聲、開學季到來,小雞上工亦迎來新一波打工需求,根據小雞上工「開學打工調查」指出,高達9成以上學生表示開學後有打工規劃,顯示學生族群對彈性工作機會的需求持續提升,打工型態也逐漸從傳統固定班表,轉向能夠自主配合課表與生活節奏的彈性工作模式。數字科技表示,將持續依據使用者需求,強化職缺與人才的精準媒合,協助學生快速找到符合時間與條件的工作機會,提升企業招募效率,同時強化用戶黏著度。數字科技旗下擁有多個在各自行業中市佔率極高的指標性網路平台,包括591房屋交易網,為數字科技主要營收來源,亦是全台灣規模最大、知名度最高的房地產平台。另外還有台灣遊戲虛擬寶物交易的壟斷性龍頭8591寶物交易網;台灣知名的汽車中古車買賣與新車資訊平台8891汽車交易網;及求職招聘平台518 熊班。展望下半年,數字科技將持續以多元平台、數位服務及AI應用為核心發展方向,因應不同產業與使用族群需求,持續優化旗下各平台服務,並透過數據分析與AI技術提升內容推薦及媒合效率。儘管短期房市仍處於調整階段,然數字科技仍憑藉旗下平台的海量數據優勢,持續深耕各垂直市場、拓展多元應用場景,強化平台競爭力,為後續營運成長奠定基礎。
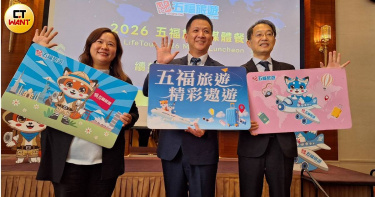
五福旅遊8月營收創同期新高 連假、旅展挹注成長動能Q4續旺
五福旅遊(2745)10日公告8月營收達7.85億元,較去年同期成長10.42%,刷新歷年同期新高紀錄;累計前8月合併營收達67.72億元,累計年增15.51%。五福旅遊表示,8月旅遊市場雖受國際油價波動、民俗月傳統淡季及颱風季等外部因素影響,仍憑藉精準的產品配置與彈性銷售策略,單月及累計營收均繳出雙位數成長的亮眼成績,顯示整體營運策略持續發揮效益,整體成長動能維持穩健。展望後市,五福旅遊對整體旅遊市場發展持樂觀態度。隨著下半年連續假期接續登場,加上北、中、南地區陸續舉辦4場指標性大型旅展,包括10月「高雄市旅行公會冬季國際旅展」、「ATTA臺中國際旅展」,以及11月登場的「ITF台灣國際旅展」與「高雄國際冬季旅展」,預計將掀起一波秋季賞楓、冬季滑雪及耶誕、跨年旅遊商品的預訂熱潮,為第四季及明年第一季業績增添成長動能。 在熱門航線方面,東北亞日本線延續強勁銷售動能,其中秋季賞楓商品以日本東北地區(如仙台、青森)及北陸小松最受青睞;冬季滑雪與溫泉行程則以北海道最為搶手;海島度假與避寒首選的石垣島亦持續熱銷。此外,長程線的歐洲旅遊需求亦顯著攀升,包含聖誕市集與跨年迎新相關行程買氣相當旺盛,部分主力商品訂單更已延伸預約至明年3月份,反映消費者提前規劃長程旅遊的趨勢日益明顯。為回饋旅客並延續旅遊熱度,五福旅遊特別推出「淡季不淡 玩出高CP值」的活動,於9月30日前報名付訂,並於指定期間出發,即可享有多項精選行程一口價優惠;另有長程線第二人折3,000元、短程線第二人折2,000元、自由行第二人折1,000元等優惠。
暑期聚餐旺季、新店帶動 乾杯8月營收創今年單月新高
興櫃餐飲乾杯(1269)今(10)日公告8月自結合併營收4.41億元,年增6.98%,創下今年單月新高,並改寫歷年同期次高;累計前8月合併營收31.95億元,年增6.36%,同寫歷年同期次高表現。乾杯集團表示,受惠暑期聚餐旺季,以及父親節、七夕等節慶需求帶動,台灣餐飲事業8月營收表現亮眼。「老乾杯」新菜單效益持續發酵,單月營收站上億元;「黑毛屋」延續展店效益,8月營收年增近4成,品牌第20家門店「高雄夢時代店」亦於8月7日開幕,開幕後迅速達成營業目標,進一步挹注整體營收。外販事業亦為8月營收成長重要動能,單月營收再度站上億元,年增逾2成,創同期新高,並寫下歷史次高。受惠貨櫃業務成長,加上集團持續擴大的採購規模與穩定供貨能力,帶動合作客戶及採購需求持續增加,推升外販業務規模成長。後續將持續拓展中南部市場,擴大業務版圖。海外市場方面,中國事業既有門店營運穩健,目前共有7家門店,整體營收仍受店數減少影響,集團持續評估合適展店機會;英國事業當地餐飲消費環境仍具挑戰,集團則持續優化營運策略,積極提升業績表現。展望後市,9月進入中秋燒肉聚餐旺季,加上百貨周年慶陸續登場,節慶聚餐需求及商場人流可望帶動旗下品牌來客與業績,各品牌亦推出中秋套餐、秋季新品搶攻聚餐商機。此外,零售事業同步推出燒肉禮盒,掌握中秋送禮及居家烤肉需求;寵物食品事業則攜手汪喵星球、怪獸部落推出聯名新品,持續擴充產品線與銷售通路。隨著第四季「牛舌佑介」、「黑毛屋」品牌多家新店陸續開幕,後續營運動能可期。
慶豐富前8月營收年增6.4% 宣布完成 44億元聯貸案簽約
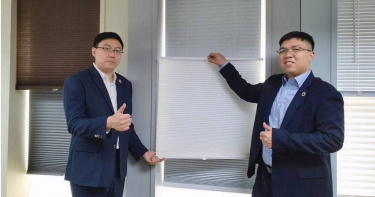
居家生活用品全方位供應商慶豐富實(9935)於今(10)日公告2026年8月合併營收4.33億元,年減4.68%,同時亦宣布完成等值新台幣44億元聯貸案簽約。慶豐富表示,由於北美大型實體零售通路客戶受高利率、消費支出保守及房市交易量偏低等因素影響,導致訂單拉貨保持審慎,然而受惠消費者購買行為逐步轉向線上搜尋、比價及下單,加上居家修繕與替換需求仍具支撐,帶動線上電商通路與專業市場客戶訂單維持成長,挹注累計2026年1至8月合併營收達34.65億元,仍較去年同期成長6.4%。慶豐富指出,憑藉集團深化窗簾事業全渠道通路客戶布局策略綜效,積極拓展線上電商及Pro專業市場,憑藉多SKU管理、快速補貨、客製化服務與穩定交付能力,滿足線上電商通路客戶,以及建商、承包商及室內裝修業者等多元需求,以今年累計前8月旗下線上電商通路與專業市場客戶合計營收已達55%,並超越大型實體零售通路。隨著電商通路消費角色提升,加上Pro專業市場訂單具備較高計畫性與延續性,有助慶豐富平衡實體通路拉貨波動,持續挹注整體營運良好動能。慶豐富進一步指出,集團仍持續透過產品組合優化與新品開發,提升不同通路的市場競爭力,包括強化無拉繩安全窗簾、免打孔安裝、節能遮陽及客製化尺寸等產品布局,以滿足北美消費者對安全性、便利性、美觀設計與居家舒適度的需求。同時,慶豐富依各通路銷售特性,調整產品組合、價格帶與補貨模式,並透過供應鏈整合與生產排程優化,提高訂單交付效率。此外,慶豐富亦宣布完成等值新台幣44億元聯貸案簽約,主要用途為償還金融機構既有負債、充實集團中期營運週轉金及長期股權投資,由合作金庫商業銀行擔任統籌主辦銀行,臺灣土地銀行擔任共同主辦銀行,並獲第一商業銀行、上海商業儲蓄銀行、華南商業銀行、臺灣中小企業銀行、玉山商業銀行及凱基商業銀行等金融機構參貸,最終超額募集1.46倍,以等值新台幣44億元完成募集。慶豐富表示,此次聯貸案順利完成,顯示金融機構對集團長期營運體質、北美市場布局及全通路經營策略的支持與信心,透過聯貸資金到位,將有助於優化集團財務結構、充實營運週轉彈性,並支援後續長期股權投資及營運布局需求,進一步提升集團面對市場波動與掌握成長機會的財務彈性。
運動品牌新品拉貨旺 信立8月營收衝新高年增52.27%
合成皮大廠信立化學(4303)於今(10)日公布2026年8月合併營收達1.49億元,較上月成長37.72%、較去年同期成長52.27%,創歷史單月新高;累計2026年1至8月合併營收7.71億元,年增11.35%,同步改寫歷年同期新高表現。信立8月營收繳出歷史單月新高成績,主要受惠公司近年持續優化既有材料產品線,亦積極拓展鞋材、包材、運動用品、機能材料及高值化應用等多元領域,擴大整體服務客戶群,以及完成集團資源水平整合後逐步展現綜效,不僅如此,隨著全球一線運動品牌客戶推出復刻鞋款及節慶檔期等多款新品與下半年備貨需求升溫,加上既有機能材料出貨穩健挹注,進一步帶動整體營運動能放大之關鍵。信立指出,隨著全球鞋材市場持續朝向輕量化、功能化及設計差異化發展,旗下子公司普大應用材料近一、兩季積極調整產品發展方向,從過去以合成皮及人造皮材料為主,逐步拓展至以輕量化PU Film為核心的新材料布局。近期普大應用材料參與美東NE Materials Show、美西NW Materials Show等國際知名材料展會,聚焦展示LUCENT透明PU Film及多款特殊效果材料,藉由透明膜材本身光學特性,結合Color Shifting變色效果、Metallic金屬效果及彩虹珠光等設計,呈現輕量化、豐富視覺層次與高度設計彈性,並藉此掌握國際品牌及鞋廠對新世代鞋材的開發需求與應用趨勢。信立進一步指出,透過此次國際展會交流,普大應用材料已獲得多家國際品牌及相關設計團隊對特殊材料開發、效果整合及應用能力的正面回饋,未來將持續以材料研發、效果設計與趨勢應用為核心,深化輕量化PU Film及高值化鞋材布局,並進一步朝向「材料設計」及「創意解決方案」發展,擴大對國際品牌、鞋廠及多元應用客戶的服務深度,帶動旗下整體材料事業朝高附加價值方向升級,從既有PU、PVC及合成皮材料基礎,延伸至更具設計差異化與高附加價值的新材料應用,助力產品線廣度與客戶合作黏著度同步提升。展望2026年第三季,信立維持審慎樂觀看法。隨著全球一線運動品牌客戶新品拉貨需求延續,有助帶動高附加價值合成皮革材料銷售,加上輕量化PU Film與特殊效果材料逐步拓展國際品牌合作機會,有助於推升下半年營運動能。
欣興大股東是福還是禍? 晶圓二哥8月營收創四年新高
晶圓代工大廠聯電(2303)8月合併營收250.45億元,月增5.03%、年增30.71%,連續6個月較前月成長,創近四年新高。聯電累計前8月營收1786.59億元,較去年同期增加228.43億元、年增14.66%,僅次於2022年同期,改寫歷年同期次高。ABF載板大廠欣興(3037)爆「洗產地」疑雲,股價從1230元跌到873元最低點,跌幅逼近3 成。專家表示,雖連帶身為第一大股東的聯電股價承壓,仍提供進場撿便宜、低檔布局的絕佳時機。受惠電腦、通訊及消費性電子需求穩健,聯電第2季晶圓出貨量季增10.6%,產能利用率由首季79%升至85%。公司預估,第3季晶圓出貨量將季增高個位數百分比,產能利用率可望突破9成。隨成熟製程本業回穩,先進封裝逐步串起光通訊連接布局,AI光通訊將有望成為聯電中長期值得關注的新成長題材。法人預估,聯電今年AI相關營收估接近3億美元,未來三年可望突破10億美元。
在手訂單逾30億! 這家「氣體設備商」搶攻藍海拚興櫃
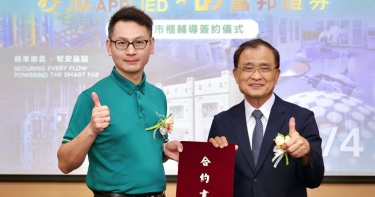
半導體氣體系統供應業者巨茂應用材料4日宣布,將攜手富邦證券啟動上市櫃輔導,朝資本市場邁進。董事長李俊緯透露,受惠半導體產業擴產需求強勁,目前在手訂單已超過30億元,訂單能見度更已看到2028、2029年,甚至2030年。巨茂成立於2012年,主要提供半導體等級氣體原物料供應設備及全廠氣體系統解決方案(Turnkey Solution),從系統規劃、設備導入、控制整合到後續維護與升級,協助客戶在擴產、設備汰換與智慧化轉型過程中維持系統一致性。李俊緯表示,公司上半年合併營收逾6億元,較去年同期大幅成長逾50%。且目前超過31億元在手訂單將陸續執行至明年中,加上仍有多項客戶詢價及洽談案件,預計9月底至10月初將更加明朗。巨茂目前客戶涵蓋美光、南亞科(2408)、台積電(2330)及聯電(2303)等半導體大廠,海外市場則已布局中國、新加坡、日本、美國及印度等地。巨茂表示,此次與富邦證券展開上市櫃輔導合作,將以公司治理、營運體質與資本市場溝通為基礎,加速企業升級並深化產業佈局,同時持續投入研發與技術支援,強化面向先進製造需求的在地服務能力。
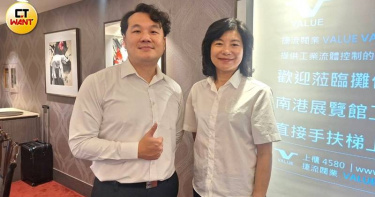
AI擴廠潮推升閥門需求 捷流在手訂單15億元、下半年營運續看旺
AI浪潮持續推升全球半導體、高科技電子產業資本支出,工業用閥門廠捷流閥業(4580)受惠晶圓廠、先進封裝、資料中心及高科技供應鏈擴廠需求,在AI供應鏈的卡位效益逐步發酵。總經理錢佩玲表示,目前在手訂單金額約15億元,整體訂單能見度達7個月,已看到明年第一季;其中,半導體及高科技電子相關領域接單金額較去年成長15%,部分電廠訂單更已排至2028年。捷流上半年合併營收11.67億元,年增2.6%,在多元產業客戶訂單持續認列下,整體產能稼動率維持一定水準;上半年稅後純益1.49億元,年增51.7%,每股稅後純益(EPS)3.18元。公司預期,隨AI相關資本支出逐步轉化為實際建廠與設備需求,下半年營收及獲利可望優於上半年,全年業績亦有機會優於去年。捷流過去客戶主要涵蓋石化、船舶與半導體等產業,近年則持續調整產業結構,提高高科技領域接單比重。目前半導體相關營收占比約30%至40%,較去年約3成進一步提升;石化產業營收占比則由過去逾40%,降至約20%至30%,船舶仍維持20%以上。隨高科技市場逐步成為重要成長來源,公司也持續透過多元產業布局,降低單一產業景氣循環對營運的影響。AI伺服器與高階晶片需求快速成長,帶動晶圓代工、記憶體、先進封裝、PCB及相關電子供應鏈擴產。對捷流而言,AI基礎建設帶來的不只是終端設備需求,而是晶圓廠、資料中心及高科技廠房背後大量且精密的流體與氣體控制系統建置需求。錢佩玲表示,一座晶圓廠可視為高度精密運作的「超大型水廠」,廠內冰水、熱水、製程冷卻水、超純水、無塵室用水、潔淨氣體、消防用水及廠區給排水等系統皆不可或缺。工業閥門則負責各類液體與氣體介質的啟閉、調節、隔離、止回及安全控制,確保各項介質依照製程需求穩定且精準地輸送。以大型半導體廠為例,單一廠房通常須配置約3萬至4萬顆閥門,各自承擔流量控制、設備隔離、系統保護與運轉效率提升等任務。一旦關鍵閥門異常,除可能造成局部設備停機,也可能牽動製程連續性、生產良率及整體廠區安全,隨國際半導體大廠持續擴產,相關需求已逐步轉化為實際訂單。捷流長期深耕工業閥門市場,已成為國內外半導體及高科技電子大廠的一線供應商,產品線涵蓋多元工況需求。錢佩玲表示,旗下閥門可應用於攝氏零下196度的液態氮超低溫環境,也可承受高達攝氏760度的蒸氣高溫,壓力等級最高可達CLASS 900;針對強酸等高腐蝕性化學品、超純水及要求無油氣傳輸的潔淨氣體系統,也具備相對應的材質及結構設計能力。公司認為,工業閥門並非僅依照口徑、壓力等級選購的標準化產品,而須因應客戶實際工況進行工程判斷。捷流除提供閥門產品外,也整合產品選型、材質配置、驅動器搭配、工程計算及後續技術服務,協助客戶降低管線結露、介質腐蝕、密封失效及啟閉異常等風險,朝高附加價值工程解決方案方向發展。展望後市,隨國際晶圓代工廠提高資本支出,整體擴產速度加快,加上記憶體、先進封裝及PCB業者同步擴建產能,AI驅動的高科技投資正由前期規劃逐步進入新廠建置與設備導入階段,可望為捷流持續帶來訂單機會。另一方面,公司亦看好全球能源轉型、LNG運輸船及雙燃料船需求擴大所帶動的船舶市場商機,持續深化半導體、高科技電子、船舶及能源等多元產業布局,為後續營運成長增添動能。
抗跌股逆揚1/航空四雄迎旺季創高營收 客貨雙引擎策略奏效拉升股價
台股震盪期間,受惠於營收亮眼與暑期旺季,四家國航展現出相對抗跌,股價表現互異;台灣虎航受惠日本航線與匯率優勢加持居航空股股王;長榮航股價在客貨雙引擎策略奏效拉升;在法人看好油價趨穩、題材發酵等激勵華航、星宇的股價表現。 CTWANT調查,長榮航空(2618) 前7月累計營收破 1,507.39億元,7月單月合併營收224.54億元、年增率為21.42%創單月次高,客運營收達951.60億元。中華航空(2610) 7月客運營收創下單月歷史新高,客運126億元,合併營收222.35億元,較去年同期增加25.34%。 法人分析,長榮航獲利能力領先,具備AI伺服器與半導體高價空運貨運的第二支柱,成為震盪市中的避風港;華航營收亮眼。綜合航空業董總近期談話重點,「高油價仍是影響獲利的最大變數」,未來公司將透過優化機隊效率與票價票種結構,全力維持毛利率表現。 以長榮航空來說,今年首度取得美國《Travel + Leisure》「2026全球最佳國際線航空公司」全球第1名,董事長林寶水將此歷史紀錄歸功於全體同仁的辛勤付出與全球旅客的肯定,且提到第四代豪華經濟艙與跨界合作升級機上餐飲等持續精進的服務,為其在軟硬體上提升的努力。中華航空董事長高星潢則表達華航在永續減碳ESG上的決心,且在出席交通部舉辦的工會研習交流活動時,遇到工會幹部當面陳情,他當場展現誠意並給予口頭承諾,同意修改現行名牌設計、取消名牌上的中文全名。 長榮航總經理孫嘉明在2026年6月剛獲選為國際航空運輸協會IATA 理事會成員,持續深化淨零碳排的未來展望、永續航空燃油(SAF)的階段性目標,以及如何將AI技術導入日常民航應用與效率提升;正式開航桃園直飛美國華盛頓,為北美地區第10個航點,7月份華盛頓航線的訂位率全面高達九成以上,表現超乎預期,繼續著墨北美市場的布局。 並已正式向印度政府遞件申請開航新德里,力拚年底前開航,主要就是看準在美工作的龐大印度人口往返北美的轉機客流量,要從新加坡航空、國泰航空等對手手中爭奪客源。 華航自1988年起與UND Aerospace飛行學校合作,圖為華航董事長高星潢。(圖/華航提供) 中華航空總經理陳漢銘則就陸續到位的全新波音787與A321neo機隊營運分析,強調787新機隊將著重硬體與智慧化體驗的全面升級,特別是針對台灣長年在國際奔走的科技與商務人才,提供最舒適的空中款待精神,並明確指出未來要在激烈的市場競爭中,重新在市場中定義華航專屬特色的「PY館(豪華經濟艙)」,希望以此作為華航與對手做出差異化、拉高客運毛利的秘密武器。
避險利器1/全球生技股走揚 台股主題ETF漲勢驚人
在科技股與大盤高檔震盪之際,生技醫療族群憑藉防禦屬性與國際重大利多,近期成為資金避險的要角。美股生技大廠莫德納與默克共同開發的個人化mRNA 癌症疫苗第三期臨床試驗傳出捷報,大幅激勵全球生技股走勢,促使台灣生技族群在基本面半年報績效、藥證擴張與題材面的雙軌驅動下逆勢走強。美股主要指數漲跌,連動台股表現。(圖/新華社) 受國際生技巨頭股價狂飆刺激,相關主題型 ETF 近期漲勢驚人,像是富邦基因免疫生技(00897)受莫德納利多直接帶動,單日跳漲逾 12.67%;群益那斯達克生技(00678)也表現強勁。 新藥公司的實質獲利轉折點與藥證進展是近期資金最青睞的避風港,像是藥華藥(6446)作為生技市值指標,旗下主力藥物 Ropeg 持續在北美放量,並接連拿下台灣新適應症、美國筆型注射劑及加拿大等多張藥證,上半年獲利創同期新高,法人預期全年獲利將大幅衝高。 台康生技(6589)7月合併營收2.12億元,年增183.97%;旗下生物相似藥「益康平凍晶注射劑 420 毫克」自7月1日起獲健保署核准擴增 HER2 陽性早期乳癌的健保給付範圍,法人預估營運可望受惠。 至於在CDMO(委託開發暨製造服務)廠營收能見度極高部分,包括保瑞(6472)海外併購整合效益顯現。 晶碩(6491)、視陽(6782)、東洋(4105)、生達(1720)等上半年獲利表現受到市場關注;仁新(6696)、仲恩生醫(7729)等公司陸續釋出二到三期關鍵臨床數據。 法人分析,生技族群雖然在電子股去槓桿時具備防禦性,各個子產業包括新藥、CDMO、醫美、醫材等的「獲利變現時程」也大不相同。
台泥上半年淨利大增204% 整合歐亞非水泥業務Cimpor擬海外掛牌
台泥今(12)日公布2026年第二季財報,累計上半年合併營收達712.9億元,較去年同期成長1%;歸屬母公司淨利達32.8億元,年增241%,每股盈餘為0.38元,展現多元事業布局及國際化經營韌性。此外,台泥董事會已通過整合旗下土耳其、葡萄牙及非洲等水泥及混凝土建材相關業務,納入新設子公司Cimpor International Holdings,台泥表示,將以該公司為主體申請於海外證券交易市場首次公開發行股票及掛牌交易。台泥上半年營業毛利約130億元,年增15.5%,毛利率由去年同期的16%提升2.2個百分點至18.2%;營業利益達51.7億元,年增51%;稅後淨利達45.7億元,年增204%,淨利率則由去年同期的2.1%提升至6.4%。獲利成長主要受惠於海外水泥及能源事業表現提升,其中葡萄牙水泥業務因銷量增加及售價上漲,獲利增加約1.5億元;土耳其市場需求回溫,帶動銷量及售價同步提升;台泥旗下和平電力則因營運天數增加、能量費率上升,帶動獲利增加。另一方面,台泥兩岸水泥業務仍面臨市場挑戰。台灣市場受到房市疲弱及進口水泥影響,加上預拌混凝土銷量減少,銷量及毛利率下降;中國大陸市場則因供需失衡及競爭加劇,水泥價格與毛利皆承壓。幸有海外水泥及能源事業的成長,抵銷部分兩岸市場的營運壓力。截至2026年第二季底,台泥總資產為5,960億元、總負債為2,966億元,負債占總資產比率約49.8%,整體財務結構維持穩健。台泥表示,面對全球產業環境變化,公司將持續強化低碳建材、能源事業及國際市場布局,提升營運效率與財務韌性,穩健推進企業轉型。對於Cimpor International的布局,台泥表示,目前以英國倫敦證券交易所或泛歐交易所作為可能的掛牌市場。上市後,台泥仍將維持對 Cimpor International 的控制權並持續納入合併財務報表。最終上市地點、公司註冊地及相關交易架構,將視主管機關意見、適用法令及資本市場狀況決定。此外,負責全球儲能發展與建置的 NHOA Energy,以及發展歐洲充儲一體業務的 Atlante,不納入本次上市範圍,後續將另行評估。台泥表示,推動 Cimpor International 海外上市,主要目的在於健全其資本結構、建立更多元的籌資管道,並提升國際資本市場能見度及吸引全球專業人才。透過更清楚的事業定位與獨立籌資能力,預期將有助於歐亞非洲及周邊市場水泥及混凝土建材事業的長期發展,進一步提升集團整體營收及獲利能力。台泥指出,本次上市預計採取發行新股及轉讓既有股份並行的方式。依上市地相關規範,公眾持股比例預計不低於總股本的 10%。實際發行規模、股權比例、價格及交易條件,仍將依資金需求、市場環境、投資人認購情形,以及與主管機關、交易所和證券承銷商的協商結果確定。而OYAK Çimento Fabrikaları A.Ş.的現有營運及其於伊斯坦堡證券交易所的上市地位亦不受影響。台泥強調,完成上市後,台泥持股比例雖可能因股權分散而有所調整,但仍將透過 TCC Dutch Holdings 維持對 Cimpor International 的控制權,並持續將其納入合併財務報表。本案目前處籌備階段,實際送件時間、上市地點、發行條件及審查時程,台泥將依相關規定及整體進度,適時對外說明。
股價單週反彈43% 外資看好「這檔」喊列首選股
IC設計廠愛普*(6531)7月營收刷新單月歷史新高紀錄,股價連續5個交易日收紅,7日盤中一度觸及975元價位,逼近千元關卡,終場收在951元,單周飆漲42.58%。美系外資最新報告指出,持續看好愛普(6531)矽電容(S-SiCap)結構性供不應求,以及邊緣AI帶動VHM業務成長機會,維持「加碼」評等,並進一步將愛普列為首選股,目標價上看1666元。愛普7月營收11.04億元,月增36.08%、年增144.57%;累計前7月營收達55.69億元,年增102.88%。第二季合併營收達23.63億元,年增78%,毛利率為49%,營業利益率為31%,稅後淨利為6.67億元,年增221%,歸屬母公司淨利6.81億元,單季每股盈餘(EPS)4.18元。公司於法說會中釋出樂觀展望,看好IoTRAM需求動能可望維持強勁,主要因一般型記憶體價格維持高檔,促使部分客戶轉由標準型記憶體改採IoTRAM。在先進技術布局方面,愛普矽電容已切入先進封裝供應鏈,隨多個專案陸續進入量產,營運規模持續擴大。其中,主要支援AI及高效能運算(HPC)新的基板內嵌應用的IPD,相關需求能見度已延伸至2028年。公司看好隨著IPC需求穩定升溫、LSC穩定出貨以及IPD量產規模爬升,預期S-SiCap產品線將迎來強勁成長,其營收占比更有機會於明年超越IoTRAM。