


疲軟
」 台股 美元 匯率 海運 美股
SCFI指數連8漲 貨櫃三雄利多「這檔」股價揚帆
最新一期上海出口集裝箱運價指數(SCFI)運價指數連8漲!指數上漲25.65點至3687.83點,周漲幅0.7%;受惠於中國大陸十一長假前趕出貨潮,北美航線需求續旺,東南亞航線上漲近一成。根據最新一期出爐運價,遠東到美西運價每40呎櫃(FEU)較前一期上漲221美元達7560美元,周漲3.01%;遠東到美東運價每FEU 較前一期上漲100美元至10579美元,周漲0.95%。歐洲線方面表現相對疲軟,遠東到歐洲運價每20呎櫃(TEU)較前一期下跌120美元達2425美元,周跌4.71%;遠東到地中海運價每TEU 較前一期下跌174美元至3125美元,周跌5.27%。法人看好運價走高對貨櫃族群利多,預期今年長榮(2603)、陽明(2609)、萬海(2615)貨櫃三雄今年EPS將分別達到38.74元、7.29元與17.88元,給予其1倍、0.8倍及1.2倍本淨比,目標價依序為280元、76元、134元。長榮18日股價小跌0.82%,終場收至240.5元,周漲2.34%;陽明下跌1.61%,收在61元,周漲1.67%;萬海股價持平,收報120.5元,周漲7.59%。
SCFI指數連7紅 貨櫃三雄股價齊揚逆勢撐盤
最新一期上海集裝箱出口(SCFI)運價指數連七周上漲,指數上漲72.13點至3662.18點,周漲2%。在需求放緩、艙位收緊的雙減效應下,北美航線仍處高檔續旺!根據最新一期運價,遠東到美西運價每40呎櫃(FEU)較前一期上漲97美元達7339美元,周漲1.3%;遠東到美東運價每FEU較前一期上漲155美元至10479美元,周漲1.5%。歐洲線依舊表現疲軟,遠東到歐洲運價每20呎櫃(TEU)較前一期下跌98美元至2545美元,周跌3.7%;遠東到地中海運價每TEU 較前一期下跌143美元報3299美元,周跌4.2%。台股方面,貨櫃三雄11日股價、8月營收同步走高,反映旺季需求及運價支撐仍在。長榮(2603)上漲1.52%,終場收至234.5元;陽明(2609)上揚2.41%,收在59.4元;萬海(2615)上漲1.36%,收報112元。長榮8月合併營收489.86億元,月增1.89%、年增48.64%;萬海8月營收約192億元,月增3.01%、年增65.59%,陽明海運8月合併營收216.11億元,月增3.72%、年增56.17%。
德國汽車業末日將至!福斯宣布4年內「全球裁員10萬人」 4座本土工廠恐倒閉
德國汽車集團「福斯集團」(Volkswagen AG)近年因美國關稅戰、電動車需求疲軟及中國車廠的激烈競爭等負面因素陷入營運困境,如今宣布於2030年前再削減約5萬個職位,若加上先前的縮減人力計畫,全球裁員總數將達10萬人,占全體員工的15%,超越了美國「通用汽車」(General Motors)在2009年宣布破產後所裁減的5萬個工作崗位,成為全球汽車業史上最大規模的重組行動。據《法新社》報導,這家旗下擁有福斯汽車(Volkswagen)、奧迪(Audi)和保時捷(Porsche)等10個品牌的德國最大汽車集團表示:「有必要系統性地讓員工人數與經濟現實相互匹配。」福斯汽車進一步指出,管理層與工會都認為無法保證其4座工廠的長期未來前景,包括位於德國漢諾威(Hannover)、埃姆登(Emden)、茨維考(Zwickau)和內卡蘇爾姆(Neckarsulm)的工廠,且目前正在研究這些工廠的其他用途。若這些工廠最終真的倒閉,將是福斯汽車首度在德國本土關閉完整規模的汽車工廠。對此,自2012年起便在茨維考工廠工作的萊曼(Martin Lehmann)告訴《法新社》:「這座工廠,以及圍繞它的工作機會,包括我們的供應商,都是整個地區的經濟成長引擎。」報導指出,由勞工代表與股東代表共同組成的福斯汽車監事會,批准上述裁員計畫,意味著管理層與勞工之間的微妙談判已取得進展。福斯集團執行長布魯姆(Oliver Blume)表示,「監事會已經一致批准執行董事會今天提出的未來計畫。這對福斯汽車集團的未來而言,是1項強而有力的訊號。」據悉,在正式批准這些計畫之前,工會與管理層曾公開爆發爭執。工會指控公司高層沒有對員工坦白,尤其是日前已有媒體披露福斯汽車可能裁減10萬個工作崗位的消息,但公司仍未向內部員工說明。德國商業週刊《經濟週刊》(WirtschaftsWoche)1日的報導還披露,管理層正在研究如何繞過監事會採取裁員行動,這項消息進一步激怒了勢力強大的「德國金屬工業工會」(IG Metall)。該工會甚至將這個想法斥為「胡說、廢話、鬼話」(nonsense, rubbish, hogwash)。對此,福斯汽車3日也在聲明中指出,公司已同意限制監事會的權力,這項改變可能削弱工會代表在監事會中的影響力,「監事會已要求執行董事會制定1套經過調整的決策與集團架構模式。」相關決策的批准門檻將「相應調整」,以符合業界慣例。根據1960年促成福斯汽車民營化的法律規定,涉及工廠「設立或搬遷」的決定,必須取得監事會2/3的同意。這項法律廣泛被解讀為賦予勞工代表阻止工廠關閉的權力,因為勞工代表掌握監事會一半席次。通常如果是德國其他汽車製造商進行類似行動,只需要取得簡單多數的支持。與此同時,德國金屬工業工會及福斯汽車監事會成員貝納(Christiane Benner)與卡瓦略(Daniela Cavallo)也在1份聯合聲明中表示,她們與下薩克森邦(Lower Saxony)已經達成妥協。據悉,下薩克森邦是福斯汽車的股東之一,同時境內設有6座福斯汽車工廠。她們強調:「勞工代表與下薩克森邦再次承擔起責任,阻止了緊張局勢的危險升級。我們沒有放棄任何1座工廠,而且與媒體報導的相反,目前並沒有任何工廠關閉計畫獲得批准。」
貝森特暗示「日銀9月升息」阻日圓續貶 美國恐不會再進場干預
美國財政部長貝森特(Scott Bessent)於美東時間8月31日,在北卡羅來納州阿什維爾(Asheville)出席20國集團(G20)財政領袖會議期間,接受美國財經新聞頻道《CNBC》訪問並透露,他相信日本政府與日本央行「日銀」(BOJ)將採取措施,推動日圓走強,這也意味著日銀在9月升息的可能性很高。據《南華早報》報導,貝森特31日接受《CNBC》訪問時還表示:「我掌握一些市場沒有的資訊,而我的判斷是,日本政府與日本央行將採取一些措施,讓日圓走強。」當被問及這是否意味著升息時,貝森特回答:「我認為市場現在已經反映了這一點。」就在貝森特發表上述言論後,日圓兌美元匯率上升。這進一步強化了市場原本的主流預期,即日本央行將在9月的下次貨幣政策會議上升息。此前,貝森特30日也曾表示,自己預期日本央行總裁植田和男將在貨幣政策上「做正確的事」,以對抗日圓貶值。美國財政部國際事務次長布朗(Erin Browne)31日則告訴日媒《日本放送協會》(NHK),貝森特30日與日本央行總裁植田和男會面,31日則與日本財務大臣片山皋月會晤。她透露,貝森特在會談中強調,日本有必要進一步升息,同時也需要向市場清楚說明日本將如何實現財政永續。消息人士稱,日本央行最快可能在9月17日至18日的政策會議上升息,而且在此次會議後,日本央行還正在考慮採取比目前每年升息2次更積極的升息步調。據悉,日本央行在6月已升息1碼(25個基點)。部分分析師表示,如果日本央行選擇在下個月升息,而不是等到10月,可能會進一步讓市場押注日本央行,此後將以每季升息1次的頻率調整利率。報導補充,日圓疲軟推高進口價格與整體通膨,已使日本政策制定者頭痛不已。日圓疲軟部分被歸咎於日本央行升息速度過慢,因為這使日本與美國的利差維持在較大的幅度。此前,美日兩國曾在7月31日罕見聯手進場買進日圓,以防止日圓與日本政府公債遭拋售的情況蔓延至全球市場。日本財務省也在28日公布,該國在此前1個月內進行的市場干預規模,達到創紀錄的15.4兆日圓(約合新台幣3兆475億元)。而美國至今則尚未公布買進日圓的具體金額,但外界預期這一數字將遠低於日本。儘管這項行動未能替日圓建立持續性的價格底線,貝森特事後仍堅稱,他並不認為近期日圓走勢出現失序情況。這意味著華府目前似乎沒有意願再次與東京聯手進場干預匯市,以支撐日圓匯率。過去1年來,貝森特多次暗示,相較於讓日本政府反覆進場干預外匯市場,他更希望日本央行透過升息來協助日圓走強。
陸8月PMI升至49.8 製造業連2月陷入萎縮
中國大陸製造業活動在8月連續第2個月陷入萎縮,儘管萎縮幅度低於市場預期。中國國家統計局今(31日)公布的數據顯示,官方製造業「採購經理人指數」(PMI)8月報49.8,高於7月的49.2,也優於《路透社》(Reuters)調查經濟學家預估的49.6。據美國財經媒體《CNBC》報導,中國經濟第2季經濟成長率放緩至4.3%,創2022年底以來最低增速。疲軟的內需以及房地產市場低迷仍持續拖累經濟活動。進入今年下半年後,中國經濟低迷情況進一步惡化。消費支出陷入停滯,城市投資以更快速度萎縮,失業率也小幅上升。此外,7月零售銷售與工業生產雙雙放緩,且工業企業利潤增速也降至今年以來最低水準。出口一直是今年少數支撐中國經濟成長的支柱之一。隨著全球人工智慧(AI)基礎設施支出熱潮推升對中國製造科技產品的需求,出口在一定程度上抵銷了外部衝擊帶來的拖累。今年大部分時間,中國出口出貨量都維持兩位數增長。經濟學家預期,隨著不利天氣因素消退,以及地方政府加快財政支出,中國今年剩餘時間的經濟成長將有所改善。經濟學人智庫(Economist Intelligence Unit)資深經濟學家徐天辰表示,隨著政策制定者對城市投資崩跌的擔憂日益升高,北京可能會進一步加快財政支出,「這應該會加速項目審批與資金撥付。」不過,他也認為這類政策擴張的效果要到下個月以及第4季才會更加明顯,同時國內需求已出現初步復甦的跡象。根據中國國家統計局公布的數據,8月供給與需求雙雙改善。其中,追蹤生產與新訂單的分項指數分別升至50.4與50.6。新出口訂單指數8月從前1個月的49.6反彈至50.1,顯示即使全球經濟受到西亞長期衝突的影響,海外需求仍出現復甦。然而,原材料庫存與就業分項指數仍處於50這一榮枯線以下的收縮區間。高科技設備製造業的表現優於整體製造業。電子機械及設備、電腦與通信設備產業的生產與新訂單指數均超過53,但消費品生產則落後,指數為49。總部位於倫敦的知名獨立經濟研究與預測公司「凱投宏觀」(Capital Economics)中國經濟學家Nguyen Hoang Nam表示,整體而言,企業似乎正在預期「隨著地方政府在今年剩餘時間加大支出,經濟活動將獲得提振。」此外,出廠價格分項指數的改善,也顯示通膨重新出現,部分原因來自全球原油與金屬價格上漲。總部位於香港的「保銀資產管理有限公司」(Pinpoint Asset Management)總裁張智威表示:「大宗商品價格上漲可能使部分上游製造業企業受益。」不過,價格上漲主要是由供應限制所推動,因為需求仍然疲弱。與此同時,追蹤建築業與服務業活動的非製造業指數8月維持49%不變,不過,建築業分項指數下滑0.1個百分點,降至46.9%。而在服務業類別中,批發、零售以及資本市場服務活動均陷入萎縮。根據《路透社》調查,中國金融科技公司「瑞霆狗」(RatingDog)的製造業採購經理人指數預計將升至51,相關結果將於9月1日公布。該指數通常較能反映規模較小、更加以出口為導向的企業,而從歷史數據來看,其呈現的中國製造業景氣狀況通常比官方PMI更加樂觀。
日銀示警通膨上行風險!冰見野良三呼籲:應適時升息
日本銀行副行長冰見野良三今(27日)呼籲,適時升息將有助於避免通膨大幅飆升,否則日本銀行未來恐不得不採取劇烈的升息措施。據《路透社》報導,冰見野良三在對企業界人士發表演說時表示:「如果潛在通膨率偏離我們設定的2%目標那將對經濟產生不利影響。我們應該比以往更加關注價格上行風險。每次貨幣政策會議都應該考慮到這些面相,並進行深入討論。」冰見野良三補充,透過升息調整目前仍然寬鬆的金融環境,將有助於讓資產更有效率地配置到具有成長潛力的投資領域。隨著潛在通膨率逐步接近2%,日本銀行必須將穩定物價成長、使其維持在2%水準,作為政策重點。冰見野良三也示警,日圓疲軟可能使通膨以比過去更快的速度上升,而匯率變動對通膨造成的影響,也是日本銀行在制定貨幣政策方向時,關注的關鍵因素之一。他呼籲「由於我們目前仍在踩著油門,也就是維持寬鬆的金融環境,我認為我們有必要透過升息,在適當的時機鬆開油門。為此,我們需要核查各種資訊,包括經濟和價格發展,以及金融環境。」

日本第2季經濟成長低於預期 內需疲軟抵銷弱勢日圓出口紅利
日本經濟第2季年化成長率為1.1%,低於市場預期的2%,主要原因是國內需求疲軟,抵銷了出口強勁所帶來的支撐。這項數據低於前1季的2.1%。若以年增率計算,日本經濟成長0.7%,高於第1季的0.5%。據美國財經媒體《CNBC》的報導,這也是首個完整反映美以伊戰爭衝擊的季度,這場戰爭推升了能源價格,使日本企業與家庭面臨更高的能源成本。數據公布後,日經225指數(Nikkei 225)上漲0.43%,日本政府10年期公債(Japanese Government Bonds)基準殖利率則為2.88%。日圓兌美元小幅走強,報159.1日圓兌1美元。出口是經濟成長的主要推動力。日本當季3個月的出口表現均優於市場預期。不過,出口表現強勁部分是受到日圓疲軟的助益,而不單純是因為出口貨物量增加。日本銀行(Bank of Japan)本月稍早公布經濟活動與物價展望,並將截至2027年3月的2026會計年度國內生產毛額(GDP)成長預測從原先的0.5%小幅上調至0.6%。日本銀行表示:「預計日本經濟將持續溫和成長,但成長速度將有所放緩。」同時強調,西亞衝突造成原油價格居高不下,是影響經濟前景的重要因素。不過,日本政府針對家庭採取抑制高油價的措施,以及全球人工智慧(AI)相關需求增加,預料將部分抵銷能源價格上升所帶來的負面影響。由於日本有許多企業參與半導體供應鏈,因此全球AI需求的成長可望為日本經濟提供支撐。

美7月財政赤字暴增48%!創5年來新高 前10月累計近1.8兆美元
美國財政部於美東時間12日公布,該國聯邦政府財政赤字因醫療保險(Medicare)支出激增,加上聯邦債務利息持續拖累國家財政狀況,7月單月赤字飆升至逾5年來最高水準。除了單月赤字大幅增加外,美國政府本財政年度前10個月累計赤字也攀升至接近1.8兆美元,並超越2025年的同期水準。據美國財經媒體《CNBC》的報導,7月財政赤字總額達4,323億美元,較去年同期增加約48%,也是自2021年3月以來最高的單月赤字。7月聯邦醫療保險支出達1,740億美元,高於6月的1,030億美元,本財政年度截至目前累計已達9,550億美元。醫療保險是7月政府單月支出最大的項目,遠高於社會安全(Social Security)的1,410億美元,以及國家債務淨利息支出的1,040億美元。關稅退款也對聯邦政府預算造成衝擊,支出達330億美元。由於美國聯邦最高法院日前已裁定川普2.0提出的「解放日關稅」違法,美國政府持續退還部分稅款。此外,由於本月1日適逢非營業日,導致各項福利支出,以及補充保障收入(Supplemental Security Income)和醫療保險付款提前撥付,使政府預算另外承受990億美元的衝擊。以整個財政年度來看,債務融資成本占政府支出的比例僅次於社會安全與醫療保險。截至本財政年度目前為止,美國政府已為總額39.9兆美元的國家債務支付1.17兆美元,其中有32.1兆美元由公眾持有。相比之下,去年同期的債務償付成本為1.01兆美元。淨利息支出,也就是美國財政部支付的利息總額扣除其所收到的利息收入後的金額,目前已達9,310億美元。美國總統川普(Donald Trump)多年來一直要求聯準會(Fed)降低基準利率,希望藉此降低政府的債務成本。不過,自從他的提名人沃什(Kevin Warsh)於5月接任聯準會主席後,川普暫時沒有再批評聯準會。直到最近,市場原本一直預期聯準會可能升息,以控制持續高於央行2%目標的通膨率,而這種情況已經維持超過5年。然而,近期公布的通膨數據相對溫和,加上就業報告疲軟,已降低市場對升息的預期。不過,期貨交易員目前仍沒有押注聯準會在未來5年內降息的任何可能性。

美日聯手干預無效!日圓2週內「蒸發半數漲幅」
美日兩國7月底罕見聯手干預匯市支撐日圓,曾推升日圓至1美元兌155日圓,但干預效果在2個禮拜內迅速消退,日圓兌美元匯率10日又重貶1%至159.29。分析認為,美日利差、日本財政疑慮及地緣政治風險仍壓抑日圓,美日恐怕會有第2波干預行動。據《日本時報》報導,日圓10日下跌1%,收在1美元兌159.29日圓,表現為10國集團(G-10)貨幣中最差,數天的跌勢也抹去了日圓近期因官方干預而出現的半數漲幅。對此,道富銀行(State Street)策略師費里奇(Lee Ferridge)示警,「如果沒有新的干預措施,日圓將會持續走弱。市場似乎對沒有看到更多干預措施而感到失望。」在7月底至8月初之際,日本與美國進行了自1998年以來首次協同買進日圓的外匯干預行動,協助日圓從接近40年低點的位置回升。日圓在7月底一度貶至約1美元兌164日圓,之後在8月初兩國聯手支撐日圓後大幅升值,最高升至1美元兌155日圓。彭博(Bloomberg)分析央行帳戶資料顯示,日本當局可能在7月31日動用約340億美元干預外匯市場,以支撐日圓。這項行動發生的前一天,日本當局估計已投入530億美元;如果最終獲得確認,這很可能成為史上單日規模最大的外匯干預行動。然而,自此之後,隨著市場參與者重新將注意力轉向日圓走弱的基本面因素,日圓又逐漸疲軟。即使東京與華盛頓當局警告,如果有必要,準備再次採取行動,但美日之間巨大的利率差距、日本財政前景的疑慮,以及地緣政治的不確定性,仍持續對日圓構成壓力。高盛集團(Goldman Sachs Group)策略師特里維迪(Kamakshya Trivedi)等人在1份報告中分析:「我們認為,市場對干預措施反應相對有限,反映出日圓走弱背後的基本面原因。」他們預期,如果全球環境沒有發生變化,或者政策出現意外轉向,「日圓的貶值壓力將會隨著時間重新浮現。」這次日圓由升轉跌意味著,在造成日圓長期貶值的因素並未消失的大背景下,單靠外匯干預來改變日圓更廣泛的跌勢存在局限。同時,這也引發市場猜測,日本與美國當局可能再次出手干預匯市。部分投資人則擔心,由於12日是日本國定假日,市場流動性將低於平常,可能形成有利於當局再次干預的環境。野村證券(Nomura Securities)策略師後藤祐二朗在1份報告中寫道,市場參與者正密切關注官方說法,因為「市場注意力仍集中在日本與美國當局,對外匯干預的態度。」美國銀行(Bank of America)外匯策略師科恩(Alex Cohen)則認為,如果希望日圓進一步升值,要麼需要推出「更強有力的」干預措施,要麼需要釋放日本銀行(BOJ)將在9月升息的訊號。日本銀行在7月底召開會議時維持利率不變,但日本銀行總裁植田和男在記者會上的整體語氣偏向鷹派,並強調他認為物價前景面臨更大的上行風險。該次會議的意見摘要顯示,日本銀行官員已注意到通膨風險正在上升,其中1名政策委員更指出,升息速度可能加快。交易員目前押注日本銀行在9月升息的機率約為63%,而10月升息幾乎已完全反映在市場價格之中。對此,資產管理公司「Pioneer Investments」策略師烏帕迪亞亞(Paresh Upadhyaya)也強調,「我對日圓能否大幅走強抱持懷疑,除非後續有更強硬的政策行動。而9月升息本身就是不夠的。」
台指期夜盤突破45k 本周聚焦台積電營收+鴻海法說
台股經過7月修正後反彈,台股加權指數上周收在44225.91點,台指期夜盤隨美股反彈突破45000點大關。法人認為,本周除關注上市櫃公司上半年獲財報外,市場更聚焦在台積電(233」)營收公布,鴻海(2317)等公司法人說明會。美國最新非農就業人口意外疲軟,遠低於分析師預期的穩定就業人數成長,美元明顯走貶,同時降低市場對聯準會(Fed)升息的預期。美股四大主要指數上周全面收紅,標普500指數收盤再創歷史新高。台指期夜盤隨美股反彈上漲1.66%,收45033點;台積電ADR漲0.44%,有利明(10)日台股開盤表現。摩爾投顧分析師林漢偉表示,台股若能在明日順利補量,收復44750點並站穩季線三天以上,將有效扭轉多頭形態。林漢偉表示,隨美股去槓桿壓力減輕、多個產業出現破底翻揚訊號,本周台股多方續航力道值得期待,投資人可密切關注營收利多股與強勢題材族群的輪動節奏。富邦投顧董事長陳奕光表示,上市櫃公司獲利可望再創新高,台積電10日將公布7月營收可望創高;權值股鴻海(2317)將於12日下午舉行線上法人說明會。陳奕光認為,短線台股低點已過,現階段須留意日圓升值影響。
美就業數據爆冷 專家:「這信號」Fed升息警報降溫
最新一期美國非農就業人口意外疲弱,市場對聯準會9月升息的預期降溫。彭博經濟學家預計,美國核心CPI將放緩增長至五年來低位,進一步削弱聯準會鷹派的緊縮政策。美國7月非農就業意外減少2.3萬人,6月增幅也由5.7萬人大幅下修至2萬人。專家指出,7月就業報告雖然打擊了市場對9月升息的押注,但升息的選項仍未完全退出討論。Ameriprise Financial首席市場策略師Anthony Saglimbene表示,Fed近期政策討論明顯偏重控制通膨,但疲弱的就業數據可能重新調整討論方向。若未來升息可能進一步壓抑企業聘僱,Fed 就有理由先觀察政策影響。彭博經濟團隊預計,下周公佈的7月CPI和PPI數據將成為市場關注焦點,也更支持後者觀點,並預計聯準會9月會議繼續維持利率不變。除通膨數據外,專家還關注美國住房市場走勢。彭博認爲,需求疲軟和供應改善正在推動住房市場重新平衡,有助於緩解未來房價壓力,而不是製造新的通膨風險。
標普500再創新高! 台指期大漲、台積電ADR上漲0.44%
美國最新非農就業人口意外疲軟,降低市場對聯準會升息的預期。美股7日全面走高,標普500指數收盤再創歷史新高。受到美股行情推動,台指期夜盤大漲736點、1.66%,收45033點。美股主要指數全面收高,道瓊工業指數終場上漲0.28%,收在54036.93點;標普500指數上漲0.62%,收在7,757.64點;那斯達克指數上漲1.30%,收在26,690.62點;費城半導體指數勁揚2.56%,收在12356.789點。個股方面,SpaceX將與特斯拉(Tesla)在美國德州格賴姆斯郡(Grimes County)興建大型人工智慧(AI)半導體超級工廠「Terafab」,旨在垂直整合晶片製造、封裝與測試。消息刺激SpaceX股價飆升15.83%,收至133.11美元,特斯拉上漲2.83%,收在328.58美元。美股巨頭普遍收紅,蘋果上漲0.29%,收至313.33美元;Meta上揚0.37%,收在592.1美元;微軟小漲0.03%,收報499.99美元;Alphabet下跌0.88%,收在353.47美元。輝達勁揚2.27%,收報223.96美元;亞馬遜上漲0.82%,收在274.48美元。台股ADR方面,台積電ADR上漲0.44%,收至420.04美元;日月光ADR揚升0.38%,收在37.39美元;聯電ADR下跌2.5%,以18.72美元作收。

日銀不升息? 油價飆升日圓匯率貶近40年新低
國際油價上漲加劇通貨膨脹擔憂,日圓匯率持續疲軟並徘徊在40年低點。儘管日本官方持續口頭警告,但分析師指出,若無日本央行(BOJ)升息配合,干預效果恐相當有限。近期美伊戰事再度爆發,導致油價反彈並重新點燃通膨擔憂,進而推升市場對聯準會(Fed)升息的預期。相較於歐洲與日本,美國經濟對能源價格衝擊的抵禦能力較強,這也為美元提供了有力支撐。中東局勢帶動避險資金流向美元,美元兌日圓本週上漲近0.9%,創下5月15日以來表現最強勁的一週。23日美元兌日圓一度觸及163.98,創下1986年11月以來的歷史新低。日本財務大臣 Satsuki Katayama 24日重申,「必要時將果斷採取行動。」但市場普遍認為,單靠口頭干預難以扭轉日圓跌勢。美國財政部(U.S. Treasury Department)也加入呼籲日本央行升息的行列,警告匯率過度波動並非好事。早期日本製造業主要依靠「國內生產、海外出口」模式,日圓貶值有助於日本商品的出口競爭力。市場關注弱勢日圓帶來的成本壓力,日本鋼鐵協會會長橋本英二表示:「如今日圓貶值已不像過去那樣,能對日本製造業形成明顯助益。」
標普500逼歷史新高 美股回神、台股ADR多數走低
華爾街股市10日收高,標普500指數距歷史新高僅一步之遙,市場關注南韓記憶體大廠SK 海力士(SK hynix)於美國掛牌,上市首日狂飆12.7%,終場收在每股168美元。受SK海力士進軍美國影響,半導體類股普遍表現疲軟,美光科技(Micron)股價下跌近2%;邁威爾科技與英特爾跌幅超3%;iShares半導體 ETF(SOXX)同步走低約1%。美股主要指數表現,道瓊指數上漲149.60 點、0.29%,收至52637.01點;那斯達克指數上漲74.72點、0.29%,收在26281.61點;S&P 500指數上漲31.75點、0.42%,收報7575.39點;費城半導體指數上漲7.16點、0.055%,收在12967.16點;NYSE FANG+指數上漲59.09點、0.34%,收至17570.37點。科技七巨頭股價漲跌互見,Meta大漲5.97%,收至669.21美元;蘋果(Apple)小跌0.28%,收報315.32美元;Alphabet下跌0.48%,收在355.03美元;微軟(Microsoft)上漲0.19%,收報385.10美元。亞馬遜(Amazon)下跌0.69%,收在245.34美元;輝達(NVIDIA)勁揚4.03%,收至210.96美元;特斯拉(Tesla)小漲0.3%,收報407.76美元。台股ADR多數收低,台積電ADR下跌0.65%;日月光ADR挫跌1.36%;聯電ADR下挫2.09%;中華電信ADR下跌0.17%。
黃金短期恐跌破4000美元? 小摩大砍目標價「驚人數字」曝光
黃金熊市已到?摩根大通將黃金今年第三季的均價預測下調至每盎司4300美元、第四季4500美元,較先前預期大幅縮水20至25%。黃金3日延續反彈軌跡,在2日公佈的極度疲軟非農數據後,市場對於聯準會(Fed)升息預期削減推動下,現貨黃金價格收漲約1.2%,至每盎司4170.30美元,週漲超2%。儘管金價已從4000美元附近出現技術性反彈,該行仍警示近期風險偏向下行。一旦夏季經濟數據表現超乎預期,聯準會提前升息,金價恐跌破4000美元整數關卡,進而下探3500至3600美元區間。儘管短期展望趨於保守,摩根大通仍然認為黃金大致方向仍看漲,而不是徹底轉空。維持長期看多立場,並強調「貨幣貶值交易」僅是暫時被鷹派貨幣政策敘事所遮蔽,並未消亡。摩根大通預期,金價2027年第一季將上看4600美元、第二季4700美元、第三季4800美元、第四季5000美元,全年均價有望達到4775美元。

押注美伊談判順利 花旗看跌布油至每桶60美元
隨著荷莫茲海峽運輸逐漸恢復,市場認為原油有望重新轉向供過於求,華爾街分析師認爲布倫特原油的價格到今年年底可能跌至每桶60美元,這一水平相當於美伊戰事期間的峰值腰斬。花旗集團分析師在一份報告中表示,儘管局勢可能出現短暫波動,目前航運流量已恢復正常,現貨原油市場明顯轉弱,石油供應增加將在今年下半年對油價形成下行壓力。隨著荷姆茲海峽恢復通航,全球能源市場正快速回歸正常,導致油價快速回落,作為全球原油基準的布蘭特原油第2季重挫30%,完全回吐伊朗戰爭期間的漲幅。花旗建議交易員在今夏油價反彈時逢高賣出,並預測到今年年底,布倫特原油價格將在每桶60至65美元之間。還指出,石油市場的供需基本面仍然「疲軟」,如果產油國決定加快已啓動的增產計劃,市場供需平衡可能迅速轉向明顯過剩。布倫特原油自2月底以來大幅上漲,隨着霍爾木茲海峽被迫關閉航運後進一步飆升,期間布油一度突破每桶126美元,創下2022年以來最高水平。但隨着中東衝突緩和,油價持續回落,布倫特原油3日收報每桶72.12美元。
政府干預警鈴大響 日圓狂貶加劇輸入性通膨
儘管日本政府曾經在4月、5月干預匯市,在美元走強的影響下依舊疲弱不振,日本財務大臣片山皋月3日表示,會對匯率波動做出適當反應,並強調日本政府在外匯問題方面,一直與美國保持密切聯繫。日圓兌美元匯率1日重貶至162.84日圓兌1美元,寫下40年新低紀錄。2、3日強勁反彈,交易員臆測,應與日本政府進場干預有關,一方面美國最新就業報告遜於市場預期,聯準會(Fed)升息機率下降使美元走跌,日圓兌美元曾升抵160.49價位,隨後又回到161附近遊走。日圓疲軟加劇日本通膨,壓縮實質薪資,因為進口能源和食品成本的漲幅超越薪資升幅。不少日本食品企業7月決定調漲食品售價,有2566項商品齊齊漲價,預計到11月為止,預估漲價品項會超過1萬4000項。SMBC日興證券資深外匯策略師丸山凜途表示:「隨著日圓匯率走貶,進口物品物價上漲,像是食品、塑膠製品等,價格當然會跟著漲價,這當然對日常生活產生的負面影響是很大的。」反觀日媒NHK經濟時事評論員永野博孝表示:「因為一般狀況下,日圓走貶對企業出口來說,強化了價格競爭力,從美元換為日圓有收益增加的效果,對吸引外籍遊客有助力。」
美股漲跌互現!道瓊再創歷史新高 半導體股連跌2天
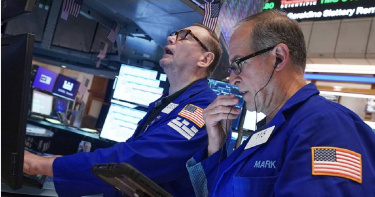
美股於美東時間2日漲跌互現,道瓊工業平均指數上漲594.83點,漲幅1.14%,收在歷史新高52,900.07點,盤中一度觸及52,903.85點的歷史最高水準。標普500指數僅小漲0.01點,收在7,483.24點。納斯達克綜合指數下跌0.8%,收在25,832.67點。費城半導體指數則重挫5.44%,台積電ADR亦下跌2.27%,收在434.16美元。據美國財經媒體《CNBC》的報導,半導體類股連續第2個交易日下跌,拖累標普500與納指的表現。追蹤半導體產業的VanEck半導體ETF下跌4.5%,其中泰瑞達公司(Teradyne)重挫13.6%,科磊公司(KLA)下跌11.5%。此外,輝達(Nvidia)股價回落1.4%,美光(Micron)則下跌5.5%。總部位於美國的金融科技與財富管理公司「Savvy Wealth」投資長夏瑪(Anshul Sharma)表示:「這可能代表資金正從過去幾個月一直非常火熱的產業輪動到其他領域,但我也認為,市場本身正重新評價人工智慧(AI)投資主題。如果企業對運算成本變得更加敏感,那麼這是否會成為它們下一個關注的重點?」儘管本週因假期而縮短交易日,美國3大指數仍全數收高。其中,涵蓋市場整體表現的標普500指數本週上漲1.8%;由30檔成分股組成的道瓊工業平均指數,以及以科技股為主的納斯達克綜合指數則分別上漲近2%與2.1%。另外美國6月非農就業報告顯示,上月新增就業人口僅5.7萬人,遠低於《道瓊》(Dow Jones)調查經濟學家預估的11.5萬人。不過,失業率降至4.2%,優於市場原先預期的4.3%。受就業數據影響,美國2年期公債殖利率下跌,市場認為在目前經濟環境下,聯準會(Fed)將暫緩升息。駿利亨德森投資(Janus Henderson Investors)投資組合經理史密斯(Bradford Smith)表示:「隨著市場逐漸了解聯準會在新任主席沃什(Kevin Warsh)領導下將如何形成政策反應機制,這份就業數據減輕了該機構短期內升息的壓力。」他接著指出:「不過,沃什在首次記者會上曾表示,就業數據必須等到第3次修正後才具有真正意義,而到了那個時候,它已經成為『歷史的回聲』。隨著油價帶動的通膨壓力逐漸降溫,就業市場若出現一些疲軟跡象,很可能會使聯準會至少在下1次會議維持利率不變。」
SCFI指數連9噴 貨櫃三雄「這原因」反股價疲軟
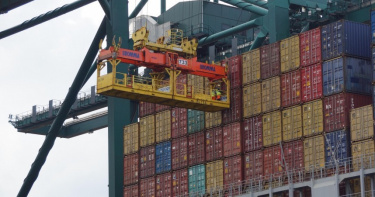
最新一期上海集裝箱出口運價指數(SCFI)呈現連9周上漲,指數來到3239.64點,周漲3.8%,四大主要航線持續走強。法人指出,中國五㇐⾧假後出貨需求回溫,帶動歐美3大航線運價持續勁揚,尤其美西、美東線反映美國對中國貨物限制鬆綁後,貨量明顯回流,且在減班一成下,艙位供給偏緊,推升船舶裝載率與運價同步走高。遠東到美西運價每40呎櫃(FEU)較前一期上漲384美元,達6067美元,周漲11.4%;遠東到美東運價每FEU較前一期上漲511美元,至7484美元,周漲8.9%。遠東到歐洲運價每20呎櫃(TEU)較前一期上漲184美元,達3342美元,周漲5.8%;遠東到地中海運價每TEU 較前一期上漲406美元,至4666美元,周漲9.5%。貨櫃三雄股價方面,長榮(2603)26日下跌2.16%,終場收至181元;陽明(2609)下挫2.53%,收在50.1元;萬海(2615)下跌1.54%,收報76.7元。法人指出,這波搶運潮最遲7月初告終,屆時運價回檔修正機率大,加上高油價等成本壓力浮現,對海運股後市傾向保守。
韓元失守!貶破1560大關「創金融海嘯後17年新低」 政府喊話無效
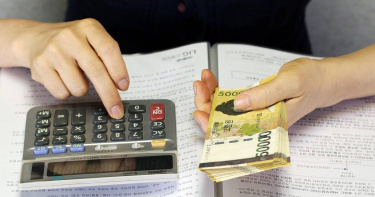
隨著美元走強與外資持續拋售韓股,韓元匯率在週五(6/5)夜間盤及週六(6/6)清晨交易中劇烈震盪,盤中一度跌破1560韓元兌1美元大關,最低觸及1561.5韓元,寫下自2009年3月全球金融海嘯以來、近17年又3個月的最低紀錄。儘管南韓財政當局緊急展開口頭干預,試圖穩定市場信心,但仍難擋韓元的沉重貶勢。根據韓媒《韓國時報》報導,回顧首爾外匯市場5日交易表現,韓元在常規交易時段已流露疲態,盤中先是跌至1549.1韓元,隨後日間終場以1539.1韓元作收。然而,隨著美國隨後公布的就業數據表現強勁,市場預期聯準會(Fed)恐將高利率維持更長時間,進而推升美元指數。這項利空消息導致韓元在夜間盤交易中跌幅擴大,連續失守1550與1560兩大心理防線,最終在當地時間6日凌晨2時收在1559.0韓元。市場分析師指出,本次韓元面臨的巨大貶值壓力主要來自3大主因。首先是美國強勁的就業市場支撐了美元走強;其次是外資在南韓股市持續站在賣方、撤出資金;最後則是中東地區長期衝突帶來的地緣政治風險,加劇了市場對全球經濟受創的擔憂,多重利空交織下,讓韓元匯率全面承壓。面對匯市劇烈波動,南韓財政與金融當局已密切關注市場動向,並對外發出警告,強調將嚴防市場出現過度投機與異常波動,承諾在必要時刻會採取果斷措施進一步介入。不過,從目前的市場反應來看,南韓政府的口頭干預效果甚微,未能有效扭轉韓元近期的疲軟走勢。對此,許多南韓經濟學家表示,雖然南韓目前的經濟基本面與2009年全球金融海嘯時期相比已大幅改善,結構也更為穩健,但匯率重返當年金融危機時的低點,仍引發市場高度關注。