


英特爾
」 美股 晶片 英特爾 台積電 AI
明天執行!包括台積電在內 Cboe延長選擇權交易時段
芝加哥選擇權交易所營運商Cboe Global Markets宣布,旗下Cboe選擇權交易所自明(19)日起,25檔熱門股票和5檔ETF選擇權增設盤前交易時段、部分個股選擇權增加盤後15分鐘交易,台積電ADR和美股七巨頭皆包含在內。根據Cboe公告,新的盤前交易時段為美國東部時間上午7點30分至9點25分,相當於目前台北時間晚上7點30分至9點25分。指定個股選擇權在一般交易於美東時間下午4點結束後,盤後交易至4點15分。適用個股包括美股七巨頭:蘋果、亞馬遜、Alphabet、Meta、微軟、輝達和特斯拉。另包含半導體和AI相關類股,除了台積電ADR外,還有超微、博通、英特爾、美光、邁威爾、SanDisk、甲骨文與Palantir。其他包括阿里巴巴、羅賓漢、網飛、諾基亞ADR、輝瑞、美國銀行和福特等。ETF有SPDR標普500 ETF、景順QQQ、iShares羅素2000 ETF、SPDR黃金ETF與金融類股ETF。美國證交會5月初步批准後,主管機關近期也同意延長交易時段,此次僅限於公告指定的選擇權商品,並非全面開放選擇權24小時交易。不過客戶對於交易時間的需求增加,交易時間延長將讓海外投資人更容易買賣美國公司股票。投資平台TradeStation Group執行長巴特曼(John Bartleman)指出,Cboe延長選擇權交易時間,可讓交易員靈活回應市場突發狀況。
美9月CPI高於預期!費半連跌6天 台積電ADR重挫3.34%
美國9月消費者物價指數年增3.7%,高於市場預期,加上油價高漲及AI企業舉債風險引發疑慮,美股於美東時間14日走低,標普500指數下跌1.11%,收7,718.94點;納斯達克綜合指數重挫1.88%,收26,692.87點;道瓊工業指數下跌0.1%,收51,621.48點;費城半導體指數大跌4.3%,連續6個交易日收黑,累積跌幅約12%,創去年5月以來最長跌勢。台積電ADR亦下跌14.88美元,跌幅3.34%。據美國財經媒體《CNBC》的報導,美國消費者物價指數(CPI)9月月增0.6%,年增率則達3.7%。其中,月增幅度符合市場預期,但年增幅度高於預期。根據道瓊(Dow Jones)對經濟學家的調查,市場原本預期9月CPI年增3.6%。排除食品與能源價格後,核心消費者物價指數(Core CPI)9月月增0.3%,年增2.6%,2項數據也都略高於經濟學家原先預期的0.2%及2.5%。對此,美國獨立財富管理機構奧賽克(Osaic)首席市場策略師布蘭卡托(Philip Blancato)接受《CNBC》訪問時表示,這份通膨報告使美國聯準會(Fed)在12月再次採取升息行動的可能性大幅提高。布蘭卡托隨後指出,考量油價上漲的影響,預計明年核心消費者物價指數年增率可能達到3%。這份通膨報告公布之際,國際油價仍處於高檔,消費者也必須支付更高的汽油費用。根據美國汽車協會(AAA)的數據,目前美國汽油平均價格為每加侖4.33美元,遠高於1年前的每加侖約3.08美元。上週,美國總統川普(Donald Trump)宣布,將暫時放寬對俄羅斯柴油出口的限制。不過,分析師並不認為這項安排能有效降低卡車運輸業者與農民所承擔的燃料成本。14日,美國原油價格也進一步上漲。西德州中級原油(WTI)期貨收盤上漲1.01%,報每桶95.09美元。儘管通膨升溫,布蘭卡托表示,他對股票市場與債券市場並不會「過度擔憂」,因為他認為這一波通膨升高只是「暫時性」現象。他進一步表示,市場可能已經提前反映了這些因素,部分風險早已計入資產價格。除了通膨疑慮,投資人對大型科技公司以外的人工智慧相關企業過度舉債、藉此推動AI熱潮的擔憂,也在14日成為市場焦點。這些企業不屬於所謂的「科技七巨頭」(Magnificent Seven),卻可能透過大量借貸支應AI基礎設施投資,引發市場對其財務風險的關注。其中人工智慧雲端運算公司「CoreWeave」股價暴跌逾15%,甲骨文公司(Oracle)股價亦下跌近9%。半導體類股則延續近期跌勢。美光科技(Micron Technology)前1個交易日已下跌逾3%,14日再度下跌4%。超微半導體(AMD)與晟碟公司(SanDisk)股價跌幅均超過5%,英特爾(Intel)則下跌4%。科技股以外,銀行股也面臨壓力。美國銀行(Bank of America)股價下跌近5%,主因該銀行公布的第3季營收未達市場預期。此外,美國銀行近期還遭到聯邦監管機構處以超過12億美元的罰款。監管機構指出,該銀行未能通報金額超過50億美元的「可疑」交易,使其面臨更大的監管壓力。摩根士丹利(Morgan Stanley)則公布優於市場預期的最新季度業績,但即使財報表現優過預期,其股價14日收盤仍下跌近3%。
黃仁勳AI換臉變身麥可傑克森熱舞 釣出馬斯克「神回覆」
輝達執行長黃仁勳近期成為AI惡搞影片主角,一段利用AI生成技術,將黃仁勳「換臉」成麥可傑克森(Michael Jackson)登台表演的影片,在中國大陸影音平台Bilibili受到關注,隨後又被轉發到社群平台X。影片不僅集結多名科技圈重量級人物「觀看演出」,就連特斯拉執行長馬斯克也親自留言,讓話題進一步延燒。這段長約86秒的影片,以麥可傑克森經典巡演舞台為背景,經過AI技術處理後,畫面中的黃仁勳穿著黑色夾克及運動鞋,在煙火環繞的舞台上現身。除了重現麥可傑克森的舞步及姿勢,影片也安排黃仁勳模仿其標誌性的傾斜動作,營造出登台演出的效果。除了舞台上的黃仁勳,影片中的台下觀眾同樣成為焦點。製作者透過AI技術,將多名科技產業人物安排在觀眾席,包括馬斯克、OpenAI執行長奧特曼(Sam Altman)、Anthropic執行長阿莫戴(Dario Amodei)、超微執行長蘇姿丰、英特爾執行長陳立武,以及DeepSeek創辦人梁文鋒等人。影片安排這些科技業人士隨著黃仁勳登場,出現尖叫及激動等反應,甚至加入比爾蓋茲因為情緒激動而昏倒,之後被抬離現場的橋段,增添影片的娛樂效果。相關內容最初在Bilibili流傳,之後被轉貼到X,進一步受到網友注意。AI影片釣出馬斯克(左)留言。(圖/達志/美聯社)影片在X流傳後,馬斯克也加入討論,在貼文下方以英文留言「This is why RAM is so expensive」(這就是記憶體這麼貴的原因),並附上笑到哭的表情,這段回應隨即成為另一個討論焦點。部分網友也跟著發揮創意,有人提議既然黃仁勳已經透過AI完成這場「演出」,下一個版本可以改由馬斯克換臉登場。另有網友以「GPU之王」形容黃仁勳,甚至開玩笑稱他可以進行世界巡迴演出。
友達爆115萬張攻漲停創16年新高 葉育碩點出「16年新高」背後關鍵
台股22日多頭氣勢延續,加權指數盤中一度大漲882點,最高衝上48601.53點,再度改寫歷史新高,終場收在47800.17點,成交值達1兆215.69億元。大盤交投熱絡之際,面板大廠友達(2409)成為市場焦點,股價開盤後迅速攻上36.65元漲停價,單日上漲3.3元,漲幅9.9%,連續第2個交易日亮燈漲停。友達不僅股價連續走強,當日成交量也放大至約115萬張,市場交易明顯升溫。隨著36.65元漲停價出現,友達股價一舉突破2021年高點,並創下2010年以來新高,睽違16年再度回到相對高檔位置。投資達人葉育碩也在社群平台發文指出,市場此次關注友達的原因,也不再完全聚焦於傳統面板產業景氣。近年友達持續推動轉型,布局範圍包括Micro LED、TGV、RDL、先進封裝及CPO等領域,使市場開始從面板本業之外,觀察相關新事業未來能否形成新的成長動能。近期市場另傳出英特爾(Intel)有意與友達合作先進封裝,同時也出現台積電洽談友達中科廠房的消息。不過,相關內容目前仍有部分屬於市場傳聞,尚不能直接視為友達已取得實際訂單,後續是否能形成具體合作,仍有待進一步消息確認。在人工智慧及先進封裝題材持續受到關注下,友達既有的廠房、玻璃及顯示技術,也成為市場重新評估公司的因素。若相關技術與生產資源能進一步延伸至AI、先進封裝及光通訊等應用領域,市場對友達的觀察方向,也可能逐漸從單純的面板景氣循環,擴大至不同新興技術的發展進度。此外,群創近年同樣積極發展面板以外的新應用,使面板廠轉型成為市場關注議題。隨著友達及彩晶陸續布局不同技術領域,投資人對面板業者的評價方式,也開始納入新事業發展、技術轉型及潛在合作機會等因素。不過,市場題材能否轉化為公司實際營運成果,「股價可以先講故事,財報最後還是會來驗收。」友達目前股價連續兩個交易日漲停,反映資金對相關題材的關注程度升高,但AI、先進封裝、CPO及Micro LED等布局,後續能否逐步形成實際訂單並挹注營收與獲利,仍是市場觀察友達轉型成效的重要指標。最後,葉育碩笑喊:「以前套友達的人可能已經退休,現在突然發現,哇塞,祖產回來了。」
壓力給到南韓? SK海力士擬赴美設NAND廠
在記憶體價格創歷史新高之際,韓國記憶體大廠SK海力士子公司Solidigm正考慮在美國東部,建立NAND快閃記憶體晶片廠。Solidigm是SK海力士於2020年,斥資90億美元收購英特爾NAND事業後成立的美國子公司。SK海力士已在印地安那州設立後端封裝廠,增設前端生產線將加速美國記憶體供應鏈的布局。美國商務部長Howard Lutnick先前表示,若南韓未承諾增加美國生產,可能面臨最高100%的關稅。SK海力士仍須權衡美國較高的晶片製造成本,以及南韓政府對半導體產能外移的態度。媒體先前披露,Solidigm正在規劃規模達5兆韓元(約36億美元)的IPO前融資。若Solidigm在那斯達克掛牌,代表SK海力士強化美國布局。SK海力士7月發行美國存託憑證(ADR)籌資265億美元,改寫外國企業首次赴美IPO的最大紀錄。
AI安全疑慮升溫、油價突破100美元!美股4大指數收黑 台積電ADR重跌3.52%
美股主要指數於美東時間14日全面下跌,市場受到AI產業安全疑慮升溫、主要科技人士呼籲放慢AI發展、油價突破每桶100美元及美債殖利率攀升等因素壓抑。標普500指數下跌0.48%,收在7,619.98點;納斯達克綜合指數下滑0.56%,收在26,186.41點。道瓊工業平均指數下跌0.29%,收在52,421.20點。費城半導體指數重挫5.86%,收11,131.28點。台指期終場亦下跌0.48%,收在45,556點。台積電ADR重跌3.52%。據美國財經媒體《CNBC》的報導,全球AI相關股票同步下挫,此前美國人工智慧新創公司「Anthropic」執行長阿莫代伊(Dario Amodei)呼籲放慢AI能力的開發速度,其他科技業重量級人物也相繼支持這項主張。阿莫代伊12日在文章中表示,考量到安全風險,AI企業有必要放慢最先進模型的創新速度。他13日接受哥倫比亞廣播公司新聞(CBS News)訪問時也解釋,這項提議所面臨的「最棘手難題」,在於如果中國沒有採取同樣做法,接下來會發生什麼事。與此同時,OpenAI執行長奧特曼(Sam Altman)12日接受訪問時亦指出,如果公司今年進行首次公開募股,將會是「不明智的決定」。被市場視為AI寵兒的輝達(Nvidia)股價終場下跌3%,博通(Broadcom)與超微半導體(AMD)股價跌幅均超過4%。英特爾(Intel)下跌超過5%,邁威爾科技(Marvell Technology)則重挫超過7%。對此,美國「阿普圖斯資本顧問公司」(Aptus Capital Advisors)股票部門主管華格納(David Wagner)指出:「顯然,一些高知名度人士表示,最尖端AI模型的加速發展需要放慢腳步,這可能會讓市場受到震撼。但某種程度上,這似乎正是市場所希望看到的情況。」他補充,如果資本支出速度放慢,企業獲利也會隨之下降,但自由現金流很可能反而增加,進而促使市場給予更高的估值倍數,讓企業估值回升至2025年12月所見的水準,「儘管如此,市場知道自己正在進入一段季節性疲弱的時期。再加上大量圍繞期中選舉的政治言論,這可能營造出1個讓股市持續喘息、暫時休整的環境。」另一方面,國際油價也一度因為沙烏地阿拉伯關閉了1條可繞過荷姆茲海峽(Strait of Hormuz)的重要輸油管線而升高,但隨後從盤中高點回落。西德州中級原油期貨(WTI)上漲1.34%,結算價為每桶101.39美元;布蘭特原油期貨(Brent)則上漲1.02%,結算價為每桶105.68美元。受到西亞衝突升級影響,美國原油價格上週突破每桶100美元,為5月以來首次站上這一關鍵價位。油價這波漲勢也對美股3大主要指數形成壓力,道瓊指數尤其受到衝擊,創下3月以來最大單週跌幅。本週,美國聯準會(Fed)將召開9月政策會議。根據芝加哥商品交易所(CME Group)的「FedWatch」工具,聯準會基金期貨交易員目前押注升息的機率約為92%。在聯準會召開政策會議前夕,美國國債殖利率14日大幅攀升,其中10年期美國國債殖利率一度升至2023年10月以來最高水準。不過,殖利率在當天稍晚回落,10年期殖利率最新上升幅度僅略高於1個基點,報4.987%。美國銀行(Bank of America)也是當天市場表現較差的個股之一,股價下跌5%。此前,美國銀行執行長莫伊尼漢(Brian Moynihan)表示,該行第3季投資銀行業務手續費收入可能較去年同期下滑超過10%,交易業務收入則將大致持平。

油價突破100美元!美股連跌4天 台積電ADR跌1.68%
美股主要指數於美東時間10日連續第4個交易日下跌,油價因美伊戰爭延燒突破每桶100美元,推升通膨與升息疑慮,美國10年期國債殖利率也升至2023年10月以來高點。市場同時關注PPI與即將公布的CPI數據,而聯準會下週升息0.25%的機率更升至73%,使投資人對經濟與利率前景更加憂慮。據美國財經媒體《CNBC》報導,道瓊工業平均指數收盤下跌316.56點,跌幅0.6%,報52,064.10點。標準普爾500指數下跌0.58%,收在7,591.70點;納斯達克綜合指數下跌0.65%,收在26,081.72點。費城半導體指數挫跌317.15點或2.66%,收11614.17點。美股主要指數已連續第4個交易日走跌。值得注意的是,台積電ADR也收在428.03美元、跌1.68%;台指期夜盤開低走低,終場收46072點,跌797點或1.7%。油價持續走高,進一步打擊市場情緒。美國與伊朗之間的戰爭延續至第7個月,能源價格受到戰事影響持續攀升。美國西德州中級原油(WTI)收盤報每桶102.48美元,上漲6.7%;布蘭特原油期貨(Brent Crude)上漲5.9%,結算價為每桶107.63美元。2大基準原油價格均創下自5月19日以來的最高收盤價。自美以伊戰爭在2月底爆發以來,西德州中級原油價格已上漲52.9%,今年以來累計漲幅更達78.5%。10日油價大幅上揚,也推動美國10年期國債殖利率突破4.95%,創下2023年10月以來的最高水準。在這波多頭行情中領漲的高Beta值晶片股(high beta chip stocks)受到較高利率與油價可能拖累經濟成長的擔憂影響,股價普遍走低。英特爾(Intel)下跌5.6%,美光科技(Micron Technology)則下跌4.7%。大型超大規模雲端服務商Alphabet與微軟(Microsoft)10日股價均上漲不到1%。蘋果(Apple)則大漲3.6%,主要受到市場對公司首款摺疊智慧型手機成功推出的正面反應帶動。1份溫和的批發通膨數據,仍未能消除市場對利率與油價上升的疑慮。8月生產者物價指數(PPI)是衡量批發通膨的重要指標,經季節調整後較前月上升0.4%,符合道瓊(Dow Jones)的市場共識預期。以年增率計算,8月PPI達5.4%,仍遠高於美國聯準會(Fed)設定的2%通膨目標。這份數據公布之際,市場正等待11日公布、受到高度關注的消費者物價指數(CPI)。PPI與CPI數據都會影響聯準會最重要的通膨衡量指標,也就是個人消費支出價格指數(PCE)。不過,PCE數據要等到聯準會9月16日利率決策會議結束後才會公布。21Shares宏觀研究主管科爾特曼(Stephen Coltman)表示,這次PPI數據本身並沒有提供明確答案,並未真正解決聯準會下週究竟「升息還是不升息」的問題。不過,西德州中級原油價格重新突破每桶100美元,加上美國國債殖利率創下新高,無疑提高了投資人在隔日關鍵CPI數據公布前所面臨的風險與不確定性。根據芝加哥商品交易所集團(CME Group)旗下的聯準會觀察工具(FedWatch Tool),聯邦基金期貨市場最新定價顯示,聯準會在下週會議結束後升息0.25個百分點的機率為73%。與此同時,美國財政部(U.S. Treasury Department)10日完成1項國債回購操作,在計畫回購60億美元長天期美國國債的規模中,實際完成回購51.9億美元。這項措施旨在能源價格因伊朗戰爭飆升之際,協助管理不同期限國債之間的殖利率曲線。美股主要指數前一個交易日已經收跌,市場當時正消化美國財政部宣布進行60億美元國債回購的消息。這次回購規模是通常水準的3倍。就在不到1個月前,美國財政部才宣布,將政府債務回購規模提高至原本20億美元的2倍以上。
逃不過住套房的命運? 輝達首曝約201億美元SpaceX持股
輝達(Nvidia)14日披露對馬斯克(Elon Musk)旗下SpaceX的持股,截至第二季末,公司持有的股權價值約210億美元。根據外媒報導,輝達在提交給美國證券管理委員會(SEC)的文件中表示,公司於第二季末投資SpaceX 1.228億股A類普通股。SpaceX於今年6月完成上市 ,14日股價下跌0.91%,收在140美元,低於6月底的170.86美元,按照目前股價計算,輝達持有的SpaceX股票價值已降至約172億美元。SpaceX是輝達第二大的持股部位,僅次於其持有的英特爾(Intel)股權。根據FactSet數據,輝達是SpaceX第六大投資方,馬斯克以約8500億美元的持股價值領先,為SpaceX最大股東,Alphabet則以約780億美元的持股價值排名第二。此外,知情人士透露,輝達持有的SpaceX股份源自今年1月對xAI的100億美元投資,該筆投資是xAI總額200億美元融資的一部分,而SpaceX於2月以1.25兆美元的估值收購xAI。
美伊難停戰!美股4大指數收黑 台積電ADR跌0.37%
由於市場擔憂美伊無法在短期內停戰,美股4大指數於美東時間10日收盤小幅走低,標普500指數下跌0.06%,收在7753.11點;納斯達克綜合指數下跌0.32%,收在26605.36點;道瓊工業平均指數下跌0.11%,收在53975.98點;費城半導體指數下跌2.94%,收在11993.86點,台積電ADR下跌0.37%,收在418.49美元。據美國財經媒體《CNBC》的報導,英特爾(Intel)是當天表現落後的主要個股之一,股價下跌4%,此前該公司宣布將發行150億美元普通股。其他表現落後的科技股還包括輝達(Nvidia)與蘋果(Apple),股價分別下跌2.9%及1.5%。美以伊戰爭方面,伊朗表示,目前正逐步接近與阿曼達成協議,以重新開放荷姆茲海峽(Strait of Hormuz),但德黑蘭仍拒絕與美國直接談判,除非華盛頓先滿足數項嚴苛條件。與伊朗「伊斯蘭革命衛隊」(IRGC)關係密切的伊朗半官方媒體《塔斯尼姆通訊社》(Tasnim News Agency)報導稱,伊朗外交部長阿拉格齊(Abbas Araghchi)9日表示,只要美國持續違反6月簽署的諒解備忘錄,且沒有針對其「違規行為」作出補償,就「不可能重啟談判」。由於市場持續籠罩在不確定性中,國際油價10日上漲。美國西德州中級原油(WTI)期貨上漲約5.1%,每桶結算價為82.13美元。與此同時,美國戰略石油儲備(Strategic Petroleum Reserve)的原油庫存已降至1983年1月以來最低水準。此外,國際基準布蘭特原油(BRENT)期貨上漲5%,每桶結算價為87.72美元。上週,美國財政部長貝森特(Scott Bessent)接受《CNBC》訪問時,強烈暗示美國與伊朗之間即將達成協議。不過,美國總統川普(Donald Trump)9日接受美媒《Axios》訪問時宣稱,美國目前與伊朗「只是在半談判狀態」,同時他也希望讓這個國家感受到經濟壓力。「每個人都已經厭倦了這種反覆無常,」美國資產管理與金融服務公司「Horizon Investments」投資組合管理主管希爾(Zachary Hill)指出,「每次我們看到西亞緊張情勢升溫時,其規模都比前1次更小,因此我確實認為,這一點在某種程度上正影響著今天截至目前的市場走勢」,這尤其與「財報季如此強勁的基本面」有關。據悉,美股主要指數在前1週均創下4月以來最佳單週表現;標普500指數上週收盤更創下歷史新高。與此同時,7日公布的7月非農就業報告(nonfarm payrolls report)顯示,就業人數意外萎縮,推升投資人對聯準會(Fed)暫緩升息的期待,也提振了上週最後1個交易日的股市表現。根據芝加哥商品交易所集團(CME Group)的「FedWatch Tool」,目前聯邦基金期貨交易員認為,聯準會在9月會議上升息的可能性約為52%,低於1週前的67%。
長約綁到2028 法人點名「3+1檔」載板需求爆發
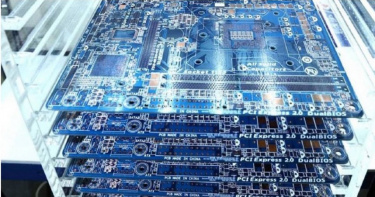
AI晶片需求持續放量,帶動ABF載板的需求將快速攀升。法人預估,2027年AI晶片應用占整體ABF載板需求面積比重將達52%,市場甚至擔憂未來產能不足,部分客戶甚至已開始要求載板廠提前規劃2029至2030年的擴產計畫。日本載板大廠Ibiden日前示警,高階ABF載板供需缺口至2028年恐擴大至倍數水準;英特爾(Intel)近期法說也表示,目前AI供應鏈瓶頸主要來自載板、晶圓與記憶體,已透過預付款方式提前備料。ABF載板的面積需求隨各世代晶片演進大幅提升,一般伺服器CPU,以及AI運算所採用的GPU、CPU與ASIC,其ABF載板皆朝更高層數(layer count)與更大尺寸(body size)發展。法人考量2026年下半年新一代AI晶片將陸續進入量產,加上上游原材料T-glass玻纖布供給持續吃緊,上修ABF載板市場供需缺口預估,2026年至2028年供需缺口將由原先預估的3%擴大至36%。在供給仍偏緊的情況下,將有助於載板廠維持議價能力,漲價趨勢可望延續。法人也看好台灣ABF載板廠後市表現,其中,欣興(3037)、景碩(3189)、南電(8046)為主要供應商。新成員臻鼎-KY(4958)在AI載板需求快速攀升帶動下,已成功切入ASIC客戶供應鏈,成長潛力值得關注。
自家工程師也受限? 亞馬遜AWS出現CPU算力短缺
根據The Information報導,亞馬遜網路服務(AWS)正消減旗下工程師使用自家資源,要求減少對中央處理器(CPU)資源的浪費,確保AWS有足夠CPU算力提供給客戶。AWS要求工程師減少對中央處理器(CPU)資源的浪費,削減使用虛擬伺服器租用平台EC2,確保AWS有足夠CPU算力提供給客戶。一般AWS工程師可用啟動自己的執行個體來進行開發,利用網路基礎架構相對較低的CPU使用率,在同樣的資源上運行更多虛擬機。但該公司工程師揭露,現在需要等待數天才能取得使用權限,相較先前只需數小時。亞馬遜在EC2執行個體中部署了多種不同類型的CPU,包括超微、英特爾,以及亞馬遜自研晶片Graviton5。AI代理興起推動了CPU需求成長,亞馬遜上個月的一個編碼代理,就耗費了該公司180萬美元的詞元(token)成本,比開發預算超出860%。AWS發言人回應表示:「儘管面臨「龐大需求」,公司仍有能力滿足「絕大多數」內外部客戶的運算需求。做為我們日常營運的一部分,以及秉持著節儉的領導原則,我們始終致力於提升資源效率,以確保團隊能最適化資源利用」。
英特爾前CEO示警台灣能源風險 經濟部:不符事實應審慎看待
英特爾(Intel)前執行長基辛格(Pat Gelsinger)近日針對全球半導體供應鏈風險提出警告。他表示,若台灣因地緣政治衝突導致能源供應中斷,晶圓廠被迫停工,全球科技產業與經濟恐將承受巨大衝擊,甚至可能比1930年代經濟大蕭條帶來更嚴重的影響。對此,經濟部19日說明,台灣迄今未曾發生半導體供應鏈全面中斷,過去多次全球晶片短缺台灣業界也都配合加速供給,顯見我國在供應鏈安全與能源穩定方面具備充分應變能力,對於不符事實或過度臆測之說法,社會各界應審慎看待。經濟部指出,台灣雖地處多地震及颱風的區域,自1999年九二一地震以後,過去25年來經歷多次強震及颱風,如2024年的0403花蓮強震等,幾乎未有半導體工廠因此停工超過一天,且即便少數廠區產線略受影響,但其他仍持續運轉中、且加速生產彌補缺口。台灣ICT及半導體供應鏈密集,廠商間合作密切、互相支援,成功提升台灣整體供應鏈韌性。經濟部說明,在進口能源布局方面,已持續推動油氣進口來源多元分散,並透過中長約採購、現貨市場彈性調度及安全存量管理等機制,降低單一區域或單一供應來源風險,目前國內油氣安全存量均高於法定標準,供應充足無虞。因應美伊戰事,經濟部能源應變小組對於中東情勢均有掌握,目前油氣供應充足,並對冬季的需求已有具體採購方案與備援規劃因應,請民眾安心。在電力供應方面,經濟部表示,2025 年在台電公司妥善調度下,全年備轉容量率皆達6%以上,其中高於 10%(代表供電充裕綠燈)天數達 342 天。政府每年均滾動檢討電力供需規劃,進行用電需求評估時業已納入未來半導體產業擴廠、資料中心及AI科技等新增用電需求,並結合深度節能成效,寬估2026~2035年用電需求年均成長率約為2.5%。同時,台電也加快推動「強化電網韌性建設計畫」,全面提升全國電網面對突發事故、極端氣候及區域性風險事件的因應能力。經濟部強調,面對國際局勢變化及極端氣候挑戰,政府將持續強化能源供應安全、電力系統韌性與多元調度能力,並且同時強化產官學研合作、提升供應鏈韌性,確保面對突發事故與外部風險之因應能力,以維持經濟穩定成長、產業持續發展。
英特爾前執行長示警「台灣若斷能源」全球受衝擊:恐比經濟大蕭條更嚴重
英特爾(Intel)前執行長基辛格(Pat Gelsinger)近日針對全球半導體供應鏈風險提出警告。他表示,若台灣因地緣政治衝突導致能源供應中斷,晶圓廠被迫停工,全球科技產業與經濟恐將承受巨大衝擊,甚至可能比1930年代經濟大蕭條帶來更嚴重的影響。根據美國《財經內幕》報導,基辛格近日接受訪問時指出,美國近年積極推動先進晶片製造回流本土,主因就是全球最先進的晶片製造能力高度集中在台灣。一旦台海局勢發生重大變化,勢必牽動全球半導體供應鏈穩定。基辛格表示,若台灣能源供應遭切斷,晶圓廠將被迫停止運作,而晶圓廠一旦停機,重新恢復生產並非短時間內可以完成。他指出,一座晶圓廠關閉後,約需90天才能恢復正常運作,因此若台灣發生大規模停電或能源中斷,對全球經濟造成的影響恐怕將超越歷史上的經濟大蕭條。除了談及地緣政治風險,基辛格也回顧英特爾近年發展。他認為,公司競爭力下滑的重要原因之一,在於管理重心逐漸由技術導向轉為商務導向,讓技術人才退出決策核心。他表示,自己2021年重返英特爾擔任執行長時,是15年來首位具備深厚技術背景的執行長,而半導體產業涉及龐大資本投資,重大決策應建立在技術發展趨勢,而非僅依賴財務數據。基辛格也批評,英特爾過去多年投入大量資金發放股利及執行庫藏股。根據公司財報,2015年至2020年間,英特爾透過股利與股票回購向股東返還約790億美元。他認為,若當時能保留更多資金投入技術研發與製程布局,公司的發展方向或許會有所不同。基辛格指出,近年隨著台積電、三星及超微(AMD)等競爭對手快速崛起,全球半導體產業版圖已出現明顯變化。他表示,目前全球供應鏈對台灣先進製程的依賴程度極高,也因此各國近年持續推動晶片自主生產,希望降低供應鏈集中帶來的風險。他認為,一旦台灣半導體生產遭受重大干擾,衝擊將不僅限於晶片產業,更可能波及全球經濟。
估值跌回7年前? 分析師曝「這檔」基本面沒壞還能買
市場資金重新分配,晶片龍頭輝達(NVIDIA)今年股價僅小幅上漲11%,本益比跌回2019年初水準。根據《The Street》報導顯示,輝達仍是AI基礎建設不可或缺的一環,只是市場已經不再為其龍頭地位埋單溢價。回顧過去三年,輝達股價一路狂飆,市值從4220億美元一路衝上如今的4.98兆美元,足足暴漲近1080%。即便輝達的成長力道強勁,《The Street》引述彭博分析指出,輝達目前本益比約落在18倍,是自2019年初以來最便宜的遠期估值水準。不過近期半導體類股吸引增量資金流入,輝達自5月14日創下的歷史高點回落約16%,反而美光(Micron)成為最大受惠者之一,今年以來股價飆漲逾232%;超微(AMD)與英特爾(Intel)今年的表現同樣大幅超車輝達。儘管輝達股價回檔,多家投行仍維持買進評等。美銀證券給出350美元目標價;高盛給出目標價285美元;摩根士丹利給出288美元,摩根大通與瑞銀則開出280美元目標價。分析師指出,輝達要重新贏回過去的估值溢價,接下來的財報必須證明AI支出真的能轉化成實質獲利,而不是被升息壓力、資本支出疲勞或資金轉向便宜晶片股所吞噬。
高點獲利了結? 美晶片股集體陷熊市
AI大多頭行情推升美股勁揚,但近來約有7成科技股湧現賣壓,甚至陷入技術熊市,市場揣測這是暫時漲多拉回,抑或對AI題材出現更大範圍的估值重估。財經作家Mike Zaccardi指出,標普500指數裡高達69%成分股,已從52周盤中高點回落。其中大型晶片股跌勢尤其嚴重,記憶大廠美光自近期高點下跌約25%;晶片巨頭博通累跌21%;晶片商邁威爾科技重挫高達30%。自6月25日以來的短短7個交易日中,半導體類股的總市值已蒸發約1.5 兆美元。其中,美光的市值損失近3500億美元,包含SanDisk 、英特爾等大廠也各自損失了1000億美元的市值。晨星分析師William Kerwin表示,美股剛進入7月,科技基礎設施相關股票就普遍出現獲利回吐走勢,以晶片設備股為例,6月底升上高點後就突然遭到沉重賣壓。Kerwin表示,三星電子公布第二季獲利是去年同期19倍,但股價仍然下挫,是因為部份投資人預期有更漂亮成績單,讓人擔心美光等公司記憶體定價漲勢可能放緩,引發晶片股拋售潮。
標普500逼歷史新高 美股回神、台股ADR多數走低
華爾街股市10日收高,標普500指數距歷史新高僅一步之遙,市場關注南韓記憶體大廠SK 海力士(SK hynix)於美國掛牌,上市首日狂飆12.7%,終場收在每股168美元。受SK海力士進軍美國影響,半導體類股普遍表現疲軟,美光科技(Micron)股價下跌近2%;邁威爾科技與英特爾跌幅超3%;iShares半導體 ETF(SOXX)同步走低約1%。美股主要指數表現,道瓊指數上漲149.60 點、0.29%,收至52637.01點;那斯達克指數上漲74.72點、0.29%,收在26281.61點;S&P 500指數上漲31.75點、0.42%,收報7575.39點;費城半導體指數上漲7.16點、0.055%,收在12967.16點;NYSE FANG+指數上漲59.09點、0.34%,收至17570.37點。科技七巨頭股價漲跌互見,Meta大漲5.97%,收至669.21美元;蘋果(Apple)小跌0.28%,收報315.32美元;Alphabet下跌0.48%,收在355.03美元;微軟(Microsoft)上漲0.19%,收報385.10美元。亞馬遜(Amazon)下跌0.69%,收在245.34美元;輝達(NVIDIA)勁揚4.03%,收至210.96美元;特斯拉(Tesla)小漲0.3%,收報407.76美元。台股ADR多數收低,台積電ADR下跌0.65%;日月光ADR挫跌1.36%;聯電ADR下挫2.09%;中華電信ADR下跌0.17%。
OpenAI傳延後上市!科技股遭拋售 納指連跌5天
美股主要指數於美東時間26日下跌,投資人持續撤出科技股,轉而布局市場中的防禦型類股,導致納斯達克綜合指數連續第5個交易日收黑。據美國財經媒體《CNBC》的報導,以科技股為主的納斯達克綜合指數下跌0.24%,收在25297.62點;標普500指數下跌0.05%,收在7354.02點;道瓊工業平均指數下跌44.51點,跌幅0.09%,收在51876.11點。其中美光科技(Micron Technology)股價下跌超過6%,超微半導體(AMD)下跌2%,英特爾(Intel)則下跌超過3%。本周以來,標普500指數累計下跌近2%,納指則累計下跌4.6%;相較之下,道瓊指數表現最佳,本周累計上漲0.6%。《紐約時報》報導指出,人工智慧公司OpenAI正考慮將首次公開募股(IPO)延後至明年,原因是太空探索技術公司(SpaceX)上市後表現不佳,以及整體AI相關股票波動劇烈,消息發布後晶片股普遍走弱。摩根大通(JPMorgan)交易員在1份報告中表示,這項消息引發市場擔憂「在資本市場融資延後的情況下,其基礎建設支出是否具有可持續性?」對此,市場研究機構「Vital Knowledge」創辦人克里薩富利(Adam Crisafulli)也認為,OpenAI延後IPO「可能會放緩基礎建設支出的步調」。這波拋售在亞洲市場尤其猛烈。作為OpenAI重要投資者之一的軟銀集團(SoftBank Group)26日領跌亞洲市場,股價暴跌超過12%。南韓股市同步重挫,韓國綜合股價指數(Kospi)大跌5.81%,收在8411.21點;韓國創業板指數(Kosdaq)下跌4.10%,收在851.37點,顯示科技股的廣泛賣壓席捲整個亞洲市場。美國投資公司貝爾德(Baird)投資策略師梅菲爾德(Ross Mayfield)認為,由於部分晶片股漲幅過大,這波資金輪動可能會持續到「7月下旬」。不過,他對該產業的長期前景依然保持樂觀。他強調:「如果把時間拉長到未來12個月,我仍會押注晶片股與AI基礎建設股票的表現將優於大盤,因為需求實在太過強勁。」梅菲爾德補充,雖然部分落後股仍有補漲空間,但「我並不認為這代表市場將全面轉向,且人工智慧基礎設施股會在未來12個月內完全落後大盤。」與此同時,26日公布的美國消費者信心數據優於市場預期,加上通膨前景改善,也為市場帶來支撐。不過,明尼亞波利斯聯邦準備銀行(Federal Reserve Bank of Minneapolis)總裁卡什卡利(Neel Kashkari)表示,由於西亞衝突推升通膨,他現在預期今年仍有必要升息1次。
市場消化Fed升息疑慮 美股4大指數強勢反彈
美股於美東時間18日強勢反彈,收復前一天因聯準會(Fed)釋出可能升息訊號而引發的跌勢。英特爾(Intel)因與蘋果(Apple)合作設計晶片消息大漲逾10%,帶動半導體族群全面走強,推升納斯達克指數近2%。儘管聯準會主席沃什(Kevin Warsh)展現偏鷹派立場,市場仍受到企業獲利穩健、就業數據優於預期及零售銷售表現強勁等利多支撐,4大指數週線同步收紅。據美國財經媒體《CNBC》的報導,標普500指數上漲1.08%,收在7,500.58點;納斯達克綜合指數上漲1.91%,收在26,517.93點。道瓊工業平均指數上漲72.15點,漲幅0.14%,收在51,564.70點。費城半導體指數飆漲6.42%,報14341.78點。台積電ADR勁揚6.94%,收在462.12美元。英特爾領漲晶片類股,股價勁揚10.6%。此前,美國總統川普(Donald Trump)表示,該公司將與蘋果合作,在美國設計晶片。其他半導體企業也同步走高,其中輝達(Nvidia)上漲約3%,美光科技(Micron Technology)上漲近9%。iShares半導體ETF(iShares Semiconductor ETF,SOXX)則大漲超過6%。美國投資顧問公司「財富聯盟」(The Wealth Alliance)執行長康佐(Robert Conzo)表示,他相信市場對企業合作抱持更樂觀的態度,原因在於人工智慧(AI)基礎設施建設,以及AI在許多不同競爭產業中的影響力持續擴大,「我認為,蘋果與英特爾的合作有點像是一種替代指標,預示未來可能出現的發展方向。」17日,聯準會在沃什出任新主席後召開首次會議,而市場對未來貨幣政策方向的擔憂,引發華爾街(Wall Street)股市下跌。決策官員公布的「點陣圖」(Dot Plot)顯示,18位聯準會官員中已有9位認為,美國將在2026年升息。讓前景更加複雜的是,沃什選擇不提交個人利率預測。然而,這位主席在記者會中多次強調實現「物價穩定」(Price Stability)的目標,其整體發言基調被市場視為相當偏向鷹派。對此,康佐分析:「雖然存在不確定性,但在這些不確定性之下,我認為仍有一些相當正面的力量正在推動市場前進。」他指出,強勁的企業獲利表現、優於預期的5月就業數據,以及近期表現亮眼的零售銷售數據,都是支撐市場的重要因素。在假期縮短交易週的情況下,美股最終仍以正報酬作收。標普500指數本週累計上漲0.9%,在過去12週中錄得第11個上漲週。道瓊工業平均指數全週上漲0.7%,而納斯達克綜合指數則勁揚2.4%。
川普取消攻擊伊朗!美股強彈晶片股領軍大漲
美股在晶片股反彈帶動下於美東時間11日走高,此前美國總統川普(Donald Trump)取消了原定於當晚對伊朗發動的打擊行動,並再度宣稱美國即將與該國簽署和平協議。標普500指數上漲1.75%,收於7,394.30點;納斯達克綜合指數上漲2.54%,收於25,809.66點。道瓊工業指數上漲1.86%,收於50,848.75點。費城半導體指數大漲7.91%,報13,171.43點,創下去年4月以來的最大單日漲幅。台積電ADR則上漲逾3%。據美國財經媒體《CNBC》的報導,川普在白宮橢圓形辦公室(Oval Office)向媒體表示:「我們已經達成1項協議,確保伊朗永遠不會擁有核武器。我們很快就會簽署協議,相關文件已經接近最終文本。這件事應該會完成,而且應該很快就會完成。」11日稍早,川普在「真實社群」(Truth Social)發文宣稱,他已經「取消原定今晚對伊朗進行的打擊和轟炸」,消息發布後,美股隨即上漲。他還補充:「對伊朗的海軍封鎖將持續執行,直到這項協議正式完成為止。簽署的時間與地點將很快公布。」在川普宣布相關消息後,西德州中級原油(WTI)期貨下跌2.58%,收於每桶87.71美元。布蘭特原油(Brent Crude)期貨則重挫2.92%,收於每桶90.38美元。2項油價指標在收盤後仍持續走低。在上述言論發布前,市場情緒一度相當緊張。此前,川普在另一篇「真實社群」貼文中威脅,美國將於「今晚對伊朗展開非常猛烈的打擊」川普當時還聲稱:「在不久的將來,我們將接管哈爾克島(Kharg Island)以及其他石油基礎設施據點,並全面掌控伊朗的石油與天然氣市場。」對此,美國投資顧問公司「Globalt Investments」資深投資組合經理馬丁(Thomas Martin)表示:「市場似乎並未因西亞衝突而受到太大影響。目前公布的通膨報告顯示,較高的油價並未真正傳導至其他領域,因此經濟基本面依然相當穩健。整體而言,對市場來說大致仍維持原有狀態。」美國勞工統計局(Bureau of Labor Statistics)11日公布,5月生產者物價指數(PPI)上升1.1%,這高於《道瓊》(Dow Jones)調查經濟學家原先預估的0.7%。不過,剔除波動較大的食品與能源價格後,核心通膨率為0.4%,低於《道瓊》預估的0.5%。美光科技(Micron Technology)、超微(AMD)及英特爾(Intel)的股價反彈,為市場提供了上漲動能。安碩半導體ETF(iShares Semiconductor ETF,SOXX)則上漲超過8%。該半導體ETF曾在上週五(5日)重挫10%,使許多投資人開始質疑該產業的飆升行情是否已經結束。美國銀行(Bank of America)11日也將英特爾評級由「表現落後大盤」(Underperform)調升至「買進」(Buy),激勵該公司股價上漲9%。與此同時,市場對太空探索技術公司(SpaceX)12日即將登場的首次公開募股(IPO)的熱情持續升溫,因為該公司有望凸顯人工智慧基礎建設擴張所帶來的成長潛力。不過,也有部分交易員認為,近期晶片股走弱的原因之一,在於投資人為了騰出資金參與此次的IPO,而出售手中的晶片類股。據悉,這次上市案估值約達1.8兆美元,將成為史上規模最大的IPO。然而,並非所有科技股都在11日表現亮眼。企業軟體巨頭甲骨文(Oracle)宣布,計畫透過增發股權與舉債方式額外籌措200億美元資金,以支應其人工智慧基礎建設擴張計畫。消息公布後,甲骨文股價下跌8%。美股曾在前一個交易日收跌,主因是晶片股再度遭遇拋售潮,加上美國與伊朗之間的緊張局勢升溫,進一步打擊市場情緒。
記憶體遭遇「黑色星期五」 美光失守千元再慘摔13%
華爾街股市晶片類股5日遭大舉拋售,導致半導體產業出現六年來最慘烈單日跌幅。費城半導體指數收盤重挫10.3%,創下自2020年3月16日以來最大單日跌幅。半導體研究機構SemiAnalysis最新一份報告指出,輝達(NVIDIA)已將其下一代Vera Rubin的模組記憶體容量從55TB大幅削減至28TB,市場將此解讀爲AI記憶體需求降溫的信號。消息一出,記憶體大廠美光(Micron)未能因為輝達執行長黃仁勳公開表示,美光已與SK海力士和三星並列,成爲輝達HBM4認證供應商等利多消息激勵。反而賣壓籠罩,單日重挫13.3%。其他個股表現,英特爾(Intel)重挫 11.3%,超微(AMD)下跌10.9%,博通(Broadcom)下跌 7.9%,輝達下跌6.2%,Marvell重挫16.7%。Nicholas Wealth Management創辦人David Nicholas 表示,「許多非科技類股表現仍相當穩健,顯示這更像是一場半導體產業修正,而非市場全面避險。」Bernstein分析師Stacy Rasgon指出,即使經歷重挫,費半指數今年迄今仍累計上漲超過70%。