


赤字
」 川普 美國 關稅 中國 美債
華許示警「通膨更令人擔憂」 投資人預估9月升息機率34%
美國聯準會未來是否再度升息,市場恐怕得自行尋找答案。根據《CNN》報導,聯準會主席華許(Kevin Warsh)週五在懷俄明州傑克森霍爾(Jackson Hole)全球央行年會演說中表示,美國經濟目前處於「充分就業」狀態,但相較之下,通膨數據「更令人擔憂」,卻沒有進一步透露利率政策下一步方向。過去20多年來,聯準會主席通常會利用傑克森霍爾年會的演說,向市場傳達利率政策可能的走向。不過,華許這次打破慣例,也延續他上任後減少向市場及公眾透露未來政策規劃的作風。他表示,一個更安靜、溝通更有目的性的聯準會,更有能力達成政策目標。華許未說明利率將往哪個方向移動,也沒有交代哪些條件會促使聯準會採取行動,但他將通膨視為目前更嚴重的問題,仍釋放出政策訊號。隨著近期通膨再次升溫,聯準會內部已有官員主張提高借貸成本,若付諸行動,將是2023年7月以來首次升息。然而,市場對聯準會政策的不確定感也正在升高。華許上月在利率決策會議後的記者會上,同樣沒有對利率方向提供明確訊號,隨後美國長期公債殖利率大幅攀升,反映交易員可能擔心聯準會不足以壓制居高不下的通膨。除了通膨問題,美國政府赤字擴大及企業債券供給增加等因素,近月也推高債券殖利率。這意味美國政府未來仍須支付龐大利息成本,進一步增加已達40兆美元的債務負擔。市場另一項疑慮,在於華許始終不願清楚交代聯準會的「反應函數」。布魯金斯學會(Brookings Institution)說明,所謂反應函數,是央行說明正在觀察哪些因素、如何判讀經濟情勢、如何衡量不同風險,以及哪些變化可能改變政策判斷。這與「前瞻指引」有所不同,後者是在經濟依照預期發展的情況下,較明確預告未來利率可能採取的路徑。華許則為不提供這兩項訊息的做法辯護,表示如果對經濟的理解足夠精準,當然可以提出一套機械式且經過驗證的答案,但目前掌握的知識尚未達到這種程度,而且影響貨幣政策的關鍵因素也會隨時間改變。先鋒集團(Vanguard)資深投資策略師伊恩克雷斯納克(Ian Kresnak)表示,債券市場正等待聯準會提供反應函數的線索,目前利率市場出現不少波動,主要原因之一就是投資人不確定聯準會將如何因應通膨。《CNBC》本週針對31名經濟學家、策略師及投資人進行調查,其中80%受訪者認為,華許應該更詳細說明他的經濟觀點。市場原本也將傑克森霍爾年會視為華許說明政策思路的重要場合。聯準會目前面對的難題,是關稅、戰爭以及企業大舉投資AI基礎建設等因素推高物價,官員必須評估是否應該很快透過升息介入;另一方面,美國就業市場過去兩年大致處於招聘及裁員都偏低的狀態,使聯準會同時穩定物價與維持就業的雙重任務更加複雜。美國勞工統計局(Bureau of Labor Statistics)週五公布的初步年度基準檢討也顯示,2025年4月至2026年3月間,美國新增就業人數可能比最初估計少7.9萬人。若初估結果維持不變,這段期間新增就業將由27.3萬人下修至19.4萬人。華許表示,每當聯準會錯判通膨或經濟情勢時,承受最大代價的並非金融市場中的高收入族群,而是一般勞工,他們必須面對過高通膨或工作突然變得不穩定的後果。市場目前仍在猜測聯準會下一步。依據CME FedWatch數據,投資人認為聯準會在9月15日至16日會議升息的機率約為34%,之後幾次會議的升息機率則更高。摩根士丹利財富管理(Morgan Stanley Wealth Management)投資長吉姆卡隆(Jim Caron)認為,聯準會今年究竟會不會升息,目前仍相當難以判斷。

美政府債務首度突破40兆美元!10年激增逾20兆
美國財政部最新數據顯示,美國聯邦政府債務總額已首度突破40兆美元,短短4年半間就增加了10兆美元,再次跨越1個令人震驚的赤字里程碑。而10年前,美國政府債務總額僅為19.4兆美元。據美國財經媒體《CNBC》的報導,截至美東時間18日,美國政府未償債務總額達到40.05兆美元,這距離債務首度突破30兆美元大關僅約4年。多年來不斷擴大的預算赤字,加上新冠疫情(COVID-19)期間刺激經濟措施所投入的大量資金,使政府債務占國內生產毛額(GDP)的比重接近100%。在最新公布的美國政府財政月度報告中,財政部表示,7月份聯邦政府出現4,323億美元的財政赤字,創下2021年3月以來最高的單月赤字。從本財政年度開始計算至今,累計財政赤字已接近1.8兆美元,高於去年同期。美國日益惡化的財政狀況已開始對金融市場產生影響,近期的市場變化可能也是促使美國財政部宣布調整政策的原因之一。據悉,財政部19日宣布,將擴大對殖利率曲線長端國債的回購規模。自6月下旬以來,美國國債殖利率大幅攀升,升至2008年全球金融危機(Global Financial Crisis)爆發前以來未曾見過的水準。當年的金融危機最終促使聯準會(Fed)將基準利率降至接近0%。聯準會也在2008年底推出大規模債券購買計畫,協助壓低市場利率。然而,市場對美國債務與財政赤字狀況的擔憂,加上與人工智慧(AI)投資相關的企業債券發行量激增、期限溢價(Term Premium)上升,以及市場對聯準會是否仍堅定致力於對抗通膨的疑慮,都成為推高美債殖利率的助力。由於聯準會目前仍在等待更多通膨與勞動市場數據,對調整利率態度謹慎,美國政府的借貸成本因此大幅攀升。今年以來,美國政府支付的債務利息已接近1.2兆美元,支出規模僅次於社會安全(Social Security)與聯邦醫療保險(Medicare),成為美國聯邦政府最大的預算支出項目之一。

明年編2292億推科技發展計畫 卓榮泰:AI新十大建設406億、增加25%
行政院長卓榮泰今(19)日出席「台灣機器人與智慧自動化展」暨「台北國際自動化工業大展」開幕典禮時表示,今日盛會是百工百業智慧應用的具體實現,透過先進製造能力將AI晶片結合於各類載體,形成良好的產業發展循環。卓榮泰強調,政府致力發展智慧科技,因此在「116年度中央政府總預算案」中,編列 2,292億元推動科技發展計畫,較今(115)年成長12.7%。其中,「AI新十大建設」編列406億元,較今年增加25%,期待透過公私協力,化為更多政策的具體實現。卓榮泰致詞時首先肯定「台灣智慧自動化與機器人協會」絲國一理事長每年舉辦會展,不僅吸引許多外國駐臺使節、國內外業界先進齊聚,也看到多項新型科技研發產品,讓他對於臺灣未來經濟發展充滿更多信心,並堅定繼續向前推進的信念。尤其行政院推動「AI新十大建設」的目標,就是要打造「全民智慧生活圈」,並以「AI軟體產業登峰」及「百工百業智慧運用」作為兩大支柱。而今日展覽即是百工百業智慧應用的具體實現,藉由先進製造能力將AI晶片結合於各類載體,形成良好的產業發展循環。談及明(116)年度中央政府總預算案,卓榮泰表示,明年度總預算案可歸類為智慧科技、社會福利、韌性安全、軟實力升級、公平分配及永續成長等6大項目。除了科技預算大幅成長之外,整體社福預算規模亦達到1兆3,439 億元,較今年成長34.4%,其中包括「人口對策新戰略—家庭支持篇」編列 3,730億元。此外,在韌性安全方面,明年度國防預算編列1兆1,225 億元,持續超過GDP 3%;治水預算則編列591億元,較115年度成長12.8%。在軟實力升級方面,明年度教育經費,中央及地方合計編列9,688億元。在公平分配方面,撥補勞保基金達1,300億元、撥補健保基金共600億元,並編列392億元用於軍公教人員調薪。在永續成長方面,明年度「公共建設」整體經費達7,288億元,涵蓋軌道、生活圈道路,以及支撐「AI新十大建設」與「六大區域產業及生活圈」等重要工程在內。卓榮泰表示,行政院於本(8)月4日首次向賴清德總統報告「116年度中央政府總預算案」,而隨著立法院本月14日三讀通過今年度中央政府總預算案,以及我國經濟成長今年第一、二季均呈現兩位數成長,同時全年度經濟成長率預估將由9.64%上修至11.05%,因此行政院本月17日二度向總統報告明年度總預算案籌編情形。卓榮泰指出,行政院評估國家財政仍有餘裕,歲入可再增加430億元,並可從第一版預算案歲出歲入賸餘挪出約1,930億元。因此,歲出編列規模除維持原先8月4日報告的3.6兆餘元不變動之外,再增列2,357億元普發現金每人1萬元,讓「AI紅利,全民共享」。總統也特別請他向今日在場所有AI產業相關業者表達感謝,因為大家的努力,人民才有紅利。卓榮泰進一步指出,這筆增列的2,357億元預算,完全不會排擠到先前已經排定的明年度中央政府各項施政及預算規劃,且歲出歲入編列總額均為3兆9,266億元,是一個放在天平上沒有赤字的平衡預算,沒有新增國家任何債務,不會擴大債務,反倒是將債務未償餘額降低至23.4%(占前3年度名目GDP平均數),創1999年以來的最低比率。卓榮泰澄清說,這樣一個「AI紅利,全民共享」的預算增列,絕不是像近來部分在野黨立委所說會「窮臺」,反而是「富民」,將財富歸還人民。卓院長強調,由行政院編列預算、落實行政院政策,完全符合憲法規定,沒有違憲;同時,這更沒有雙標,而是代表行政院、國家政策與國家財政再次達標,「沒有『窮臺』,只有『富臺』,沒有『雙標』,只有『達標』」。卓榮泰表示,只要跟著這個腳步走,當產業愈發展時,人民就會得到更多協助。政府在追求「均衡臺灣」過程中,就是要先提升底層的力量,並壯大中間階層的力量,進而將經濟成長的果實做更多公平分配。因此,行政院將於立法院新會期之前提出《中小微企業轉型升級發展條例》草案,經濟部已於昨(18)日再次向總統進行完整報告及說明,希望立法院後續能儘速通過。卓榮泰接續說明,在《中小微企業轉型升級發展條例》中,總統特別指示8年增加1,000億元預算投入,如再加上原有「中小微企業多元振興發展計畫」,預估明年整體投入預算將上看250億元,幾乎加倍,為的就是要照顧全國171萬家中小微企業,以及將近千萬的就業人口,同時協助微型企業「健身」、小型企業「壯大」、中型企業「升級」、新創產業「拔尖」,以培育更多新創產業獨角獸。此外,本次立法也將傳統工廠、商家、商圈、夜市、傳統市場、農企、觀光等納入,協助商家進行設備汰舊換新、環境美化等工程,期盼進一步改變城市風貌,帶動臺灣觀光向上發展。談及對美談判,卓榮泰表示,不論是先前談定的《臺美投資備忘錄》(MOU)或《臺美對等貿易協定》(ART),以及非半導體232關稅優惠待遇、強迫勞動301調查最終提供台灣的相對優惠待遇等,台美雙方都在過往所累積各種協議的優勢基礎上逐步往前走,證明臺灣是一個可信賴的國際夥伴。最後,卓榮泰期勉在場所有AI產業及百工百業,能夠與廣大勞工朋友更緊密結合在一起,一同促進人才培育、改善職場環境,逐步落實政府所有政策,並突破現有瓶頸與障礙,共同帶動臺灣經濟向上起飛的動能,讓臺灣的經濟再創高峰。

美債殖利率狂飆 30年期衝破5%創25年紀錄
通膨加劇推使美債殖利率上揚,美國財政部近日標售250億美元30年期公債,得標殖利率大幅飆升至5.22%,創下自25年以來最高紀錄。在美國債務規模逼近40兆美元、財政赤字居高不下之際,美股標普500指數13日創下今年來第27個收盤新高紀錄。連通常對利率較敏感的羅素2000小型股指數,也同樣登頂。根據《金融時報》報導,此次得標殖利率不僅明顯高於7月的5.06%,也遠高於川普在2025年1月就任前的4.91%。本次30年期公債標售的投標倍數為2.39倍,僅略低於上月的2.44,顯示美債仍具備一定需求。財政赤字急遽擴大與利息支出飆升,是推高發債成本的兩大核心引擎。本會計年度截至目前,美國公共債務的利息支出已達1.17兆美元,較前期增加15%;政府數據顯示,美國政府持有的公眾債務在2026年第一季已正式超越GDP規模。美國5月通膨率一度衝上4.2%的三年高點,7月雖降至3.4%,仍高於聯準會2%的目標。這限制了聯準會的降息空間,迫使其可能長期維持高利率,投資人反而更不願在現階段被鎖定於5%左右的長債中。

美7月財政赤字暴增48%!創5年來新高 前10月累計近1.8兆美元
美國財政部於美東時間12日公布,該國聯邦政府財政赤字因醫療保險(Medicare)支出激增,加上聯邦債務利息持續拖累國家財政狀況,7月單月赤字飆升至逾5年來最高水準。除了單月赤字大幅增加外,美國政府本財政年度前10個月累計赤字也攀升至接近1.8兆美元,並超越2025年的同期水準。據美國財經媒體《CNBC》的報導,7月財政赤字總額達4,323億美元,較去年同期增加約48%,也是自2021年3月以來最高的單月赤字。7月聯邦醫療保險支出達1,740億美元,高於6月的1,030億美元,本財政年度截至目前累計已達9,550億美元。醫療保險是7月政府單月支出最大的項目,遠高於社會安全(Social Security)的1,410億美元,以及國家債務淨利息支出的1,040億美元。關稅退款也對聯邦政府預算造成衝擊,支出達330億美元。由於美國聯邦最高法院日前已裁定川普2.0提出的「解放日關稅」違法,美國政府持續退還部分稅款。此外,由於本月1日適逢非營業日,導致各項福利支出,以及補充保障收入(Supplemental Security Income)和醫療保險付款提前撥付,使政府預算另外承受990億美元的衝擊。以整個財政年度來看,債務融資成本占政府支出的比例僅次於社會安全與醫療保險。截至本財政年度目前為止,美國政府已為總額39.9兆美元的國家債務支付1.17兆美元,其中有32.1兆美元由公眾持有。相比之下,去年同期的債務償付成本為1.01兆美元。淨利息支出,也就是美國財政部支付的利息總額扣除其所收到的利息收入後的金額,目前已達9,310億美元。美國總統川普(Donald Trump)多年來一直要求聯準會(Fed)降低基準利率,希望藉此降低政府的債務成本。不過,自從他的提名人沃什(Kevin Warsh)於5月接任聯準會主席後,川普暫時沒有再批評聯準會。直到最近,市場原本一直預期聯準會可能升息,以控制持續高於央行2%目標的通膨率,而這種情況已經維持超過5年。然而,近期公布的通膨數據相對溫和,加上就業報告疲軟,已降低市場對升息的預期。不過,期貨交易員目前仍沒有押注聯準會在未來5年內降息的任何可能性。

川普關稅退款潮意外惠及陸企!美海關收入崩跌「恐加劇財政赤字」
美國關稅退款潮正逐步惠及中國大陸企業。自上個月以來,已有5家中國上市公司收到來自「美國海關及邊境保護局」(CBP)超過3,800萬美元的關稅退款及累計利息。這筆意外之財已陸續匯入相關企業的銀行帳戶,預料將進一步提振它們的獲利表現。據《南華早報》報導,這5家上市公司主要經營汽車及醫療保健相關產業。根據各公司的年度報告及監管申報文件,這些企業平均各獲得764萬美元的關稅退款,占其2025年淨利潤比例的13.12%至53.58%之間。相關款項則透過這些企業在美國的子公司帳戶發放。其中,最大筆退款由「浙江華海藥業」的美國子公司取得,累計收到超過1,420萬美元的關稅退款。對這家製藥公司而言,這筆金額相當可觀,相當於其2025年全年淨利潤的36.36%。華海藥業在交易所申報文件中指出,這些退款將「影響其今年下半年的利潤」。此外,位於中國西南地區的「貴州輪胎」去年有超過45%的年度營收來自海外市場。該公司在美國銷售的核心產品包括拖車輪胎及越野輪胎。該公司在7日發布的公告中披露,其美國子公司已收到總額超過1,198萬美元的關稅退款及利息,相關款項將計入其2026年財務報表。值得注意的是,這波關稅退款潮遠未結束。中國金融和信息數據提供商「萬得資訊」的數據顯示,已有超過10家中國大陸企業提交相關披露文件,或透過線上互動平台回覆投資人,確認已提出關稅退款申請。對此,上海愛建證券分析師周錚指出:「關稅退款受惠的不僅是擁有美國子公司的企業,也包括原始設備製造商(OEM)。理論上,退款將提高美國進口商的進貨意願及財務能力,使他們更有能力補充庫存,同時降低他們在談判中壓低價格的意願。最終,這將使中國代工生產商受益。」官方數據顯示,截至7月底,美國海關及邊境保護局已發放1,000億美元的關稅退款。該筆金額約占美國聯邦政府透過全面性關稅所徵收超過1,660億美元關稅收入的60%。這些「解放日關稅」是美國總統川普(Donald Trump)於去年4月2日宣布實施的,但美國聯邦最高法院(U.S. Supreme Court)在今年2月20日裁定推翻了相關措施。多家美國企業也因此收到了關稅退款。例如,亞馬遜(Amazon)表示,截至7月底,該公司已取得6億美元的關稅退款。另根據4大國際會計師事務所之一「畢馬威」(KPMG)的1項調查,儘管額外關稅在去年推高了美國消費者的負擔,但數十億美元的關稅退款目前不太可能為消費者帶來明顯的實質利益。畢馬威曾在2月對300名美國企業領袖進行調查,結果發現,只有18%的受訪者計畫完全取消此前加在商品價格上的附加費用。與此同時,大規模關稅退款潮正在減少美國聯邦政府的財政收入。美國財政部(U.S. Department of the Treasury)發布的月度聲明顯示,美國政府在5月發放了219.7億美元的關稅退款,幾乎完全抵銷當月徵收的219.3億美元關稅收入。到了6月,關稅退款金額暴增至491.8億美元,使美國海關淨收入降至負255.6億美元。蘇州「東吳證券」首席經濟學家蘆哲表示,「考量所有相關因素,包括美國關稅退款及個人所得稅退稅,除非美國推出額外政策以提振家庭消費需求,否則美國經濟在今年下半年獲得的財政支持力度,預計將低於上半年。」上海「國聯民生證券」分析師陶川也在7月底發布的1份研究報告中指出,「關稅退款造成的財政壓力,正日益加劇美國政府所面臨的負擔。海關收入下滑可能推高美國財政赤字率0.3個百分點,且現有的關稅政策不足以填補這些退款造成的收入缺口。我們認為,川普政府對這項結果並不滿意,未來可能推出額外的關稅措施。」

心臟醫揭「早晨5大禁忌」恐增心血管負擔 早餐吃甜食、空腹喝咖啡都入列
早晨是一天的開始,但也是心血管事件較容易發生的時段之一。美國心臟科Sanjay Bhojraj醫師日前於CNBC撰文指出,人在剛起床後會經歷一連串生理變化,包括壓力荷爾蒙皮質醇上升、血壓升高、心率逐步回升,讓身體慢慢從休息狀態切換到「工作模式」,這段時間的飲食與生活選擇,可能比許多人想像中更重要,若長期在早上攝取高糖、高油脂食物,或身體過度緊繃,則可能增加心血管負擔。他也列出自己每天早上9點前絕不會做的5件事,提醒民眾從日常習慣著手,守護心臟健康。 保護心臟早上不做5件事 別再把這些當早餐 Bhojraj醫師表示,自己在早晨時段會盡量避免做以下5件事: 1. 不喝高糖咖啡飲品 許多人習慣早晨來一杯咖啡提神,但若選擇的是大杯風味拿鐵,其中就含有約30至50公克的糖分,可能造成血糖快速上升,促使胰島素分泌增加。長期下來,反覆的血糖波動可能增加代謝負擔,也容易讓人在獲取飽足感之後,又在短時間內再次感到飢餓。 2. 別把甜食當早餐 喜歡吃甜食當早餐?Bhojraj醫師指出,像是可頌、杯子蛋糕、奶油酥餅等,通常由精緻碳水化合物與飽和脂肪組成,多數也缺乏膳食纖維與蛋白質等有助延緩血糖上升的營養成分,容易造成血糖快速升高後又下降,尤其在空腹食用的狀況下更應警惕。3. 少吃加工肉品培根、香腸、火腿也是常見的早餐選擇,但Bhojraj醫師提醒,這類加工肉品通常含有較高的鈉與飽和脂肪,部分更含有防腐劑如硝酸鹽等。偶爾食用不至於造成明顯影響,但若每天的早餐組合都出現這類加工肉品,長期可能增加心血管健康風險。 4. 不喝能量飲料 早上昏昏欲睡,可以來一罐能量飲料快速充電嗎?Bhojraj醫師強調,能量飲料尤其要避免在一大早就飲用。他說明,這類飲品通常含有大量咖啡因、糖分及其他刺激性成分,可能提高心跳速度、造成血壓升高,部分族群甚至可能出現心律不整。尤其剛起床時,身體正處於調節階段,再受到額外刺激,可能進一步增加心血管系統負擔。 5. 一早就忙到沒時間、精神緊繃Bhojraj醫師強調,不吃早餐未必代表不健康,若依個人健康狀況及專業評估後認為適合進行間歇性斷食,同時留意補充水分、適度運動,並以平穩的心情開始一天,其實並無大礙。但從他的觀察來看,有些患者說「沒吃早餐」,其實是忙碌到沒有時間進食,一早靠咖啡提神、趕著處理工作,身體長時間處於緊繃狀態。每天到了早上10點,神經系統可能就已經過度興奮,且可能伴隨壓力荷爾蒙與血糖變化。 每天空出5分鐘!放慢呼吸、散步助身體啟動 早餐選這些 除了提醒大家哪些事不該做,Bhojraj醫師也分享了自己每日早晨的習慣。他認為,比起追求完美的飲食規畫,更重要的是建立能長期維持的生活型態。他的早餐通常會選擇含有蛋白質、纖維的食物,例如雞蛋搭配水果、希臘優格搭配莓果與核桃,或燕麥加奇亞籽,也習慣先喝點水,再喝咖啡,避免讓咖啡因成為一天當中身體受到的首個刺激。Bhojraj醫師表示,多數人都忽視了神經系統與心血管健康的關聯,若從一大早開始就處於匆匆忙忙、精神緊繃的狀態,長期下來也不利於整體健康。即使生活忙碌,每天早上也可以把握至少5分鐘的時間稍作調整,例如放慢呼吸、到戶外接觸陽光、伸展身體或散散步,幫助身體平穩地開啟新一天。 【延伸閱讀】起床2小時內進食較健康?專家談「晚吃早餐短壽」說法仍有不確定性台灣邁入超高齡社會要注意!醫:早餐蛋白赤字是肌少症隱形危機https://www.healthnews.com.tw/readnews.php?id=69179
日本擬明年4月起「調降食品消費稅」至1% 高市承諾不靠發債填補財政缺口
日本首相高市早苗30日在自民黨幹部臨時會議上宣布,政府計畫自明年4月起,將食品與飲料的消費稅率降至1%,為期2年。她解釋,與過去曾遭批評「採取一律現金發放」的政策不同,新方案將綜合考量稅負、社會保險負擔以及現金補助制度之間的關聯,根據收入等因素提供更具針對性的支援。據《日本時報》報導,高市早苗30日晚間表示:「我們認為,這套制度將減輕低收入與中等收入工作年齡人口的負擔,提高他們實際可支配收入,同時也能降低因年度收入門檻等因素,造成的工作誘因減弱問題,進而回應當前迫切需要提高勞動參與率的需求。」據悉,食品消費稅下調,預計每年將造成約5兆日圓(約合新台幣1兆元)的稅收減少,政府如何彌補這筆缺口成為最大爭議。由於大量消費稅收入不僅用於支應中央政府政策,也用於地方政府的社會福利支出,因此降低稅率可能對各級政府財政造成影響。對此,高市政府也承諾,不會透過發行國債來支應此次減稅措施。自民黨幹事長鈴木俊一在30日會後接受記者採訪時表示:「首相認為,為了確保市場信任,確保資金來源、避免依賴填補赤字的政府公債是非常重要的。」此前高市早苗已要求黨內領導階層優先凝聚自民黨內部共識,目標是在8月上旬前,由政府就修改消費稅相關法律所需措施達成協議。目前規劃是暫時將食品與飲料消費稅從現行8%降至1%,並設立每年6000億日圓規模的補助制度,向有需要的家庭提供支援,以實現自民黨此前承諾的「消費稅減免淨效果為零」方案。高市早苗提出的減稅政策,被定位為1項為期2年的臨時措施,目的在於替低收入與中等收入家庭提供財務紓困,直到另一套預計於2029年導入的補助制度正式實施。然而,要完成修法細節、並在今年秋季獲得國會通過,恐怕仍將面臨不小的挑戰。部分自民黨議員已公開反對該方案。而高市早苗也是在跨黨派議會黨團「重建社會保障國民會議」的旗下工作小組,本週稍早未能就減稅資金來源達成共識後,才決定推動這項政策。面對自民黨內部的反對聲浪,鈴木俊一表示,黨內目前存在各種不同意見,未來將進行整合,「即使討論過程充滿激烈辯論,我們的目標仍是形成一致的結論。」不過,除了僅有2名議員組成的日本保守黨之外,多數在野黨也反對這項措施。由於自民黨與極右派執政聯盟夥伴「日本維新會」目前在參議院未取得過半席次,高市早苗要讓修法案通過,至少還需要爭取其他2票支持。此次消費稅調降方案將成為高市政府上台後重要的經濟政策考驗。雖然政府希望透過降低民生必需品稅負,提高民眾可支配所得並刺激勞動參與,但如何在不增加財政赤字的情況下彌補稅收損失,以及如何取得國會與黨內支持,仍是政策能否落實的關鍵。
億元活水流入債市 法人推「這類」宜優先佈局
中東情勢再添變數,在全球通膨、財政赤字及地緣政治風險交錯下,債匯市場波動持續升高。綜合六大國內外銀行財富管理部門看法,下半年債券投資策略,已由押注降息轉向鎖定相對較高收益率的債券。債券與股票同為企業重要的籌資工具,但債券投資人普遍比股票投資人更謹慎、也更早為風險定價。通膨迫使市場對於聯準會升息預期升高,美國公債殖利率持續維持高檔、美國10年期抗通膨公債殖利率更升破2.3%。根據美銀引述EPFR統計資料顯示,截至7月2日至8日),三大主要債市延續全數淨流入態勢,其中投資等級債以11.71億美元居冠;其次依序為非投資級債與新興市場債、分別淨流入0.46億美元與0.63億美元。股市高檔震盪之際,部分資金從股市獲利了結並流向固定收益市場,公股銀財管偏向公司信用債與中短天期債券。一銀表示,投資等級債殖利率仍處相對高檔,加上企業基本面穩健,具投資價值;非投資等級債則宜擇優布局。匯市方面,多數銀行認為美元短期仍受美國經濟韌性、高利率、避險需求及全球流動性優勢支撐,但對中期走勢看法分歧。星展銀行預期美元指數第三、第四季可能由100回落至98.6,反映中期可能隨美國相對成長優勢縮小及利差收斂而轉弱。

一句「你太胖」改變人生!他從105公斤到65公斤 找回人生主導權
越南31歲男子黎黃龍(Le Hoang Long)曾因體重高達105公斤,向心儀對象告白接連遭拒10次,甚至有人當面告訴他「太胖了,先減肥再談戀愛」,讓他深受打擊。不過,他沒有因此一蹶不振,而是把一次次失敗化為改變人生的動力,透過調整飲食、規律運動及建立健康生活習慣,在短短6個月內成功甩肉40公斤,體重降至65公斤,不僅擺脫高血壓、高血脂及膝蓋疼痛等健康問題,更從過去的肥胖男子蛻變成健身教練。黎黃龍坦言,自己最大的收穫並非減掉40公斤,而是終於戰勝了曾經的自己。根據《VnExpress》報導,住在越南胡志明市的黎黃龍表示,自己並非從小就胖,而是多年來缺乏運動、經常久坐,加上飲食不節制及容易囤積脂肪的體質,體重逐年增加,到了2022年初已飆升至105公斤。肥胖不只改變外貌,也逐漸侵蝕他的健康。他罹患高血脂、高血壓,膝蓋更因長期承受過大重量,出現急性退化性關節炎與關節疼痛,每天起床照鏡子時,甚至不敢正視鏡中的自己,總覺得旁人正默默打量、評價他的身材。感情挫折更讓他備受打擊。黎黃龍回憶,每次鼓起勇氣向喜歡的人告白,換來的卻都是拒絕,有人刻意保持距離,也有人直接告訴他:「你太胖了,先瘦下來再考慮談戀愛。」連續10次告白失敗後,他沒有繼續沉溺於自卑,而是決定徹底改變人生,於2022年1月正式展開減重計畫。他採用「熱量赤字」(Calorie Deficit)飲食方式,也就是每天攝取的熱量低於身體消耗的熱量,但並未採取激烈節食,依然維持一天三餐。平日每餐大多以約200公克雞胸肉、瘦肉或海鮮搭配少量白飯或糙米,再配100至150公克水煮或清蒸蔬菜;早餐則吃4顆蛋白或約50公克燕麥,運動前再補充一根香蕉或一條地瓜,作為訓練時的能量來源。改變飲食初期並不容易。過去習慣大啖河粉、白飯及重口味料理的他,突然每天吃雞胸肉和水煮蔬菜,一度十分痛苦,甚至好幾次萌生放棄念頭。然而,幾週後,他開始感受到身體變化。「每吃完一餐,我都覺得身體變得更輕盈。」黎黃龍說。隨著身體逐漸適應新的飲食模式,他也調整進食順序,改成先吃蔬菜、再吃蛋白質、最後才攝取澱粉,同時放慢進食速度,在感覺約八分飽時便停止進食,避免過量攝取熱量。除了控制飲食,他每週固定前往健身房5至6天,上午安排有氧及核心訓練,下午則進行重量訓練,希望增加肌肉量並提升基礎代謝。剛開始運動時,連最基本的坐下、站起都會讓肌肉痠痛,體力也很快耗盡,有些特別疲憊的日子,他甚至站在健身房門口猶豫是否該放棄。但每當這個念頭浮現,他總會對自己說一句:「繼續堅持。」隨後再走進健身房完成當天訓練。美國國家衛生研究院(NIH)彙整研究指出,若每天維持約500大卡的熱量赤字,每週約可減重0.2至0.9公斤;而美國哈佛大學(Harvard University)研究也指出,阻力訓練不僅能增加肌肉量,也能提升身體靜態代謝率,使人體即使休息時仍可消耗更多熱量。黎黃龍的努力很快獲得回報,短短6個月便成功減去40公斤,體重從105公斤降至65公斤。隨著體重下降,他的高血壓、高血脂恢復正常,膝蓋疼痛完全消失,過去緊繃的衣服變得寬鬆,臉部輪廓也愈發明顯,就連爬樓梯都不再氣喘吁吁。成功瘦身後,黎黃龍投入健身產業,成為一名健身教練,並透過社群平台分享自己的減重歷程,吸引不少網友關注,也鼓勵許多人開始改變生活方式。他的母親更常自豪地向鄰居分享兒子的蛻變故事。如今的黎黃龍雖然仍是單身,但他坦言,感情早已不是人生最重要的目標。「我最大的勝利,不是減掉40公斤。」他說,「真正的勝利,是戰勝過去那個自卑、想放棄的自己。」他認為,這38公斤(應為40公斤)的改變,不只是體重計上的數字,而是一段靠著紀律、毅力與永不放棄,一步步走出來的人生旅程。
川普關稅做白工!美最高法院裁定違法後 已退款810億美元
美國政府於美東時間13日公布的最新預算數據顯示,在美國聯邦最高法院(Supreme Court)裁定部分關稅違法後,聯邦政府已退還先前徵收的數百億美元關稅。據英媒《衛報》的報導,向外國輸美商品徵收的關稅,一直是美國總統川普(Donald Trump)去年重返白宮以來的核心經濟政策。然而,今年2月,美國最高法院裁定川普下令實施的大規模關稅措施違法,迫使政府必須將先前徵收的相關稅款,退還給已繳納關稅的公司。根據預算數據,自2025年10月開始的本財政年度截至目前,美國政府已退還810億美元的關稅退款。相較之下,去年同期退還的關稅金額僅50億美元。美國財政部1名官員向媒體表示,退款金額大幅增加幾乎完全是受到最高法院裁決的影響,其中絕大部分退款發生在5月與6月。川普一直將關稅政策視為解決美國經濟問題的萬靈丹,主張藉由提高關稅讓製造業回流美國、促成更有利的貿易協議,並縮減聯邦政府的財政赤字。然而,聯邦財政赤字在去年因關稅收入增加而一度略有縮小後,如今卻再次擴大。截至本財政年度前9個月,美國聯邦財政赤字已達1.367兆美元,較去年同期增加2%。此外,美國政府光是支付國債利息的支出便已超過1兆美元,較去年同期增加14%;另一方面,受到美以伊戰爭的影響,軍事支出也增加5%。聯邦政府目前實施的臨時性10%全球關稅措施,預計將於7月24日到期。不過,白宮正準備推出新的關稅措施,理由是部分國家對反強迫勞動法(Anti-Forced Labor Laws)的執法過於鬆散,並存在產能過剩等問題。
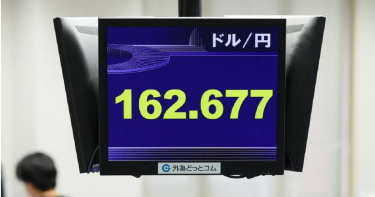
不是危言聳聽!多位專家示警「日圓恐貶至200」:我們正處於貨幣危機邊緣
日本與主要經濟體之間的利差擴大、財政赤字與通膨壓力持續升溫,導致日圓已跌至40年來的新低點。市場普遍認為即使日本央行(日銀)與政府進行干預,也難以改變長期貶值趨勢,部分機構甚至預測美元兌日圓可能在未來數年觸及180至200區間。據《日本時報》報導,在日本與其他主要經濟體之間利率差距持續擴大、以及東京財政前景疑慮加深的雙重壓力下,日圓已跌至1986年以來的低點,並在過去1年成為全球表現最差的主要貨幣之一。交易員認為,日本政府屢次警告將採取強硬措施以遏止貶值,但這種口頭干預的長期效果相當有限。多數市場人士認為,即使實際進場干預支撐日圓,效果也僅是暫時的,因為市場普遍認為日本在提高利率以抑制通膨方面的行動過於遲緩,進一步惡化了日圓的結構性弱點。對此,資產管理規模達1.89兆美元的美國投資管理上市公司「普徠仕」(T. Rowe Price)指出,最悲觀的情境可能是1美元兌169日圓;日本商業銀行「瑞穗銀行」認為這個數字是170;日本第2大銀行「三井住友金融集團」更預測,未來幾年恐跌至180。另一些市場人士,例如新加坡投資公司「Blue Edge Advisors」的投資組合經理Calvin Yeoh則分析,若日本央行進一步落後於美國貨幣政策緊縮的步伐,200甚至更高的水準並非不可能,「如果沒有任何干預,不論是直接在匯市操作,還是由日本央行升息,到明年12月,美元兌日圓匯率可能會像我的膽固醇一樣,在180到205之間。」值得注意的是,持倉數據也進一步支持了日圓續跌的預期。上個月,避險基金對日圓的看空押注已升至2017年以來最高水平。外匯選擇權交易員同樣顯示日圓急貶風險升高,市場估計美元兌日圓在1年內升至180的機率約為15%,但升至200的機率仍低於1%。日本央行上月將基準利率上調0.25個百分點至1%,創1995年以來最高水準,並釋出未來可能進一步升息的訊號,雖然此舉縮小了與美國的利差,但部分交易員認為,由新任主席沃什(Kevin Warsh)主導的美國聯準會(Fed)升息的機率已開始上升。另一方面,有報導指出日本政府希望日本央行放緩升息步伐,也加劇了市場對日圓疲弱的擔憂。總部位於倫敦的獨立投資顧問與研究機構「Asymmetric Advisors」的市場策略師Amir Anvarzadeh示警:「我們實際上正處於日本貨幣危機的邊緣。」已經關注日本市場37年的他強調,「這很大程度上是日本央行那些似乎處於深度昏迷狀態的決策者們,咎由自取的結果。」不過,目前沒有人認為日圓會立即跌至上述的極端水準。要達成這種情境,美國聯準會可能必須釋出比市場預期更鷹派的訊號,導致美國公債殖利率大幅上升,同時油價飆升、地緣政治緊張局勢加劇。美國資產管理公司「Nuveen」的全球投資策略師Laura Cooper分析,全球市場情緒也需要惡化到足以提振對美元的需求,「這種組合可能還會迫使日本央行要麼推遲政策正常化,要麼不願阻止日元進一步走弱。」但目前市場仍由日圓空頭主導。投資人關注日本超過GDP 200%的債務,使其成為主要經濟體中負擔最重的國家。持續的財政赤字也引發市場對政府超支的疑慮。同時,西亞地緣政治危機更導致超過95%石油依賴進口的日本面臨通膨壓力,日圓也因此受到重創。總部位於新加坡的避險基金「Alpha Binwani Capital」的創辦人兼投資長Ashwin Binwani表示,日本宏觀經濟、政策與市場部位強烈有利於日圓走弱,因此只要這些條件持續下去,做空日元仍非常具有吸引力。SMBC日興證券高級外匯及利率策略師Rinto Maruyama則指出,最極端情境並非單純的貶值,而是失序性崩跌,若外匯干預失效,市場可能開始質疑日本政府的干預能力。此外,利差交易(carry trade)仍是重要因素。弱勢日圓使其成為廉價融資貨幣,可投入土耳其里拉、印度股市或委內瑞拉債券等高收益資產。對此,市場分析師和外匯交易專家Nick Twidale也分析,即使存在日本政府干預匯市的風險,市場仍偏好使用日圓進行套利交易。他甚至認為,1年內達到200並非不可能。這也促使部分投資人加碼日圓空頭,即使面臨日本可能動用高達1.09兆美元外匯儲備進行干預的風險。日本曾在4月28日至5月27日期間投入創紀錄的11.73兆日圓支撐匯率。在2022年與2024年的干預中,效果同樣短暫,隨後日圓又繼續走弱。金融服務公司「Monex Group」主管Jesper Koll近日接受《彭博電視台》採訪時則指出:「日本當局目前是否存在底線?坦白說,我認為還沒有。」他補充道:「從政策角度來看,他們非常清楚地認識到,首先,日本必須繼續推行擴張性財政政策,同時溫和地提高利率。因此,實際上,我們正朝著200日元的目標邁進。」
高市早苗祭3兆日圓追加預算!日債殖利率創40年新高
日本首相高市早苗政府正在編列1項追加預算,以協助家庭應對生活成本上升的壓力,但此舉也引發外界質疑,她是否能夠遵守自己對財政紀律的承諾。據美國財經媒體《CNBC》的報導,這項預算規模大致符合市場預期,約為3兆日圓(約合新台幣5,918億元),但該預算推出之際,日本仍持續面臨能源價格居高不下、補貼成本增加以及日圓疲弱等問題。這項追加預算代表高市早苗先前的立場已開始轉變,她過去曾表示沒有額外支出的必要。根據《彭博社》報導,她起初聲稱,「2026曆年」總國債發行規模將維持與原始預算計畫相同的水準,不會增加。高市早苗一直試圖消除債券市場的憂慮,並表示額外支出將透過發行「赤字國債」(Deficit-covering bonds)來籌措資金。然而,在傳出政府可能透過新增債務來支應追加預算後,日本10年期公債殖利率於5月20日升至2.809%,創下自1996年以來最高水準。總部位於東京的金融服務公司「Monex集團」專家董事科爾(Jesper Koll)表示:「債券市場有很多特性,但絕不愚蠢。你不可能在不增加債務的情況下提高支出。」高市早苗採用「曆年」(每年1月1日至12月31日)衡量的做法,也引起觀察日本經濟人士的注意。科爾指出:「日本從來沒有人以曆年為基礎制定政策。」日本歷來的財政年度都是在3月31日結束,「如果說有什麼值得警惕的訊號,那這就是一個警訊。」除了10年期公債殖利率攀升至近40年高點之外,30年期公債殖利率也突破4%,反映市場不僅對財政風險感到擔憂,也憂心通膨壓力持續升高。瑞士跨國私人銀行「寶盛集團」(Julius Baer)亞洲股票研究分析師Louis Chua也示警:「近期發展,包括西亞局勢充滿不確定性、大宗商品價格維持高檔,以及燃料補貼支出增加,都加劇了債券市場對日本今年財政狀況的憂慮。」科爾則補充,如果日本政府能夠公開宣布推出規模10兆日圓、並以10兆日圓國債完全融資的預算方案,投資人或許反而會更有信心,而不是推出較小規模的方案,同時又保證不會增加國債發行,「第一種做法,市場其實會相信;第二種做法,沒人會相信。」不過,並非所有分析師都認為這項方案會對市場造成衝擊。道富投資管理公司(State Street Investment Management)亞太區經濟學家比馬瓦拉普(Krishna Bhimavarapu)表示,該公司仍然「從結構性角度看好日本,不論是經濟還是市場。」他指出:「這項追加預算看起來不像是全面性的刺激方案,更像是為因應美以伊戰爭而承受能源價格負擔的家庭,提供有針對性的緩衝措施。這使其仍然符合高市早苗首相的政策理念,而不是一項大規模提振需求的計畫。」近期公布的經濟數據也強化了這種看法。日本經濟在第1季以年化2.1%的速度成長,實質國內生產毛額(GDP)較前1季成長0.5%。4月出口較去年同期增加14.8%,受惠於半導體出貨強勁以及人工智慧(AI)相關需求成長。即使是科爾,也認為日本股市仍有進一步上漲空間,原因包括企業重整、創紀錄的併購活動、維權投資人、私募股權基金,以及國內企業投資增加等因素。但對於債券和日圓而言,情況則有所不同。日圓兌美元匯率仍接近160日圓兌1美元的水準,而這個區間通常被視為可能觸發官方干預的敏感區域。至於債券市場,科爾認為,目前市場走勢顯示,通貨膨脹、日本銀行(BOJ)升息,以及國債供給增加等因素,正逐漸成為「愈來愈確定」的發展方向。

赫格塞斯要求提高國防開支!紐西蘭財長:我們沒那麼多閒錢
美國國防部長赫格塞斯(Pete Hegseth)30日在新加坡舉行的亞洲安全論壇「香格里拉對話」(簡稱「香會」)中表示,紐西蘭將國防支出提升至GDP 2%的目標仍然不夠,並稱這是1個「搭便車」的行為,同時還暗示各國應該將目標提高至3.5%。對此,紐西蘭財政部長威利斯(Nicola Willis)坦言,該國沒有足夠的財政空間,將國防支出提高到美國期望的水準。據《南華早報》報導,威利斯31日在紐西蘭首都威靈頓(Wellington)接受《紐西蘭電視台》(TVNZ)的Q+A節目訪問,並在談到赫格塞斯的發言時坦言:「那將會是極具挑戰性的。我們沒有數十億美元閒置在沙發底下。」紐西蘭近期已公布1項計畫,目標是將國防支出從約1%提高至2%,理由是地緣政治緊張局勢的升溫,例如去年中國軍艦在澳洲與紐西蘭之間的「塔斯曼海」(Tasman Sea)進行實彈演習。威利斯在她於28日提交的預算中納入了額外國防資金,作為該計畫的一部分,但同時也預測由於國內經濟疲弱導致政府收入下降,未來仍將出現龐大的財政赤字,「我們正在大幅投資國防,以便推進並保護紐西蘭的利益。」她當時解釋:「我們這樣做是因為這符合我們的國家利益,而不是因為美國要求我們這麼做。作為政府,我們已經承諾每2年根據國際發展以及國內情況,檢視我們的國防能力計畫。我們將以誠信的方式進行。」

減重到一半就瘦不下來? 專家:關鍵在於「這習慣」
有一天,我遇到了一位老朋友,她告訴我說她老公最近胖得厲害,有100公斤了。我認識她老公,身高182公分,是個老闆,經常應酬、喝酒,是北方人,酷愛吃麵食。我寫了一個營養處方給這位老朋友。二十天後,她打電話給我:「我老公這二十天減了6公斤,這減重的速度太快了,如果二十天減 6 公斤,是不是三個月後,這個人就減成『紙片』了?」我告訴她:「你放心好了,他減重到一定程度就減不了了。」果然,她老公的體重到 80 公斤之後就沒有繼續減了。體重下降≠變瘦 肌肉才是關鍵減重減的是脂肪,不要只盯著體重。比如,有運動習慣的人群在減重的過程中肌肉會增長,肌肉增長的時候體重有可能也增加,但他們看上去一定變瘦了,身上的脂肪也少了。減肥不能挨餓 身體會先出問題不能餓著,不能出現營養不良的情況。從食物中攝取的營養素是細胞新陳代謝和修復細胞損傷的原料。減重的前提一定是不能讓身體受傷,最好緩慢地減重,沒有特殊情況不要嘗試快速減重。減重的時候出現了不適症狀,比如月經消失、失眠,走路都走不動了,肯定是有問題的,很可能是因為沒有充分攝取營養素。健康狀況出了問題,說明減重的方法很可能不對。一天的攝取總熱量要能基本滿足人體的需求,而不能刻意地減少,製造熱量赤字。在確保攝取總熱量足量的基礎上,再攝取適量的蛋白質,設計好醣脂比,把碳水化合物的比例降下來,增加脂肪的攝取量,才能確保自己在不感到飢餓、營養不缺乏的情況下健康減重。吃飯順序改變 就能幫助控制體重掌握吃飯的技巧。第一個技巧是調整吃飯順序:先吃菜,再吃肉、蛋、奶,最後吃主食。第二個技巧是少量多餐。一天的總熱量確定,蛋白質、碳水化合物和脂肪攝取量確定,蔬菜、水果的食用量等都確定的前提下,可以把每次的攝取量減少,增加進食次數,而且要注意,每一餐的飲食結構不能變。第三個技巧是遵循「 211」法則。「 211」指一餐中的飲食結構,一餐分為四等份,2 份是蔬菜,1份是蛋白質類食物, 1份是碳水化合物類食物。注意,要選擇低 GI值的碳水化合物類食物,蔬菜不包括澱粉含量高的食物(像馬鈴薯燉牛肉、尖椒馬鈴薯絲裡的馬鈴薯要歸入碳水化合物類食物)。想瘦肚子 關鍵在降低碳水比例碳水化合物的比例一定要降下來。 碳水化合物的能量占比在 25%以下才可能帶動你的身體消耗脂肪,減掉肚子上的脂肪。同時,你還要注意碳水化合物的種類,盡量選擇低 GI 值的碳水化合物類食物。一定要清楚地、明確地知道胰島素分泌量增加是肥胖最主要的原因;降低碳水化合物的比例,不驚動胰島素,是你吃每一餐時都要敲響自己的警鐘。本文來源:《低碳水,吃出不發炎的修復力!》,高寶書版【延伸閱讀】減重卻一直復胖?真正能長期瘦下來的人都做對了這件事瘦不下來不是意志力差!醫師解析4大生理路徑 助找出「減重卡關點」https://www.healthnews.com.tw/readnews.php?id=68128

主導權回歸?金價周線上漲 「這原因」全球央行黃金儲備超車美元
黃金本周正謹慎重掌主導權,金價10日持穩,但在美元走弱帶動下,黃金價格周線上漲。市場正持續評估美伊談判的持久性及其對利率前景的影響。黃金現貨報每盎司4761.79 美元,本周上漲近 2%。美國黃金6月期貨收跌0.6%,報每盎司4787.4美元。根據外媒引述報告指出,在各國央行「去美元化」趨勢推動下,全球官方持有的黃金市值,已正式超越剔除利息收益後的「實質美元資產」。根據《朝鮮日報》引述彭博宏觀策略師Simon White指出,國際貨幣基金(IMF)公布全球央行持有總規模達7.5兆美元的資產中,包含了數十年來美債所產生的利息,屬於「估值膨脹」;反觀黃金本身不生息,兩者直接對比並不公平。剔除利息後反映央行「主動購買」的美元資產規模僅約4兆美元。隨金價近年大幅攀升,全球央行持有的3萬6520噸黃金,總市值已衝上5.5兆至5.6兆美元。另外,美國政府債務持續攀升,赤字規模擴大,市場擔心美元購買力將長期縮水。Simon White指出,黃金現在不僅是抗通膨工具,更是防範美國財政失控與信用風險的避免工具。

為什麼少吃多動還是瘦不下來?這7大原因才是減肥失敗的真兇:壓力大、水喝太少都會讓你變胖
減肥最讓人崩潰的,不是不能吃美食,而是「付出了努力卻看不到回報」。當你看著鏡子裡的自己,疑惑著為什麼每天跑 5 公里、餐餐水煮卻依然瘦不下來時,請記得:身體不是計算機,它是一個複雜的生物系統。如果代謝環境不對,再強大的意志力也敵不過生理本能。從荷爾蒙失調到腸道微生態的混亂,很多時候「瘦不下來」並不是因為懶,而是因為踩到了身體的自保地雷。今天我們就來一一拆解這些隱形的減肥殺手,找回流失的代謝力。熬夜與缺水:代謝系統的兩大隱形殺手「水是脂肪燃燒的助燃劑」,缺水會直接導致脂肪代謝速度減緩。此外,太晚睡或長期熬夜會打亂分泌失衡,特別是生長激素減少、瘦素下降,讓你隔天食慾爆發。睡不飽又渴,身體自然會進入囤積模式。(圖/取自 tiffanyyoungofficial IG)蛋白質吃太少:肌肉流失,代謝跟著崩塌蛋白質是身體燃脂的基礎。如果蛋白質攝取不足,身體為了維持運作會轉而消耗肌肉,導致基礎代謝率(BMR)急速下降。這就是為什麼有些人雖然變輕了,但看起來卻鬆垮垮的原因。確保每一餐都有足夠的優質蛋白,才能維持肌肉量,讓你躺著也能燃脂。(圖/取自 tiffanyyoungofficial IG)隱形熱量炸彈:你以為的輕食,其實熱量爆表很多標榜「輕食」的沙拉醬、濃湯、或是加工過的燕麥棒,其實都藏著驚人的糖分與油脂。這些隱形熱量炸彈會在你不自知的情況下填補了熱量赤字,讓你辛苦一天的努力瞬間白費。皮質醇爆表:壓力肥讓脂肪鎖死在腹部當壓力大、長期處於焦慮時,身體會分泌大量的「皮質醇(壓力荷爾蒙)」。它會指引脂肪堆積在腹部,並抑制脂肪分解。如果感到工作壓力大卻拼命高強度運動,反而會讓皮質醇更高,陷入「越累越胖」的輪迴,所以一定要找到能幫助自己解壓的方式。(圖/取自 tiffanyyoungofficial IG)極端節食的報復:體重暴增的生存機制吃太少是減肥最危險的捷徑。當身體感應到能量極度匱乏,會觸發「生存模式」,大幅調低代謝並拼命儲存脂肪。一旦你恢復一點食量,身體就會像吸水海綿一樣迅速儲存熱量,造成體重反彈甚至超越巔峰。 運動模式太單一:身體也會「慣性偷懶」如果你半年來都只做同一種慢跑或有氧運動,身體會因為適應了強度而變得極其「節能」。這時需要加入重量訓練或間歇性運動(HIIT)來給身體新的刺激,打破運動平台期,重新啟動燃脂引擎。(圖/取自 tiffanyyoungofficial IG)腸道菌群失調:胖子菌太多的微生態危機研究發現,胖子與瘦子的腸道菌群結構截然不同。如果腸道長期發炎或菌群失調,「厚壁菌門」過多會讓你吸收熱量的能力比別人更強。攝取益生菌與高纖維食物,重整腸道環境,才能打造易瘦體質。
吃很少也瘦不了? 醫曝「超加工食品」3陷阱:影響飽足感害越吃越多
不少人會發現自己明明吃得不多,體重卻始終降不下來。對此,書心健康管理診所院長許書華指出,問題不一定是吃太多,可能是食物的「加工程度」影響,有研究發現,攝取過多「超加工食品」的人,可能在不知不覺中吃進更多熱量。許書華於臉書粉專發文分享,經常遇到人問她「我吃得好少,怎麼體重降不下來?」其實吃少不代表製造熱量赤字,問題可能出在食物的「加工程度」。美國國家衛生院(NIH)Kevin Hall博士進行了一項臨床試驗,研究團隊請來兩組人進行測試,兩組飲食的總熱量、糖分、脂肪、纖維等數值完全匹配到一模一樣,唯一的差別是,一組吃天然原型食物,另一組則攝取「超加工食品」(UPF)。許書華指出,實驗結果發現,在讓受試者自由吃到飽的情況下,吃「超加工食品」的受試者,每天平均會「無意識」地多吃下500大卡,短短兩週,體重就增加將近1公斤。許書華說明,不少人以為「超加工食品」讓人發胖,是因為它「太美味」,但實驗數據顯示,兩組受試者對食物的滿意度與愉悅感是一樣的,發生過量進食的狀況,其實是食物的物理結構綁架了生理訊號:1、「太好吞」:「超加工食品」通常質地較軟爛,幾乎不需要費力咀嚼,相關研究就發現,吃這類食物的進食速度,比吃原型食物快了近1.5倍,如果吃得太快,腸道的飽足訊號會來不及傳到大腦,大腦還沒意識到吃飽,其實已經吃過量了。2、體內的激素戰爭:吃原型食物可以有效降低飢餓素,並提升飽足荷爾蒙PYY。而「超加工食品」卻會干擾這個回饋機制,讓大腦的飢餓恆溫器失準,讓人一直覺得「我還餓」。3、身體渴望「蛋白質」:醫學上有個「蛋白質槓桿假說」,由於「超加工食品」的蛋白質比例通常較低,而身體為了湊齊生存所需的蛋白質總量,會強迫繼續進食,為了達到蛋白質的標準,就會被迫塞進了無用碳水和劣質脂肪。對此,許書華建議,減重不是要盲目挨餓,而是要學會「避開大腦的陷阱」,下次吃東西時,可以試著做到以下32點:1、找回「咀嚼」的動作: 選擇需要多咬幾口的原型食物,如糙米、帶骨肉、蔬菜等等,給腸道激素20 分鐘的時間去通知大腦「吃飽了」。2、蛋白質優先:每一餐先吃足夠的肉、蛋、豆腐,滿足身體的「蛋白質槓桿」,食慾自然會穩定下來。3、注意成分表:買東西前翻到背面查看成分表,如果裡面有一大串念不出來的化學名詞,就把它放回架上。
中國「兩會」定調今年GDP目標4.5%至5%!推動經濟再平衡
中國「兩會」(全國人民代表大會、中國人民政治協商會議)今(5日)將2026年的經濟成長目標設定在4.5%至5%之間,略為下調去年成功實現的5%增速,以抑制工業產能過剩並推動經濟再平衡。中國同時公布第15個「5年規劃」,並如外界普遍預期,承諾加碼投資創新、高科技產業與科學研究,並提出將使家庭消費占經濟產出的比重「顯著」提高。綜合外媒報導,中國今公佈了「十五五」規劃(2026至2030年)的主要目標,旨在將GDP增長保持在「合理範圍內」,並為2035年人均收入比2020年翻倍的目標奠定基礎,使中國躋身中等已開發國家行列。據悉,2020年,中國人均GDP約為10,504美元。該藍圖同時維持研發支出每年7%的成長目標,確保創新動能與上個周期同樣強勁。為因應社會和環境挑戰,該計劃亦引入了7項關注民生的指標,包括就業、醫療保健以及對兒童和老年人的支持。該計畫還要求將單位GDP的碳排放強度降低17%,以推動綠色轉型。這些承諾顯示,北京方面擔憂疲弱的內需使這個全球第2大經濟體過度依賴出口作為成長動力;然而,在與華盛頓及其盟友競爭日益升溫之際,北京也無意放棄升級龐大工業體系的努力,因為這套體系為其在供應鏈上抗衡美國及其盟友,提供了槓桿優勢。經濟學家指出,較低的成長目標可為北京推行改革提供更大彈性,例如削減工業產能過剩;但他們也提醒,這一轉變並不意味著中國將放棄以生產為導向的成長模式。德國及歐洲最大專門研究中國的智庫「墨卡托中國研究所」(Mercator Institute for China Studies,MERICS)分析師形容,對消費者的承諾「流於空洞」,認為在大國競爭加劇的背景下,領導層相信對關鍵產業提供廣泛支持更符合國家利益。MERICS分析師在全國人大會議前發布的1份報告中寫道:「在岌岌可危的平衡之下,中國的經濟政策將持續系統性地偏向企業而非家庭。北京將以緩慢步調推動社會福利擴張,同時透過慷慨補貼與稅收優惠來推動產業成長與升級。」在刺激政策方面,中國計畫將預算赤字設定為國內生產毛額(GDP)的4.0%,與去年相近。中央政府的專項債發行額度維持在1.3兆元人民幣,地方政府則維持在4.4兆元人民幣。中國承諾每人每月最低養老金提高20元人民幣,並將對農村無業人口的基本醫療保險補貼提高24元人民幣。官方亦表示,將增加教育支出、補貼托育服務,並改革公立醫院體系。澳洲最大的銀行及多元化金融服務集團之一「麥格理集團」(Macquarie Group)首席中國經濟學家胡偉俊(Larry Hu)預期,財政政策工具將根據未來數月經濟表現彈性調整,「若出口持續強勁,官方可能容忍國內消費疲弱;反之,若出口走弱,他們將加大國內刺激力度,以捍衛GDP目標。」中國前央行顧問劉世錦今年1月則在1場金融論壇上警告,中國去年創紀錄的1.2兆美元貿易順差,不僅反映製造業競爭力提升,也凸顯國內消費疲弱。他補充,中國必須從長期依賴投資與出口的模式,轉向以創新與消費為主要驅動力的發展模式。劉世錦分析,儘管製造業仍可進一步升級,但這並不意味著其在經濟中的比重不應下降,「中國當前消費不足與一系列制度性與結構性因素密切相關,短期內完全解決這些問題並不現實。然而,若對此置之不理,也絕非選項。」去年,中國最高人民法院的1項關鍵裁決亦為改革難度提供了警示,該裁定直指逃避繳納社會保險費屬違法行為。理論上,此舉將透過福利體系,促成資金由企業向勞工的長期轉移。然而,在內需疲弱、關稅壓力、高負債以及由產能過剩引發的價格戰等多重壓力下,許多企業對該裁決的回應方式多以減少自身負擔為主,部分甚至透過降低薪資來對沖成本。裁決執行成效的參差不齊,也使許多經濟學家對中國推動經濟再平衡的決心感到悲觀,法國外貿銀行(Natixis)亞太區首席經濟學家加西亞埃雷羅(Alicia Garcia-Herrero)指出:「這凸顯了北京在結構性改革中面臨的核心張力。」
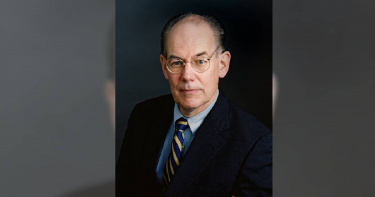
美國正在放棄「台灣不可談判」的紅線!米爾斯海默曝1主因:如同蘇聯放棄東歐
因成功預測俄烏戰爭而聲名大噪的國際關係攻勢現實主義大師米爾斯海默(John Mearsheimer)認為,美國因石油美元體系鬆動與經濟結構性衰退,被迫在未發生戰爭的情況下放棄「台灣保持實質獨立是不可談判的」這條紅線,如同英國撤出了印度、非洲和中東;蘇聯放棄了東歐,「帝國並未被征服,而是被迫1次又1次地讓出自己的地位」,背後的肇因不是軍事失敗,而是因為維持佔領在經濟上不可持續。米爾斯海默為美國著名國際關係學家及芝加哥大學羅蘭溫德爾哈里森傑出服務教授(R. Wendell Harrison Distinguished Service Professor),因成功預測俄烏戰爭,並共同撰寫《紐約時報》暢銷書《以色列遊說集團與美國對外政策》(The Israel Lobby and U.S. Foreign Policy)而聞名。針對台灣問題,他曾在2013年投書媒體主張「美國棄台論」,隨後又在2022年改口稱「美國不會放棄台灣」。如今,根據《香港01》報導,米爾斯海默描繪了1個他認為正在發生、卻尚未被大多數人察覺的歷史轉折時刻。他指出,美國作為超級大國,正被迫在未開一槍的情況下放棄自身的核心紅線,而這一紅線長期以來象徵著其在亞太地區不可動搖的戰略承諾,那就是台灣地位問題。他解釋,美國過去70年來始終維持1項明確原則:台灣的獨立不可談判。該立場不僅體現在法律與外交承諾中,更構成可能引發軍事衝突的戰略界線。然而,他認為這條紅線如今並非因軍事失敗而被突破,而是因為結構性力量的轉移而悄然消失。真正發生的並不是戰場上的潰敗,而是經濟與金融基礎的枯竭,使美國在對手尚未動手之前便喪失了槓桿。米爾斯海默將焦點放在金融結構上,特別是戰後形成的石油美元體系。美國在二戰後建立起1套全球必須以美元購買能源的制度架構,透過與OPEC的安排,使美元成為能源交易的核心貨幣,進而創造對美元與美國國債的持續需求。這種安排使美國得以長期維持赤字與全球軍事部署,並在無需對等經濟代價的情況下行使全球權力。然而,米爾斯海默指出,當美元體系被「武器化」之後,這種結構開始出現裂縫,「一旦你把自己的貨幣武器化,就無法『去武器化』」。美國將金融工具用於制裁,將國際支付系統排除作為戰略手段,使各國開始質疑持有美元的安全性。這種不信任為替代體系創造空間,而中國正是在這一背景下推動人民幣國際化與雙邊結算安排。當巴西、沙烏地阿拉伯與其他國家逐步接受人民幣進行貿易結算時,美元不再是唯一選項,而是眾多選項之一。一旦貨幣成為多選題,其權力基礎便開始鬆動。在他看來,真正的變化並非中國透過征服擴張,而是透過提供替代選項來重塑國際秩序。當替代性的金融與貿易架構開始運作,各國不再必須依附美元體系,美國的經濟槓桿便自然削弱。這種變化進一步影響安全承諾的可信度。當盟友意識到美國可能無法承擔與中國全面衝突的經濟代價時,便開始重新評估自身戰略定位,日本、韓國、菲律賓與澳洲都在調整政策。聯盟體系不是被擊敗,而是在信譽侵蝕中鬆動。米爾斯海默以歷史比較來強化其論點,「歷史教會我們1個重要的道理:當超級大國放棄紅線時,其他國家都會重新評估它的實力。」他提到戰後的英國在1945年後面臨類似處境,當時的英國並未在軍事上被擊敗,但在經濟上無力同時維持帝國與國內的重建,只能選擇帝國清算,其中1956年的「蘇伊士運河危機」(Suez Crisis),便象徵著英國勢力範圍的終結。而蘇聯在1980年代末也是如此,它放棄了東歐,不是因為軍事失敗,而是因為維持體系在經濟上已不可能。類似地,美國如今所經歷的並非軍事潰敗,而是經濟約束下的戰略收縮。他指出,華盛頓撤出阿富汗不是軍事失敗,美軍從未面臨被擊敗的危險,而是因為維持佔領在經濟上不可持續。放棄台灣也不是軍事失敗,美國海軍仍是世界最強,但捍衛台灣會讓國家破產。他更進一步援引古典歷史作為隱喻,將當前局勢類比為「伯羅奔尼撒戰爭」(Peloponnesian War)中的雅典。雅典擁有強大海軍與廣泛承諾,但其擴張超越經濟承載能力,最終因資源耗盡而衰退。這種衰退不是瞬間崩潰,而是長期結構性消耗的結果。在這套分析框架下,他認為全球正進入多極體系。中國的崛起不必透過直接對抗實現,只需使美國意識到維持既有承諾的成本過高即可。當軍事支出持續居高不下而經濟回報有限時,軍事優勢反而成為負擔。經濟基礎決定軍事能力,而非相反。若經濟優勢轉移,即使軍事勝利也無法逆轉整體權力結構的變化。米爾斯海默點出關鍵,中國的軍隊服務於經濟,而美國卻陷入經濟服務於軍隊的結構性缺陷,美國本應成為經濟帝國,卻變成了軍事帝國,把軍事主導放在生產力之上,「結果就是美國可以在軍事上摧毀任何國家,但無法在資源、市場、戰略佈局上擊敗任何國家。美國能贏得戰爭,卻無法贏得資源和市場的競爭。」而這就是美國放棄台灣的原因,不是因為無法在軍事上擊敗中國,而是因為「無法在維持全球地位的同時,承擔與中國開戰的代價。」他也總結,二戰後秩序的終結並非源於戰敗,而是源於支撐其存在的金融與能源架構轉移。美國面臨的選擇並非是否撤退,而是在有序撤退與混亂崩潰之間作出決定。若選擇談判、縮減承諾、重整戰略,則是可控的衰退;若拒絕調整,則可能引發更劇烈的體系動盪。在他的敘事中,台灣紅線的鬆動象徵著舊秩序的終結。世界並非走向末日,而是走向多極。問題不在於誰會勝利,而在於各國如何在轉型期避免誤判與衝突。在這個過渡階段,語言與現實之間的落差將成為最大的危險。當政策話語仍停留在舊秩序框架中,而權力結構已然轉變,誤解與動盪便不可避免。