


首席經濟學家
」 川普 美國 中國 通膨 聯準會
美中AI競爭升溫!華府禁聯邦機關使用DeepSeek 第三方衍生服務也納管
美國政府19日以國家安全為由,下令聯邦民事機關從資訊系統移除中國人工智慧(AI)模型「深度求索」(DeepSeek)及其衍生的第三方服務,並禁止採購相關產品。美國國土安全部(DHS)警告,相關工具可能導致敏感資料流向中國,也可能存在惡意軟體或資安漏洞。據《南華早報》報導,美國國土安全部19日發布通知,下令聯邦民事機關從資訊系統中移除DeepSeek產品,以及所有利用這款中國AI模型開發的第三方服務,同時禁止各機關採購DeepSeek的產品與服務,包括由其關聯實體開發的相關產品。通知指出,若美國政府員工或承包商使用該公司的產品,「可能導致敏感資料遭傳輸至中華人民共和國」,並補充稱,這些模型「本身可能包含惡意軟體或其他安全漏洞」。相關命令由美國國土安全部長穆林(Markwayne Mullin)於7月24日簽署。報導補充,DeepSeek在2025年發布R1模型後,震撼全球金融市場與AI產業。美國總統川普(Donald Trump)當時將這項突破形容為對美國科技產業的「警鐘」。此後,這家新創公司持續受到華府決策人士的審查。這些官員認為,DeepSeek的中國所有權背景,對美國國家安全構成威脅。美國眾議院美國與中國共產黨戰略競爭特設委員會(House Select Committee on the CCP)曾在2025年4月發布1份報告,聲稱DeepSeek對「美國國家安全構成重大威脅」。2025年6月,美國國會議員提出《反敵對AI法案》(No Adversarial AI Act),旨在限制聯邦政府使用與中國有關聯的AI工具,例如DeepSeek。該法案公布後,共和黨籍的委員會主席穆倫納爾(John Moolenaar)表示:「我們正處於一場新的冷戰之中,而AI正是這場競爭的核心戰略技術。」當時,中國駐美國大使館發言人劉鵬宇透過電子郵件向《南華早報》表示,美國國會指控中國竊取科技成果的說法「純粹是誹謗與抹黑」,「中國積極推動AI創新,並高度重視AI的安全與倫理。」此外,美國眾議院也在2025年2月提出另1項法案,名為《政府設備禁用DeepSeek法案》(No DeepSeek on Government Devices Act)。同月稍晚,參議院也提出相應版本。這項由民主、共和兩黨共同支持的立法,旨在禁止聯邦政府設備使用DeepSeek。19日最新公布的措施,是川普政府限制中國科技產品行動的一環。隨著美中兩國爭奪全球AI領導地位,雙方在科技領域的競爭持續加劇。包括美國商務部(Department of Commerce)與美國海軍(United States Navy)在內的其他多個聯邦機關,也已限制在政府設備上使用DeepSeek。另一方面,總部位於紐約的企業支出管理及獨角獸金融科技公司「Ramp」於2026年6月公布的「熱門軟體供應商」排行榜中,DeepSeek名列榜首。這反映出美國企業正尋求更平價的替代方案,以取代OpenAI與Anthropic等美國AI服務供應商所提供的高價產品。Ramp創立的內部經濟智庫與數據研究中心「Ramp Economics Lab」首席經濟學家卡拉齊安(Ara Kharazian)當時稱:「企業正在尋找比OpenAI與Anthropic更便宜的替代方案,最大的跡象之一,就是有些公司願意採用價格較低的中國模型,讓美國資料透過設於中國的伺服器來回傳輸。」
第三屆國泰資產管理高峰會10/30登場 國際投資專家共探全球市場新趨勢
國泰金控自2024年首度舉辦「國泰資產管理高峰會」,持續匯聚全球頂尖投資機構與國泰投研團隊,掌握全球投資趨勢,也在變局中打造韌性投資策略,陪伴投資人因應快速變動的市場環境。延續前兩屆峰會成果,國泰金控將於10月30日(五)舉辦第三屆「國泰資產管理高峰會」,以「引領新常態:打造穩健投資新典範」為主軸,邀集貝萊德(BlackRock)、PIMCO(品浩)、摩根大通(J.P. Morgan)、摩根士丹利(Morgan Stanley)、高盛(Goldman Sachs)、路博邁(Neuberger)等世界級資產管理機構核心投資領袖來台,與國泰投資團隊同台對談,從全球視野解析市場脈動與投資趨勢,協助投資人以穩健、靈活的視野,掌握全球布局機會。 過去3年,全球市場歷經地緣政治局勢重塑、貿易與關稅政策變化,以及能源市場波動等多重挑戰;與此同時,AI技術快速演進,帶動半導體、算力基礎建設及相關應用投資持續擴張,全球供應鏈亦隨政策與產業布局加速調整。「變動」已不再是例外,而是全球投資市場的新常態。洞悉此一趨勢,本屆峰會聚焦科技、投資與區域布局三大關鍵面向,規劃「產業新常態:AI下一步與衍生商機」、「投資新常態:資產配置變化與產品定位」、「區域新常態:政策引導下的供應鏈變化」等3大分場,深入探討新常態下的投資機會與布局策略。 本屆峰會講者陣容堅強,包括:貝萊德全球固定收益投資長暨環球資產配置投資團隊主管Rick Rieder、PIMCO集團總裁Christian Stracke、摩根大通首席經濟學家BruceKasman等國際級總體經濟與固定收益專家,並與國泰人壽資深副總經理暨國泰投顧董事長王怡聰、國泰世華銀行首席經濟學家林啟超同台對話,聚焦新常態下的總經脈動、市場趨勢與投資因應策略,提供投資人多元前瞻的全球布局觀點。 國泰金控管理資產規模逾新台幣10兆元,累積超過60年豐富的海內外投資經驗,服務全台超過1,500萬名客戶,為台灣最大企業投資機構之一。面對台灣財富持續累積、投資需求日益多元,國泰金控將資產管理視為集團重要發展領域,持續思考如何從客戶需求出發,提供更具價值的投資產品與服務,打造繼銀行、保險外的第三大獲利引擎。國泰金控秉持「夠穩健,才能靈活前進」精神,以投信為核心,擁有逾300位投研專家,結合保險全委資金與資產營運能力,水平整合集團投研、商品、通路及高資產服務資源,持續打造具國際競爭力的資產管理平台。 國泰金控自2024年舉辦首屆「國泰資產管理高峰會」以來,持續匯聚全球頂尖資產管理機構與海內外投研專家,累計突破2萬人次參與,成為國際投資權威交流與對話的關鍵平台。第三屆「國泰資產管理高峰會」將於10月30日(五)於台北萬豪酒店登場,助力台灣投資人在國際政經局勢變動下,持續掌握市場先機。本屆峰會同步提供線上直播,並於即日起開放報名。詳細議程及國際專家陣容名單,詳見網站:https://cathayamsummit.com.tw/。
全球債市再掀拋售潮!美英法日公債殖利率齊創新高
全球債券市場1日再度遭遇沉重賣壓,從美國、英國、法國到日本的借貸成本紛紛升至數十年高點,凸顯各國政策制定者對金融條件持續收緊的擔憂正在加劇。高能源成本推升通膨,加上人工智慧與資料中心建設爭奪資本,使市場預期利率將維持在高檔。更高的利率將提高企業及房貸借款人的融資成本,同時迫使各國政府增加利息支出。據《路透社》報導,儘管美國上午稍晚出現逢低買進的投資人,協助市場逐步穩定。美國基準殖利率回落至約5.26%,各期限美國公債殖利率也全面走低。然而,分析師表示,債券市場仍可能面臨進一步拋售壓力。隨著能源成本飆升推高通膨,全球債券殖利率持續大幅攀升。殖利率與債券價格呈反向走勢,也就是當債券價格下跌時,殖利率便會上升。此外,人工智慧與資料中心建設熱潮提高了市場對資本的競爭,並推升外界對經濟成長以及短期利率最終將落在何種水準的預期。被視為全球借貸成本與資產價格重要基準的美國10年期國債殖利率,稍早一度升至5.34%,創下2002年以來最高水準。此前,截至9月底的3個月期間,美國10年期國債殖利率已出現本世紀以來最大的單季升幅。總部位於英國倫敦的資產管理公司「TwentyFour Asset Management」投資組合經理扎伊德(Danny Zaid)表示:「隨著殖利率逐步走高,金融環境將因此收緊,並可能增加經濟放緩的風險。不過,就目前而言,基本面,也就是更廣泛的整體經濟,仍然看起來非常強勁。雖然目前確實存在K型經濟,而且較低收入的群體已經苦撐了相當長一段時間,因此確實需要降低高油價所帶來的壓力。」匯豐銀行(HSBC)亞洲區首席經濟學家紐曼(Fred Neumann)則表示,市場正在對多年高於央行目標的通膨作出反應,「在貨幣緊縮政策真正落實之前,債券市場將要求更高的溢價,才能持有較長期限的債務。」在美債殖利率創紀錄的同時,法國也正在成為債券投資人的關注焦點。法國政府1日提出2027年度預算案,但其中包含不得人心的緊縮措施,而這些措施能否順利在國會過關,目前仍存在高度不確定性。法國10年期國債殖利率1日也升至2002年以來最高水準,一度逼近具有象徵意義的5%關卡。此前,在截至9月底的季度中,法國10年期國債已創下1987年以來最差的單季表現。法國與德國10年期國債殖利率之間的利差,目前接近2010年代歐元區債務危機以來的最高水準。此外,用於替法國債務投保、以防範法國可能違約的成本,也已升至2013年以來最高水準。歐洲央行(European Central Bank)甚至面臨是否應該出手協助穩定法國債市的疑問。不過,市場人士表示,就目前而言,歐洲央行介入的可能性似乎不高。英國30年期政府公債殖利率1日亦突破6%,升至1998年以來最高水準。與此同時,英國房價年增率正在以近2年來最慢的速度成長,進一步凸顯高利率對實體經濟所造成的影響。在日本,經歷數十年與通貨緊縮對抗後,通膨如今開始逐漸站穩腳步,日本政府公債殖利率連續第5個季度出現兩位數增幅,創下前所未有的紀錄。總部位於華盛頓的國際金融協會(Institute of International Finance)近期估算,過去1年來,已開發經濟體光是在國際市場交易的政府債券上,就支付超過3.3兆美元利息。這個數字不僅高於全球人工智慧產業估計2.6兆美元的支出,也高於全球國防支出的3.1兆美元,以及潔淨能源領域的2.3兆美元。
聯準會3年來首度升息!沃什曝美伊戰爭推高油價:通膨太高且持續太久
美國聯準會(Fed)於美東時間16日睽違3年首度升息0.25%,將基準利率提高至約3.9%,以壓制持續高於2%目標的通膨。對此,由美國總統川普(Donald Trump)任命的聯準會主席沃什(Kevin Warsh)強調,美伊戰爭推高的汽油價格,導致通膨過高且持續太久,這促使聯準會官員支持升息,他也暗示今年稍晚可能還會再升息。據《美聯社》報導,Fed這次的升息幅度為0.25%,使聯準會的關鍵利率升至約3.9%,隨著時間推移,可能導致房貸、汽車貸款與信用卡等借貸成本進一步上升。在一系列季度經濟預測中,聯準會也暗示負責制定利率政策的委員會可能第2次升息,將利率提高至4.1%。這項決策推出之際,美國民眾已在食品雜貨、汽油與住房等方面面臨高昂成本。由於距離即將到來的期中選舉只剩7週,生活負擔能力已成為選民高度關注的議題之一。Fed主席沃什在聯準會宣布決策後舉行的記者會上強調,自央行在7月底決定維持利率不變以來,美國經濟已出現加速跡象。與此同時,通膨仍頑強地高於聯準會設定的2%目標,且目前幾乎沒有跡象顯示通膨正在降溫。沃什指出:「顯而易見的事實是,通膨太高了,而且已持續太久。我們必須確信,潛在通膨正朝著我們的目標前進,而且速度必須明確且足夠快。今天,聯邦公開市場委員會(FOMC,負責制定貨幣政策)認定,這項標準尚未達成。」沃什也強調,美國與伊朗之間重新爆發的戰事推高了汽油價格,這項因素已促使聯準會官員支持升息,「我們無法逃避世界各地的熱點。」他補充,其他央行也正在因應全球動盪與汽油價格上升而升高利率。像是歐洲央行(European Central Bank)上週已升高主要利率,而日本銀行(Bank of Japan)預計亦將在9月18日採取同樣措施。對此,美國權威評級機構「晨星公司」(Morningstar, Inc.)美國首席經濟學家考德威爾(Preston Caldwell)表示,沃什在會後記者會上針對通膨所展現的強硬態度,顯示他可能正在推動聯準會在未來幾次會議中進一步升息。聯準會下一次會議將於10月底舉行,多數經濟學家預期官員屆時會維持利率不變,原因是會議時間距離期中選舉只有1週。不過,根據期貨價格反映的市場預期,華爾街分析師目前認為聯準會在12月升息,幾乎已成定局。16日稍晚,2年期美國國債殖利率,從4.67%升至4.74%,這是投資人預期聯準會可能進一步升息的另1項訊號。不過,如果未來幾個月通膨開始出現降溫跡象,這種預期也可能改變。自5月接掌聯準會以來,沃什始終表示,他堅定致力於壓低通膨,而政策制定者將依據經濟數據判斷通膨是否朝著正確方向發展。這次升息也代表沃許政策立場的首次重大轉變。在川普去年考慮由沃什出任聯準會主席時,沃什曾多次暗示聯準會可能降低關鍵利率,與川普要求降低借貸成本的主張相呼應。然而,今年4月,當沃什的提名案仍在參議院銀行委員會(Senate Banking Committee)審議時,川普接受電視訪問時表示,如果沃許沒有降息,他會感到失望。而就在同一天,沃什告訴參議院銀行委員會,他並沒有向川普承諾會降息,並表示自己出任聯準會主席後將「獨立行事」。
貝森特自認莊家日圓強升 外銀曝「短線匯率區間」這樣看
日圓兌美元匯價11日維持升勢,堅挺在153和154日圓之間。外銀指出,從日本的經濟成長、通膨與薪資等數據都支持升息,預估日銀在本周的貨幣政策會議上,將目前政策利率的1%,上調至1.25%,不排除今年底再升至1.5%的預期。美國財長貝森特近日公開為自己干預日圓匯率辯護,曾任日銀官員的野村總合研究所執行經濟學家木內登英(Takahide Kiuchi)表示,貝森特罕見干預日本貨幣政策,恐削弱日本央行的獨立性。日圓兌美元匯率自9月1日貶破160關卡後,開始出現急升,8日一度升破153關卡。貝森特霸氣放話:「我現在就是莊家,當我們干預日圓時,我對日本人、日本央行以及日本政策制定者將採取什麼行動,有著相當深入的了解,如果你想跟我對賭,大可放馬過來。」前日銀經濟學家、現為摩根大通日本首席經濟學家的藤田亞矢子(Ayako Fujita)表示:「日銀在美國和貝森特的壓力下,公信力遲早會出問題。萬一市場認為日銀是在美國的指示才有所行動,這對日銀的公信力非常不利。」渣打銀行預估短期日圓兌美元價位應在155元;星展則短線看151價位,長線則150元至160元區間震盪。兩家外銀皆提到,日圓走勢的最大變數仍取決於美國聯準會(Fed)的決策態度。
川普降息夢碎?美8月非農就業遠超預期 市場重新押注聯準會升息
美國8月非農就業人數增加162,000人,遠超市場預期,失業率則維持4.1%,顯示勞動市場過熱,導致聯準會(Fed)升息的可能性重新提高。然而,川普此時卻反而要求聯準會降息,並威脅若不降息,將與美國的貿易逆差國停止貿易往來。據美國財經媒體《CNBC》的報導,美國勞工統計局(Bureau of Labor Statistics)於美東時間4日公布8月非農就業人數經季節性調整後增加162,000人,失業率則如預期維持在4.1%。接受道瓊社(Dow Jones)調查的經濟學家原本預期非農就業人數僅增加53,000人,顯示8月的就業增幅是自3月以來最強勁的單月成長。美國紐約的獨立金融市場研究與經濟諮詢公司「FwdBonds」首席經濟學家魯普基(Chris Rupkey)就此認為:「總體而言,勞動市場依然活躍且狀況良好,持續創造數千個新工作,有助於讓經濟成長穩穩維持在正值。」這份報告與聯準會官員所稱的「穩定勞動市場」狀況一致,也可能促使這家美國央行將注意力轉向下週公布的消費者物價指數(CPI)與生產者物價指數(PPI),這些數據將成為不到2週後利率決策前的最後關鍵判斷依據。報告公布後,股市期貨大多走低,而美國國債殖利率則大幅上升,尤其是短天期國債殖利率,因為聯準會貨幣政策對短期利率的影響最大。由於這份就業報告優於市場預期,市場對聯準會升息的可能性略微提高。根據芝加哥商品交易所集團(CME Group)的「FedWatch」工具,截至目前,交易員仍認為聯準會在9月15日至16日的政策會議上升息0.25%的機率約為60%。對此,摩根士丹利財富管理公司(Morgan Stanley Wealth Management)首席經濟策略師曾特納(Ellen Zentner)指出:「非農就業人數出現意外上行,可能會加劇市場對升息的擔憂,但最終結果仍取決於下週公布的通膨數據。如果通膨數據低於預期,聯準會可能會更放心地忽略勞動市場數據所透露的潛在通膨訊號。」值得注意的是,美國總統川普(Donald Trump)則稱8月就業報告是「非常棒的就業數據」,並表示聯準會應該降息,而不是升息。他在社群媒體發文表示:「聯準會理事會有了偉大的新領導人,現在必須變得聰明一點——這次就做一次愛國者。高利率讓美國處於非常不公平的劣勢,我不會允許這種情況發生!」川普還進一步威脅,如果聯準會不降息,美國將停止與那些對美國享有貿易順差的國家進行貿易,「美國最高法院在那項荒謬且代價高昂的關稅裁決中,已強烈暗示『總統』絕對有權這麼做。」據悉,美國目前與超過90個國家存在貿易逆差,因此川普的言論顯得不切實際。此前,聯準會主席沃什(Kevin Warsh)上週發表談話後,交易員一度強烈預期,聯邦公開市場委員會(FOMC)將在9月15日至16日的會議上,將基準利率提高0.25%。然而,聯準會理事沃勒(Christopher Waller)本週的談話,以及其他聯準會官員的發言,使利率前景變得更加不確定。沃勒表示,只要相關報告顯示通膨率按月持續降溫,他就會支持聯準會維持利率不變。紐約聯邦準備銀行(Federal Reserve Bank of New York)總裁威廉斯(John Williams)本週稍早接受《CNBC》訪問時則稱,他目前對數據採取「靜觀其變」的態度;聯準會理事巴爾(Michael Barr)也表示,只要通膨「持續降溫」,他就會願意支持維持利率不變。不過,巴爾與沃勒都強調,如果數據未能配合,他們將準備好升息。聯邦公開市場委員會自2025年下半年連續3次降息後,至今尚未再次調整聯邦基金利率。政策制定者目前對通膨的擔憂明顯更高。過去5年半以來,美國通膨率一直高於聯準會設定的2%目標。這份就業報告也為美國勞工統計局即將公布的CPI與PPI指數數據揭開序幕,相關數據預定分別在10日與11日公布。
川普關稅退款潮意外惠及陸企!美海關收入崩跌「恐加劇財政赤字」
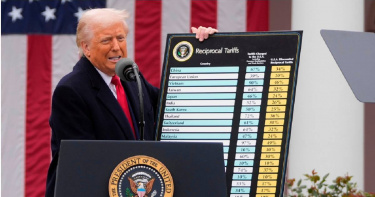
美國關稅退款潮正逐步惠及中國大陸企業。自上個月以來,已有5家中國上市公司收到來自「美國海關及邊境保護局」(CBP)超過3,800萬美元的關稅退款及累計利息。這筆意外之財已陸續匯入相關企業的銀行帳戶,預料將進一步提振它們的獲利表現。據《南華早報》報導,這5家上市公司主要經營汽車及醫療保健相關產業。根據各公司的年度報告及監管申報文件,這些企業平均各獲得764萬美元的關稅退款,占其2025年淨利潤比例的13.12%至53.58%之間。相關款項則透過這些企業在美國的子公司帳戶發放。其中,最大筆退款由「浙江華海藥業」的美國子公司取得,累計收到超過1,420萬美元的關稅退款。對這家製藥公司而言,這筆金額相當可觀,相當於其2025年全年淨利潤的36.36%。華海藥業在交易所申報文件中指出,這些退款將「影響其今年下半年的利潤」。此外,位於中國西南地區的「貴州輪胎」去年有超過45%的年度營收來自海外市場。該公司在美國銷售的核心產品包括拖車輪胎及越野輪胎。該公司在7日發布的公告中披露,其美國子公司已收到總額超過1,198萬美元的關稅退款及利息,相關款項將計入其2026年財務報表。值得注意的是,這波關稅退款潮遠未結束。中國金融和信息數據提供商「萬得資訊」的數據顯示,已有超過10家中國大陸企業提交相關披露文件,或透過線上互動平台回覆投資人,確認已提出關稅退款申請。對此,上海愛建證券分析師周錚指出:「關稅退款受惠的不僅是擁有美國子公司的企業,也包括原始設備製造商(OEM)。理論上,退款將提高美國進口商的進貨意願及財務能力,使他們更有能力補充庫存,同時降低他們在談判中壓低價格的意願。最終,這將使中國代工生產商受益。」官方數據顯示,截至7月底,美國海關及邊境保護局已發放1,000億美元的關稅退款。該筆金額約占美國聯邦政府透過全面性關稅所徵收超過1,660億美元關稅收入的60%。這些「解放日關稅」是美國總統川普(Donald Trump)於去年4月2日宣布實施的,但美國聯邦最高法院(U.S. Supreme Court)在今年2月20日裁定推翻了相關措施。多家美國企業也因此收到了關稅退款。例如,亞馬遜(Amazon)表示,截至7月底,該公司已取得6億美元的關稅退款。另根據4大國際會計師事務所之一「畢馬威」(KPMG)的1項調查,儘管額外關稅在去年推高了美國消費者的負擔,但數十億美元的關稅退款目前不太可能為消費者帶來明顯的實質利益。畢馬威曾在2月對300名美國企業領袖進行調查,結果發現,只有18%的受訪者計畫完全取消此前加在商品價格上的附加費用。與此同時,大規模關稅退款潮正在減少美國聯邦政府的財政收入。美國財政部(U.S. Department of the Treasury)發布的月度聲明顯示,美國政府在5月發放了219.7億美元的關稅退款,幾乎完全抵銷當月徵收的219.3億美元關稅收入。到了6月,關稅退款金額暴增至491.8億美元,使美國海關淨收入降至負255.6億美元。蘇州「東吳證券」首席經濟學家蘆哲表示,「考量所有相關因素,包括美國關稅退款及個人所得稅退稅,除非美國推出額外政策以提振家庭消費需求,否則美國經濟在今年下半年獲得的財政支持力度,預計將低於上半年。」上海「國聯民生證券」分析師陶川也在7月底發布的1份研究報告中指出,「關稅退款造成的財政壓力,正日益加劇美國政府所面臨的負擔。海關收入下滑可能推高美國財政赤字率0.3個百分點,且現有的關稅政策不足以填補這些退款造成的收入缺口。我們認為,川普政府對這項結果並不滿意,未來可能推出額外的關稅措施。」
Fed按兵不動「3官員、市場皆不買單」!會議5大要點一次看
美國聯準會(Fed)於美東時間29日一如市場預期宣布維持利率按兵不動,而新任主席沃什(Kevin Warsh)在會後記者會上也幾乎沒有透露未來政策方向。不過,本次會議最引人關注的是聯邦公開市場委員會(FOMC)出現大量反對票,而沃什則試圖向外界清楚說明決策官員的思考過程。據美國財經媒體《CNBC》的報導,本週聯準會決策有5大重點值得關注。首先,「家庭爭論」(family fight)再度上演。FOMC共有3名具有投票權的委員反對維持利率不變,主張應升息0.25個百分點。對此,沃什表示:「我希望看到一場精彩的家庭爭論,而我確實看到了。這就是制度設計的目的,也是它的特色。我和我的同僚之間有更多互動與討論,這真的是一場名副其實的家庭爭論。」他補充:「毫無疑問,在你們今天的評論當中,有些人會說聯準會出現分裂。但這並不是我過去幾天,以及更早幾天所感受到的氣氛。我所看到的是一群專業人士,每個人都有不同觀點、看法與判斷,但大家都願意捲起袖子,進行一場家庭爭論,也都願意改革聯準會制定貨幣政策的方式。」此次所有反對票皆來自地區聯邦準備銀行總裁,包括達拉斯聯邦準備銀行總裁羅根(Lorie Logan)、明尼阿波利斯聯邦準備銀行總裁卡什卡里(Neel Kashkari),以及克里夫蘭聯邦準備銀行總裁哈馬克(Beth Hammack)。由於3人先前都曾公開發表過偏向升息的立場,因此這些反對票並不令人意外。其次,本次政策聲明依舊簡短精煉。除了新增反對票的內容之外,整份聲明與前一次相比幾乎沒有任何變化,篇幅仍遠比聯準會過去慣例來得精簡。沃什解釋:「和之前一樣,政策聲明只是陳述事實,刻意避免做出預測。我們認為,在目前充滿不確定性的時刻,這樣的選擇尤其審慎。不過,不確定性並不代表缺乏明確性。」第三,聯準會仍致力於擊敗通膨,但也坦言這將是一場漫長的戰役。華許再次強調聯準會控制通膨的決心,同時提醒市場與民眾,這場抗通膨之戰既不容易,也不會很快結束,「我們沒有魔法棒,這不是幾天或幾個星期內就能完成的事情。」第四,市場出現「反叛」。儘管華許對抗通膨的態度相當強硬,但金融市場顯然並不買單。美國公債殖利率曲線長天期殖利率大幅飆升,與政策敏感度較高的2年期公債殖利率下滑形成鮮明對比。市場傳達的訊息是:「我們認為你會持續壓低短期政策利率,但這將在未來帶來大量通膨。」其中,30年期公債殖利率單日大漲11.5個基點,升至5.211%,創下自2007年以來最高水準,也讓沃什作為「抗通膨鬥士」的市場信譽受到質疑。第五,9月會議仍沒有任何線索。期待從此次會議判斷聯準會是否會在9月15日至16日的FOMC會議升息的投資人,幾乎沒有得到任何答案。不論是在前瞻指引(Forward Guidance),或是貨幣政策反應函數(Reaction Function)方面,政策聲明都沒有透露任何訊息,而沃什對未來政策方向的說法也相當隱晦。他強調:「我非常認真看待減少前瞻指引所需要的過渡期。改革並不容易,但我們整體的判斷方式將有助於做出更好的決策,並在此過程中履行我們的職責。」與此同時,與會人士也對本次決策發表了看法。艾維克合夥公司(Evercore ISI)全球政策暨央行策略主管古哈(Krishna Guha)稱:「我們一直認為,真正考驗、甚至可能成為沃什公信力陷阱的時間點是在9月,而不是7月。如果整個夏季通膨、戰爭局勢及能源價格持續偏高,為了維持自身公信力,他將不得不升息。關鍵差異在於,9月的決策在廣義上將取決於經濟數據,而7月的決策則更多反映沃什個人的政策偏好。」美國金融市場研究與經濟分析公司「Fwdbonds LLC」首席經濟學家魯普基(Chris Rupkey)則批評:「沃什領導下的聯準會,似乎對債券市場透過更高殖利率所傳達的通膨風險訊號視而不見。大家繼續看下去吧。由沃什主導、以改革為導向的聯準會,目前看起來恐怕將令人失望。債券市場想要的是答案,但得到的卻是一片空白。」
全球氦氣供應吃緊!陸宣布「暫停出口」確保半導體生產
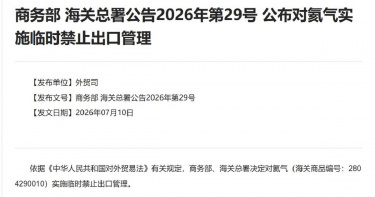
中國大陸昨(10日)宣布即日起暫時禁止氦氣出口。分析人士指出,在全球氦氣供應嚴重受阻之際,中國此舉意在確保國內晶片製造商能夠維持生產。據《南華早報》報導,這項公告由中國商務部海關總署於10日發布,但並未說明適用的出口目的地或任何豁免措施,意味著禁令適用於所有海外出口。大陸商務部官網指出,依據《中華人民共和國對外貿易法》相關規定,商務部、海關總署決定對氦氣(海關商品編號:2804290010)實施臨時禁止出口管理,「本公告自公佈日起執行,後續相關調整將另行公告。」據悉,氦氣是液化天然氣(LNG)生產過程中的副產品,也是半導體、醫療設備及航太等多個產業的重要原料。根據中國大宗商品數據供應商「卓創資訊」的資料,中國高度依賴氦氣進口,超過80%的供應來自海外。近幾個月來,受美以伊戰爭影響,全球氦氣供應承受巨大壓力。這場區域衝突也迫使卡達1座主要生產設施停產,並衝擊了荷姆茲海峽(Strait of Hormuz)的航運流量。對此,法國外貿銀行(Natixis)亞太區首席經濟學家加西亞赫雷羅(Alicia Garcia-Herrero)分析:「這明顯是1項防禦性措施。」尤其西亞局勢導致全球氦氣供應持續吃緊,再加上俄羅斯今年稍早已收緊自身氦氣出口,中國正優先確保國內晶片製造商,例如長鑫存儲的供應不會中斷,以因應人工智慧(AI)熱潮推升的記憶體需求,「這是針對戰略產業採取的典型資源安全措施。」根據中國海關數據顯示,去年中國氦氣進口量較前一年大增21.7%,超過4,900公噸。當時國內晶片製造商持續擴大產能,以滿足AI企業加速建置伺服器與資料中心的需求。然而,受到美以伊戰爭影響,中國氦氣進口量已明顯下滑。2026年前5個月的進口量較去年同期下降超過10%。相較之下,中國去年氦氣出口量僅約788公噸,主要出口市場包括南韓、台灣、德國、美國及日本。儘管如此,在全球價格飆升帶動下,中國氦氣出口仍持續增加。今年前5個月出口量年增32%,達409公噸,其中對南韓與台灣的出口增幅尤為顯著。《經濟學人資訊社》(EIU)資深經濟學家徐天辰指出,儘管美以伊戰爭近期有所降溫,但氦氣供應依然「非常緊張」,因此中國才會祭出出口禁令,由於氦氣需要數週時間才能裝入專用容器並完成運輸,因此供應中斷帶來的影響通常具有時間落差,「6月與7月的供應情況,可能比最初衝擊發生後還要更加緊張。」去年11月,標普全球(S&P Global)在1份報告中指出,氦氣需求主要來自半導體、電子及光纖產業,尤其集中於中國、印度及南韓等亞洲國家。美國地質調查局(USGS)資料則顯示,全球氦氣生產高度集中於少數國家,其中美國占全球產量42.6%,卡達占33.2%,使整個產業在西亞衝突期間格外脆弱。今年4月,標普全球指出,戰爭正干擾多種關鍵原物料供應,而氦氣因廣泛用於半導體製造,被視為「風險最高」的原料之一。
「中國尊」撞機事件後 北京周邊300公里低空空域將加強監管
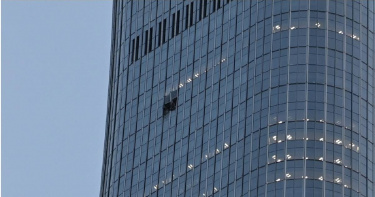
1名資深航空分析人士透露,中國因6月26日小型飛機撞擊北京最高摩天大樓「中國尊」的事件,擴大首都周邊300公里低空空域監管,要求1,000公尺以下通用航空飛行活動加強審查,且飛行員須接受背景檢查。措施涵蓋私人飛行、觀光航線及農業航空,但商業航班不受影響。據《南華早報》報導,這項監管措施影響了長城旅遊景區附近的有人駕駛航空器、北京市郊山區的空中觀光飛行,以及首都北部用於農業作業的航空飛行。不過,這位匿名的分析人士稱,這項措施預計對無人機和無人空中計程車影響有限,因為這些設備原本就已被禁止在該區域大部分空域活動。他還指出,由於相關限制適用於通用航空,也就是1,000公尺以下的飛行活動,因此北京主要機場起降的商業航班將不受影響。此次加強監管主要針對私人休閒飛行、部分商務航空運輸以及飛行訓練等活動,這些正是中國快速發展的低空經濟的核心領域。根據分析人士的說法,任何計畫在以天安門廣場為核心的北京市中心1,000公尺以下空域飛行的航空器,都必須先接受中國公安部的背景審查,「之所以設定300公里,是因為這是大多數小型航空器的航程範圍。」他補充,雖然目前沒有公開發布書面命令,但「通用航空領域的人彼此都認識,因此他們會互相通知。」他還透露,位於北京市最東北方、距離市中心約60公里至70公里的北京密雲穆家峪機場,其直升機與小型飛機山區低空觀光航線,以及位於北京西北部的北京八達嶺機場出發的長城空中觀光航線,都將受到新限制的影響。此外,位於北京市東部平谷區的小型機場所執行的農業相關航空飛行,也預計將接受更嚴格的審查。分析人士說明,飛行員在申請執照時原本就會接受審查,但「這一次,有人駕駛通用航空再次受到嚴格檢視,因為那些在申請飛行員執照時通過審查的人,在真正執行飛行任務時可能會發生變化。」報導補充,中國官方稱,1架輕型運動飛機於6月26日撞上北京最高摩天大樓「中國尊」(中信大廈),造成60歲飛行員當場死亡,另有13人受傷。今年被視為電動垂直起降飛行器(eVTOL)製造商,將原型機轉化為商業產品的關鍵年份。中國地方政府與汽車製造商正積極推動低空經濟,希望將相關技術推向商業化應用。今年稍早,10個政府部門聯合發布指導方針,計畫建立相關產業標準。其中包括到2027年建立基礎標準,以及到2030年建立超過300項標準,涵蓋空中交通管理與安全監管等措施。談到若通用航空活動受到暫停或限制可能帶來的影響時,荷蘭投資銀行「荷蘭國際集團」(ING)大中華區首席經濟學家Lynn Song表示,中國更廣泛的低空活動短期內可能不會受到太大衝擊。不過,「如果未來空中計程車越來越普及,並且開始服務更多地形複雜的地區,那麼這類限制可能會產生更大的影響。」荷蘭國際集團預估,中國低空經濟去年規模約達1.5兆元人民幣(約合新台幣7.08兆元),未來10年將持續成長,並達到中國政府設定的目標,即2035年前突破3.5兆元人民幣(約合新台幣16.52兆元)規模。
川普關稅戰做白工!美國5月商品貿易逆差「創14個月新高」
美國企業近期為應對西亞衝突引發的供應短缺與價格上漲,而大幅增加進口,同時出口經濟也表現不佳,導致美國5月商品貿易逆差擴大至14個月以來的新高,進而促使經濟學家下調第2季度的GDP成長預估。據《路透社》報導,美國商務部於美東時間26日發布報告指出,商品貿易逆差急遽惡化,出口也隨之下降。雖然美國與伊朗上週簽署停戰諒解備忘錄後,荷姆茲海峽(Strait of Hormuz)的運輸量有所回升,油價也明顯下跌,但經濟學家警告,即便供應鏈回復正常,人工智慧投資熱潮高度依賴進口的情況,仍可能導致貿易逆差維持在高檔。美國獨立經濟研究諮詢公司「High Frequency Economics」首席經濟學家溫伯格(Carl Weinberg)表示:「貿易逆差擴大對國民所得成長不利,也意味著淨出口可能拖累實質GDP成長。如果人工智慧熱潮無法帶動相應的服務出口來抵消設備進口,那麼這場AI泡沫對經濟將是負面結果。」美國商務部人口普查局(U.S. Commerce Department Census Bureau)指出,5月商品貿易逆差增加27.4%,達到1058億美元,為2025年3月以來的最高水平。對此,《路透社》調查的經濟學家原先預估為850億美元。商品進口增加109億美元,成長3.6%,達到3134億美元,同樣為14個月高點。其中汽車進口大增6.3%,消費品進口上升5.7%。儘管通膨仍高,且家庭預期主要源自美以伊戰爭的價格壓力將持續,但受惠於今年大額退稅與股市上漲,美國消費支出依然強勁。包含石油在內的工業用品進口上升4.8%。資本財進口增加0.4%,但年增達41.9%,反映人工智慧投資熱潮的需求爆發。食品、飼料與飲料進口上升4.3%,其他商品進口則增加11.5%。值得注意的是,儘管美國總統川普(Donald Trump)政府不斷針對各國的輸美商品課徵關稅,整體進口仍維持在高檔。川普曾宣稱關稅有助於保護國內製造業,並縮小貿易逆差,但顯然成果不盡理想。美國5月的商品出口下降118億美元,跌幅5.4%,至2077億美元。其中消費品出口重挫9.2%,工業用品出口下降7.0%,資本財出口下降5.0%,其他商品出口下降6.8%。不過食品、飼料與飲料出口增加3.9%,汽車出口上升0.5%。美國金融市場研究與經濟諮詢公司「FWDBONDS」首席經濟學家魯普基(Christopher Rupkey)表示:「進口快速上升將在本季度拖累GDP成長,因為美國本土工廠無法滿足需求,無論華盛頓的經濟官員如何解釋都無法改變這一點。」摩根士丹利(Morgan Stanley)近期也將第2季度GDP年化成長率預估從2.5%下調至2.1%。高盛(Goldman Sachs)則下調0.2個百分點至2.2%。美國的貿易表現已連續2個季度拖累GDP增長。上一季度美國經濟以2.1%的年化速度成長,較前一季度10月至12月期間的0.5%明顯加快。部分進口商品進入企業庫存,可能減輕貿易逆差對GDP的負面影響。批發庫存5月上升0.3%,4月為0.7%;零售庫存上升0.6%,前月為0.7%。汽車及零件庫存加速上升1.0%,高於4月的0.8%。扣除汽車及零件後的零售庫存增加0.4%,該項目將納入GDP計算,4月為0.7%。庫存已連續4個季度下降,在1月至3月季度對GDP成長幾乎沒有影響。對此,英國總體經濟研究顧問公司「Pantheon Macroeconomics」首席美國經濟學家湯普斯(Samuel Tombs)表示:「庫存回升有望抵消約一半的淨貿易拖累。我們仍缺乏5月製造業庫存數據,以及6月完整數據,但目前看來GDP成長可能獲得約1個百分點的正向貢獻。」
聯準會首選通膨指標創近3年高點!市場押注9月升息
美國聯準會(Fed)最重視的通膨指標「個人消費支出物價指數」(PCE Price Index)攀升至2023年10月以來最高水準,進一步印證Fed近期對通膨所採取的鷹派立場。據美國財經媒體《CNBC》報導,扣除食品與能源價格後,核心PCE物價指數年增率達到3.4%,單月則上升 0.3%,2項數據皆符合《道瓊》(Dow Jones)市場預期。其中,核心PCE年增率創下自2023年10月以來的最高水準。根據美國商務部於美東時間25日公布的報告,整體PCE物價指數年增率為經季節性調整後的4.1%,創下自2023年4月以來最高水準。按月來看,PCE上升0.4%。年增率符合《道瓊》的市場預估,而月增率則比預期低0.1個百分點。儘管聯準會官員同時關注整體與核心通膨數據,但普遍認為核心數據更能反映長期趨勢,尤其是在今年通膨急劇升溫的情況下。此次通膨升高主要受到美以伊戰爭導致能源價格上漲所推動,而能源成本的增加也正逐步擴散至其他經濟領域。數據公布後,美國股指期貨仍維持上漲態勢,美國公債殖利率則下滑。交易員依然預期聯準會將於9月批准升息,不過相關機率略有下降。能源仍是本次價格上漲的最大來源,相關商品與服務價格單月大漲4%。住房成本上升0.3%,金融服務與保險價格則勁揚1.2%。全美規模最大的零售信用合作社「美國海軍聯邦信用合作社」(Navy Federal Credit Union)首席經濟學家隆恩(Heather Long)表示:「受到美以伊戰爭影響,通膨已升至近3年來最高水準,這對美國中產階級與中低收入家庭而言十分痛苦。民眾在汽油、醫療保健及公共事業費用上的支出都增加了。聯準會新任主席沃什(Kevin Warsh)已明確表達他將致力於壓低通膨,關鍵在於到了9月之前,物價壓力究竟能獲得多少緩解。」即便通膨維持高檔,當月消費者支出仍比市場預期更加強勁。作為消費支出代表指標的PCE單月增加0.7%,比市場預估高出0.1個百分點,且高於當月通膨增幅。個人所得同樣增加0.7%,遠高於市場預估的0.4%。個人儲蓄率則上升至3%。這份報告發布的時間,距離聯準會新任主席沃什(Kevin Warsh)發表市場普遍認為相當強硬的利率與通膨談話僅約1週多。尤其是沃什,他強調維持物價穩定的重要性。聯邦公開市場委員會(FOMC)也在會後聲明中採用明確措辭,表示在連續5年未能達成2%通膨目標後,將「實現物價穩定」。此外,官員們也取消了先前暗示今年可能降息的立場,並指出升息的可能性提高。然而,目前的通膨情勢仍相當複雜。聯準會官員通常傾向忽略這類由供給面因素所造成的短期價格衝擊,例如能源價格飆升,但市場愈來愈擔心,價格上漲已逐漸擴散至更多領域,同時也受到關稅政策的推升。由於4月會議聲明曾包含偏向未來將進一步降息的「前瞻指引」(forward guidance),因此當時有多位聯準會官員投下反對票,而這段措辭已在上週發布的最新會後聲明中遭到刪除。25日公布的其他經濟數據也顯示,美國經濟仍維持相對穩健的狀態。衡量整體經濟成長最廣泛的指標「國內生產毛額」(GDP),根據第1季第3次也是最終修正值,經季節性調整後的年化成長率為2.1%,高於前次公布的1.6%,也優於市場預估的1.7%。美國商務部表示,本次修正主要反映進口數據下修,而進口在GDP計算中屬於扣減項,因此下修進口數據帶動GDP表現上升。此外,截至6月20日當週,美國首次申請失業救濟金人數降至215,000人,較前一週減少12,000人,也優於市場預估的223,000人。
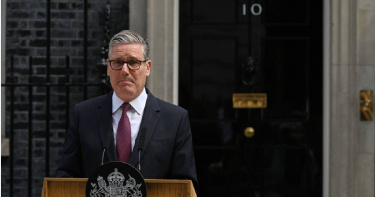
施凱爾宣布下台!英國脫歐後10年將迎第7位首相
英國首相施凱爾(Keir Starmer)22日宣布,他將辭去工黨(Labour Party)黨魁及首相職務,結束數月來因地方選舉失利、黨內反彈及民調下滑所引發的政治危機,並為接替人選的競爭拉開序幕。而英國也將迎來脫歐後10年來的第7位首相。據美國財經媒體《CNBC》的報導,英國工黨於5月地方選舉中遭遇重大挫敗,而黨內議員對其領導能力及政策議程的不滿聲浪也持續升高。此舉距離施凱爾率領工黨在2024年大選中,取得近年來最大規模的國會多數席次,還不到2年的時間。倫敦時間22日上午9時30分過後不久,施凱爾在唐寧街10號(10 Downing Street)外發表聲明表示,他將繼續留任至黨魁選舉程序完成為止,並稱此舉有助於確保權力交接能夠有序進行。在1場簡短演說中,神情明顯激動的施凱爾表示,踏入唐寧街10號是他「人生中最自豪的時刻」。他補充,在其任內,英國在國際社會中的聲譽已獲恢復,成功吸引投資,並推動改善勞工權益。然而,施凱爾也坦承,工黨同僚近來一直在詢問,他是否仍是帶領工黨迎接下一次大選的最佳人選,「我已經聽到了國會黨團給出的答案。我以坦然且尊重的態度接受這個答案。我將辭去工黨黨魁職務。」此前,工黨前大曼徹斯特市長(Greater Manchester Mayor)柏南(Andy Burnham)於6月18日的補選中取得了壓倒性的勝利,這項勝利可能使他有能力挑戰黨內領導權,進而競逐英國首相職位。施凱爾下台的消息曝光後,英鎊兌美元匯率最新下跌0.19%,報1.3207美元。英國10年期公債殖利率22日早盤持平於4.8452%。在偏向左派寬鬆財政政策的柏南贏得補選後,英國公債殖利率曾在19日大幅上升。投資人認為他可能挑戰英國長期以來的財政紀律,並對債券市場採取更具對抗性的立場。然而,柏南近期一直努力安撫市場,並刻意與自己過去的言論保持距離。總部位於倫敦的知名獨立投資銀行「Peel Hunt」首席經濟學家皮克林(Kallum Pickering)表示,英國借貸規模過大,公共債務水準過高,但他強調,相較於七大工業國集團(G7)其他成員國,英國並非財政上的「異類」。他指出,在施凱爾執政期間,英國重新向世界開放,簽署新的貿易協議,並實現1.5%的實質國內生產毛額(GDP)成長。不過,皮克林也強調,英國仍然是G7之中借貸成本最高的國家,而且在過去10年的大部分時間裡,平均通膨率也是集團中最高的經濟體。施凱爾宣布辭職後不久,皮克林在美國財經媒體《CNBC》節目中指出:「這正是市場擔憂的問題。市場現在必須開始評估,如果由柏南擔任首相,將會是什麼樣的局面。」施凱爾下台之際,距離英國公投決定退出歐盟(EU)剛好接近10年。他的繼任者將成為這段時期英國的第7位領導人,這凸顯了即使脫歐程序早已結束,其帶來的政治與經濟動盪仍持續衝擊英國政壇。回顧歷史,支持留歐的前首相卡麥隆(David Cameron)在公投失利後宣布辭職。他的保守黨(Conservative Party)繼任者梅伊(Theresa May)花費3年時間試圖重塑英國與歐盟的關係,最終也選擇下台。接著上任的是強森(Boris Johnson),由於其處理保守黨副黨鞭品契爾(Chris Pincher)不當行為指控的方式遭到質疑,引發多名內閣官員集體辭職,最終於2022年7月被迫下台。之後由特拉斯(Liz Truss)接任,她於2022年9月提出未有財源支撐的大規模減稅「迷你預算案」(Mini-Budget),導致英國公債殖利率飆升,英鎊重挫。她僅執政50天便辭職。蘇納克(Rishi Sunak)隨後接掌政權,面對飆升的通貨膨脹,以及因俄烏戰爭而惡化的生活成本危機。直到施凱爾在2024年的7月大選中擊敗蘇納克,帶領工黨在歷經14年在野後重返執政,並以壓倒性優勢獲勝。然而,儘管工黨取得174席多數優勢,施凱爾政府最終仍因民調支持度持續下滑、工黨內部紛爭,以及民眾對政府未能迅速改善經濟成長與生活成本問題的失望情緒,而逐漸遭到削弱。
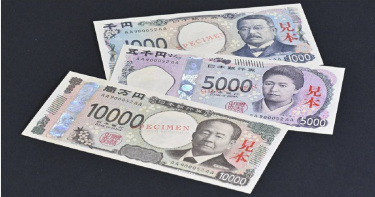
政府干預無效!日圓兌美元「再創近2年來最低水平」
日圓兌美元匯率今(18日)跌至23個月以來的最低水平,進入市場認為可能觸發日本政府干預的區間。對此,內閣官房長官木原稔今表示,日本已準備好隨時針對匯率波動採取適當應對措施。綜合外媒報導,日圓兌美元匯率今跌至160.79,創下自2024年7月以來的最差水平,也突破今年4月創下的160.72大關,等於抹去了東京當局於4月30日進場干預後所取得的成果。當被問及相關情況時,木原稔在例行記者會上表示:「我們已準備好在任何時候,根據需要對匯率變動作出適當回應。」木原稔指出,雖然日圓疲弱有助於提升企業的獲利能力,因為這讓日本製造商的出口產品更具競爭力,但企業與家庭同時也因進口成本上升而加劇負擔,「我們需要全面檢視這些衝擊」,並承諾政府將密切關注市場發展。上述言論是在美元全面走強之後發表的。市場愈來愈多地押注,美國聯準會(Fed)下一步可能是升息而非降息,這使日圓進一步承受下行壓力。日本央行「日銀」(BOJ)16日將利率提高至1995年以來的最高水準,但對穩定疲弱的日圓幾乎沒有產生效果。目前日本政策利率僅為1%,遠低於聯準會3.50%至3.75%的利率區間。日本財務大臣片山皋月上週曾宣稱,當局「隨時準備採取果斷措施」。然而,自東京於5月初恢復大規模匯市干預以來,日本外匯事務負責人三村淳一直未再就日圓發表評論。數據顯示,日本當局在4月下旬至5月上旬期間,為支撐日圓而投入創紀錄的11.7兆日圓干預外匯市場。然而,由於日圓之後再度走弱,已完全回吐干預後的所有升幅,因此相關效果相當短暫。由伊朗戰爭引發的能源衝擊推高燃料成本,同樣促使日銀警告,其在抑制通膨方面可能面臨落後情勢的風險。日銀前首席經濟學家龜田清作表示:「日銀16日最大的改變,在於其將升息解釋為預防政策落後於通膨發展的風險,而非因為日本在達成物價目標方面取得進展。」現任日本保險公司「損害保險日本興亞」執行經濟學家的龜田清作續稱,如果西亞緊張局勢持續緩解並使油價下跌,日本銀行升息的急迫性可能會降低,「即便如此,日銀仍有可能在10月或12月再次升息。」然而,市場對於日銀進一步升息的預期,並未能有效消除投資人對日圓的悲觀看法。12日公布的期貨數據顯示,投機性淨空頭部位已升至自2024年7月以來的最高水準。對此,SMBC日興證券資深利率策略師Ataru Okumura在研究報告中表示:「迄今為止,推動日圓加速走弱的關鍵因素之一,是日本國內與海外貨幣政策之間顯著擴大的差距。」他補充,在當局不定期進場干預的情況下,美元兌日圓匯率不太可能大幅突破160關卡,「但由於各界已認知到目前的情況無法長期持續,日銀最終很可能被迫比原先預期更早一些提高利率。」
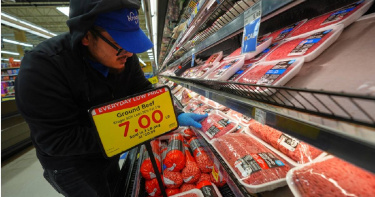
美5月CPI升至4.2%創3年新高!核心通膨低於市場預期
美國勞工統計局(Bureau of Labor Statistics)於美東時間10日指出,衡量美國經濟商品與服務成本的廣泛指標「消費者物價指數」(CPI)經季節調整後,5月月增0.5%,使年通膨率升至4.2%,3年來首度突破4%。不過2項數據都符合《道瓊》(Dow Jones)調查的市場共識,且4月的環比數據還低0.1個百分點。據美國財經媒體《CNBC》報導,在市場廣泛憂慮能源價格飆升將嚴重衝擊經濟之際,這次的升幅仍符合預期。4.2%為2023年4月以來最高,也高於今年4月的3.8%。然而,扣除波動較大的食品與能源價格後,所謂核心CPI在5月月增0.2%,年增2.9%。年增率符合預測,但月增幅低於0.3%的預估值,也低於4月的0.4%。對此,美國最大的自然會員制信用社「海軍聯邦信用合作社」(Navy Federal Credit Union)首席經濟學家隆恩(Heather Long)表示:「美國民眾正在被回到3年高點的通膨擠壓財務空間。許多美國人感到沮喪,因為現在很多基本開銷都在漲價,例如汽油、食品、電力與醫療照護都是明顯痛點,通膨率都超過3%。結束伊朗戰爭將有助於抑制通膨,但食品價格上漲最糟的情況可能還沒到來。」這份報告出爐之際,聯準會(Fed)官員正在思考下一步利率決策。市場普遍預期,負責制定利率決策的聯邦公開市場委員會(FOMC)在6月17日的會議後將維持按兵不動,但投資人已開始關注官員對通膨急升的擔憂程度。由於美國仍遲遲無法從伊朗戰爭中脫身,市場愈來愈擔心油價飆升可能擴散到其他對能源敏感的經濟領域。而美國總統川普(Donald Trump)10日對伊朗升級軍事威脅,也使市場再度受到震盪。美國CPI公布後,股指期貨仍維持在負值區間,但已脫離盤中低點;美國公債殖利率則變動不大。報告顯示,本輪通膨飆升很大程度來自能源價格月增3.9%,使12個月漲幅達23.5%。核心商品價格實際上月減0.1%,顯示關稅帶來的壓力相對有限。與此同時,食品價格僅加速上升0.2%,而聯準會政策的重要觀察指標「住房成本」上升0.3%,只有4月漲幅的一半。住房項目在CPI權重中占比超過1/3,年增率為3.4%。其他項目方面,運輸服務價格下跌0.6%,可能顯示高能源成本尚未擴散到其他領域。同樣地,「扣除能源服務的服務價格」,亦即觀察油價是否傳導至其他服務項目的指標,在4月上升0.5%後,5月僅上升0.3%。新車價格下降0.3%,中古車與卡車價格小幅上升0.1%。不過,航空票價上漲2.7%,較明顯反映能源成本轉嫁效應,而汽車保險費則下降1.7%。對此,美國金融市場研究公司「Fwdbonds」首席經濟學家魯普基(Chris Rupkey)指出:「華盛頓的經濟官員將加倍努力告訴美國民眾,生活成本危機並不存在。事實證明天並沒有塌下來,核心消費品的通膨風險目前正在回落。」報告公布後,期貨市場顯示聯準會今年大部分時間仍可能維持利率不變,交易員預期下一步行動較可能是在12月升息。新任聯準會主席沃許(Kevin Warsh)日前則透露,他認為利率有下調空間,因為人工智慧帶來的生產力提升,將對經濟產生抑制通膨的效果。
中國5月出口年增19.4%超預期!對美出口也激增35.4%
儘管美以伊戰爭帶來的經濟逆風持續存在,中國龐大的出口產業在5月仍展現強勁韌性。在人工智慧相關產品需求激增,以及美中關稅戰落幕後貿易關係持續恢復的推動下,中國出口大幅成長。據《南華早報》援引中國海關今(9日)公布的數據,中國5月出口額年增19.4%,達到3,767.8億美元。這項數據遠高於中國金融數據提供商「萬得資訊」調查經濟學家後所得出的12.39%成長預測。中國5月進口額也成長27.4%,達到2,713.5億美元,同樣超越萬得資訊調查的20.15%增幅預期。這使得中國當月貿易順差達到1,054.3億美元,高於4月的848.2億美元。這些數據延續了4月出口表現意外強勁的趨勢。當時即便西亞衝突持續升溫,中國出口仍顯著擴張。法國外貿銀行(Natixis)亞太區資深經濟學家吳卓殷表示:「這股動能受到全球人工智慧熱潮支撐,電子產品貿易增加,加上需求強勁推高價格。這顯示中國在出口方面仍具競爭力,而且全球較高的通膨水準尚未影響需求。」市場一直密切關注本月的貿易數據,希望了解在全球經濟動盪加劇的背景下,中國出口部門能否維持這股成長動能,以及美國總統川普(Donald Trump)近期訪問北京後,是否對全球2大經濟體之間的貿易產生影響。5月中國對美國出口年增35.4%。由於前1年處於關稅戰高峰期間,基期偏低,因此出口數據明顯反彈。此外,中國對東協(ASEAN)以及歐盟(EU)這2大區域出口市場的出口額,也分別較去年同期增加7.6%及24.3%。總部位於香港的「保銀資產管理有限公司」(Pinpoint Asset Management)總裁兼首席經濟學家張智威表示:「儘管面臨全球經濟不確定性,以及人民幣在今年升值,中國仍交出了強勁的出口成績單。事實上,自西亞衝突爆發以來,人民幣相較於大多數貨幣都呈現升值。」張智威指出,出口數據反映出中國企業在國際市場上的競爭力,這將有助於抵銷部分國內需求疲弱所帶來的影響。展望未來,他預期北京當局將維持目前政策立場,至少到7月的中共中央政治局會議。但值得注意的是,中國與歐洲等主要貿易夥伴之間的緊張關係若持續聲溫,可能成為未來的主要風險來源。5月中國積體電路出口金額年增110.9%,但出口數量僅增加2.1%。微晶片也是5月進口的重要項目。儘管進口數量較去年同期下降1%,但進口金額仍大幅增加68%。機電產品持續占據中國出口的主要比重,其出口金額年增27.4%。另一方面,中國稀土元素出口量年減6.39%。北京當局持續嚴格管控這類礦產出口,而稀土對於各類高科技產品製造而言至關重要。延續4月的趨勢,美以伊戰爭對中國5月進口造成顯著影響。衝突不僅推升全球大宗商品價格,也因為荷姆茲海峽(Strait of Hormuz)關閉而干擾貨物流通。中國5月原油進口金額達267億美元,較去年同期增加15.31%;然而,以數量計算的進口量卻下降29.01%。與此同時,中國大豆進口量下滑15.3%,降至1,179萬公噸。根據美國白宮的說法,北京當局在上個月舉行的雙邊領袖高峰會中同意,自今年起至2028年,每年至少購買170億美元的美國農產品。
新官上任第一把火 華許首場FOMC迎市場大震盪
華許才剛擔任美國聯準會(Fed)主席才兩周時間,市場和白宮已經替他安排好了上任後的第一場硬仗。華許將在6月16至17日首度主持決策會議(FOMC),市場動盪屆時恐怕難以向美國總統川普交代。中東衝突衝擊民生,荷姆茲海峽對大多數商業航運的長期封鎖已推高汽油及其他大宗商品價格,自年初以來,美國加油站油價已上漲近50%。而非農就業報告遠優於市場預期,最後一根稻草促使交易員提高了對年內升息的押注。川普5日在社交媒體上發文表示:「剛公佈了一份非常出色的就業報告,股市應該上漲,而非下跌,經濟增長並不代表通貨膨脹!」但當天美股遭遇拋售,納斯達克指數暴跌超過4%。川普同日也表示,希望看到利率的下調,但仍將把利率的決策權交給華許。海軍聯邦信用合作社(NFCU)首席經濟學家隆恩表示:「華許必須對通膨傳達強硬立場,否則他將失去債券市場的信任。」XTB研究主管Kathleen Brooks表示,本月聯準會政策方向將決定美元關鍵走勢。她認為,華許在對抗通膨與維持市場信心之間必須格外謹慎,否則可能損害Fed的抗通膨公信力。
日本首季GDP年增2.1%超預期!尚未完整反映伊朗戰爭衝擊
日本政府今(19日)公布的數據顯示,該國2026年第1季經濟年化成長率達2.1%,超越《路透社》(Reuters)調查分析師平均預估的1.7%,也高於前1季的1.3%。若以季增率計算,日本經濟成長0.5%,高於市場預估的0.4%,也較2025年底的0.3%增幅進一步改善。然而,這些數據尚未完整反映伊朗戰爭所帶來的全面衝擊。據美國財經媒體《CNBC》的報導,該國央行「日本銀行」(Bank of Japan,BOJ)已將2026財政年度經濟成長預測,自原先的1%下修至0.5%,同時大幅上調核心通膨預估,從1.9%提高至2.8%。在5月7日的前1次政策會議中,日本銀行警告,日本今年的經濟成長可能放緩,原因是西亞危機推升原油價格,預料將壓縮企業獲利與家庭實質收入。當時,牛津經濟研究院(Oxford Economics)日本首席經濟學家長井滋人接受《CNBC》訪問時曾表示,日本今年可能出現「非常輕微類似停滯性通膨的情況。」他指出,日本實質可支配所得「已有一段時間呈現負值」,並預測日本將面臨經濟成長停滯,以及高於2%的通貨膨脹。據悉,日本3月通膨率已在連續5個月後首次加速上升。對此,日本銀行表示:「原油價格上升預料將推高能源與商品價格,而企業將薪資上漲轉嫁至售價的趨勢也持續存在。」《路透社》18日報導指出,由於日本政府正透過補貼能源帳單來緩解西亞戰爭帶來的經濟衝擊,東京當局可能會為額外預算再度發行新國債。
阿聯宣布退出OPEC 專家憂:恐改寫全球石油市場格局
阿拉伯聯合大公國宣布將於下個月退出石油輸出國組織(OPEC)及其延伸聯盟OPEC+,結束近60年的會員身分。阿聯酋表示,此舉有助於提升其長期能源供應能力,以因應全球需求成長。分析指出,阿聯酋的退出被視為對OPEC的重要衝擊,有能源專家形容此舉可能是「OPEC走向瓦解的開端」。該國能源部長也強調,退出後將不再受產量配額限制,可提高政策彈性。此外,此決定也被解讀為對美國總統川普立場的呼應。川普過去曾批評OPEC操控油價,並要求主要產油國降低油價,甚至提出關稅威脅。阿聯酋退出後,外界認為可能促進其與美國之間更緊密的能源合作關係。OPEC成立於1960年,由伊朗、伊拉克、科威特、沙烏地阿拉伯及委內瑞拉等國共同創立,目的是透過協調產量以維持穩定收益。阿聯酋於1967年加入,退出後組織將剩下11個會員國,另有10個非會員國參與OPEC+合作機制。世界銀行近期指出,中東戰事已造成史上最大規模的石油供應損失,預估今年能源價格平均將上漲約四分之一,重要航道荷莫茲海峽恢復正常運輸可能需時半年。世界銀行首席經濟學家英德米特‧吉爾(Indermit Gill)表示,低收入族群將首當其衝,因其在燃料與食品支出占比最高。儘管阿聯酋退出短期內不會立即影響全球供應,但在長期上可能增加產量。專家指出,該國近年積極投資擴充產能,並長期希望提升石油產量。經濟學者認為,阿聯酋退出可能帶來油價下行壓力,但同時提高市場波動性。若其他會員國跟進退出,或如沙烏地阿拉伯、俄羅斯等國增產,對市場影響將更加顯著。此外,分析也指出,阿聯酋開採石油的損益平衡價格低於部分產油國,具備在較低油價下仍維持獲利的能力,使其更傾向增加產量而非維持高價。專家認為,此舉可能迫使沙烏地阿拉伯在未來承擔更多穩定市場的責任,也可能引發其他成員重新評估參與機制,對中東地緣政治及全球能源市場帶來深遠影響。
伊朗戰爭加速「人民幣國際化」!CIPS單日交易量創歷史新高
隨著西亞緊張局勢持續升溫,人民幣結算需求正在推動中國跨境支付系統交易量創下歷史新高。專家指出,這是北京多年來強化金融基礎設施與擴展全球網路布局的成果,且伊朗戰爭及隨之而來的「荷姆茲海峽危機」(Strait of Hormuz crisis)已成為「人民幣國際化」的關鍵催化劑。據《南華早報》報導,總部位於英國倫敦的跨國銀行集團「渣打銀行」(Standard Chartered)大中華與北亞區首席經濟學家丁爽指出,人民幣結算需求正在上升,特別是在石油貿易領域,其中「西亞的衝突可能起到了催化劑的作用。」陸媒《上海證券報》9日報導指出,中國的「人民幣跨境支付系統」(Cross-border Interbank Payment System,CIPS)4月上旬單日交易金額達到創紀錄的1.22兆元人民幣(約合新台幣5.66兆元),並處理近42,000筆交易。這波增長延續了3月的強勁動能。當時系統平均單日交易額升至9,204.5億元人民幣,創下1年來新高,較2月的6,197.4億元人民幣大幅成長近50%。平均每日交易筆數也上升至35,740筆,較2月的25,930筆顯著增加。丁爽補充,近期的交易成長同時也得益於人民幣匯率相對穩定、中國在跨境支付基礎設施的投資,以及CIPS參與機構數量的增長。據悉,人民幣近數月呈現穩步升值走勢;截至9日中午時段,離岸人民幣兌美元約報6.834,意味著人民幣持續走強。丁爽分析:「隨著參與者數量的增加,其覆蓋的商業網路也隨之擴張。一旦底層基礎設施建成、關鍵催化劑出現,成長就可能相當顯著。」根據CIPS網站資料,截至2025年底,該系統共有1,766名參與者(包括直接與間接參與者),其網路覆蓋190個國家與地區。相較之下,2020年底僅有1,092名參與者。在中美雙邊關係緊張,以及全球開始擔憂「美元武器化」(weaponisation of the US dollar)的背景下,北京正加大力度發展替代性的跨境支付系統,以降低對美元主導系統的依賴。英國「經濟學人智庫」(Economist Intelligence Unit)高級經濟學家徐天辰也指出,CIPS交易量的提升可能與「中國相關貿易增加、其他地區供應鏈受到干擾」有關,「從長期來看,不斷擴張的人民幣支付網路也將支持該貨幣的採用。」中國近期對CIPS業務規則進行了8年來首次重大更新。該系統過去主要聚焦於人民幣計價支付,但分析人士指出,北京目前似乎有意將其打造成支援多幣種結算,以及其他外幣支付管道的全球性平台。報導補充,全球最大投資銀行之一「德意志銀行」(Deutsche Bank AG)分析師也曾在3月24日發布的研究報告中指出,美以伊戰爭帶來的後果,正在考驗「石油美元體系」的基礎,而對海灣經濟體造成的損害,「可能促使其外匯資產儲蓄出現回流或鬆動。」報告示警:「如果海灣國家在貿易與投資關係上進一步靠攏亞洲,並最終減少以美元計價的石油交易,將對美元在全球貿易與儲備中的使用產生顯著的連鎖效應」,因此這場衝突「可能會被視為削弱石油美元主導地位,以及催生石油人民幣的重要催化劑。」德銀的最新報告也強調,「以碳氫化合物為主的經濟體,可能同時面臨短期生產受損以及長期化石燃料需求下降的雙重衝擊。1個在國防與能源方面更趨自給自足的世界,也可能是1個持有較少美元儲備的世界。」