


ASIC
」 台股 AI ETF 台積電 晶片
輝達搶產能1/黃仁勳先掏錢 京元電啟動450億赴美大案
輝達(NVIDIA)執行長黃仁勳領軍搶AI晶片測試產能,這回連錢都願意先付!台灣半導體測試大廠京元電13日宣布,與輝達簽訂客戶預付款協議,由輝達提前支付款項,預訂未來美國測試產能,代表京元電最高14億美元(約新台幣450億元)的赴美投資計畫,獲大客戶力挺。「不是每個人都想去,但也不是每個人都可以去。」京元電總經理張高薰先前談到台灣半導體業赴美設廠時,他指出美國客戶已有明確需求,當地半導體供應鏈欠缺測試產能。京元電7月10日拍板最高14億美元赴美投資,3個月後與輝達簽訂預付款協議,讓這項龐大海外投資取得更具體的客戶支持。取消3億美元保證 合約出現轉折京元電與輝達簽約當天,還有另一項重大公告。9月17日,京元電董事會原本通過最高3億美元的背書保證額度,因應客戶要求,準備替美國全資子公司AeternZ Semiconductor Testing Corporation提供保證,支援產能建置及保留合約。10月13日,京元電宣布與輝達旗下NVIDIA International, Inc.簽訂預付款協議,同時取消原先3億美元背書保證額度。京元電解釋,因合約架構調整,已無須由母公司提供背書保證。新協議由輝達預付資金,京元電及AeternZ在美國建置測試產能,並為輝達保留產能。未來提供測試服務後,再逐步抵減預付款,直到全數抵減完畢。對京元電而言,這項安排在美國新廠投入龐大資金前,先取得大客戶付款承諾;輝達則能提前保留測試資源。不過,京元電並未公布實際預付款金額,也未完整揭露合約調整內容。事實上,輝達透過預付款保留美國半導體後段產能,已有先例。美國封測大廠Amkor Technology 7月宣布,與輝達簽訂價值15億美元的多年期合作協議,涵蓋先進封裝及測試技術,輝達同樣提供預付款支持產能擴充。Rubin晶片愈難測 京元電3本事成籌碼輝達願意提前預訂產能,京元電憑什麼取得大客戶支持?從Blackwell推進至Rubin架構,AI晶片運算能力與功耗提高,測試過程的散熱、穩定性及設備要求也愈來愈高。晶片即使完成製造與封裝,仍須通過測試,才能確認是否符合出貨要求。京元電長期投入高階晶片測試,除了晶圓針測、成品測試,也擴大預燒測試及系統級測試業務。業界分析,自製預燒設備、液冷散熱技術,以及量產測試管理能力,是京元電承接新世代AI晶片需求的3項競爭籌碼。其中,預燒測試是讓晶片在高溫或高負載條件下運作,提前找出可能失效的產品。AI GPU功耗提高,測試設備必須同步提升散熱能力;自行開發設備,也讓京元電能配合不同晶片需求調整測試條件。新世代GPU推出速度加快,測試廠還須配合客戶時程完成設備驗證與產能準備。京元電累積的測試經驗與設備開發能力,有助銜接Blackwell、Rubin等高階晶片需求。不過,輝達尚未公開說明選擇京元電簽訂預付款協議的具體技術考量。一年可能要蓋3座廠 張高薰迎戰擴產壓力拿到輝達預付款承諾,京元電仍須面對美國建廠的成本與時程挑戰。張高薰先前透露,過去興建一座廠房,產能足以支應2、3年需求;如今AI晶片需求快速增加,一年可能就要興建2、3座廠。偏偏建廠時間從原先不到12個月,拉長至24個月起跳,迫使公司提前尋找土地、廠房及設備。為因應AI GPU及特殊應用晶片(ASIC)測試需求,京元電今年資本支出規劃已從393.72億元提高至500億元,創歷史新高。美國投資計畫則以14億美元為上限,後續仍須依建廠進度與資金需求逐步投入。輝達願意提前付款,讓京元電赴美投資取得重要支持,但美國新廠的建置成本、設備導入及未來產能利用率,仍將考驗經營能力。至於這筆合作涉及多少預付款、保留多少測試產能,京元電尚未揭露,未來實際測試需求與新廠投產進度,將決定這項投資何時開始產生效益。延伸閱讀【獨家】輝達搶產能2》京元電美國廠選址曝光 緯創、正崴早進駐
台股高點震盪慎選股 群益Q4展望「八類高獲利族群」出線
迎接台股5萬點時代來臨,展望第四季,群益投信表示,利率變化仍將牽動市場風險偏好,但隨AI應用加速擴散、企業營運續旺,多頭格局可望延續,短期波動反而提供重新檢視布局點。群益基金經理人許書銘表示,中東戰事推升油價並加劇通膨壓力,促使聯準會重啟升息,主要央行也轉趨鷹派,全球進入高利率維持更久的新局面;平衡基金經理人楊慈珍認為,受惠於全球AI需求殷切,亞洲科技產品出口與資本支出顯著增加,帶動區域今、明兩年GDP年增率上看4.8%、4.7%。群益ETF經理人李晉含指出,但企業獲利的強勁增長足以抵銷估值壓力,今年前三季標普500指數上漲11.8%,屢創新高,同時企業獲利持續上修,使未來12個月本益比從年初的22.2倍降至19.1倍,顯示整體評價仍屬合理。ETF經理人陳沅易則分析,儘管聯準會立場偏鷹、美債殖利率走升一度影響市場情緒,不過核心通膨逐步降溫、薪資與物價螺旋上升的風險亦低,長期利率壓力有望淡化。綜合以上基金經理人對第四季台股展望分析,預估今年台股企業獲利成長率上修至40%,明年將再成長25%,不僅進一步強化市場信心,也有助支持台股多頭延續。投資配置上,AI長期成長趨勢仍是核心主軸,可關注先進製程、先進封裝、廠務工程、矽光子、測試介面、PCB/CCL、ASIC及低軌衛星等獲利成長動能強勁族群,以掌握AI發展所帶來的成長紅利。
台積電Q3營收再創佳績 CoWoS再找「這家」當幫手!
台積電(2330)最新營收報告出爐,單月與第三季營運再寫新猷,9月營收雖較8月歷史高點略為回落,仍站穩5000億元之上。法人指出,AI GPU、ASIC與先進製程需求同步升溫,隨晶片放量,第四季營運動能可望再上攻。台積電9月合併營收5118.57億元,月減0.57%、年增54.65%;前九月累計合併營收3.9兆元,年增41.1%。第三季合併營收1.49兆元,季增17.62%、年增50.95%,再寫單季新高。台積電實際單季合併營收高出先前財測高標,凸顯先進製程與AI需求持續超預期。據先前財測,第三季美元營收介於446億至458億美元,約1.43兆元至1.47兆元;毛利率估65%至67%、營業利益率56%至58%。此外,格羅方德(GlobalFoundries)昨(8)日宣布,與台積電達成一項20億美元、初期為期五年的製造協議,將擴充美國紐約州馬爾他廠產能,為台積電CoWoS先進封裝供應矽中介層,支援AI與高效能運算需求。台積電法說會15日登場,預計AI需求能見度、N2量產進度及CoWoS等先進封裝擴產速度,是法人追問焦點。第三季營收優於預期,市場將關注台積電是否再釋出更積極的成長訊號。
被動元件瘋漲! 分析師:「這檔」股價走強成首選
被動元件再成為盤面焦點!MLCC大廠華新科(2492)2日帶頭衝鋒,半小時炸出5萬張大量,亮出第二顆紅燈,帶動國巨(2327)大漲半根左右,千如、勤凱、鈺鎧也紛紛漲停,族群氣氛大好。摩爾投顧投資長郭哲榮指出,AI浪潮帶來垂直級別的產業成長,成熟製程與記憶體強勁需求將強力支撐上游材料,資金已由高檔轉向低位階黑馬,台股今年有望跨越5萬點大關。大盤指數持續創高,不過代表中小型股的櫃買指數(OTC)相對落後。郭哲榮分析,比起在高位階熱門股中盲目追高,將資金佈局在低位階的被動元件與矽晶圓族群,勝率與安全感兼具。AI伺服器、ASIC及高功率電源架構持續拉動高階產品需求,台、日、韓被動元件廠商近期接單與出貨同步升溫,使市場供需缺口擴大,帶動被動元件族群股價走強。資深分析師呂漢威指出,以本益比來看,華新科2日股價估算大概也才到30倍,相較同業平均43倍是有一段明顯的落差,以相對低本益比的角度來看確實是首選。
大啖台積先進製程 這檔「千金股」CMP需求高漲
台積電(2330)2奈米量產,先進製程材料、耗材需求同步升溫,CMP鑽石碟大廠中砂(1560)成為受惠指標。市場看好,隨台積電產能陸續拉升,中砂成長動能可望一路延續至2027年。中砂1日首度入列千元俱樂部,2日延續波段強勢,續守千元關卡,盤中最高來到1030元,終場上漲15元、收至1015元。供應鏈指出,台積電今年加速拉升2奈米產能,加上智慧手機、AI ASIC及HPC客戶陸續導入,2027年仍是擴產主軸。相較過去製程,不僅晶圓投片量增加,單片晶圓所需CMP次數亦提高,使耗材需求成長速度有望快於晶圓產能。中砂最大受惠點在鑽石碟業務(DBU)。法人指出,中砂N2鑽石碟出貨已明顯放大。晶圓廠客戶目前占DBU營收約63%,N3、N2、A16等先進製程持續擴產,將成為中長期成長主軸。中砂第二季合併營收24.93億元,毛利率攀至40.1%,每股稅後純益(EPS)3.49元,8月合併營收進一步寫下8.99億元單月新高、年增30.38%。市場看好其今年營運與毛利率同步走高,預估全年有望賺逾一個股本。
台股周漲逾843點!電子零組件勇冠三軍 台達電欣興景碩南電皆漲逾10%
台股24日守住4萬8千點,終場以48024.60點作收,一周上漲843.85點,漲幅1.79%,五日均量僅9416億。漢測(7856) 日前以2250元掛牌上櫃,股價翻倍飆漲,帶動市場信心。永豐投顧分析,產業個股表現方面,首先電子零組件勇冠三軍,其中以PCB、電源供應器、散熱模組表現最優。台達電受惠於AI資料中心基礎設施需求強勁,帶動旗下先進電源與散熱產品訂單出貨暢旺,漲10.1%,股價重登1900元。ABF族群因AI、高效能運算持續推升高階 ABF 載板需求,加上BT載板記憶體需求回溫,法人看好,欣興、景碩、南電皆漲10%以上。散熱模組在AI伺服器功耗持續攀升、水冷散熱滲透率加快的背景下,表現出色,健策股價逼近7000元,漲25.3%。半導體是權值所在,台積電高階製程繼續供不應求,股價穩步進逼2500元;AI ASIC異軍突起,創意、聯發科分別上漲19.2%、12.2%。國際股市方面,短暫出現殖利率與油價回檔窗口,美股在科技方面表現強勢,尤其是費城半導體表現出色,帶動台股上漲,間接顯示目前利率走勢對盤面影響有限,第四季還可能是科技股的天下。
升息效應2/高利率維持更久成常態 台股選股「重於選市」比訂單能見度
在美日雙雙升息之際,美股費半指數強彈的利多激勵下,外資大舉回補台股。資金正從過去純粹的「題材炒作」轉向「有實質獲利驗證、訂單能見度高」的台積電核心供應鏈。台灣央行則跌破市場眼鏡宣布政策利率「連十凍」,採取「以量控管」而非升息的策略。市場預估,台股企業獲利今年仍維持強勁成長,2027年仍有20%至30%的成長空間,多頭架構尚未改變。台股近期震盪,加權指數攀高難回頭。(圖/翻攝自Yahoo股市)對半導體、電子零組件等以美元營收為主的台灣出口商而言,新台幣走勢將有助於挹注第三季的匯兌收益與毛利表現。根據EPFR統計,截至2026年9月16日止一周,全球資金持續輪動,其中美股基金轉為淨流入,並以637.6億美元居各類股票基金之冠,顯示資金風險偏好逐步回升。安聯ETF基金經理人洪華珍表示,上週前半段市場一度受到AI開發進度疑慮以及通膨擔憂影響而震盪,但隨聯準會如預期升息,市場逐步消化政策風險,加上下半年以來供應鏈中斷問題出現改善跡象,油價漲勢趨緩,進一步舒緩市場對通膨的憂慮。洪華珍表示,持續看好Blackwell及Vera Rubin平台帶動的新一波升級循環,相關效益已擴散至CPU、高頻寬記憶體(HBM)、先進封裝及高速光通訊等領域,美國科技產業中長期成長方向依舊明確。安聯ETF基金經理人蕭惠中則表示,近期資金流向已清楚反映市場偏好轉變,投資人更聚焦於「需求看得見、資本支出已承諾」的產業環節。隨著AI模型持續大型化、資料中心建置加速以及GPU叢集規模不斷擴大,高速傳輸需求同步攀升,光通訊技術的重要性也持續提高。蕭惠中看台股第四季至2027年,AI供應鏈獲利成長、新平台出貨放量、輝達訂單能見度延伸以及市場風險偏好回升等利多因素,預期將持續發酵,台股行情有望由先前輪動整理逐步轉向多頭擴散格局。產業布局方面,持續看好AI供應鏈中的先進封裝與測試、ASIC、高階PCB與ABF載板、CCL、CPO光通訊、散熱模組、檢測設備及導軌等族群,其2027年至2028年的成長能見度相對突出。富邦基金經理人薛博升對於展望第四季,市場關注焦點可能逐步由聯準會貨幣政策轉向美國期中選舉本身,因此第四季除持續觀察利率政策及經濟數據外,也須提高對政治與政策不確定性的敏感度;短期政策變數並未改變長期結構性趨勢,AI持續推動科技創新與新一輪財富創造,高資產族群持續擴大,也將帶動健康管理、醫療創新與消費升級需求。
ABF產能供不應求! 法人看準「它」利空出盡趕快買
AI GPU、ASIC等高階運算需求持續升溫,高盛最新「台灣ABF載板產業」報告進一步看好ABF產業供需。法人看好,載板廠欣興(3037)第三季營收可望季增逾2成,隨高階AI產品漲價效益擴大,本業獲利可望同步續增。欣興8月營收177.46億元,月增9.18%、年增56.26%,連續六個月再寫單月歷史新高;累計前八月營收1143.35億元、年增34.16%。反映ABF載板報價漲幅較預期強勁,漲價動能也由先前反映原物料成本,逐步轉向需求拉動。業界指出,隨GPU及大型雲端服務供應商(CSP)持續推出更高效能AI晶片,晶片尺寸與封裝面積同步擴張,增加ABF載板面積及材料耗用。業界表示,在AI載板需求持續增加下,高階ABF供需結構趨緊;加上產品認證及關鍵壓合設備交期較長,短期新增供給仍受限制,也使載板價格具調整空間。法人表示,日前欣興中壢合江廠遭檢調單位調查一事,利空評價已充分反應。論載板技術能力、良率穩定度與產能規模,欣興仍是全球AI客戶的首選供應商,目標價更一舉上修至1200元。
卡位水冷題材股價開漲! 花旗調高這2家「散熱大廠」目標價
受惠ASIC水冷需求提升,水冷板產能、出貨量持續上修,散熱雙雄奇鋐(3017)、雙鴻(3324)獲花旗證券上修目標價、獲利估值,18日收盤兩檔均大漲超過6%。花旗看好奇鋐水冷業務後市,將奇鋐2026、2027、2028年獲利預測分別調高3%、13%及16%,目標價也由3800元上修至4350元、升幅14.4%,維持「買進」評等。花旗進一步預估,奇鋐在第3季與第4季的營收將分別實現18%與12%的季成長。奇鋐2027年營收將年增50%,毛利率可提升至34.9%,較前一年增加2.2個百分點。雙鴻方面,花旗將其目標價由1550元上調至1800元、升幅16.1%,維持「買進」建議。看好雙鴻第3季、第4季營收將分別季增17%、16%,毛利率也有望同步走揚。奇鋐18日終場上漲7.69%,收3430元,成交量達3.5千張,股價連3漲10.11%,距離花旗給予的目標價4350元,潛在漲幅26.8%;雙鴻上漲6.86%,收至1480元,成交量達8.1千張,股價連3漲17.46%,以目標價1800元作計算,潛在漲幅21.6%。
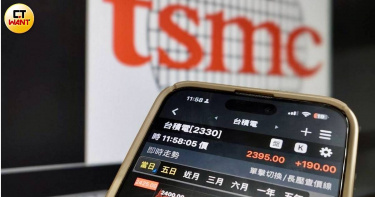
台股大漲強勢站上47180點!台積漲35元 友達成交爆大量居冠
台股18日收在最高47,180.75點、大漲892.75點、漲幅達1.93%,成交額放量達到1兆778.23億元;台積電(2330) 收在2,460元、漲35元、漲幅1.44%;友達(2409)成交量近35萬張居冠,股價收漲1.17%。受到美國升息淡化市場不確定性,美股強彈激勵台股表現,強勢站回4萬7千點,資金重新回流科技與AI相關族群。安聯基金經理人蕭惠中建議投資人,應聚焦企業實際資本支出規模、供應鏈訂單能見度,以及AI產品商業化進展;從目前產業數據來看,不論是AI伺服器、高頻寬記憶體(HBM)、先進封裝、ASIC客製化晶片,或高速傳輸與光通訊等關鍵環節,需求仍相當強勁。蕭惠中分析在產業布局部分,持續看好AI供應鏈中的先進封裝測試、ASIC、高階PCB與ABF載板、CCL、CPO光通訊、散熱模組、檢測設備與導軌等族群,其2027至2028年的成長能見度尤為突出。他認為今年台股企業獲利維持強勁成長,市場普遍預期2027年企業獲利仍有20%至30%的成長空間,在獲利持續上修支撐下,台股多頭架構尚未改變。展望第四季至2027年,AI供應鏈獲利成長、新平台出貨放量、輝達訂單能見度延伸,以及市場資金風險偏好回升等利多因素,預期仍將持續發酵。
AI供應鏈「長線獲利兌現年」將至 台新00962年化配息率逾19%創高
9月ETF除息秀登場,受惠台灣AI產業鏈營收爆發,包括台新00962配息金額0.25元、年化配息率逾19%雙創新高;00989B預估九月配發0.088元、連二月年化配息率逾10%,皆在本月15日除息。根據台新投信官網公告,自除息旺季以來,台新臺灣AI優息動能ETF(00962)多次調高配息金額,從原先0.05元、0.08元、0.16元,一路上調到此次的0.25元,以公告當日收盤價15.6元換算,年化配息率達19.23%,雙雙創下該檔ETF成立以來的歷史新高紀錄。台新美國非投等債ETF(00989B)則將迎來第三次配息,9月每單位預估配發0.088元,以公告當日收盤價10.03元換算,年化配息率達10.53%,已連續二月突破10%。00962、00989B將於9月15日除息,14日為最後買進日,股民可在10月7日領息。觀察00962的前十大成分股,包含華碩、英業達、緯創、技嘉、廣達、聯詠、研華、緯穎、鴻海及微星等指標台廠,產業範疇完整覆蓋 IC 設計、晶圓代工、重電基礎設施及封測等上下游關鍵供應鏈。這不僅能讓投資人完整吃到 ASIC(特殊應用晶片)與 GPU 伺服器的爆發紅利,ODM 大廠更直接受惠於全球科技巨頭的資本支出狂潮。台新ETF經理人簡大為表示,8月28日華許(Kevin Warsh)首次以聯準會主席身分在 Jackson Hole 發表重要演說,雖未直接表態9月升息,但已重新建立偏鷹的政策反應函數:2% PCE目標不變、就業接近充分就業、金融條件不算緊,因此若通膨下降速度不足,進一步升息具政策合理性。演說後,9月升息25bp的市場定價由約35%上行至55–58%,年內累積升息預期增加約10bps至38bps。導致美元走強,美債殖利率曲線趨平,短端上行顯著高於長端,顯示市場主要在重新定價短期政策利率,長期通膨預期反而相對穩定。簡大為指出,若9月升息導致未來經濟放緩,信評CCC級違約風險較高的族群,利差走闊壓力較大,建議將資金轉往更高評級如B~B級之高息且財務相對穩健之非投資等級債,保留對基本面穩健、現金流強、負債結構健康的發行人曝險,避免過度追逐高殖利率卻高違約風險的標的。
聯準會9月可能升息?台股震盪 九檔主動式ETF績效勝過大盤
台股3日收在45,857.66點、跌307.06點、跌幅0.67%,成交金額逾9,488億元,根據統計,台股近期儘管震盪,大盤今年累積漲幅接近6成,有9檔主動式台股ETF績效勝過大盤。這9檔主動式台股ETF又以主動群益科技創新(00992A)上漲84.04勇奪主動式台股ETF績效王;還有主動統一台股增長(00981A)、主動復華未來50(00991A)、主動中信台灣卓越(00995A)、主動野村臺灣優選(00980A)、主動野村台灣50(00985A)、主動群益台灣強棒(00982A)、主動第一金台股優(00994A)、主動台新優勢成長(00987A)。群益基金經理人陳朝政表示,展望台股後市,雖然近期AI科技股因評價調整而波動升溫,但並非基本面有疑慮,整體AI供應鏈仍處於上升週期,尤其AI供應鏈長短料問題將在下半年更為顯著,台廠可望同步受惠,包括晶圓代工、ASIC、散熱、伺服器等相關需求具備高能見度,相關企業獲利與股價表現仍值關注。群益基金經理人陳沅易則指出,國內主要半導體廠商調增資本支出,也將帶動國內相關供應鏈產線擴增及升級,整體來看,對於台股後市表現仍正向看待,惟操作上仍須留意主要央行貨幣政策變化與國際地緣政治情勢發展。
輝達砸35億美元投資「聯發科股價跳空漲停」 台股早盤大漲逾400點!
IC設計大廠聯發科(2454)8月31日宣布完成總額39億美元、超過新台幣1200億元的海外可轉換公司債(ECB)訂價,其中輝達(NVIDIA)認購9成、金額達35億美元,約新台幣1108億元,成為輝達首度大手筆投資台灣企業。聯發科與輝達也同步宣布深化長期合作夥伴關係,雙方將在AI基礎建設、邊緣AI運算及車用技術3大領域展開跨世代合作,消息一出也激勵聯發科股價跳空漲停,帶動台股早盤大漲逾400點。儘管美股主要指數在美東時間31日多數收低,不過與台股關聯性高的費城半導體指數上漲65.39點,台指期夜盤則震盪小漲1點。台股今天(9月1日)在台積電、聯發科等權值股走強帶動下開高走高,早盤大漲逾400點,一度突破46600點大關。其中,聯發科受到輝達加碼投資及雙方宣布深化合作的消息激勵,股價跳空漲停至4315元,成為盤面焦點,也帶動整體電子類股指數上漲約0.77%。聯發科31日宣布完成總額39億美元的海外可轉換公司債訂價,其中輝達認購35億美元,占此次募集規模約9成。聯發科表示,此次募集資金將用於支應外幣購料需求,債券轉換價格訂為每股新台幣4513.75元。此次募資除了吸引AI基礎建設長期合作夥伴輝達參與之外,Google母公司Alphabet,以及各大國際投資人也參與認購,反映市場對聯發科未來AI布局的信心。聯發科指出,此次國際投資人的參與,也顯示市場看好公司不僅持續投入AI ASIC晶片,更進一步從晶片設計拓展至機櫃級運算系統與平台策略。隨著AI運算需求持續提升,AI基礎建設逐漸從單一晶片效能競爭,走向涵蓋晶片、系統、機櫃與整體平台的整合競爭。在雙方宣布的長期深化合作中,AI基礎建設將是其中一大核心領域。聯發科將協助客戶開發客製化AI系統,並進一步整合至輝達的機櫃級系統。除了AI基礎建設之外,雙方也將合作推動邊緣AI運算。聯發科與輝達將共同開發RTX Spark與DGX Spark電腦晶片,並把整合NVIDIA GPU的聯發科系統單晶片(SoC)帶入更多消費型電腦產品。透過雙方在CPU、SoC與GPU等不同領域的技術整合,合作範圍可望從資料中心與AI基礎建設進一步擴大至消費型運算設備。車用技術則是雙方合作的第3大領域。聯發科將持續開發具備AI功能的軟體定義汽車(Software-Defined Vehicle)平台,進一步結合AI運算與車用電子技術,布局新一代智慧車輛市場。
奪輝達大單 這家「滑軌廠」放量飆漲停
伺服器滑軌廠南俊國際(6584)取得輝達(NVIDIA)Vera Rubin大單,8月已開始出貨,預計9月放量交付給雲端服務供應商(CSP),利多消息帶動28日股價開盤即鎖漲停,受到大盤下挫影響,盤中一度打開隨後攻回漲停價682元。南俊第2季營收8.46億元,季減2.4%、年增40.8%,主要受到部分零組件缺料影響,導致客戶拉貨進度遞延。毛利率提升0.2%,單季稅後每股盈餘(EPS)達3.1元。南俊國際先前指出,第2季是營運低點,下半年重返成長軌道,輝達新一代Vera Rubin伺服器滑軌8月開始出貨,ASIC T3伺服器滑軌相館產品9月陸續出貨,隨著高單價的人工智慧(AI)產品出貨擴大,將帶動毛利率提升、客戶家數增加,明年營運有望持續成長。南俊國際表示,先前通用伺服器因零組件缺料,導致第2季出貨與市占率受限,但新世代Vera Rubin系列滑軌開發時程已全面跟上,預計於8月啟動少量出貨並在9月放量交付,出貨比重提高將進一步帶動平均銷售單價(ASP)與毛利率向上成長。本土老牌投顧表示,隨終端缺料狀況改善,加上AI軍備競賽熱度、伺服器需求持續提升,南俊下半年營運可望逐季升溫,給予「增加持股」評等,並設定目標價上看至721元。
欣興遭搜索涉產地標示爭議!專家點名「2大載板廠」有望受惠
ABF載板大廠欣興28日股價盤中一度創下新高,隨後卻急速走低,公司之後證實遭桃園地檢署指揮調查單位搜索,案件涉及「妨害農工商罪」。消息曝光後,除了欣興後續營運與客戶訂單是否受到影響受到市場關注,多檔持有較高比重欣興股票的主動式ETF,也面臨基金經理人的持股調整考驗。投資達人施雅棠在臉書上針對事件分析,目前「欣興含量」最高的前五檔ETF全數為主動式ETF,包括00981A主動統一台股增長,持股比重8.25%;00987A主動台新優勢成長,占7.36%;00991A主動復華未來50,占6.84%;00992A主動群益科技創新,占6.70%;00994A主動第一金台股優,占6.64%。施雅棠認為,由於持有欣興比重較高的前五檔產品都是主動式ETF,事件發生後,面臨投資決策的不只有一般投資人。下週市場開盤後,基金經理人同樣必須衡量是否減碼停損、在市場恐慌之際增加持股,或暫時維持原有部位等待案情進一步明朗。至於案件可能帶來的影響,施雅棠指出,「妨害農工商罪」涉及的情況包括囤積、偽造商標,以及商品原產國或品質虛偽標示等。若最終僅是部分產品出現標示瑕疵,且涉及金額有限,對公司基本面的衝擊可能相對有限。不過,施雅棠分析,若案件涉及中國生產的產品經台灣轉運或加工後,改變產地認定並出口至美國,問題就可能進一步延伸至供應鏈稽核。市場關注的焦點也不只是可能產生的罰款,而是關稅認定及出口資格若遭到質疑,美系客戶是否可能基於供應鏈風險考量重新分配訂單。在高階ABF載板需求受到AI、ASIC及CPU應用帶動的情況下,施雅棠認為,如果後續真的出現客戶重新配置供應鏈訂單,同樣布局載板市場的景碩及南電,可能成為承接轉單的業者。對於後續市場變化,施雅棠提出三項觀察重點,包括欣興股價是否繼續走低、持有較高欣興比重的主動式ETF是否出現調節,以及景碩、南電是否有明顯資金進駐。他認為,在案件內容尚未完全釐清前,不確定性仍是市場關注的主要因素。針對外界關注的搜索及相關案情,欣興電子28日晚間發布重大訊息回應。公司表示,針對公司人員遭檢調單位帶回,以及外界所指公司內部涉及作假帳、內線交易等案情,目前正配合檢調單位進行調查。欣興表示,依檢調單位告知,目前主要涉及「妨害農工商罪」中產地標示具有爭議的情形。公司配合調查的人員包括1位總經理、1位副總經理及相關單位同仁,目前調查程序仍持續進行。欣興指出,現階段公司持續配合檢調調查,後續將等待地檢署正式對外說明,屆時公司也會再發布重大訊息公告相關情況。
長約綁到2028 法人點名「3+1檔」載板需求爆發
AI晶片需求持續放量,帶動ABF載板的需求將快速攀升。法人預估,2027年AI晶片應用占整體ABF載板需求面積比重將達52%,市場甚至擔憂未來產能不足,部分客戶甚至已開始要求載板廠提前規劃2029至2030年的擴產計畫。日本載板大廠Ibiden日前示警,高階ABF載板供需缺口至2028年恐擴大至倍數水準;英特爾(Intel)近期法說也表示,目前AI供應鏈瓶頸主要來自載板、晶圓與記憶體,已透過預付款方式提前備料。ABF載板的面積需求隨各世代晶片演進大幅提升,一般伺服器CPU,以及AI運算所採用的GPU、CPU與ASIC,其ABF載板皆朝更高層數(layer count)與更大尺寸(body size)發展。法人考量2026年下半年新一代AI晶片將陸續進入量產,加上上游原材料T-glass玻纖布供給持續吃緊,上修ABF載板市場供需缺口預估,2026年至2028年供需缺口將由原先預估的3%擴大至36%。在供給仍偏緊的情況下,將有助於載板廠維持議價能力,漲價趨勢可望延續。法人也看好台灣ABF載板廠後市表現,其中,欣興(3037)、景碩(3189)、南電(8046)為主要供應商。新成員臻鼎-KY(4958)在AI載板需求快速攀升帶動下,已成功切入ASIC客戶供應鏈,成長潛力值得關注。
靠「兩根鐵」站穩AI供應鏈 萬金股7日飆漲停
伺服器滑軌龍頭川湖(2059)第二季繳出驚人財報,以87.42%的超高毛利率震撼市場,半年大賺11個股本,推升股價一週狂飆41.53%,躋身台股「萬元俱樂部」。川湖7日股價攻上漲停,鎖在11110元,盤中委買張數一度高掛逾2000張,若以漲停價換算,排隊買盤金額超過220億元,顯示市場資金無懼高價追價。川湖第二季營收108.3億元,季增近100%;毛利率達87.42%,營益率82.08%,同步刷新歷史紀錄;單季稅後純益70.88億元、EPS高達74.38元,一季獲利便超越去年前三季總和。川湖長期與客戶共同開發產品規格,逐步打入CPU、GPU、ASIC伺服器及儲存設備供應鏈,以及北美四大雲端服務供應商(CSP),外界估計其高階AI伺服器滑軌市占率超過7成,幾乎成為AI算力爆發下受惠者。川湖為迎接下一波需求,提前一年半至兩年啟動擴產,川益三期、五期預計年底投入約100億元擴建,美國休士頓新廠也將於9月投產。多家外資近期同步調升川湖目標價,歐系外資重申「買進」評等,目標價更上看1.4萬至1.5萬元。
台股成交量縮至8505億 外資賣超比重仍近49% 主動式ETF資金動能強
台股7日下跌170.79點,收44,225.91點,成交金額約8505億元;安聯基金經理人蕭惠中表示,雖然短線受到市場去槓桿、高評價修正及利率政策不確定性影響,但AI產業鏈基本面仍維持強勁成長,長線多頭架構並未改變。蕭惠中表示,台股主、被動式ETF資金均持續流入,其中主動式ETF資金動能明顯增強,反映散戶與內資仍積極布局台股成長機會。外資賣超壓力仍在,內資資金持續承接。根據統計,截至7月底,2026年以來外資累計賣超台股逾2.28兆元,但外資持有台股市值比重仍接近48.7%,顯示國際資金雖有調節,並未改變台灣在全球資本市場重要地位。蕭惠中表示,投資主軸聚焦AI供應鏈與規格升級受惠族群。在配置方向上,安聯持續看好AI伺服器與資料中心供應鏈、半導體先進製程與封裝測試、ASIC與高速傳輸相關族群、ABF載板與高階PCB散熱、電源及光通訊相關供應鏈AI晶片規格持續升級。展望後市,蕭惠中表示,台股仍將面臨獲利了結與高檔震盪壓力,但從基本面來看,AI投資循環延續、企業獲利持續成長以及全球資金回流科技產業等因素仍提供支撐;後續關鍵仍將聚焦企業財報表現、2027年獲利預估是否持續上修,以及美國利率政策變化。
聯發科財報出爐!股價強鎖漲停 蔡力行:2027市佔上看20%
IC設計龍頭聯發科(2454)31日舉行第二季法說會,同日台北股市絕地大反攻,集中市場指數開盤大漲1677.11點,聯發科跳空漲停、攜手台積電(2330)單日市值暴增5.7兆元,市值暴增一個聯發科。副董事長暨執行長蔡力行表示,隨著代理式AI快速發展,雲端與邊緣AI對運算需求同步爆發,公司AI ASIC業務進入快速成長期,首顆AI加速器也將於第四季正式量產。聯發科第二季合併營收達1521.83億元,季增2.03%、年增1.21%,優於財測高標;毛利率46.2%。聯發科第二季業績主要來自智慧邊緣平台產品動能強勁,抵銷手機市場需求疲弱影響。手機業務方面,蔡力行坦言,今年全球智慧手機市場仍充滿挑戰,受記憶體等零組件成本大幅攀升影響,預估全年智慧手機出貨量仍將衰退約15%。不過高階旗艦市場需求仍具韌性,聯發科第三季將推出首款2奈米系統單晶片(SoC)。展望第三季,聯發科預估2026年資料中心相關營收將突破20億美元,2027年更將大幅成長,公司同步上修AI ASIC市占率目標,由原先的10至15%提高至15至20%。蔡力行表示,公司將力拚全年美元營收達到原先成長目標區間高標,同時董事會也核准最高50億美元融資額度,作為未來AI ASIC、系統平台及供應鏈布局的重要資金後盾,搶攻全球AI資料中心商機。
韓美同盟! 三星+SK海力士簽9500億美元晶片大單
韓國記憶體大廠三星電子與SK海力士雙雙宣布與美國科技巨頭簽署突破性的晶片合作,兩案合計達1375兆韓元(約9500億美元),涵蓋大型人工智慧(AI)資料中心及下一代記憶體領域。韓國總統辦公室政策室長金容範23日對媒體表示,這兩家公司將公布它們與美國科技合作夥伴簽訂的長期記憶體晶片供應協議。並表示「這鞏固了韓國與美國之間的技術和經濟夥伴關係。」三星電子隨後宣布與博通(Broadcom)至2030年間在先進記憶體、晶圓代工與先進封裝領域合作規模約2000億美元。由三星提供 2 奈米及以下製程,用於無線寬頻與客製化AI ASIC。輝達(Nvidia)與SK集團簽署意向書,規模超過5000億美元,雙方將共同開發用於AI訓練、AI代理及實體AI應用的高頻寬記憶體 (HBM)。輝達指出,SK電信計劃在韓建造一座容量2GW規模的AI資料中心,採用輝達Vera Rubin晶片及SK 海力士HBM4高頻寬記憶體,首座設施預計2027年啟用。展望後市,兩公司擴產、建設資料中心等計畫,將強化韓國在半導體和AI領域的領導地位。