


CSP
」 台股 ETF 台積電 AI 美股
台股衝破 4.8 萬關卡!00407A盤中狂飆超逾3% 站上10.2元 甩開破發陰霾創新高
美股四大指數收紅,加上台積電ADR大漲2.41%,激勵台股今(22)日早盤氣勢如虹,重新站回4萬8千點關卡。盤面資金持續聚焦AI題材,當中台灣首檔「不配息」的台股主動型 ETF,凱基台灣主動式ETF(00407A),盤中一度大漲逾3%,最高來到10.2元,不僅順利打破破發陰霾,一舉站回 10 元發行價大關,更與同期上市至今仍處於破發狀態的 00406A、00405A 率先回神。而以同期績效來看,截至6/24到9/21,00407A績效-0.4%、00406A績效-2.11%、00405A績效-4.78。00407A自6月24日掛牌後,受到台股高檔修正與科技股震盪影響,股價一度跌破發行價,最低來到7.77元。不過,從基金成立後的持股變化來看,00407A並非單純等待市場反彈,而是在下跌過程中持續建立AI硬體供應鏈部位,並隨著行情回穩進一步調整持股。從持股調整來看,00407A在台股震盪期間,陸續加碼緯穎、台光電、欣興、奇鋐、旺矽、貿聯-KY、日月光、致茂等個股,布局範圍涵蓋伺服器、PCB、散熱、半導體及測試等AI硬體供應鏈。同期基金規模也從掛牌初期近80億元,至今突破250億元,增加的資金能提供基金在市場變動期間調整持股的空間。而進入7月底至9月中旬的反彈階段後,持股策略則進一步轉向「加碼強勢主線、出清非核心及弱勢部位」,新進萬潤、健策、光寶科、聯亞、中砂、精測等個股,同時出清遠傳、聖暉、矽力*-KY、技嘉、義隆、達發、穎崴等持股。從建倉到後續調整,可以看到主動式ETF並非固定持有一籃子股票,而是依市場變化持續調整配置。值得注意的是,00407A鎖定的也不只是單一AI概念,而是聚焦全球AI大廠背後的台灣硬體供應鏈,涵蓋輝達Vera Rubin、Microsoft、AWS、Meta、Oracle等CSP供應鏈,以及NVIDIA與聯發科合作、Apple供應鏈等不同產業鏈機會。在操作邏輯上,00407A主打主動選股搭配動態量化,由量化模型協助觀察市場環境與個股訊號,再由基金經理人從產業趨勢、基本面、成長、評價與動能等面向進行判斷,透過「人機協作」提高持股調整的彈性。此外,基金採不配息設計,收益留在基金資產中持續參與投資,對以資本成長為主要目標、暫無現金流需求的投資人而言,提供另一種主動式ETF選擇。在台股重新站回4萬8千點之際,市場焦點也從大盤指數創高,進一步轉向AI供應鏈內部的資金輪動。對主動式ETF而言,除了掌握AI長線趨勢,能否在不同階段調整持股、尋找產業鏈中相對強勢的環節,也成為投資人觀察的重點。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。
台股又靠近4萬8千點!台積連三漲收在2480元 友達漲停成交爆巨量
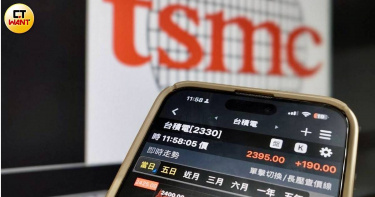
台股21日最高47,750.98點,最低47,207.30點,終盤收在47,718.84點、漲538.09點、漲幅達1.14%、成交金額達8,216.14億元;台積電(2330)連3漲漲幅達4.20%,收在2,480元、漲20元、漲幅0.81%。本日成交量之冠的友達(2409)漲停33.35元、成交量超過81.8萬張。本日成交量排行榜前十名且收漲的個股,還包括群創(3481)、聯電(2303)、中石化(1314)、富喬(1815)、南茂(8150漲停)、彩晶(6116)、京元電子(2449)、凱基金(2883)、宏致(3605漲停)。群益基金經理人許育誌表示,AI相關供應鏈股也將持續是台股投資主軸,資金輪動下,類股表現自過去全面齊漲轉為輪動加速、個股分化,因此也更加講求主動選股、汰弱留強,以更即時掌握AI多元商機。次產業方面,包括先進製程、封裝、載板、散熱、電源模組等值得留意。安聯ETF基金經理人洪華珍則表示,從產業面觀察,全球AI基礎建設仍處於長期擴張初期,無論是雲端服務供應商(CSP)、主權AI計畫,或企業級AI應用部署,皆持續推升算力需求;持續看好Blackwell及Vera Rubin平台帶動的新一波升級循環,相關效益已擴散至CPU、高頻寬記憶體(HBM)、先進封裝及高速光通訊等領域,美國科技產業中長期成長方向依舊明確。
ABF產能供不應求! 法人看準「它」利空出盡趕快買
AI GPU、ASIC等高階運算需求持續升溫,高盛最新「台灣ABF載板產業」報告進一步看好ABF產業供需。法人看好,載板廠欣興(3037)第三季營收可望季增逾2成,隨高階AI產品漲價效益擴大,本業獲利可望同步續增。欣興8月營收177.46億元,月增9.18%、年增56.26%,連續六個月再寫單月歷史新高;累計前八月營收1143.35億元、年增34.16%。反映ABF載板報價漲幅較預期強勁,漲價動能也由先前反映原物料成本,逐步轉向需求拉動。業界指出,隨GPU及大型雲端服務供應商(CSP)持續推出更高效能AI晶片,晶片尺寸與封裝面積同步擴張,增加ABF載板面積及材料耗用。業界表示,在AI載板需求持續增加下,高階ABF供需結構趨緊;加上產品認證及關鍵壓合設備交期較長,短期新增供給仍受限制,也使載板價格具調整空間。法人表示,日前欣興中壢合江廠遭檢調單位調查一事,利空評價已充分反應。論載板技術能力、良率穩定度與產能規模,欣興仍是全球AI客戶的首選供應商,目標價更一舉上修至1200元。
ETF族群紅通通!00403A成交逾30萬張居冠 大華009815成分股換血
台股7日收在47,326.27點、漲775.14點,為近期最高漲點,漲幅達1.67%、成交金額為9,414.35億元;ETF族群紅通通成交出量,其中,中信台日韓PCB(009828)、大華韓國KOSPI50(009829)這二檔有所表現股價收漲,成交量也躋近前百名排行榜內。本日主動統一升級50(00403A)的成交量超過30萬張居ETF族群之冠,股價收在10.39元、漲0.13元、漲幅1.27%;還有群益臺灣加權正2(00685L)、元大台灣50正2(00631L)、主動統一台股增長(00981A)、凱基台灣TOP50(009816)、主動中信台灣收益(00406A)、元大台灣50(0050)。同時,大華美國MAG7+ (009815)成分股換血,追蹤之「Magnificent 7 Plus Big Tech Index」於9/3盤前正式實施最新成分股調整生效;剔除三檔(ACN, INTU, UBER),,新增三檔(PANW, CRWD, ADI)。009815前十大持股,由輝達(NVDA)以15.5%權重居首,蘋果(AAPL)14.4%、微軟(MSFT)11.4%、Alphabet(GOOGL)10.8%與亞馬遜(AMZN)7.7%緊隨其後;台灣半導體龍頭台積電ADR(TSM)則維持5.8%的吃重比例,博通(AVGO)佔5.0%,Meta佔4.2%,特斯拉(TSLA)佔4.2%,美光(MU)佔3.1%。大華銀投信指數量投資部門主管、基金經理人郭修誠表示,四大雲端服務龍頭(CSP)微軟、亞馬遜、Alphabet與Meta持續上調資本支出計畫,2026全年資本支出預計突破7,000億美元新高,可望為美股科技股第四季的獲利成長與估值表現,提供強力的支撐。郭修誠分析,晶片大廠博通在公布財報後,因短線財測未達市場極高期望而導致盤後股價一度重挫5%,但公司隨即釋出極具震撼力的長期展望,預估2027年AI營收將翻倍成長至1,150億美元,激勵股價跌幅顯著收斂。
奪輝達大單 這家「滑軌廠」放量飆漲停
伺服器滑軌廠南俊國際(6584)取得輝達(NVIDIA)Vera Rubin大單,8月已開始出貨,預計9月放量交付給雲端服務供應商(CSP),利多消息帶動28日股價開盤即鎖漲停,受到大盤下挫影響,盤中一度打開隨後攻回漲停價682元。南俊第2季營收8.46億元,季減2.4%、年增40.8%,主要受到部分零組件缺料影響,導致客戶拉貨進度遞延。毛利率提升0.2%,單季稅後每股盈餘(EPS)達3.1元。南俊國際先前指出,第2季是營運低點,下半年重返成長軌道,輝達新一代Vera Rubin伺服器滑軌8月開始出貨,ASIC T3伺服器滑軌相館產品9月陸續出貨,隨著高單價的人工智慧(AI)產品出貨擴大,將帶動毛利率提升、客戶家數增加,明年營運有望持續成長。南俊國際表示,先前通用伺服器因零組件缺料,導致第2季出貨與市占率受限,但新世代Vera Rubin系列滑軌開發時程已全面跟上,預計於8月啟動少量出貨並在9月放量交付,出貨比重提高將進一步帶動平均銷售單價(ASP)與毛利率向上成長。本土老牌投顧表示,隨終端缺料狀況改善,加上AI軍備競賽熱度、伺服器需求持續提升,南俊下半年營運可望逐季升溫,給予「增加持股」評等,並設定目標價上看至721元。

電子材料再傳漲價? 南亞總經親自回應「這樣說」
印刷電路板(PCB)變身「印鈔」電路板,上游材料漲價潮持續擴大。南亞(1303)近期向客戶發出漲價通知,為因應材料成本上揚,將逐步調漲銅箔基板(CCL)及半固化片(Prepreg,PP)等價格。南亞14日股價強勢大漲,以207.5元亮燈漲停,成交量放大至15.3萬張。市場關注,後續包括台光電、台燿、聯茂等下游的CCL廠,以及PCB廠對客戶的價格調整動向。針對電子材料產品市況,南亞表示,目前各項材料中,玻纖布缺料最為嚴重,銅箔情況也類似,使CCL連帶受影響。玻纖布為CCL重要原材料之一,CCL與PP則為共同構成PCB主要材料。南亞總經理鄒明仁也表示,南亞M10等級CCL已透過客戶送樣CSP(雲端服務供應商)進行驗證,目前進度及驗證狀況均相當不錯,預計驗證時間需半年以上,實際放量時間仍要視客戶產品設計及開案進度而定。供應鏈業者認為,今年以來已分多次調整電子材料價格,上游材料價格仍持續調漲,處於中下游的台光電、台燿、聯茂等CCL廠,以及PCB廠,將面臨成本上升壓力,有機會對客戶反應上漲成本,進一步向下蔓延。

最新經濟預測超驚人!115年人均GDP再上修 創「39年來新高」
行政院主計總處於今(14)日召開國民所得統計評審會,審議115年第1季國民所得統計修正、第2季初步統計及明(116)年經濟展望。主計總處指出,受惠於人工智慧(AI)、高效能運算及雲端服務等需求強勁,帶動出口與投資大幅成長,預測115年全年經濟成長率為11.05%,較前次預測大幅上修1.41個百分點;每人GDP升至4萬5,332美元,消費者物價指數(CPI)上漲2.07%。根據最新統計,115年第1季實質GDP成長率修正為15.43%,第2季初步統計成長率亦達12.93%,合計上半年經濟成長率達14.15%。主計總處指出,第2季按美元計價商品出口年增43.73%,帶動商品及服務輸出實質成長21.24%,國外淨需求對第2季經濟成長貢獻達5.63個百分點;而內需投資與消費同步回溫,股市創高帶來財富效果,加上車市買氣回升與出國熱潮,第2季民間消費實質成長5.91%;企業積極擴充產能與投資AI相關設備,固定資本形成實質成長11.45%,內需整體對經濟成長貢獻達7.30個百分點。展望116年,主計總處分析,雖然全球主要雲端服務業者(CSP)面臨資金壓力,但AI產業長期升級趨勢明確,加上國內供應鏈高階產能陸續開出,出口與投資動能可望延續。主計總處預測116年經濟成長率為6.04%,每人GDP將進一步邁向4萬9,874美元,CPI上漲率可望降至1.90%。主計總處表示,後續仍需密切觀察美國AI基礎設施建置進度、國際能源原物料價格波動,以及主要國家關稅政策與貿易協定動向等不確定因素對國內經濟的潛在影響。
靠「兩根鐵」站穩AI供應鏈 萬金股7日飆漲停
伺服器滑軌龍頭川湖(2059)第二季繳出驚人財報,以87.42%的超高毛利率震撼市場,半年大賺11個股本,推升股價一週狂飆41.53%,躋身台股「萬元俱樂部」。川湖7日股價攻上漲停,鎖在11110元,盤中委買張數一度高掛逾2000張,若以漲停價換算,排隊買盤金額超過220億元,顯示市場資金無懼高價追價。川湖第二季營收108.3億元,季增近100%;毛利率達87.42%,營益率82.08%,同步刷新歷史紀錄;單季稅後純益70.88億元、EPS高達74.38元,一季獲利便超越去年前三季總和。川湖長期與客戶共同開發產品規格,逐步打入CPU、GPU、ASIC伺服器及儲存設備供應鏈,以及北美四大雲端服務供應商(CSP),外界估計其高階AI伺服器滑軌市占率超過7成,幾乎成為AI算力爆發下受惠者。川湖為迎接下一波需求,提前一年半至兩年啟動擴產,川益三期、五期預計年底投入約100億元擴建,美國休士頓新廠也將於9月投產。多家外資近期同步調升川湖目標價,歐系外資重申「買進」評等,目標價更上看1.4萬至1.5萬元。

外資掃貨火力全開 緯創法說前夕利多噴漲停
代工大廠緯創(3231)將於4日舉行法說會,屆時將由負責掌管營運的總經理林建勳及財務長石慶堂共同主持。緯創近期多項進程推動,法人聚焦緯創在Vera Rubin出貨狀況,以及後續CSP廠的新訂單布局。緯創在GB300出貨動能暢旺推動下,上半年已經繳出營收年成長94%至1.74兆元的歷史同期次高成績單,法人看好,下半年再加上Vera Rubin量產挹注下,全年營運動能將有機會挑戰翻倍成長,有望力拼改寫新高表現。台股過去一周震盪劇烈,緯創在外資及投信買盤下,股價相對抗跌,31日在三大法人聯手加碼、單日買超逾2.3萬張下,攻上176元亮燈漲停,周線連收兩紅,外資持股比已至三成以上。緯創日前已正式宣布德州D1廠啟用,該廠主要生產L6規格,目前為GB300產品線,未來將導入Vera Rubin新產品量產,且後續將會陸續規劃德州D2廠,逐步擴大緯創在北美的AI伺服器新產能。法人預估,緯創第二季營收可望衝上8954.43億元、再創單季新高,獲利也將同步放大,上半年及單季營運都有望改寫亮眼紀錄。
台股上半年漲近60%! 「這檔」ETF漲幅137%最猛奪冠
台股今年上半暴漲近60%,7月1日終收在47,018.99點、漲893.08點、漲幅1.94%、成交金額1兆3,039.76億元;台積電(2330)收在2,505元、漲95元、漲幅3.94%。統計上半年最賺錢的台股ETF,群益00685L上漲136.84%奪冠,分拆後甜甜價12.75元,將成為最便宜的台股正二ETF,7月7日恢復交易。今年上半年結束,統計92檔台股ETF共有50檔上半績效勝過大盤的59.25%,其中以群益臺灣加權正2(00685L)今年上漲136.84%漲幅居冠表現最佳。根據證交所網頁資訊顯示,群益臺灣加權正2(00685L)今天1拆24前停止買賣價格收盤價為306元,由於是1拆分為24分割,因此恢復買賣參考價落在12.75元,將成為市場上最便宜的台股正二ETF,00685L預計在7月7日恢復交易。群益投信台股ETF研究團隊表示,台股正2 ETF 的長期累積報酬率往往會遠大於原型指數的兩倍,因為台股正2 ETF具備「每日重新平衡」的機制,在股市上漲的趨勢中,這個機制會自動將昨天的獲利滾入今天的本金。不過須提醒投資人,正二的運作機制為每日重新平衡,當市場下跌時,資產縮水的幅度也會被加倍放大。投資人須考量自身理財目標與投資屬性,控制好投資風險。群益ETF經理人洪祥益表示,長期來看,各大業者相繼推出不同的大語言模型,讓AI變現的方式開始具體化,加上CSP業者持續加重在基礎建設的投資,顯示AI的熱潮尚未消退,台股後市表現仍可期。群益基金經理人謝明志則表示,受惠於AI趨勢帶動出口成長,主計總處上修今年經濟成長率,顯示台股實質經濟成長足以支撐今年台股漲幅,預期在AI資本支出、企業獲利雙重上修動能的加持下,台股中長線多頭趨勢不變,其中半導體族群更是AI商機的發展核心,投資人可留意相關類股的成長潛力。
2026丙午火馬年瘋AI 命理專家建議投資台股先看「這幾類」
命理專家楊登嵙教授今年1月就在各新聞報章雜誌媒體預言2026年歲次丙午年,丙為火,火(赤)馬年,天干、地支都是火,而且是陽火,「火」非常大,比2025年還大。「火」為爆炸、戰爭、火災、地震,連政治都火氣很大。極端氣候引發高溫、乾旱、毀滅性洪災、超級颱風、野火,嚴重衝擊人類生命財產。火及木之類股不錯,要逢低承接,火:AI人工智慧及相關設備、高科技所需化學藥劑、軍工。木:老人疾病、慢性病及癌症等生技藥品、醫學手術相關生技、綠能、儲電、ESG節能減碳。人工智慧(AI)五行屬「火」,是今年投資的重中之重,他分享自身投資經驗,依照2026年丙午火馬年為投資參照,看好AI族群相關個股,今年截至5月底績效結算,股市獲利已達250%。台灣股市受惠於全球人工智慧(AI)狂潮與半導體供應鏈的爆發性成長,憑藉 4.95 兆美元的總市值,正式超越印度,躍居全球第五大股票市場。此排名僅次於美國、中國大陸、日本與香港。手握 AI 供應鏈兵權的輝達(NVIDIA)執行長黃仁勳已選定在台設立大型研發與營運中心,台灣總部及研發中心將落腳於台北市北投士林科技園區(北士科),定名為「星群」(NVIDIA Constellation)園區,並計畫在五年內於台北、台南、高雄等地擴大招募4千名員工。每年輝達對台積電(先進製程與CoWoS封裝)及其他供應鏈的資本投資、預付款與採購金額規模已高達數百億至1,500億美元。韓國則將 AI 視為戰略產業核心,今年砸下高達二十三點七兆韓元的官方研發預算,明確將 AI 與先進晶片列為國家關鍵技術,透過國家預算與租稅優惠全力建立本土模型與國家算力中心。AI(人工智慧)產業鏈的範圍非常廣泛,通常被分類為四大核心類別。一、基礎層(Hardware & Infrastructure):半導體與晶片(IC 設計/製造): GPU、ASIC、FPGA、NPU。伺服器與硬體組裝: AI 伺服器、散熱系統、高速傳輸模組。雲端基礎設施(CSP): 提供雲端算力與儲存空間。二、技術層(Algorithms & Platforms):大語言模型(LLM)與基底模型: 開發生成式 AI 的核心模型。機器學習/深度學習平台: 提供模型訓練、部署的工具。數據處理與標註: AI 需要乾淨的資料來學習,這類別專門進行資料清洗、標註與儲存(如 Scale AI、Snowflake)。三、應用層(Applications & Software):生成式 AI 工具: 文字生成、圖像生成、程式碼輔助、影音創作。企業級 SaaS 服務: 結合 AI 的辦公室軟體、客戶關係管理、人力資源系統。垂直領域 AI(以技術區分)。電腦視覺(Computer Vision): 人臉辨識、影像分析。自然語言處理(NLP): 語音辨識、即時翻譯、智能客服。四、終端與領域應用層(Vertical Integration & End Devices):邊緣裝置(Edge AI Devices): AI PC、AI 手機、智慧穿戴設備。智慧製造與工業 4.0: 自動化缺陷檢測、預測性維護、機器人。智慧醫療: 生技新藥研發、AI 影像醫學診斷、手術輔助。智慧交通: 自動駕駛技術(如 Tesla Autopilot、Waymo)、無人機、智慧物流。金融科技(FinTech): 智能投顧、信用風控、自動化交易。投資人一定要研究某公司主要產品是生產什麼?產品有未來需求嗎?公司最近財報(年報、季報、月報)是否持續成長獲利?資金動向,挑選AI(人工智慧)各產業鏈的龍頭股,這1年內公司持續高獲利,而且接單接到1年後。簡單講「明牌」就是從「兆元宴」成員中來「尋寶」,經常漲價甚至「漲停板」都在這些成員中,買這種股票不太可能會賠錢?甚至不小心買到高檔,股價下跌,不久後還會漲回來。千萬不要買公司產品不實用,沒有未來,沒有獲利,甚至還虧本的股票;這些股票即使股價低,買後有可能股價一動也不動,甚至股價更低,那就長期「套牢」了!台股近期在AI熱潮帶動下強勢上攻,加權指數一路站上4萬5千點大關。今年第一季經濟成長率已上修至14.55%,反映台灣景氣確實相當熱絡,但股市漲勢也超出市場預期。股市不可能天天漲,台股目前整體處於高檔震盪的主升段架構中,盤面結構正經歷「資金大搬風」。隨著 AI 與半導體大型權值股短線漲幅已大,資金開始擴散輪動至低位階族群(如被動元件、光學鏡頭、散熱),以及具備獲利穩健與殖利率優勢的金融族群。股價盤整下來才有買點,才有利潤空間,「強者恆強,抱強不抱弱。」。命理專家楊登嵙教授有一位同學36年前買了1張7萬元(股價70元)台積電股票,不曾買賣,由於「配股」,現今市值1億多,還有一位長輩更久前買了1張4萬元(股價40元)台積電股票,不曾買賣,現今市值2億多。「人不理財,財不理你。」建議大要穩健「投資」,而不是「投機」,天天殺進殺出就是「當沖」,如同「賭博」,一般人沒有無盡的資金,也不可能每次都猜對,猜錯幾次,可就要「套牢」、「斷頭」、「血本無歸」、「畢業」、「破產」。
台股收盤創新高周線翻紅 光電族群大漲近11%最威
台股22日收在42,267.97點,大漲899.76點,成交量逾1.19兆元,收盤創新高,周線翻紅。法人分析,美股科技財報、AI題材全面點火帶動台股強勢反攻,將觀察接下來繼續突破的動能。類股表現上,光電族群(+10.6%)仍然為全市場最強,電子零組件族群(+9.59%)則受惠於被動元件漲價循環啟動,日系被動元件大廠相繼調漲價,加上 AI 伺服器用量提升,帶動整體被動元件族群走強,PCB 族群同步受惠於 AI 載板需求,ABF 載板出貨放量帶動表現亮眼。相對弱勢的類股方面,食品業(-3.13%)與造紙業(-2.14%)落後,傳產內需族群在資金排擠下承壓,值得注意的是,中小型指數上週強於大盤,顯示資金向中小型個股擴散。永豐投顧分析,5月28日將公布4月美國PCE物價指數,對於通膨是否繼續推高殖利率進一步增加資金成本,將會影響接下來走勢,若是持續超出預期,後市將有更重的承壓以及更多的疑慮。此外,資金已經開始從單純的「AI 基礎設施與晶片製造」外溢到「AI 軟體與應用服務」,除了繼續佈局AI基礎建設相關高成長動能股,觀察GOOGLE的近期走勢以及CPU等等晶片設計以及製造的走勢,可觀察資金進一步往AI的應用落實前進,而整體而言運算核心是個開端,隨著AI普及化將逐漸走向更多硬體在終端產品上的佈局,可關注與邊緣運算以及終端裝置硬體供應商中基期相對低檔做佈局。安聯基金經理人蕭惠中則表示,展望後市,台股偏多格局不變,方向上可聚焦在AI帶動規格提升進而排擠成熟產品產能,有利景氣循環產業如記憶體、銅箔、玻布、載板等;其二、AI晶片設計日趨複雜且製程需求愈趨先進,加上time to market壓力帶動測試與測試介面需求;其三、代理式AI帶動CPU於AI重要性提升,除X86 CPU外各大CSP自研ARM based CPU亦為重點。
美股道瓊大漲創新高!台股海外ETF「這三類」績效雙位數 兩檔新兵6/8開募
油價回落,美股大跌,台股連日大漲,近一季各類海外股票ETF平均績效中,尤以美股ETF表現最佳;「美國二倍槓桿ETF」的報酬率超過25%,「產業類ETF」近16%,以及「美國一般ETF」的績效也超過10%。美股道瓊工業指數創歷史新高,上漲276點,收在5萬0285點;那斯達克上漲22點,收在2萬6293點;S&P500指數上漲12點,來到7445點;費城半導體指數上漲150點,收在1萬1964點。根據統計,2026年以來,全球股市大漲,近一季海外股市漲幅前五名分別為費城半導體指數45.95%、韓國23.91%、台灣16.81%、NASDAQ指數14.93%、S&P 500指數7.77%。群益投信也準備推出二檔美股ETF,包括群益標普500(009823)、群益美國科技巨頭(009824),將在6/8展開募集。群益基金經理人謝明志表示,今年美股企業獲利展望穩健,標普500指數各產業預估獲利皆維持正成長,顯示整體企業基本面仍具支撐。其中,資訊科技與通訊服務產業的獲利成長表現更是名列前茅。另一名ETF經理人李晉含則指出,AI需求仍是目前全球科技產業最明確的成長主軸,大型CSP持續擴大資料中心建置,也將帶動GPU、網通、光模組與高容量儲存設備需求延續至下半年,進而支持相關科技族群之獲利動能與股價表現,看好美國科技產業後市表現。
ETF狂舞3/富邦投信半導體主題績效奪冠 群益國泰槓桿型表現更是超前
CTWANT盤整今年以來,國內股票型主被動式ETF報酬率前10強,由富邦台灣半導體(00892)的近86%領先;若加計槓桿型ETF,則有四檔超過87%,又以群益臺灣加權正2(00685L)、國泰臺灣加權正2(00663L)近89%領先。 記者採訪到00892經理人陳双吉,他表示,市場接下來仍有多項重要AI題材與產業催化劑值得關注,包括5月起陸續公布的4月營收、Google I/O開發者大會、5月20日輝達(NVIDIA)財報,以及6月初登場的Computex台北國際電腦展。隨著AI話題熱度延續,預期市場資金將提前卡位相關受惠供應鏈。 在操作策略上,陳双吉建議投資人可採取回檔偏多布局策略,並以聚焦AI供應鏈的半導體ETF作為核心配置方向,掌握AI長線成長趨勢所帶來的投資機會。 00663L基金經理人蘇鼎宇則告訴CTWANT記者,台股今年以來延續強勁的多頭格局,截至7日止,大盤指數累計漲幅已突破4成。在資金動能與基本面支撐下,槓桿型ETF憑藉其彈性的操作特性,迅速成為市場焦點,其中全台首檔分割的槓桿型ETF國泰臺灣加權正2(00663L),因具備高效追蹤能力,備受投資人青睞。 蘇鼎宇分析,近期大盤連日走高,顯示市場信心十足。對於風險承受度較高的投資人而言,此時可將00663L納入「衛星資產」部位,以小博大,獲取比單純持有大盤更多的利潤;他也特別提醒,槓桿型產品具備「波動放大」的特性,且受限於每日複利計算,長期持有可能產生損耗。若加權指數出現反轉下跌,00663L的跌幅亦將同步放大約兩倍。因此,投資人在進場時務必衡量自身風險承受能力,並嚴格執行停利與停損紀律,方能在劇烈波動的市場中穩健前行。 此外,陳双吉也指出,受惠於AI伺服器基礎建設需求持續升溫,以及零組件成本提升,美國前四大CSP皆預估2026年資本支出將維持成長態勢。從目前已公布數據來看,多數CSP今年第一季資本支出明顯優於市場預期,使美國前五大CSP第一季資本支出合計達1,484億美元,年增91%、季增14%,並較市場共識高出約12%。顯示AI軍備競賽仍在加速進行,且2026年的正向資本支出循環,有望一路延續至2027年,甚至不排除後續仍有進一步上修空間。 在全球科技巨頭持續擴大AI投資下,台灣半導體與AI供應鏈也可望持續受惠,包括先進製程、先進封裝、CoWoS、高效能運算(HPC)及AI伺服器相關族群,皆有機會成為市場資金聚焦核心。
台股不到5個月漲逾1萬點!聯發科周漲39% 南科高飛27%
台股8日受到美股回檔影響,以41603.94點作收,本周幾度攻上4萬2千點,週漲2677.31點,漲幅6.88%,三大法人買超共逾1,799億元。外資、投信加碼,散戶搶進;資金集中AI概念個股。法人表示,台股不到五個月漲了1萬點,短期漲幅過大,與季線乖離已經超過18%,上次出現如此高的乖離要回溯2009年,建議不要追高。永豐投顧分析,上市單日成交量上兆已成常態,由於股價波動大但是始終維持漲勢,使得當沖客優游其中。美國主要指數收紅,由於川普未進一步軍事行動,市場樂觀期待升高,且AI設備最先獲益,從南韓股市一枝獨秀漲幅得證,歸功海力士、三星電子20%以上的漲幅。台股個股表現方面,資金集中AI概念。首先是台積電,四月營收4107億,史上次高,只比三月小減1%,股價曾超過2330元,一週漲7.3%,貢獻股市超過千點。聯發科則因為與谷歌合作,提供ASIC設計服務,股價飛天,一週大漲39.1%。記憶體經過兩個月的醞釀,本週受美國美光、SANDISK帶動,南科大漲27.2%。至於CSP自研晶片蔚然成風,IP公司趁勢而起,創意、世芯-KY漲22%、18%。相反的,散熱設計傳出變更,影響散熱廠商營收盈餘,健策、奇鋐大跌32%、13.8%。另外PCB在多頭走勢中出現回檔,欣興、南電、景碩聯袂下跌10%左右。永豐投顧指出,近期上市公司密集舉辦法說,多半展現超乎預期的說法,這得益於美國AI建設的海量需求。而出口外銷的總體數據超乎尋常,主計總處也公布1Q經濟成長率高達13%,凡此均說明台股有基本面向上支撐,長線看好。
台股成交逾1.4兆創天量!震盪1757點賣壓出籠 台積收在2080元
台股23日大漲超過1043點、最高38,921.95點,最低又下滑到37,164.44點,來回震盪幅度高達1757點,終收在37,714.15點、跌164.32點、跌幅0.43%,成交額達1兆4,033.82億元創高。台積電最高2135元,漲75元,收在2,080元、漲30元、漲幅1.46%。美股科技股財報周即將登場,日前台積電法說會營收展望帶動供應鏈股價跟著飛揚,加上台積電北美技術論壇新製程利多好消息,台股大型權值股今天一早大飆,大盤加權指數也奔向3萬9千點新里程。不過隨著賣壓出籠,飆股股價修正,終盤反而失守3萬8千點。漲股翻黑收跌,ETF族群包括主動式、科技型、高股息型等則是一片齊飛嗨翻。00878基金經理人江宇騰分析,隨著全球雲端服務大廠(CSP)為了追求更低的總持有成本與更高的能源效率,從昂貴且通用的GPU,轉而投入客製化AI ASIC的開發,全台半導體產業鏈的國際戰略定位更加明確。從具備強大設計能力的IC設計龍頭聯發科,到提供產能後盾的晶圓代工大廠聯電,再到將這些客製化晶片整合成AI伺服器機櫃的系統大廠廣達,形成了一條完整供應鏈。
台積飛高到1955元台股再邁向35K 群益看Q2留意「這四類股」
台股9日收在34,861.16點、漲99.78點、漲幅0.29%,成交金額達8,457.67億元;台積電收在1,955元、漲5元、漲0.26%,將突破2千元大關。Touch Taiwan一連三天展覽,面板、LED、PCB、載板廠等相關個股收漲,包括友達、群創、富采、鼎元、金像電、聯茂、台燿、台光電、南電、欣興等。群益中小型股基金經理人周立民分析,儘管地緣政治衝突導致油價波動與短期震盪,但在AI需求全面爆發下,主計總處大幅上修今年經濟成長率至7.71%,顯示基本面強韌。待市場情緒隨美伊衝突逐步回穩,內外資有望重返台股,也為盤勢再添上攻動能。在產業配置上,隨著更多AI模型推出、CSP業者不斷擴大資本支出,將為台廠相關供應鏈營運續增溫,有助台股企業獲利維持高位增長。周立民表示,整體來看,AI依然是市場主旋律,第二季資金仍預期將在AI子產業中輪動,特別是受惠產業趨勢發展的先進封裝、載板、光通訊以及測試介面等類股尤值留意。
AI基建引爆缺料漲價潮! 法人大力點讚「這族群」
隨著AI伺服器與高速運算(HPC)與雲端資料中心擴建升溫,帶動印刷電路板(PCB)與IC載板供應鏈迎來新一輪漲價潮。法人預估,2026年下半年開始,缺料情況將進一步加劇,台股以載板、CCL與上游高階材料族群最有望受惠。包含台光電(2383)、南電(8046)、台燿(6274)、欣興(3037)、臻鼎-KY(4958)、景碩((3189)、南亞(1303)、台玻(1802)、尖點(8021)、富喬(1815)、金居(8358)及定穎投控(3715)等,均被法人視為受惠指標。根據研調資料,2026年雲端資料中心資本支出成長率上看90%,帶動高階PCB材料、ABF載板與相關上游耗材需求同步放大,包括HVLP4銅箔、高階玻纖布、T-glass、石英布與高階鑽針。隨輝達(NVIDIA)新平台材料規格持續升級,法人預估,2027年石英布供需缺口將超過60%。而輝達(NVIDIA)與美系CSP大廠自主研發的ASIC晶片,其主板規格升級使CCL佔PCB的總成本比重也將從傳統的30至40%躍升至50%以上 。AI基礎建設投資外溢效應已由晶片端延伸至PCB與載板上游,供應商正積極將產能由低階轉向高階,預期2026年載板報價持續調漲 ,相關台股族群有望成為盤面下一波焦點。
更有性價比 「這家ASIC大廠」打入Mac供應鏈
隨著大型雲端服務供應商(CSP)加速導入客製化ASIC(特殊應用晶片)解決方案,AI晶片市場競爭更趨激烈,需求提升使供應鏈陷入瓶頸;業者透露,晶圓代工大廠3奈米製程無論是晶圓、封測排程已滿到今年底,相當吃緊。ASIC大廠聯發科(2454)副董事長蔡力行先前在法說會上表示,即使記憶體漲價導致調研機構普遍預期2026年手機市場將衰退,仍樂觀預估,2027年聯發科在ASIC市場市占率可望挑戰15%,屆時將占公司營收兩成。聯發科今年來自ASIC營收規模將達十億美元、明年更將達數十億,意味下半年TPU專案開始啟動。不僅有望分食輝達既有的AI晶片市場,蘋果新主打的MacBook Neo,其WIFI、藍牙晶片組傳出採用聯發科解決方案。MacBook Neo為蘋果近年少見大幅下探價格帶產品,定位學生與入門用戶,不僅採用iPhone等級A18 Pro處理器以壓低成本,連通訊晶片也未採自家N1方案,而改用外部供應商。相關業者推測,有別於過往採用博通無線網路晶片組,聯發科具價格優勢,在通膨壓力與需求轉弱背景下,助蘋果壓低整機成本。
台股大跌642點、台積電跌50元 群創成交王「這二檔」ETF價量領先
台股19日開盤34,279.12點走低、震盪,最低來到33,705.74點,大跌642點,目前來到33,938.20點,跌410.38點,跌幅1.19%;台積電來到1,855元、跌50元;群創成交出量繼續霸榜居冠股價來到28元;ETF族群由00981A、00992A的「股價、成交量」雙揚領先。目前市場上共有11檔主動式台股ETF上市,統計至3月18日,共有包括主動群益科技創新(00992A)、主動群益台灣強棒(00982A)、主動安聯台灣高息(00984A)、主動統一台股增長(00981A)、主動安聯台灣(00993A)、主動復華未來50(00991A)、主動野村台灣50(00985A)、主動中信台灣卓越(00995A)、主動野村臺灣優選(00980A)等10檔收盤價都創新高。今年來績效以主動群益科技創新(00992A)上漲31.16%漲幅居冠,唯一一檔漲幅逾三成的主動式台股ETF;六檔超過22%;兩檔超過18%;一檔近10%。群益ETF經理人陳朝政指出,AI焦點已明顯從大型CSP廠商,逐步轉向支撐AI運算擴張的能源與基礎設施供應鏈,顯示市場正由「算力核心」轉向「算力底層支撐」的結構性轉變。電子類股當中可重點關注電力、散熱與高速傳輸三大領域。