


Fed
」 聯準會 升息 通膨 美股 台股
台積領跌台股重挫941點 「這檔」逆勢漲停成交爆大量
台股19日開盤暴跌,最低來到46,170點,重挫941.26點,最高來到46,844.64點,上演收復4萬7千點之役;台積電(2330) 最低2,390元、跌30元。本日成交量前百名個股中,富喬(1815)漲停154元;台玻(1802)、台郡(6269)、元大00632R、群益00937B、世紀(5314)等股價飛揚,成交皆出量。受到上週五美股四大指數全黑,費城半導體指數大跌3.83%(連8跌),那斯達克指數跌2.14%,科技與半導體族群遭遇沈重賣壓。台指期夜盤狂瀉1,144 點,台積電ADR與相關電子權值股在美股走弱,直接造成19日台股開盤補跌。市場對人工智慧AI企業高利率舉債擴張及投資回報產生戒心,例如雲端股價大跌等,以及中東局勢持續緊張帶動國際油價走高,加重市場對通膨降溫及聯準會Fed貨幣政策動向的觀望情緒。永豐投顧分析,針對台積電法說回應AI「需求」面的疑慮,進一步觀察台股上週賣壓更多來自「融資」與「競爭」,因此認為本週疑慮的核心是資本會不會成為AI擴張的瓶頸,而不是算力需求轉弱,更多在於金融市場上的評價而非基本面上的變動。台股當前短線趨勢轉弱,市場雜音多,要單靠台積電扭轉整體趨勢不易,但長期佈局仍然是相當好的點位,持續上修台積電目標價,也同時拉高對整體台股未來期待,可以在台股空頭消息仍在但是跌幅收斂甚至反彈時作布局,可能會需要等候2周或以上。
緊盯聯準會升息訊號 金價自年初高點回落27%
黃金自今年1月高點回落逾四分之一,白銀跌幅超過一半。隨着美國聯準會(Fed)10月27日至28日貨幣政策會議將近,黃金市場本周將重點關注美國經濟能否繼續承受高利率壓力。黃金於2026年1月觸及每盎司5608美元的歷史峰值後跳水,至10月中旬已跌至約4112美元,下跌約27%。白銀在1月29日短暫觸及121.62美元後,隨即腰斬,目前在56美元附近交投。黃金現貨16日下跌0.1%,報每盎司4165.12美元;美國12月黃金期貨收高0.3%,報每盎司4181.10美元,金價整周下跌0.7%。Fed主席華許(Kevin Warsh)近期對美國經濟的強勁表現抱持樂觀看法,但並未透露央行未來的利率政策走向。黃金通常被視為對抗通膨的避險工具,但利率上升往往會降低不孳息黃金的吸引力。凱投宏觀(Capital Economics)氣候與大宗商品經濟學家Hamad Hussain表示:「今年金價最後可能逐步走低,因為Fed將持續升息,而市場對AI熱潮即將終結的擔憂,最終只是暫時性。」
Fed本月升息? 賴總統曝「關鍵原因」台灣未跟進
美國聯準會(Fed)主席華許16日於曼谷舉行的國際貨幣基金(IMF)年會,針對市場關注的利率前景,華許維持反對前瞻指引的態度,表示不會對決策「預設立場」。華許表示:「聯準會9月升息,當時已明確表明將確保物價穩定,並撤回一部分寬鬆政策。」聯準會10月27日至28日將召開決策會議,16日晚間進入政策溝通緘默期。由高盛經濟學家哈祖斯主導發布的報告解讀:「結合其他聯邦公開市場委員會(FOMC)與會者近期的言論,華許的發言表明,FOMC打算10月暫緩升息。預期12月將進行第二次、也是最後一次升息。」聯準會上月將利率調升至3.75至4%區間,是2023年以來首度升息。近期多數主要經濟體央行做出升息決定,不過我國沒有跟進。總統賴清德16日接受專訪時表示,升息會牽一髮動全身,他尊重央行獨立做出的決策。沒有升息是基於CPI穩定維持在1.7至1.9%,預期明年CPI也會在2%以下,且油電價格凍漲發揮穩定物價效果。若因利息調升,房貸利率受影響,企業投資成本會增加,民眾消費支出也增加。
美9月CPI高於預期!費半連跌6天 台積電ADR重挫3.34%
美國9月消費者物價指數年增3.7%,高於市場預期,加上油價高漲及AI企業舉債風險引發疑慮,美股於美東時間14日走低,標普500指數下跌1.11%,收7,718.94點;納斯達克綜合指數重挫1.88%,收26,692.87點;道瓊工業指數下跌0.1%,收51,621.48點;費城半導體指數大跌4.3%,連續6個交易日收黑,累積跌幅約12%,創去年5月以來最長跌勢。台積電ADR亦下跌14.88美元,跌幅3.34%。據美國財經媒體《CNBC》的報導,美國消費者物價指數(CPI)9月月增0.6%,年增率則達3.7%。其中,月增幅度符合市場預期,但年增幅度高於預期。根據道瓊(Dow Jones)對經濟學家的調查,市場原本預期9月CPI年增3.6%。排除食品與能源價格後,核心消費者物價指數(Core CPI)9月月增0.3%,年增2.6%,2項數據也都略高於經濟學家原先預期的0.2%及2.5%。對此,美國獨立財富管理機構奧賽克(Osaic)首席市場策略師布蘭卡托(Philip Blancato)接受《CNBC》訪問時表示,這份通膨報告使美國聯準會(Fed)在12月再次採取升息行動的可能性大幅提高。布蘭卡托隨後指出,考量油價上漲的影響,預計明年核心消費者物價指數年增率可能達到3%。這份通膨報告公布之際,國際油價仍處於高檔,消費者也必須支付更高的汽油費用。根據美國汽車協會(AAA)的數據,目前美國汽油平均價格為每加侖4.33美元,遠高於1年前的每加侖約3.08美元。上週,美國總統川普(Donald Trump)宣布,將暫時放寬對俄羅斯柴油出口的限制。不過,分析師並不認為這項安排能有效降低卡車運輸業者與農民所承擔的燃料成本。14日,美國原油價格也進一步上漲。西德州中級原油(WTI)期貨收盤上漲1.01%,報每桶95.09美元。儘管通膨升溫,布蘭卡托表示,他對股票市場與債券市場並不會「過度擔憂」,因為他認為這一波通膨升高只是「暫時性」現象。他進一步表示,市場可能已經提前反映了這些因素,部分風險早已計入資產價格。除了通膨疑慮,投資人對大型科技公司以外的人工智慧相關企業過度舉債、藉此推動AI熱潮的擔憂,也在14日成為市場焦點。這些企業不屬於所謂的「科技七巨頭」(Magnificent Seven),卻可能透過大量借貸支應AI基礎設施投資,引發市場對其財務風險的關注。其中人工智慧雲端運算公司「CoreWeave」股價暴跌逾15%,甲骨文公司(Oracle)股價亦下跌近9%。半導體類股則延續近期跌勢。美光科技(Micron Technology)前1個交易日已下跌逾3%,14日再度下跌4%。超微半導體(AMD)與晟碟公司(SanDisk)股價跌幅均超過5%,英特爾(Intel)則下跌4%。科技股以外,銀行股也面臨壓力。美國銀行(Bank of America)股價下跌近5%,主因該銀行公布的第3季營收未達市場預期。此外,美國銀行近期還遭到聯邦監管機構處以超過12億美元的罰款。監管機構指出,該銀行未能通報金額超過50億美元的「可疑」交易,使其面臨更大的監管壓力。摩根士丹利(Morgan Stanley)則公布優於市場預期的最新季度業績,但即使財報表現優過預期,其股價14日收盤仍下跌近3%。
通膨+AI融資雙重衝擊!IMF示警:多國公債殖利率恐「無序飆升」
國際貨幣基金組織(IMF)今(13日)警告,通膨升溫、全球公共債務攀升,以及人工智慧企業大量舉債,可能導致多國的政府公債殖利率「無序飆升」,並加劇金融市場風險。由於西亞衝突推高能源成本,加上各國央行為抑制再度升溫的通膨,市場預期貨幣政策將進一步緊縮,多個已開發經濟體的政府公債殖利率已攀升至數十年來的高點。據美國財經媒體《CNBC》報導,IMF在今日發布的《全球金融穩定報告》(Global Financial Stability Report)中示警,主權債券風險可能進一步惡化,並指出政府公債殖利率可能「無序飆升」。這份報告發布的時間點配合本週在泰國曼谷舉行的IMF與世界銀行(WB)年度會議。此次會議吸引超過1.8萬名代表與會,共同討論全球經濟與金融體系的現況。報告指出,龐大的債務負擔與債務再融資風險,使債券市場「更容易受到頻繁發生的財政與通膨衝擊」。IMF上週也曾警告,全球公共債務已接近第二次世界大戰以來的最高水準,且按照目前的趨勢,全球公共債務占國內生產毛額(GDP)的比率很快就會突破100%。IMF在報告中分析,考量到主權債券市場在全球金融體系中的根本性重要地位,一旦市場出現劇烈波動,可能造成嚴重後果。公債殖利率若大幅攀升,將因折現率提高而壓低資產價值,其中也包括與人工智慧相關的資產,同時侵蝕作為抵押品的政府公債價值。IMF也指出,人工智慧企業的借款規模正呈指數級成長,這些企業在爭取投資人資金時,正與主權債券形成競爭,成為債券市場額外的壓力來源。報告指出,自2024年以來,大型雲端運算服務商(hyperscalers)在全球投資級債券發行總額中的占比,已從不到1%上升至10%。隨著全球人工智慧基礎設施建設持續擴張,科技巨頭紛紛投入巨額資金,包括Alphabet Inc.旗下的谷歌(Google)、Meta Platforms、大型雲端運算服務商,以及人工智慧研究機構,今年都透過舉債籌集數千億美元資金。對此,全球投資管理機構「品浩」(Pacific Investment Management Company,PIMCO)非傳統策略投資長塞德納(Marc Seidner)表示,與人工智慧相關的債券發行規模已經相當龐大,其中許多債券的到期年限較長,因此足以與政府公債競爭投資人的資金。即使這類債券目前看來並非推升公債殖利率的主要因素,其影響仍不容忽視。IMF還警告,避險基金持有美國公債的比重不斷增加,使市場更容易受到「失序平倉」的衝擊。儘管部分槓桿基差交易(leveraged basis trades)已經解除,且目前尚未對短期借貸市場造成明顯壓力,但市場上仍存在大量槓桿部位,也因此成為IMF關注的風險。IMF援引美國聯準會(Fed)的數據指出,避險基金持有美國公債的比重,已從2022年的約4%,上升至2025年的約9%,而且這些持倉主要透過高度套利化的交易策略建立。IMF金融監理與監管部門副處長費雷拉(Caio Ferreira)表示,當局擔憂的原因,在於避險基金的槓桿程度不斷提高,而且不同基金持有的交易部位愈來愈重疊。換言之,多家基金可能同時持有相同或相似的交易部位,一旦市場參與者集體解除這些部位,衝擊就可能被進一步放大。不過,IMF也指出,部分主要市場的流動性目前仍維持穩定。美國、歐洲與英國的債券市場流動性表現尚可,但日本是例外。自日本結束殖利率曲線控制政策(YCC)以來,隨著殖利率波動加劇,日本政府公債市場的流動性「持續惡化」。IMF呼籲各國債務管理機構延長政府債務的到期期限,並警告,如果大規模以短期借款取代長期債務,再融資風險可能進一步升高。除了政府公債市場面臨的壓力,IMF也對人工智慧企業之間日益複雜的「循環融資」交易網路發出警告。報告指出,自2023年以來,已有14筆公開披露的交易,由大型雲端運算服務商帶頭,向財務實力較弱的人工智慧企業投入約3,000億美元股權資金,並搭配6,500億美元債務融資。作為交換,這些投資人取得總額達1.4兆美元的「未來營收承諾」,內容包括採購相關服務或晶片的訂單。IMF貨幣與資本市場部門助理主任Jason Wu今在記者會上表示,這些交易之所以與過去的融資安排有所不同,關鍵就在於企業對未來營收所作出的承諾,而這也形成了資金與收入彼此循環的結構,「與過去的交易相比,這類安排有些不尋常的地方,在於企業對未來營收作出的承諾,因此形成了循環性。」如果人工智慧的商業化進展不如預期,相關損失可能同時爆發。Jason Wu警告:「如果市場開始質疑人工智慧能否成功變現,股權投資的價值就會縮水,相關債務可能難以償還,而未來的營收承諾也可能無法實現。」他將這種情況形容為「三重打擊」(triple whammy),意指股權價值下跌、債務償付能力惡化,以及預期收入無法兌現,可能同時發生。報告指出,如此龐大的融資規模與營收承諾,集中在少數幾家人工智慧企業身上。由於資金與風險高度集中,Jason Wu認為,市場上有些公司與關鍵節點特別容易受到衝擊,「如果這些企業或相關關鍵節點出現某種問題,這種循環性結構就可能對市場構成風險。」
10月底FOMC、日銀動向成變數 金融股挑著買時代來了!00998A怎麼選股
過去市場談論升降息,多半以單一方向討論對金融股的影響,但觀察目前國際情勢,美、日等主要經濟體的貨幣政策步調正出現明顯分歧,這也讓全球金融企業的獲利環境跟著分化。市場接下來緊盯的兩大關鍵時間點,分別是美國聯準會10月底與12月的FOMC會議,以及日本央行後續的利率動向,兩者方向若持續不同調,金融股恐怕不再是「普漲普跌」的族群,而是進入「挑著買」的階段。專家分析,當不同市場的利率環境出現分歧,銀行業的淨利差表現也會跟著拉開差距,「處在升息循環中的市場,銀行放款利差有機會持續擴大;但若某些市場轉向寬鬆,當地金融股的獲利支撐邏輯就會不一樣」,這也代表投資人若只鎖定單一市場的金融股,可能錯過或誤判另一個市場的機會與風險。在這樣的環境下,主打全球金融產業的主動式ETF「主動復華金融股息(00998A)」的布局邏輯顯得更具彈性。00998A並非侷限單一市場,而是鎖定市值逾100億美元、財務結構穩健的全球金融龍頭,範圍橫跨銀行、保險、支付與金融科技等次產業,經理人可依各市場利率環境與個別公司體質變化,動態調整持股比重,相較於被動追蹤單一市場指數的做法,更能因應這種「利率不同調」的分化環境。市場人士提醒,接下來一個多月,Fed與日銀的政策動向都有機會成為牽動全球金融股表現的關鍵變數,投資人與其猜測單一央行的決策方向,不如把焦點放在「哪些金融機構的獲利結構能在分化環境中相對穩健」,這也是主動式選股策略在這個階段可能展現價值的地方。※免責聲明:文中所提之個股、基金內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險,自負盈虧
美元強勢給新台幣上壓力 本周再陷32元保衛戰
市場對美國聯準會(Fed)後續升息預期降溫,亞幣紛紛反彈,不過,新台幣匯率2日走低,央行尾盤進場調節作價,強勢穩住31.8元價位。匯銀人士指出,新台幣跟進日圓震盪,日圓2日先貶後升,新台幣同步在尾盤拉回收紅。美債面臨拋售壓力,全球資金流向美元資產,加上美國就業狀況穩定、國際油價走揚,導致國際美元表現強勢,美元指數一度突破102價位,新台幣2日終場收在31.83元、小升1.2分,連三個交易日收紅。匯銀主管認為,新台幣若貶至32元,將是近一波低點位置,匯價走低將吸引美元賣盤進場,出口商拋匯將是新台幣穩定關鍵;若貶值預期過深,拋匯力量可能轉為惜售,屆時可能使貶幅擴大。新台幣受外資調節台股部位影響,熱錢持續匯出。匯銀人士認為,本周還有台積電(2330)等權值股將發放股利,若外資領完股利後走人,加上美元指數持續強勢,新台幣難以突破當前區間,回測32元整數關卡壓力不低。亞幣2日表現強勢,韓元單日大漲1.13%最強、泰銖升0.54%、日圓漲0.51%、菲律賓披索升0.45%、印尼盾升0.4%、星幣升0.15%、馬來幣升0.05%、新台幣小漲0.04%,人民幣休市。
台股光輝10月行情! 本周「兩利多」有望直攻5萬點
美國9月非農就業數據爆冷,市場對聯準會(Fed)升息預期降溫。激勵美股2日四大指數全面收紅,帶動台指期夜盤狂飆677點,收在49346點,台積電期貨盤後衝上2555元歷史新高,為明(5)日開盤挑戰歷史高點入一劑強心針。9月非農就業人口僅增加2.9萬人,成長低於經濟學家預期,失業率受勞動參與率提升影響小幅升至4.2%。芝商所 FedWatch工具顯示,市場預期聯準會10月底會議升息至少1碼的機率已降至22.7%,遠低於一周前的64.2%。美股2日四大指數全數走揚,其中與台股連動密切的費城半導體指數上漲2.40%,收至13136點。費半主要成分股普遍走高,超微漲2.95%,輝達漲1.34%,博通大漲3.35%,應用材料漲2.03%。更值得注意的是,光通訊族群漲勢強勁,光學元件龍頭 Lumentum上漲3.79%、Coherent 勁揚5.59%、AAOI 更強勢狂飆7.71%,有望為下周台股光通訊與矽光子概念股挹注強勁動能。台股ADR全面收紅,台積電ADR上漲2.96%,聯電ADR飆漲 4.2%。費半指數帶動台指期夜盤狂飆677 點、收在49346點;台積電期貨盤後大漲35元至 2555元新高,兩大指標將為台股下周站上5萬點大關帶來強勁底氣。
金價狂跌還不能抄底? 美銀:最低恐探至「這價位」
高油價推升通膨,美元及債券殖利率衝擊金價。美國銀行預估,第四季黃金均價約每盎司4000美元,短期存在下探3750美元的風險,但仍看好2027年金價回升。金價呈現連兩周下跌,現貨黃金2日盤中一度上漲超1%,隨後轉跌、收報每盎司4140.68美元,周跌幅約3.3%;美國黃金期貨也一度上漲,收報每盎司4172.1美元。根據CME FedWatch顯示,市場對美國聯準會(Fed)10月升息的押注從約70%降至約26%。不過能源價格、通膨與財政赤字等因素仍讓長天期美債殖利率維持高檔,成為金價壓力來源。美銀指出,油價走高推升通膨壓力,強化市場對聯準會維持緊縮政策的預期,更高的利率與美元則壓抑黃金表現。自8月20日油價突破每桶90美元以來,黃金累計下跌約8%,同期美元指數升逾2%,美國名目及實質債券殖利率均上升約50個基點。美銀表示,若中東衝突長期延續,推動油價升至每桶150美元,2027年黃金恐降至約3500美元。不過該行仍預估2027年黃金全年均價約4800美元,第二季與第三季可能達5000美元附近。
散戶追價搶買 台股融資餘額創新高
臺灣證券交易所今年上半年股市強勁,大盤上漲近59%,融資交易量同期也大增近20%,台股隨美聯準會(Fed)9月升息利空出盡,近日強勢站穩48000點關卡。雖然市場成交量普遍低於1兆元,散戶仍勇於進場追價,統計2日大盤融資餘額「連11增」至6351.0億元,創歷史最高規模,單日增加52.3億元。台股七月急跌近4000點,融資餘額雖稍有下降,但總體融資水位仍維持高檔。融資餘額自7月6日6313.4億元高點,狂減1374.7億元。8月啟動修復行情,散戶買盤持續回籠,大盤融資餘額於9月21日再度回升至6000億元以上。統計近12日大盤融資餘額從5822.4億元,一路增加至6351.0億元,增加528.6億元,同期間台股上漲2964點。金管會官員因此示警,銀行個人與企業放款月增額在今年六月均創下歷史新高,恐進一步加劇市場對槓桿交易過熱的擔憂。其中,台積電(2330)的市值佔台灣證交所總市值逾40%,前三大公司市值合計更超過50%。在高度集中的市場結構下,一旦融資過度導致大規模追繳賣壓,恐對整體市場帶來劇烈波動。
美債殖利率飆升至金融海嘯前高點!專家示警:恐拖累整體消費與經濟
美國國債殖利率在美東時間23日大幅飆升,其中10年期美債殖利率一度升至5.125%,創下自2007年7月全球金融危機前夕以來的近19年新高。市場分析指出,此次殖利率突然走高有多項原因,包括美國經濟活動調查結果遠優於預期;聯準會(Fed)理事巴爾(Michael Barr)釋出鷹派訊號;美國財政部(U.S. Treasury)5年期國債標售遭遇疲弱需求,以及油價持續維持高檔等。對此專家也示警,高利率將提高房貸、信用卡與企業融資成本,尤其衝擊消費者及中小企業;銀行與儲蓄者雖可獲得部分利益,但美國整體的經濟成長仍可能面臨不小壓力。據美國財經媒體《CNBC》的報導,美國國債殖利率持續攀升,不僅對美國政府及規模達40兆美元的國債構成壓力,也可能進一步推高整體借貸成本,從房屋貸款戶到信用卡使用者都可能受到衝擊。美國政府的債務融資成本23日大幅飆升,背後是多項因素共同作用,包括最新報告顯示通膨壓力升高、市場對聯準會10月升息的預期急遽增加,以及5年期國債標售結果顯示市場對美國國債的需求疲弱。此外,超大規模雲端運算業者(hyperscaler)近期大量發行債券,也被視為加劇市場壓力的因素之一。美國國債殖利率也因此出現近1年半以來最大的升幅。上一次出現如此大幅度的變動,可追溯至2025年4月,當時美國總統川普(Donald Trump)首次宣布對美國貿易夥伴實施所謂「對等關稅」(reciprocal tariffs)。值得注意的是,美國財政部長貝森特(Scott Bessent)近期推動的市場流動性措施,目前仍未產生明顯效果。儘管財政部加強回購較長天期國債的措施,試圖改善市場流動性,殖利率依然持續大幅攀升。作為房貸及其他長期借貸的重要基準,10年期美國國債殖利率一度升至5.125%,創下全球金融危機前以來未見的水準。與此同時,通常對聯準會利率預期最為敏感的2年期國債殖利率,也上升超過13個基點,突破4.9%。市場交易員目前認為,聯準會很可能在上週升息後,於10月再次升息。1個基點相當於0.01%,而國債殖利率與債券價格則呈反向變動,也就是債券價格下跌時,殖利率通常會上升。這類殖利率變化通常意味著借貸利率進一步升高,並可能從美國經濟最重要的環節之一,也就是消費者端,造成更直接的衝擊。消費者占美國整體經濟活動近70%,同時持有的總債務規模接近19兆美元。全球最大的貿易信用保險與信用管理領導品牌「安聯貿易」(Allianz Trade)北美區資深經濟學家諾斯(Dan North)表示,儲蓄者確實可以從銀行存款利率逐步上升中獲益,但這些好處很可能不足以抵銷他們在其他領域面臨的成本增加。諾斯指出,消費者是美國經濟最重要的一環,儘管他們的儲蓄利率會從「非常微小的收益」升至「稍微大一點的微小收益」,但這目前還不足以對消費者提供太大幫助;另一方面,升高的利率卻會嚴重打擊房市,並影響個人消費貸款、信用卡等各類借貸。根據「美國聯邦存款保險公司」(Federal Deposit Insurance Corporation,FDIC)的數據,目前一般儲蓄帳戶的利率約為0.37%。自聯準會在2025年底連續3次降息,每次降息幅度為25個基點後,普通儲蓄帳戶利率一直呈現溫和下滑趨勢。然而,房貸利率走勢完全不同,而且可能繼續上升。根據專門提供房地產市場最新動態的權威資訊平台「Mortgage News Daily」的資料,目前一般30年期房貸利率已達7.26%,僅過去幾週便上升超過0.25%,過去1年更累計上升近1%。信用卡利率過去幾年相對穩定,但如果目前的市場趨勢持續,目前水準不太可能長期維持。當聯準會升息時,相關影響會直接傳導至最優惠利率(prime rate)。這項利率是浮動利率信用貸款的重要基準,而在聯準會上週升息25個基點後,最優惠利率目前已升至7%。綜合來看,上述因素將使消費者借貸的成本提高,也可能降低他們申請貸款及使用信用額度的意願,進而削弱支撐美國經濟活動的重要消費動能。美國經濟規模目前約達32兆美元,而消費者借貸及信用活動是其中的重要組成部分。諾斯表示,當聯準會提高聯邦基金利率時,短期利率以及整條殖利率曲線上的利率都會隨之上升。如果升息使某些人更難購買汽車,那麼汽車需求就會下降,汽車產業對工人的需求也會隨之減少,最終使整體經濟放緩。這是基本的經濟學原理,但利率政策對實體經濟的傳導大致就是如此。不過,利率上升並非完全沒有正面影響。除了儲蓄者可能獲得較高存款利息之外,銀行業也可能從高利率環境中受益。銀行的商業模式涉及多項因素,在利率較高的時期,其中部分因素可能轉為有利,包括銀行向借款人收取的利率、存放款利差,以及銀行持有現金時取得更高報酬的機會。然而,即使是銀行股,23日大多數仍然下跌。原因在於,美國國債殖利率大幅攀升可能抑制貸款需求與整體經濟活動,而目前美國經濟的其他面向原本仍維持穩健表現。亞特蘭大聯邦準備銀行(Federal Reserve Bank of Atlanta)目前追蹤的數據顯示,2026年第3季美國國內生產毛額(GDP)年化成長率達5.1%,這也是可能促使市場要求更高國債殖利率的因素之一。然而,如果殖利率長期維持高檔,反而可能對上述經濟成長前景構成威脅。諾斯表示,中小型企業可能承受最嚴重的衝擊,因為這些企業取得借貸資金的能力相對有限。當信貸供應減少時,企業取得融資就會更加困難,而高利率環境可能進一步放大這項問題。
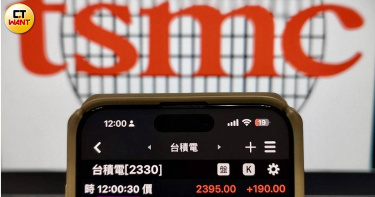
升息效應1/利空出盡基本面掛帥 半導體AI供應鏈外溢表現浮現
在美、日央行同步升息1碼對台股加權指數與半導體AI供應鏈帶來了「利空出盡、基本面掛帥」的強勁連動效應;雖然台股在政策揭牌後,外資單日狂買 869.94億元(創史上第5大買超)帶動加權指數飆漲892.75點重返47,000 點大關,但中長期資金的結構已產生變化。美國聯準會(Fed)與日本央行(BOJ)於2026年9月中旬相繼宣布升息1碼(Fed將基準利率上調至3.75%至4.0%,BOJ將政策利率調升至1.25%),加上適逢美股「四巫日」結算與季底再平衡,美股四大指數收盤呈現漲跌互見,科技股尾盤獲買盤拉升。在美、日央行走向緩步升息及高利率維持更久的預期下,資金近期在七大科技巨頭內部出現明顯分化,不再全面同步大漲。輝達(NVDA)受惠於強勁AI算力與基礎建設需求支撐小漲 1.34%;Meta(META)盤後或特定收盤段顯現韌性,但部分結算日見短線分歧,整體表現持穩偏強,上漲2.43%。Alphabet / Google(GOOGL)逆勢走高,數位廣告與AI應用貨幣化進展順利。亞馬遜(AMZN)逆勢收高,雲端資本支出與市占維持穩健。蘋果(AAPL)受大盤類股輪動與高評價壓力牽制走弱小跌。微軟(MSFT)同步走弱,投資人對龐大AI資本支出回收期保持謹慎;特斯拉(TSLA)震盪整理,隨整體高本益比成長股面臨美債殖利率重返5%的評價檢驗。美股科技股近期盤整,持續連動台股波動。(圖/新華社)美、日央行定調此時升息是源於「經濟需求強勁與資本支出支撐」,並非經濟衰退。加上輝達執行長黃仁勳公開表態「明年 AI 晶片銷量將成長一倍」,消除了高利率壓抑科技股的疑慮。進而觀察到權值股底氣足,台積電(2330)單日大漲35元收2,460元,直接貢獻大盤逾270點;資金正由無實質獲利的「題材股」,加速集中至具備實質現金流、訂單能見度極高的AI 基礎建設龍頭(如台積電、先進封裝及光通訊族群)。市場資金雖回補記憶體、IC設計與矽光子,但高估值、高負債、仰賴融資的新創科技股,接下來在本益比評價上將面臨較大考驗。
通膨緩解金價周線收紅 專家:不管Fed升不升息「持續看漲」
黃金周線四周首見收紅,國際油價下跌,緩解市場對通膨壓力居高不下的擔憂 ,帶動金價18日上漲至一周高點。EverBank全球市場總裁Chris Gaffaney說:「貴金屬投資人預期金價將因美國升息遭拋售,因而大舉做空,但現在已被快速平倉了。」黃金現貨18日上漲1.2%,收報每盎司4390.11美元,盤中一度漲至11日以來最高;黃金期貨小漲0.6%,報每盎司4424.90美元,黃金整周上漲約1%。美國聯準會(Fed)決議升息1碼到3.75至4%,並暗示未來幾個月還會有更多升息。芝商所(CME)FedWatch工具顯示,交易員預測10月再升息的機率為55%。Gaffaney表示:「若黃金突破4400附近的阻力價位,就能替金價開闢出一條明確上漲的道路。」獨立貴金屬分析師、BubbleBubble Report創辦人Jesse Colombo也表示,無論最終升不升息,黃金都有望繼續上漲。其他貴金屬交易,現貨白銀上漲2.3%,報每盎司66.70美元;現貨白金揚升2.2%,報每盎司1812.50美元;現貨鈀金上揚1.5%,報每盎司1310.20美元。
利空出盡!美日利率定案 新台幣本周挑戰測試「這價位」
美國聯準會(Fed)宣布升息、日本央行(日銀)也跟進調升利率後,市場解讀利空出盡,國際油價回落,台北股匯18日上演雙漲行情。新台幣兌美元匯率開高走高,盤中一度強漲逾1.6角,升抵31.722元,尾盤升幅收斂,收至31.808元,匯價連二日走強,台北及元太外匯市場總成交金額爆出39.9億美元大量。外資在股市掃進869.94億元,創下史上第5大單日買超紀錄。台股市場事隔半個月再度破兆,收漲892.75點,收在全日最高點47180.75點,並站回所有均線以上。匯銀主管指出,聯準會確認升息後,短期不確定性因素消除,台股回歸企業基本面亮眼表現而反彈,新台幣反向走揚,周貶幅收斂,單周貶值1.7角或0.53%,周線連三黑。外匯交易員指出,市場局勢大致底定,美股回神,台股也蓄勢待發,有機會挑戰48000點大關。本周美國科技股若延續漲勢,可望進一步提振台灣股匯市表現,帶動新台幣重回偏升格局,回頭測試31.5元。
7兆美元期權到期 美股遇「四巫日」資金解封
華爾街股市18日迎來「四巫日」,約有7兆美元名目價值的金融衍生品集中到期,相當於整體市場約四分之一。美股在油價回落與美債收益率下降下反彈,科技股領漲。根據Citadel Securities統計,本次包括標普500指數月選擇權、指數期貨、個股選擇權等衍生性商品同時到期,規模為歷來第二大,其中約60%在開盤時完成結算或展期。市場在選擇權到期後可能更容易受到股票買賣資金流向影響,價格波動也可能因此放大。美股四大指數漲跌互見,費半大漲近3%,道瓊則下跌近百點,周線更創下3月以來最大跌幅。分析師指出,目前人工智慧(AI)類股試圖撐住股市,但其他類股卻面臨下跌壓力,油價走勢與利率持續對股市形成壓抑。市場出現一波明顯反彈,上方湧現賣壓形成套牢賣壓。」此外,美國10年期公債殖利率再度逼近5%,顯示長端利率受到的壓力已超出一般貨幣政策週期的影響。加上市場同時評估聯準會(Fed)後續升息前景,選擇權部位若集中退場,恐讓原本已缺乏明確方向的美股更加敏感。
聯準會升息擴大美日利差!分析師:日銀若「不夠鷹」日圓恐跌回160
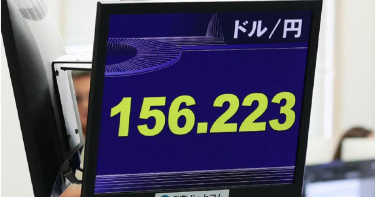
聯準會(Fed)於美東時間16日宣布升息1碼後,日圓大幅走貶,使日本央行「日銀」(BOJ)18日的政策會議面臨更大壓力。策略師警告,除非日本央行官員能讓市場相信後續還會推出更多緊縮政策,否則短期內日圓兌美元匯率恐重新跌回158甚至160。據《日本時報》報導,16日聯準會自2023年以來首次調高借貸成本,預期未來還會進一步升息,有交易員也開始押注明年年中前還會再升息3次。這可能導致美日利率差距持續擴大,即使日本央行已預期本週將調高自身政策利率。聯準會宣布升息後,日圓隔夜一度貶值1%,來到1美元兌156.42日圓。這波跌勢逆轉了日圓本月稍早的強勁升勢,當時市場預期日本央行將加快緊縮步調,加上以日圓融資的套利交易(carry trade)平倉,以及市場猜測日本退休金基金可能將更多資金轉向國內資產,共同推升日圓。總部位於墨爾本的ACCM研究主管Glenn Yin表示:「日本目前確實面臨巨大壓力,不僅必須升息,還必須傳達鷹派訊息,以盡可能降低對日圓造成的傷害。」如果日本央行讓市場失望,「日圓兌美元匯率短期內跌至160的風險不容忽視。」由於隔夜指數交換(overnight index swaps)市場幾乎完全反映日本央行升息25個基點的預期,因此交易員目前更關注日本央行總裁植田和男在政策決定後的記者會,希望從中尋找日本央行未來進一步緊縮政策的速度與幅度。日本央行鷹派理事高田創甚至仍未排除大幅升息,或連續2次會議升息的可能性。SMBC日興證券資深利率與外匯策略師丸山凜塗指出,日圓重新走弱,反而讓日本央行有更充分理由強調通膨面臨的上行風險。他表示,油價上漲也可能進一步為日本政策制定者收緊貨幣政策提供理由。根據丸山凜塗的分析,18日預期中的升息將使日本政策利率進入市場估計的中性利率區間,因此日本央行官員不太可能釋放一次升息50個基點,或連續升息的訊號。他認為,如果市場將這次會議解讀為偏鴿派,日圓兌美元的下一個下行目標將是158。這意味著,如果投資人認定日本央行的緊縮週期難以跟上聯準會的步調,日圓將面臨進一步走弱的風險。從更長期來看,丸山凜塗分析,如果美國利率升幅快於日本,日圓兌美元匯率可能重新跌回160。不過,仍有一些理由讓市場預期,日圓即使再次遭到拋售,跌勢也可能不會像先前那麼猛烈。套利交易者近期已因日圓突然升值而遭受損失,而避險基金也已經削減看空日圓的部位。根據美國商品期貨交易委員會(CFTC)的數據,截至9月8日當週,槓桿交易者押注日圓下跌的部位已經減半。日本政府可能再次進場干預匯市的威脅,也可能限制日圓的貶值幅度。日本與美國已經展現出願意聯手介入市場的意願,而美國財政部長史貝森特(Scott Bessent)也持續釋放支持日圓走強的訊號。不過,18日的升息本身可能仍不足以支撐日圓。日本青空銀行(Aozora Bank)首席市場策略師Akira Moroga表示,日本央行「可能不會採取像聯準會那麼鷹派的立場,這可能立即成為推動日圓走弱的催化劑」。他認為,158.50日圓兌1美元將是下一個重要關卡,這一水準約相當於美元兌日圓的200日移動平均線。
央行「連10凍」不同調美國 李彥秀示警台美利差:政策成敗要負責
美國聯準會(Fed)最新決議升息1碼,將聯邦資金利率目標區間調升至3.75%至4%;台灣央行17日召開理監事會議,則決定維持政策利率不變,寫下「連10凍」,同時調整選擇性信用管制,自然人第2戶購屋貸款最高成數由6成提高至7成。 國民黨立委李彥秀今(18)日表示,台灣當然可以依自身經濟情勢決定利率政策,但央行也必須為政策最終成效負責。李彥秀指出,市場原先關注台灣是否跟進美國升息,但央行總裁楊金龍最終再次讓市場「Surprise」。她認為,央行此次選擇維持利率,主要考量之一是國內通膨情勢,但即使整體物價數據受到控制,房租、外食等民生支出仍讓不少民眾感受到物價壓力,尤其對年輕人及經濟弱勢族群影響更加明顯。針對台美貨幣政策不同調,李彥秀表示,隨著利差擴大,可能進一步牽動跨境資金流動及新台幣匯率,加上台灣企業持續擴大赴美投資,央行後續更應密切掌握資金動向並適時因應。美國聯準會此次升息1碼,是自2023年7月以來首度升息,官方聲明指出,目前通膨仍處於偏高水準。李彥秀表示,市場也持續關注Fed後續政策走向,在台灣即將進入選舉年的情況下,央行利率政策能維持多久,值得持續觀察。李彥秀另關注此次央行利率決策並非所有理監事意見一致。她認為,這顯示理監事對未來經濟及通膨情勢可能存在不同判斷,因此央行應進一步提升決策透明度,適度說明不同意見及政策考量,讓外界更清楚理解利率決策依據。房市方面,央行此次也鬆綁部分選擇性信用管制,將自然人第2戶購屋貸款最高成數由6成調升至7成,並自9月18日起實施。央行說明,調整主要是考量信用管制及金融機構不動產授信風險控管已有一定成效,並希望進一步協助民眾第2戶供本人或家人自住的購屋需求。李彥秀認為,在利率維持不變的同時放寬第2戶貸款成數,有助房市「軟著陸」,但政策變動也會影響建商及購屋族對後續市場的預期,房價與居住議題仍將持續受到關注。
Fed拍板確定升息!債息高檔卡位戰00981T「雙核收息」兼顧資產防禦與成長
一如市場預期,美國聯邦準備理事會(Fed)最新公布利率決策,在通膨數據持續偏高與能源價格推升物價壓力下,確定拍板升息一碼。隨著新一輪升息週期拉開序幕,市場再度迎來資金緊縮壓力,股債資產同步面臨重新定價。對以現金流為核心需求的投資人而言,與其盲目追逐高配息,不如重新檢視收益來源是否足夠分散。面對升息環境,過去許多仰賴現金流的退休族與投資人,習慣單純持有高股息 ETF 作為退休工具。然而,高股息 ETF 本質仍是全股票型資產,當台股因升息引發顯著修正時,投資人不僅面臨淨值縮水,更可能陷入填息不順的窘境。投資最怕「只顧領息卻賠了本金」,真正的現金流規劃不應只看配息率高低,更要關注「收益來源是否分散、資產波動是否可控」。以過去台股回檔期間(7月6日至7月30日)觀察,全股票型的 0056 跌幅達 -13%、00929 跌幅更達 -17%;相較之下,凱基雙核收息債股平衡 ETF(00981T)憑藉 70% 的債券部位發揮緩衝作用,跌幅僅約 -6%,顯著展現抗震韌性,驗證了股債配置在市場修正時能有效降低波動度。00981T 為投資人提供高股息 ETF 之外更具防守彈性的配置選項。該基金採用「7 債 3 股」配置,約 70% 布局全球成熟市場 BBB 級美元公司債,30% 配置台灣市值前 25 大企業,透過債券穩定收益搭配台股大型權值股,讓現金流不再單純依賴股票股利,同時保留參與台股長線成長的機會。雖然升息對長天期債券價格短期內仍可能形成壓力,但較高的利率環境也讓債券收益率維持在相對高檔。對有現金流需求的投資人來說,債券部位除了提供穩健的票息來源,更能與股票資產形成強而有力的雙收益支柱。在升息後的市場新常態下,現金流配置思維已從「追求高配息」轉向「收益來源多元化」。00981T 採用月配息機制,透過 7 成債券建立堅實的收益基礎、3 成台股保留成長潛力,打造兼具抗震與收益的股債配置,協助投資人在對抗市場波動的同時,輕鬆建立具備高度安全感的退休現金流。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。
聯準會3年來首度升息!沃什曝美伊戰爭推高油價:通膨太高且持續太久
美國聯準會(Fed)於美東時間16日睽違3年首度升息0.25%,將基準利率提高至約3.9%,以壓制持續高於2%目標的通膨。對此,由美國總統川普(Donald Trump)任命的聯準會主席沃什(Kevin Warsh)強調,美伊戰爭推高的汽油價格,導致通膨過高且持續太久,這促使聯準會官員支持升息,他也暗示今年稍晚可能還會再升息。據《美聯社》報導,Fed這次的升息幅度為0.25%,使聯準會的關鍵利率升至約3.9%,隨著時間推移,可能導致房貸、汽車貸款與信用卡等借貸成本進一步上升。在一系列季度經濟預測中,聯準會也暗示負責制定利率政策的委員會可能第2次升息,將利率提高至4.1%。這項決策推出之際,美國民眾已在食品雜貨、汽油與住房等方面面臨高昂成本。由於距離即將到來的期中選舉只剩7週,生活負擔能力已成為選民高度關注的議題之一。Fed主席沃什在聯準會宣布決策後舉行的記者會上強調,自央行在7月底決定維持利率不變以來,美國經濟已出現加速跡象。與此同時,通膨仍頑強地高於聯準會設定的2%目標,且目前幾乎沒有跡象顯示通膨正在降溫。沃什指出:「顯而易見的事實是,通膨太高了,而且已持續太久。我們必須確信,潛在通膨正朝著我們的目標前進,而且速度必須明確且足夠快。今天,聯邦公開市場委員會(FOMC,負責制定貨幣政策)認定,這項標準尚未達成。」沃什也強調,美國與伊朗之間重新爆發的戰事推高了汽油價格,這項因素已促使聯準會官員支持升息,「我們無法逃避世界各地的熱點。」他補充,其他央行也正在因應全球動盪與汽油價格上升而升高利率。像是歐洲央行(European Central Bank)上週已升高主要利率,而日本銀行(Bank of Japan)預計亦將在9月18日採取同樣措施。對此,美國權威評級機構「晨星公司」(Morningstar, Inc.)美國首席經濟學家考德威爾(Preston Caldwell)表示,沃什在會後記者會上針對通膨所展現的強硬態度,顯示他可能正在推動聯準會在未來幾次會議中進一步升息。聯準會下一次會議將於10月底舉行,多數經濟學家預期官員屆時會維持利率不變,原因是會議時間距離期中選舉只有1週。不過,根據期貨價格反映的市場預期,華爾街分析師目前認為聯準會在12月升息,幾乎已成定局。16日稍晚,2年期美國國債殖利率,從4.67%升至4.74%,這是投資人預期聯準會可能進一步升息的另1項訊號。不過,如果未來幾個月通膨開始出現降溫跡象,這種預期也可能改變。自5月接掌聯準會以來,沃什始終表示,他堅定致力於壓低通膨,而政策制定者將依據經濟數據判斷通膨是否朝著正確方向發展。這次升息也代表沃許政策立場的首次重大轉變。在川普去年考慮由沃什出任聯準會主席時,沃什曾多次暗示聯準會可能降低關鍵利率,與川普要求降低借貸成本的主張相呼應。然而,今年4月,當沃什的提名案仍在參議院銀行委員會(Senate Banking Committee)審議時,川普接受電視訪問時表示,如果沃許沒有降息,他會感到失望。而就在同一天,沃什告訴參議院銀行委員會,他並沒有向川普承諾會降息,並表示自己出任聯準會主席後將「獨立行事」。
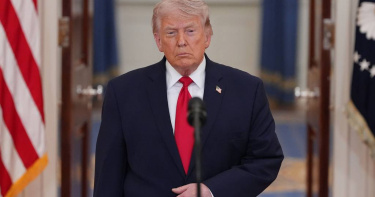
Fed睽違3年升息1碼! 川普火速喊話:利率要1%以下
美國聯準會(Fed)16日宣布升息1碼,將聯邦基金利率目標區間調高至3.75%至4%,為2023年以來首次升息。然而決策公布僅數小時後,美國總統川普(Donald Trump)就在「真實社群」發文,要求聯準會降低利率,並主張美國利率應降至1%甚至更低。由川普任命的聯準會主席華許(Kevin Warsh)16日主持聯邦公開市場委員會(FOMC)會議,12名委員一致同意升息1碼。聯準會在會後聲明中指出,美國經濟活動正以穩健速度擴張,國內支出具有韌性,但「通膨仍處於高檔」,此次升息有助於讓通膨更快回到2%目標。川普則在聯準會公布決策後發文表示:「我們正在『扛著』幾乎全世界所有國家,這種情況不能再繼續下去」,隨後以大寫文字要求:「立即降低美利堅合眾國的利率!」川普主張,美國利率「應該是1%或更低,因為我們是全世界信用最好的國家,而且遙遙領先」,並再次宣稱美國正吸引大量資金投資。他過去曾多次表示,第2任期已為美國帶來超過20兆美元投資,但相關數字曾受到事實查核機構質疑。川普還聲稱,如果美國停止與所有對美國享有貿易順差的國家進行貿易,「我們每年至少可以賺進1.5兆美元」。不到2周前,他也曾威脅,如果聯準會不願降息,美國可能停止與這些國家進行貿易,其中涉及多個美國主要貿易夥伴。白宮發言人德賽(Kush Desai)接受福斯新聞(Fox News)訪問時表示,「聯準會今天升息的決定相當令人遺憾,從政府的角度而言,這項決定並沒有特別有說服力的經濟依據。」並表示,川普「絕對」仍認為聯準會應保持獨立,但這並不妨礙總統依據美國憲法第一修正案,在認為政策出現問題時公開表達意見。