


IC載板
」 台股 PCB AI 產品 景碩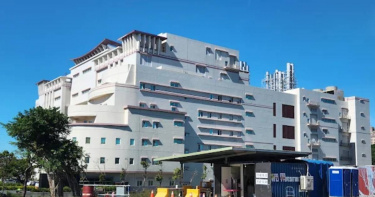
欣興楊梅廠爆工安意外!員工維修機台「遭夾身亡」 勞檢處勒令部分停工
IC載板大廠欣興電子(3037)桃園楊梅一廠發生死亡工安事故,一名員工在維修機台後進行設備復歸作業時,疑因彎腰撿拾地面遺留物,不慎遭機台夾傷,儘管廠方立即啟動緊急救援並送醫搶救,仍未能挽回生命。桃園市政府勞動檢查處獲報後前往調查,已針對事故區域勒令部分停工,後續將依法釐清相關責任。欣興電子當日晚間發布重大訊息證實,10月13日下午2時34分左右,楊梅一廠有員工在執行機台維修作業期間發生意外,遭設備夾傷。現場人員隨即依照廠區緊急應變程序展開救援,並將傷者送往醫院接受急救,但該名員工最終仍因傷勢嚴重宣告不治。桃園市勞檢處進一步說明事故經過,指出該名員工當時已完成機台維修,正在進行設備復歸程序。過程中,員工發現地面留有物品,於是蹲下身體準備拾取,卻在此時遭到機台夾傷。雖然現場立即展開搶救並安排緊急送醫,仍發生死亡事故。事故發生後,欣興電子依照職業災害通報規定向主管機關通報。桃園市勞檢處接獲消息後,立即派員進入廠區進行現場調查,了解事故發生時的設備運作情形及相關作業流程,並對涉及事故的工作區域依法實施部分停工處分。針對現場是否涉及違反職業安全衛生規定,桃園市勞檢處表示,事故區域已立即停工,至於涉及違反《職業安全衛生設施規則》的部分,將另行依法處理。相關違規情節及後續行政裁處,仍須依調查結果進一步確認。勞檢處也指出,過去3年間,主管機關針對欣興電子楊梅一廠已累計進行13次輔導及檢查等措施。此次發生員工死亡事故,後續仍將持續釐清現場作業狀況,以及相關職業安全衛生規定的執行情形。對於外界關注的行政處分與賠償問題,欣興電子表示,目前是否會遭主管機關裁處罰鍰、可能涉及的罰款金額,以及保險理賠等事項,都還有待後續確認。公司將配合主管機關調查事故原因,並研擬相關預防及改善措施,避免類似事故再次發生。至於部分停工是否衝擊生產,欣興電子強調,目前停工範圍僅涉及事故相關作業區域,公司整體生產及營運並未受到影響。公司也表示,將持續配合相關調查及後續處理作業,釐清此次工安事故發生的原因。
瑤池金母大砍臻鼎逾3千張卻留1張!分析師揭背後原因:她也會怕
主動式ETF主動統一台股增長(00981A)近期大幅調節臻鼎-KY(4958)持股,一口氣賣出3482張,最後僅剩1張,幾乎全面出清。這項操作引發市場討論,外界好奇,既然基金經理人「瑤池金母」陳釧瑤決定大幅減碼,為何不直接賣光?分析師周代運發文分析,主動式基金的持股調整未必代表看壞個股基本面,至於刻意保留1張股票的原因,他推測可能與經理人擔心判斷失準有關。周代運8日發文表示,部分投資人看到法人賣超,容易直接聯想到印刷電路板(PCB)族群前景轉弱,進而跟著出脫持股。不過,他提醒,00981A屬於主動式ETF,並非被動追蹤指數的基金,經理人可以依照投資策略及資金配置調整持股,因此不能單憑一次大幅減碼,就認定公司長期營運出現問題。對於這次近乎清倉的操作,周代運認為,可能是基金進行部位再平衡。他解釋,大型主動式基金在規模擴張或個股持股比重過高時,可能基於集中度管理而降低部位;經理人也可能考量同業的配置情況,調整投資組合,「這次動作,是部位再平衡。不是看壞臻鼎的長線基本面。千萬別把單一基金減碼,當成個股的利空警報。」周代運進一步指出,市場對臻鼎的評估並不一致。他提到,當本土基金大幅調節持股時,外資反而上修臻鼎的獲利預估,形成基金賣出與外資看待未來獲利方向不同的情況。在產業發展方面,周代運認為,臻鼎的成長動能正由傳統手機板轉向人工智慧(AI)伺服器PCB及ABF IC載板。他指出,臻鼎是輝達相關算力供應鏈的廠商之一,高階載板需求則與半導體異質整合技術發展有關。周代運並提到,臻鼎的ABF載板樣品陸續通過客戶認證,相關業務營收比重逐年提高,可能成為未來獲利的重要來源。他認為,外資調升獲利預估,主要著眼於長期訂單及未來2至3年的產業發展,而非短期籌碼變化。至於股價受到賣壓影響,周代運分析,單一大型基金集中減碼,可能在短時間內增加市場供給,加上該基金經理人在投資人之間具有一定關注度,消息傳出後可能引發跟隨賣出的情況。他認為,這波回檔較偏向市場情緒及籌碼因素,並非已確認的基本面惡化。對於基金最後保留1張臻鼎股票,周代運則提出個人推測,認為陳釧瑤可能擔心賣出後股價重新上漲,因此留下少量持股,「所以她也怕賣錯,所以還留著一張,以便萬一又大漲創下新高,投資者或者主管問責的時候,有個說法。」周代運最後表示,市場因消息出現恐慌時,投資人仍應回頭檢視企業營運及產業基本面。他雖認為跟風賣壓可能帶來觀察機會,但也特別強調,並不是建議投資人立即進場買進,而是應先觀察後續行情變化。
ABF載板缺口擴到2028 南電獲利搶先看
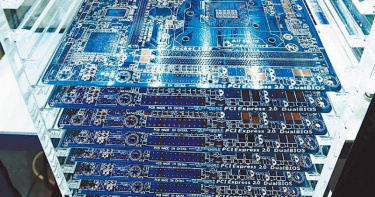
南電(8046)2日股價再創新高,同日因有價證券達注意交易資訊標準,提前開獎8月自結財務資訊,單月營收53.53億元,年增40.59%;稅後純益10.92億元,年增664.93%,每股稅後純益(EPS)1.69元。南電2日上漲2.82%,終場收至1460元,成交量約1.6萬張,股價連7漲達37.74%。同樣IC載板廠欣興(3037)、景碩(3189)上週股價也火力全開,同步衝上掛牌天價,單週分別大漲10.1%、9.1%。受惠AI、記憶體需求強勁,ABF、BT載板需求同步升溫。南電美系客戶投單持續增加,加上價格調升效益,法人看好第四季營收與毛利率持續成長。展望後市,供應鏈指出,南電預計2027年第一季開始供應美系伺服器CPU的ABF載板;公司原供應該客戶PC、筆電產品線ABF載板,隨伺服器新平台加入,可望進一步擴大高階ABF產品布局。隨著新世代AI產品推出,在上游材料T-glass玻纖布供應量持續緊缺下,法人也預估ABF載板2027年、2028年供需缺口幅度各為25%、36%,載板廠的毛利率與獲利也將同攀高峰。
賴清德桃園助選反猛讚張善政 本人笑納「順勢討1事」盼中央幫忙
民進黨行動中常會昨(23)日移師桃園,黨主席賴清德原是替自家桃園市長候選人黃世杰拉抬選情,致詞時卻花了不少篇幅談起爭取連任的國民黨籍市長張善政,不僅稱讚他是好人才,更回憶兩人過去合作往事。面對對手陣營突如其來的肯定,張善政也接球回應,除了向賴清德致謝,更順勢向中央提出1項要求,希望行政院儘速核定桃園可負擔住宅自治條例。賴清德這番話源自兩人過去在中央、地方合作的經歷。2016年台南遭逢地震等事件,時任行政院長的張善政曾在短短3個月內12度南下協助,讓當時擔任台南市長的賴清德留下深刻印象;賴清德更坦言,4年前桃園市長選舉時,即使自己多次替鄭運鵬助選,心裡仍認為張善政條件優秀、鄭運鵬「不可能贏」。不過肯定歸肯定,賴清德話鋒一轉,認為張善政的專長在國政而非地方市政,更以「國宴級、五星級大廚」形容他是大材小用,因此仍呼籲桃園市民改支持黃世杰。對此,張善政晚間表示,賴清德提到兩人過去合作的往事,也給予他許多肯定,他要表達感謝;但他強調,國政跟市政不完全是兩件事,國家的進步本來就是從每一座城市逐步累積而來。他並列舉桃園推動可負擔住宅、AI算力中心、高階IC載板產業專區、擴大肺癌篩檢及成立婦幼局等政策,認為許多國家面對的問題,都能先從一座城市開始尋找解方。張善政也順勢向賴清德「討支援」,指出桃園首創的可負擔住宅自治條例已送進行政院,希望中央能儘速核定,讓政策繼續往前推。他強調,選舉終究只是一時,城市發展才是長久的事情,只要是對桃園、對台灣有幫助的事,他都樂意與中央合作,一起把事情做好。
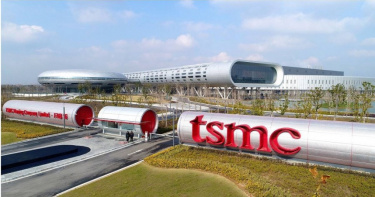
傳與台積電打造新封裝 「這家」載板廠Q2每股大賺2.57元
護國神山台積電(2330)與IC載板廠景碩(3189)傳正合作開發一項先進晶片封裝技術。封測產業人士透露,雙方可能正在合作開發先進封裝陶瓷材料,與玻璃基板封裝材料特性互補。產業人士表示,目前陶瓷材料先進封裝開發仍處於早期階段,陶瓷材料應用在先進封裝,可與玻璃基板特性互補,例如玻璃材質屬於脆性材料,此外陶瓷材料導熱和耐熱能力較高。針對CoWoS及其他如玻璃核心或玻璃基板等先進封裝技術進展,台積電在7月中旬法人說明會上表示,CoWoS已經是一項成熟的技術,台積電正與基板供應商開發其他選擇方案,藉此降低成本。景碩近期公布財報,受惠高階載板需求及產能稼動率提升,第二季營收124.96億元,季增13.06%、年增30.72%,創單季新高;單季稅後純益13.11億元,每股稅後純益(EPS)2.57元、毛利率26.09%。累計上半年營收236.01億元,年增29.61%;稅後純益18.60億元,EPS達3.74元;整體毛利率23.77%。展望下半年,法人預期,第三季、第四季載板價格仍有調升空間,可望支撐後續營收及獲利表現。資本支出方面,景碩新增約196億元專案預算用於廠房建置,與先前公布、用於設備支出的235億元三年投資計畫用途不同。兩項合計投資規模將提高至431億元,均投入ABF載板擴產。

特化產品打入AI供應鏈 這家「材料大廠」H1獲利創四年高
半導體化材大廠長興(1717)公告自結6月稅前盈餘2.84億元,較去年同期成長97.37%,每股稅前盈餘0.24元。國泰證期最新報告顯示,受先進封裝等市場快速發展,看好特化產業,並給予長興目標價75元。長興累計前六月稅前盈餘17.91億元,年增71.76%,每股稅前盈餘1.53元。長興預期在半導體封裝材料按既定進度,出貨量持續擴增,加上既有產品穩定成長,下半年營運可望更優於上半年。長興表示,中東局勢在6月趨緩,上游原物料價格回落,客戶需求降溫,但營收仍較去年同期成長16.21%。其中,電子材料在精密設備認列營收貢獻下回升,半導體先進封裝材料出貨量增加。長興目前產品已涵蓋PCB、HDI、IC載板、IC封裝,未來關鍵在於精密設備進入密集驗收,長興能否將既有大量出貨優勢進一步升級至ABF載板、Interposer、先進封裝市場,將在下半年營運表現出來。口袋證券表示,在晶圓製程背後,「特用化學品」是不起眼卻不可或缺的角色,這些高純度、客製化的化學材料,正隨著AI伺服器與先進封裝需求同步吃緊,成為半導體供應鏈裡市場關注的一塊拼圖。

AI革命臻鼎拚擴產 董座:PCB「黃金十年」來了!
PCB龍頭臻鼎-KY(4958)旗下鵬鼎控股24日於中國深圳第三園區舉行動土典禮,斥資人民幣100億元(約新台幣478億元),預計2032年建成投產。在AI發展快速帶動下,臻鼎董事長沈慶芳表示,今年全球PCB產值有望首度突破1000億美元,開啟長時間成長的新週期,並正式迎來PCB產業的「黃金十年」。鵬鼎深圳第三園區總建築面積約50萬平方公尺,將布局AI伺服器及高速光模組用高階類載板,及AI終端高階軟板。沈慶芳指出,AI帶來第四次工業革命,這波改變不只是PCB的用量增加,產品難度與技術門檻同步提高。產能方面,臻鼎目前已有28座工廠投入生產、13座建設中,另有16座規畫中,包括深圳第三園區,預計2030年共有57座廠房投產。沈慶芳指出,為了承接未來訂單,臻鼎持續深化One ZDT平台,整合軟板、高多層板(HLC)、HDI及IC載板等產品線。沈慶芳表示,One ZDT的概念就是無論客戶需要哪一種板子,臻鼎都能供應,真正做到一站式購足。
AI熱潮續燒! PCB龍頭動能強站穩6字頭
受惠AI伺服器、光通訊及高階IC載板需求同步升溫,市場看好臻鼎-KY(4958)第二季營收可望創同期新高。臻鼎-KY 5月單月稅後淨利達8.08億元、年增300%,每股稅後純益(EPS)0.75元。臻鼎-KY 3日開低走強,盤面一路呈多頭格局,終場上漲2.51%,收至613元。本土法人給出目標價660元、維持「買進」投資評等,並預期第三季營運有望創單季新高。臻鼎-KY第二季受惠AI伺服器新一代平台運算板開始量產,帶動伺服器及光通訊業務成長;IC載板方面,BT載板稼動率維持90%以上,ABF載板於前季轉盈後稼動率持續提升。為迎接AI供應鏈商機,臻鼎-KY也正同步推進中國、泰國及台灣三地高階產能建設,隨新產能自2026年起陸續開出,有望為未來營收及獲利注入新動能。法人表示,AI需求持續放量,可望推升臻鼎-KY第三季營收創單季新高,毛利率及獲利能力亦可望同步提升。

國泰00878公告配息0.66元創新高 5/19日除息年化殖利率逾10%
台積電30日尾盤跳水急急落,收在2,135元、跌45元、跌幅2.06%;台股大盤收在38,926.63點、跌376.87點、跌幅達0.96%。ETF族群多收漲,成交有量,國泰永續高股息(00878)今公告預估配息金額為0.66元,創新高;若以今日收盤價25.39元計算,單次殖利率約2.6%,年化殖利率約10.4%。00878本日收在25.39元、漲0.09元、漲幅達0.36%,成交量超過7.3萬張,昨成交量為57,151張。該檔ETF基金將在5月19日除息,並於6月12日發放配息,若想參與本次配息,最後買進日為5月18日。為期2日的FOMC會議落幕,聯準會表示利率維持3.50%至3.75%的目標區間,消息激勵台股今日表現開盤即衝逾500點,不過午後漲點收斂,最終大盤翻黑收38,926點。以00878成分股來看,AI相關類股合計佔比達45.7%,包括晶圓代工大廠聯電之外,還擴及到AI上中下游產業鏈,納入IC設計龍頭聯發科、組裝巨擘華碩,以及深耕PCB與IC載板的臻鼎-KY;並持有約35%的金融股,包括中信金、元大金、國泰金、富邦金等。國泰基金經理人江宇騰指出,根據投信投顧公會統計,截止至3月底00878定期定額人數達291,047人,與1月相比成長近2萬人,目前00878追蹤指數的本益比與前高差幅已超過3成,與大盤相比相對處於低位階。
AI基建引爆缺料漲價潮! 法人大力點讚「這族群」
隨著AI伺服器與高速運算(HPC)與雲端資料中心擴建升溫,帶動印刷電路板(PCB)與IC載板供應鏈迎來新一輪漲價潮。法人預估,2026年下半年開始,缺料情況將進一步加劇,台股以載板、CCL與上游高階材料族群最有望受惠。包含台光電(2383)、南電(8046)、台燿(6274)、欣興(3037)、臻鼎-KY(4958)、景碩((3189)、南亞(1303)、台玻(1802)、尖點(8021)、富喬(1815)、金居(8358)及定穎投控(3715)等,均被法人視為受惠指標。根據研調資料,2026年雲端資料中心資本支出成長率上看90%,帶動高階PCB材料、ABF載板與相關上游耗材需求同步放大,包括HVLP4銅箔、高階玻纖布、T-glass、石英布與高階鑽針。隨輝達(NVIDIA)新平台材料規格持續升級,法人預估,2027年石英布供需缺口將超過60%。而輝達(NVIDIA)與美系CSP大廠自主研發的ASIC晶片,其主板規格升級使CCL佔PCB的總成本比重也將從傳統的30至40%躍升至50%以上 。AI基礎建設投資外溢效應已由晶片端延伸至PCB與載板上游,供應商正積極將產能由低階轉向高階,預期2026年載板報價持續調漲 ,相關台股族群有望成為盤面下一波焦點。
馬年開市1/台積電奔向2千元 台股「欲小不易」登上4萬點指日可待
台股金蛇年一整年漲逾萬餘點讓股民笑呵呵,馬年恢復交易更是衝上3萬4千多點好彩頭,到底今年會不會破4萬點,名嘴、投顧董總、證券分析師熱議恐非不可能任務,台積電持續創新高領頭羊,屆時也將帶著多個類股闖關登頂再創台灣奇蹟。台積電股價在馬年恢復交易日以來創高,挺進2千元大關。(圖/翻攝自Yahoo股市)台股加權指數2月23日最高衝過34,200點,翌日不畏美股重挫,繼續上揚,最高來到34,786.42點,收在34,700.82點,漲927.56點,漲幅達2.75%。馬年開市連著二天,台股頻創新高,盤中一度高漲1065點,最關鍵的即是台積電(2330)股價飛高破1,975元的貢獻。儘管市場擔憂川普關稅政策的不確定性,美股四大指數收黑,股民很快地揮去干擾,台股開快速列車,相關半導體類股以IC載板、被動元件、記憶體、光通訊等族群、金融股等皆有所表現。至於今年何時會登上4萬點,股市名嘴們一致認同關鍵鑰匙就在台積電,根據2026年初台積電(2330)公佈的財報與法人預估,台積電在2025年創下歷史最佳表現,且2026年展望持續強勁。台積電2025年受惠於AI晶片需求爆發,營收與獲利均刷新歷史紀錄,全年營收達到3兆8,090億元,年成長達31.6%;全年稅後淨利達1.71兆元,每股盈餘EPS全年為66.25元。先進製程佔比,2025年第四季部分,3奈米製程已貢獻 28%。看到台積電股價仍持續添柴火力全開,CTWANT記者問台股大盤是否會上調到四萬點?富邦投顧董事長陳奕光說,有機會。陳奕光表示,去年台股是「瘋牛行情」,今年是「急牛行情」,驚驚漲頻創歷史新高,第一季高點超過35000點以上,可關注接下來輝達公布財報、3月10日台積電公布營收、法說會等消息;全年高點在下半年,台積電目標價2450元、AI大通膨的「同心圓效應」包括晶圓、記憶體、ABF等價格調升,以及配息2.5兆元到3兆元的再投資動能,外資回補,預估上調到38000點到4萬點。台新投顧副總經理黃文清對2026年台股上半年走勢,以四個字形容說「欲小不易」,建議留意關注台積電產能不管是在美國、日本熊本廠等擴充加快的速度來看,需求仍強,對半導體相關上中下游的台廠供應鏈,包括記憶體、被動元件等,持樂觀態度,預估馬年行情有望挑戰至36,000點,甚至還會上修,仍是以AI主題為主;還可關注金融股、傳產類的紡織、製鞋等世足賽帶來的效應、汽車零組件等。
T-glass缺貨漲價潮! 法人點名「這兩檔」潛力無敵
AI帶動高階運算需求升溫,IC載板暨印刷電路板(PCB)大廠欣興(3037)近期股價創波段高後拉回,法人指出,第三季本業表現符合預期,營運動能逐步回升,並預期2026年隨新世代AI產品推出。有望受惠於T-glass原料短缺與記憶體需求回升,外資建議短線首選南電(8046),長線則可優先布局欣興。目前T-glass如同ABF載板產業的「雙面刃」。美系外資法人指出,若廠商能確保原料供應無虞,將可直接受惠ABF價格上漲帶來的利多;目前T-Glass缺料問題仍未完全解決,雖台灣玻纖布廠正進行產品驗證,但新產能最快也要到2026年第一季才可開出,恐造成產能受限與交期延宕,會進而影響整體營運表現。法人預估,缺料狀況最快要到2026年第四季、日東紡新產能開出後,才有機會明顯緩解。台廠中,美系外資法人長線首選欣興、評等「買進」,目標價由165元上調至220元,主因Blackwell GPU需求推升ABF載板出貨。南電受惠於400G/800G/1.6T交換器需求成長與ASIC專案布局成果,將評等由「中立」調至「買進」,目標價由175元上調至360元,在T-glass支援上被視為重要競爭優勢。欣興第三季合併營收達339.94億元,季增4.71%、年增7.2%,創下近11季新高;營業利益15.32億元,季增1.54%、年減21.89%,受惠業外收益挹注,歸屬母公司稅後淨利達21.94億元,季增73倍、年增1.2倍,單季EPS為1.44元,創近一年半新高。整理來看,法人認為,AI伺服器與高運算晶片需求持續攀升,帶動高階載板市場進入長線成長周期,隨原料短缺、技術門檻提高及客戶綁料效應擴大,欣興可望受惠產業上行趨勢,股價中長期具備上漲潛力。
10月營收年月雙減不嘻嘻? 台塑四寶7日獲外資反手狂買
台塑四寶昨(7)日公布10月營收表現,因中國石化業同業降價競銷,拖累市場行情,四家公司10月合計營收約1008.49億元,月減9.8%、年減8.9%。包括台塑(1301)、台塑化(6505)、南亞(1303)、台化(1326)各公司均呈現年月雙減。台股7日摜破月線,指數下跌248點,雖然外資賣超353.56億元,卻積極買金融與台塑四寶。外資7日買超前5大個股,依序為彰銀(2801)2萬986張、三商壽(2867)1萬7413張、南亞1萬491張、台化1萬336張、台塑1萬253張。 台塑10月營收為134.1億元,月減4.3%、年減14.8%,累計今年前十月營收1,477.17億元,年減10.7%;台塑化10月營收440.62億元,月減16.1%、年減3.1%;南亞10月營收212.29億元,月減4.3%、年減6.7%;累計今年前十月營收2,166.74億元,年增1.1%;台化10月營收221.47億元,月減4%、年減17.1%;累計今年前十月營收達2,441.8億元,年減17%。台塑表示,今年以來大陸石化同業持續擴建新產能,市場供給量增加,並且10月新台幣兌美元平均匯率較去年10月升值4.8%,加上杜拜原油及乙、丙烯合約平均價格均較去年同期下跌,因此10月各產品平均價格比去年同期下跌,幅度介於7至44%。 南亞10月營收月減,主要是麥寮EG-1廠定檢、2EH(異辛醇)保留庫存供後續停車期間銷售,以及德州EG(乙二醇)8月有部分訂單延至9月出口,墊高比較基期,加上中國十一長假,塑膠加工產品營收也略減。 但電子材料部分,隨著AI應用持續推進,IC載板與高頻銅箔等產品需求旺盛,再加上銅價上漲拉抬產品售價,相關營收增加。台塑化指出,10月的煉油事業部分,因第二套重油加氫脫硫單元與第二套重油媒裂單元全月執行定檢,以致產量減少。烯烴事業方面,則受到輕油價格下跌與供應寬鬆所影響,四大產品均價走跌。台化10月營收衰退,主要是受油價走弱帶動原料行情下跌,加上下游需求疲弱,同業投產供給增加及低價競銷等影響,產品價格下挫所致。

台玻不配息! 林伯豐:AI需求強擲22億改四廠「接班穩股東安心」
台玻(1802)今(11)日召開股東會,由董事長林伯豐主持,會中承認去年財報,並無配發股利,同時補選第21屆獨董,林伯豐也表示,目前玻纖布在Low DK 2(第二代低介電玻纖布)和Low CTE(低膨脹係數玻纖布)全球缺貨,只有日東紡和台玻能供應,因此希望盡快投入。今日台玻股價為16.80元、漲幅1.20%。台玻2024年營收約達425.03億元,較2023年456.19億元衰退6.8%,營業毛利36.72億元,毛利率約8.6%、較前年下滑約1.41個百分點,營業虧損達12.86億元,虧損幅度較2023年2.77億元擴大,整體由2023年獲利0.35億元轉為2024年稅後虧損約15.72億元,每股淨虧0.54元、低於2023年每股純益0.01元。林伯豐強調,去年因中國市場行情低迷,銷售單價低於預期,致營業虧損,平板玻璃營收占比達64.6%、玻纖布占22.8%、容食廚玻璃占8.9%、汽車玻璃占3.7%。目前公司已通過投入台幣22.5億元資金做為現有廠房改建,預計一年至一年半完成四廠房並陸續投產,預計3.6年回收,前途看好。林伯豐指出,除持續擴充低介電常數玻璃纖維布生產線,開發更低介電常數及低介電損耗產品,滿足客戶發展人工智慧需求,另外為滿足IC載板薄型化,絕緣材料要求具低熱膨脹係數(Low CTE)需求,集團開發時避免封裝過程因晶片與載板熱膨脹係數差異產生翹曲,而新開發高強度玻璃纖維紗,可應用航空、國防工業等級複合材料。另外董監事改選,由陳海鳴與林孟立當選獨董,展望下半年,林伯豐表示,會朝AI發展優化製成,最大變化一樣依舊為期待今年八月關稅政策走向明朗,面對小股東質疑「接班」問題,林伯豐表示屬於集團二代的他、林柏實與林柏淳健康皆沒問題,持續為公司效勞,而第三代的林嘉宏和林嘉佑也正努力執行業務,「請股東放心」,提升獲利後,明年也將精心思考將送什麼禮品回饋股東。

美麗印鈔機1/和碩要賣保養品!2位大佬搶先用 童子賢誇愛將郭明棟「白拋拋幼咪咪」
三月中旬,在台北101舉辦的一場外泌體保養品新品發表會上,現場鎂光燈齊聚,但主角不是年輕女星或美妝KOL,而是65歲的和碩董事長(4938)童子賢與79歲的晶碩董事長(6491)郭明棟,兩人一身暗色西裝,坐在會議桌前,對著一瓶瓶玻璃精華液侃侃而談肌膚修護,宣示晶碩歷時多年籌備的全資子公司「美彤生醫」正式打響衝刺訊號。當CTWANT記者詢問是否使用過新品?童子賢一臉笑咪咪的回答,已經試用了半年,效果還不錯,「希望未來2、3個月之後,大家可以看得出來我有沒有甚麼不一樣。」但他下一秒手指一旁的郭明棟說,「peter使用更多啦,一臉白拋拋幼咪咪。」這場記者會,象徵著去年營收高達1.13兆元的全球代工二哥和碩,正式跨入美妝與保養品市場,也拉開一場「從電子製造到肌膚」的跨界序幕,童子賢對記者談及緣由時表示,「並非一時衝動」,而是經過長時間觀察與醞釀,他回憶,三十多年前看到家人日常使用保養品,卻幾乎清一色來自日本、韓國與歐美,台灣明明具備生化與精密製造能力,卻長期為國際品牌代工,只能當進口品的消費者。「美容美妝早已是日常生活的一部分,以往這個日常台灣都要靠進口,是不是有一點遜,明明也擁有這樣的技術能力,為什麼不能自己努力一下。」童子賢的一番話顯示他的藍圖,宣示要打造從研發、製造到品牌完整布局的美妝科技王國。晶碩2019年舉行上市前業績發表會,童子賢(中)、郭明棟(左)及總經理楊德勝(右)出席。(圖/報系資料照)這番話並不是只為出一口氣,而是這位大佬看上了一塊巨大的美容大餅。根據Euromonitor預估,2026年全球美妝市場將達到7297億美元(約新台幣24.1兆元),年均成長率達8%,而台灣本土品牌在這塊龐大蛋糕中占比極低,「和碩的科技能力,除了做硬邦邦的筆電、手機、網通、衛星通訊等,也應該走進我們的生活,包含讓我們生活更便利的智慧型小家電、跟光學醫學結合的隱形眼鏡上面……。」童子賢談及為何和碩決定投注資源,推動這場「美的革命」。於是,他找來愛將郭明棟,聯手開啟這場產業革命。2021年,時任晶碩副董事長的郭明棟,本已打算退休,因童子賢一句「台灣不能只有半導體」,重新點燃戰意,火速接任晶碩董事長,不到兩個月便成立美彤生醫及通路平台「晶澈」,開始打造美妝保養品新事業。實際上,這並非兩人首次合作,早在2009年,郭明棟與童子賢就曾攜手,看準高毛利、高技術含量的「美麗產業」,以隱形眼鏡市場為切入口,創立晶碩光學,如今,公司已經穩居台灣上市櫃隱形眼鏡龍頭,去年營收突破68億,賺逾2個資本額(每股獲利23.47元),毛利率高達56.09%,遠高於同時期和碩的4.09%與旗下IC載板公司景碩(3189)的28.4%,相比同樣跨足隱形眼鏡領域的大立光(3008),其子公司星歐光學2023年營收為6.4億元,稅後盈餘約1.77億元,EPS僅3.22元,更凸顯晶碩的成功實屬難得。這段成功經驗即將複製到保養品領域,郭明棟對記者說道,「我們推出美彤,就是希望它成為和碩內部的美麗領頭羊,未來脖子以上的美,我們通通交給美彤處理。」2位大佬押注的就是「外泌體」技術,它是近年醫美界的顯學,具有修復細胞、抗老化等特性,但多數品牌仍仰賴人類或動物來源外泌體,在歐盟與亞洲多國受到法規限制,美彤則從研發初期即鎖定植物來源。新品研發團隊由工研院出身、擁百項專利的潘一紅博士領軍,之後將進軍國際市場。(圖/翻攝自晶澈臉書、鄭思楠攝)郭明棟說,「這幾年我們都在打底,不是靠嘴巴說產品好,而是要讓市場自己說。」他邀請工研院出身、擁百項專利的潘一紅博士領軍,於台北、新竹設立「美彤研究院」,「我們是台灣擁有最多外泌體專利的生醫廠商!」他說,團隊運用AI篩選最適合的植物,並結合台大等機構進行功效驗證。這次推出的外泌體系列產品,原料就取自葡萄柚與蘭花。「相較其他來源,植物性外泌體在法規及安全性上是被核准與令人安心的,且在歐盟更是直接禁用人類、動物這兩類外泌體作為美妝原料,」美彤生醫研發副總潘一紅補充,美彤外泌體已取得國際身分證書如INCI、Vesicles等,並達到99.9%的原料自主能力。憑藉法規與技術雙優勢,美彤正快速累積市場聲量,郭明棟坦言,「現在就很多人要來代理,甚至有些人他本身沒有研發團隊,他希望我們幫他做供應的生意。」目前,美彤(FacialBeau)已拓展出AQUAMA(美國)、IKITO(日本)、RODNA(韓國)、Botite plus+(台灣)四大品牌,進軍國際市場。郭明棟表示,外泌體新品除在台銷售外,主要要打國際盃,商業模式將採銷售或代工並行的方式。晶碩總經理楊德勝則表示,相當看好外泌體保養品市場,希望很快就能佔整體營收比重到2成。童子賢今年1月在晶碩的尾牙上喊出,「2025年將是晶碩蛻變的一年!有不少布局多年的神秘武器即將登場。」當時雖未透露細節,但郭明棟面對CTWANT記者詢問時鬆口說,新品將鎖定「術後修復」領域,並與「生醫診所」緊密合作。未來,他們的野心不只是保養品,「我們會往更多應用發展,例如醫美術後保養、甚至有可能進一步結合醫療科技。」郭明棟也預告,「今年將是晶碩蓄勢待發的另一個起飛年。」

美麗印鈔機2/從攝影記者變股王推手!郭明棟四創出擊 幫童子賢攻進24兆美妝戰場
「我給妳兩張名片,這張是晶碩,這張是美彤。」在3月中旬的外泌體保養品新品發表會上,79歲的晶碩(6491)董事長郭明棟語氣興奮,將兩張名片遞給CTWANT記者,顯示出他對這場新創事業的重視與熱情。這位電子產業的老將,過去30年一手打造出三家上市公司,如今展開人生第四次創業,再度與全球代工二哥和碩(4938)董事長童子賢聯手,進軍年產值達24兆新台幣的全球美妝與保養品市場。「我一直都喜歡創業,我前面就創了幾家,看到一個產業有機會,就想去試試看。」郭明棟接受CTWANT記者採訪時笑著說,語氣裡透著創業家特有的熱情。1946年出生的郭明棟,畢業於台北工專電子科(後改制成台北科大),早年曾任台視攝影記者,因作息不穩、演藝圈複雜,加上看到電子業的發展潛力,他毅然轉行投身科技業,從RCA(台灣美國無線電公司)、詮腦開始,一步步晉升產業核心。晶碩以開創直營門市來站穩市場,目前在台灣已拓展近80間。(圖/翻攝自晶澈BT臉書)後來,他擔任耀文電子總經理,成功帶領公司上市,被譽為台灣PCB基板產業的「祖師爺」之一,後因理念不同離開耀文,54歲時在華碩支持下創立IC載板廠景碩科技,牽起與童子賢的緣分,這段合作種下後來的「晶碩奇蹟」。時間回轉到2008年,華碩(2357)和和碩正式分家,童子賢除了掌舵和碩,還分到景碩。當年,隨著光碟市場的沒落,當精碟科技釋出隱形眼鏡開發團隊,時任景碩總經理的郭明棟,聯手從精碟退休的許良榮,向童子賢提出投資隱形眼鏡的構想,童子賢聽後眼睛一亮,「為什麼不能賺這些『美』的錢?」2009年,兩人展開第一次的創業合作-成立晶碩光學。不過,晶碩初期並不順利,一度連虧3年,童子賢曾直言,醫材產品需經人體實驗與多國認證,不比電子商品快速上市,「吃了一些苦頭」。2012年,晶碩拿到台灣、中國、美國認證後,仍需靠減資再增資1.8億元續命。接著,推廣與行銷成為第二座高牆,因無人認識晶碩,銷售平台頻頻拒絕,郭明棟決定破釜沉舟,在台北的誠品站前店開設品牌的直營門市,「這在當時是隱形眼鏡界的創舉」。如今回頭看,這項決定也讓晶碩成功站穩市場,全台直營門市已拓展近80間,透過自建通路精準掌握消費者需求,不僅有效控管複雜的產品庫存,更直接蒐集顧客回饋,有助品牌優化與新產品開發。童子賢(右)和郭明棟(左)第一次聯手時創立晶碩,現在要進軍年產值達24兆新台幣的全球美妝與保養品市場。(圖/翻攝自報系資料照)2013年,晶碩營收來到5.89億元,每股稅後盈餘(EPS)達1.06元,順利扭轉虧損,成功轉盈,之後公司進入成長快車道,更憑藉和碩、景碩累積的電子製造能力,導入全自動化生產,大幅降低人工依賴並提升良率,成為另外一個成功關鍵之一。郭明棟率領的晶碩於2019年掛牌上市,短短數年快速躍升為台灣隱形眼鏡的龍頭企業。2023年,晶碩在全球市場的市占率已達2.14%,其中外銷比重高達87%,品牌與代工營收占比分別為80.15%與19.9%。公司每股盈餘(EPS)連年創新高,去年更繳出23.47元的亮眼成績,成為和碩集團中名副其實的金雞母。截至記者發稿時,股價已攀升至360元。當晶碩逐漸穩定之後,郭明棟又接到來自童子賢的一個新任務,「台灣產業都在談半導體,一般生活用品這些都沒有,我想讓天秤更平一點,對社會有貢獻。」一番話說服了本已打算退休的他重新披掛上陣,也揭開了和碩跨足美妝產業的序幕,2021年,2人再度聯手,成立美彤生醫與晶澈,進軍美妝、保養品市場。晶碩憑藉和碩、景碩累積的電子製造能力,導入全自動化生產,大幅降低人工依賴並提升良率,成為另外一個成功關鍵之一。(圖/翻攝自晶碩官網)外泌體就是這波攻勢的關鍵武器,美彤此次推出蘭花、葡萄柚2款植物外泌體系列產品,是與工研院團隊合作研發,已取得多項專利與國際認證,如今問世將迎來新一波成長契機,郭明棟坦言,未來加速拓展包括香港、新加坡、馬來西亞、日本、菲律賓與歐美等海外市場。對於品牌經營,郭明棟有自己的一套哲學,「主要要有對的團隊。」他笑著對CTWANT記者談到。他認為,自己最擅長的是決策與方向規劃,而執行細節則交給專業團隊,「我在後面做決策,也喜歡運營公司,但最重要的還是人,團隊夠強,產品才能成功。」也就是說,他的管理風格並不是事事親力親為,而是找到對的人來做事。集團大家長童子賢當天也說出自己的豪言壯志,「台灣不能只有護國神山,還需要護國群山,群山的種類也可以更加走向多元化,也許生物、醫療科、醫藥科技會是台灣很好的下一步。」從電子到醫材,再到保養品,兩位科技老將再次聯手,用他們熟悉的技術邏輯,打造一套能從台灣出發、打進世界美容產業的「護國群山」。

TPCA估今年台商PCB產值8541億元 最大變數是「這個」
台灣電路板協會(TPCA)今(3)日表示,去年第四季台灣PCB產值為2175億新台幣,年增2.8%,顯示市場逐步回溫,2024全年產值達8168億新台幣,年成長6.1%,展望2025年,AI伺服器、衛星通訊與電動車電子化持續推動市場成長,預估全年產值將達8541億新台幣,年增4.6%。TPCA表示,2024年,台商PCB主要應用分布於通訊(34.2%)、電腦(22.5%)、半導體(15.5%)、汽車(12.9%)、消費性電子(9.9%)以及其他(5.0%)。TPCA指出,通訊應用的手機板仍為台灣PCB主力產品,此外,雖然近年全球車市成長力道放緩,但隨著電動車與自駕系統的發展,車用電子需求仍保持暢旺。值得關注的是,儘管伺服器與衛星通訊在整體應用占比不高,但近兩年增長亮眼。TPCA表示,2024年台灣伺服器PCB產值約509億新台幣,年增49%,而衛星PCB產值則達193億新台幣,年增83%。TPCA進一步分析,在PCB產品占比方面,多層板(30.5%)與HDI板(20.1%)因AI伺服器、車用電子與衛星通訊需求暢旺,整體占比不斷攀升。相較之下,軟板(24.4%)因手機市場成長力道不足,又缺AI需求的強力支撐,市場占比逐年下降。IC載板(15.5%)受市場需求波動影響,近期成長趨緩,不過隨著AI應用快速普及,高效能運算晶片與伺服器產品接續推出,載板市場有機會迎來新一波成長契機。TPCA指出,2024年第四季台商PCB產值相比2023年同期成長2.8%。AI伺服器與衛星通訊為主要成長動能,帶動高階HDI板需求大幅提升,為2024年成長最為強勁的產品。同時,車用電子需求持續增溫,加上手機及記憶體市場溫和復甦,共同推動2024年台商PCB產值的正向成長。TPCA進一步表示,其中,高階HDI需求強勁,年增10.7%,成為PCB產品中成長最快的領域。多層板與載板市場也受惠於AI與車用電子的需求,展現穩定增長態勢。展望2025年,TPCA指出,全球雲端服務業者持續加大資本支出,各國亦積極建置「主權AI」,預期AI伺服器需求將持續擴增。另一方面,在DeepSeek所帶出的知識蒸餾技術,能將雲端的大型模型轉移至邊緣端,在資源有限的設備上部署更小的模型,有望推動AI Edge應用加速普及,在整體AI效應下,將進一步推升HDI板與高多層板的市場需求。此外,低軌衛星市場因火箭發射成本不斷下降而迅速發展,預估相關衛星PCB需求將同步看俏。然而,TPCA認為,美國政策變數依然是2025年最大的不確定,關稅調整可能影響全球通膨走勢,而電動車政策的變動,如放寬環保法規或取消電動車補貼等,恐將進一步增加電動車市場的不確定性。同時,中國大陸的通縮風險可能使消費市場復甦動能減弱。再者,2025年起台資與陸資廠商將陸續在泰國開出新產能,雖然初期規模有限,但長遠而言,產能擴增勢必衝擊市場價格競爭。在成本管控方面,國際金價上漲與預期的電價攀升也可能推高廠商成本,成為業界亟待關注的焦點。TPCA表示,今年第一季雖逢消費淡季,整體訂單動能預期趨緩,進入消費淡季,然而AI伺服器與衛星通訊市場需求可望延續,為第一季的產業市場加溫。預估2025年第一季,台灣PCB產業將溫和成長2.6%,達1862億新台幣。
PCB龍頭臻鼎去年營收創高1716億 「這2大類產品」2025年貢獻持續提升
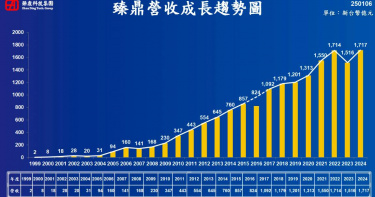
全球PCB龍頭臻鼎-KY(4958)今(6)日公布最新營收資訊,2024年全年營收1716.64億元,年增13.27%,創下年度營收歷史新高,年增13.27%,優於公司先前預期,估2025年營收將再攀新高。臻鼎今日股價上漲2.07%,收在123元。2024年12月合併營收為新台幣157.46億元,年增6.09%,第四季營收達新台幣561.33億元,年增2.89%,季增10.92%,創下歷年同期次高。臻鼎表示,12月營收持續年增,其中電腦消費、車載、伺服器、基地台及IC載板皆雙位數年增。整體第4季營收同步季增與年增,站上2024年單季高峰,符合傳統旺季表現。第4季車載、伺服器、基地台營收創下歷年同期新高,IC載板則續創單季歷史新高。展望2025年,臻鼎提到,隨著AI伺服器與IC載板等多元應用產品營收貢獻陸續提升,加上AI手機將推升PCB升級與價值提升,臻鼎目標營收表現再創新高。另外,臻鼎子公司先豐通訊昨(5)日位於桃園的二廠鍍銅車間發生火警,對此,臻鼎先前發布重訊稱,公司已投保火災險,初步對整體營運、財務無重大影響,實際損失還有待判定。臻鼎表示,子公司先豐通訊二廠鍍銅車間,於1月5日中午發生火警,已快速疏散所有人員,無造成人員傷亡,在消防單位全力協助下火勢已控制並安全善後。公司有投保火災險,初步評估對整體營運及財務尚無重大影響,實際損失待判定。

第三季台商PCB產值2271億元 TPCA曝「這1市場」成長最突出
台灣電路協會(TPCA)今(12)日指出,2024年第三季台商電路板海內外總產值達到2271億新台幣,年增9.6%,季增19.0%。展望第四季,受蘋果手機銷售不如預期及國際情勢的不確定性影響,市場觀望情緒濃厚,終端與下游在備貨上仍趨於保守,整體成長動能受到限制。然而,2024年總產值預估仍將達8083億新台幣,較去年成長5.0%。TPCA分析,2024年第三季,台商PCB應用市場規模主要分布於通訊(37.0%)、電腦(21.8%)、半導體(17.7%)、汽車(11.4%)、消費性電子(8.0%)及其他(4.1%)。其中,半導體成長最為突出,受AI晶片及高頻寬記憶體HBM需求帶動。另外,TPCA進一步表示,通訊類產品因低軌衛星及AI伺服器所延伸的網路通訊產品需求,產值持續增長。雖然PC市場銷售低於預期,但AI伺服器與一般伺服器的需求支撐了電腦應用類別的產值成長。汽車產業受前兩年快速回補庫存的影響,加上需求減弱及基期效應,成長動能逐季減弱。同時,消費者支出尚未顯著增長,使得消費性產品表現持續低迷。在PCB產品方面,TPCA認為,多層板(30.1%)、軟板(24.3%)、HDI板(19.6%)、IC載板(17.7%)占比較大。其中,IC載板需求保持強勁。HDI板受伺服器、高頻應用ADAS及低軌衛星需求驅動,亦呈現不錯的成長。多層板依然以AI為主要成長引擎,以及延伸基礎建設所需的網通產品,因架構的升級或用量的提升,帶動了規格與需求的增長。相較之下,軟板的表現則相對疲弱。展望第4季,TPCA表示,受蘋果手機銷售不如預期及國際情勢的不確定性影響,市場觀望情緒濃厚,終端與下游在備貨上仍趨於保守,整體成長動能受到限制,預計第四季台商全球產值將達新台幣2090億元,較去年同期小幅衰退1.2%;然而,2024年總產值預估仍將達新台幣8083億元,較去年成長5%。

PCB重返8千億1/載板產業大病初癒 三雄加碼投資560億樂喊「明年營運拚新高」
川普將二度入主白宮,市場憂慮地緣政治恐衝擊台灣科技產業。「不管誰當選,預期整體方向變化不大,海外投資會持續。」PCB龍頭廠臻鼎(4958)董事長沈慶芳11月8日受訪時淡定地說。日前台灣電路板協會(TPCA)發布數據,台灣PCB業海內外總產值今年將達8337億元,年增8.3%,這是從2022年攀上9000億元高峰,隔年衰退跌落8000億元後的一大觸底反彈喜訊。今年十月底登場的第25屆「TPCA Show2024」,CTWANT記者採訪PCB三雄,臻鼎、欣興(3037)、景碩(3189)董座齊喊「2025年挑戰營運新高」,初估三雄今年資本支出約560億元,前二家前進泰國,景碩則評估中。回顧2023年, TPCA數據顯示,PCB產業在手機、電腦、半導體3大主力應用市場表現皆不振,全年衰退16.7%,產值7698億元,PCB台廠也各自經歷低谷,例如臻鼎去年營收1515.57億元,出現2017年以來首度年減,幅度達11.6%,同期間欣興為1040.36 億元,年減 25.9%,景碩則是268.3億元,年減36.8%。PCB產業面臨的終端市場庫存壓力,今年終獲緩解,依TPCA統計,今年上半年海內外PCB產值3722億元年增6%,展望下半年,在AI、衛星通訊及車用市場持續增長下,估全年可望成長8.3%,重返8千億元關卡。「臻鼎各類的產品線都在擴,目前One-ZDT(臻鼎一站式購足的產品服務)的策略下,各種產品多元發展,明年目標營運挑戰新高。」作為PCB行業領頭羊的臻鼎董事長沈慶芳10月底受訪時開心地告訴記者。早在年中,沈慶芳就毫不諱言地說,「去年到今年是『大病初癒』,今年營運會好很多,各個產品領域『全面回溫』。」臻鼎最新財報顯示,第三季營收達506.09億元,年增20.73%,創下歷年同期新高,前九月營收1155.31億元,年增19.10%,則創次高。沈慶芳還確認「2024年的資本支出比去年多」,「按部就班推動泰國投資」。市場推估臻鼎今年資本支出約265億元。第25屆台灣電路板產業國際展覽會(TPCA Show2024)」10月23日舉辦,今年展出攤位超過1600個破紀錄。(圖/翻攝自TPCA臉書、方萬民攝)另一家PCB廠欣興7月就追加今年的資本支出達254億元,用於光復廠投資、PCB製程優化及增加對泰國廠投資等,並通過2025年資本支出達186億元的預算。「就整體景氣,下半年第三季起來逐季成長,2025年更樂觀。」董事長曾子章5月股東會上就提前預告。曾子章10月底受訪時也說,「PCB整體大環境正緩步脫離谷底,預計明年下半年明顯好轉,尤其載板需求回溫速度會比整體市場提早3、4個月好轉。」欣興第三季財報顯示,單月營收均破100億元,前九月累計營收859.92億元,年增9.76%。IC載板廠景碩今年七月間通過輝達(Nvidia)認證進入先進封裝CoWoS供應鏈,被法人看好明年將賺至少半個股本,市值一度大增逾四成。景碩發言人穆顯爵10月底受訪說,「公司營運已在2023年觸底,今年營收、稼動率表現上逐季成長,優於前一年度,預期2025年也將逐季成長,表現超越今年,幅度上看15%。」景碩財報顯示第三季營收81.91億元,年增35.58%,全年預計資本支出約50億元。PCB產業升溫上游材料供應商也跟著受惠,例如載板樹脂供應商台光電(2383)表示,在各類伺服器、高階網通低損耗材料及5G電信材料三大類產品多成長引擎的帶動下,產能已接近「全產全銷」。玻纖及玻纖布廠富喬(1815)11月1日公布最新財報,前三季稅後虧損7661萬元,較去年同期虧損2.91億元大幅收歛。法人估計,富喬2024年下半年業績表現更將優於上半年,因為富喬開發的Low DK高階材料進度超前,高階材料占比拉升,有望帶動下半年優於上半年。臻鼎規劃全球化生產佈局,泰國新廠預計2025年上半年試產。(圖/臻鼎提供)多家業者皆給出「2025年將是PCB產業豐收之年」預期,然面對川普重返白宮,美中貿易戰與科技戰及兩岸關係等地緣政治風險,加上中國產業環境改變,業者則不約而同向CTWANT記者提起「新南向」布局,尤其已成PCB新熱土的泰國。TPCA數據顯示,泰國相對成熟的PCB及下游電子產業,在區域內具有領先的競爭力,2023年產值全球佔比約為3.8%,隨全球主要PCB廠持續布局,預計2025年成長至4.7%,其中包括臻鼎、欣興、華通(2313)、金像電(2368)等均積極前進泰國布局,預計2025年陸續開出產能,挹注營運。