


搶錢兩樣情2/小資族拚短期活存賺利息 房貸族排隊等撥款心焦急
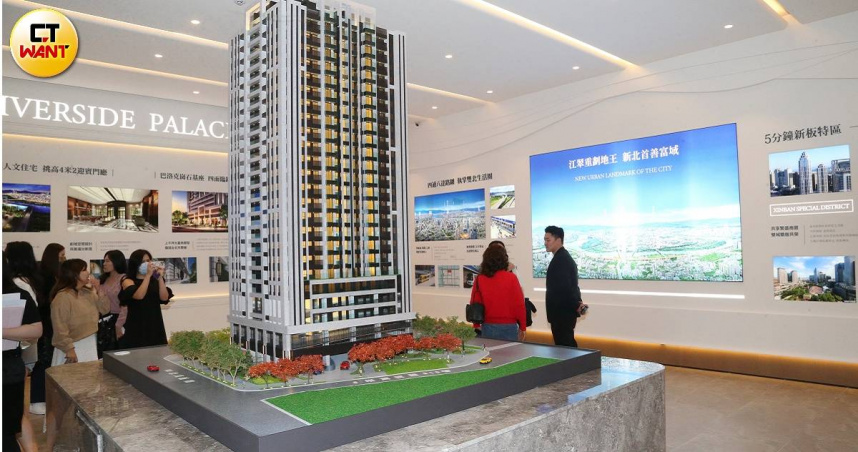
民眾對於申請房貸撥款速度,多希望能再加快速度一些。(圖/本刊資料照)
民眾在評估各家「高利存款」時,切記打破單純的利率數字迷思,必須緊盯「天期長短」、「金額上限」以及「是否要求定存新資金」。如果手頭有超過百萬以上的閒置資金,建議採取「拆單定存」或轉向短期定存專案等,才能真正將銀行放出的「甜頭」穩穩賺進口袋。
在法人金融市場,真正手握驚人現金流的是以台積電(2330)為首的科技業相關供應鏈產業龍頭公司。大型科技大廠的現金部位不僅擁有極高的議價空間,更成為各家銀行搶著調度頭寸、維持監理指標的VIP,科技業在這一波銀行搶資金行動中,成了最大贏家。
CTWANT採訪整理理財專家、精明存戶的看法與討論,部分認為雙位數超高利率往往「看得到吃不飽」;而在提供科技業、或個人高利活存等優惠活動中,可能對民眾產生「資金排擠效應」的情況備受關注。
許多民眾關注「房貸撥款」的卡關與延宕問題,因為銀行放款額度吃緊、審核變嚴,政府的政策型房貸,例如青安房貸等撥款時程已大幅拉長至2個月以上,部分影響購屋族交屋面臨違約風險。
以及當銀行本身的資金變貴,未來中小企業貸款與一般房貸戶的借貸門檻及利率將會水漲船高,資金市場「融資門檻被抬高」的現象也可能正逐漸浮現。
如今資金市場出現「兩樣情」,銀行祭出10%、12%甚至16.8%的超高利率,還附帶每月免手續費轉帳領款等優惠;數位帳戶App推播,吸引民眾把錢存進來。對於手握百萬、千萬資金的民眾或企業,過去大額存款利息低,現在銀行卻推較高優利,擴大客戶佔比。
由於近幾年台灣經濟、股市熱,民眾和企業向銀行借錢、放款的速度,遠遠超過了大家把錢存進銀行的速度;這導致銀行的「流動性覆蓋比率(LCR)」和「銀行法第72-2條(住宅放款不得超過存款及金融債券等三成)」逼近監理紅線。
面對存款端用「高利行銷」吸睛、貸款端購屋族「排隊等撥款」的情況,金管會強調其監管核心在於「維持金融穩定、嚴守合規紅線、落實公平待客」;因此雖並非直接干預個別銀行的利率給多少的商業定價,而是透過「嚴控建築放款分母、啟動專案金檢抽查、強化防詐風控、落實資訊透明」四大鐵腕手段,來維持金融體系秩序。