


信貸
」 房貸 川普 投資 詐騙 貸款
男子服刑7年財產遭搬空!220萬不翼而飛 部分資金流入警帳戶
大陸浙江省瑞安市一名張姓男子在服刑期間,其名下線上支付工具及帳戶內累計超過人民幣50萬元(約新台幣220萬元)的資金遭不明轉走,隨後發現一筆錢約人民幣1.9萬元(約新台幣8.36萬元)流向山西省太谷區一名郭姓警官手機號碼綁定的微信帳號。近日瑞安警方接獲報案後,已正式以盜竊案立案展開偵查。根據陸媒《紅星新聞》報導,這起罕見的服刑人員財物失竊案源於2018年底,當時26歲的張男因涉嫌詐騙罪在浙江瑞安被捕,隨後移交山西省晉中市公安局太谷分局刑事拘留,最終經法院審理被判處有期徒刑7年。張男回憶指出,自己於2021年初轉入監獄服刑,當時手機等個人隨身物品均處於被扣押狀態。直至2022年下半年,仍在服刑的張男委託表姊代為補辦手機卡,嘗試查詢個人帳戶,當時僅發現一張農商銀行卡內剩餘約人民幣1.5萬元(約新台幣6.6萬元)並將其轉出,而支付寶則因需要人臉識別而無法登入。張男於2026年刑滿出獄後調閱帳戶明細,才震驚發現大筆資金早在他服刑期間就被分批轉走。帳單紀錄顯示,2019年2月11日,張男的微信零錢分2筆向暱稱為「笑熬漿糊」的帳戶轉出共人民幣1.9萬餘元(約新台幣8.36萬元);經警方查證,該帳號綁定的手機號碼屬於山西太谷一名郭姓警官。對此,郭姓警官稱個人回應須經長官批准,具體細節需至單位了解;而張男則透露,該警官曾私下向其他涉案人員家屬承認轉走該筆微信資金並表示願意賠償,但對支付寶資金去向表示不知情。在支付寶資金方面,張男原先存於「餘利寶」的本金與收益共計人民幣47.9萬餘元(約新台幣210.76萬元),在2019年9月至10月期間被分批提現至其交通銀行卡。隨後,該筆資金在數天之內密集流向多名陌生個人的支付寶帳戶進行充值轉帳、信貸還款及大額消費,其中單筆最大支出達人民幣8萬元(約新台幣35.2萬元)。針對大額理財資金是否涉及法院執行扣劃的疑問,山西省晉中市太谷區人民法院執行局經查詢後證實,張男案件涉及的罰金與追繳違法所得共計人民幣31萬元(約新台幣136.4萬元),目前僅執行了人民幣6萬餘元(約新台幣26.4萬元),該筆人民幣47萬餘元的資金轉移與法院執行措施無關。張男已於2026年8月底前往浙江省瑞安市公安局莘塍派出所報案,警方於9月29日正式開具立案告知書。張男表示,希望執法機關能儘快查明這筆超過人民幣50萬元(約新台幣220萬元)的資金去向,並釐清涉案人員手機在扣押與財物保管過程中是否存在重大管理疏漏。
住家裡沒房貸!他問「錢都去哪了?」 網友曝兩極生活
一名獨居買房的上班族在知名論壇Dcard貼文表示,自己每月負擔約26,000元的房貸與信貸,加上15,000元生活費,原先常被家人嫌棄花太猛、存太少。直到最近聽聞住家裡的年輕同事各種買車、買錶、收藏品及頻繁出國,才驚覺扣除貸款後,自己的生活花費並不高,因而好奇發問「住家裡的人錢都花去哪?」文章一出引發熱烈討論,網友分享的花費型態呈現極端分化。一派屬於「享樂主義型」,因為省去房租、水電甚至三餐,月薪幾萬元幾乎全數花在娛樂購物上,包括醫美保養、名牌包、課金手遊、養車與出國旅遊等;另一派則是「超前部署型」,將省下的居住成本化為極致投資,有網友分享月薪50k直接每月扣50k買0050,平時全靠公司年終與獎金支應生活,也有人月薪36,000元直接把30,000元投入ETF,靠6000元涵蓋日常開銷。此外,也有不少留言指出,許多住家裡卻能享受高品質生活的人,背後多半有家庭經濟支援;部分網友則點出住家裡仍需負擔孝親費、家用與各項隱形開銷。此話題也再次掀起年輕世代對於「延遲享樂」與「及時行樂」兩種理財觀念的熱烈討論。
丈夫過世隔天提領17萬存款再拋棄繼承!妻遭銀行提告下場慘了
男子阿誠(化名)生前向銀行申辦勞工紓困貸款及信用貸款,累積欠下50多萬元債務,不料於民國112年不幸身亡。妻子小琳(化名)在丈夫過世後,隨即向法院聲請拋棄繼承,原以為能藉此免除清償丈夫債務的責任,卻遭銀行追討。銀行事後發現,小琳竟在阿誠過世隔天,就持金融卡將帳戶內17萬餘元存款提領一空,認為她早已實際行使繼承權,不能事後再以拋棄繼承為由規避債務,因而提告。法院審理後認定銀行主張有理,判決銀行勝訴,確認小琳對阿誠的繼承權自始存在。判決書指出,阿誠於民國110年至112年間,陸續透過網路銀行向銀行申辦勞工紓困貸款及信用貸款,但直到過世仍有50多萬元本金及利息尚未清償。阿誠於112年離世後,小琳隨即向法院聲請拋棄繼承,且已經法院備查,原本以為能藉此切割與丈夫債務之間的關係。不過,銀行事後清查帳戶交易明細,發現阿誠過世後,帳戶連續2天遭人透過自動櫃員機(ATM)提領及轉帳,共有9筆交易,合計17萬3000元遭到轉出或提領,帳戶最後僅剩33元。銀行認為,阿誠過世後留在帳戶內的存款屬於遺產,而小琳身為唯一的第一順位繼承人,持有丈夫的存摺、金融卡及密碼,並在丈夫死亡後將帳戶存款幾乎全部提領一空,已經構成積極取得遺產、實際行使繼承權的行為。銀行主張,既然小琳已經透過提領存款行使繼承權,就不能在事後再聲請拋棄繼承,以此免除自己依法應負的責任,因此向法院提起訴訟,要求確認小琳對阿誠的繼承權仍然存在,以利後續在遺產範圍內追討欠款。法院審理期間,小琳經合法通知後仍未出庭,也沒有提出任何書狀說明或答辯。法官審酌相關事證後指出,繼承人如果在繼承開始後,已經透過具體行為行使繼承權,若仍允許其事後拋棄繼承、藉此免除相關義務,將可能損害債權人的權益。法官認定,小琳在阿誠過世後提領帳戶存款,屬於積極行使繼承權的行為,因此她後續聲請拋棄繼承,依法不生效力。法院最終判決銀行勝訴,確認小琳對阿誠的繼承權自始存在,銀行得據此在法律允許的遺產責任範圍內,進一步追討阿誠生前尚未清償的貸款本金及利息。
華爾街迎來危機? 「新債王」示警美股外強中乾隨時斷
擁有「債券天王」之名的雙線資本執行長岡拉克(Jeffrey Gundlach)日前示警,目前的美國股市外強中乾如同一棵「空心樹」,外觀看似完好,內部卻早已中空,隨時可能倒塌。岡拉克近日接受Rosenberg Research創辦人羅森柏格(David Rosenberg)訪問時指出,儘管標普500指數處於歷史高位附近,參與上漲的企業卻持續減少,市場內部出現嚴重分化。根據MarketWatch數據,標普500成份股中,約有8成個股股價較52周高點下跌至少10%,即已進入技術性修正,其中約39%跌幅達兩成以上,進入熊市區間。岡拉克警告,私募股權、私募信貸及保險業者之間,愈來愈緊密的交叉持有關係,可能掩蓋部分資產真正的風險,部分私募信貸基金即使底層資產價值已大幅下降,季報仍可能沒有立即反映相關問題。而美國長期公債殖利率近期維持高檔,債市壓力加劇。岡拉克認為,能源價格上升、全球政府與企業大舉發債,加上AI業者為資料中心籌資,都可能進一步增加債券供給,推升長債殖利率。
金管會將整合銀行、券商跨業查信用 李同榮:「四貸同堂」終於驚動金管會
四貸同堂入股終於驚動金管會!日前金管會宣布,為防止投資人過度槓桿,將由聯徵中心建立銀行與券商跨業信用查詢機制,預計10月底正式上線。未來在取得客戶同意後,銀行可掌握客戶在券商端的融資情形,券商也可以查詢客戶在銀行端的借款狀況,補上過去銀行與證券體系「各看一半」的監理缺口。趨勢專家李同榮認為這項政策「遲來警覺,為時不晚」,建議金管會要觀察資金流向、觀察整體總槓捍、觀察槓捍集中度,同時應該重視過度槓桿操作股市,和四貸同堂或多貸入股亂象,一旦股市重挫、金融體系堤防崩潰,勢將爆裂成災。李同榮指出,自從今年5月下旬,台股熱絡、指數飆高,市場出現民眾利用房貸、房屋增貸、股票融資、信貸等方式層層疊加槓桿資金投入股市的現象,他即提出「四貸同堂」警語,意旨既有房貸+房屋增貸(或理財型房貸)+股票融資/質押+信用貸款。李同榮表示,這4種資金來源可能彼此串接,最值得關注的不是「有幾種貸款」,而是同一個投資人的總體槓桿到底有多高?過去銀行只知道銀行端的借款,券商只掌握證券端的融資,彼此資訊無法完整勾稽,因此一個投資人可能在不同金融體系重複加槓桿,成為監理盲點。然而,金管會早期對四貸同堂的態度相對審慎。6月23日曾表示,個人放款雖有增加,但尚未出現異常;7月28日又指出,持有多種貸款的客戶比例僅低個位數,銀行整體授信風險仍屬可控。問題就在於,低比例不等於低風險;沒有逾放,也不代表沒有槓桿風險。金融風險最怕的,往往不是已經發生違約,而是繁榮時期大家都正常繳息,因此看不出真正的壓力。李同榮進一步指出,多頭行情裡,這套模式看起來非常漂亮,「房屋提供擔保→借出資金投入股票→股票上漲→再質押股票取得資金→再度投入股市」,資產上漲時,槓桿可以放大報酬;但市場一旦反轉,同一套機制也會反過來放大損失,「股票下跌造成追繳,追繳導致賣股,賣股又壓低股價,甚至迫使投資人處分其他資產或尋求更多借貸」,這才是「四貸同堂入股」真正應該被關注的地方。李同榮認為,值得肯定的是,金管會後續政策已開始快速修正。8月4日宣布,從10月起要求本國銀行新增申報「個人購買股票等金融商品理財週轉金」,範圍可能包括理財型房貸、信貸、股票質借等,希望掌握有多少週轉金流入投資理財;到了9月22日又再宣布建立銀行與券商之間的跨業信用查詢機制。金管會明確表示,此制度的重要目的,是協助金融機構判斷客戶是否存在「過度槓桿」。監理思維終於由「這筆貸款有沒有違約?」進一步走向「這個人的總槓桿到底多高?」李同榮認為,台灣近年金融政策對房市信用管制非常積極,但對於民間資金透過房屋增貸、信貸、股票融資等多重管道進入資本市場,過去的跨業整合監理卻相對不足。同樣是一塊房屋資產,如果購置第二戶受到嚴格成數限制,但屋主以既有房屋取得資金,再搭配其他信用工具投入股票,若監理制度無法看見完整槓桿,銀行又間接鼓勵與助長,就容易出現風險管理上的落差。因此,李同榮支持這次銀行與券商資料打通,並由聯徵中心介入串連查詢系統,認為金管會此舉目的不應該是阻止人民投資,也不是要打壓股市,而是讓金融機構在放款與融資之前,真正掌握借款人的總負債、總授信與總槓桿,並建議下一步金管會應建立「三觀」監理制度:觀察資金流向、觀察多貸槓桿入股亂象、觀察個人槓捍集中度,即使四貸同堂只占少數,也必須進一步了解高槓桿是否集中在特定族群、特定資產或特定市場。李同榮最後指出,從最初認為風險尚屬可控,到如今主動建立跨業聯防制度,雖然來得稍晚,但方向終於走對。四貸同堂入股,不能只看四筆貸款,真正該管的,是四筆貸款背後疊加起來的「一個總槓桿」。金管會遲來警覺,為時不晚,否則,若四貸同堂或多貸入股亂象持續延燒,一旦股市重挫,金融體係防堤崩潰,勢將爆裂成災。
美債殖利率飆升至金融海嘯前高點!專家示警:恐拖累整體消費與經濟
美國國債殖利率在美東時間23日大幅飆升,其中10年期美債殖利率一度升至5.125%,創下自2007年7月全球金融危機前夕以來的近19年新高。市場分析指出,此次殖利率突然走高有多項原因,包括美國經濟活動調查結果遠優於預期;聯準會(Fed)理事巴爾(Michael Barr)釋出鷹派訊號;美國財政部(U.S. Treasury)5年期國債標售遭遇疲弱需求,以及油價持續維持高檔等。對此專家也示警,高利率將提高房貸、信用卡與企業融資成本,尤其衝擊消費者及中小企業;銀行與儲蓄者雖可獲得部分利益,但美國整體的經濟成長仍可能面臨不小壓力。據美國財經媒體《CNBC》的報導,美國國債殖利率持續攀升,不僅對美國政府及規模達40兆美元的國債構成壓力,也可能進一步推高整體借貸成本,從房屋貸款戶到信用卡使用者都可能受到衝擊。美國政府的債務融資成本23日大幅飆升,背後是多項因素共同作用,包括最新報告顯示通膨壓力升高、市場對聯準會10月升息的預期急遽增加,以及5年期國債標售結果顯示市場對美國國債的需求疲弱。此外,超大規模雲端運算業者(hyperscaler)近期大量發行債券,也被視為加劇市場壓力的因素之一。美國國債殖利率也因此出現近1年半以來最大的升幅。上一次出現如此大幅度的變動,可追溯至2025年4月,當時美國總統川普(Donald Trump)首次宣布對美國貿易夥伴實施所謂「對等關稅」(reciprocal tariffs)。值得注意的是,美國財政部長貝森特(Scott Bessent)近期推動的市場流動性措施,目前仍未產生明顯效果。儘管財政部加強回購較長天期國債的措施,試圖改善市場流動性,殖利率依然持續大幅攀升。作為房貸及其他長期借貸的重要基準,10年期美國國債殖利率一度升至5.125%,創下全球金融危機前以來未見的水準。與此同時,通常對聯準會利率預期最為敏感的2年期國債殖利率,也上升超過13個基點,突破4.9%。市場交易員目前認為,聯準會很可能在上週升息後,於10月再次升息。1個基點相當於0.01%,而國債殖利率與債券價格則呈反向變動,也就是債券價格下跌時,殖利率通常會上升。這類殖利率變化通常意味著借貸利率進一步升高,並可能從美國經濟最重要的環節之一,也就是消費者端,造成更直接的衝擊。消費者占美國整體經濟活動近70%,同時持有的總債務規模接近19兆美元。全球最大的貿易信用保險與信用管理領導品牌「安聯貿易」(Allianz Trade)北美區資深經濟學家諾斯(Dan North)表示,儲蓄者確實可以從銀行存款利率逐步上升中獲益,但這些好處很可能不足以抵銷他們在其他領域面臨的成本增加。諾斯指出,消費者是美國經濟最重要的一環,儘管他們的儲蓄利率會從「非常微小的收益」升至「稍微大一點的微小收益」,但這目前還不足以對消費者提供太大幫助;另一方面,升高的利率卻會嚴重打擊房市,並影響個人消費貸款、信用卡等各類借貸。根據「美國聯邦存款保險公司」(Federal Deposit Insurance Corporation,FDIC)的數據,目前一般儲蓄帳戶的利率約為0.37%。自聯準會在2025年底連續3次降息,每次降息幅度為25個基點後,普通儲蓄帳戶利率一直呈現溫和下滑趨勢。然而,房貸利率走勢完全不同,而且可能繼續上升。根據專門提供房地產市場最新動態的權威資訊平台「Mortgage News Daily」的資料,目前一般30年期房貸利率已達7.26%,僅過去幾週便上升超過0.25%,過去1年更累計上升近1%。信用卡利率過去幾年相對穩定,但如果目前的市場趨勢持續,目前水準不太可能長期維持。當聯準會升息時,相關影響會直接傳導至最優惠利率(prime rate)。這項利率是浮動利率信用貸款的重要基準,而在聯準會上週升息25個基點後,最優惠利率目前已升至7%。綜合來看,上述因素將使消費者借貸的成本提高,也可能降低他們申請貸款及使用信用額度的意願,進而削弱支撐美國經濟活動的重要消費動能。美國經濟規模目前約達32兆美元,而消費者借貸及信用活動是其中的重要組成部分。諾斯表示,當聯準會提高聯邦基金利率時,短期利率以及整條殖利率曲線上的利率都會隨之上升。如果升息使某些人更難購買汽車,那麼汽車需求就會下降,汽車產業對工人的需求也會隨之減少,最終使整體經濟放緩。這是基本的經濟學原理,但利率政策對實體經濟的傳導大致就是如此。不過,利率上升並非完全沒有正面影響。除了儲蓄者可能獲得較高存款利息之外,銀行業也可能從高利率環境中受益。銀行的商業模式涉及多項因素,在利率較高的時期,其中部分因素可能轉為有利,包括銀行向借款人收取的利率、存放款利差,以及銀行持有現金時取得更高報酬的機會。然而,即使是銀行股,23日大多數仍然下跌。原因在於,美國國債殖利率大幅攀升可能抑制貸款需求與整體經濟活動,而目前美國經濟的其他面向原本仍維持穩健表現。亞特蘭大聯邦準備銀行(Federal Reserve Bank of Atlanta)目前追蹤的數據顯示,2026年第3季美國國內生產毛額(GDP)年化成長率達5.1%,這也是可能促使市場要求更高國債殖利率的因素之一。然而,如果殖利率長期維持高檔,反而可能對上述經濟成長前景構成威脅。諾斯表示,中小型企業可能承受最嚴重的衝擊,因為這些企業取得借貸資金的能力相對有限。當信貸供應減少時,企業取得融資就會更加困難,而高利率環境可能進一步放大這項問題。
包尿布囚禁、狂吞八寶粥還打到失明爬行 「上師」王薀虐徒再起訴
自詡上師的佛學作家王薀(本名王江鎮)去年捲入精舍命案,一審判刑12年,北檢查出,他主導虐死蔡姓女會計的同一時期,也對另一名蔣姓女信徒下重手,凌虐手段猶如「滿清十大酷刑」,包括圍毆、熬夜少睡、逼吃生辣椒、一天吞10罐八寶粥甚至限制上廁所次數,逼得蔣姓女子花錢買尿布,其他信徒盲從王薀指令,對蔣姓女子拳打腳踢,打到她一眼失明和長短腳,還錯過兒子婚禮終生抱憾。蔣姓女子遭長期施虐,最終因為蔡姓女會計先死,檢警介入陸續抓走王薀和核心幹部,蔣姓女子才得以逃回家,原本她不想告,但王薀的女護法今年年初交保後繼續向她要錢,她終於不再吞忍而報案,北檢今日偵結,以加重私行拘禁致重傷罪、強盜罪起訴王薀等7人,請法院對王薀從重量刑。檢警調查,案發前蔣姓女子追隨王薀超過15年,原本負責打掃王薀新店住家,偶爾開車接送他的妻女,但王薀離婚後,責怪蔣姓女子漏報他妻女行蹤,沒跟他說有載兩個女兒去律師事務所,導致他失婚,因此心生怨懟;蔣姓女子也不敢提到要去新店住家打掃,房子太久沒照顧,釀成漏水、發霉等污損。2021年王薀發現屋況極差,再度怪罪蔣姓女子,她為此扛起修繕費用,找家人借錢、向其他信徒周轉、去銀行辦信貸,甚至拿保單借款,並簽了幾張面額共1千萬元的本票給王薀。蔣姓女子的先生無法理解她為何開銷好幾百萬,傳訊息提醒「貢奉佛堂是要量力而為才能持久,而不是超越己身能力勉強為之」、「這麼龐大的錢,你都花在佛堂,確實是太離譜」,但蔣姓女子很少回覆,先生只好傳「已到警局備案」,希望蔣姓女子回電,這些訊息被王薀掌握,安排蔣姓女子與丈夫、兒子到大安路講堂見面後,立刻帶回王薀在大安區另一個住所、信徒稱為「讀書會」的地點囚禁,展開一連串酷刑。信徒關禁閉期間不准回家,想洗澡或上廁所(團體用語為:去萊爾富)要得到值班人員同意,而且次數有限制;不能想打電腦或電話就打,禁止跟其他人講話,如果因為同修動手而受傷,不准外出就醫。蔣姓女子內急難耐,被迫站在黑色垃圾袋裡解決,後來還花錢託人買尿布給她包;禁閉期間睡在紙板上沒棉被可蓋,還會限制不准比王薀早睡,但王薀固定凌晨2點回家就寢,蔣姓女子捱到3點才能入睡,早上7點就得起來,長期睡眠不足,導致她出公差開車時,因疲勞駕駛邊開邊睡甚至蛇行。關禁閉時,其他信徒覺得蔣姓女子態度差便可揮拳踹踢、打頭、扯頭髮,有一次下手太重,打瞎她的左眼;這些學佛人士彷彿獄卒,會監聽蔣姓女子跟家人講電話,一聽到她講錯話就從後腦杓打下去,迫使她「假報平安」。王薀的宗教團體還有一大堆整人花招,像是逼蔣姓女子趴跪好幾個鐘頭,持續大喊對不起;在藥師佛前面發毒誓不會離開,否則「全家死光光」;在「研討」時間下跪道歉,再被其他信徒飆罵賤、不忠不孝,連續挨罵數小時不准休息吃飯。蔣姓女子曾嘗試逃跑被看守人員攔住,遭到嚴厲報復,王薀指派信徒踩頭、踢背、重摔在地,害她半年站不起來只能用爬的,這段囚禁凌虐害她變成長短腳,甚至使她錯過兒子的婚禮。蔣姓女子還被強迫灌食,一天吃10罐八寶粥,她吃到第8罐忍不住吐出來;或是一天吃1罐辣椒醬、咬碎生辣椒含在嘴裡幾分鐘才能吞下但不准喝水,還遇過一天內吃完1罐花生醬。2024年4月,王薀下令將蔣姓女子改關精舍,跟藝人李威夫婦涉入的精舍命案死者蔡姓會計關在相鄰房間,形同獄友,也見證蔡姓會計死前3個月的慘況,同年7月東窗事發,警察來精舍調查蔡姓會計死因,有見到蔣姓女子。王薀為了掩飾囚禁凌虐的犯行,要求信徒載蔣姓女子頻繁轉移陣地,她仍不敢逃,直到2025年1月王薀因精舍命案羈押,她才卸下心防,找家人帶她就醫動髖關節手術,但左眼失明已無法治好。2025年2月到3月間,王薀的核心幹部陸續被捕,蔣姓女子終於回家,原本不打算提告追究,沒想到三大護法之一的幹子昀今年1月獲准交保,還聯絡蔣姓女子討錢,導致她心生畏懼,在家人鼓勵之下出面提告揭露真相。對於王薀辯稱他很忙不管事,推卸刑責給同案共犯,檢察官痛批「人性畢露實為凡人如同你我,盡失上師風範」,犯後態度不佳,建請法院重判。
AI爆信用風險? 輝達「這原因」喊卡雲端分潤計劃
晶片龍頭輝達(NVIDIA)財報亮眼的背後,竟讓市場重新檢視人工智慧(AI)的信用風險。輝達7月初宣布「AI算力合作計畫」(AI Compute Partnership),旨在為新型雲端服務供應商提供信貸支持,以換取收入分成。根據《華爾街日報》報導,輝達已暫停這項新融資計畫中的部分交易,其中反壟斷顧慮成為「喊卡」的導火線。輝達28日股價應聲重挫4.57%,終場收至217.55美元。輝達7月2日宣布「AI算力合作計畫」,旨在解決小型「新雲端」(neocloud)企業面臨的融資難題,這些業者專門出租AI晶片運算能力。並且輝達已作出360億美元承諾,首批參與該融資計畫的新雲端業者是澳洲Sharon AI和Firmus Technologies。對AI雲端公司而言,未來收入獲得輝達背書後,更容易向銀行、私募信貸基金及債券投資人取得資金。輝達同時可以賣出晶片、擴大CUDA生態系,並取得雲端業者未來部分營收。不過,輝達正面臨反壟斷的風險。輝達已掌握AI晶片市場的主導地位,若再透過融資、算力回租及營收分成,介入雲端公司的客戶選擇與經營方式,監管機關可能認為輝達對AI算力市場施加過大控制,進而影響各種角色的利益。
公司債出包2/李建成辯未參與財務 自救會轟「又再騙」擬團體訴訟
根據CTWANT調查,發行公司債的趙姬投資負責人李建成,提出以兆基屋管的股份償還債券違約債務,已有受害人陸續與他協商,簽下和解書;其他受害人則是準備聘請律師個人提起訴訟並假扣押李建成、林佑任的公司、名下財產,或者準備打團體訴訟,全台受害民眾多達400人已成立自救會,根據其初步了解估算,受害總金額約估高達14億元,平均每人債權金額約350 萬元,投入資金達數百萬甚至上千萬元。國內包租代管龍頭「兆基屋管」相關企業爆發18億公司債兌付風暴,涉嫌挪用投資款高達7億元,台北地檢署已於今(2026)年8月7日發動兵分六路搜索,檢方認定兆基共同創辦人李建成涉犯《刑法》侵占、背信等罪嫌重大,且有逃亡與脫產之虞,當庭逮捕並向法院聲押獲准;對兆基共同創辦人、寄居蟹管顧負責人林佑任裁定200萬元交保,並限制出境、出海。 兆基創辦人暨前董座、趙姬投資負責人李建成接受CTWANT獨家採訪時說,事情未曝光前的這幾個月期間,他努力找錢找出路,也真的想落跑,「市況不如想像的好,再怎麼想賣位於柬埔寨的房屋,一時也找不到人接手,壓力非常大,才決定回國之後,用兆基的股份來償還債務。」寄居蟹管顧發行的公司債,票面固定年利率高達12%。(圖/讀者提供) 記者採訪到購買「趙姬投資、寄居蟹管理顧問」私募無擔保普通公司債的受害人,他們說自己是今年3月在二家公司各投入100萬元,然後月領6千多元的利息;還有一家三人在六年前陸續共投入1500多萬元,曾領回過本金,因此才會繼續買債券,收到的利息,估算出年利率約8%到12%,相當優渥吸引人。 對於李建成出面提出「以股換債」的條件,有人覺得等待司法訴訟冗長,可能也等不到拿還本金,乾脆換為兆基屋管的股份,未來還有可能上市持有公司股票;但也人說問了AI,覺得現在以每股70元計算金額過高,想要先透過司法刑事民事來處理,而且若換為了股份,可能最後也會被稀釋到成為一張壁紙,因此暫時還未考慮與李建成和解。 至於李建成提到自己未參與財務,「我們不相信他說的話,又再騙人,看到他現在把兆基、趙姬、寄居蟹切割得那麼清楚,覺得有可能是預謀的,他和林佑任一樣都是要負責的,希望他們有良心,趕緊把我們的錢去向說個清楚,別在兜圈子唬弄我們了。」記者採訪到二家公司債受害人自救會成員說。自救會則表示,當初因信賴政府推廣社宅政策,對「兆基」承攬政府住都局主要社宅標案連結的企業品牌的肯定,才選擇投入資金;還有人甚至透過信貸、保險借款或房產抵押籌措資金。如今發債的趙姬、寄居蟹突爆違約,致使許多退休或面臨裁員者求償無門,生活頓失依怙,提出二大訴求,一是「懇請主管機關與政府協助」,協助這群支持政府社宅政策的民眾渡過難關,維持社會安定,並徹查相關違約真相。自救會並呼籲發債公司與相關單位給予正面回應,請相關負責單位切勿避不出面,應儘速提出具體清償與善後方案,給受害民眾交代。根據檢警調查,李建成、林佑任自2020年起,以投資「兆基屋管」為名義,透過關係企業趙姬投資、寄居蟹管理顧問公司發行公司債,向超過數百名投資人募集高達18億元的資金;李建成涉未將資金全數投入公司營運,而涉侵占其中近7億元,被用來購買賓利豪車、香奈兒與 Fendi等名牌精品、清償私人債務及信用卡,甚至提供巨額資金給已出境的何姓前妻在海外揮霍。 檢警發現李建成在8月6日企圖將大批精品包寄賣變現,為防脫產,台北地檢署於7日發動搜索,當場扣得數十個愛馬仕精品包及價值40萬元的愛馬仕麻將組。
房貸不要急著還「先去買ETF」穩賺4%? 專家揭真相:不一定
一句話掀起房貸族焦慮:不提前還款才是「有錢人思維」?「房貸不要急著還,有錢先去買ETF。」最近打開IG、Threads、TikTok,不少理財短影音都在傳授同一套資產配置邏輯:既然房貸利率只有2%左右,與其把現金提前還給銀行,不如把錢投入年化報酬率更高的ETF,利用利差放大資產。不少房貸族因此開始猶豫,提前還款是不是反而做錯了?如果把錢留在市場投資,是不是才是真正的「有錢人思維」?EBC《韓森說房事》採訪住商不動產企劃研究室執行總監徐佳馨及高力國際業主代表服務部董事黃舒衛,兩人都提醒,「不要提前還房貸」並不是放諸四海皆準的理財公式,真正決定結果的,從來不是一個利率,而是借款人的投資能力、現金流,以及能否承受市場波動。房貸 2%、ETF 賺 6% 真的穩賺?專家揭「隱形雙殺」這也是短影音最常引用的一套公式。假設房貸利率只有2%,ETF長期平均報酬率約6%,如果不提前還房貸,而把資金投入ETF,每年理論上就多出約4%的報酬。徐佳馨表示,從數學上看,這個邏輯沒有錯,但真正的問題在於,房貸利率是確定成本,ETF報酬卻是不確定收益。她指出,ETF價格每天都會波動,市場可能上漲,也可能大跌,「你可能賺到利差,但也可能先賠掉本金。」因此,是否保留房貸、拿資金投資,關鍵不在於公式,而是投資人有沒有能力創造高於房貸成本的報酬。「如果沒有更好的資金用途,那就乖乖還房貸。」徐佳馨直言。房貸欠愈久愈划算?先問你自己:股災來時你撐得過嗎?黃舒衛指出,目前一般房貸多採本息平均攤還,每月金額固定,方便家庭規劃支出。但許多人忽略的是,本息平均攤還初期,月付金大部分都在支付利息,本金下降速度相對較慢。如果再刻意拉長貸款年限或使用寬限期,雖然每月負擔降低,總利息卻可能增加。更重要的是,若投資市場突然反轉,房貸仍必須照常繳納。徐佳馨提醒,如果碰到長期空頭市場,可能同時面臨投資部位縮水、房貸持續支出的「雙重壓力」。尤其當收入中斷,或身上還有信貸、車貸等其他負債時,投資人很可能被迫在市場低點賣出資產,反而把原本期待的報酬全部吐回去。她認為,真正重要的不是ETF平均報酬率,而是自己能不能熬過市場低潮,不在最差的時間點賣出。通膨真的會讓房貸愈欠愈划算?另一個常見說法是,受到通膨影響,未來的錢會愈來愈不值錢,因此房貸愈晚還愈划算。黃舒衛表示,這項說法成立有前提,就是借款人的收入能同步成長,且資產報酬率持續高於房貸成本。若房貸利率因升息而提高,或投資績效不如預期,通膨未必會讓借款人受益,反而可能讓家庭財務壓力增加。徐佳馨也補充,如果房屋價格沒有持續增值,貸款槓桿反而可能放大風險,而不是放大收益。因此,「通膨讓房貸愈欠愈划算」並不是所有人都適用的結論。提前還房貸,真的等於把錢鎖死?不少短影音反對提前還款的另一個理由,是資金一旦拿去償還本金,就失去流動性。對此,徐佳馨表示,如果未來銀行政策允許,房屋仍可透過增貸或再融資方式重新取得部分資金。黃舒衛也指出,提前還款等於提高房屋淨值,未來再融資空間反而可能增加。不過,他提醒,增貸能否成功仍取決於當時銀行政策、房屋估值、借款人收入及信用條件,不是想借就一定借得到,因此即使提前還款,也應保留足夠的緊急預備金。專家:真正要看的不是利率,而是現金流綜合兩位專家的看法,「不要提前還房貸」既不是唯一答案,提前還款也不代表不懂理財。如果收入穩定、已備妥緊急預備金、沒有其他高利率債務,同時具備長期投資能力,保留部分低利房貸、把資金投入其他用途,確實可能提高整體資金效率。但如果收入波動大、房貸已占家庭支出很高比例,或市場一跌就容易恐慌賣出,提前償還部分本金,反而是降低風險、更符合自身財務狀況的選擇。短影音只需要30秒,就能告訴你「不要太早還房貸」。但專家提醒,真正沒有說完的是,房貸考驗的不是數學,而是現金流;投資考驗的不是報酬率,而是你能不能承受市場波動,並且活著等到下一輪牛市。FQA|房貸到底要不要提前還?Q1:網路都說房貸不要太早還,這句話對嗎?徐佳馨:要不要提前還房貸,關鍵在於自己有沒有能力把資金做更好的運用。如果沒有,就乖乖還房貸。黃舒衛:沒有一體適用的答案,要看市場環境。如果投資市場處於牛市,資金配置在投資上可能較有利;但也要考慮未來的還款及轉貸條件。Q2:房貸利率2%、ETF報酬率6%,等於穩賺4%嗎?徐佳馨:理論上可以這樣比較,但ETF有漲有跌,可能賺到利息差,卻賠掉投資本金。雖然可以拉長時間等待市場回升,但關鍵還是投資能力。黃舒衛:目前沒有保證收益或保證配息的金融商品。即使標示配息率,也不代表保本;如果只看報酬率,很容易誤解產品。Q3:通膨會讓長期房貸更划算嗎?徐佳馨:其中一項前提是房價上漲,房貸槓桿才可能顯得划算。黃舒衛:房貸利率也會隨通膨、外匯及政策等條件浮動。資產報酬率若不能同時超越通膨與房貸利率,借款人可能先受到購買力下降或利率上升的影響。Q4:有一筆閒錢,該拿去還房貸還是投資?徐佳馨:還是要回到個人的投資能力。如果沒有把握創造更高報酬,提前還房貸未必是壞事。黃舒衛:要看當時的市場環境,沒有通則。市場處於多頭時,投資可能較有利,但仍要衡量個人的還款能力。Q5:不提前還款、把錢拿去投資,最大風險是什麼?徐佳馨:遇到市場大跌或長期空頭,可能出現雙殺。投資人必須有其他現金流,而且最好不要再背負過多債務,才有機會撐過空頭、不在低點賣出。黃舒衛:投資商品不保證收益或本金,房貸利率也可能浮動。只看預期報酬,容易忽略兩邊的風險。Q6:提前還房貸後,資金是不是就拿不回來?徐佳馨:如果未來的貸款政策及個人條件允許,仍可能再把資金借出來運用。黃舒衛:提前還款會提高資產淨值,也可能增加日後再融資的空間。不過,實際條件仍須視當時的授信政策而定。Q7:什麼樣的人比較適合「不急著還房貸」?徐佳馨:要有其他穩定現金流、沒有過多債務,並且能撐過市場空頭,不會因短期下跌被迫賣出。最重要的還是投資能力。黃舒衛:除了投資市場環境,也要了解房貸的攤還結構。貸款年期拉長或使用寬限期,都要先考慮未來償付與轉貸的條件。閒錢還房貸?還是買 ETF?4指標測出你是不是「被割的韭菜」!我該提前還房貸嗎?一張表秒懂自我評估PCB、記憶體「資金高低切換」 專家點名這2檔:必備頎邦、采鈺深套怎解? 專家勸「趁反彈快換股」2長線黑馬曝光這幾天盤很難看! 阮慕驊坦言「在看高股息」 親揭下檔保護真面目
不到10天內第3度全國大停電!古巴千萬人陷無電可用 電網老化等問題雪上加霜
古巴再度爆發全國性大停電!古巴國營電力公司「古巴電力聯盟」(UNE)表示,全國電網13日全面癱瘓,導致約1000萬名民眾陷入無電可用的狀態,這也是古巴不到10天內第三度發生全國大停電,再次凸顯當地電力系統及能源供應危機持續惡化。根據古巴官方說法,當地時間上午11時左右,全國電力系統突然全面中斷。UNE指出,目前正全力恢復西部火力發電廠供電,並規劃透過建立微電網方式,分階段恢復全國供電,優先讓醫院等重要設施重新獲得電力。古巴近期深陷數十年來最嚴重的經濟危機,燃料短缺及電網老化問題持續惡化。根據國際能源總署(IEA)資料,截至2023年,古巴國內石油產量僅能滿足約四成需求,其餘高度仰賴進口燃料。古巴政府指出,美國近年加強能源制裁,影響石油供應,並限制古巴取得國際融資與信貸,加上對與古巴往來企業施壓,導致能源危機持續惡化。美國政府則表示,相關措施旨在向古巴政府施壓,要求推動民主選舉並釋放政治犯。接連停電也引發民怨。就在前一次大停電期間,首都哈瓦那爆發零星抗議,民眾走上街頭敲打鍋盆,高喊「把電打開」,要求政府盡快恢復供電。前兩次全國停電均耗時超過24小時才陸續完成復電。
股市賺贏年薪!她包紅包孝敬公婆 一句話竟被要求扛公公貸款
近年AI(人工智慧)熱潮推升全球科技股,也帶動台積電等權值股表現亮眼,不少投資人因此賺進可觀獲利。不過,一名女子近日在Dcard分享自身經歷,表示自己長期投資科技股及0050,日前趁高點分批獲利了結,賺進比一年薪水還多的收益,原本只是想包紅包回饋雙方父母,沒想到婆婆得知她股票賺錢後,竟開口要求她幫忙分擔公公的房貸及信貸,甚至連丈夫也勸她出錢,讓她感嘆「早知道什麼都不要說」,貼文曝光後掀起熱烈討論。原PO表示,自己多年來一直利用私房錢投資科技股及0050,平時都是自行研究市場、承擔投資風險,日前趁股價位於相對高點時分批出清部分持股,獲利金額甚至超過一整年的薪資收入。因為投資成果不錯,她決定包紅包感謝一路照顧自己的父母,同時也準備一份金額不小的紅包送給公婆,並順口提到這筆錢是股票投資賺來的。她透露,婆婆當時不僅欣然收下紅包,還稱讚她懂得理財、投資有成,讓她以為只是一次愉快的家庭互動。不料幾天後,婆婆主動約她與丈夫吃飯,席間突然提起公公目前仍背負房貸,以及過去投資失利留下的信貸,坦言還款壓力不小,接著便直接表示:「妳股票不是賺很多嗎?反正妳還年輕,以後還有機會再賺,不如先幫忙分擔一部分貸款。」原PO坦言,當下完全愣住,只能尷尬回應需要先與丈夫討論。更令她難以接受的是,回家後丈夫也勸她伸出援手,認為「大家都是一家人,就幫忙一下,反正妳還有賺」。丈夫的反應讓她相當心寒,她認為自己的投資獲利,是長期投入時間研究市場、承擔風險換來的成果,包紅包只是出於孝心,卻被視為有能力承擔公婆債務,甚至覺得自己賺的錢成了填補家庭財務缺口的工具。經過深思熟慮,原PO最終仍決定拒絕協助償還公公貸款,並向丈夫表明,自己沒有義務負擔公婆的房貸與信貸。然而,自從她拒絕後,婆婆對她的態度明顯轉冷,家庭LINE群組互動也變得冷淡,丈夫則夾在父母與妻子之間左右為難。她無奈表示,如今回頭看,最大的失誤就是透露自己股票賺錢,「早知道什麼都不要講,甚至連老公都不該說。」貼文曝光後,引發大批網友熱議,不少人認為「財不露白」是最重要的教訓,尤其投資獲利更應低調,以免引來不必要的期待或壓力;也有人指出,紅包是心意,不代表有義務替他人承擔債務,若真的要協助支付房貸,至少應談妥權益,例如取得房屋持分或簽訂相關法律文件。另有網友反問,「如果今天投資虧損,公婆會願意幫忙分擔嗎?」認為投資成果本就屬於個人努力,不應因為是一家人,就被視為理所當然的家庭共同資產。
房市空歡喜2/今年移轉棟數拚保25萬棟 憂衝擊擴大10多個周邊產業齊發聲
房地產業者勒緊褲帶1年半,終於再次等到央行再次召開理監事會,盼信用管制能鬆一鬆,但央行卻不動如山,令業者大失所望。然而不只建商、房仲、代銷業哀號,25日,不動產聯盟總會召開記者會,包括建築師、土木技師、建材、陶瓷、地政士等10多個不動產相關公會理事長也站出來表態力挺,認為信用管制應該要適度放寬。不動產聯盟總會號召包括建築師、土木技師、建材、陶瓷、地政士、記帳士、保全等10多個不動產相關公會代表,共同呼籲中央應多聽聽產業心聲。(圖/方萬民攝)記者會上產業領袖一字排開,包括不動產聯盟總會理事長黃啟倫、仲介公會全聯會理事長王瑞祺、全國建築師公會理事長崔懋森、台灣陶瓷公會理事長林祐宇、租賃公會全聯會理事長劉貞君、台灣省建商公會聯合會理事長吳國寶,另外還有記帳士、地政士、土木技師、保全業、建築材料、室內裝修、櫥具等公會代表全都到場,陣容相當龐大。「房市如一灘死水,產業出現流動性風險,想讓利都找無人。建商被認為是利益團體,但無法否認,建築產業鏈上一共有250多萬個從業人口,營建業一旦停擺,各行各業都受到影響!」不動產聯盟理事長黃啟倫盼請中央及央行正視房地產業者「存亡」。仲介全聯會理事長王瑞祺表示,房仲業是信用管制下首當其衝的行業,直接面臨成交量減少、銷售期拉長的挑戰,但房地產現在就像孤兒,沒有人要關注。股市過熱,部分公司未賺錢股價卻不斷上漲,政府不管,卻對第2戶房貸等剛性需求設限。代銷業者謝哲耀表示,代銷最需要的就是成交,現在民眾不進場、建商不推案,直接衝擊代銷產業生計。(圖/CTWANT資料室)高雄代銷業者代表謝哲耀則拿出央行數據指出,銀行辦理授信貸款與切結換屋案件占總撥貸戶比例從113年8月的11.9%,降到目前的4.8%,明顯在第七波信用管制後,換屋市場急墜,「這還只是檯面上的數據,檯面下還有很多送件被拒貸的案例!」謝哲耀觀察,現在就連剛性換屋需求都催不出買氣,銷售停滯、營建成本仍持續攀升,很多建商已乾脆不蓋、停工,甚至假裝開工,或以土方問題名義等各種理由暫停開發或退出市場,直接影響代銷業生存。他以高雄舉例,今年1~4月預售交易只有677件,只剩2024年同期高檔時的11%,交易動能下滑,代銷業最需要的就是成交數,然而光高雄代銷就有200家,從業人口4000人,換算下來平均每家代銷1個月賣不到1戶,營運受到相當大影響。謝哲耀觀察南部已經出現中小型建商退出市場,大型建商持續囤地不推案的情況,代銷也沒有案子可以賣,因此建議央行第2戶房貸成數一定要放寬到7~8成,不僅滿足換屋客戶剛性需求,還能帶動市場輪轉,建商開工才會讓周邊產業也受到帶動。房地產周邊行業也站出來,除了兄弟落難力挺,也擔心房市持續下探將牽動衛星產業,從代銷、仲介、裝潢設計到建材供應鏈全面降溫。建材、裝潢業目前還受惠前幾年預售買氣帶來的交屋潮,但是明後年交屋潮趨緩後,恐成為下一波收入受影響的產業。(圖/CTWANT資料室)營建業大量使用到的地磚、壁磚、馬桶、洗臉盆、浴缸都屬陶瓷類建材。台灣陶瓷公會理事長、冠軍建材總經理林祐宇表示,從經濟部統計數據可發現,光是地磚國內銷量,2025年4916萬m2,比2024年哀退了9.7%,主要原因除了低價進口磁磚競爭,另一部分因素來自央行打房,房市交易量銳減,連帶影響進行室內裝修、地磚銷量也大幅減少。然而建材、裝修市場目前還受惠交屋潮不算太慘,但市場萎縮的情況預期會往後遞延到明後年更加嚴重。全國建築師公會理事長崔懋森也表示,這兩年建照發照數急遽萎縮,尤其雙北下降非常多,也影響建築師接案量。對於第2戶貸款,他認為消費者需求樣態非常多,太過簡化以二分法來一刀切不太恰當,建議應細膩劃分需求,根據不同樣態來管制滿足消費者需求。雖然這幾年受房市交易衰退影響,租賃業反倒蓬勃發展,但租賃公會全聯會理事長劉貞君仍力挺,認為房市不應過度干預,盼回歸市場機制,不動產成交量增加,在租賃業才會有更多房源釋出,也能讓近年不斷飆漲的租金價格有所抑制。根據內政部統計,2025年買賣移轉棟數降至26.1萬棟,已創歷年第三低,而歷史最低紀錄是房地合一稅上路的2016年,僅約24.5萬棟。正心不動產估價師聯合事務所所長黃昭閔認為,以目前數據來看,今年買賣移轉棟數目標是保25萬棟,但有近一半為前幾年預售買氣挹注的交屋潮,未來交屋數逐步減少後,若央行信用管制持續不鬆綁,明年不動產買賣移轉棟數恐只剩20萬餘棟,極有可能刷新30年來新低。
借錢衝股市! 台灣雙貸族「突破42萬人」每月增逾2千人
台股熱潮催生借貸投資風潮,雙貸族(同時持有房貸與信貸)4月底突破42萬人,2024年起每月淨增約2160人。信義房屋指出,早進場者多已獲利,但以高槓桿新近介入者,若逢波段回檔恐面臨壓力,主管機關已啟動關注。統計顯示,2023年平均每月房貸+信貸的雙貸族增加約994人;2024年台股一路衝破2萬點達2.4萬點,雙貸族當年平均每月增加2341人,較前一年倍增;2025年平均每月增加2114人;今年3、4月平均增加更高達2730人,雙貸族增加趨勢與台股走勢高度吻合。信義房屋不動產企研室專案經理曾敬德指出,借錢購置金融資產本身並無太大問題,即使吞了兩根跌停也是虧損兩成,比較可怕的是借了錢又拿去開槓桿,借100塊玩700塊,這樣機會與風險都會同步增加許多,一旦出現波段明顯回檔,沒有多留資金的民眾恐怕就會相當痛苦。曾敬德表示,近年國人投資風氣漸盛,歷經多個階段演變,包括開放現股當沖證交稅減半使股市交易量大增;虛擬貨幣因波動甚大加上合約大開槓桿,出現「幣圈一天,人間十年」的寫照,債市也出現借錢債疊債的套利模式,後來AI行情帶領台股市值暴衝,民眾透過定存、抵押借周轉金、信貸等各種管道籌資投入股市,這波擴張信用熱潮也引發主管機關關注。曾敬德強調,借錢去投資跟過去「雙卡風暴」性質不同-雙卡是借錢消費,花掉就是花掉了,只剩下債務;但借錢去買股票隨時可以變現回收資金。即便如此,想借錢再開槓桿的族群,仍應具備充足的風險意識與承擔能力,切勿衝動歐印。月扛5萬雙貸壓垮人生! 43歲女靠1招止血 住「共生公寓」重生82%上班族揹雙貸! 平均欠款241萬、4成薪水要還債創新高! 全台「雙貸族」近40萬人 平均扛債731萬
G7同意強化稀土合作!拚2030年對中依賴「降至60%以下」
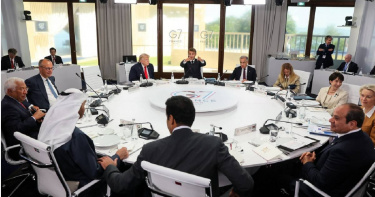
七國集團(G7)17日同意強化關鍵礦物供應鏈合作,透過建立與國際能源總署(IEA)協調的平台、擴大儲備與回收機制,並推動投資與政策工具,以降低對中國在稀土與磁鐵等關鍵資源的依賴,目標在2030年前將單一供應來源依賴降至60%以下,並進一步朝50%邁進,同時加速鋰與鎳等礦物供應多元化布局。據《路透社》報導,西方國家正加速分散對金屬供應來源國的高度依賴,這些金屬對先進國防、高科技與再生能源至關重要。北京去年曾因稀土出口限制驚動全球市場,暴露世界各國對單一供應來源的依賴風險。在未直接點名中國的情況下,G7領導人表示,他們的目標是在2030年,針對稀土與永久磁鐵,將G7及其合作夥伴國家對任何單一供應商的依賴降至低於60%,並設定最終目標需「盡快」降至50%。G7聯合聲明表示:「我們致力於推動建立協調一致、具互操作性的機制……這將從2種試點關鍵礦物開始:鋰(lithium)與鎳(nickel),並致力於避免削弱競爭力或造成過高成本負擔。」這些機制之後將每年擴展到5種新的礦物,重點則放在稀土元素。分析人士指出,60%的目標已極具挑戰性,特別是在加工後的稀土與磁鐵領域,因為中國掌握全球90%的產量。總部位於英國的全球性數據與市場情報顧問公司「Benchmark Mineral Intelligence」研究經理穆克吉(Neha Mukherjee)表示:「G7的聲明是1個重要的訊號,但供應來源多元化的速度,最終將取決於政策支持是否能轉化為對中游與下游價值鏈的投資。」G7也將建立1個平台,用於協調政策、共享數據及應對危機,並與總部設在巴黎的政府間國際組織「國際能源總署」合作監測市場、發布風險警報。G7國家及其盟友面臨的挑戰,是建立從採礦到終端產品的完整供應鏈,這需要數十億美元的投資。領導人表示,G7的開發金融機構與出口信貸機構應共同合作,包括與私營部門合作,以支持相關項目與基礎設施建設。截至目前,自2026年初以來,各國已宣布195個項目,總投資達640億歐元,約740億美元。聲明補充,各國將探索「價格缺口補貼、聯合採購工具以及與貿易相關的工具,例如配額與價格下限」,並包括「多邊貿易協議」的實施。預計美國本月將向日本與歐盟提出具有法律約束力的協議。值得注意的是,G7在價格下限等議題上的承諾不足,反映了《路透社》引述外交消息人士的說法,即G7盟友對美國總統川普(Donald Trump)政府透過價格管制,推動關鍵礦物生產的做法持懷疑態度。
棄房入股2/太驚人!股市一天成交量抵房市全年 高槓桿股房雙殺風險增
台股強強滾,全台最「吸金」,反觀房市慘兮兮,儘管建商已放緩推案,但「棄房入股」的風潮興起,讓市場房屋待售量居高不下。業者擔憂,台股一天成交金額已相當於房市全年成交量,若股市續強、信用管制不鬆,房市將更冷;但若股市回檔,高槓桿資金恐率先崩斷,引發房貸與投資雙重壓力,甚至觸發「股房齊跌」連鎖風險,房市陷入「全輸」困局。CTWANT委託《591房屋交易網》統計今年5月與去年同期七都行政區待售量變化,發現桃園市大園區過去一年來,待售成屋暴增33%,新竹市東區也多出1成多的房屋在市場上等待有緣人接手。若是根據待售量排行,台中北屯區和西屯區分別有5,733戶、4,119戶待售中,桃園市中壢區、桃園區也皆超過3,000戶的待售量,市場去化壓力爆表。591房屋交易網新聞組長林哲緯分析,部分區域待售量居高不下、甚至持續成長的關鍵,除了「新青安寬限期」陸續到期外,台股表現亮眼、吸走部分「人」與「錢」也是重要因素之一。前幾年不少投資客槓桿操作,透過新青安寬限期,每月僅繳利息、不還本金,再以出租達到以房養房。然而隨著寬限期將屆,貸款轉為本息攤還後,每月負擔大幅增加;若資金調度吃緊,或看好股市行情,不少人可能選擇提前出場、轉進股市。房貸寬限期屆滿後,投資客面臨本息還款壓力,恐掀「棄房潮」將資金轉入台股。(圖/報系資料照)根據財政部統計,2025年全國個人房地合一稅收共達523.82億元,年減26.8%,減少超過190億元;而2026年今年以來,台股狂熱下,證交稅平均「每個交易日」就能為國庫賺進約24億元,累計今年前3月證交稅已入帳1,237億元。一位不具名業者就大酸,單日最高成交紀錄飆破1.8兆元,一天成交金額等於一整年房市成交量,也難怪政府對營建業的重視度越來越低,「現在政府高層的心態是,房地合一稅減少不算什麼,證交稅一天就可以收多少,你(營建業)沒那麼重要了!」業者擔憂台股續強會讓房市更冷,但台股若回檔,目前有不少民眾採高槓桿資金操作股市,恐股房連動,一同陷入危機。(圖/林榮芳攝)房市專家李同榮示警,房市正從理性居住市場,走向槓桿操作的風險投資階段,「貸房入股」的全民投資行為,從過去的房貸與增貸「兩貸同堂」,演變成房貸、增貸、理財型房貸、車貸、信貸,以及股票融資、質押「多貸同堂」的高槓桿資金入股模式。房市成為資金來源、股市則成為獲利場域。李同榮擔憂,一旦在市場高點透過融資進場,若隨後遭遇股市修正,投資人可能面臨斷頭與追繳壓力,年輕人不僅難以累積人生第一桶金,甚至可能提前透支未來數年的財務能力。而更慘的狀況是,股市的下跌壓力將透過資金鏈傳導至房市,導致拋售增加、買氣轉弱,進一步拖累房價表現,形成股市與房市「同跌共振」的局面,最終可能引發資產縮水的惡性循環。房市失寵、股市當紅,資金全面倒戈。一位不具名建商不服氣的說,「資金過度集中在房市時,政府出手管制;現在過度集中在股市,怎麼不管管?」多名業者和專家即提醒,應留意目前股市過熱現象,慎防股、房同陷資本風暴。
房市出現「以房增貸」風潮 專家示警:資金難回流
今年3月央行微幅鬆綁房市信用管制,市場原本寄望此舉能替房市注入活水,沒想到520檔期依舊冷清,房市買氣不振。對此,有業者表示,主因是台股火熱,大量資金湧入股市。甚至有民眾「以房增貸」將資金投入股海,出現明顯「借錢買股」的現象。根據住展雜誌統計,今年520檔期北台灣推案量僅1610億元,創四年新低。住展雜誌發言人陳炳辰指出,原本以為政策鬆綁是曙光,想不到只是「誤觸手電筒」,真正資金全流向股票市場。他指出,股市吸金速度超乎預期,是讓房市冷清的主要原因之一。儘管中古屋市場因央行鬆綁後,看屋人潮增加約2成、交易量回升約1成,但新建案及預售市場僅短暫反彈,熱度未能延續。一名房地產業者表示,過去房市好時,許多人擔心追不上房價,就算頭期款不夠也會借信貸湊資;但現在信貸族以買股為主,投資心態明顯轉移。根據《鏡周刊》報導,一名公股銀行主管透露,「以往『借錢買房』,現在變成『借錢買股』。」甚至有客戶原本習慣提前還房貸,如今選擇「以房增貸」把資金投入股市,因為股票報酬率遠高於房貸利率。有建商業者也發現,不少原本有購屋意願的消費者,看到身邊朋友、同事靠股票大賺,紛紛轉而選擇「先衝一波股市」;房產市場購屋力因此明顯降溫。陳炳辰分析,除了資金流向股市外,房市仍有諸多不確定性,像是央行僅微幅鬆綁、新青安政策發展未明,以及銀行房貸水位高漲,這些都增加貸款困難,儘管不少股民帳面獲利亮眼,購屋動能卻有限,讓資金難以順利回流房市。此外,陳炳辰也提醒,部分推案量大的區域已有價格鬆動跡象,台中、台南等地出現建商主動降價割愛,甚至願意和原購戶重新談約,只求能去化餘屋,顯示房市壓力仍須審慎關注。為育兒搬離雙北! 他想退守楊梅換大房 在地人勸:不如淡海三芝旅日出國稅1千變3千! 林氏壁:想省錢「這時間前」要購票不用再跨海買VT? 傳台版全球ETF將登場 網憂「這1事」
森崴能源6/23下市跌停 委賣4萬張股民大逃 正崴集團股受波及
證交所最新公告正崴集團旗下森崴能源(6806)申報之財務報告顯示淨值為負數(負1.8億元),5月15日起併加採行分盤集合競價交易方式暨自6月23日起終止上市;今天股價17.30元跌停、股民信心大失,委賣量超過4萬張;集團股包括正崴(2392)、永崴投控(3712)、富威電力(6994)也跌停。森崴能源13日公告115年第一季合併財務報告,經會計師核閱簽證之財務報告顯示公司淨值為負182,233仟元,公司強調將持續以維護股東及利害關係人權益為優先。森崴能源先前於114年度財務報告中,已依會計準則及審慎原則,就子公司富崴能源股份有限公司(下稱富崴)承攬台灣電力股份有限公司(下稱台電)「離岸風力發電第二期計畫-風場財物採購帶安裝案」認列預期合約損失,並經會計師出具「繼續經營能力存在重大不確定性」之查核報告,致部分授信銀行主張依授信合約加速條款辦理,或於授信到期後不予展延。森崴表示財務結構造成重大挑戰之具體原因,一、114年度財務報表中,森崴認列追加款後仍有預期合約損失致產生鉅額虧損,部分銀行已縮緊銀根;另115/3/30會計師出具無保留意見加繼續經營能力存在重大不確定性段落之查核報告,並由證交所公告森崴能源自115/4/7起變更交易為「全額交割股」,債信評等列為「D」,造成票券公司及銀行除停止提供新信貸,更要求收回公司既有借款,致整體財務結構遭受到巨大衝擊,營運週轉金明顯不足。二、風機安裝廠商要求富崴預付全部預估之工程款及其單方所主張之增額款項,兩筆款項皆須由台電履約爭議調解案件之追加款中保留支應,使公司短期資金調度壓力遽增,原規劃追加款無法支持新加坡寶崴海事工程股份有限公司,而僅能用於2026年施工及保留給風機廠商。三、寶崴海事轉型為船舶出租廠商後,因有承租方違約未支付租金等因素,造成寶崴海事營運資金更加吃緊。森崴能源指出,受整體經營環境衝擊及資金市場調度變化影響,為維護股東及利害關係人權益,營運策略上已無力支持寶崴海事持續營運,寶崴海事亦無能力償還欠款,致使森崴能源與富崴能源認列對其之背書保證及資金貸與寶崴海事相關損失,致115年第一季財務報告歸屬於母公司業主之淨值轉為負數。森崴能源強調,接下來公司會持續推進台電離岸二期工程,確保如期如質完工,並與台電、金融機構、供應商及各合作夥伴保持密切溝通,以降低外部因素對營運之影響。同時,為確保經營穩健並捍衛員工、股東與利害關係人之權益,經營團隊已同步展開四大關鍵策進作為,包括引進策略投資、資產活化與處分(處分旗下子公司,評估出售旗下船舶資產及部分轉投資公司股權)等,爭取展延活化資金,積極向原有金融機構申請原有借款之展延,爭取分期還款以提升資金調度彈性,以及成本控管與撙節。
他想賣房All in台積電? 專家搖頭:那是連命都不要
台股近期站穩4萬點大關,AI熱潮持續延燒,護國神山台積電(2330)股價更一路狂飆,帶動市場投資情緒沸騰。不少投資人擔心錯過行情,甚至開始動用房產增貸、信貸進場加碼。有網友近日就在《台大批踢踢》發文透露,自己除了已辦理房屋增貸、身上還背有信貸外,甚至萌生「乾脆賣房All in台積電」的念頭,引發網友熱議。對此,房市專家阿明表示,人心不足蛇吞象,「用增貸去買股,就已經是賭了;賣房All in?那是連命都不要。」房地產部落客「賣厝阿明」在《賣厝阿明知識+》粉專上表示,認為當前市場氣氛已接近「全民瘋股」狀態,許多人把投資當成穩賺不賠,但其實增貸買股本身就是一場高風險賭局,「你賭的不是股票會漲,而是賭它不會跌到讓你斷頭。」阿明指出,許多人誤以為利用房屋增貸投資股票,是「拿銀行的錢賺錢」,但實際上,一旦股市反轉,投資虧損,貸款仍然必須照繳,房子也不會因為股票大跌就停止還款壓力。他直言,增貸已經算是高槓桿操作,而若進一步賣房投入股市,等同連最後的安全網都拆掉。「至少增貸後,房子還在,還有地方住;賣房All in,一旦股市重挫,可能連住的地方都沒有。」阿明坦言,雖然這番話聽起來刺耳,但現實往往比市場熱潮更殘酷。「房子是你安身立命的所在,股票漲跌,你睡公園;房價漲跌,你至少還有一個家。」針對近期市場投資氛圍,阿明也提醒投資人應建立風險控管觀念。他建議,若真的想參與股市行情,至少要替自己設下「停點」,當獲利達標時先拿回本金,避免過度貪婪,「用獲利繼續玩。虧到一定程度,就認賠出場,不要凹單」;同時也要保留退路,控制增貸額度在可承受範圍內,即便市場反轉,也不至於影響基本生活。阿明最後強調,投資並不可怕,可怕的是失去理性。「人性就是貪,看到別人賺錢就想跟。但貪要有底線,底線就是你的家。連家都敢押上去,這不是勇敢,是憨膽。」他認為想參與市場,用增貸拿一部分錢出來,設好停點、控制風險,但不建議賣房All in股市。他說:「增貸已經是賭了,別連家都押下去。為自己留一條後路,別讓股票跌了之後,連睡覺的地方都沒有。」 當全民都瘋炒股炒房...專家嘆:歷史給過答案、但市場從不記得台股過熱在玩火? 謝金河搖頭:是全球半導體在衝浪金融三業大豐收! 首季狂賺3710億元 創歷年同期新高
用買房錢投入股市! 專家揭「4大警訊」:若股房雙崩不容小覷
近兩年來,銀行體系在央行嚴控不動產貸款集中度政策下,持續收緊購屋房貸與建商融資,換屋市場遭到壓抑,但另一方面,銀行卻積極推動「理財型房貸」與各類信用貸款,變相鼓勵民眾「貸房理財、貸房入股」。房市趨勢專家李同榮示警,當前市場已出現「全民瘋股」現象,不僅投資客熱衷股市,就連原本準備購屋的首購族,也開始將辛苦籌措的購屋自備款轉投入股市。銀行信貸結構逐漸失衡,一旦金融市場反轉,股房雙崩,恐將引爆本土金融風暴,後果不容小覷。李同榮指出,2025年至2026年間,尤其是公股銀行體系,為因應央行對不動產放款集中度的控管,消金授信策略已逐漸轉向「理財型房貸」與「信用貸款」。所謂理財型房貸,就是將已償還的房貸本金,再轉化成可隨時動用的額度,讓有房族能夠靈活調度資金。理論上,此類產品可作為資金周轉工具,但目前市場現象卻是,大量資金流向本土股市,形成另類金融槓桿。股房四大警訊:房市剛需被延後、資金過度集中股市、金融體系結構失衡、投機氛圍升高李同榮特別提出非常值得關切的畸形現象,就是部分年輕首購族原本準備第一桶金做為購屋的自備款,也因股市行情火熱而延後購屋、將資金全部轉進重押股市,希望透過短線獲利「再賺第二桶金」。這種現象表面上看似資金活絡,但實際上卻反映出股市房市四大警訊:1、房市剛性需求被延後2、信貸資金過度集中股市3、金融體系結構性失衡4、市場投機氛圍快速升溫當全民瘋股市,解定存、增房貸,將流動資金集中於單一股市時,市場風險往往也同步累積。全民瘋股4大警訊。(圖/李同榮提供)「股房雙崩」或「股房雙炒」 政府不得不防的兩大後果李同榮進一步提出警告,當前股市投資氛圍已逐漸接近過熱階段,若指數衝上了4萬5千點,就正考驗「擦鞋童理論」是否失靈,他同時點出投資退場關鍵甜蜜點:*當股市站上3萬點,可說是「獲利七分飽」*3萬5千點,市場是「八分飽」,應該最安全的退場甜蜜點*上了4萬點,近「九分飽」*衝4萬5千點,已「十分飽」*再衝5萬點,恐會「超飽吐回來」全民瘋股,5段飽足警戒線。(圖/李同榮提供)當全民瘋股、甚至連購屋剛需都「棄房投股」,連小白也瘋狂時,市場往往已進入高危險區,「戒之在貪」才能保泰平安。這種瘋股現象若持續發酵,未來恐出現政府意想不到的兩種結果:(一)股房雙崩引發金融風暴/股市爆衝後崩盤,房市跟著遭殃當市場從投資變成全民投機,連「路邊攤都在談股票」時,往往就是風險最高的時刻。若股市在過度槓桿與瘋狂追價後出現崩跌,將導致大量散戶資金套牢,信貸違約增加,消費信心崩潰,房市購屋動能也陷入急凍狀態。一旦股市與房市同步轉弱,股房雙崩恐引發金融體系連鎖震盪與風暴,政府最後勢必要出面收拾殘局。(二)股房雙強/股市獲利資金轉向房市,股房雙強、投機炒作再起另一種可能則是,股市高檔震盪後並未崩盤,而是進入良性修正。當大量股市獲利資金開始尋找新的資產避風港時,沉寂已久的房市便可能重新成為資金停泊處。李同榮認為,未來若出現「資金由股轉房」現象,市場恐重演民國77年間股房資金與地下金融吸金,三股流動資金快速輪動的三種投機景象:1、股市獲利資金湧入房市2、房價再度遭資金推升3、投機炒作死灰復燃屆時,若政策持續打房,恐壓抑經濟與選情;若政策鬆動,又可能助長資產泡沫,政策陷入兩難?全民瘋股,政府意想不到的2種結果。(圖/李同榮提供)選舉因素將左右未來股市與房市走勢,三種情境不利執政黨選情李同榮進一步分析,下半年選舉因素,將成為左右股市與房市的重要變數。對執政黨而言,有三種情境不利於年底大選的選情:1、股市若過熱,選前若無力推升行情,或導致崩盤,就容易引發千萬股民的民怨。2、房市若大跌,也將衝擊民間財富信心,對執政黨選情不利。3、若股房同時過冷或過熱,都不利執政黨選情。因此,預測政府對股市發展最可能採取的策略,將是:「先降溫、後維穩」,亦即是在6、7月股市過熱前,適度冷卻市場,避免股市失控暴衝,選前再適度釋出利多穩定股民信心。選前房市走勢大預測:「房價適度鬆動、政策就跟著鬆綁」李同榮最後指出,房市方面政策方向則將維持:「房價適度鬆動、政策就跟著鬆綁」也就是說:不容許房價再度大幅飆漲,但也不希望房市過度崩跌,若巿場價格適度修正,政策可能逐步鬆綁。李同榮認為,在房市下修未達滿足點之際,縱使是股市退埸,部分資金流入剛需市場以外,也難全部流入房市。當股房雙弱時,流動資金就會轉移至國內超額儲蓄體系或國外基金債券等多元投資。未來,唯有讓市場回歸理性、依循經濟發展基本面脈動,資金穩定合理流動,才是股市房市最健康的發展格局。股房4象限與資金流向圖。(圖/李同榮提供)美媒指台股玩火恐崩盤!謝金河揭2關鍵:半導體在衝浪台股過熱在玩火? 謝金河搖頭:是全球半導體在衝浪台股4萬點卻更窮? 作家揭隱憂:台灣陷入「荷蘭病」危機