


債券市場
」 通膨 川普 美國 美債 債券
美9月CPI高於預期!費半連跌6天 台積電ADR重挫3.34%
美國9月消費者物價指數年增3.7%,高於市場預期,加上油價高漲及AI企業舉債風險引發疑慮,美股於美東時間14日走低,標普500指數下跌1.11%,收7,718.94點;納斯達克綜合指數重挫1.88%,收26,692.87點;道瓊工業指數下跌0.1%,收51,621.48點;費城半導體指數大跌4.3%,連續6個交易日收黑,累積跌幅約12%,創去年5月以來最長跌勢。台積電ADR亦下跌14.88美元,跌幅3.34%。據美國財經媒體《CNBC》的報導,美國消費者物價指數(CPI)9月月增0.6%,年增率則達3.7%。其中,月增幅度符合市場預期,但年增幅度高於預期。根據道瓊(Dow Jones)對經濟學家的調查,市場原本預期9月CPI年增3.6%。排除食品與能源價格後,核心消費者物價指數(Core CPI)9月月增0.3%,年增2.6%,2項數據也都略高於經濟學家原先預期的0.2%及2.5%。對此,美國獨立財富管理機構奧賽克(Osaic)首席市場策略師布蘭卡托(Philip Blancato)接受《CNBC》訪問時表示,這份通膨報告使美國聯準會(Fed)在12月再次採取升息行動的可能性大幅提高。布蘭卡托隨後指出,考量油價上漲的影響,預計明年核心消費者物價指數年增率可能達到3%。這份通膨報告公布之際,國際油價仍處於高檔,消費者也必須支付更高的汽油費用。根據美國汽車協會(AAA)的數據,目前美國汽油平均價格為每加侖4.33美元,遠高於1年前的每加侖約3.08美元。上週,美國總統川普(Donald Trump)宣布,將暫時放寬對俄羅斯柴油出口的限制。不過,分析師並不認為這項安排能有效降低卡車運輸業者與農民所承擔的燃料成本。14日,美國原油價格也進一步上漲。西德州中級原油(WTI)期貨收盤上漲1.01%,報每桶95.09美元。儘管通膨升溫,布蘭卡托表示,他對股票市場與債券市場並不會「過度擔憂」,因為他認為這一波通膨升高只是「暫時性」現象。他進一步表示,市場可能已經提前反映了這些因素,部分風險早已計入資產價格。除了通膨疑慮,投資人對大型科技公司以外的人工智慧相關企業過度舉債、藉此推動AI熱潮的擔憂,也在14日成為市場焦點。這些企業不屬於所謂的「科技七巨頭」(Magnificent Seven),卻可能透過大量借貸支應AI基礎設施投資,引發市場對其財務風險的關注。其中人工智慧雲端運算公司「CoreWeave」股價暴跌逾15%,甲骨文公司(Oracle)股價亦下跌近9%。半導體類股則延續近期跌勢。美光科技(Micron Technology)前1個交易日已下跌逾3%,14日再度下跌4%。超微半導體(AMD)與晟碟公司(SanDisk)股價跌幅均超過5%,英特爾(Intel)則下跌4%。科技股以外,銀行股也面臨壓力。美國銀行(Bank of America)股價下跌近5%,主因該銀行公布的第3季營收未達市場預期。此外,美國銀行近期還遭到聯邦監管機構處以超過12億美元的罰款。監管機構指出,該銀行未能通報金額超過50億美元的「可疑」交易,使其面臨更大的監管壓力。摩根士丹利(Morgan Stanley)則公布優於市場預期的最新季度業績,但即使財報表現優過預期,其股價14日收盤仍下跌近3%。
通膨+AI融資雙重衝擊!IMF示警:多國公債殖利率恐「無序飆升」
國際貨幣基金組織(IMF)今(13日)警告,通膨升溫、全球公共債務攀升,以及人工智慧企業大量舉債,可能導致多國的政府公債殖利率「無序飆升」,並加劇金融市場風險。由於西亞衝突推高能源成本,加上各國央行為抑制再度升溫的通膨,市場預期貨幣政策將進一步緊縮,多個已開發經濟體的政府公債殖利率已攀升至數十年來的高點。據美國財經媒體《CNBC》報導,IMF在今日發布的《全球金融穩定報告》(Global Financial Stability Report)中示警,主權債券風險可能進一步惡化,並指出政府公債殖利率可能「無序飆升」。這份報告發布的時間點配合本週在泰國曼谷舉行的IMF與世界銀行(WB)年度會議。此次會議吸引超過1.8萬名代表與會,共同討論全球經濟與金融體系的現況。報告指出,龐大的債務負擔與債務再融資風險,使債券市場「更容易受到頻繁發生的財政與通膨衝擊」。IMF上週也曾警告,全球公共債務已接近第二次世界大戰以來的最高水準,且按照目前的趨勢,全球公共債務占國內生產毛額(GDP)的比率很快就會突破100%。IMF在報告中分析,考量到主權債券市場在全球金融體系中的根本性重要地位,一旦市場出現劇烈波動,可能造成嚴重後果。公債殖利率若大幅攀升,將因折現率提高而壓低資產價值,其中也包括與人工智慧相關的資產,同時侵蝕作為抵押品的政府公債價值。IMF也指出,人工智慧企業的借款規模正呈指數級成長,這些企業在爭取投資人資金時,正與主權債券形成競爭,成為債券市場額外的壓力來源。報告指出,自2024年以來,大型雲端運算服務商(hyperscalers)在全球投資級債券發行總額中的占比,已從不到1%上升至10%。隨著全球人工智慧基礎設施建設持續擴張,科技巨頭紛紛投入巨額資金,包括Alphabet Inc.旗下的谷歌(Google)、Meta Platforms、大型雲端運算服務商,以及人工智慧研究機構,今年都透過舉債籌集數千億美元資金。對此,全球投資管理機構「品浩」(Pacific Investment Management Company,PIMCO)非傳統策略投資長塞德納(Marc Seidner)表示,與人工智慧相關的債券發行規模已經相當龐大,其中許多債券的到期年限較長,因此足以與政府公債競爭投資人的資金。即使這類債券目前看來並非推升公債殖利率的主要因素,其影響仍不容忽視。IMF還警告,避險基金持有美國公債的比重不斷增加,使市場更容易受到「失序平倉」的衝擊。儘管部分槓桿基差交易(leveraged basis trades)已經解除,且目前尚未對短期借貸市場造成明顯壓力,但市場上仍存在大量槓桿部位,也因此成為IMF關注的風險。IMF援引美國聯準會(Fed)的數據指出,避險基金持有美國公債的比重,已從2022年的約4%,上升至2025年的約9%,而且這些持倉主要透過高度套利化的交易策略建立。IMF金融監理與監管部門副處長費雷拉(Caio Ferreira)表示,當局擔憂的原因,在於避險基金的槓桿程度不斷提高,而且不同基金持有的交易部位愈來愈重疊。換言之,多家基金可能同時持有相同或相似的交易部位,一旦市場參與者集體解除這些部位,衝擊就可能被進一步放大。不過,IMF也指出,部分主要市場的流動性目前仍維持穩定。美國、歐洲與英國的債券市場流動性表現尚可,但日本是例外。自日本結束殖利率曲線控制政策(YCC)以來,隨著殖利率波動加劇,日本政府公債市場的流動性「持續惡化」。IMF呼籲各國債務管理機構延長政府債務的到期期限,並警告,如果大規模以短期借款取代長期債務,再融資風險可能進一步升高。除了政府公債市場面臨的壓力,IMF也對人工智慧企業之間日益複雜的「循環融資」交易網路發出警告。報告指出,自2023年以來,已有14筆公開披露的交易,由大型雲端運算服務商帶頭,向財務實力較弱的人工智慧企業投入約3,000億美元股權資金,並搭配6,500億美元債務融資。作為交換,這些投資人取得總額達1.4兆美元的「未來營收承諾」,內容包括採購相關服務或晶片的訂單。IMF貨幣與資本市場部門助理主任Jason Wu今在記者會上表示,這些交易之所以與過去的融資安排有所不同,關鍵就在於企業對未來營收所作出的承諾,而這也形成了資金與收入彼此循環的結構,「與過去的交易相比,這類安排有些不尋常的地方,在於企業對未來營收作出的承諾,因此形成了循環性。」如果人工智慧的商業化進展不如預期,相關損失可能同時爆發。Jason Wu警告:「如果市場開始質疑人工智慧能否成功變現,股權投資的價值就會縮水,相關債務可能難以償還,而未來的營收承諾也可能無法實現。」他將這種情況形容為「三重打擊」(triple whammy),意指股權價值下跌、債務償付能力惡化,以及預期收入無法兌現,可能同時發生。報告指出,如此龐大的融資規模與營收承諾,集中在少數幾家人工智慧企業身上。由於資金與風險高度集中,Jason Wu認為,市場上有些公司與關鍵節點特別容易受到衝擊,「如果這些企業或相關關鍵節點出現某種問題,這種循環性結構就可能對市場構成風險。」
美股震盪+美債走高 法人建議投資人調整資產配置
全球金融市場近期波動升溫,美股高檔震盪盤整,美國債務風險再度引發市場關注。橋水基金創辦人達里歐(Ray Dalio)警告,美國財政部長貝森特(Scott Bessent)近期擴大長天期美債回購規模,可能是債務危機逐漸逼近的警訊。根據《CNBC》報導,達里歐認為美國政府的財務狀況已來到轉折點,他建議投資人降低債券等債務資產配置,並將約10%至15%的投資組合配置黃金,同時持有少量比特幣分散風險。野村投信表示,AI引領全球投資的長期趨勢並未改變,但當資金集中於少數大型科技股時,投資組合更需要尋找多元報酬來源。建議投資人升級資產配置,善用高殖利率環境下的債券收益機會,透過「成長+基建+債券」,打造攻守兼備的投資策略。在債券配置方面,野村投信表示,當前債券市場的吸引力不僅來自未來利率政策的轉折期待,更重要的是整體殖利率已處於歷史相對高檔。野村投信建議,投資人可以在續抱AI成長趨勢之餘,若能跨產業、跨資產多元布局,就能在市場波動中建構兼具成長、收益與穩定度的資產組合。
全球債市再掀拋售潮!美英法日公債殖利率齊創新高
全球債券市場1日再度遭遇沉重賣壓,從美國、英國、法國到日本的借貸成本紛紛升至數十年高點,凸顯各國政策制定者對金融條件持續收緊的擔憂正在加劇。高能源成本推升通膨,加上人工智慧與資料中心建設爭奪資本,使市場預期利率將維持在高檔。更高的利率將提高企業及房貸借款人的融資成本,同時迫使各國政府增加利息支出。據《路透社》報導,儘管美國上午稍晚出現逢低買進的投資人,協助市場逐步穩定。美國基準殖利率回落至約5.26%,各期限美國公債殖利率也全面走低。然而,分析師表示,債券市場仍可能面臨進一步拋售壓力。隨著能源成本飆升推高通膨,全球債券殖利率持續大幅攀升。殖利率與債券價格呈反向走勢,也就是當債券價格下跌時,殖利率便會上升。此外,人工智慧與資料中心建設熱潮提高了市場對資本的競爭,並推升外界對經濟成長以及短期利率最終將落在何種水準的預期。被視為全球借貸成本與資產價格重要基準的美國10年期國債殖利率,稍早一度升至5.34%,創下2002年以來最高水準。此前,截至9月底的3個月期間,美國10年期國債殖利率已出現本世紀以來最大的單季升幅。總部位於英國倫敦的資產管理公司「TwentyFour Asset Management」投資組合經理扎伊德(Danny Zaid)表示:「隨著殖利率逐步走高,金融環境將因此收緊,並可能增加經濟放緩的風險。不過,就目前而言,基本面,也就是更廣泛的整體經濟,仍然看起來非常強勁。雖然目前確實存在K型經濟,而且較低收入的群體已經苦撐了相當長一段時間,因此確實需要降低高油價所帶來的壓力。」匯豐銀行(HSBC)亞洲區首席經濟學家紐曼(Fred Neumann)則表示,市場正在對多年高於央行目標的通膨作出反應,「在貨幣緊縮政策真正落實之前,債券市場將要求更高的溢價,才能持有較長期限的債務。」在美債殖利率創紀錄的同時,法國也正在成為債券投資人的關注焦點。法國政府1日提出2027年度預算案,但其中包含不得人心的緊縮措施,而這些措施能否順利在國會過關,目前仍存在高度不確定性。法國10年期國債殖利率1日也升至2002年以來最高水準,一度逼近具有象徵意義的5%關卡。此前,在截至9月底的季度中,法國10年期國債已創下1987年以來最差的單季表現。法國與德國10年期國債殖利率之間的利差,目前接近2010年代歐元區債務危機以來的最高水準。此外,用於替法國債務投保、以防範法國可能違約的成本,也已升至2013年以來最高水準。歐洲央行(European Central Bank)甚至面臨是否應該出手協助穩定法國債市的疑問。不過,市場人士表示,就目前而言,歐洲央行介入的可能性似乎不高。英國30年期政府公債殖利率1日亦突破6%,升至1998年以來最高水準。與此同時,英國房價年增率正在以近2年來最慢的速度成長,進一步凸顯高利率對實體經濟所造成的影響。在日本,經歷數十年與通貨緊縮對抗後,通膨如今開始逐漸站穩腳步,日本政府公債殖利率連續第5個季度出現兩位數增幅,創下前所未有的紀錄。總部位於華盛頓的國際金融協會(Institute of International Finance)近期估算,過去1年來,已開發經濟體光是在國際市場交易的政府債券上,就支付超過3.3兆美元利息。這個數字不僅高於全球人工智慧產業估計2.6兆美元的支出,也高於全球國防支出的3.1兆美元,以及潔淨能源領域的2.3兆美元。
債券ETF免證交稅擬延長10年 主動式產品明年起一併適用
行政院會今通過《證券交易稅條例》第2條之1修正草案,現行公司債、金融債券及被動式債券ETF停徵證券交易稅措施,規劃再延長10年,實施期限延至125年12月31日。同時,明年元旦起將主動式債券ETF納入免徵範圍,適用期限同樣至125年底。財政部盼修正草案能在今年底前完成立法。財政部今日在行政院會報告《證券交易稅條例》第2條之1修正草案,後續將函送立法院審議。財政部說明,政府為提升債券市場交易活絡度、協助企業籌措資金並推動資本市場發展,自99年1月1日起停徵債券證交稅,並自106年1月1日起將被動式債券ETF受益憑證納入停徵範圍。現行公司債、金融債券及被動式債券ETF的免稅措施原訂於今年底屆期。經金管會評估,相關租稅措施對活絡及發展資本市場具有助益,因此財政部決定提出延長方案。此外,考量主動式與被動式債券ETF在商品性質上相近,財政部認為兩者的租稅待遇應維持一致,因此此次修法也新增主動式債券ETF受益憑證為停徵證交稅的適用對象。依修正草案,公司債、金融債券及被動式債券ETF停徵證交稅期間,將延長10年至125年12月31日;主動式債券ETF則自116年1月1日起開始適用,並同樣實施至125年12月31日,以兼顧租稅政策公平性及債券市場發展。財政部已將此次修法列為立法院本會期優先法案,希望能在今年底前完成修法程序,讓相關措施自明年起順利銜接。
日銀宣布升息1碼!利率升至1.25%創31年新高
日本央行「日銀」(BOJ)今(18日)稍早在金融政策會議上,宣布將政策利率從1%升至1.25%,為3個月來再次升息,利率也因此創下1995年4月以來31年的新高。日本銀行認為,有必要提高警戒應對物價大幅上漲的風險,因此決定加快升息步伐。據《日本放送協會》的報導,日銀18日召開第2天的金融政策決定會議,宣布將作為政策利率指標的短期市場利率,從目前的1%上調至約1.25%。這項決定最終以7票贊成、2票反對的票數通過。日銀認為,在以食品等商品為中心持續出現漲價的情況下,「基調性物價上漲率」正逐步接近其設定的2%目標,並進一步強化了這項判斷。此外,受到西亞局勢影響,原油價格大幅上漲,加上匯率走勢,以及人工智慧(AI)相關需求擴大,使企業之間的交易價格持續上升。日銀預期,這些成本與交易價格的上漲,未來將更廣泛地反映在面向消費者的商品與服務價格上。因此日銀判斷,有必要進一步提高警戒應對物價上漲率大幅超過2%的風險。此前,日銀在2024年3月解除負利率政策後,大致維持每半年升息1次的步調。如今為了因應物價上漲風險,日銀已決定加快升息步伐。不過日銀也強調,即使在此次升息後,寬鬆的金融環境仍將持續,今後將採取逐步升息的政策方針。對此,投下反對票的審議委員淺田統一郎認為:「在目前扣除新鮮食品後的消費者物價上漲率低於2%的情況下,考量到經濟狀況未必能夠稱得上強勁,因此維持政策利率不變較為理想。」另一位反對升息的審議委員佐藤綾野則表示:「鑑於當前的經濟和物價形勢,與過去相比並沒有顯著加速,此時提高利率並不適當。」報導補充,日銀總裁植田和男預計稍後召開記者會,說明此次政策決定。記者會內容以及金融市場對升息的反應,將成為接下來的焦點。在外匯市場上,美元兌日圓早盤在156日圓左右徘徊,但當日本央行宣布升息後,日圓價差出現拋售,日圓兌美元匯率暫時走弱至157日圓左右。至於債券市場,日本央行的決定引發外界猜測日銀可能加快升息步伐,導致作為長期利率代表指標的10年期政府債券收益率,暫時上升至2.985%。
繼荷蘭公務員退休基金減持後 挪威主權基金擬大砍800億美元美債
全球最大主權財富基金「挪威主權基金」(Government Pension Fund of Norway)擬大幅調整債券投資策略,將政府債券權重從70%降至50%,其中美國國債比重將由34.1%降至21.9%,可能減持近800億美元美債,並增加美國非政府債務、日本政府債券等配置,以分散風險並改善報酬率。即使美元整體曝險僅小幅下降,這項規模龐大的資產配置轉向仍可能對全球債券市場產生影響。據《路透社》報導,上述提議公布於本週發布的1封信函中,該國央行「挪威銀行」(Norges Bank)的獨立資產管理部門「挪威央行投資管理公司」(Norges Bank Investment Management,NBIM)在信函中建議,將其基準債券指數中政府債券的權重從70%降至50%,其中目前持有規模最大的美國國債,將成為減碼幅度最大的標的。據《路透社》計算,截至6月底,該基金目前持有約2,150億美元的美債,按照這項提議,將削減近800億美元的持有部位。對此,挪威銀行總裁巴赫(Ida Wolden Bache)與NBIM執行長唐根(Nicolai Tangen)在信函中寫道:「我們建議將債券指數中的政府債券子指數比重從70%降至50%。50%的政府債券占比將足以滿足流動性需求,包括金融市場出現動盪的時期。」該基金也在另1封信函中提議,可以考慮增加對非上市資產的投資,部分原因是其股票投資組合的集中風險正在升高。這項風險主要受到少數美國科技公司股價大幅上漲的推動。按照目前的投資授權,該基金可以持有非上市房地產及再生能源資產,但與其他可比的主權財富基金相比,其非上市投資占比仍然較低。NBIM也說明,債券指數最大的調整將是增加對非政府債務的投資,包括抵押貸款擔保證券,以提高投資組合的多元化程度,並增加對風險溢價的曝險。其發言人補充,整體美元曝險仍將維持在約50%的水準,「改變的是美元市場內部的配置組合:降低美國政府債務,並相應增加美國抵押貸款以及與政府相關的債券。」根據信函,在這項提案下,債券指數中的美國政府債券權重將從34.1%降至21.9%;歐元區債務的配置較為溫和地從16.8%降至14.1%。日本政府債券的配置比重則從4.6%提高至7.4%;英國的配置維持在4.2%不變。該基金表示,這些調整將使其基準指數的配置更貼近整體市場的權重。儘管美國國債的曝險將下降,但提案中的美國非政府債務配置將從16.2%大幅提高至27.6%,這意味著整體債券指數中美元的權重只會小幅下降,從52.9%降至52.5%。值得注意的是,《路透社》此前報導也提到,歐洲規模最大的退休基金、荷蘭公務員退休基金(ABP)今年第1季降低了自身持有的美債價值。報導補充,各國政府的債券市場近期持續承受壓力,隨著通膨升溫以及政府債務水準攀升令投資人感到不安,長期借貸成本大幅上升。其中挪威主權基金是全球規模最大的主權財富基金,平均持有全球所有上市公司約1.5%的股份。由於資產規模龐大,其投資組合決策可能影響更廣泛的市場資金流向。不過,即使決定削減債券持有部位,最快也要等到2027年數個月後才可能開始執行。這封包含基金改革提案的信函,是針對挪威財政部就該主權財富基金債券投資策略提出的問題,所作出的回覆。NBIM指出,該部門將等待財政部回應,任何投資組合調整都會逐步進行,以限制對市場的影響及交易成本。這些提案將成為明年1月向財政部提出建議的一部分。挪威央行投資管理公司發言人表示,相關內容將在明年春季的年度白皮書程序中進行討論,之後由財政部向國會提出最終建議,國會接著將舉行聽證會。
全球債市掀拋售潮!美英德日「10年期公債殖利率」齊創多年新高
全球政府債券市場2日遭到大規模拋售,美國、英國、德國與日本10年期公債殖利率紛紛升至數十年來的高點。市場人士也示警,全球債務持續攀升,加上各國政府缺乏解決債務危機的政治意願,將使金融市場面臨更大的脆弱性。據美國財經媒體《CNBC》的報導,作為歐元區基準的德國10年期聯邦公債殖利率2日上升4個基點,報3.378%,創下2011年以來最高水準;日本10年期公債殖利率在1日突破3%,2日則報3.016%,為30年來首次突破這一關卡。美國10年期國債殖利率則一度升至4.814%,創2023年11月以來最高水準;英國10年期國債殖利率也一度升至5.25%,創2008年金融危機以來的新高,不過兩者隨後均小幅回落。美伊的新一波軍事衝突已推動油價走高,進一步加劇市場對通膨的擔憂,並導致從美國到日本及法國等主要經濟體長期存在的財政狀況與高負債問題,受到更多關注。與此同時,各國央行正準備在本月接連升息,而這通常對債券市場構成不利因素。美國聯準會(Fed)主席沃什(Kevin Warsh)上週在傑克森霍爾(Jackson Hole)發表備受市場關注的演說時,釋放出強硬的鷹派訊號;而日本銀行(BOJ)也可能升息支撐持續走弱的日圓。此外,在歐盟(EU)1日公布通膨數據後,市場已完全反映歐洲央行(ECB)升息的預期。股市在此期間已進入避險模式,美國主要股指連續3個交易日下跌,歐洲與亞洲股市同樣走低。這波跌勢發生在股市今年大幅上漲後,儘管地緣政治局勢高度動盪,全球股市仍靠著人工智慧(AI)熱潮持續創下歷史新高。對此,美國大型金融服務公司「美商信安金融集團」(Principal Financial Group)旗下的全球資產管理業務品牌「信安資產管理」(Principal Asset Management)首席投資長暨全球股票主管馬里斯(George Maris)2日接受《CNBC》節目訪問時表示:「市場中的基本面支柱已比過去更加不穩固。如果資金成本、風險成本上升,那世界各國的殖利率當然就會像現在這樣全面走高。」馬里斯進一步指出:「全球各地的債務水準都已經高得令人咋舌,而且還在持續增加。要解決這個問題的方法似乎並不明確……我看不到任何國家存在願意解決債務危機的政治意願,我認為這是根本性的問題。」他也強調:「這一切還是發生在全球經濟仍維持健康成長的時期,意味著一旦發生任何擾動,情勢將更加岌岌可危。」
華許示警「通膨更令人擔憂」 投資人預估9月升息機率34%
美國聯準會未來是否再度升息,市場恐怕得自行尋找答案。根據《CNN》報導,聯準會主席華許(Kevin Warsh)週五在懷俄明州傑克森霍爾(Jackson Hole)全球央行年會演說中表示,美國經濟目前處於「充分就業」狀態,但相較之下,通膨數據「更令人擔憂」,卻沒有進一步透露利率政策下一步方向。過去20多年來,聯準會主席通常會利用傑克森霍爾年會的演說,向市場傳達利率政策可能的走向。不過,華許這次打破慣例,也延續他上任後減少向市場及公眾透露未來政策規劃的作風。他表示,一個更安靜、溝通更有目的性的聯準會,更有能力達成政策目標。華許未說明利率將往哪個方向移動,也沒有交代哪些條件會促使聯準會採取行動,但他將通膨視為目前更嚴重的問題,仍釋放出政策訊號。隨著近期通膨再次升溫,聯準會內部已有官員主張提高借貸成本,若付諸行動,將是2023年7月以來首次升息。然而,市場對聯準會政策的不確定感也正在升高。華許上月在利率決策會議後的記者會上,同樣沒有對利率方向提供明確訊號,隨後美國長期公債殖利率大幅攀升,反映交易員可能擔心聯準會不足以壓制居高不下的通膨。除了通膨問題,美國政府赤字擴大及企業債券供給增加等因素,近月也推高債券殖利率。這意味美國政府未來仍須支付龐大利息成本,進一步增加已達40兆美元的債務負擔。市場另一項疑慮,在於華許始終不願清楚交代聯準會的「反應函數」。布魯金斯學會(Brookings Institution)說明,所謂反應函數,是央行說明正在觀察哪些因素、如何判讀經濟情勢、如何衡量不同風險,以及哪些變化可能改變政策判斷。這與「前瞻指引」有所不同,後者是在經濟依照預期發展的情況下,較明確預告未來利率可能採取的路徑。華許則為不提供這兩項訊息的做法辯護,表示如果對經濟的理解足夠精準,當然可以提出一套機械式且經過驗證的答案,但目前掌握的知識尚未達到這種程度,而且影響貨幣政策的關鍵因素也會隨時間改變。先鋒集團(Vanguard)資深投資策略師伊恩克雷斯納克(Ian Kresnak)表示,債券市場正等待聯準會提供反應函數的線索,目前利率市場出現不少波動,主要原因之一就是投資人不確定聯準會將如何因應通膨。《CNBC》本週針對31名經濟學家、策略師及投資人進行調查,其中80%受訪者認為,華許應該更詳細說明他的經濟觀點。市場原本也將傑克森霍爾年會視為華許說明政策思路的重要場合。聯準會目前面對的難題,是關稅、戰爭以及企業大舉投資AI基礎建設等因素推高物價,官員必須評估是否應該很快透過升息介入;另一方面,美國就業市場過去兩年大致處於招聘及裁員都偏低的狀態,使聯準會同時穩定物價與維持就業的雙重任務更加複雜。美國勞工統計局(Bureau of Labor Statistics)週五公布的初步年度基準檢討也顯示,2025年4月至2026年3月間,美國新增就業人數可能比最初估計少7.9萬人。若初估結果維持不變,這段期間新增就業將由27.3萬人下修至19.4萬人。華許表示,每當聯準會錯判通膨或經濟情勢時,承受最大代價的並非金融市場中的高收入族群,而是一般勞工,他們必須面對過高通膨或工作突然變得不穩定的後果。市場目前仍在猜測聯準會下一步。依據CME FedWatch數據,投資人認為聯準會在9月15日至16日會議升息的機率約為34%,之後幾次會議的升息機率則更高。摩根士丹利財富管理(Morgan Stanley Wealth Management)投資長吉姆卡隆(Jim Caron)認為,聯準會今年究竟會不會升息,目前仍相當難以判斷。
國票金內鬨藏更大風暴!18億股息只是導火線 民股高質押、60項兼職全被掀
國票金(2889)將於明(26)日召開董事會,「討論合併案」與「薪酬改革」兩大議案已排入議程,但會議登場前夕,內部攻防已先升溫。國票金董事陳冠如透過媒體公開指控董事長張兆順,包括延後股利發放、未每月召開董事會、未積極處理特定媒體報導,以及「違逆財政部政策、背離公股立場」等「四大罪狀」,同時質疑張兆順接任董事長後未主動辭去穩懋獨立董事職務。面對一連串質疑,張兆順則以書面逐項澄清,雙方爭議從18億元現金股息發放時程,一路延燒至董事會運作、公股政策、公司治理及董事兼職問題。國票金本月12日召開臨時董事會,通過今年股利配發時程,現金股利預計9月16日發放。陳冠如質疑,張兆順「專斷改變會期」,導致約18億元現金股息延後至9月才發放,影響股東權益,因此也準備在26日董事會提案,要求恢復每月召開董事會,以便即時處理重大營運及股利發放等事項。對此,張兆順否認任意延後股利發放,強調國票金今年修訂公司章程,股利發放程序必須依照《公司法》以及經濟部、金管會相關規定辦理,在經濟部完成章程變更登記後,才能提報董事會議定股利發放時程,並依法向金管會申報。張兆順表示,國票金取得經濟部核准文件並向金管會提出申請後,隨即於8月12日召開臨時董事會決定除權除息日,因此9月16日發放現金股利是依法定程序安排,並非董事長自行延後,更與董事會是否每月召開一次沒有直接關係。不過,這場圍繞18億元現金股息的爭議背後,還牽涉民股本身的資金需求。據悉,國票金部分民股持有國票金股票的質押比率偏高,需要依靠現金股利支付金融機構利息,因此對於現金股利何時入袋以及配息率高低相當在意,股利發放時程也因此成為此次攻防的重要焦點。然而,國票金目前面對的問題並不只有「股利何時發」。國票金歷年來超額配發現金股利,也使金控及旗下子公司能夠保留、運用於業務發展的資本經常處於吃緊狀態。尤其為了參與樂天銀行增資,國票金並未選擇直接對金控增資,而是採取減資及由子公司上繳特別盈餘公積等方式籌措資金,使兩家核心子公司也面臨資本適足率不足的壓力。如今債券市場利率又持續攀升,可說是屋漏偏逢連夜雨,國票金明年是否還能維持既有配息能力,也將成為經營團隊的一大考驗。在公司正面臨資本適足、業務發展資金及市場利率變化等經營風險之際,身為財政部所選擇的民股夥伴,若仍為短期股利發放時程爭論不休,卻未能正視公司所面對的資本與經營壓力,其是否具備足夠的公司經營能力,也引發質疑。至於陳冠如要求「恢復每月開董事會」,張兆順則引用國票金公司章程第22條回應,章程已明定「董事會每二個月召開一次,必要時得召開臨時董事會」,目前所有會期均依照公司業務需求及法令程序安排。國票金方面進一步指出,前董事長魏啟林任內同樣依照章程,每2個月召開一次董事會,若遇財報審議或特殊事項才另外召開臨時董事會。統計過去每年實際召開董事會約8至10次,可能因此讓外界形成「每個月都開董事會」的印象,但章程明文規定仍是每2個月召開一次,因此陳冠如要求恢復每月開會的提案,被認為與現行章程規定不符。除了股利及董事會會期,陳冠如也質疑張兆順「結合其他民營集團打壓內部」,並指控公司面對特定媒體相關報導時,未積極澄清或採取法律行動,形同放任國票金商譽受到損害。張兆順則回應,國票金尊重新聞自由,以及外界針對可受公評事項提出評論的權利。至於是否針對相關報導提起訴訟,仍須審酌報導內容、當事人適格及相關法律構成要件,避免浪費訴訟資源,同時也須符合善良管理人的注意義務。對於「違逆財政部政策、背離公股立場」的指控,張兆順表示,今年5月董事會改組後,國票金持續依據公股股東的政策期待及金融監理要求推動公司治理改革,包括優化薪酬及兼任管理制度。目前「薪酬合理化」與「研議合併」兩大議題早已成立工作小組進行研究並提報董事會,民股提出的相關提案也已併案,預計26日董事會正式討論。另一項爭議則指向張兆順兼任穩懋獨董。財政部上周質疑,張兆順接掌國票金後,基於公司治理原則,應主動辭去外部獨董職務。張兆順已於24日辭任穩懋獨董,並強調董事長兼任外部公司獨董原本並無必須辭任的規定,但為展現更高的公司治理標準,因此決定主動請辭,藉此宣示維護公司治理的決心。不過,張兆順因兼任「1家」外部公司獨董遭到質疑後,國票金114年年報揭露的其他董事兼職情況也被攤上檯面。依年報「目前兼任本公司及其他公司之職務」資料,前董事長魏啟林共有11個兼職,包括國票金2個子公司職務、4個外部董事、1個外部監察人,以及4個獨立董事職務。現任董事及副董事長陳冠舟,當時除了擔任金控總經理及1家子公司董事外,另兼任2家外部公司副董事長、8家外部公司董事,以及2家外部監察人職務。至於此次公開提出「四大罪狀」的陳冠如,年報揭露的兼職數量更多。她當時除了擔任國票綜合證券副董事長及2家國票金子公司董事,另外還在23家外部公司擔任董事長、1家外部公司擔任總經理,同時兼任23家外部公司董事、2家外部公司副董事長,以及8家外部公司監察人,相關職務合計多達60項。隨著26日董事會進入倒數,國票金這場內部攻防已不只是18億元現金股息延後發放的爭議,而是進一步牽動董事會運作、公股與民股關係、董事兼職、公司治理,以及更深層的資本配置問題。部分民股股票質押比率偏高、對現金股利需求迫切,加上國票金歷年超額配息壓縮母子公司可運用資本、兩家核心子公司面臨資本適足率壓力,以及債券市場利率攀升,都將考驗經營團隊明年的配息能力與業務發展。在合併案與薪酬改革即將送上董事會討論之際,國票金如何在股東短期配息需求、子公司資本適足率、公司治理與長期業務發展之間取得平衡,也將成為這場董事會攻防之外更大的經營考驗。
股市高檔震盪、長債怕升息? 00988B以短天期+連四月年化逾9%搶攻現金流配置
玉山投信於8月3日公告非投資等級債券ETF(00988B)最新配息,8月每單位配息0.153元,以除息前股價19.98元計算,預估年化配息率為9.19%,自5月以來已連續第四個月站上9%,前三個月預估年化配息率依序為9.27%、9.23%、9.37%。在近期股市仍處震盪區間、債市又持續受到高利率環境影響之際,00988B以1至5年短天期搭配高票息設計,切入投資人對現金流與降低利率敏感度的雙重需求。從市場環境來看,股市在AI題材帶動下仍有成長機會,但高檔波動明顯放大,投資人開始重新檢視股票之外的收益型資產配置;債券市場方面,聯準會維持高利率政策,長天期債券因存續期間較長,對利率變動較敏感,價格波動也相對明顯,相較之下,短中天期債券存續期間較短,在仍可取得一定票息收益的情況下,現階段更具配置優勢。以近一個月7月7日至8月7日觀察,多檔長天期美債及投資等級債ETF價格跌幅約介於2.3%至4.0%之間,00988B同期價格則由20元降至19.98元,跌幅約0.1%。雖然不同類型債券ETF的信用評級、存續期間與投資標的不同,不能單純以價格漲跌直接比較優劣,但這段期間的市場表現仍反映出,在殖利率波動環境下,短天期債券對利率變動的敏感度相對較低。若進一步觀察同類型非投資等級債ETF,00988B目前預估年化配息率約9.2%,位於非投等債前段班,高於規模較大的00981B約8.1%與00953B約7.5%,且自5月以來已連續四次站上9%。相較單純追求最高配息,00988B的產品特色更在於「高息+短天期」的組合,也透過較短存續期間降低對利率變動的敏感度。00988B的高息來源,也可從底層持債結構看出。基金指數設定單一債券票面利率至少7.5%的篩選門檻,目前前十大持債票面利率皆達9%以上,涵蓋旅遊科技、工程設備、軟體、金融、媒體與建材等不同產業。換言之,其高票息來源並非單純集中於單一產業,而是透過明確票息門檻,在不同產業中尋找收益機會。專家指出,在股市仍處震盪、高利率環境尚未完全退場的情況下,投資人挑選債券ETF時,已不只是單看配息率高低,也需考量天期與價格波動。00988B透過1至5年短天期設計降低價格受利率波動影響,搭配7.5%以上票面利率篩選,以及連續四次預估年化配息率站上9%的表現,提供投資人在股票之外補足現金流的配置選項。不過,非投資等級債券仍具信用風險,景氣變化及市場利差變動,都可能影響債券價格與基金淨值,投資人仍應依自身風險承受度審慎評估。※免責聲明:文中所提之個股、基金內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險,自負盈虧。
Fed按兵不動引發憂慮!道瓊暴跌逾1千點 創去年4月以來最大單日跌幅
美股於美東時間29日重挫,市場認為聯準會(Fed)維持利率不變的決策,可能在對抗通膨方面已經落後於形勢。道瓊工業平均指數收盤下跌2.19%,收在51,594.14點,創下自2025年4月以來最糟糕的單日表現。標普500指數下跌1.52%,收在7,316.15點。納斯達克綜合指數下跌1.74%,收在24,442.94點,收盤時已較歷史高點回落超過10%。費城半導體指數重挫5.33%,收在10,447.49點。台積電下挫ADR4.5%,收在374.67美元。據美國財經媒體《CNBC》的報導,聯準會在最新一次利率決策中選擇按兵不動,而債券市場隨即作出反應,美國10年期公債殖利率跳升7個基點,升至4.67%以上。30年期公債殖利率更大漲10個基點,突破5.2%,創下自2007年以來最高水準。儘管有3名官員主張升息,但聯準會最終仍決定維持利率不變。而新任聯準會主席沃什(Kevin Warsh)在記者會上的強硬發言,也未能說服債券市場。他在記者會中表示:「我當然要強調,本委員會所做出的決策至關重要,只要有必要且適當,我們絕不會猶豫採取行動。」被封為「新債王」的「雙線資本」(DoubleLine Capital)執行長岡拉克(Jeffrey Gundlach)在《CNBC》節目中表示:「如果你真的想把通膨降到2%,我認為就必須提高利率。」他指出,聯準會公布決策後殖利率的大幅上升,其實就是市場向沃什發出的訊號,「長天期公債殖利率在記者會結束後顯著攀升,因為債券市場的『債券義警』(Bond Market Vigilantes)正在說:『如果你真的希望我們相信你的說法,那你就必須開始付諸行動。』」與此同時,美國總統川普(Donald Trump)稍早向《福斯新聞》(Fox News)記者表示,美國將對伊朗採取「強力」打擊,以回應美軍部隊在西亞遭到突襲,這也進一步加劇市場對通膨的擔憂。西德州中級原油(WTI)期貨價格大漲超過6%,收在每桶84.46美元。半導體類股持續走弱,安碩半導體ETF(iShares Semiconductor ETF,SOXX)下跌5.5%,連續第5個交易日收黑。市場對晶片股的壓力持續升高,原因包括投資人愈來愈擔心企業投入鉅額人工智慧(AI)支出的投資報酬率,以及市場憂心來自中國的競爭將進一步加劇。美光科技(Micron Technology)與科磊(KLA Corporation)股價雙雙重挫約10%,超微(AMD)則下跌5.5%。
Fed按兵不動「3官員、市場皆不買單」!會議5大要點一次看
美國聯準會(Fed)於美東時間29日一如市場預期宣布維持利率按兵不動,而新任主席沃什(Kevin Warsh)在會後記者會上也幾乎沒有透露未來政策方向。不過,本次會議最引人關注的是聯邦公開市場委員會(FOMC)出現大量反對票,而沃什則試圖向外界清楚說明決策官員的思考過程。據美國財經媒體《CNBC》的報導,本週聯準會決策有5大重點值得關注。首先,「家庭爭論」(family fight)再度上演。FOMC共有3名具有投票權的委員反對維持利率不變,主張應升息0.25個百分點。對此,沃什表示:「我希望看到一場精彩的家庭爭論,而我確實看到了。這就是制度設計的目的,也是它的特色。我和我的同僚之間有更多互動與討論,這真的是一場名副其實的家庭爭論。」他補充:「毫無疑問,在你們今天的評論當中,有些人會說聯準會出現分裂。但這並不是我過去幾天,以及更早幾天所感受到的氣氛。我所看到的是一群專業人士,每個人都有不同觀點、看法與判斷,但大家都願意捲起袖子,進行一場家庭爭論,也都願意改革聯準會制定貨幣政策的方式。」此次所有反對票皆來自地區聯邦準備銀行總裁,包括達拉斯聯邦準備銀行總裁羅根(Lorie Logan)、明尼阿波利斯聯邦準備銀行總裁卡什卡里(Neel Kashkari),以及克里夫蘭聯邦準備銀行總裁哈馬克(Beth Hammack)。由於3人先前都曾公開發表過偏向升息的立場,因此這些反對票並不令人意外。其次,本次政策聲明依舊簡短精煉。除了新增反對票的內容之外,整份聲明與前一次相比幾乎沒有任何變化,篇幅仍遠比聯準會過去慣例來得精簡。沃什解釋:「和之前一樣,政策聲明只是陳述事實,刻意避免做出預測。我們認為,在目前充滿不確定性的時刻,這樣的選擇尤其審慎。不過,不確定性並不代表缺乏明確性。」第三,聯準會仍致力於擊敗通膨,但也坦言這將是一場漫長的戰役。華許再次強調聯準會控制通膨的決心,同時提醒市場與民眾,這場抗通膨之戰既不容易,也不會很快結束,「我們沒有魔法棒,這不是幾天或幾個星期內就能完成的事情。」第四,市場出現「反叛」。儘管華許對抗通膨的態度相當強硬,但金融市場顯然並不買單。美國公債殖利率曲線長天期殖利率大幅飆升,與政策敏感度較高的2年期公債殖利率下滑形成鮮明對比。市場傳達的訊息是:「我們認為你會持續壓低短期政策利率,但這將在未來帶來大量通膨。」其中,30年期公債殖利率單日大漲11.5個基點,升至5.211%,創下自2007年以來最高水準,也讓沃什作為「抗通膨鬥士」的市場信譽受到質疑。第五,9月會議仍沒有任何線索。期待從此次會議判斷聯準會是否會在9月15日至16日的FOMC會議升息的投資人,幾乎沒有得到任何答案。不論是在前瞻指引(Forward Guidance),或是貨幣政策反應函數(Reaction Function)方面,政策聲明都沒有透露任何訊息,而沃什對未來政策方向的說法也相當隱晦。他強調:「我非常認真看待減少前瞻指引所需要的過渡期。改革並不容易,但我們整體的判斷方式將有助於做出更好的決策,並在此過程中履行我們的職責。」與此同時,與會人士也對本次決策發表了看法。艾維克合夥公司(Evercore ISI)全球政策暨央行策略主管古哈(Krishna Guha)稱:「我們一直認為,真正考驗、甚至可能成為沃什公信力陷阱的時間點是在9月,而不是7月。如果整個夏季通膨、戰爭局勢及能源價格持續偏高,為了維持自身公信力,他將不得不升息。關鍵差異在於,9月的決策在廣義上將取決於經濟數據,而7月的決策則更多反映沃什個人的政策偏好。」美國金融市場研究與經濟分析公司「Fwdbonds LLC」首席經濟學家魯普基(Chris Rupkey)則批評:「沃什領導下的聯準會,似乎對債券市場透過更高殖利率所傳達的通膨風險訊號視而不見。大家繼續看下去吧。由沃什主導、以改革為導向的聯準會,目前看起來恐怕將令人失望。債券市場想要的是答案,但得到的卻是一片空白。」
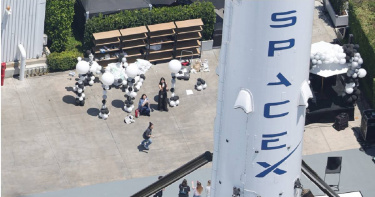
SpaceX上市1個月後 股價首度跌破IPO發行價
在太空探索技術公司(SpaceX)完成史上規模最大的首次公開募股(IPO),並讓執行長伊隆馬斯克(Elon Musk)成為全球首位萬億富豪後,僅過去1個多月,該公司的股票便在美東時間15日首次跌破IPO價格。據《路透社》報導,SpaceX股價15日下跌0.6%,收於每股135.27美元,盤中一度跌至132.28美元,低於135美元的IPO發行價,也遠低於上個月創下的高點。當時SpaceX市值一度超越科技巨頭微軟(Microsoft)與亞馬遜(Amazon),但這2家公司不僅擁有更長的公開市場交易紀錄,也具備更強勁的財務表現。SpaceX股價回落,再次提醒市場,華爾街的熱情可能迅速降溫,即使是1家擁有龐大願景、並獲得馬斯克個人品牌加持的企業也不例外。SpaceX上個月的估值一度突破2.6兆美元,但截至15日下午,公司市值已降至約1.78兆美元。對此,SpaceX投資者、位於佛州的創投公司「Fortuna Investments」執行長帕瑪(Justus Parmar)表示,「我認為市場上最關鍵的一點是,有大量投資人持有這檔股票,而其中一些人,甚至可能是相當多數的人,正試圖將資金變現,這基本上對股價形成了很大的壓力。你可能已經看到一些跡象,而隨著時間推進,我們可能會目睹更多類似情況。」SpaceX股價的逆轉,部分反映出投資人對人工智慧相關支出依靠債務融資的擔憂,以及聯準會(Fed)可能重啟升息,對目前高估科技股估值所造成的影響。SpaceX上個月轉向債券市場籌集250億美元資金,成為近期又1家透過發行債券來建設昂貴科技基礎設施的科技巨頭。然而,這類基礎建設投資未來能帶來多少回報,目前仍是華爾街激烈討論的議題。CFDs差價合約和外匯投資交易平台「Capital.com」高級市場分析師哈索恩(Daniela Hathorn)指出,SpaceX股價回落「似乎是獲利了結、估值重新評估,以及近年最受期待上市案的極度看漲倉位解除後,所形成的綜合結果。」股票跌破IPO價格並非罕見,尤其是在整體市場承壓期間。然而,這次下跌可能會強化外界對SpaceX估值過高的批評聲浪,因為該公司去年虧損49億美元,而許多長期發展計畫仍未經市場驗證。美國「盈透證券」(Interactive Brokers)首席市場分析師索斯尼克(Steve Sosnick)表示:「最近沒有什麼能讓投資人想起當初他們買入SpaceX股票時,所看好的那些催化劑。股票跌破IPO價格幾美元本身並不是災難,但SpaceX受到高度關注,並且在投資人的心理層面扮演重要角色。」SpaceX被納入包括科技股比重較高的納斯達克100指數(Nasdaq 100)等主要指數後,仍未能扭轉股價下跌趨勢。自SpaceX納入納斯達克100指數以來,其股價已下跌約13%。投資人目前將焦點轉向SpaceX上市後公布的首份財務報告。分析師預期該報告將於8月第1週公布。財報公布後,SpaceX的IPO鎖定期(IPO lock-up period)第1階段也即將到期,屆時符合資格的員工以及部分早期股東將可以開始出售部分持股。分析師表示,這項事件可能進一步對股價造成壓力。此外,市場也密切關注SpaceX第13次星艦(Starship)測試飛行,因為星艦的成功開發是降低太空發射成本的關鍵,也是實現公司多項長期雄心的重要基礎,包括部署軌道資料中心以及執行月球任務等計畫。Fortuna Investments執行長帕瑪也強調:「這場實驗才進行了大約30天,還處於非常早期的階段。最重要的是,伊隆已經取得850億美元資金,讓SpaceX進入下一階段成長,而這需要很多年的時間才能看出最終結果。關鍵不在於30天的股票交易表現,而是在未來多年中這項布局如何發展。」
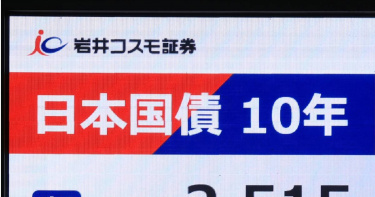
油價飆升+政府擴大支出!日本10年期國債殖利率創30年新高
日本10年期國債殖利率今(9日)上升1.5個基點,創30年新高,油價上漲與財政擴張疑慮加劇市場警戒。市場分析指出,近期油價大幅上漲重新點燃全球通膨疑慮,加上投資人持續擔憂日本政府財政狀況,導致日本國債殖利率進一步走高。據《路透社》報導,日本10年期國債殖利率今上升1.5個基點,達到2.880%,創下自1996年9月以來的新高。由於債券價格與殖利率呈反向關係,殖利率上升代表市場對持有國債的風險評價正在提高,也反映投資人要求更高報酬率來承擔長期債務風險。短天期債券殖利率同樣走升。其中,對日本央行「日銀」(Bank of Japan)利率政策最敏感的2年期國債殖利率上升1個基點,達到1.440%;5年期國債殖利率也上升1個基點,達到1.995%。市場避險情緒升溫的主要原因之一是油價急升。美國總統川普(Donald Trump)稍早宣稱,他認為原本暫定的美伊停戰協議已經破裂,使市場重新評估地緣政治風險。油價上漲不僅將推升通膨預期,也帶動美國公債殖利率升至數週高點,進一步影響全球債券市場。日本財務省今也計畫拍賣約2.5兆日圓(約合新台幣4,937億元)的5年期國債。日本前5大證券公司之一「SMBC日興證券」分析師望Lisa Mochizuki表示,近期殖利率上升,以及市場需求改善的跡象,應有助於此次債券銷售。她補充,自上月底以來,5年期掉期利差(swap spread)中的負值大幅收窄,顯示市場對相關債券的需求正在改善。然而,日本債市近期的壓力並非僅來自外部因素。自日本政府上月公布大規模支出計畫後,日本政府債券殖利率便持續攀升。政府提出的政策藍圖要求日銀配合經濟成長政策調整貨幣政策,此舉引發市場擔憂政府可能會對央行施加壓力,要求其維持低利率環境,以支持財政擴張。若日銀在通膨壓力升高時仍維持過於寬鬆的貨幣政策,可能導致政策落後於經濟環境變化,使通膨進一步惡化。另據《路透社》取得的1份草案顯示,日本政府正在考慮修改經濟政策藍圖中關於貨幣政策的相關表述。這項調整反映出政府可能希望降低市場對其干預央行政策獨立性的疑慮。對此,SMBC日興證券首席利率策略師Ataru Okumura在1份分析報告中指出,近期日本政府債券市場殖利率上升主要受到財政因素推動,而財政擴張最大的問題之一,就是可能增加通膨風險。Ataru Okumura分析,日本政府若持續擴大財政支出,市場將更加關注其對物價上漲與利率政策的影響。隨著日本逐漸走出長期低通膨甚至通縮環境,日本政府如何在刺激經濟成長與維持財政可信度之間取得平衡,將成為影響日本金融市場的關鍵。
美股3個月以來最大走資 「這國家」吸金流入最多
市場對AI晶片股估值過高的疑慮,使美國股市正經歷今年以來最明顯的資金撤離。美國銀行(BoA)數據顯示,金額創下3個多月來最大淨流出,其中部分資金轉向日股,寫下七周來最大淨流入。美股費城半導體指數在過去兩個交易日累計下跌11%,晶片股遭受重創。摩根大通策略師警告,美國半導體股票相對於AI超大規模雲計算企業的極端超額表現,已造成難以爲繼的估值差距。根據彭博報導,今年開年強勁的資金灌入美股,如今市場情緒出現轉折,美國股票基金在6月底爆贖回潮,淨流出172億美元。投資人轉向部分國際股市,其中日股吸金19億美元,創七周以來最大淨流入。倫敦證券交易所集團理柏(LSEG Lipper)也公布數據顯示,截至7月1日當周,104.4億美元資金灌入全球股票型基金,比前一周84億美元多出約25%。其中亞洲股票基金淨流入70億美元,為七周以來新高。同時與股票市場形成對比,債券市場在上周吸引了大量資金。投資級債券吸引172億美元流入,高收益債券基金則有34億美元流入,顯示部分投資者在規避股票風險的同時,轉向固定收益資產尋求防禦性配置。
新英相人選將發表治國藍圖!主張權力下放地方 推動10年國家計劃
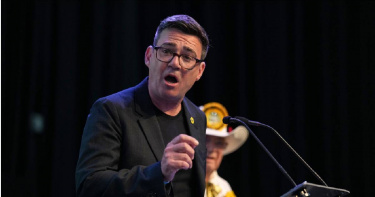
預料將接替施凱爾(Keir Starmer)出任英國首相的工黨(Labour)國會議員安迪柏南(Andy Burnham),將於29日發表其對英國未來的願景。柏南辦公室指出,他將提出改變國家治理方式的構想,將更多權力從倫敦(London)下放至各個地區。據《南華早報》報導,柏南本月稍早贏得國會議席後重返西敏寺(Westminster)國會,目前是唯一正式宣布角逐接替施凱爾的候選人,並可能在數週內入主唐寧街(Downing Street)。柏南因擔任大曼徹斯特(Greater Manchester)市長而聲名大噪,並有「北方之王」(King of the North)的稱號。施凱爾上週宣布將辭去首相職務,此舉距離他率領工黨贏得國會壓倒性多數席次僅過了2年,由於支持率持續下滑,他毅然決然選擇下台。柏南辦公室指出,他將在29日的演說中,把權力下放列為其最重要的政策主張,並承諾推動1項為期10年的國家計劃,透過再工業化、住宅建設、基礎建設投資以及公共事業改革,提高人民生活水準。此外,柏南還將改革公共採購制度,以更有效支持英國本土就業與產業發展。他的辦公室強調,改革重點不僅在於由誰治理英國,更在於改變英國的治理方式。報導補充,如果柏南順利就任,他將成為英國脫歐後10年內的第7位首相。工黨內部許多人認為,只有他兼具個人魅力與政策願景,能夠重新與選民建立連結,並阻止由法拉吉(Nigel Farage)領導、主打反移民立場的極右翼英國改革黨(Reform UK)的崛起。然而,受到俄烏戰爭影響,加上美以伊戰爭所引發的能源衝擊,英國經濟仍持續陷入困境,因此政府能夠推動大規模支出改革的空間相當有限。偏向左派寬鬆財政政策的柏南過去曾指出,政府應該「擺脫受制於債券市場(bond markets)的局面」,但之後又聲稱,自己的言論遭到外界曲解。此外,他也淡化起初主張的大規模國有化,以及短期內重新加入歐盟(EU)的立場。英國住房大臣里德(Steve Reed)28日接受《天空新聞》訪問時表示,柏南將遵守工黨在2024年大選前所作出的承諾,同時也會遵守政府的財政紀律,包括以稅收平衡日常支出,並逐步降低債務占國內生產毛額的比重,「在基本原則方面,安迪已明確表示,他將遵守財政紀律,而正是這些財政紀律,讓這個國家15年多來首次重新獲得經濟穩定。」
施凱爾宣布下台!英國脫歐後10年將迎第7位首相
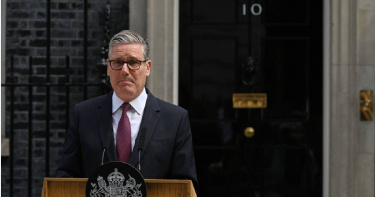
英國首相施凱爾(Keir Starmer)22日宣布,他將辭去工黨(Labour Party)黨魁及首相職務,結束數月來因地方選舉失利、黨內反彈及民調下滑所引發的政治危機,並為接替人選的競爭拉開序幕。而英國也將迎來脫歐後10年來的第7位首相。據美國財經媒體《CNBC》的報導,英國工黨於5月地方選舉中遭遇重大挫敗,而黨內議員對其領導能力及政策議程的不滿聲浪也持續升高。此舉距離施凱爾率領工黨在2024年大選中,取得近年來最大規模的國會多數席次,還不到2年的時間。倫敦時間22日上午9時30分過後不久,施凱爾在唐寧街10號(10 Downing Street)外發表聲明表示,他將繼續留任至黨魁選舉程序完成為止,並稱此舉有助於確保權力交接能夠有序進行。在1場簡短演說中,神情明顯激動的施凱爾表示,踏入唐寧街10號是他「人生中最自豪的時刻」。他補充,在其任內,英國在國際社會中的聲譽已獲恢復,成功吸引投資,並推動改善勞工權益。然而,施凱爾也坦承,工黨同僚近來一直在詢問,他是否仍是帶領工黨迎接下一次大選的最佳人選,「我已經聽到了國會黨團給出的答案。我以坦然且尊重的態度接受這個答案。我將辭去工黨黨魁職務。」此前,工黨前大曼徹斯特市長(Greater Manchester Mayor)柏南(Andy Burnham)於6月18日的補選中取得了壓倒性的勝利,這項勝利可能使他有能力挑戰黨內領導權,進而競逐英國首相職位。施凱爾下台的消息曝光後,英鎊兌美元匯率最新下跌0.19%,報1.3207美元。英國10年期公債殖利率22日早盤持平於4.8452%。在偏向左派寬鬆財政政策的柏南贏得補選後,英國公債殖利率曾在19日大幅上升。投資人認為他可能挑戰英國長期以來的財政紀律,並對債券市場採取更具對抗性的立場。然而,柏南近期一直努力安撫市場,並刻意與自己過去的言論保持距離。總部位於倫敦的知名獨立投資銀行「Peel Hunt」首席經濟學家皮克林(Kallum Pickering)表示,英國借貸規模過大,公共債務水準過高,但他強調,相較於七大工業國集團(G7)其他成員國,英國並非財政上的「異類」。他指出,在施凱爾執政期間,英國重新向世界開放,簽署新的貿易協議,並實現1.5%的實質國內生產毛額(GDP)成長。不過,皮克林也強調,英國仍然是G7之中借貸成本最高的國家,而且在過去10年的大部分時間裡,平均通膨率也是集團中最高的經濟體。施凱爾宣布辭職後不久,皮克林在美國財經媒體《CNBC》節目中指出:「這正是市場擔憂的問題。市場現在必須開始評估,如果由柏南擔任首相,將會是什麼樣的局面。」施凱爾下台之際,距離英國公投決定退出歐盟(EU)剛好接近10年。他的繼任者將成為這段時期英國的第7位領導人,這凸顯了即使脫歐程序早已結束,其帶來的政治與經濟動盪仍持續衝擊英國政壇。回顧歷史,支持留歐的前首相卡麥隆(David Cameron)在公投失利後宣布辭職。他的保守黨(Conservative Party)繼任者梅伊(Theresa May)花費3年時間試圖重塑英國與歐盟的關係,最終也選擇下台。接著上任的是強森(Boris Johnson),由於其處理保守黨副黨鞭品契爾(Chris Pincher)不當行為指控的方式遭到質疑,引發多名內閣官員集體辭職,最終於2022年7月被迫下台。之後由特拉斯(Liz Truss)接任,她於2022年9月提出未有財源支撐的大規模減稅「迷你預算案」(Mini-Budget),導致英國公債殖利率飆升,英鎊重挫。她僅執政50天便辭職。蘇納克(Rishi Sunak)隨後接掌政權,面對飆升的通貨膨脹,以及因俄烏戰爭而惡化的生活成本危機。直到施凱爾在2024年的7月大選中擊敗蘇納克,帶領工黨在歷經14年在野後重返執政,並以壓倒性優勢獲勝。然而,儘管工黨取得174席多數優勢,施凱爾政府最終仍因民調支持度持續下滑、工黨內部紛爭,以及民眾對政府未能迅速改善經濟成長與生活成本問題的失望情緒,而逐漸遭到削弱。
新官上任第一把火 華許首場FOMC迎市場大震盪
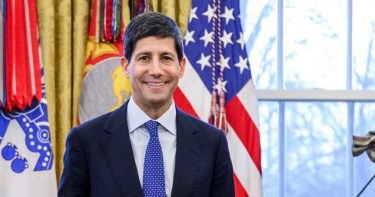
華許才剛擔任美國聯準會(Fed)主席才兩周時間,市場和白宮已經替他安排好了上任後的第一場硬仗。華許將在6月16至17日首度主持決策會議(FOMC),市場動盪屆時恐怕難以向美國總統川普交代。中東衝突衝擊民生,荷姆茲海峽對大多數商業航運的長期封鎖已推高汽油及其他大宗商品價格,自年初以來,美國加油站油價已上漲近50%。而非農就業報告遠優於市場預期,最後一根稻草促使交易員提高了對年內升息的押注。川普5日在社交媒體上發文表示:「剛公佈了一份非常出色的就業報告,股市應該上漲,而非下跌,經濟增長並不代表通貨膨脹!」但當天美股遭遇拋售,納斯達克指數暴跌超過4%。川普同日也表示,希望看到利率的下調,但仍將把利率的決策權交給華許。海軍聯邦信用合作社(NFCU)首席經濟學家隆恩表示:「華許必須對通膨傳達強硬立場,否則他將失去債券市場的信任。」XTB研究主管Kathleen Brooks表示,本月聯準會政策方向將決定美元關鍵走勢。她認為,華許在對抗通膨與維持市場信心之間必須格外謹慎,否則可能損害Fed的抗通膨公信力。
高市早苗祭3兆日圓追加預算!日債殖利率創40年新高
日本首相高市早苗政府正在編列1項追加預算,以協助家庭應對生活成本上升的壓力,但此舉也引發外界質疑,她是否能夠遵守自己對財政紀律的承諾。據美國財經媒體《CNBC》的報導,這項預算規模大致符合市場預期,約為3兆日圓(約合新台幣5,918億元),但該預算推出之際,日本仍持續面臨能源價格居高不下、補貼成本增加以及日圓疲弱等問題。這項追加預算代表高市早苗先前的立場已開始轉變,她過去曾表示沒有額外支出的必要。根據《彭博社》報導,她起初聲稱,「2026曆年」總國債發行規模將維持與原始預算計畫相同的水準,不會增加。高市早苗一直試圖消除債券市場的憂慮,並表示額外支出將透過發行「赤字國債」(Deficit-covering bonds)來籌措資金。然而,在傳出政府可能透過新增債務來支應追加預算後,日本10年期公債殖利率於5月20日升至2.809%,創下自1996年以來最高水準。總部位於東京的金融服務公司「Monex集團」專家董事科爾(Jesper Koll)表示:「債券市場有很多特性,但絕不愚蠢。你不可能在不增加債務的情況下提高支出。」高市早苗採用「曆年」(每年1月1日至12月31日)衡量的做法,也引起觀察日本經濟人士的注意。科爾指出:「日本從來沒有人以曆年為基礎制定政策。」日本歷來的財政年度都是在3月31日結束,「如果說有什麼值得警惕的訊號,那這就是一個警訊。」除了10年期公債殖利率攀升至近40年高點之外,30年期公債殖利率也突破4%,反映市場不僅對財政風險感到擔憂,也憂心通膨壓力持續升高。瑞士跨國私人銀行「寶盛集團」(Julius Baer)亞洲股票研究分析師Louis Chua也示警:「近期發展,包括西亞局勢充滿不確定性、大宗商品價格維持高檔,以及燃料補貼支出增加,都加劇了債券市場對日本今年財政狀況的憂慮。」科爾則補充,如果日本政府能夠公開宣布推出規模10兆日圓、並以10兆日圓國債完全融資的預算方案,投資人或許反而會更有信心,而不是推出較小規模的方案,同時又保證不會增加國債發行,「第一種做法,市場其實會相信;第二種做法,沒人會相信。」不過,並非所有分析師都認為這項方案會對市場造成衝擊。道富投資管理公司(State Street Investment Management)亞太區經濟學家比馬瓦拉普(Krishna Bhimavarapu)表示,該公司仍然「從結構性角度看好日本,不論是經濟還是市場。」他指出:「這項追加預算看起來不像是全面性的刺激方案,更像是為因應美以伊戰爭而承受能源價格負擔的家庭,提供有針對性的緩衝措施。這使其仍然符合高市早苗首相的政策理念,而不是一項大規模提振需求的計畫。」近期公布的經濟數據也強化了這種看法。日本經濟在第1季以年化2.1%的速度成長,實質國內生產毛額(GDP)較前1季成長0.5%。4月出口較去年同期增加14.8%,受惠於半導體出貨強勁以及人工智慧(AI)相關需求成長。即使是科爾,也認為日本股市仍有進一步上漲空間,原因包括企業重整、創紀錄的併購活動、維權投資人、私募股權基金,以及國內企業投資增加等因素。但對於債券和日圓而言,情況則有所不同。日圓兌美元匯率仍接近160日圓兌1美元的水準,而這個區間通常被視為可能觸發官方干預的敏感區域。至於債券市場,科爾認為,目前市場走勢顯示,通貨膨脹、日本銀行(BOJ)升息,以及國債供給增加等因素,正逐漸成為「愈來愈確定」的發展方向。