


台灣金
」 財政部 國票金 AI 金控 公股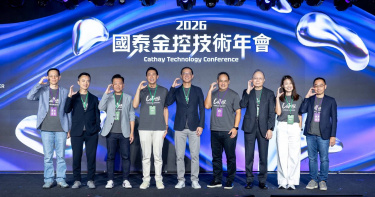
國泰金技術年會吸近7千人次朝聖 宣告Agent First階段來臨 首度公開「AI 數位同事」創新試驗 聚焦自主金融、穩定幣與負責任AI
這次副董事長蔡宗翰親自出席爐邊對談 擘劃迎向AI的下個十年戰略藍圖。金融業最具指標性的金融科技盛會「2026國泰金控技術年會」今(15)日盛大登場。適逢國泰金控啟動數位轉型滿10週年,國泰金控副董事長蔡宗翰親自出席並擔綱上午場爐邊對談與談人,深刻回顧十年轉型軌跡,並擘劃未來的戰略藍圖。本屆年會聚焦「Agentic AI與數位同事」、「AI 驅動 IT 升級」及「數位資產與Web3」三大主軸,首度公開以 AI Agent 打造的「數位同事」創新試驗,深入探討AI進入企業工作流程後的資安治理、權限控管與稽核實務,及穩定幣、AI Agent支付與自主金融等全新金融場景。現場集結OpenAI、Google Cloud、台灣微軟、KPMG、政大、臺大、中華民國虛擬資產服務商業同業公會等國內外重量級領袖,吸引近7,000人報名參與,線上與現場同步觀看人數更突破3,500人。「2026國泰金控技術年會」今(15)日盛大登場,宣告Agent First階段來臨,吸引近7,000人報名參與,線上與現場同時觀看人數突破3,500人,為台灣金融業最具指標性的金融科技盛會。(圖/國泰金控提供)國泰金控副董事長蔡宗翰表示,國泰金控當年開始推動轉型,並非「為數位而數位」,而是察覺到各單位彼此之間需要增進理解,進一步以客戶為中心的角度思考,而運用數位與科技能夠協助公司解決問題與痛點。他指出,國泰金控始終秉持「誠信、當責、創新」的核心價值,近年更持續推動主管、同仁與客戶間的水平與垂直溝通,透過深化彼此信任,成為數位轉型過程中,組織文化的重要轉變。他也提到,以國泰世華銀行CUBE為例,當年由多卡變成一卡開創業界先例,即是以客戶為核心,透過數位科技將「選擇權」交還給客戶,讓客戶能依自身需求靈活切換權益,體現以客戶為中心的數位思維。談及未來發展,副董事長蔡宗翰分享,國泰金控將在既有基礎上,持續探索資產管理、財富管理等領域的發展機會,而AI將能帶給國泰金控與各個企業彎道超車的機會。他呼籲善用AI的力量,重新思考工作方式與創造價值,進一步發揮集團強項與優勢,協助客戶與公司做到更多、更好。他表示,台灣近年享受到非常好的經濟成長,身為關鍵的大型金融業者,國泰金控將積極把握機會,持續面對、挑戰並解決產業及社會所看到的問題,與台灣企業及社會共同成長,以回饋社會大眾的期待與信任。國泰金控今年首度公開以AI Agent打造「數位同事」的創新試驗,實際投入專案進行測試。「數位同事」被賦予特定角色與工作邊界,可自主運用企業知識與工具執行任務,當涉及重要決策、規則確認與例外情境時,則由真人把關判斷與最終決策。從身分權限、企業知識、系統串接、資安監控及稽核軌跡建立完整防線,落實「負責任的AI」。左起:國泰金控副總梁明喬、國泰金控副總劉浩翔。(圖/國泰金控提供)延續2025年發佈的生成式 AI 技術框架「GAIA2.0」,國泰金控今年首度公開以AI Agent打造「數位同事」的創新試驗,包括專案管理助手Vanessa.ai、科技治理審查專員Sherlock.ai及法務合約初審專員Lawrence.ai,實際投入專案進行測試。相較於過去需逐次下指令的生成式AI工具,「數位同事」被賦予特定角色與工作邊界,可自主運用企業知識與工具執行任務;當涉及重要決策、規則確認與例外情境時,則由真人把關判斷與最終決策。從身分權限、企業知識、系統串接、資安監控及稽核軌跡建立完整防線,落實「負責任的AI」。AI也正全面重塑金融業IT開發流程。國泰金控分享,集團已從布局「Cloud First」數位基礎建設,走向「Agent First」,建立數位勞動⼒,透過可治理的AI Workflow與Agent Platform,將 AI實驗轉化為可複製、可規模化的集團級IT能力。例如透過 BMad Framework 建構 Requirement Management Agent,將 AI Agent 導入 SDLC 需求管理流程,以角色化 Agent 協作,降低跨部門溝通成本、縮短需求分析週期。實務上,國泰世華銀行以AI in IT策略為基礎,分別用AI Scrum 及AI SDLC team打造出AI數位同事及資訊代理,參與需求整理、開發測試及文件製作,重新定義人機協作及軟體開發生命週期。為呼應年會的高規格視野,本屆年會重磅邀請OpenAI國際業務主管謝家豪(Oliver Jay)與Google Cloud台灣技術總經理林書平,分別從企業AI落地與金融業Multi-Agent治理,分享AI的高價值應用場景、如何安全部署AI、權限控管與治理實務;台灣微軟大型企業商務事業群總經理李倩、政大金融科技研究中心主任王儷玲,則探討AI進入工作流程後,企業應如何重塑人才職能、績效指標與責任歸屬等治理秩序。在數位資產的佈局上,國泰金控亦聚焦虛擬資產保管、穩定幣、AI Agent支付與自主金融等應用,並邀集中華民國虛擬資產服務商業同業公會理事長鄭光泰、臺大教授楊岳平,以及KPMG安侯建業顧問部營運長暨合夥人賴偉晏,探討金融機構與VASP如何在洗錢防制、資產安全與法規遵循下,兼顧技術創新。國泰金控表示,自2016年啟動數位轉型至今,在副董事長蔡宗翰帶領下,集團持續累積數位、數據與雲端實力,並隨科技演進延伸至生成式AI、Agentic AI及數位資產。未來將持續關注新技術對金融服務、風險治理與人才帶來的變化,並深化AI、資安治理與金融科技人才發展;亦秉持「BETTER TOGETHER 共創更好」的品牌精神,串聯國內外產官學夥伴,促進台灣與國際前瞻技術交流,朝「以金融為核心的科技公司」目標前進。
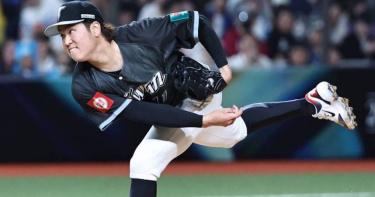
亞運/中華隊折損主力投手!古林睿煬拉傷「確定退出亞運」 遞補人選曝光
2026年名古屋亞運即將登場,中華棒球代表隊卻在賽前傳出傷兵消息,原本入選的主力投手「台灣金孫」古林睿煬因傷確定退出,讓球隊備戰受到影響。據悉,中華隊已啟動遞補程序,預計徵召效力美國職棒亞利桑那響尾蛇體系的右投黃仲翔遞補,目前仍待球團點頭放行。據了解,古林睿煬昨(6日)在訓練過程中不慎造成左側腹肌拉傷,經核磁共振(MRI)檢查及醫師評估後,確認傷勢無法支撐亞運賽事,最終只能忍痛退出中華隊。對於即將開打的重要國際賽事而言,古林睿煬的缺席也讓中華隊投手戰力面臨調整。中華隊目前已啟動遞補程序,預計徵召效力美國職棒亞利桑那響尾蛇體系的右投黃仲翔遞補。不過,由於黃仲翔目前仍受美職球團管控,中華隊正等待響尾蛇球團正式回覆,若最終獲得放行,黃仲翔將加入中華隊為台灣效力。除了黃仲翔尚待球團確認外,目前教練團及其他入選球員名單皆已底定。現階段投手陣容包括劉致榮、王宇傑、王彥程、徐翔聖、林昱珉、潘文輝等旅外及中職好手,後續仍將視遞補狀況進行調整;野手則有劉基鴻、黃韋盛、陽柏翔、陳晨威等球員。本屆中華隊由總教練湯登凱領軍,陣容集結來自中職、日職、韓職及美職的選手。雖然賽前意外折損古林睿煬,中華隊仍將持續進行最後階段備戰,並盼透過投手陣容調整,維持整體戰力,在名古屋亞運棒球賽場力拚佳績。
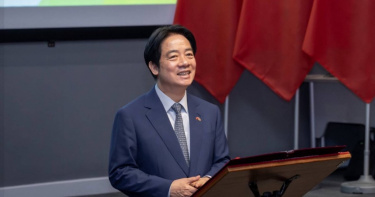
金融業獲利破兆! 總統挺「亞資中心」壯大台灣資本市場
總統賴清德4日出席「金融發展與前瞻研討會」表示,台灣擁有豐沛民間資金及世界級產業實力,政府將全力落實亞洲資產管理中心計畫,推動法規鬆綁,讓台灣金融走向國際,讓資金更有效率支持產業發展。他透露,已和財政部達成共識,未來會對亞資中心有更有力支持政策。賴清德指出,截至今年6月,金融業資產管理規模達46兆元,相較計畫推動前,增加約14兆元,台灣金融業將深化資產管理、壯大資本市場、擴大跨境服務。賴總統表示,去年台灣創新板新制上路,累計至6月總成交額達1,251億元,相較去年同期成長338%。在此基礎上,持續打造亞洲創新籌資平台,吸引更多國際優質企業來台掛牌,讓台灣成為「亞洲的那斯達克」。前年和去年的台灣經濟高成長率,帶動銀行、證券期貨及保險等金融三業獲利首破兆元。今年經濟成長率預估可達11.05%,金融三業獲利還要創新高。透過資金的支持,台灣產業真正做到「立足台灣、布局全球、行銷全世界」。最重要的是,推動金融市場走向國際,關係台灣能否匯聚更多資金與人才。更多資產由台灣團隊管理,高品質工作機會也會留在台灣,成為連結產業與全球資本重要平台,逐步發展為亞洲重要金融樞紐。
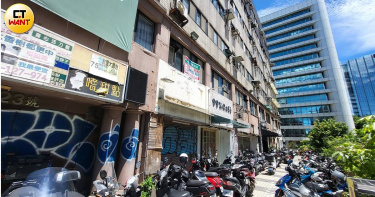
都更漫漫路1/北、高2大自主都更案「為錢卡關」 專家剖析4難點推不動
根據內政部統計,全台30年以上老屋約550萬戶,占比接近6成,都市更新刻不容緩,因此近年政府積極推動地主自己當建商的「自主都更」。然而近7年,政府共核定566件都更案,其中自主都更僅32件,且核定還不等於能順利完工。CTWANT調查北高2大自主都更案卡關,皆與「錢」拖不了關係,專家分析常見4大推動難處,認為政府給予獎勵外,應先強化民眾對權利義務及潛在風險的認知。「住戶找了建經公司,懷抱著美好夢想,2、3年前案子核定後就全體搬空,沒想到現在營建成本跟送件時差了一倍,如果要繼續興建,地主要多拿房子出來賣補造價,最後當然喬不攏,四處找人接盤無果,據說住戶要告建經公司管理不當.....。」台北未來都會再生協會理事長蔡漢霖日前在臉書上分享,北市精華地段巷弄一處自主都更案停擺,地主回家之路遙遙無期。曾協助評估此案的欣聯建設執行長蕭傑楷向CTWANT記者表示,該案基地大約450坪,於2016年送件,原預估每坪造價15萬元,2023年核定時,營建成本卻飆漲到27~28萬元,地主因此向外求援,想重新找建商合作,但卻沒有業者想接手。由於該案已核定,如果修改設計圖須重新送件審查,又得耗費多年;若地主想與原建經公司解約,還須負擔違約費。台灣金聯資產管理董事長宮文萍(左)與高雄河濱商城自主更新會理事長周重曉(右)簽署MOU合作意向書,等該案整合超過5成,台灣金聯即啟動全案管理和資金代墊服務。(圖/林榮芳攝)另一個花了5年還在努力的自主都更案是高雄最大海砂屋社區高雄河濱商城,自主更新會理事長周重曉分享,更新會在一名都更專家的推動下於2021年成立,「當時有9成的住戶參加,為了籌措前期資金,希望每戶收取10萬元,250戶就有2500萬元,但住在這邊的都是老人,拿不出錢,都更專家也隨之放棄離去。」後來河濱商城來了一家全案管理公司,可以幫地主代墊前期資金,但後來引進另一間建材公司,卻跳過更新會,直接向地主收取同意書。原本希望自主更新與全案管理,在該業者進場後變成協議合建,甚至不惜以每張10萬元「促簽金」的代價,向老地主換一紙同意書。周重曉表示,該合約沒明列退場時間,是不平等條約,大概綁了50戶,後來也因為陸續有建商進場角逐,目前自主更新同意比例約42%,大部分地主處於觀望。根據CTWANT記者觀察,該案缺乏前期資金,又因不想分回條件太差而不願與建商合建。周重曉也坦言,中間也曾找過上市建商,但對方要他們先自行整合超過5成再議,而周重曉又認為,若地主能整合過半就公開招標找建商了,何必獨厚一家業者,該案因而停擺。最新進度是,該案找了台灣金聯簽署自主更新MOU合作意向書,但據了解,地主仍必須自行整合破5成,台灣金聯才會進場協助整合及提供前期資金的墊付。周重曉認為,台灣金聯是多家公股銀行出資成立的資產管理公司,具公信力,相信能以此說服更多地主重新支持自主都更。自主都更因地主即是建商,在前期運作就會因資金有限、融資不易而停擺。(圖/報系資料庫)自主都更失敗率為何如此高?富品建設董事長曾富瑋分析,民間自主都更常見意見分歧、資金不足、缺乏專業、銷售風險4大關卡,若沒有專業單位介入輔導,也就是協助全案管理,更新會往往空轉、無以為繼。他進一步解釋,除了住戶須達成共識決定自主都更、而非找建商合建,地主即是建商的角色,未來包括挑選建築師、營造廠、發包、坪數規劃、選用建材等大小瑣事都需經過決議,往往此時會意見分歧,甚至遭質疑圖利特定廠商。更新會在前期必須自行籌措包含建築設計、地政規劃、環境評估等作業費,一般地主資金有限,僅管只是收取少數千元費用,想要全數收齊難如登天;到了向銀行申請融資時,又因缺乏法人主體,銀行承作意願低,或是融資不到足夠款項,讓地主面臨資金壓力。曾富瑋表示,就算資金問題解決了,進到施工階段,地主仍可能因缺乏專業管理,難以和營造廠專業對接,導致施工品質有落差;在銷售上也缺乏資源和品牌,面臨銷售壓力,若影響資金回收,可能還需自掏腰包償還銀行貸款。行政院於今年7月16日通過《都市危險及老舊建築物加速重建條例》與《都市更新條例》修正草案,針對自主更新部分做出3點修法:一、新增「全案管理機制」法源;二、針對自主都更提供融資貸款信用保證,降低地主與住戶籌措資金的門檻;三、為獎勵自主都更,不用再逐項申請,將直接給滿基準容積1.5倍的容積獎勵上限。台北未來都會再生協會理事長蔡漢霖認為,政府近年大力推動自主都更,立意固然良善,但別忽略地主所應承擔的風險。(圖/林榮芳攝)蔡漢霖表示,自主都更風險不亞於協議合建,通常會引入全案管理公司協助,將全案管理機制納入法條規範,確實將更有法源依據和保障,但政府也不宜只以獎勵或「可分回更多坪數」作為宣傳誘因,地主必須瞭解自身承擔開發決策、營建成本波動、融資利息、工程延遲及銷售去化等風險,應強化地主對權利義務有明確認知的前提下,再以自身能力與財務條件選擇最適合的更新模式,才能避免因過度期待而衍生爭議。房產趨勢專家李同榮對此次修法則認為,目前都更政策重老不重危,資源有限下,應先針對危屋優先奬勵並強制重建,此外,都更行政效率不彰也是長期以來遭抱怨的痛點,雖然修法方向值得肯定,但「加容積」只是誘因,「降障礙」才是都更真正的改革,「台灣缺的不是更多都更政策,而是一套讓好案子能快速完成的防災都更制度!」
都更漫漫路2/選自主都更想分更多坪數?專家提醒:真正應考量「風險誰來扛?」
營建成本暴漲,傳統「協議合建」模式面臨嚴峻挑戰,導致許多中小型建商紛紛退出合建市場,或轉向由地主出資、建商提供顧問服務的「全案管理」模式。近年全案管理市場百花齊放,就連公股銀行合資成立的台灣金聯公司日前也宣告搶進。究竟「協議合建」和「自主都更」差別在哪?專家解析並提醒,兩者皆有風險存在,「最重要的還是選對合作夥伴!」台灣金聯董事長宮文萍日前召開記者會宣布,將開辦自主都更全案管理服務並導入前期資金墊付,解決自主都更地主常見資金、專業不足的痛點。宮文萍指出,一般都更案前期資金初估約3,000萬元內,有關更新會在取得金融機構融資前之空窗期,相關必要作業費用可先由台灣金聯墊付目前暫無設定上限。不過想爭取台灣金聯的支持也有條件,必須已依法設立更新會,基地範圍人數與面積同意比超過50%,台灣金聯才有機會成案輔導、提供資源。面對市場愈來愈多「協議合建」或「全案管理」等不同的都更樣態,究竟有什麼差別?富品建設董事長曾富瑋解釋,協議合建為地主出土地、建商出資興建,建商須承擔營造成本上漲、銷售景氣等風險;全案管理則是地主用土地融資,全案管理公司提供顧問服務輔導地主蓋房,不會和地主分回新房,而是收取服務費,通常是建案總銷的5~8%,或是總成本的15~20%來計算服務費,而興建到完工銷售的風險,皆由地主承擔。而同一個都更案中因每個地主資金能力、承受風險能力不同,市面上也衍伸出複合式的都更模式,像是上述台灣金聯、富品建設,皆是可依地主需求自由選擇委建或合建的都更業者,因此同一都更案中會出現「部分地主委建、部分地主合建」的情況。曾富瑋也表示,協議合建的好處是,地主只要談妥分回價值等待完工即可,重建風險由建商承擔;委建和全案管理模式,最大誘因是可分回較多坪數,但地主們要自行籌資、負擔營造成本、銷售風險,對缺乏經驗的地主而言,會是場極高的挑戰,所以建議要選擇信用好的公司。台北未來都會再生協會理事長蔡漢霖也提醒,政府近年來大力推動自主都更,立意固然良善,但事實上,無論是自主都更還是找建商合建,面對的客觀風險完全相同,差別只在「承擔風險的主體是誰」。合建出事了,社會習慣歸咎於建商;但自主更新出事了,所有的代價與法律責任只能由地主自己扛。雖然北都建設為專做全案管理的建商,但董事長陳逸軒認為,地主不應該以最大坪數為挑選合建或委建的準則,若是與有口碑、有資歷、有信用的老牌建商合建,也是不錯的選擇。(圖/林榮芳攝)北都建設董事長陳逸軒也分析,實務上合建與委建地主最終分回價值差距約10~30%,依每個案子的容積、房價、規模、造價不同而定。若有營造經驗、資金充足,又具有向心力的社區來說,可選擇自主都更、全案管理,把10~30%放回自己口袋;若無相關經驗,與建商合建,這10~30%或許可視為「風險轉嫁給建商的費用」,同時省去地主在營建過程中的時間與心力。不過他也強調,協議合建與全案管理實務上都曾有過失敗案例,「要避免踩雷,最重要的還是慎選合作夥伴,能確保完成重建比分回多少更重要。」全台30年以上老屋占近6成、約550萬戶,都市更新刻不容緩,等不到建商一一推動合建,政府鼓勵地主「自主都更」還能保留更多坪數,但地主千萬別忽略了應承擔的風險。(圖/黃耀徵攝)「選擇自主都更不能只是為了拿回更多坪數!」住保會顧問吳翃毅也表示,實際上地主最需要評估的關鍵是「風險由誰來扛」,20年前的營造單價相對平穩,世代變化下近10年的成本起伏變數過多,建商的投入成本與利潤比例失衡導致停擺的案例屢見不顯,更有金融管制使建商資金鏈接續不上的情況,連蓋房專業的建商都評估風險高於利潤,自主都更的地主更應該留意風險的存在。住保會顧問吳翃毅表示,近年營建成本漲幅大、房市政策快速變化,有經驗的建商都評估風險高於利潤,紛紛退出都更市場,沒經驗和資金的地主更需謹慎評估風險的存在。(圖/CTWANT資料室)目前常見合建地主卡在分配比例,越拖條件越差,自主更新看似提供另一選項,但吳翃毅提醒地主應建立正確觀念,「選擇自主都更不是為了條件再好一點、多分一點,而是為了讓重建還有機會走下去。」

國票金副董年薪2千萬惹議!大股東「一銀」開第一槍:促請檢討薪酬合理性
國票金控5月底完成董事會改選,公股代表在會中投票支持由民股推派的耐斯集團大股東、國票金前總經理陳冠舟出任副董事長,但傳出年薪高達2000萬元, 民進黨立委王世堅痛批「不成體統」;身為大股東之一的第一銀行開第一槍,10日以聲明稿方式表示,針對國票金控高階主管薪酬議題,以促請推舉的國票金控董事,透過董事會的運作,對該金控及其子公司之薪酬結構進行「合理性檢討」。第一銀行表示,近期外界關注國票金控高階主管薪酬議題,身為投資股東,第一銀行表示,薪酬結構應進行合理性檢討,並期許國票金控持續精進公司治理,以保障股東的權益。事件起因於王世堅日前於立法院財委會質詢時揭露,國票金控是國內規模最小的金控公司,其他有公股背景的金控,如第一金控、台灣金控、華南金控等,董事長職位年薪介於300到500萬元左右,國票金控聘請非財經學者擔任副董事長,年薪竟高達2000萬元,才會痛批這樣的薪資水準「是百分之百的酬庸」,並抨擊整件事情「不成體統」。

公股接掌國票金「副董年薪2千萬」惹議 傳驚動決策高層擬推薪酬改革
國票金控(2889)5月底完成董事會改選,公股代表在會中投票支持由民股推派的耐斯集團大股東、國票金前總經理陳冠舟出任副董事長,其年薪高達2000萬元,相關人事安排引發爭議,甚至遭民進黨立委王世堅痛批「不成體統」。媒體報導稱,此事已驚動決策高層,認為應針對董事長、副董及總經理的薪酬進行調整。王世堅近日在立法院財委會質詢時揭露,國票金控是國內規模最小的金控公司,其他如第一金控、台灣金控、華南金控等,董事長職位的年薪都在300到500萬元左右,而國票金控聘請非財經學者擔任副董事長,年薪竟高達2000萬元,「為何需要這麼高薪?」王世堅質疑,副董事長主要是在董事長無法履行職務時代理其職,但國票金據點多在台北市,鮮少出現需要副董暫時代理董事長的情形,反觀其他更大的金控公司,則根本沒有設立副董事長職位,國票金為何需要?種種不合理讓他忍不住痛批「這是百分之百的酬庸」、並抨擊整件事情「不成體統」。根據2025年的年報,時任國票金董事長魏啟林、副董事長何志強及總經理陳冠舟,年薪分別達2622萬元、2030萬元及1918萬元;旗下國票證券董事長王祥文、總經理張育綺、國際票券總經理徐啟誠,年薪也分別落在2100萬至3000萬元、1000萬至1500萬元,以及1500萬至3000萬元區間。相較之下,財政部旗下八大公股金控及銀行董事長、總經理年薪多數不到600萬元,存在明顯薪資落差。更啟人疑竇的是,過去國票金因股權分散影響經營,今年終於由公股取得主導權,然而公股卻把年薪高達2000萬元的副董事長職位讓給民股股東,讓外界不禁懷疑其中是否存在圖利特定人士等情事。《聯合報》報導指出,根據不具名的綠營人士透露,國票金既已由公股主導經營,包含副董事長及董事長、總經理等高階主管薪酬,都應比照現行公股管理制度調整。該人士提到,此事已引起決策高層關注,認為即便不能立即與八大公股行庫全面接軌,至少也應啟動薪酬改革,避免國票金成為公股體系中的肥缺。

台灣金融改革與突圍系列五》公股金融整併應走向制度化
《金融控股公司法》實施將滿25年,市場風向已從當年的「大就是美」,轉為關注「如何優雅退場」,這不僅是時代的演變,更考驗主管機關的政策智慧。一個成熟的金融市場,不僅應具備合規的進場機制,更需建立一套健康、有序的退場路徑。金融機構的退場,可分為股東層次的投資退出,以及法人機構的市場退出。前者遵循公司法及證交法,相對單純;後者涉及法人、品牌或市場地位的終結,雖有《金控法》為本,但回顧台灣近代金融發展史,退場議題卻常與「污名」掛鉤。回顧台灣近代金融發展,1990年代的野蠻生長與市場失序,經由金融機構合併法、銀行法修正及金融六法,以概括承受、標售或合併退出市場,大刀整理經營不善基層金融機構,卻也讓退出議題在金融市場留下污名。2001年7月公布、同年11月1日施行的《金融控股公司法》與2004年金管會的成立,也讓活躍於市場上的金融機構,有機會把成立金控視為取得銀行、保險、證券跨業平台的競爭門票。惟退出議題,仍是政策面的單向作法,除了問題金融機構必須退出,政府可主動介入予以接管、標售等,打著「二次金融改革」旗號的政策指標,規模不足的金融機構也被要求應在期限內退出或合併。歷史留痕,斑斑可證。「二次金改」因缺乏對市場機制的尊重,使「退出」成為政策指導下的強制手段,為金融整併留下負面烙印,也導致市場發展一度停滯。近20年來,主管機關的政策重心轉向亞洲盃、公司治理、風險管理等,但台灣金融市場過度擁擠的結構性問題依舊。中小型金控在規模與差異化競爭中處境艱難,原因在於退場工具分散,集團層級的處理計畫付之闕如,母公司救援與強制處理的界線模糊。金控法條賦與業者參與台灣金融市場的合規進場機制,核心內容圍繞在高資本額門檻與嚴格的大股東適格性審查,確保經營者的體質與正當性,從源頭預防危機。至於退場機制,從過往的負面形象,近十年已走出多元路徑,包括合意的「自願解散」、市場驅動的「合併消滅」,以及最後手段的「強制退場」,執政者的理念著重於維護金融市場的穩定、保護存戶與投資人權益,並促進金融產業的永續發展。因此2022年富邦併日盛、2026年台新併新光,被美名為合意併購,已達成熟退場機制的三要素:新資本順利進入、讓正常機構公平交易、讓低效率機構有序退出。主管機關應樂見其成並支持,讓退場不再是破產或清算的同義詞,而是透過整併,使競爭力不足者退出獨立經營,原投資人亦可降低持股或收回資金,達成多贏。然而,金融改革的藍圖中,公股行庫的整併是無法迴避的核心議題。公股行庫兼具穩定市場的「國家隊」與追求效率的「市場參與者」雙重角色,其整併與退出原則長期付之闕如,甚至在疫情期間,因過度強調政策角色而排拒整併。我們呼籲,金管會與財政部應正視此議題,為公股機構規劃清晰的「出場機制」,建立透明、可行的評估原則。當討論公股金控與民營機構的整併可能性時,更應思考如何為民股股東提供公平、合理的退出選擇。這不僅是健全機制的體現,更是為主導台灣金融半壁江山的公股體系,立下可供遵循的市場新規則。隨著台灣市場趨近已開發經濟水準的成熟度,金融市場正朝向家數減少、質量提升的方向演進。主管機關應以更開放的態度,善用市場驅動的整併力量,讓退場機制從過往的危機處理工具,轉化為促進產業永續發展、提升整體競爭力的催化劑,共同為台灣金融市場擘劃新局。

國票金副董年薪2千萬惹爭議 國民黨團:高薪酬庸養肥貓不應該被容許
國票金控改選董事會中,出現一個「副董事長」職位,引起關注,而該職位由耐斯集團大股東、前國票金總經理陳冠舟接任,年薪高達新台幣2千萬元。22日在立法院內,立委王世堅就對此提出質疑,直批「不成體統」;23日在立院的一場記者會中,國民黨立院黨團書記長林沛祥則說「為什麼?憑什麼?」並建議這件事要到立院財政委員會好好報告,面對國會的質詢。林沛祥在「民進黨面對食安風暴 只有甩手、傲慢、噴口水?」記者會,面對記者提問國票金副董事長年薪2千萬一事,他說「我們只能問一個最簡單的問題,為什麼?為什麼有這麼高薪的職位出來?功能性在哪裡?憑什麼?最後面得到這個位子的人是誰?」接著他感嘆,從很多跡象都顯示,高薪酬庸、養肥貓的狀況已經司空見慣,但是「這不應該被容許」。林沛祥建議,「針對這個案子,他們還是應該要來立法院財政委員會好好報告;與其說我們預設立場說這個人不合,倒不如好好面對國會的質詢。」國票金控新設立副董事長職位,被立委王世堅揭露後,引發許多討論。王世堅直言,國票金控是國內規模最小的金控公司,其他如第一金控、台灣金控、華南金控等等,董事長職位的年薪都在300到500萬元左右,國票金控聘請非財經學者擔任副董事長,「為何需要這麼高薪?」王世堅質疑,副董事長主要是在董事長無法履行職務時代理其職務,但國票據點多在台北市,根本沒有幾次需要暫時代理。而許多更大的金控公司根本沒有設立副董事長職位,國票金為何需要有?王世堅直接在質詢時痛批「這是百分之百的酬庸」、並抨擊整件事情「不成體統」。而更讓人疑惑的是,過去國票金由於股權分散,影響經營治理,今年終於由公股取得主導權,有望推動整併未具金控資格的銀行。但公股掌控,卻把一個年薪高達2千萬元的副董事長職位讓民股股東,引發外界不少討論,懷疑是在圖利特定人士。對於此事,財政部長莊翠雲22日在立院說法是,原本在國票金的章程中就有「必要時得設置副董事長」的規定,且國票金自民國100年開始就依據章程設有副董事長,都是依照《公司法》的規定、相關的程序後所選任。

國票金「公公併」倒退? 行政院、財政部「公司治理」遇耐斯陳家大轉彎
公股在國票金控中扮演的角色與近期人事安排,確實在市場與立法院引發了對公司治理與利益衝突的強烈質疑;金融機構本應落實專業經理人制度及防範大股東干政,公股身為最大股東,理應發揮穩定與監督力量,若讓渡過多權力予特定民股代表,不僅有違公司治理精神,也容易讓市場產生「公股護航特定家族」的負面聯想。國票金控副董事長年薪2千萬遭立委王世堅抨擊「不成體統」,右為耐斯陳冠舟(右),於2026年6月出任國票金控副董事長,左為弟弟陳冠如。(圖/報系資料照)今(2026)年5月國票金完成董事改選後,泛公股雖掌握經營主導權,卻支持耐斯集團大股東陳冠舟出任副董事長。此舉不僅遭執政黨民進黨籍立委王世堅質疑違背公股中立原則,且該職位高達約2,000萬元的年薪,亦被抨擊不符比例原則的「不成體統」衍生出「圖利特定家族」的爭議。國內公股金控併購議題備受關注,市場原期盼公股入主國票金後能推動公公併或發揮金融整併綜效。然而,泛公股拿下經營權至今,卻遲遲未提出明確的併購時程表與長遠規劃,致使社會大眾質疑公股是否僅為了政治利益妥協,而非以公共利益為依歸。國票金控股權結構極度分散,主要由旺旺集團(人旺)、耐斯集團、美麗華集團等民股、公股彼此角力、共治。財政部長莊翠雲在今年5月立法院財政委員會專題報告時指出,針對今年國票金5月29日股東大會暨全面改選董事,公股徵求委託書取得約9%股權,如果公股取得經營主導權,將強化公司治理、提升經營績效等,並稱依規定提名,將按實力原則處理。根據財政部報告,依業務發展方向評估推動「公民併」,以壯大業務能量、強化市場競爭地位,同時兼顧股東、員工及客戶權益……;因此,政府釋出的氛圍讓市場熱議,國票金有機會成為首樁「公民併」之例。目前泛公股為國票金最大股東,持有股權約20%,加計在董事會改選前的徵求委託書取得約9%股權,國民黨籍立委賴士葆就曾對此質詢「公股為何要砸400億元至500億元,在國票金董事改選中爭取到主控權」,且「為何要支持耐斯集團的人出任副董事長?」莊翠雲近期在立院回覆多名立委的質詢,皆強調公股依股權實力提名,完成改選將依公司章程選任,且係因國票金公司章程有設立副董職位,選任人選皆尊重公司治理。市場傳出泛公股其實曾推薦一人擔任副董,最後揭曉的竟是耐斯陳家,公股涉嫌圖利特定某民股的「酬庸」之說沸沸揚揚。從董事改選的盟友角色來看,難讓各界覺得公股有持中立的公司治理原則,與市場上大股東花大錢爭取委託書爭奪公司經營權的行徑不相上下。公股在2025年於國票金股份加碼增至22% ,加上還取得 9% 委託書,讓財政部實質掌握了31%的表決權;加上與耐斯集團(持股約9.8%)形成某種程度的合作默契,雙方掌握股權超過 50%,徹底奠定勝基。進一步觀察國票金「泛公股」的股權結構,第一銀持股4.16%最多,其次為合庫的3.12%,台銀2.6%,台企銀2.32%,彰銀1.6%等超過18%,加上台酒、陽明海運等也進場持股約4%,總計約22%,成為所有股東中的實質最大股東勢力。人旺、耐斯兩大民股大股東各持股逾9%,台鋼集團則持股近8%,很明顯的泛公股股權遠超過任一民股。由於財政部展現「勢必拿下過半經營權」的強大國家隊意志,旺旺集團少東、副董事長蔡紹中評估後決定「退一步」主動釋出善意,明確傳達不與公股和財政部政策為敵的訊號。人旺集團發表官方聲明,表示基於金融體系資源整合與國票金健全發展,全力支持由公股主導經營權,並同意將原本「25搶15」的爆炸性超額提名,縮減為接受公股協調的分配結果,讓改選大戰提前和平落幕。泛公股在15席國票金董事改選中拿下過半8席董事(含5 席一般董事、3席獨立董事),取得壓倒性成果,正式主導經營權,創下台灣金融史上首樁「民營轉公股」之例。由公股指派第一銀行法人代表張兆順出任董事長,財政部雖然完全掌控了國票金控,豈料引發後續如公公併時程、副董人事安排等一系列與民股妥協的公司治理爭議,更讓市場議論「民股信任公股取得經營權的公民併,現在看來卻是涉嫌假公司治理之名,行欺騙之嫌?」金融圈熱議,國票金大股東「尊公股」,願意向公股國家隊讓步以換取金融市場規模化,現在看起來公股在取得經營權後,卻涉嫌私下給予耐斯陳家逾越比例原則的政治分贓與肥缺,不僅未將國票金控經營邁向「公民併」之路,卻是呈現「權力博弈」角力之氛圍,泛公股明顯倒向私人企業一方,才是有違正常商業公司治理之高度與原則,與行政院、財政部長莊翠雲所稱的公司治理,似乎是平行兩條違和之路。
王世堅點名國票金副董年薪2千萬「不成體統」 耐斯陳冠舟陳冠如行徑遭議
立委王世堅22日在立法院財委會質疑「國票金副董年薪2000萬元,不成體統」一案,據調查,其實係指今年6月23日新上任的副董、耐斯集團大股東、前國票金總經理陳冠舟,金融圈對其時任國票金控總經理,曾要求金控經理人不斷發出公函,跳過金控董事長、子公司董事會,連發十二道金牌直接指揮子公司「疲勞轟炸經理人」行徑熱議。王世堅提到,許多更大的金控幾乎未設副董一職,國票金為何要設立副董?且聘請的這位非知名的財金學者,為什麼需要這麼高薪?他還進一步說,台灣金控董事長年薪才300萬,第一金、華南金董事長300萬元至500萬元,現在是全部金控中最小的國票金控副董,年薪竟要2000萬元。國票金控於今年5月改選董事會,新任董事長、總經理兼資安長分別為張兆順、吳瑛,外界解讀國票金大股東公股掌握主導權。至於耐斯集團大股東、前國票金總經理陳冠舟出任副董事長迄今,外界議論紛紛,今天在立法院民進黨籍立委王世堅雖未直接點名副董名字,金融圈早已傳得沸沸揚揚。耐斯陳氏兄弟近年來在國票金控引發多起爭議,去年6月一份調查報告中,認定旗下時任國票金子公司國票證券副董事長陳冠如涉「職場不法侵害成立」,已發函股東改派董事換人,而據了解,該案起自陳欲插手干預兩樁人事案,引爆內部強烈反彈所致,並曾對前國票證券王姓董事長提起毀謗名譽的相關訴訟。陳冠如過去曾擔任18年國票創投董事長,由於創投2022年經營績效不佳,投資大賠,本業淨值幾乎為負數,基於問責機制,隔年董總相繼遭撤換,陳冠如卸下國票創投董座,在國票金控2022年6月董事會改選後,哥哥陳冠舟從國票金副總經理調升為總經理,陳冠如則是先前被撤換子公司國票創投董座一職後,改任國票綜合證券副董事長。據了解,陳冠如對於國票創投董座虧損問責而被撤換之人事案,感到委屈,曾要求國票金控發布重訊欲證明經營績效良好,然進一步了解重訓內容「國票金控所屬國票創投子公司,依2022年經簽證會計師查核財報,資本額17.5億元,股東權益總值為12.48億元,並無淨值負數之情形」,但以國票創投當時資本額17.5億元與會計師簽證下來的股東權益12.48億元數字對照,恰恰說明創投當時大虧超過5億元。且依國票金111年報揭露,「國票創投投資產業以半導體、電機機械與傳產類股之比重較高,111年底有價證券投資金額為12億306萬元,受全球資本市場大幅波動影響,台股相應走弱,國票創投全年度稅後淨損5億456萬元」。此外,陳冠如以個人名義投資雷虎科技公司並擔任董事長,其間主導將醫療器材部門獨立為雷虎生技公司,並由國票創投以每股28.75元買入雷虎生技1000張,之後持續加碼至1435張,從雷虎生技的公開資料顯示,國票創投持有雷虎生技之股份達5.97%。國票創投因此成為雷虎生技,僅次於雷虎科技的最大股東,這項頗具爭議性的關係人交易投資案,掛帳十餘年,帳上虧損鉅幅;另依2025年6月雷虎生技辦理現金增資案每股價格15元,國票創投帳上評價形同腰斬,也未見金控等內部就此提出相關檢討。雷虎科技2015年陷財務危機,陳冠如接任董座,三年後再接雷虎生技董座,愛之味子公司第一生化科技也參與雷虎科技私募案。陳冠如目前兼任雷虎科技、雷虎生技等董事長,陳冠舟亦兼任雷虎科技董事。

質疑國票金副董年薪2千萬 王世堅:不成體統
民進黨立委王世堅今(22)日在立法院財委會質詢指出,國票金是公民營金控最小,為何需要設置年薪2000萬的副董職位?聘的這位也不是有名的財金學者,並指出,「乾脆畢其功於一役,既然公股股份已經高於民股,乾脆就由我們把它合併」王世堅指出,台灣金控董事長年薪才300萬,第一金、華南金董事長300~500萬,最小的國票金副董年薪2000萬,許多更大的金控也沒設副董職位,國票金為何要設?且為什麼這麼高薪?聘的這位也不是有名的財金學者。財政部長莊翠雲答詢表示,國票金公司在章程中就有說必要時選定副董事長,且自民國100年開始設置副董職位,經過公司,經過規定相關程序完成的。王世堅則質疑,現在是由公股掌控的,所謂人事章程不能更改嗎?莊翠雲表示,有公股也有民股,是共制的,這個國票金裡面不是全部都是公股,也還有民股。後續當然會基於公司經營策略規劃去做處理。王世堅說,要多久可以解決這個問題?另外是不是要請公股的兆豐金、第一金,看他們願不願意來併掉國票金,他們有很多確實是需要更有能力經營的來做整頓。莊翠雲回應,當然公司需要把公司治理上軌道,然後提升經營績效,這部分要先去推動的,至於下一步當然要兼顧相關法規、市場機制,還有員工權益都必須要考慮到。並提到,在公股部分提供經營績效,目前有四家金控的投信已經在推動把它合併為一個,讓市場規模可以更大,這是持續在做推動的。王世堅表示,「好,一併考量」,因為國票金還有其他狀況,但今天來不及敘述,「乾脆畢其功於一役,既然公股股份已經高於民股,乾脆就由我們把它合併」,因為當初設副董事長完全就是酬庸,工作只有董事長因故不能執行職務,就由副董事長代理,這麼多年經驗裡面,事實上沒幾次需要暫代的,而且公司就在台北市,這在所有公營行庫、民營行庫裡面,「這都不成體統」,不能說這不是財政部直屬的投資業務,畢竟是旗下公股行庫去持股的。
台灣金融改革與突圍》加速整併提升公股金融機構經營績效
國票金控經營權之爭暫告一段落,其獲利表現長期居金控末段班,兩大指標ROE(股東權益報酬率)和ROA(資產報酬率)的表現,約民營金控一半不到,公股介入後如何有效翻轉實為當務之急。務實的說,其整體規模、個別業務表現均不突出,難以透過自我成長達到目標,或可從「公股一盤棋」的角度出發,透過整併疊加業務,創造出規模經濟,才有徹底改善其經營現況的機會。國票金上半年稅後純益達27.83億元,年增323.61%,每股稅後盈餘(EPS)0.77元,此一受惠於大環境的成績單,放在橫向比較的量尺上並不顯眼,獲利金額不及倒數第二名金控的一半。追求獲利是企業經營的核心目標之一,即使公股金融機構或多或少背負政策任務,獲利能力仍是其判斷經營好壞的關鍵指標,已完成民營化的公股業者,更要以此對股東有所交代。自開放金控成立以來,如以公股和民營兩大類業者比較不難發現,兩者間的差距正持續的拉大。統計過去20年,民營金控ROE逐步攀升至9%~12%,甚至挑戰國際上15%的健康水準,公股業者則徘徊在4.5%至7%的低谷之間。民營業者中唯一的例外即為國票金,ROA長期維持在0.2%左右,ROE落在1.5%~3.5%低檔區間,表現比公股業者還要差,敬陪末座。之所以如此,有其結構與規模兩大限制,它無法和有企圖心的民營業者一樣,銀保證三具引擎齊發,只能局限在傳統的票債業務上努力,自然也就無法壯大規模,堪稱空有金控之名而無金控之實。這次財政部主導的公股支持特定民股代表出任國票金副董事長決策,更引發朝野立委批評違背公股中立原則,直指公司治理不透明與圖利特定對象,公股中立的角色定位已因介入國票金蒙塵。但公股為何要介入國票金經營權,頗耐尋味。據透露,蔡英文執政時期,時任財長蘇建榮態度明確,他曾獲時任閣揆蘇貞昌同意,主張公股不宜介入國票金,以免造成另一家「彰銀」,因此公股未介入,也未支持或和哪一家特定對象合作問題,公股立場超然,不失為明智之舉。這次公股要介入國票金經營,就應展現公司治理積極作為!透過這次改選由民轉公,公股持股加總逾22%,並在最新一屆董事改選取得過半席次,反讓人覺得是一次改變的新契機,前提是,公股也要有心突破,如同過去20多年來,民營業者持續透過各式各樣的併購,壯大規模實現競爭力的提升。須提醒的是,不論公股的主導者是否體悟到前述「民營模式」的重要,由民間推動的整併如玉山金把深耕壽險付諸於行動,即為今年頗受重視的併購行動之一。且反映在實際的績效表現上,13家金控上半年累計獲利的後段班,幾全由公股金控包辦,前段班除壽險雙雄富邦金和國泰金穩居冠亞軍,「新新併」後的台新新光金快速崛起,首度擠進第三名,成立金控最重要的「1加1大於2」綜效得到展現。民營業者的併購也相當靈活,富邦金併日盛金創下金控整併的首例,台新金併新光金為此模式再增新例,而玉山金併三商壽跨向壽險領域,與更早之前中信金併台灣人壽都瞄準同樣的業務領域。隨台灣資本市場的快速擴張,銀、保為金控傳統的雙引擎,發生證券領域的併購行為,或證券為主的大型金控會發動的新型態併購行為,也是當前台灣金融發展過程受矚目的新方向。獲利領先的金控業者,銀行、壽險和證券三大領域都能涉足,並於其中至少兩項取得領先群的地位,具有準公股身分的國票金,三個金融次產業的表現都不突出,且是唯一一家沒有銀行的業者,近年持續傳出找併購銀行標的,設法取得突破的努力,也因股東間意見相左,不了了之。相形之下,泛公股金融機構的經營型態側重於銀行領域,即使排除純國營的臺銀和土銀,第一金、兆豐金、華南金、合庫金均是典型的銀行型金控,彰銀、臺企銀更是標準的純銀行,曾參與過以往的整併計畫。這一步要如何跨出去,方法方式都不缺,全看公股有沒有下定決心。據此,主管公股的財政部仍能繼續裝睡,沒有行動嗎?

台灣金融改革與突圍》公股併購國票金應有明確時間表
國票金控5月底完成董事全面改選,泛公股取得過半董事席次,掌握經營主導權,為金融史上首例「民營轉公股」的個案,從金融圈到立法院對後續行動的進度,均保持高度關注。然而一個半月過去了,包括兆豐金、第一金、彰銀等被點名的「準新郎」,對參與此案或態度保留或近乎否決,與拿下經營權時,公股願付出龐大政治成本與協調資源的積極性,形成強烈對比。公股介入國票金絕非單純的財務投資。國票金長年受民股意見分歧影響,未能引進實體銀行,補齊金控版圖最重要的拼圖,財政部這次出手,既可為公股整併鋪路,也可改變多方共治的現況健全經營,實為一舉多得,外界亦有頗高的期待。惟拿下主導權以來,遲遲不見公股的下一步動作,此情況如持續下去,成為「只買不併」的懸疑劇,不僅讓人霧裡看花,原來挹注的整頓治理成本付諸流水,對公股背後的納稅人、股東來說,亦非負責任的作法。也因財政部的曖昧態度,讓市場傳言開始滿天飛。流傳最廣的說法是,公股會這屆董事任期、2029年前完成整併,因若拖過這三年,下屆的內外環境變化更難掌握。值得警惕的是,此說法一來非財政部的公開承諾,二來亦隱含著拖字訣的成分,尤其相對於爭取經營權時的用心程度,難以想像對於一件耗費龐大資金資源的案件,前後表現的態度差別居然如此之大。國票金董事改選前夕,立法院財委會對於財政部的態度相當關切,尤其,是否進一步推動公股整併的大方向。當時財政部次長阮清華明確表示「目前並沒有這樣的規劃」;財政部長莊翠雲稍後被詢及同樣的問題時,只拋下一句「先穩定經營權」,包括擴大規模或互補性等考量,都留待「下一階段」處理。因官方態度曖昧不明,所謂的「三年整併說」已淪為推託之詞,外界主動協助盤點的最適合併對象,被點名的公股金融機構也選擇迴避,過去以來,由公股發動的整併行動常淪為「只聞樓梯響、不見人下來」的老劇本,如今看來恐將再度上演。兆豐金是市場認為與國票金互補性最高的金控,理由是,旗下票券業務可與國票金原本業結合,董事長張兆順又出身兆豐金,熟稔兩家的企業文化,但從股東會到法人說明會,公司持續重申「審慎開放」三大原則,強調「不會為併而併」、「不希望併到爛蘋果」、「不會併一個股權複雜的公司」,否決併購國票金的可能。同樣被點名的還有第一金,在5月間市場出現風聲時,公司立刻發出三點聲明,澄清「目前無此規劃」;6月股東會上的說法,也止於「所有對象都可評估,但不見得是國票金」,態度曖昧;因缺少金控執照被視為整併可能對象的彰銀,對此回應也表達「首重內部自我成長」的立場,是否參與整併要等「未來有機會再來評估」。換言之,三家最有機會的候選者,沒有一家願意主動出手。從公股金融機構的立場來看,確實會擔心併購影響到原本的經營體質,何況財政部未下達明確的指示。但此一攸關公股金融整合的決策並非兒戲,態度反覆、虎頭蛇尾、冷淡處理的代價將不只是面子問題。需要注意的是,一、以第一金股價因傳聞而重挫可知,放任含糊不清的訊息流竄,只會讓市場緊張、無所適從,也讓公股持續消耗社會的信任。二、台灣長期存在金融機構偏多的現象,規模不成氣候導致缺乏競爭力,對此,民營業者持續透過整併來提升戰力,以資產規模而言,國內前四大上市金控全是民營,唯一擠進前五名的公股合庫金,總資產僅國泰金的三分之一,遑論玉山金併購三商壽後,資產規模躍升,前五大已看不到到公股的身影。三、對公股金融機構而言,要不要整併已非選擇題,而是攸關穩住市場地位、提升競爭實力的必然方向。若持續停留在「審慎開放」的階段,錯過的將不只是三年時間,而是錯失掉公股翻身的最後機會。

公司偷偷雇了個不用付薪水的員工 而且你根本不知道
同事用 AI 十分鐘交件,你還在加班三小時——這不是未來,是現在。上班族小美最近發現一件怪事。同部門有個同事,跟她做差不多的工作、管差不多的客戶,卻總是最早交報告,從不加班,連主管交辦的臨時任務,也能在一小時內搞定。小美忍不住問他:「你到底怎麼辦到的?」對方笑了笑,打開電腦,指著一個視窗說:「我有幫手。」那個「幫手」,不是工讀生,不是外包。是一個 AI。它不用付薪水、不用勞健保、不會請假、不需要加班費,而且每天凌晨兩點還在幫你工作。這不是科幻劇情,也不是矽谷才有的事。現在,這樣的「數位同事」,已經悄悄進入台灣許多公司的日常。▌ 從「問答機器」變成「幫你把事做完」過去大家熟悉的 AI,就像一本很聰明的字典——你問,它答。但現在的 AI 代理人(AI Agent)完全不同,它開始真的動手做事。整理客戶資料、撰寫業務摘要、分析市場變化、安排行程、製作報告……這些原本要人坐在電腦前一筆一筆完成的工作,AI 已經能自動處理一大部分。這股浪潮在國際大企業已經全速展開:全球四大會計師事務所之一的Deloitte,讓AI包辦法規審查與稽核流程;金融巨頭 JPMorgan用AI跑法務與風控分析;瑞典金融科技公司Klarna甚至公開說,他們的 AI客服處理的工作量,相當於數百名全職員工。在科技業,「一個工程師+三到五個AI」已經是不少海外團隊的標準配備。人類決定方向,AI 負責執行。▌ 原本加班三小時的報表,AI十分鐘就交件這對一般上班族的衝擊,比很多人想像的還要快。受影響最直接的,是那些「每天做、重複做」的工作——業務每週的客戶分析報告、人資的履歷初篩、財務的報表核對、行政的會議紀錄整理、行銷每週的內容發文……這些工作不會突然消失,但做這些事的人,正在被分成兩種:一種是還在用老方法、一個人慢慢做的人。另一種是讓AI當助手、效率高出好幾倍的人。未來公司真正想要的,不是最會加班的人,而是最懂得讓AI幫自己工作的人。你不需要學寫程式,但你需要知道怎麼把工作「說清楚」給AI聽,怎麼檢查AI給的答案對不對,怎麼用一句話讓AI幫你每天自動完成重複的任務。這些能力,現在開始學,還不晚。▌ 但有一件事,你的公司可能還沒想清楚效率變快了,問題也跟著來了。當AI開始代替人做決定——決定你的貸款過不過、你的履歷有沒有被看見、你的理賠申請符不符合資格——萬一它做錯了,誰來負責?如果AI因為程式設定的小偏差,悄悄做了一個影響你人生的決定,你有辦法知道嗎?有辦法申訴嗎?這不是危言聳聽。美國就曾發生信用卡AI系統在財務條件相近的情況下,給女性的額度明顯低於男性,原因就藏在訓練資料的偏差裡。AI 愈來愈聰明,但「能不能被人看懂、能不能被人管住」,才是真正決定它值不值得信任的關鍵。這也是為什麼台灣金管會在2024年專門針對金融業的AI使用,訂出了治理指引。世界各地的監管機構也開始要求:AI做的決定,必須說得清楚,查得到紀錄,關鍵時刻要能停下來。當AI從一個工具,變成公司裡真正在做事的「數位員工」,企業要面對的,就不只是技術問題,而是:我有沒有能力管理這個員工?小美後來也開始學著用AI。她說,一開始有點怕,後來發現只要搞懂怎麼跟它「溝通」,很多事真的輕鬆很多。她現在還是每天進公司打卡,還是跟同事一起開會、討論、做決定。只是,她不再一個人扛所有重複性的工作了。也許,這才是AI時代最正確的工作方式——不是讓AI取代你,而是讓AI幫你,把時間留給真正只有人能做的事。
同張會員卡價差快一倍!韓國好市多價格曝光 網怒:台灣在貴什麼
出國旅遊除了血拚、美食與景點之外,現在連辦好市多(Costco)會員卡都成為熱門話題。一名台灣女子日前赴韓國旅遊時發現,當地好市多金星會員年費只要4萬3000韓元,換算約新台幣900元,不僅比台灣現行1500元會員費便宜約600元,會員資格還能全球通用,消息曝光後立即掀起網友熱烈討論,不少人直呼:「下次出國順便辦!」原PO近日在Threads分享,如果到韓國旅遊時剛好有空檔,不妨到當地好市多申辦會員卡。她表示,申辦過程相當簡單,只需攜帶護照,並填寫入住飯店或民宿地址即可,不一定需要提供韓國電話號碼。現場可選擇以現金或信用卡繳納年費,整體流程並不複雜。她指出,韓國好市多一般金星會員年費為4萬3000韓元,折合約新台幣900元;若升級為黑鑽卡(Executive Membership),年費則為8萬6000韓元,約新台幣1800元。相較之下,台灣金星會員主卡今年4月調整後已來到1500元,黑鑽卡更高達3000元,等於韓國黑鑽會員年費比台灣便宜超過1200元,價差相當驚人。原PO也提醒,會員資料不能隨意填寫,現場人員會進行確認。雖然透過韓國辦理的會員資格可在全球各地好市多賣場使用,但若未來會員到期,仍須回到原申辦國家辦理續約,因此民眾辦卡前仍須評估自身需求。除了韓國之外,也有不少網友分享日本辦卡同樣划算。根據目前制度,日本好市多金星會員年費為5280日圓,換算約新台幣1060元左右,雖然略高於韓國,但仍比台灣便宜超過400元。消息曝光後,不少人開始比較亞洲各國會員費差異,認為台灣價格明顯偏高。不過,也有熟悉會員制度的網友提醒,若只是為了跨國使用,建議選擇一般金星會員即可。由於黑鑽卡的消費回饋多半以發卡國家為主,部分回饋機制未必能跨國累積,因此海外辦理黑鑽卡未必最划算。事實上,台灣好市多今年4月1日起正式調整會員年費,為2016年以來首度漲價。根據台灣好市多行銷企劃部經理劉恒嘉說明,金星會員主卡由1350元調升至1500元;商業會員主卡由1150元調升至1500元;商業副卡則從900元調漲至1500元,其中商業副卡漲幅高達67%,當時便引發不少會員討論。隨著韓國及日本會員價格曝光,許多網友紛紛留言表示,「台灣到底在貴什麼」、「為什麼日本、韓國都比較便宜」、「同樣會員資格價差這麼大」、「全球通用當然選便宜的辦」、「出國玩順便辦會員比較划算」。也有人認為,各國會員費會受到市場規模、營運成本及匯率影響,因此價格出現差異並不令人意外。不過無論原因為何,這波「海外辦卡潮」已成功掀起新一波討論熱度。

百萬跨境人口撐盤!東聯互動前4月營收年增17% 創歷年同期新高
跨境金融科技業者東聯互動(7738)公告4月營收為4,950萬元,年增13.87%,續創歷年同期新高;累計前4月營收1.99億元,年增17%,顯示公司跨境金融平台與數位服務布局持續發酵。東聯互動表示,隨著全球跨境人口移動、數位經濟擴張與國際勞動力重組加速,跨境金融需求已從過往單一匯款服務,逐步演進為結合支付、數據、身份驗證與生活場景的「數位跨境金融生態系」。公司近年持續投入數位金融平台、智能數據架構與跨境服務整合,效益已逐步反映在營運上。董事長吳侑勳指出,東聯互動長期深耕在台東南亞移工與跨境族群市場,目前全台移工人數已近90萬人,加上外籍學生與新住民人口,相關跨境生活圈規模已超過百萬人,形成龐大且穩定的金融需求。對許多跨境工作者而言,金融服務不只是匯款工具,更涉及薪資管理、家庭支持、生活支付與社會連結,因此公司持續推動「移工生活圈金融平台化」發展,強化多語系、數位化與即時化服務能力。東聯互動成立於2016年,於2022年獲得台灣金融監督管理委員會移工小額匯款執照,致力於成為科技金融領航者。東聯互動APP整合高端技術,包含數位身份認證,以確保交易安全且遵循法令;數據探勘分析,提供客製化及高效的金融服務;AI 人工智慧,提供便捷、安全及創新的體驗。吳侑勳表示,公司正積極推動AI驅動風控、智能交易路由、跨境數據分析、數位身份驗證等金融科技應用,以提升交易效率與風險管理。隨著全球穩定幣、區塊鏈支付與數位資產基礎建設逐步成熟,未來跨境金融產業將加速朝向「即時化、平台化、智能化」發展,具備合規能力、跨境場景整合能力與數位監理技術的平台型業者,可望在下一階段全球金融基礎設施升級中取得重要位置。
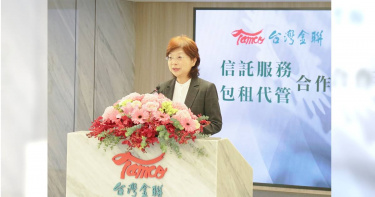
台灣金聯、兆豐銀行跨業結盟 推包租信託一站式安養
為落實居住正義及拓展跨業合作機制,台灣金聯資產管理公司全資子公司力興公司與兆豐銀行完成簽署《合作備忘錄》,雙方將透過不動產管理與安養信託等專業結盟深化合作,提供客戶全方位一站式服務,以活化不動產,創造穩定現金流,讓老有所養。台灣金聯公司董事長宮文萍表示,面對超高齡社會來臨,目前政府正積極推動「全齡金融」,以房養老成為關鍵工具,依據金管會統計,截至115年3月底,金融機構以房養老累計核貸件數1萬663件、核貸額度628億元,今年首季新增323件、23.6億元,件數創下歷年同期新高,而件數及金額公股行庫均占98%,顯示以房養老市場高度集中於公股行庫,並由穩定成長期進入加速期。宮文萍說,台灣金聯與兆豐銀行跨業結盟,聯結包租代管&信託服務,主要考量市場需求及兆豐銀行全方位信託屢獲金管會肯定,多次蟬聯「最佳信託獎」、「信託結盟獎」雙首獎,安養信託受益人數及信託財產累計金額,都雙雙創下歷史新高,說明兆豐銀行安養信託貼近民眾需求,績效有目共睹,台灣金聯攜手兆豐銀行強強聯手、公公合作,一定可以達到加乘效果,提供雙方客戶更多元的服務。宮文萍指出,台灣金聯今年成立剛滿25年週年,過去經辦數萬件出租案件,累積豐富物業修繕、招租及管理等專業經驗,加上泛公股背景,具有一定程度的公信力,特別是去年10月份開辦了包租代管業務,採取一站式專業團隊服務,從租約安全、租屋管理到租客服務,都會把關到位,對房客及房東都相對有保障,可滿足超高齡社會的安養需求。宮文萍認為,雙方透過專業分工合作,例如兆豐銀行安養信託客戶,若有不動產包租代管需求,就可以介紹給台灣金聯,統籌房屋出租、租務行政及日常維護,協助屋主將不動產轉化為長期穩定的現金收益及保障房屋價值,而台灣金聯客戶若有信託需求亦可轉介給兆豐銀行,可大幅減輕資產管理與日常照護上的負擔,且能創造穩定的現金流,讓退休生活過得更幸福與安心。

台灣金聯平價宅17日完成抽籤!15幸運兒申購即成交 捷運共購宅最多人搶
台灣金聯平價住宅銷售案17日舉行抽籤,總出售100戶中,15間住宅因各1人登記申購免抽籤之外,46戶則各抽過2人以上登記申購而須採抽籤決定成交人,並各抽出備取人。整體來看,今年首度推出的「婚育宅」銷售率達五成,北市4戶完銷;最熱門的新北市三重區捷運菜寮站、先嗇宮站等共4戶捷運站共構宅也完銷,其中一戶還高達53人搶購。台灣金聯平價住宅銷售活動已持續16年,圖中為董事長宮文萍。(圖/李蕙璇攝)此次100戶中共出售61戶,其中雙北銷售率八成,桃園市近六成,其餘縣市約五成。另外也抽出3名各20萬元的加碼登記幸運獎。台灣金聯董事長宮文萍表示,這項平價宅銷售活動已持續16年,謝謝民眾參與申購,希望藉此發揮協助民眾成家及平抑房價的功能,該案在28天吸引共2467組、4979人前往賞屋,共61戶、573人登記申購,符合民眾剛性購屋需求。宮文萍強調,為減輕民眾資金壓力,特別推出售價二成內,可分五年60期延後繳付尾款,且擴大邀請五家銀行1家農會(包括土銀、華銀、彰銀、臺企銀、聯邦銀及北投區農會),專案提供融資服務,協助申購民眾順利取得融資。台灣金聯平價住宅所有成交者、備取者及中獎名單皆在4月20日公布於官網https://www.tamco.com.tw/webtamco/,提供民眾查閱,並會寄發書面通知;未中籤者也會在30內無息退回保證金3萬元。凡取得購屋權利的成交人,應在5月4日前繳交買賣價金10%及完成契約簽約;若於期限內無法履約,則由台灣金聯通知備取人得於收到通知後14日內辦理簽約;簽約日起50日內繳交買賣價金10%之備證用印款,並於簽約日起120日內付清剩餘款項,但其中售價二城內可選擇採分五年60期無息延後繳付尾款方式辦理。