


央行升息
」 升息 匯率 日圓 央行 房貸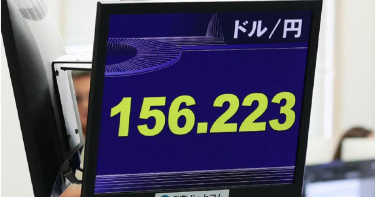
聯準會升息擴大美日利差!分析師:日銀若「不夠鷹」日圓恐跌回160
聯準會(Fed)於美東時間16日宣布升息1碼後,日圓大幅走貶,使日本央行「日銀」(BOJ)18日的政策會議面臨更大壓力。策略師警告,除非日本央行官員能讓市場相信後續還會推出更多緊縮政策,否則短期內日圓兌美元匯率恐重新跌回158甚至160。據《日本時報》報導,16日聯準會自2023年以來首次調高借貸成本,預期未來還會進一步升息,有交易員也開始押注明年年中前還會再升息3次。這可能導致美日利率差距持續擴大,即使日本央行已預期本週將調高自身政策利率。聯準會宣布升息後,日圓隔夜一度貶值1%,來到1美元兌156.42日圓。這波跌勢逆轉了日圓本月稍早的強勁升勢,當時市場預期日本央行將加快緊縮步調,加上以日圓融資的套利交易(carry trade)平倉,以及市場猜測日本退休金基金可能將更多資金轉向國內資產,共同推升日圓。總部位於墨爾本的ACCM研究主管Glenn Yin表示:「日本目前確實面臨巨大壓力,不僅必須升息,還必須傳達鷹派訊息,以盡可能降低對日圓造成的傷害。」如果日本央行讓市場失望,「日圓兌美元匯率短期內跌至160的風險不容忽視。」由於隔夜指數交換(overnight index swaps)市場幾乎完全反映日本央行升息25個基點的預期,因此交易員目前更關注日本央行總裁植田和男在政策決定後的記者會,希望從中尋找日本央行未來進一步緊縮政策的速度與幅度。日本央行鷹派理事高田創甚至仍未排除大幅升息,或連續2次會議升息的可能性。SMBC日興證券資深利率與外匯策略師丸山凜塗指出,日圓重新走弱,反而讓日本央行有更充分理由強調通膨面臨的上行風險。他表示,油價上漲也可能進一步為日本政策制定者收緊貨幣政策提供理由。根據丸山凜塗的分析,18日預期中的升息將使日本政策利率進入市場估計的中性利率區間,因此日本央行官員不太可能釋放一次升息50個基點,或連續升息的訊號。他認為,如果市場將這次會議解讀為偏鴿派,日圓兌美元的下一個下行目標將是158。這意味著,如果投資人認定日本央行的緊縮週期難以跟上聯準會的步調,日圓將面臨進一步走弱的風險。從更長期來看,丸山凜塗分析,如果美國利率升幅快於日本,日圓兌美元匯率可能重新跌回160。不過,仍有一些理由讓市場預期,日圓即使再次遭到拋售,跌勢也可能不會像先前那麼猛烈。套利交易者近期已因日圓突然升值而遭受損失,而避險基金也已經削減看空日圓的部位。根據美國商品期貨交易委員會(CFTC)的數據,截至9月8日當週,槓桿交易者押注日圓下跌的部位已經減半。日本政府可能再次進場干預匯市的威脅,也可能限制日圓的貶值幅度。日本與美國已經展現出願意聯手介入市場的意願,而美國財政部長史貝森特(Scott Bessent)也持續釋放支持日圓走強的訊號。不過,18日的升息本身可能仍不足以支撐日圓。日本青空銀行(Aozora Bank)首席市場策略師Akira Moroga表示,日本央行「可能不會採取像聯準會那麼鷹派的立場,這可能立即成為推動日圓走弱的催化劑」。他認為,158.50日圓兌1美元將是下一個重要關卡,這一水準約相當於美元兌日圓的200日移動平均線。
央行不再硬邦邦第2屋房貸鬆綁至7成 房仲:Q4房市有望回溫
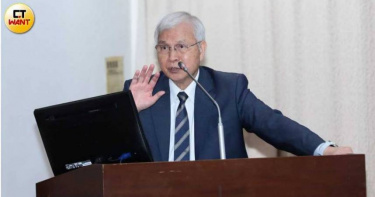
央行於今(17)日召開第三季理監事會議,會後宣布政策利率維持不變,寫下「連10凍」紀錄;同時在選擇性信用管制方面,決議將自然人第2戶購屋貸款成數上限由6成調升至7成。業者認為央行此番釋出善意,有助於提振市場信心,為第四季房市氛圍帶來正向支撐。央行總裁楊金龍會後記者會提到,央行不是硬梆梆,當時強調資源不能太過集中在房地產,因此2024年中以後實施第七波信用管制,到現在已經2年,成效都有,必須考慮到相關人員的心境,信用管制從109年到現在也算很長,房產集中度真的下來了,就可以鬆綁。他也強調,這次的決定與選舉無關,2年也足夠長,認為央行為什麼不聽聽外面的呼聲,因此這次雖放寬,但也不是放寬很大,還是考量青安3.0的實施,擔心預期心理又上來,資金又過度流向房市,這都是要面面考慮。台灣房屋集團趨勢中心執行長張旭嵐表示,在我國央行理監事會議前夕,美國聯準會為了對抗通膨,以一致通過的大動作升息1碼,且預計年底前還有調升空間,讓國人對央行升息充滿想像;但國內的通膨情勢比美國溫和許多,且升息對產業的衝擊較大,因此央行考量國內外的大環境差異,決議走自己的路,維持利率不變。張旭嵐指出,在信用管制方面,由於不動產貸款集中度已有明顯下降,央行政策成效達標,加上近兩年緊縮放款已讓市場買氣顯著拉回,因此適度鬆綁管制淡化產業風險有其必要性,也讓央行給予自然人第二戶貸款更大的彈性,但其餘自然人購屋貸款均保持不變,施政維持「緊抓輕放」的原則,導引市場緩步回溫的意味濃厚;而自然人第二戶成數上修,對換屋產品的買氣也更具穩定作用。針對利率「連10凍」,中信房屋研展室副理莊思敏指出,央行並未跟進升息,主要是考量國內通膨尚屬可控,加上今年經濟成長表現優於預期,若貿然收緊貨幣環境,恐增加企業融資成本,對部分傳統產業及內需市場形成額外壓力。不過,在美國升息之後,台美利差、匯率走勢及通膨發展,仍需密切關注。至於信用管制,莊思敏表示,隨著不動產貸款集中度及不動產放款比率逐步下降,選擇性信用管制已達到一定的降溫效果。雖然幅度僅增加1成,但足以體現央行對自住客群釋出的善意,對於原先因自備款或資金條件而暫緩購屋的民眾而言,貸款條件放寬後,可能會重新評估購屋計劃,進而帶動部分潛在需求的釋出。展望後市,莊思敏表示,第四季本身就是傳統房市旺季,在信用管制微幅鬆綁下,結合通膨預期與股市熱絡帶來的財富效應,市場交易量能有望較第三季回升。經過這一波房市盤整,買方心態已由過去的盲目追價轉向理性選擇,預期第四季房市將呈現「溫和回溫」的格局,首購與自住需求仍是市場主力。
同為主動式ETF差很大!專家拆解00998A、00406A收益來源與配置差異
全球市場步入第三季末,外銀近期陸續調高對金融股的展望。渣打銀行、滙豐銀行與星展銀行不約而同看好,AI題材動能可望延續之餘,公債殖利率曲線趨陡,也將直接擴大銀行放款利差,為全球金融業帶來實質獲利助益,同時金融股亦有助分散市場過度集中於AI單一主題的風險。在此氛圍下,國內首檔鎖定全球金融產業的主動式ETF——主動復華金融股息(00998A),近期配息表現持續受到市場關注。00998A自今年4月中旬掛牌以來已邁入第二次季配息:6月首次配息每受益權單位0.404元,年化配息率逾9.36%;9月最新一次配息進一步上調至0.424元,以公告當日市價換算,年化配息率達9.5%,優於首次配息水準,顯示配息呈現逐季墊高的穩定軌跡。00998A同時設有收益平準金機制,用以緩衝申購贖回對既有受益人配息的稀釋效果,強化配息的可預期性。一名長期觀察主動式ETF市場的證券分析師指出,00998A由專業經理團隊主動精選歐、美、日市值逾百億美元的跨國金融龍頭,包括滙豐控股、花旗集團、摩根士丹利等指標機構,收益來源主要為銀行手續費、放款利息與交易佣金等實質獲利,「這類配息屬於企業實際賺到的錢,比起仰賴衍生性商品操作產生的收益,體質上更為紮實,也更能對應殖利率曲線趨陡、金融業獲利同步走升的總經環境。」相較之下,同樣主打月配息、今年6月掛牌的00406A,雖然截至9月初已完成兩次配息、年化配息率皆逾15%,規模亦快速成長至357.5億元,但其配息主要來自賣出台股成分股掩護性買權(Covered Call)所收取的權利金。分析師指出,掩護性買權策略在市場走升階段會限制參與股價上漲的空間,「若台股在AI供應鏈續強的行情下持續墊高,00406A的收益策略反而可能讓投資人少賺資本利得,這是covered call型ETF與生俱來的取捨。」此外,00406A首次配息僅0.128元,兩次配息之間波動明顯,成立時間尚短,配息穩定度仍待更多時間驗證。在產業與地區分散上,00998A布局橫跨歐、美、日金融產業,可望同時受惠三大外銀所看好的殖利率曲線趨陡、日歐央行升息等多重利多,降低單一市場或單一產業的集中度風險;00406A則聚焦台股單一市場,且台股本身電子與半導體權重已高,市值型ETF如0050科技股佔比即達九成以上,若疊加主打AI成長股的00406A,投資組合恐進一步強化對台股景氣循環與AI類股評價波動的曝險。分析師認為,對於希望以金融股作為資產防禦與現金流雙重配置的投資人而言,00998A在收益品質與地區分散度上,相對更具優勢。展望後市,隨著全球央行貨幣政策路徑逐漸明朗、殖利率曲線結構持續改善,金融類股的獲利動能可望延續,00998A後續配息表現仍值得投資人持續追蹤觀察。※免責聲明:文中所提之個股、基金內容僅供參考,並非投資建議,投資人應獨立判斷、審慎評估風險並自負盈虧。
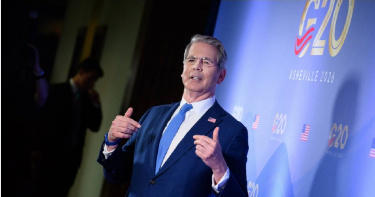
貝森特暗示「日銀9月升息」阻日圓續貶 美國恐不會再進場干預
美國財政部長貝森特(Scott Bessent)於美東時間8月31日,在北卡羅來納州阿什維爾(Asheville)出席20國集團(G20)財政領袖會議期間,接受美國財經新聞頻道《CNBC》訪問並透露,他相信日本政府與日本央行「日銀」(BOJ)將採取措施,推動日圓走強,這也意味著日銀在9月升息的可能性很高。據《南華早報》報導,貝森特31日接受《CNBC》訪問時還表示:「我掌握一些市場沒有的資訊,而我的判斷是,日本政府與日本央行將採取一些措施,讓日圓走強。」當被問及這是否意味著升息時,貝森特回答:「我認為市場現在已經反映了這一點。」就在貝森特發表上述言論後,日圓兌美元匯率上升。這進一步強化了市場原本的主流預期,即日本央行將在9月的下次貨幣政策會議上升息。此前,貝森特30日也曾表示,自己預期日本央行總裁植田和男將在貨幣政策上「做正確的事」,以對抗日圓貶值。美國財政部國際事務次長布朗(Erin Browne)31日則告訴日媒《日本放送協會》(NHK),貝森特30日與日本央行總裁植田和男會面,31日則與日本財務大臣片山皋月會晤。她透露,貝森特在會談中強調,日本有必要進一步升息,同時也需要向市場清楚說明日本將如何實現財政永續。消息人士稱,日本央行最快可能在9月17日至18日的政策會議上升息,而且在此次會議後,日本央行還正在考慮採取比目前每年升息2次更積極的升息步調。據悉,日本央行在6月已升息1碼(25個基點)。部分分析師表示,如果日本央行選擇在下個月升息,而不是等到10月,可能會進一步讓市場押注日本央行,此後將以每季升息1次的頻率調整利率。報導補充,日圓疲軟推高進口價格與整體通膨,已使日本政策制定者頭痛不已。日圓疲軟部分被歸咎於日本央行升息速度過慢,因為這使日本與美國的利差維持在較大的幅度。此前,美日兩國曾在7月31日罕見聯手進場買進日圓,以防止日圓與日本政府公債遭拋售的情況蔓延至全球市場。日本財務省也在28日公布,該國在此前1個月內進行的市場干預規模,達到創紀錄的15.4兆日圓(約合新台幣3兆475億元)。而美國至今則尚未公布買進日圓的具體金額,但外界預期這一數字將遠低於日本。儘管這項行動未能替日圓建立持續性的價格底線,貝森特事後仍堅稱,他並不認為近期日圓走勢出現失序情況。這意味著華府目前似乎沒有意願再次與東京聯手進場干預匯市,以支撐日圓匯率。過去1年來,貝森特多次暗示,相較於讓日本政府反覆進場干預外匯市場,他更希望日本央行透過升息來協助日圓走強。
美日聯手救市!日圓勁揚周線仍貶 分析師:不排除再干預
日圓匯率經歷美日聯合干預,加上美國非農就業數據意外轉差,日圓7日收在157.78。國銀認為要使日圓扭轉長期貶勢並不容易,除了官方干預外,還需要三大關鍵因素:聯準會貨幣政策轉向、美伊戰況推動油價回落以及日本央行升息政策。 日圓7日升值0.4%,收至1美元兌157.78日圓。日本財務省同日公布,日政府和央行4月30日實施了6.2787兆日圓的買入日圓、出售美元的匯市干預措施,這是單日買入日圓干預規模最大的一次。5月4日和6日,日本合計買入逾5兆日圓干預匯市。三天總額達11.7349兆日圓,至於美日於7月31日的聯合干預金額恐更高。美日政府進場干預後,日圓走勢劇烈震盪,日圓周線仍小幅貶值。日本銀行上周維持政策利率不變,但隔夜指數交換顯示,日銀9月前升息的機率約60%。日本最高外匯事務官員三村淳表示,政府將配合貨幣政策因應匯市波動。First Eagle Investments基金經理人Idanna Appio表示,干預可以爭取時間,讓政策組合更具可信度,或向投資人傳達更明確的訊息。但也說明:「但我不認為單靠干預就能成功。」

日銀不升息? 油價飆升日圓匯率貶近40年新低
國際油價上漲加劇通貨膨脹擔憂,日圓匯率持續疲軟並徘徊在40年低點。儘管日本官方持續口頭警告,但分析師指出,若無日本央行(BOJ)升息配合,干預效果恐相當有限。近期美伊戰事再度爆發,導致油價反彈並重新點燃通膨擔憂,進而推升市場對聯準會(Fed)升息的預期。相較於歐洲與日本,美國經濟對能源價格衝擊的抵禦能力較強,這也為美元提供了有力支撐。中東局勢帶動避險資金流向美元,美元兌日圓本週上漲近0.9%,創下5月15日以來表現最強勁的一週。23日美元兌日圓一度觸及163.98,創下1986年11月以來的歷史新低。日本財務大臣 Satsuki Katayama 24日重申,「必要時將果斷採取行動。」但市場普遍認為,單靠口頭干預難以扭轉日圓跌勢。美國財政部(U.S. Treasury Department)也加入呼籲日本央行升息的行列,警告匯率過度波動並非好事。早期日本製造業主要依靠「國內生產、海外出口」模式,日圓貶值有助於日本商品的出口競爭力。市場關注弱勢日圓帶來的成本壓力,日本鋼鐵協會會長橋本英二表示:「如今日圓貶值已不像過去那樣,能對日本製造業形成明顯助益。」
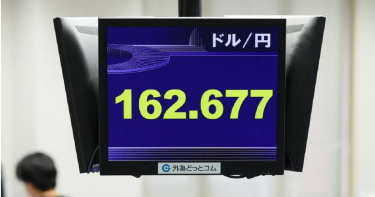
不是危言聳聽!多位專家示警「日圓恐貶至200」:我們正處於貨幣危機邊緣
日本與主要經濟體之間的利差擴大、財政赤字與通膨壓力持續升溫,導致日圓已跌至40年來的新低點。市場普遍認為即使日本央行(日銀)與政府進行干預,也難以改變長期貶值趨勢,部分機構甚至預測美元兌日圓可能在未來數年觸及180至200區間。據《日本時報》報導,在日本與其他主要經濟體之間利率差距持續擴大、以及東京財政前景疑慮加深的雙重壓力下,日圓已跌至1986年以來的低點,並在過去1年成為全球表現最差的主要貨幣之一。交易員認為,日本政府屢次警告將採取強硬措施以遏止貶值,但這種口頭干預的長期效果相當有限。多數市場人士認為,即使實際進場干預支撐日圓,效果也僅是暫時的,因為市場普遍認為日本在提高利率以抑制通膨方面的行動過於遲緩,進一步惡化了日圓的結構性弱點。對此,資產管理規模達1.89兆美元的美國投資管理上市公司「普徠仕」(T. Rowe Price)指出,最悲觀的情境可能是1美元兌169日圓;日本商業銀行「瑞穗銀行」認為這個數字是170;日本第2大銀行「三井住友金融集團」更預測,未來幾年恐跌至180。另一些市場人士,例如新加坡投資公司「Blue Edge Advisors」的投資組合經理Calvin Yeoh則分析,若日本央行進一步落後於美國貨幣政策緊縮的步伐,200甚至更高的水準並非不可能,「如果沒有任何干預,不論是直接在匯市操作,還是由日本央行升息,到明年12月,美元兌日圓匯率可能會像我的膽固醇一樣,在180到205之間。」值得注意的是,持倉數據也進一步支持了日圓續跌的預期。上個月,避險基金對日圓的看空押注已升至2017年以來最高水平。外匯選擇權交易員同樣顯示日圓急貶風險升高,市場估計美元兌日圓在1年內升至180的機率約為15%,但升至200的機率仍低於1%。日本央行上月將基準利率上調0.25個百分點至1%,創1995年以來最高水準,並釋出未來可能進一步升息的訊號,雖然此舉縮小了與美國的利差,但部分交易員認為,由新任主席沃什(Kevin Warsh)主導的美國聯準會(Fed)升息的機率已開始上升。另一方面,有報導指出日本政府希望日本央行放緩升息步伐,也加劇了市場對日圓疲弱的擔憂。總部位於倫敦的獨立投資顧問與研究機構「Asymmetric Advisors」的市場策略師Amir Anvarzadeh示警:「我們實際上正處於日本貨幣危機的邊緣。」已經關注日本市場37年的他強調,「這很大程度上是日本央行那些似乎處於深度昏迷狀態的決策者們,咎由自取的結果。」不過,目前沒有人認為日圓會立即跌至上述的極端水準。要達成這種情境,美國聯準會可能必須釋出比市場預期更鷹派的訊號,導致美國公債殖利率大幅上升,同時油價飆升、地緣政治緊張局勢加劇。美國資產管理公司「Nuveen」的全球投資策略師Laura Cooper分析,全球市場情緒也需要惡化到足以提振對美元的需求,「這種組合可能還會迫使日本央行要麼推遲政策正常化,要麼不願阻止日元進一步走弱。」但目前市場仍由日圓空頭主導。投資人關注日本超過GDP 200%的債務,使其成為主要經濟體中負擔最重的國家。持續的財政赤字也引發市場對政府超支的疑慮。同時,西亞地緣政治危機更導致超過95%石油依賴進口的日本面臨通膨壓力,日圓也因此受到重創。總部位於新加坡的避險基金「Alpha Binwani Capital」的創辦人兼投資長Ashwin Binwani表示,日本宏觀經濟、政策與市場部位強烈有利於日圓走弱,因此只要這些條件持續下去,做空日元仍非常具有吸引力。SMBC日興證券高級外匯及利率策略師Rinto Maruyama則指出,最極端情境並非單純的貶值,而是失序性崩跌,若外匯干預失效,市場可能開始質疑日本政府的干預能力。此外,利差交易(carry trade)仍是重要因素。弱勢日圓使其成為廉價融資貨幣,可投入土耳其里拉、印度股市或委內瑞拉債券等高收益資產。對此,市場分析師和外匯交易專家Nick Twidale也分析,即使存在日本政府干預匯市的風險,市場仍偏好使用日圓進行套利交易。他甚至認為,1年內達到200並非不可能。這也促使部分投資人加碼日圓空頭,即使面臨日本可能動用高達1.09兆美元外匯儲備進行干預的風險。日本曾在4月28日至5月27日期間投入創紀錄的11.73兆日圓支撐匯率。在2022年與2024年的干預中,效果同樣短暫,隨後日圓又繼續走弱。金融服務公司「Monex Group」主管Jesper Koll近日接受《彭博電視台》採訪時則指出:「日本當局目前是否存在底線?坦白說,我認為還沒有。」他補充道:「從政策角度來看,他們非常清楚地認識到,首先,日本必須繼續推行擴張性財政政策,同時溫和地提高利率。因此,實際上,我們正朝著200日元的目標邁進。」
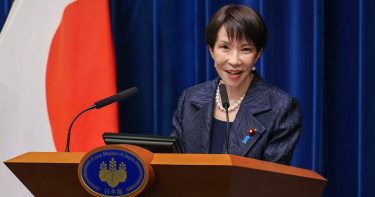
日圓走貶急升屬政府干預? 高市早苗:將採應對措施
日本首相高市早苗今(25)日接受日本富士電視台採訪表示,政府將對「投機性或異常的市場波動」採取一切必要措施。雖然未直接評論近日債市拋售與日圓劇烈波動,但此番言論已讓市場對當局產生出手干預日圓匯價的預期。根據《彭博社》、《路透社》等多家外媒報導,日圓近期一路走貶,貶值逼近160日圓兌1美元關卡後突然強彈,23日兌美元盤中一度大漲1.7%,升至155.72,寫下自2025年8月以來、近5個月的最大單日升幅。市場消息指出,紐約聯準銀行當天致電多家金融機構進行「匯率查詢(rate check)」,這項動作通常被視為美日聯手干預匯市的前奏,進一步助長市場對官方出手穩定日圓的預期。近期受高市早苗解散國會動作影響,市場擔憂日本首相高市早苗的政府支出恐大幅增加,且通膨將進一步惡化,日本公債與日圓雙雙承壓。市場憂心高市推動的擴張性財政政策,加上日本央行升息步調緩慢,恐導致財政壓力加劇、公債供給增加,並推高通膨風險,使日圓成為拋售焦點。市場普遍預期日本當局可能在160至165區間出手干預。如今高市正式表態,恐較市場預期更早出手,牽動日圓後續走勢。蒙特婁銀行資本市場(BMO Capital Markets)董事總經理Bipan Rai指出,市場揣測紐約聯準銀行對日圓進行匯率檢查,是推動日圓走強的主要因素,「過去的匯率檢查並不一定意味著干預行動迫在眉睫。但紐約聯準銀行出面詢問,暗示任何潛在的美元兌日圓干預行動,將不會是單方面進行。」
不動產ETF也出運!全台唯一日本REITs 國泰009817將開募
2026年新年台股連三天收紅盤,ETF各類族群成交量、股價飛揚;其中,00712復華富時不動產ETF有所表現,而國泰投信也積極佈署與日股相關的ETF,搶攻日本房市,6日宣布推出全台唯一日本不動產009817,發行價10元,將在1月19日開募。國泰基金經理人游凱卉表示,009817追蹤大和資產管理旗下ETF「iFreeETF東証REIT指數」,投資標的涵蓋辦公室、物流、零售、住宅及飯店等多元不動產類型,兼顧成長潛力與對抗通膨特性。主要成分股包括日本建築基金、日本不動產投資公司、日本大都會基金投資公司等,包括台灣民眾熟悉的新宿三井大樓、飯田橋Grand Bloom、三菱UFJ信託銀行總行、Bic Camera立川、六本木之丘、永旺集團之購物中心AEON等建築皆涵蓋在內。東証REIT指數長期走勢向上,近15年來總報酬率達264.5%,現階段匯聚多重利多,包括經濟復甦、企業獲利成長及不動產需求提升。國泰投信總經理張雍川表示,日本國土交通省於2025年11月25日公布數據顯示,東京23區新建住宅中,台灣躍居上半年最大海外購屋來源,反映跨境資產配置已成趨勢。日本大和資產管理執行董事永島俊太郎指出,2025年是日本經濟與政治的重要轉折年,高市早苗就任首相後,日經平均指數突破5萬點,企業獲利屢創新高,活絡不動產市場,辦公室與商業設施租金隨通膨上升,幅度大於日本央行升息影響,東京核心區空置率降至2.44%,東証REIT指數回升至2,000點以上,顯示市場需求強勁。日本大和資產管理資深基金經理人大野惠莉子表示,J-REITs市場自2001年成立以來,已成為全球規模最大的不動產投資信託(REITs)市場之一。

房貸幾無利可圖 新青安利息補貼公股銀促退場
新青安優惠房貸即將在民國115年7月31日屆期,根據了解,財政部12月10日與金控董總例行會議中,除請專家演講明年經濟與房市景氣展望,將會觸及檢討新青安政策是否繼續延長與調整。預料多數公股銀將在會中爭取新青安補貼落日,不再給予0.125%的利息補貼,並拿掉過於寬鬆的年限、寬限期,恢復到原青安貸款。公股銀行自111年3月23日起,即補貼青安貸款利息半碼,利率為0.125%。到了112年8月為了促進年輕人買得起房,政府推動「新青安貸款」,公股銀持續補貼半碼、內政部住宅基金補貼1碼,為0.25%。到113年3月底央行升息,住宅基金再擴大補貼半碼,合計新青安目前給予利息優惠2碼,低了0.5%。以新青安一段式方案來說,利率僅1.775%,額度從原本800萬調整為1000萬、年限從30年延長為40年、寬限期從3年延長為5年。對於新青安政策的改革檢討,包含補貼是否退場、條件是否要調整。各公股銀除希望不要再利息補貼,貸款條件也期盼重新調整。在利息補貼之下,新青安利率有定錨效應,與房貸市價愈差愈大。目前市場上「最便宜」的公務員購屋專案貸款「築巢優利貸」利率也要2.185%、一般優質客戶利率更從2.5%起跳,以貸款千萬來計算,每月本息負擔相差數千甚至是上萬元。加上政府要求「首購」、「新青安」需求要先滿足,公股銀房貸業務幾乎沒有利潤,只好藉小額信貸、財富管理等業務提升消金獲利。至於新青安違規情形,據財政部調查公股銀行辦理情形,被銀行查獲違規出租、或者利用人頭套利,到今年9月底已經有6568件,追回利息1.33億元。公股銀主管透露,一般正常房貸還款年限最多30年,甚至10多年內就能還完,新青安貸款年限40年,意味低報酬的資金回流緩慢、期間拉長,不能更有效地運用,希望新青安年限、寬限期也能重新檢討,或者恢復為30年、3年。展望明年度房市、房貸,公股銀主管認為,明年建商「交屋」仍在高峰期,預期房貸延續今年的情勢繼續微幅成長,幅度約5%以內,房市仍以剛性需求為主,持續量縮、價持穩或微跌的狀態。
高市早苗勝出自民黨總裁! 專家:明日圓恐急貶150大關
日本執政自民黨總裁選舉4日投票揭曉,結果由「安倍晉三傳人」之稱的高市早苗當選。市場預期她將推行擴張性的財政政策,普遍看好股市上漲,日本央行升息機率降低,日圓恐進一步走貶。根據日本經濟新聞報導,瑞穗銀行首席市場經濟學家唐鎌大輔指出,若高市早苗當選,明(6日)日圓兌美元很可能急劇貶值,日圓兌美元可能從上週末的147.50日圓附近貶至150日圓左右。市場預期美國聯準會(Fed)可能進一步降息,縮小美日利差,Simplex資產管理基金經理人千葉俊信表示,走勢仍須觀察高市早苗的政策細節而定,若維持升息平衡,在初期的日圓貶值之後,預計將出現一波強勁的日圓買盤回籠。市場預期,高市上任首相後將推動大規模財政支出並抑制升息,日圓匯率可能會跌破目前145至150日圓的區間,1美元150日圓大關可能成為常態。日圓兌美元3日收盤報147.44,周漲1.4%,為5月中旬以來的最大漲幅。另外,日本國會首相指名選舉將於15日舉行,由於自民黨與公明黨,目前在參眾議院的席次皆未過半,高市能否成為日本首位女性首相仍有變數。不過在野整合不被看好下,高市成為第104任內閣總理大臣的機率仍高。

中和房價高漲 小夫妻預算2千萬只能看20年老屋
新北第一環的中和區近年房價走揚,根據賣厝阿明分享購屋族的心聲,一對小夫妻從事科技業主管職,年薪180萬設定預算2000萬元,鎖定屋齡10年內的房子,依照需求在中和竟找不到理想的3房,只好放寬屋齡區間並向現實妥協,而根據阿明透露,即便是放寬購屋設定的「妥協版」物件,在中和也相當搶手,平均2週內就會成交,意味著有錢還未必買的到,也考驗購屋族的出手速度。賣厝阿明在臉書粉專《賣厝阿明知識+》透露,最近收到一名中年男子抱怨,對方41歲任職科技業主管,夫妻兩年薪180萬、預備頭期款800萬元,希望能在中和入手10年內的中古屋,預算大約2000萬元,但根據男子說法,依照需求找不像樣的3房物件,為此感到很苦惱。阿明認為,該男子的心聲「正是雙北中產階級面臨的購屋困境」,也反映出購屋族面對高房價的無奈,依照中和10年內的3房含平面車位物件,成交價普遍落在2300~2500萬元,意味著預算上限只有2000萬元的話,購屋選擇將大幅受限,勢必得調整住宅需求,例如放寬屋齡到20年以上,或者接受較偏遠地段或是機械車位,甚至改找其他採光相對較差、管理較差的社區。不過阿明提醒,中和的房子去化速度頗快,哪怕是購屋族向房價妥協後的替代選擇,在當地也相當熱門,平均2週內就會成交,也意味著買房除了碰運氣更要拚手速,慢一點可能就買不到了。根據他試算,依照原PO的家庭財力評估,如果購買總價2300萬的房子,假設貸款1500萬元,採用利率2.5%、30年期,粗估每月本利攤還大約59250元,佔家庭月收入15萬元的39.5%,因此裝修預算必需控制在80萬元以內(含在100萬存款中),萬一央行升息至3.5%,月付將增加至67380元,就有可能對家庭財務造成明顯壓力。阿明建議原PO,眼下情況不妨調整需求,改看屋齡15~20年的華廈,同時也能考慮申請「首購優惠利率」(目前最低1.775%),或者使用5年寬限期降低前期還款壓力,如果堅持3房需求,也可考慮「2+1房」,透過輕隔間創造彈性空間,既能滿足需求又可將總價控制在2000萬以內,或許是更好的做法。阿明也分享過來人經驗,另一名林先生在2024年買房,同樣面臨預算不足,最後也是在需求上妥協,選擇入手屋齡18年的華廈,用省下的300萬預算進行全面翻新,事後還滿意的表示「住得比新成屋還舒服」。

112年平均每戶家庭財富「淨值1889萬」創新高 主計總處揭原因
受股市多頭影響,主計總處29日公布112年國富統計顯示,平均每戶家庭財富淨值為1889萬元,較上年增加116萬元或6.56%,創統計以來新高;主計總處官員解釋,主要是該年度股市表現非常好,台股指數一年上漲幅度達26.83%,持有價證券資產的家庭,財富多有明顯上升。官員指出,台股走揚,平均每戶家庭有價證券資產升至341萬元、年增61萬元,加上央行升息,平均每戶家庭的定期存款也跟著受惠,年增16萬元至238萬元 ,不過,平均每戶金融性負債也增加11萬元,負債為242萬元,主計總處表示,升息環境、貸款壓力較大,加上房地產交易熱絡,也會讓房貸餘額增加;而房地產仍占家庭資產最大宗,平均每戶價值為576萬元,年增4萬元。主計總處統計同時顯示,我國112年底國富毛額為320.48兆元,年增3.18%;國富淨額為252.82兆元,年增率則為2.35%;官員解釋,國富統計屬於「存量」的概念,國富毛額指全國各經濟部門全部資產,包括家庭、金融企業、政府、非營利團體、非金融企業等,於該年度底所持有的全部資產,以當年度的價格計算之。

主計總處最新統計出爐 112年平均每戶家庭財富、負債均創新高
主計總處今(29)日公布112年家庭財富統計,由於112年股市大漲26.8%,加以央行升息,平均每戶家庭財富升至1,889萬元,另外由於房價上揚房貸升高也讓平均每戶負債升至242萬元,兩者皆創歷年新高。主計總處官員表示,112年平均每戶家庭財富之所以增加,主因股價走揚,這一年股價上漲26.8%,每戶有價證券資產升至341萬,加上央行升息也使得定期存款這項資產增加,合計資產減負債後的淨值(財富),平均每戶升至1,889萬元,繼續攀高,也比前一年成長6.56%。主計總處表示,雖然家庭資產升高,但由於房價上揚,加上升息,以致房貸壓力也升高,112年平均每戶家庭負債升至242萬元,也創新高,負債比前一年成長4.6%。

通膨壓力成央行一大挑戰 專家曝今年利率不動的機率最高
今年第1季的央行理監事會議將於本週四(20日)舉行,總裁楊金龍日前即預告會精進第7波信用管制的政策延續,證實「當然」會以金檢取代第8波信用管制。馨傳不動產智庫執行長何世昌則直言,央行沒有意外驚喜或驚嚇,全年利率不動的機率最高,因為央行今年最大的難題恐怕是「抑制通膨」及「經濟成長」。央行總裁楊金龍上週四(13日)前往立法院備詢時提到,央行第7波選擇性信用管制配合國銀自主管理不動產貸款總量管制計畫,央行緊盯國銀有無按照期程改善,並搭配專案金檢,更像是政策的延續,因此當立委詢問是否以強化金檢取代第8波信用管制時,他回答「那當然」。「說穿了,今年央行理監事會議沒有意外驚喜、或者驚嚇」,何世昌在臉書粉專「房產知識Buffet+」上如此表示。他進一步分2個面向來說明,首先是從房市措施面來看,除非房價從Q1連續下跌至Q3,第7波選擇性信用管制才可能鬆綁,否則今年可能會處在「第7波不會撤、第8波不會來」的局面。央行總裁楊金龍表示會以金檢取代第8波信用管制。(圖/東森新聞)另外在利率層面,假如全球經濟沒有出現黑天鵝事件,且經濟急轉直下的話,今年降息機率「趨近於零」,升息機率甚至比降息還要高。但何世昌話鋒一轉,目前預估全年利率不動的機率最高,除非電價調漲後,CPI年增率「連續數月超過3%以上」,央行才有急迫升息的必要,但此機率不太高,因為預估今年電價平均調漲幅度約落在6%~8%之間,全年CPI年增率約介於2.3%~2.6%之間。通膨壓力加重,為何沒有升息的必要性呢?何世昌說明,因為台灣今年經濟成長力道明顯減弱,面臨「保3」大作戰;內需市場的房地產趴在地上,傳產業也僅剩一絲血條,目前經濟成長動力幾乎都靠AI產業、高速運算等少數科技產業支撐,再升息等於把傳產業推下懸崖,但對房地產影響極小,因為房貸、土建融利率遠遠高於重貼現率,央行升息對房市衝擊力十分有限。簡單來說,何世昌直言,今年央行的重任並非房市,而是面臨「抑制通膨」、「經濟成長」二擇一的難題。 尪生前承諾「房子妳住到百年」 漏做1事…妻慘搬離還賠錢 國稅局要查稅了!「知名小吃、排隊名店」成重點輔導對象 水岸景觀失靈? 「這河畔豪宅」轉手賠售近千萬

央行第一季理監事會利率連4凍! 房市管制「留校察看」不推第八波打房
中央銀行20日召開第1季理監事會,不出外界預料,政策利率連四凍,重貼現率維持在2%,房市管制則是「留校察看」,未再加碼第8波信用管制。但因為電價調整在即,外界關注央行對全年通膨預估,重頭戲可能落在第2季。2024年4月電價調漲前夕,央行升息半碼(0.125個百分點),第2、3季連續調升存款準備率合計2碼,第4季按兵不動,未再推新一波房市管制,就連楊金龍也坦言「討論起來很順。」但這一季是川普重返白宮的「川普2.0」後首次理監事會,川普對各國揮舞關稅大刀,可能導致的物價壓力,都可能左右後續貨幣政策。聯準會可能在6月降息,金融圈普遍認為,央行近年來有「走自己的路」的傾向,畢竟台美兩國的狀況有所不同,以致於不時給市場「surprise」,第二季倘若整體物價因為電價調漲升溫,不排除逆聯準會改採緊縮政策。
14家金控10月營收出爐 富邦金EPS達9.27元奪冠
14家金控10月自結財報皆出爐,富邦金拿下金控獲利王,單月與前十月獲利皆創下歷年新高,每股稅後盈餘EPS為9.27元;國泰金EPS為7.13元,獲利數據則創歷史次高;中信金EPS則為3.20元;元大金、兆豐金的EPS超過2元;凱基金則較去年同期成長64%。富邦金控2024年10月自結合併稅前淨利107.3億元、稅後淨利91.0億元,單月獲利創下歷年10月新高;累計今年前10月合併稅前淨利1,472.3億元、稅後淨利1,302.9億元,為歷年前10月次高紀錄,每股稅後盈餘EPS為9.27元。子公司富邦人壽、台北富邦銀行、富邦證券單月獲利亦創歷年10月新高紀錄,台北富邦銀行、富邦證券累計前10月獲利皆續創歷年同期新高。富邦投信董事會11日通過吸收合併日盛投信案,將以現金對價吸收合併日盛投信,預估每股合併對價介於新台幣46.23元至52.42元間,預估合併價金總金額介於18.03億元至20.44億元間。今日日盛投信董事會也同步通過本合併案,本案為雙方合意併購,並將於取得主管機關核准後訂定合併基準日,預計2025年完成合併後將以富邦投信為存續公司,日盛投信為消滅公司。富邦人壽2024年10月稅後淨利為57.7億元,累計前10月稅後淨利為837.2億元,分別較去年同期成長293%及88%,創下歷年單10月最高及歷年前10月第二高紀錄。台北富邦銀行2024年10月稅後淨利22.1億元,今年以來每月單月獲利皆較去年同期成長,累計前10月稅後淨利273.1億元,較去年同期成長23%,續創歷史新高,主要來自銀行存放款基盤擴大,保險、基金及結構型商品帶動財富管理銷售動能上升,海外消費需求強勁帶動信用卡簽帳金額成長,利息淨收益及手續費淨收益分別較去年同期成長9%及39%,整體營收較去年同期成長17%。國泰金控 2024年10月稅後淨利54.4億元,累計稅後淨利1,086.4億元,EPS達7.13元,累計稅後淨利及EPS皆創歷史次高紀錄。今年以來各子公司核心業務動能強健,獲利表現亮眼,子公司國泰世華銀行、國泰產險、國泰證券及國泰投信累計稅後淨利皆創歷史新高紀錄,國泰人壽累計稅後淨利創歷年次高。國泰人壽單月避險成本較高影響獲利:10月稅前淨利2.2億元,稅後淨利20.4億元,累計稅後淨利693.5億元,續創同期歷史次高。本月獲利下滑,主因台幣單月表現強於其他亞幣,壓抑一籃子貨幣操作表現,致單月避險成本較高。國泰世華獲利續創歷史新高:國泰世華銀行10月稅後淨利29.7億元,累計稅後淨利342.2億元,年成長23%。受惠央行升息及放款動能強勁,並優化外幣存款結構,提升台幣存款佔比,有效控制資金成本,累計淨利息收入達雙位數成長;財富管理動能強勁,信用卡海外簽帳金額增加,累計淨手續費收入年成長逾3成。主力信用卡產品CUBE卡累計流通卡數逾600萬張,動卡率亦表現良好。中信8日公告2024年10月份自結盈餘,10月份單月稅後盈餘為47.40億元,累計前十月合併稅後盈餘633.89億元,已超越去年全年獲利。每股稅後盈餘(EPS)為3.20元,亦創歷史新高。同時,中國信託金控雙引擎中國信託商業銀行及台灣人壽累計前十月稅後淨利亦創下歷年同期最高及次高。
928強碰打炒房3/社區1/7零貸款大投資客玩法曝光 「現金為王」賺更多
7月「限貸令」席捲全台後,即傳出不少「求貸無門」,甚至房子沒買到,先賠上違約金的慘案,秋節過後,央行再祭第7波信用管制,力保「新青安」及首購族不受影響,卻殃及全國其他購屋客。CTWANT記者調查,央行重拳促下房市出現「現金客為王」,某間近期將交屋的700戶大社區,就有近百戶「不須貸款」,「厲害的投資客早已下車,或改全現金買房!」永慶房產集團整理國銀及民營銀行房貸利率,新青安申貸,8家國銀裡,台銀、土銀最快送件後1~2個月完成審查,但撥款時間未定;一銀則是最快收件後3個月撥款;其餘5家國銀須排隊至今年12月或到明年1月撥款。一般首購貸款,幾乎全面性的利率上升,「央行雖然沒有升息,但銀行房貸利率上調幅度已等同於央行升息1.5至4碼之多,首購仍要排隊!」永慶房產集團業務總經理葉凌棋說。位在桃園龜山A7重劃區就出現活生生被銀行、建商剝皮的實際案例,首購A先生3年前以每坪18萬元購屋,現在房價已翻倍,今年8月使用執照下來準備對保,但因為他的小孩剛出生、手頭吃緊,建商配合銀行給的貸款成數和寬限期不如預期,因此選擇自行找其他銀行對保,但卻要等到12月以後才撥款,建商不願等,認定他違約,要求A先生賠償違約金並解約。業者調查國銀及民營銀行新青安和首購申貸情況,仍是要排隊等撥款,且貸款利率普遍來到3%。(圖/記者黃耀徵攝)目前A先生只好讓合約先進入調解,暫時維持合約效力,等待銀行撥款。A先生認為,這幾年房價漲得一蹋糊塗,建商心態就是客戶無法交屋最好,可以收回再以現在更好的價格再出售。 不只建商想撿漏,一名投資客就分享,他一個朋友,最近就在台南善化,承接一個近期交不了屋的透天新案,前屋主以賠售300萬元出場,「這種機會會越來越多,尤其自備款一下從2成變5成的非七都會更明顯。」而他自己有被打到嗎?「因為政府太賊,避免政府反反覆覆的政策給套,前幾波賺到錢就下車了,現在都量力而為,用最安全的一般貸款且只有貸1戶,其他都靠現金買斷。」據了解,由於「理財型房貸」不在《銀行法》72-2規範內,因此投資客會先以現金購買1戶,或是手上無貸款的房子,以該戶申貸理財型房貸,貸出來的錢拿去買股票、債券、保單等,再將這些資產質押套現,以避開理財型房貸資金用途不得買房的規定。此操作手法不僅可以避開打炒房「購屋貸款」戶數的計算,貸款成數不受影響,現金買房的議價能力又更強。第7波打炒房後,不少非七都的多屋族,從貸款成數8成立刻掉到剩5成,預期刊登「平轉、賠售」的廣告訊息將越來越多。(圖/報系資料庫)記者詢問,萬一房價不漲怎麼辦?他回答,「不會不漲啦!任何東西都會下跌,唯獨房子不會。而且現在打房打下去,以後房子就是有錢人的遊戲,窮人、中產階級買不了、頂多買1戶,未來連換屋都有困難,因為要自備款5成。」「就像現在被打到的,也都是資本不夠雄厚的小投資客,資金軋不過,最後不得已賠錢賣,然後有錢人、大投資客就伺機等著用現金撿這些賠錢貨,再轉賣賺一波!」 記者也詢問到非七都一間總價落在800萬元上下的社區,因鄰近周邊有科技園區話題,2年前預售時很熱門,近期準備交屋,該建商就透露,「總戶數近700戶,就有將近100戶不用貸款,這數字太恐怖了!真正有錢的人,影響不大!」正心不動產估價師聯合事務所市場研究室協理陳孟筠認為,當前政策彰顯了「現金客為王」的絕對優勢,現金買家不論是在交易靈活度、下手速度、風險控制及議價能力均處於領先地位,將進一步強化馬太效應(指強者愈強、弱者愈弱),讓富者更富。業者認為,此時待售物件傾巢而出,在競爭之下議價程度也更寬裕,此時正是多看房、多出價的好時機。(圖/報系資料庫)陳孟筠也提醒,市場在變動時,不能躁進貪快只想著有便宜價可撿,台灣房地產對於政策的敏感度極高,所以還是建議多「停、看、聽」,以便因應後續可能的變化。好比新青安一開始推行時,因為有寬限期及可貸金額拉高,所以吸引不少人勇敢下手買了比自己原本預算高、甚至是超出自己未來可負擔範圍的房子,還款前期可能會是蜜月期,到後面可能就會窒息,現在正是考驗著大家對突發意外的耐受程度,人人都該有控管資金風險的觀念。至於房價會不會跌?現在是否為進場好時機?葉凌棋分析,現在供給量開始出來,尤其是投資客多的重劃區,競爭之下價格就易出現鬆動、價跌,下半年「量縮價盤整」格局已定,真的有需求的民眾,現在可以認真看屋、勇敢出價。預期這一季度交易價格會在目前實價登錄震盪5%內,「但絕對是上不去了。」
打炒房見效!看屋、交量掉4成 葉凌琪:房市急凍、變相升息
永慶集團今26日舉辦「第4季趨勢前瞻報告」,針對9月19日央行實施第七波選擇性信用管制影響做出分析,業務總經理葉凌琪表示,央行總裁楊金龍為扭轉大眾對房價上漲的預期,在第七波打炒房下,已讓全台房市急凍,第四季恐創有紀錄以來最低交易量;銀行房貸緊縮,即使央行未升息,但銀行房貸利率上調幅度已等同於央行升息1.5至4碼之多。根據集團內部資料統計,9月看屋諮詢、要約付斡與6月高點相比(圖五),均有4成以上的減幅,市場觀望氛圍濃厚。(圖/永慶提供)根據統計,今年1-7月全台住宅使照核發量約7.6萬戶,顯示約有7.6萬戶預售屋交屋潮,若以今年1-7月住宅使照量推估全年預售屋交屋量約13萬戶,換算所需房貸總金額將高達1.3-1.5兆元,申貸量體相當龐大。葉凌棋指出,在銀行房貸緊縮下,購屋貸款出現利率升高、估值保守、資格條件趨嚴以及寬限期縮短或取消的狀況,「即使央行並未升息,但銀行房貸利率上調幅度已等同於央行升息1.5至4碼之多」;而銀行貸款估值保守則讓貸款成數不足成交價8成,且比6月以前的房貸成數可能減少0.5至1.5成左右,購屋族群必須準備更多自備款才能進場,直接衝擊市場交易量。葉凌棋說明,根據集團內部資料統計,9月看屋諮詢、要約付斡與6月高點相比,均有4成以上的減幅,市場觀望氛圍濃厚,「第四季房市急凍,預估交易量約5.3至6.2萬棟左右,較2023年同期約減少30~40%。」若進一步觀察歷年第四季交易量表現,今年第四季交易量將創自1999年有紀錄以來新低量,年減幅也恐創下26年來最大。葉凌棋說明,2024年上半年房市交易熱絡,較2023年同期成長近3成,不過,下半年受到國內銀行貸款緊縮,加上央行實施第七波選擇性信用管制,扭轉民眾對於房價持續上漲的預期,第四季買氣急凍,價可能盤整或下修。依目前交易量推估,下修2024年交易量至31.8-32.6萬棟之間,與2023年相比,仍成長3.6%至6.2%。
銀行祭限貸令+調漲房貸利率 專家:「這族群」苦日子來了
近期銀行自發性祭出嚴格的「限貸令」,讓不少房貸新戶感到恐慌。馨傳不動產智庫執行長何世昌表示,將會造成央行升息衝擊力降低、部份成屋需求恐流入預售、換屋族賣房意願可能下降、房租將更有感上漲等4大影響,並預言,「接下來租屋族痛苦的日子才要開始」。何世昌表示,現在國銀房貸利率已普遍提升到2.35%~3%,大部分介於2.35%~2.5%,還有2.185%地板價的銀行越來越少,就算檯面上還有,也不一定會收件。雖然近期房貸利率攀升,但民眾申貸仍舊踴躍,說明買房者最在乎的是順利取得房貸,利率是其次。房貸利率雖大幅走高,意味著房市已「率先迎來升息壓力測試」,而目前民眾買房意願並沒有重挫,說明下半年即使央行升息,也不太會削弱購屋需求。何世昌接著分析,房貸成數下降、利率變高,預估受到衝擊最大的是口袋比較淺的首購族。若首購族有購屋需求,又比較難在短時間內籌措出自備款差額,可能會捨棄成屋而改買預售屋。另外針對換屋族,何世昌認為,現在換屋族面臨的情況是「舊屋利率低、新購房屋利率高」,可能捨不得賣掉利率較低的原有房屋,讓二手屋市場供給量減少。現在市場情況類似美國固定式利率造成的後果,較早辦房貸利率的人享有3%、4%以下的低利,但如果賣掉低利的房屋換屋,新辦房貸利率高達約7%,所以便不願賣掉手上的房子,導致二手市場供給緊繃。何世昌強調,各國租金上漲與利率都具有高度關聯性,各國皆是如此,台灣也不會是例外,接下來租屋族痛苦的日子才剛開始。不過他也強調,自己說的不見得100%正確,也有可能滑鐵盧。