


房屋貸款
」 房貸 銀行 詐騙 房產 貸款
趙建銘喊被迫離婚反炸鍋!2前主播抓矛盾開轟 陳幸妤2年冷暴力心聲曝光
趙建銘與陳幸妤婚變風波延燒近半個月,趙建銘今(25日)終於打破沉默,首度親自面對媒體說明離婚始末,強調是陳幸妤主動提出離婚,自己是「被逼迫離婚」,同時坦承過去曾對許姓女子有好感,但因對方當時有男友,雙方並未進一步發展。他也針對6000萬元貸款、孩子在美國的生活支出及2300萬元教育費等爭議作出回應。不過一連串說法曝光後,不僅陳幸妤迅速回應,前主播蕭彤雯、鄒倩琳也接連發文質疑,認為其中存在不少難以解釋的矛盾。前主播鄒倩琳針對趙建銘的6000萬元貸款說法提出疑問,直言整場說明讓她「越聽越含糊」。(圖/翻攝自臉書,鄒倩琳)趙建銘談到離婚時表示,當初是陳幸妤主動要求結束婚姻,自己則是「被逼的」。然而當話題轉到目前診所現址涉及的6000萬元貸款時,他表示,貸款登記在陳幸妤名下,陳幸妤支付部分頭期款,之後每月貸款由他負責,到了離婚時則一次清償完畢,取得清償證明後,陳幸妤才願意離婚。趙建銘解釋,自己當時趕緊籌錢將貸款還清,因為如果沒有繳清,陳幸妤不可能答應離婚。他還形容陳幸妤很聰明,不可能兩人離婚後,還替他背負這筆貸款。這段說法讓鄒倩琳直接形容「有聽沒有懂」。她認為,趙建銘前面才說自己遭到「逼迫離婚」,後面卻又表示趕著籌錢清償6000萬元,因為如此陳幸妤「才願意離婚」,究竟是誰希望結束婚姻,讓她越聽越模糊。鄒倩琳也注意到,趙建銘受訪時指陳幸妤「很多事情都含糊帶過」,然而面對現場記者部分問題時,自己卻又以「不方便透露」或家務事不再回應等方式帶過。她因此反諷,房屋貸款其實同樣屬於家務事,如果都不方便談,也未必要特別找記者出面說明。另一個讓她不解的地方,是趙建銘聲稱自己這幾天沒有看新聞,對近期發展並不清楚,但到了自己願意澄清的部分,相關內容卻又掌握得十分清楚,因此讓她直呼整場說明不是越聽越明白,而是「越聽越含糊」。孩子在美國的生活支出同樣成為焦點。趙建銘表示,兩名孩子在美國使用的車輛都是由他購買,也有提供信用卡附卡,並告訴孩子儘量刷、不必太節省。不過這番說法也讓鄒倩琳聯想到先前曝光的孩子與祖母LINE對話。她質疑,如果趙建銘確實一直提供孩子車輛與信用卡,那麼兒子在對話中的說法究竟該如何解釋?她同時指出,阿嬤面對相關對話並沒有否認,還曾表示會勸趙建銘「不要再迷失了」,因此認為其中仍有不少問題沒有說清楚。除了金錢爭議,趙建銘與許姓女子的關係更成為兩名前主播共同質疑的重點。趙建銘此次坦承,過去確實曾對許姓女子有好感,但因為對方當時有男友,所以沒有進一步發展,並強調這已經是「很久以前的事情」。這句話讓平時忙於工作、鮮少評論時事的蕭彤雯也忍不住發文。她直接反問,趙建銘說因為許姓女子「有男友」才沒有進一步發展,難道忘了自己當時同樣是「有老婆的人」?她更無法理解,趙建銘一方面公開承認對其他女子產生好感,另一方面卻又把自己形容成遭到「逼迫離婚」的一方。蕭彤雯認為,趙建銘既然連在公開場合都能直接談論自己對許姓女子的感情,那麼過去私下面對陳幸妤時的態度,恐怕遠比陳幸妤先前輕描淡寫描述的更加惡劣。如今陳幸妤終於心死決定放手,他卻仍以「被迫」形容離婚,也讓她相當不以為然。鄒倩琳則從時間點繼續追問。她認為,趙建銘所謂「很久以前」究竟是多久,其實並非無法釐清;如果對許姓女子產生好感時仍處於婚姻關係中,那麼陳幸妤先前形容自己在家裡沒有存在感、「像七月的鬼一樣」,究竟是否與此有關,才是外界真正想知道的問題,可惜現場並未繼續追問。對於先前傳出的名牌包及iPhone問題,趙建銘則以自己對員工一向很大方回應,並表示還有其他員工薪資比許姓女子更高。鄒倩琳認為,這個答案並沒有直接否認是否曾送過相關物品,而且許姓女子職務為護理師,如果其他員工職位較高,薪資較高原本就可能合理,因此這樣的回答仍沒有真正解開疑問。兩名前主播的質疑最終都回到陳幸妤在這段婚姻中的處境。鄒倩琳表示,如果自己身為妻子,卻在婚姻中長期覺得像個「幽靈」,她一定會選擇離婚,不論丈夫究竟對誰產生好感。她認為,如果真正珍惜一個人,就會在乎對方的感受,更以兩段關係作對比,直言「一個等到你出獄,另一個跟別人結婚了」。面對趙建銘稱自己「被逼迫離婚」,陳幸妤隨後也作出回應,直言自己現在聽到對方講話已經氣到難以承受,並透露過去曾遭受長達2年的冷暴力,讓她幾乎被逼到崩潰。陳幸妤坦言,經歷長期冷暴力後,她當然曾經想結束婚姻,但另一方面其實也一直很想挽留趙建銘,甚至表示自己認為對趙建銘的感情比許姓女子還深,而許姓女子最後則選擇嫁給別人。她也強調,自己原本希望兩人能夠好聚好散,從未打算展開所謂的「毀滅性爆料」,會走到接連公開婚姻內幕的地步,是因為真的已經走投無路。陳幸妤指控,趙建銘將所有可以溝通的管道全部封死,還反過來要求她檢討究竟做錯了什麼。為了這句話,陳幸妤透露自己甚至花了3年時間反覆思考,試圖找出究竟是哪裡出了問題。這番話讓蕭彤雯直呼最令人心疼,認為陳幸妤確實犯了一個錯,但這也是許多人在感情裡都曾犯過的錯,那就是「看錯了人,又期待對方會改變」。蕭彤雯也從危機處理角度檢視趙建銘此次出面。她認為,危機處理最困難的事情之一就是認錯,但如果確實做錯了,想要真正解決眼前危機,最關鍵的同樣是先承認錯誤,只有如此,外界才可能願意繼續聽後面的解釋。但從趙建銘此次說法來看,蕭彤雯質疑他根本沒有打算處理危機,甚至反問是否想要「玉石俱焚」。她認為,這種方式不但達不到目的,最後反而只會讓自己承受更多批評,等於親手替爭議繼續「添柴火」。鄒倩琳也認為,趙建銘整場說明給人的感覺,像是自己受到極大委屈,但若婚姻存續期間真的對其他人產生感情,即使只是精神層面的出軌,另一半因此提出離婚也並不令人意外。至於6000萬元貸款,她認為既然診所店面實際由趙建銘使用並營業賺錢,由他負擔相關款項也是合理的事。此外,2300萬元孩子教育費仍是尚未落幕的另一項爭議。趙建銘表示會將這筆錢還給孩子,鄒倩琳則認為,如果真的有處理問題的誠意,不妨提出明確時間,例如直接承諾週末以前讓孩子收到款項,會比目前僅表示「會還」更具說服力。鄒倩琳最後表示,趙建銘此次面對媒體的態度其實並不差,但最大的問題仍在於「選擇性回答」,整場談了許多內容,真正碰到部分關鍵爭議時卻沒有正面回答,因此被她形容為「內容水量充足」,更反問如果不想回答記者問題,又何必特別出面說明。蕭彤雯則將最後的話留給陳幸妤,認為她如今終於選擇放手,反而可以成為重新開始的契機,希望她從今以後昂首闊步走自己的路,不必再困在已經結束的婚姻裡;至於趙建銘,她則以「繼續自我燃燒」形容,諷刺此次公開說明非但沒有讓爭議降溫,反而再度替自己增加柴火。相關風波持續在網路發酵,不少網友也替陳幸妤感到心疼,有人認為她是真的深愛趙建銘,才會與對方生下3個孩子,也有人感嘆,她或許只是太晚選擇放棄。另有網友留言替她打氣,希望她往後能夠好好善待自己、重新找回自信,勇敢過好接下來的人生。前主播蕭彤雯聽完趙建銘說法後忍不住發文,質疑他坦承對許姓女子有好感,卻又強調自己「被迫離婚」。(圖/翻攝自臉書,蕭彤雯)

他買彩券中頭獎爽領2840萬 好運男不告訴家人!獨自領獎原因曝
幸運得主現身!大陸陝西一名劉姓男子(化名)日前購買福利彩券「雙色球」驚喜中頭獎,總獎金高達人民幣598萬元(約新台幣2840萬元);但劉男中獎後選擇保持沉默,甚至沒有向妻子、孩子或父母透露任何訊息,由他獨自一人前往彩券中心領獎,消息曝光後,引發社會大眾關注。根據陸媒《瀟湘晨報》報導,來自陝西西安的劉姓男子今年6月16日下午,在當地一處彩券行購買福利彩券「雙色球」,他採用「8+2」的複式自選票投注;被財神眷顧的他,不僅獨得頭獎,還包辦二等獎、三等獎,總共能抱回人民幣598萬元(約新台幣2840萬元)獎金。不過,劉男直到近日才現身領獎,他透露自己沒有告訴任何人中獎的消息,包括他的妻子和父母;但劉男解釋,隱瞞中獎事實是為了避免打亂家人的正常工作、生活與學習。劉男認為每個人對中獎的看法不同,為了不給親友帶來不必要的「困擾」,決定獨自消化這份喜悅;至於龐大的獎金規劃,他打算先償還部分房屋貸款,剩餘資金則全數存入銀行,作為未來生活開銷使用。其實劉男是一名資深彩迷,他從2014年開始接觸雙色球,並於2017年轉為複式投注;他分享自己養成了「固定底盤、靈活微調」的選號習慣,長達6、7年時間有一組心儀的號碼,偶爾做滾動調整。而劉男也補充表示,開獎隔日吃午餐時邊對獎,才確認自己幸運中頭獎。

陳幸妤贈趙建銘6000萬診所拿不回 律師曝1解法嘆:應該問一下爸爸的
前總統陳水扁女兒陳幸妤與趙建銘婚變消息引發關注,陳幸妤日前在生日當天於趙建銘骨科診所Google評論留下1星負評,之後又透露,婚姻期間曾將目前價值約6000萬元的台南診所房產贈與趙建銘,但相關房屋貸款仍由她承擔。對此,律師林智群針對相關情況提出5點看法,並表示若陳幸妤仍對後續償還的貸款有意見,可考慮提告請求不當得利。陳幸妤13日深夜再度更新留言內容,提到趙建銘目前位於台南的診所房產,價值約6000萬元。她表示,該房產是在婚姻關係存續期間,以夫妻贈與方式移轉給趙建銘,但房屋貸款的借款人仍是自己,因此相關債務仍由她承擔。陳幸妤也對當初的決定表達懊悔,並指出贈與後的房產在離婚時無法列入剩餘財產分配。陳幸妤更新一星評論。(圖/翻攝Google Maps)針對陳幸妤所描述的情況,林智群發文整理5項看法。他首先指出,夫妻之間完成贈與後的房地產,離婚後不能列入剩餘財產分配;另一方面,即使房子已經贈與丈夫,如果銀行貸款的借款人仍是陳幸妤,房貸依舊由她負擔,在這樣的情況下,趙建銘等於取得一筆價值6000萬元的財產。林智群接著表示,夫妻結婚時最好約定分別財產制,如果沒有另外約定,就適用法定財產制,未來可能涉及剩餘財產分配問題。他也建議個人財產由自己保管,如果真的決定贈與財產,可以同時考慮將夫妻財產制改為分別財產制。至於陳幸妤贈與房產後仍持續負擔貸款的情況,林智群進一步指出,如果她仍對此感到不滿,可以考慮透過提告請求不當得利。他舉例,假設贈與房屋時還剩下3000萬元貸款,之後這筆貸款仍持續由陳幸妤繳納,就等同陳幸妤替前夫清償3000萬元貸款。林智群表示,由於房貸通常透過匯款方式清償,因此相關金流紀錄較容易證明,依照他提出的假設情況,陳幸妤可以向趙建銘請求返還3000萬元。不過上述金額是林智群針對相關情況所提出的假設案例,陳幸妤原本說法僅提及診所房產價值約6000萬元及貸款仍由自己承擔。林智群最後還在貼文加上「她應該問一下爸爸的」以及「夫妻還是要明算帳」等Hashtag,對陳幸妤與趙建銘的房產及貸款爭議提出看法。據《ET新聞雲》報導,陳幸妤當年購入房屋時,有向銀行貸款,並於隔年贈與趙建銘,款項直到2025年7月才全部償清。

房子送趙建銘6000萬房貸自己扛!陳幸妤能斷繳嗎 答案曝光
前總統陳水扁女兒陳幸妤與前夫趙建銘的離婚風波持續延燒,她繼12日在趙建銘診所Google評論留下1星負評後,13日深夜再度更新留言,除了針對先前提及的許姓護理師作出回應,更揭露趙建銘目前位於台南、價值約6000萬元的診所房產,是她在婚姻存續期間透過夫妻贈與方式移轉給對方,但房屋貸款卻仍留在自己名下。陳幸妤對此相當懊悔,也提醒其他人夫妻贈與房地產後,離婚時不一定能再列入剩餘財產分配。消息曝光後,有網友疑惑,她是否可以乾脆停止繳房貸,讓診所遭銀行法拍?律師蘇家宏則從房屋所有權、剩餘財產分配、房貸債務、贈與契約及稅務等5大面向解析,指出「房子送出去」與「貸款轉出去」是兩回事,若銀行沒有同意變更債務人,即使房產已不在自己名下,原借款人仍須負責還款。陳幸妤12日先在趙建銘經營的骨科診所Google評論留下1星評價,公開兩人已經離婚,並對前夫的醫療處置、醫德及私人關係提出多項指控。到了13日深夜,她再次更新留言,除了回應先前提及許姓護理師的相關說法,也進一步揭露兩人之間的房產及貸款問題。陳幸妤透露,這處價值約6000萬元的房產,當初是在兩人仍具有夫妻身分時,由她以夫妻贈與方式移轉給趙建銘。然而,房子的所有權雖然已經給了前夫,相關房貸卻依舊掛在她的名下,形成「房產歸對方、貸款自己背」的局面。她也以自身經歷提醒其他夫妻,將房地產贈與另一半前必須慎重考慮,因為夫妻贈與取得的房產,日後若婚姻破裂,並非當然可以再透過夫妻剩餘財產分配機制拿回。面對自己當初的決定,她甚至以「錯到想殺死自己」形容強烈的懊悔情緒。這番說法引發網友討論,其中有人提出疑問,既然房產現在已經屬於趙建銘,貸款卻仍由陳幸妤負責,她是否乾脆停止繳款,讓銀行對作為抵押品的診所進行法拍,如此至少可以讓趙建銘無法繼續持有這項資產?針對相關法律問題,律師蘇家宏以「夫妻贈與前,請先替自己留下退路」為題說明夫妻間房產贈與的5項重要問題。第一個關鍵,就是房子贈與配偶並完成所有權移轉後,日後離婚能否要求對方返還。蘇家宏指出,原則上答案是否定的。不動產完成移轉登記後,房屋所有權便已屬於受贈配偶。除非當初簽訂的贈與契約另有約定,或事後出現法律規定可以撤銷贈與、解除契約的特殊情況,否則不能單純因為雙方後來離婚,就要求對方把房屋還回來。即使婚姻破裂涉及另一半外遇,也不代表原贈與人當然取得收回房屋的權利。因此蘇家宏提醒,準備把不動產送給配偶前,應先思考如果未來彼此感情消失,是否仍然心甘情願讓對方擁有這間房子;如果答案並非百分之百肯定,就不應急著辦理過戶。第二個重點則是夫妻剩餘財產分配。依民法規定,夫妻離婚時,原則上可以針對婚後財產增加的差額請求平均分配,但透過繼承或其他無償方式取得的財產,屬於法律排除計算的項目。夫妻其中一方贈與另一方的房屋,就屬於無償取得的財產。因此房屋一旦完成贈與,不只是所有權已轉到受贈人名下,將來雙方離婚計算剩餘財產差額時,這間受贈房產原則上也不會被列入對方應計算分配的婚後財產。第三項,也是此次陳幸妤事件最受關注的問題,就是「房屋過戶」不等於「房貸過戶」。蘇家宏指出,不動產所有權及銀行貸款屬於兩個不同的法律關係,房屋可以透過登記轉給配偶,但房貸契約上的債務人不會因此自動改變。銀行核准貸款時,是依照原借款人的收入、信用狀況及還款能力等條件進行審核。因此,如果沒有經過銀行同意辦理債務人變更,即使房屋所有權已經轉到配偶名下,原本向銀行借款的人仍然是貸款契約上的債務人,銀行依然可以向其追討。也就是說,如果陳幸妤所述情況確實為房產已贈與趙建銘、貸款仍登記在她名下,那麼房屋所有權與還款責任就可能分屬不同的人。受贈人取得房產後即使沒有負擔房貸,銀行仍可以依原貸款契約要求陳幸妤履行還款義務。至於網友提出「乾脆不繳房貸,讓診所被法拍」的想法,也無法讓貸款債務直接消失。若停止繳款,銀行確實可能對抵押的不動產聲請強制執行,使趙建銘名下的診所房產面臨法拍,但如果拍賣所得不足以清償全部債務,銀行仍可繼續向貸款契約上的債務人追討不足部分。此外,停止還款還可能造成原借款人的信用受損,甚至使其名下其他財產面臨銀行聲請強制執行或扣押。因此,這種做法雖可能使受贈人失去房屋,但貸款人自己同樣會付出相當代價,甚至承受更直接的財務及信用風險,形成雙輸局面。第四項重點是如何在贈與前降低風險。蘇家宏提醒,夫妻之間進行高額房產贈與時,不應只靠感情及口頭承諾決定,可以考慮尋求律師協助擬定贈與契約,提前把雙方的權利與義務以書面方式寫清楚。例如,契約可以明定房屋贈與後,由受贈人負擔剩餘房貸及相關稅費;如果雙方日後離婚、受贈人沒有履行約定義務,或發生事先約定的特定情況,應將房屋返還,同時也能預先約定違約責任以及相應的擔保方式。蘇家宏認為,事先把條件白紙黑字寫下來,並非預言婚姻一定會失敗,而是在雙方仍然相愛、願意互相體諒的階段,就把涉及龐大資產的責任及承諾說清楚,避免感情生變後才發現缺乏可以依循的約定。第五項則是贈與稅問題。依陳幸妤的說法,她是在尚未與趙建銘離婚時,將價值約6000萬元的房產贈與對方。蘇家宏指出,由於當時兩人仍具有夫妻身分,依現行稅法規定,配偶相互贈與的財產不計入贈與總額,因此這項移轉本身不會因一般贈與而被課徵贈與稅,但如果夫妻已經辦理離婚,前夫與前妻之間就不再具有配偶身分。此時若再發生無償財產移轉,又不是依照離婚協議內容履行給付,或基於夫妻財產分配等原因,國稅機關可能會認定屬於一般贈與,進而產生贈與稅。蘇家宏也建議,夫妻如果在離婚過程中涉及房屋、現金或其他資產移轉,最好將所有財產分配及贈與事項完整寫進離婚協議書,清楚交代移轉原因及雙方權利義務,降低日後產生財產及稅務爭議的可能性。律師指出,房屋所有權與銀行貸款屬於不同法律關係,房子完成過戶,不代表房貸債務也會跟著轉移。(圖/翻攝自臉書,蘇家宏律師)

54歲高管慘被裁員!不敢告訴家人 「偽裝出勤」 被妻拆穿結果超意外
一名54歲的外資IT企業部長,在被裁員後,因自尊心與家庭經濟壓力,選擇向家人隱瞞失業事實,每日依舊穿戴整齊假裝「出勤」,被妻子拆穿後竟迎來暖心結果。根據日媒《THE GOLD ONLINE》報導,現年54歲的中岡先生(化名)過去任職於外資IT公司部長,年收入高達1,250萬日圓(約新台幣270萬元),在被裁員後,原本自信能快速找到下一份工作,卻在進入求職市場後遭到沉重打擊。為了不讓家人擔心,維持「經濟支柱」的尊嚴,中岡先生失業3個月以來,每天早晨仍穿上燙平的西裝、擦亮皮鞋,在妻子一句「路上小心」中出門。然而,他真正的去處並非辦公室,而是在離家數站遠的咖啡廳、共享辦公室與圖書館之間轉轉,靠著失業給付與冷氣度過漫長的一天,甚至連拿來「面試練習」的次要公司都連連落馬,讓他身心俱疲。失去高薪後,龐大的家庭開支成為巨大壓力。中岡家每月僅房屋貸款與管理費就高達約38萬日圓,再加上私立高中學費、養車費與生活費,每月固定支出高達65萬日圓。即便領取上限約25萬日圓的失業給付,加上妻子的兼職收入,每月家庭總收入僅約35萬日圓,意味著每月有高達30萬日圓(約新台幣6.5萬元)的財務缺口,只能不斷透支退職金與存款。直到某日晚餐,察覺異樣的妻子主動開口:「你每天穿西裝出門⋯到底去哪裡上班?」中岡先生才坦承一切,沒想到妻子的回應卻出乎意料:「改變生活就好了,你對我隱瞞才是最糟糕的。」妻子表示自己可以增加兼職排班、賣掉名車,甚至必要時賣掉塔樓公寓也無妨。那一夜,夫妻倆將所有帳單與存款攤開,攜手面對財務狀況。卸下「年薪1,250萬日圓」的枷鎖後,中岡先生大幅放寬求職條件,約一個半月後成功錄用為一家日本在地企業的員工,年薪為550萬日圓(約新台幣120萬元)。如今中岡家賣掉進口車、減少外食,生活步調大不相同,中岡先生坦言:「比起年薪下降,對家人撒謊的日子要痛苦得多。」這場失業危機雖然帶走了光鮮亮麗的頭銜,卻讓他卸下重擔,找回了無價的家庭信任。

遭傳挪用會費買豪宅 曹雨婷不忍了「發聲明澄清」:均為不實指控
演藝工會理事長曹雨婷日前遭多位歌手、音樂人質疑工會運作及財務透明度,還被公開點名挪用經費購買紐約豪宅、豪車一事,對此,演藝工會今(10)日發4點聲明駁斥並澄清近期爭議風波。聲明開頭提到近期得知有部分人士在社群平台上指述演藝工會及工會理事長曹雨婷女士有款項不清等情事,演藝工會鄭重澄清,相關款項動支均在理事長任內依法依規辦理,絕無不當之處。針對網路流傳「會費遭理事長曹雨婷女士挪用購買私人賓士車輛及美國豪宅」等說法,演藝工會聲明表示均為不實指控,會費運用悉依章程及理監事會和會員代表大會決議辦理,絕無挪用情事。其次,曹雨婷名下之美國房產購於2013年,賓士車輛則購於2020年,「兩筆交易均留有完整交易紀錄可稽,且購置時間均非屬其擔任本會理事長職務期間,與網路所指控之情事並無關聯。相關交易憑證本會均妥善留存,如未來循法律途徑處理,將依法提出佐證。」再來網路流傳「工會遷至理事長曹雨婷女士住處,並以會費繳納其房屋貸款」等說法,聲明同樣表示均與事實不符,並解釋演藝工會辦公處所租賃契約簽訂於前任理事長任內,並經當屆理監事會及會員代表大會決議通過,租金明顯低於同地區市場行情,「實為曹理事長回饋工會、減輕會務支出負擔之善意作為。」最後關於網路指控演藝工會未協助資深藝人一事,聲明澄清工會長期以來持續協助資深藝人申請各項救助金及慰問金,秉持一貫立場,也有數據可佐證工會對會員權益之重視與實際投入,絕非空言,並提到:「如仍有人執意散布謠言、損害本會及理事長名譽,本會將依法追究到底,絕不退讓。」演藝工會聲明稿。(圖/演藝工會提供)演藝工會聲明稿。(圖/演藝工會提供)
高齡者買高額保單該注意什麼?從七旬夫妻貸款投保爭議 看三個法律關鍵
近日媒體報導,台中一對七旬夫妻指控銀行理專以節稅、投資收益及資金週轉為由,建議其以房屋貸款方式購買高額美元壽險;該案涉及房屋貸款約新臺幣6,000萬元、首年保費約新臺幣800萬元。消費者主張原以為購買的是投資型保單,或認為六年後可領回本金;銀行則回應,查無高獲利誘導投保或勸誘貸款購買保險情事,相關爭議程序亦未認定有消費者所述招攬瑕疵。本文無意評論個案真偽,而是從金融消費者保護法與保險法制角度,討論高齡者購買高額保單時真正應注意的法律問題:有資產是否代表商品適合?有簽名是否代表真正理解?有錄音錄影是否就沒有爭議?事後想解約,是否一定能全額退費?115年4月金管會修正保險業招攬及核保理賠辦法第6條、第7條,針對高齡投保、借款買保險及解舊約買新約案件,調整關懷措施與作業流程。其重點並非放鬆高齡保護,而是從單純以「65歲」作為判斷標準,轉向更精細的「脆弱性評估」、「商品適合度」及「投保權益保障措施」。一、有資產,不代表保單一定適合高額保單爭議中,金融機構常會強調客戶與銀行往來多年、具備相當資產,甚至能以不動產取得大額貸款。然而,法律上「有資產」不等於「商品適合」。依金融消費者保護法第7條,金融服務業與金融消費者訂約,應本於公平合理、平等互惠及誠信原則,並盡善良管理人注意義務。同法第9條則要求金融服務業於締約前充分瞭解金融消費者資料,以確保商品或服務之適合度。另金融服務業確保金融商品或服務適合金融消費者辦法第2條、第3條,也要求金融服務業依商品特性建立差異化事前審查機制,並由適當單位審核簽約程序及客戶資訊完整性。因此,能取得高額貸款,只能說明客戶可能具有擔保品或信用條件,不能直接推論其適合以貸款購買長年期、高額、外幣或具解約損失風險的保單。資產規模、貸款能力、保費負擔能力、現金流及保險需求,必須分開判斷。保險業招攬及核保理賠辦法第7條亦要求保險業建立核保制度,包括財務核保、生調體檢標準及保險需求與適合度評估。大額保單至少應確認:保費是否壓縮退休生活費、醫療費及長照預備金;資金來源是否為閒置資金、貸款或保單借款;保單目的究竟是保障、退休現金流、資產配置或財富傳承;保費支出與保險需求是否相當;高齡者是否理解提前解約、減額繳清、匯率及利率變動風險。換言之,以閒置資金基於明確保障或傳承需求投保,與業務員積極建議高齡者貸款繳保費,在法律評價上並不相同。前者可能是合理保險規劃,後者則可能涉及適合度不足或不當招攬。二、有簽名,不代表真正理解高齡保單爭議常見情形是:金融機構認為要保書、風險揭露書及商品說明文件均已簽署,投保程序應無問題;消費者卻主張自己雖簽名,實際上並未理解保單內容。金融消費者保護法第10條規定,金融服務業於訂約前,應充分說明金融商品、服務及契約重要內容,並充分揭露風險。重點不是文件是否交付、客戶是否簽名,而是金融機構是否以客戶可理解的方式說明商品本質、權利義務及主要風險。高齡消費者最常見三種誤解:第一,把「保額」誤認為「可領回金額」。壽險保額通常是保險事故發生時的給付金額,不等於要保人隨時可領回的金額,也不等於解約金。第二,把「宣告利率」誤認為「保證報酬」。利率變動型保單的宣告利率不是定存利率,也不等於保證投資報酬。消費者應看保單利益演算表中保證與非保證部分,以及各年度解約金與保單價值準備金。第三,把「保單借款」誤認為「免費拿回自己的錢」。保單借款本質上仍是借款,會產生利息,並可能影響保單價值、身故給付,甚至造成停效。保險業招攬及核保理賠辦法第6條明定,保險招攬不得以誇大不實、引人錯誤或其他不當方式為之,亦不得勸誘客戶解除或終止契約,或以貸款、保險單借款繳交保險費。115年修正亦明確要求,保險公司業務員不得支領因不當勸誘客戶向保險公司申辦貸款所生報酬。因此,若保險規劃結合貸款、保單借款或保費融資,消費者不能只看保單收益或保障金額,更應評估借款成本、還款壓力、利率變動及流動性風險。若業務員以「像定存」、「保證獲利」、「六年後一定領回本金」或「貸款利息可由保單收益cover」等話術簡化商品內容,即使文件形式齊備,仍可能構成說明義務違反或不當招攬。三、有錄音錄影,不代表必然沒有爭議現行法制並非禁止高齡者購買高額保單,而是要求保險公司在招攬、核保、覆審及紀錄留存上採取更嚴格程序。依保險業招攬及核保理賠辦法第6條,保險業銷售有解約金之保險商品予65歲以上客戶時,原則上應經客戶同意,將銷售過程錄音或錄影,或以電子設備留存作業軌跡,並由適當單位或主管人員覆審確認交易適當性。修正後,保險公司如能依客戶認知或心智功能、健康狀況、教育程度等客觀事實,建立脆弱性或欠缺辨識不利投保權益能力之評估標準及保護措施,並報金管會備查,即可能不再一律適用高齡錄音錄影或承保前電訪。這代表未來爭議重點,不只是「有沒有錄音錄影」,而是保險公司如何判斷客戶是否具脆弱性、評估標準是否合理、替代保護措施是否足以保障投保權益。流程簡化不代表責任減輕。即使未來部分高資產客戶或保費融資案件可適用較簡化流程,保險公司仍須證明客戶具備相應金融商品知識、交易經驗、風險承擔能力,並已完成適合度與資金來源檢核。因此,有錄音錄影,不代表必然沒有爭議;沒有錄音錄影,也不當然代表招攬違法。真正關鍵在於:紀錄是否足以還原消費者當時是否理解商品性質、保費來源、解約金、外幣風險、貸款或保單借款成本,並基於自由意思投保。四、為什麼不一定能撤單全額退費金融消費者若事後想取回資金,法律上須區分四種情況:一,契約撤銷權。個人二年期以上人身保險契約,通常提供要保人自收到保單翌日起算一定期間內(保險單送達的翌日起算10日內)行使契約撤銷權;若已逾期間,不能單純以後悔為由要求撤單全額退費。二,單純解約。契約有效成立時,消費者可依保單條款解約,但通常只能領回當年度解約金,不一定等於已繳保費。保單不應被說成解約即歸零,但也不能被包裝成「定存」或「保本投資」。三,契約撤銷或無效。若投保時有詐欺、重大錯誤、欠缺行為能力或意思能力等情形,可能主張民法上撤銷或無效,但須提出具體證據,例如醫療紀錄、認知評估、招攬錄音、LINE對話、商品文件及資金流向。四,金融消費損害賠償。若金融機構違反適合度義務、說明義務、風險揭露或招攬規範,導致消費者受損,得依法請求賠償。但仍須證明違規行為、損害及因果關係。換言之,現在需要資金或現在不想繳了,不必然等於金融機構違法;但若業務員曾承諾保證獲利、保證領回本金、明知現金流不足仍勸誘貸款投保,或未說明解約金、匯率風險與保單借款成本,法律評價就會不同。五、投保前,金融消費者與家屬應問什麼?高齡金融消費者購買高額、外幣、長年期或具解約金風險的保單前,至少應確認:一、商品性質:這是壽險、年金險、投資型保單,還是利率變動型保單?二、保費與期間:每年繳多少?總共繳幾年?未來現金流是否足以支應?三、資金來源:保費來自閒置資金、貸款、保單借款、解舊約,還是保費融資?四、解約金:第一年至第六年各年度解約可領回多少?是保證金額還是預估數字?五、保證與非保證:哪些是保證給付?哪些只是宣告利率、試算或非保證利益?六、外幣與借款風險:匯率、利率、保單借款、保費融資成本及最壞情境是否已充分理解?七、程序與紀錄:是否有錄音錄影、電訪、替代保障措施或高資產客戶簡化流程?若簡化,理由為何?八、證據保存:商品說明書、保單利益演算表、要保文件、LINE對話、匯款紀錄、貸款文件及電訪通知均應留存。最後,提醒金融消費者高齡保單爭議不能只用老人被騙或有錢人反悔二分法判斷。高齡者仍享有財產自主權,也可能有合理的保障、退休、稅務與傳承需求;但金融機構也不能只以文件齊全、簽名完成或錄音錄影作為免責理由。金管會最新法令反映未來高齡保險監理的核心變化:不再只看年齡,也不只看制式流程,而是要求保險公司真正落實瞭解客戶、商品適合度、脆弱性評估、資金來源檢核及投保權益保障措施。高齡者可以投保,但必須真正理解;金融機構可以銷售,但必須證明適合;業務員可以提供規劃,但不能用投資、節稅、貸款週轉或保費融資話術模糊保險本質。保險的本質是風險管理,不應成為高齡者晚年最大的風險來源。

范姜彥豐控訴被迫搬家!粿粿律師駁「早通知7次」 他再發聲喊問心無愧
范姜彥豐去年因指控妻子粿粿與王子(邱勝翊)互動過密,提告侵害配偶權並求償100萬元,今年4月底判決結果曝光,雙方以認諾賠償100萬元定讞,引發外界關注。近日他透露因住處無預警遭出售而緊急搬家,再度掀起討論,而他昨(26)深夜也透過社群平台發文,疑似回應外界輿論。范姜彥豐在Instagram限時動態以黑底白字寫下:「其實誰是網軍,誰不理性,一目了然,公道自在人心,問心無愧,不了解事件,卻有把握下結論。別成為了一昧否定你的人,期待你成為的樣子。」貼文曝光後,再度引發不少網友討論與關注。事實上,范姜彥豐日前上傳自拍影片表示,自己在兩個多星期前突然接獲通知,目前居住的住所已被出售,因此必須在短時間內完成搬遷。他坦言,搬家是在相當倉促且充滿壓力的情況下進行,心情十分複雜,並感性表示:「或許,離開一個充滿是非與回憶的地方,也是一種前進。」 在 Instagram 查看這則貼文 從 Instagram 分享的貼文 不過,針對范姜彥豐「突然被通知」的說法,根據《自由時報》報導,粿粿委任律師提出不同說法,強調出售房產並非臨時決定,女方早已多次透過書面及口頭方式通知,且至少透過男方律師轉達超過7次,並於2026年2月提供已完成簽署的房屋買賣契約供范姜彥豐確認。律師也表示,雙方分居已超過一年,這段期間房屋貸款皆由粿粿單方面負擔,造成不小經濟壓力,因此女方曾提出希望男方共同分擔相關費用,但未獲接受。此外,雙方對於房屋出資比例也各有說法。據了解,房屋登記於粿粿名下,范姜彥豐曾表示自己支付大部分頭期款;不過,粿粿律師則反駁指出,房屋約八成頭期款及後續約六成房貸皆由她負擔。雙方說法仍有落差,也讓相關事件持續受到外界關注。范姜彥豐近日因公開自己被迫搬家招來負評,昨日疑似發文回應。(圖/翻攝IG/范姜彥豐)

花千萬買法拍屋竟變凶宅! 美男開門驚見「前屋主一家3口遺體」
美國康乃狄克州(State of Connecticut)一名男子馬奇翁(Edward Marchion)日前以52.5萬美元(約新台幣1697萬元)標下一棟法拍屋,沒想到交屋時,他一進屋查看竟發現有3具遺體,警方事後證實,死者是房屋前屋主一家。綜合外媒報導,馬奇翁日前透過法拍程序,買下位於康乃狄克州柏靈頓(Burlington)的一棟住宅。該房屋共有4間臥室、3間衛浴,室內面積約2800平方英尺(約260平方公尺、78坪),並且房屋建在2英畝(約0.8公頃)的土地上,還附設浴缸、露台及戶外空間。當地資料顯示,這棟房屋以52.5萬美元成交,低於當地房價水準,因此馬奇翁原本認為自己撿到便宜。不過,依照法拍規定,馬奇翁在競標成功後才第一次進入屋內查看,沒想到一開門就發現3具遺體,讓他嚇得立刻報警。警方獲報到場後確認,其中2名死者為54歲女子薩莉(Sally Anne Cash)及其22歲兒子布萊恩(Brian Cash),第3名死者身分仍待確認中,但警方研判很可能是薩莉的丈夫保羅(Paul Cash),也就是這棟房子的前屋主。目前警方仍在調查3人的確切死因及死亡時間,但初步已排除他人犯案的可能性,詳細案情仍有待進一步釐清。調查指出,保羅與薩莉夫婦於2019年以53.5萬美元(約新台幣1730萬元)買下這棟房屋,當時他們向銀行申請38.5萬美元(約新台幣1245萬元)的房屋貸款。不過法院紀錄顯示,一家人自2024年12月起便未再繳納房貸,因此當局於2025年8月將其房產列為法拍屋。由於目前仍無法確認3人是在房屋法拍前還是法拍程序啟動後死亡,若證實是在法拍前就已身亡,那法拍將被視為無效,前屋主家族其他繼承人有權在清償所有債務後取得這棟房產。對此,馬奇翁已向法院申請暫停交割,待警方確認死亡時間後,再決定後續房產歸屬。
防賊卻防不了白蟻!保險箱藏房貸現金快被啃光 她打開瞬間崩潰
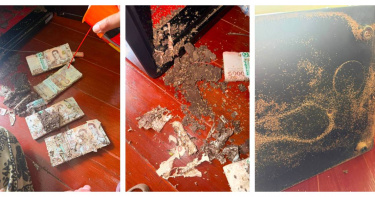
原以為把現金鎖進保險箱就能高枕無憂,沒想到躲過了小偷,卻躲不過白蟻。泰國一名女子近日打開保險箱時,赫然發現原本準備用來繳納房貸的現金,竟被白蟻啃食得殘破不堪,辛苦存下的積蓄幾乎毀於一旦。她將照片與經歷分享到社群後迅速引發熱議,不少網友看了直呼不可思議,也提醒家中若有保險箱或木質裝潢,應定期檢查是否遭白蟻入侵。保險箱內紙鈔被白蟻咬得殘破不堪,女子崩潰直呼「防得了小偷,卻防不了白蟻」。綜合泰國媒體報導及當事人娜妮伊琳(Nanny Irin)在臉書發文,她表示,自己一直以為把錢放進保險箱最安全,「可以防小偷,卻防不了白蟻。」這筆現金是她特地另外存放、準備支付房屋貸款的款項,每個月都會陸續取出繳交房貸,並非長時間閒置,因此當看到鈔票幾乎被白蟻啃光時,讓她一時難以接受。她也澄清,許多人誤以為鈔票是在保險箱放了很久才會遭白蟻侵蝕,但事實並非如此。她透露,距離上一次打開保險箱還不到一個月,期間也沒有發現任何異狀,完全不知道白蟻究竟是在什麼時候鑽進保險箱,才會造成如此嚴重的損失。從她分享的照片可見,保險箱內散落著大量遭啃蝕的紙鈔碎片及白蟻活動痕跡,不少鈔票已殘缺不全,幾乎無法辨識原貌。她無奈表示,這起事件將成為自己「最糟糕的回憶」。雖然銀行告知,受損鈔票仍可依規定申請兌換,但不一定能換回原本全部金額,還得經過鑑定及審核程序,必須花費不少時間等待,因此她難過地說:「今天真的很沮喪,也真的非常難過。」保險箱內紙鈔被白蟻咬得殘破不堪,女子崩潰直呼「防得了小偷,卻防不了白蟻」。事件曝光後,吸引大批網友留言討論,有人提醒,若保險箱放置在木質地板或木製家具附近,應盡快檢查家中是否已有白蟻築巢,以免災情持續擴大;也有人笑稱,「妳努力存錢,白蟻也很努力在吃」、「第一次知道白蟻連保險箱裡的鈔票都會吃」。不少網友也建議,若家中經常存放現金,最好選購密封性、防潮、防火及防蟲效果更好的保險箱,降低遭白蟻入侵的機率,還有人開玩笑表示,「把剩下沒被吃掉的錢拿去買一個好一點的保險箱吧。」此外,也有熟悉銀行作業流程的網友分享,若要辦理受損鈔票兌換,可先向銀行提出申請;若透過泰國政府儲蓄銀行(Government Savings Bank)辦理,仍須送交泰國中央銀行鑑定,再依鈔票保存狀況決定可兌換金額,因此未必能全數領回原有金額,整個流程也需要一段時間。除了討論換鈔方式外,也有人建議女子未來可將資金存放銀行,或透過保險等金融工具協助理財,不僅能降低現金放置家中的風險,也可兼顧資金管理。這起事件曝光後,也讓不少網友重新檢視保險箱的使用方式。不少人坦言,過去只擔心遭竊,從未想過白蟻也可能造成財物損失。若住家曾有白蟻出沒、環境較潮濕,或保險箱放置於木質家具、木地板附近,都應定期檢查保險箱及居家環境,避免白蟻悄悄入侵,讓多年積蓄在不知不覺間化為烏有。女子打開保險箱驚見大量鈔票遭白蟻啃食,事件曝光後引發泰國網友熱議。

助詐團騙早餐店老闆千萬 金山警官「疑幫查個資」收押遭兩大過免職
新北市金山警分局兩線一警官李語堂,涉嫌在擔任金山派出所所長期間,協助詐騙集團查個資並獲取不法利益,導致多人受害,當中張姓被害人更遭騙上千萬元,甚至被毆打,台北地檢署8日下午兵分多路,拘提李員與宋姓主嫌等被告到案,檢方訊後聲押禁見,法院則於9日晚間裁定收押。據了解,張男在新店經營早餐店,因身體問題又碰上投資詐騙而急需資金,被友人介紹給宋男,宋男有竹聯幫派背景,與徐姓男子合夥開二手車行,宋男將車行內的3部車掛在張男名下,以人頭車名義將車輛借給張男貸款。但沉重的利息壓力讓張男喘不過氣,宋又誘騙他抵押房屋貸款,但張抵押資產後未獲得資金,反而在錢莊層層剝皮後欠下千萬元債務,更因無力償還而遭集團成員暴打恐嚇,張在走投無路下選擇報警。檢警追查後發現,宋男與李員互動頻繁,兩人在偵辦案件時相識,李員還涉嫌非法查詢並洩漏民眾個資,並疑似謀取不法利益,台北地檢署8日下午兵分多路,拘提李員與宋姓主嫌等被告到案,檢方複訊後聲請羈押,法院則於9日深夜裁定收押禁見。新北市警局表示,金山分局後續將召開考績委員會進行審議,並依據公務人員考績法相關規定,針對李姓員警違法情節重大、嚴重玷污警譽之行為,處以兩大過免職處分,並陳報上級核定,依法將其斷然淘汰。新北市警局強調,本案為督察室「自檢自清」之案件,並重申,警紀是警察的命脈,對於員警違法犯紀案件,向來秉持「嚴查嚴辦」、「不掩飾、不庇縱、不護短」之嚴正態度。不論涉案人員職位高低,凡查獲具體違法事證,定當採取鐵腕手段,嚴懲不貸,以正警風,絕不容許少數害群之馬破壞全體警察同仁平日辛勤建立之廉潔形象。
單親媽突遭銀行凍結帳戶 一查才知前夫找女鄰居冒名買房害她背巨債
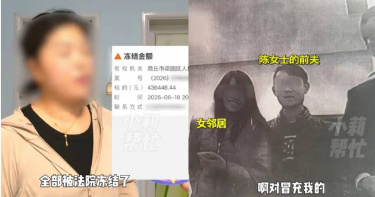
大陸河南發生一起荒謬的冒名貸款事件,商丘一名陳姓女子是個單親媽媽,日前突然發現自己遭銀行凍結帳戶,生活陷入困境,追查之下陳女才驚覺自己名下竟莫名多出一筆房屋貸款。原來陳女前夫在10年前兩人尚未離婚時,偷拿她的身分證並找一名女鄰居辦理購屋和貸款;導致陳女因長期欠款,在不知情下變成信用破產的「黑戶」,目前當地銀行已介入並透過法律途徑處理。根據大陸河南電視台節目《小莉幫忙》報導,受害人陳女表示,這筆10年前辦理的房屋貸款,不論是申請書上的簽名還是指印,均非她本人所為。為了證實清白,陳女更出示當年銀行申辦時留存存檔的照片,畫面中與前夫並肩站在一起的「妻子」,其實是他們當時的女鄰居。陳女崩潰控訴,如今自己連最基本的生活都無法保障,平白無故要為前夫與女鄰居的荒唐行為背黑鍋。面對前妻的強烈指責,陳女的前夫坦承,當年這棟房子的確是「替女鄰居一家人買的」,雖然沒有說明為何這樣做,不過他承諾會採取積極態度面對,並盡快出面解決這起債務糾紛,避免對前妻造成進一步的傷害。對此,涉事銀行回應,由於該筆貸款申辦時間較早,當時金融機構尚未普及「人臉識別」等生物辨識防偽技術,才讓有心人士有機可乘。銀行強調,目前內部已對此案展開調查,並同步透過法律程序處理後續的責任歸屬與貸款問題。
退休金去哪了?「年薪170萬男」翻帳本傻眼 妻子1句話讓他沉默
日本一名59歲上班族原以為自己工作多年、房貸早已還清,退休後應能安穩過日子,沒想到在準備退休前檢視家中財務時,竟發現妻子多年來瞞著他投入高風險投資,導致原本規劃好的退休資金大幅縮水,讓夫妻倆陷入震驚與自責。日媒THE GOLD ONLINE報導,一郎(化名)任職於製造業,年收入約820萬日圓(約新台幣170萬元),多年來忙於工作,家中財務一直由妻子由紀子(化名)負責管理。兩名子女早已獨立生活,房屋貸款也在數年前繳清,因此他始終認為家庭財務狀況相當穩健。然而,隨著公司開始說明退休後再僱用制度,一郎意識到未來收入將明顯下降,決定與妻子確認家中存款及退休規劃。不料翻閱妻子多年記帳資料時,卻發現多筆陌生支出,包括「投資資金」、「追加出資」、「研討會費用」及「介紹人佣金」等項目,金額從數十萬到上百萬日圓不等。面對丈夫追問,由紀子坦承,幾年前經熟人介紹參與一項號稱與海外不動產相關的投資計畫。對方宣稱「本金幾乎不會損失」、「每月都有固定分紅」,起初確實收到幾筆收益,因此逐漸加碼投入更多資金。由紀子表示,當時擔心退休後年金不足以支應生活開銷,加上醫療及長照支出等不確定因素,讓她產生強烈危機感,因此希望透過投資增加退休保障。但她也知道丈夫多半不會同意,因此選擇隱瞞。隨著時間推移,投資案開始出現異常,分紅停止發放,介紹人也愈來愈難聯繫。當夫妻檢視相關合約後發現,文件內容模糊不清,根本沒有保本或保證收益條款,懷疑可能已落入投資陷阱。根據日本總務省2025年家計調查,65歲以上無工作收入的夫妻家庭,每月平均支出比可支配所得多出約4.2萬日圓,不少家庭需依靠存款維持生活。專家指出,退休焦慮已成為許多中高齡家庭共同面臨的問題,也容易讓人誤信高報酬、低風險的投資話術。事件發生後,夫妻倆已向消費者服務中心及律師尋求協助,希望釐清是否能追回部分資金。同時也重新建立家庭財務管理制度,包括定期共同檢視帳戶、投資及保險狀況,避免再由單方面決定大額資金流向。專家提醒,面對退休規劃,最重要的並非追求快速獲利,而是夫妻共同掌握家庭財務狀況,對於標榜「保本」、「穩賺不賠」的投資方案更應提高警覺,以免多年積蓄付諸流水。
高房價逼的?年輕人掀「報復性儲蓄」潮 減少娛樂瘋狂存錢
近年全球物價飆升、經濟壓力加劇,不少人開始出現「存錢焦慮」。美國近期更掀起一股名為「報復性儲蓄」(Revenge Saving)的新理財風潮,許多人在經歷長期過度消費、衝動購物甚至財務失控後,開始瘋狂存錢,希望重新奪回對人生與金錢的掌控權。專家指出,這股趨勢背後,其實反映出大眾對未來的不安全感與經濟疲憊。面對通膨與高房價壓力,不少民眾開始利用自動化存錢方式累積資產。美國財經媒體《Kiplinger》指出,「報復性儲蓄」概念,源自疫情後曾流行的「報復性消費」,普羅大眾當時瘋旅遊、狂買精品,如今風向卻徹底逆轉。面對高房價、高物價與未來充滿不確定性,越來越多年輕人開始進入「能省就省、積極存錢」模式,希望重新建立財務安全感。報導指出,許多家庭長期處於「財務生存模式」,除了養小孩、房屋貸款、保險、水電與日常開銷外,還得面對市場波動與退休焦慮,導致不少人雖然收入穩定,卻始終存不到錢。甚至有調查顯示,高達64%的美國人坦言,比起死亡,更害怕退休後沒錢可用;另有62%的人認為,自己的退休儲蓄遠低於理想目標。專家分析,「報復性儲蓄」之所以爆紅,除了通膨壓力持續外,也與不少人對未來缺乏安全感有關。像是食品、保險、水電等生活成本持續上漲,加上市場不穩定、社會福利與退休制度的不確定性,都讓越來越多人開始重新檢視自己的消費習慣。不過,專家也強調,報復性儲蓄不代表完全禁止花錢,而是重新調整財務優先順序。像是設定明確存錢目標、減少不必要訂閱、降低外食與衝動購物頻率,都是常見做法。有些人甚至會進行「30天低消費挑戰」,刻意一個月不買非必要商品,藉此重整消費習慣。此外,也有越來越多人開始利用自動轉帳功能,將薪水固定比例直接存入不同帳戶,分別作為退休金、旅遊基金、醫療預備金或緊急備用金,希望透過「無痛儲蓄」慢慢累積資產。根據投資機構調查,美國去年就有45%的退休帳戶參與者提高了提撥比例。然而,理財專家提醒,過度極端的省錢方式往往難以長久,若把存錢變成一種壓力或懲罰,很容易半途而廢。因此,比起完全禁止娛樂,更重要的是建立「可持續」的理財習慣。像是在達成儲蓄目標後,適度安排小旅行、聚餐或給自己一些「快樂預算」,反而更能維持動力。專家認為,「報復性儲蓄」真正核心並非犧牲生活,而是重新掌控人生與金錢流向。當人們開始更清楚什麼才是真正重要的事,也更容易減少無意義支出,把資源留給真正值得的生活。
李洋捐出千萬奧運獎金!最新財產申報曝光 淨資產約4千萬元
曾與王齊麟在東京奧運與巴黎奧運締造羽球男雙史無前例金牌2連霸的李洋,在卸下選手身分、接任運動部首任部長後,於昨(13日)對外宣布,將把奧運奪金所獲得的加碼獎金新台幣1000萬元全數捐出,回饋公益與社福團體,消息曝光後迅速引發各界討論。與此同時,監察院今(14日)也公布最新1期廉政公報,揭露了李洋的財產申報內容。據《ETtoday新聞雲》報導,對於將千萬獎金全數捐出的決定,李洋表示,自己在運動生涯中能夠屢次站上國際賽事頒獎台,背後仰賴的不僅是個人努力,更包括國家資源的投入、企業長期的培養,以及後勤團隊的支持。他指出,正因為有這些體系性的支撐,才成就了運動員的榮耀。如今轉任運動部長,他更關注制度面的完善與整體運動環境的發展,因此認為這筆獎金若能直接回饋社會,將更具意義,並建議由相關單位轉交至更需要資源的公益領域。另一方面,根據監察院今公布的財產申報資料顯示,李洋在民國111年間以2390萬元購入位於新北市林口區的土地與建物,名下還持有1輛價值198萬元的福斯汽車,另有存款3401萬2998元,以及基金受益憑證306萬8116元。此外,他亦持有1棟總價2082萬元的預售屋,並投保14筆保險。在負債方面,李洋申報債務總額為3638萬5451元,主要來自房屋貸款。整體計算後,其淨資產約在4000萬元左右。同時,他名下位於桃園市與新北市的2筆土地與4筆建物,已辦理信託交付。
注意!台北富邦銀行公告打詐將限額控管「久未往來帳戶」 預估百萬存戶受影響
近年來,台灣詐騙問題猖獗,金管會要求各銀行必須做好控管措施。中國信託商業銀行無預警凍結存戶帳號,引起大批民怨。為此,台北富邦銀行今(5)日宣布,為打擊詐騙、保障消費者權益,台北富邦銀行將自民國114年10月30日起,針對久未往來存款帳戶將採額度調整方式控管,屆時估計約有100萬個帳戶將受到交易限額影響。北富銀公告,為保障存款帳戶使用安全,避免遭受歹徒或不法人士詐騙利用,自114年10月30日起,若活期存款帳戶已逾1年以上無帳務性交易紀錄(不含北富銀付息),且於北富銀開立的所有存款帳戶(含台、外幣帳戶)餘額總計未達規定金額者,將對該活期存款帳戶實施「4大控管」措施。第一,調降於實體ATM每日提款金額上限及自動化設備(含實體/網路ATM)每日轉帳金額上限各為等值新台幣2萬元整。第二,公用事業費用(如水、電、瓦斯)、稅款、罰金、罰鍰、滯納金、證券業務款項、勞保費、健保費、房屋貸款、信用貸款、保險費、基金定期定額、奈米投定期定額、已向金融機構約定以金融帳戶扣繳的信用卡費等款項繳費及自動扣繳功能不受影響,額度也未限制。其他款項均暫停自動扣繳。第三,暫停提供簽帳金融卡刷卡消費服務。第四,暫停提供將存款帳戶連結各式支付平台,包含電子支付、第三方支付、行動支付或開放銀行TSP業者等,以及其他類似的電子銀行業務辦理支付(含連結扣款或儲值)服務。北富銀表示,若要恢復帳戶往來功能,個人客戶請持本人身分證明文件(含健保卡、駕照或護照等第二證件)及原留印鑑,親臨全台任一分行辦理帳戶恢復使用申請;法人客戶則請負責人持公司/團體登記證明文件、負責人身分證及第二證件、原留印鑑,洽全台任一分行辦理恢復使用申請。若不再使用該帳戶,也可一併辦理結清銷戶手續。北富銀也指出,針對「久未往來帳戶」進行控管並非北富銀首創,包括台銀、台新、郵局、合庫、台中銀、上海銀、凱基銀等銀行都有類似措施。北富銀對於久未往來帳戶,並非採「凍結帳戶」方式控管,而是對活期存款帳戶實施「限額交易控管」,以強化保護客戶,減少資金可能受詐騙的金額及風險。銀行主管強調,只要臨櫃辦理恢復使用申請,分行人員將協助完成驗證身份、更新基本資料並確認帳戶恢復往來用途等,處理流程依分行來行人數,作業時間預估約10至15分鐘可完成。

房市信用管制滿一年「這縣市最慘」 交易量減幅達56.%
自去年9月19日第七波信用管制措施上路以來,房市風向明顯轉變,原本熱絡的市場迅速降溫。適逢政策實施即將屆滿一年,永慶房產集團根據最新的實價登錄資料,比較政策前後各11個月的交易量。數據顯示,與信用管制前相比,受到第七波信用管制後,七都交易量大幅下滑,皆有四成以上減幅,並以台中、新竹量縮情況最為明顯。新竹交易量修正最為劇烈 台中跌破萬件新竹縣市從政策實施前的6,695件大幅縮減至2,919件,減幅高達56.4%,為七都之最。永慶房屋研展中心副理陳金萍表示,新竹縣市近年受惠竹科帶動,區域推案活絡,也因此交易量持續走高。然而,由於高收入人口聚集,推升新竹縣市房價走高,在信用管制政策後,高價產品貸款難度加大,對於購屋貸款也形成壓力,在房價高昂、貸款困難的情況下,交易量也出現明顯下跌。而台中市則由20,369件降至9,479件,跌破萬件門檻,跌幅亦達53.5%。陳金萍表示,台中市近幾年規劃多個重劃區,區域釋出大量推案,也成功帶動買盤升溫。不過,由於信用管制實施,房屋貸款趨嚴、自備款門檻提高,從而衝擊市場買盤,加上部分區域的公共、交通建設不比北部完善,剛需缺乏支撐,也因此量縮壓力較大。北台灣同步盤整 跌幅近五成除了新竹與台中,北部三都的交易量減幅也不小,直逼5成。其中又以桃園市跌幅最高,從政策實施前的17,250件減至8,651件,減幅達49.8%;新北市則由26,670件縮減至13,528件,減少49.3%;台北市亦從11,950件下滑至6,127件,減幅為48.7%。陳金萍表示,雙北地區住宅總價較高,而隨著信用管制政策上路,貸款審核趨嚴、自備款要求提高,購屋者需承擔較大的總價與房貸壓力,同時買方貸款條件也容易受限,因此市場普遍採取觀望態度,致使成交量大幅減少。而桃園市雖地理位置較為外圍,但近年受機場捷運、重劃區及新興建設,吸引了不少首購及來往雙北的通勤族。不過,隨著信用管制實施,交易動能也出現明顯壓抑,因此交易量縮減幅度也十分明顯。產業效應減緩 南二都市場面臨壓力至於南二都,台南市由8,812件降至5,029件,減幅42.9%;高雄市從15,908件降至8,569件,跌幅46.1%。陳金萍指出,南部相較北部購屋門檻較低,因此量縮幅度相對較緩,但信用管制政策仍對市場造成明顯衝擊。陳金萍分析,台南、高雄雖受惠於南科、台積電等產業效應,加上地區發展迅速,過去幾年推案量龐大,房價也大幅攀高,但隨著市場急速降溫,部分區域出現供給過剩現象,加上現今貸款條件收緊,購屋門檻提高,自住購屋族群財務能力有限,讓買方態度趨於保守,導致市場交易萎縮。此外,產業帶動效應也逐漸趨於平緩,整體交易活絡度因此降低。「房車雙貸」人數創新高 平均背債756萬 3類人恐更難貸打炒房應更精準 專家籲取消「這條款」:讓民眾保住血汗錢打開水龍頭超有感! 高雄代銷業者曝「化學變化」:1產品熱銷
房貸核撥「水龍頭全開」! 台銀合庫華南這樣說
現在「首購屋族」申請房貸的速度會加快了嗎?包括台灣、華南、合庫等多家銀行接受媒體詢問時,「積極正面的」回應行政院長卓榮泰日前的喊話「盼水龍頭大開一些」,來解決「房貸之亂之審核慢、撥款慢……」的窘困。台灣銀行董事長凌忠嫄表示,目前在房貸承作部分,台銀是「水龍頭已經開很大了」,除了獨家負責「公教人員的築巢優利貸」,加上「新青安房貸、無自主住宅貸款」,全力支持這三類申請房貸族群之外,也承作「非首購族」但在利率上相對較高;儘管房貸量高且持續成長,由於台銀是全台存款最多的銀行,承作房貸案也較無壓力。凌忠嫄並進一步對於房貸申請戶最關切的「排撥速度」快還是慢,她說,對於整批性分戶房貸者,優先台銀有承作的土建融案為主,非本行承作者即會看申貸戶的屬性,當需要的資料準備齊全時,核撥速度可以很快;一旦補件時,程序就會拉比較長。凌忠嫄是在出席台銀發行亞洲首張木質信用卡上市記者會談到房貸案核撥情況,至於房市是否有降溫?她認為「價穩量縮,房價沒有太大波動」;政府祭出打房的後續效果?則說「現在看到房價持穩比較長一段時間,沒再往上走,房價再高可能也賣不動」。合庫銀則承諾,民眾申請房屋貸款之案,只要目前核准的案件,一定會在今(2025)年底前完成撥款;截至今年6月底為止,房貸餘額8500億元,較2024年底的8000億元成長約5%至7%,還有500億元至600億元的案件在申請中,現在來申請房貸案的金額頗大,房貸承作案將持續鎖定在「自住、首購、新青安、換屋族」等族群。華南銀行表示,在房貸案撥款部分仍是有排撥情況,額度相對較緊,陸續請申貸客戶配合時間點進行撥放款,正常情況下,撥款時間約等待2個月至3個月;並配合政策已「首購、新青安、未貸部分先做撥放,其他部分就會採保守態度。
制服房仲怎麼信1/透過知名房仲售屋竟遭詐?700萬獲利房仲當佣金「被消失」
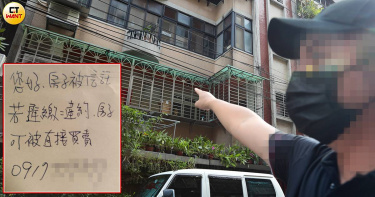
不動產詐騙手法五花八門,近期CTWANT接獲民眾張先生投訴,位於新北中和的2間老公寓,在知名房仲品牌加盟店店長等一行3人以3100萬元出售後,售屋利得717萬元,竟被話術詐走,其中1戶房子又在短短8個月內被轉手,張先生懷疑從售屋開始就是場騙局。遭詐物件就位在新北市中和區自立路巷弄中約41年屋齡的2間老公寓,出巷口即是秀山國小、秀山公園,周邊環境單純、機能無虞。不過張先生腳步沉重,帶著記者來到他攢下積蓄,買進持有10多年的2間房子,其中1間他還住過多年,如今房子被轉售就算了,連房價增值也沒賺到,這些年的持有全都成了一場空。張先生所指控的知名房仲,便是加盟「住商不動產富寓雙城加盟店」的富寓房屋公司,事發後更名為「住商不動產台北華山加盟店」。遭張先生指控詐欺的是當時去年4月在住商官網還可查詢到掛名店長的許皓青、黃琝翔,以及擔任高級經紀人員的劉昌傑,且事後做筆錄才從員警口中得知3人前科累累,曾扯入電信詐騙、銀行詐貸和殺人未遂等案件。事件就發生在2024年4月初,張先生回憶,起初對方一直到同樣住在自立路巷弄的父親家敲門尋人,提及他銀行貸款的事,並留下電話,因多次打擾,讓年邁父母親很是緊張,擔心是不是在外面出什麼事,讓他相當困擾,迫使張先生回電詢問何事。被投訴的是加盟住商不動產的「富寓雙城加盟店」,去年8月富寓房屋公司登記地址搬至長安東路,目前店名為「台北華山加盟店」。(圖/截至google map)張先生表示,在接洽之前,對方已掌握他的財務狀況,了解他在銀行有2戶房屋貸款即將過寬限期,因此以「債務整合」名義,建議他見面詳談。張先生當下認為,多聽沒有損失,因此答應於4月16日約在住商不動產富寓雙城加盟店碰面,了解所謂的「債務整合」,是一個「買賣附買回」的合約。這也是張先生首次見到許皓青、黃琝翔、劉昌傑3人。2024年的4月25日,對方以找到買家為由,把張先生約去代書事務所,不過所提的「買賣附買回」的合約條件,張先生認為根本沒有誘因可言。張先生的2間老公寓寬限期利息加總將近5萬元,寬限期後每月要負擔本利約在9萬元上下;不過對方提出的「買賣附買回」合約,張先生賣出後2間房子每月要支付9萬元租金,2年後買回總價要再加400萬元,張先生因此拒絕。張先生表示,之後對方又再提一般的買賣合約,並以住商房仲專業角度跟他做分析,告訴他已經幫他和買家談到不錯價格,而且他們也不收取其他而外費用,2戶40多年老屋共3100萬元,只要他願意,一次可以付清2間房子的貸款,以此遊說他賣房。張先生回想懷疑對方一開始所提買賣附買回合約,以不合理的條件,再讓他去選擇一個相對合理的買賣合約,根本就是一個設計好的陷阱。(圖/黃耀徵攝)張先生表示,當天進門就已經有疑似黑衣人在現場,他詢問後,對方只說來處理事情,所以他沒多想,不過就在他拒絕、起身想以借廁所名義離開時,會議室外的黑衣人卻緊跟著他。許皓青等人最後以「已找好金主買家」「不簽會需要支付違約金」為由催促他趕快簽名。由於當時張先生持有的2間老屋,1間出租、1間空置,只要價格在合理範圍,要出售並非不行,況且張先生心想,對方買家、代書及一切手續都備齊,那就簽吧!當天下午,2間房子以總價3100萬元,賣給了2個不同買家。不過合約簽完過戶後,銀行扣除房貸還有約747萬元的餘額,7月10日匯到張先生戶頭,許皓青以餘額內含佣金和代書費為由,要他整筆匯到富寓房屋老闆、另一名謝某的戶頭,等結算完再將餘款退回,不過因張先生反應土增稅已經由他支付,因此最後匯出約717萬元。張先生補充說,這位謝某曾跟著許皓青一起介紹買賣附買回合約。另經查公司登記,謝某為加盟住商的富寓房屋的店東之一。張先生表示,7月10日,劉昌傑在3點半後帶著他去銀行匯款,當下銀行主管還跟許皓青、謝某通電話,同時劉昌傑甚至都將匯款帳戶幫他填好,並以「如果不匯錢,就一定違約,要賠償違約金!」催促他趕緊簽名,沒有房屋買賣經驗的他,以為住商和該銀行2家大公司都講好了應該沒問題,再加上銀行等著關門,便簽名同意匯出。張先生表示,直到今年一直有黑衣人到他父母親家門前按電鈴找人、騷擾等行為。(圖/投訴人提供)「自從該筆款項匯出去後,就再也沒有回來了!」張先生說,7月11日,他帶著代書提供的明細再去住商找許皓青等3人對帳,黃琝翔已帶著4、5個黑衣人在住商門口,對方便一口咬定這是他們的佣金跟手續費,黃琝翔同時叫囂「有意見就走著瞧」。張先生補充說,其中1戶房子在短短8個月內又被以相同交易價格轉賣,而他家門口也不時出現黑衣人徘徊,讓張先生和家人心生恐懼、不慎其擾,最後甚至妻離子散。不過對於上述指控,住商則有不同說法。住商回應,經查,該案為人員2024年加盟之前所接觸開發案件,採售後買回型態,客戶提及的717萬元款項,已於2024年7月10日匯入加盟店之公司帳戶,扣除相關費用後,於2024年7月11日匯入買方帳戶,並有完整文件可供佐證。因此,並無客戶所指之詐騙情事。對於房仲有前科,住商表示,依《不動產經紀業管理條例》規範,僅有犯特定罪責且判刑確定者,不得任職經紀業。經查,該人員任職前無《不動產經紀業管理條例》所提之前科,因此符合法規合法任用。同時,總部對於加盟店人員設有內部管理稽核機制,若發現違規行為,有權要求改善或終止契約。加盟店可依營運需求招聘人員,惟總部保有監督權限,以維護品牌與消費者利益。據了解,許皓青、黃琝翔還在職。住商表示,張先生反映的問題,我司高度重視,惟目前該案已進入司法程序,然後亦會全力配合調查。我們重視每位消費者的權益,若後續調查確認加盟店有違規操作,將依規採取必要措施。另,若消費者有交易上疑慮,本公司皆歡迎來電總部法務諮詢。20250915更新當事人黃琝翔委由律師來函聲明:本人任職於富寓房屋有限公司,工作至今均競競業業,待客誠懇,從未涉及詐欺不法情事,更無任何詐欺罪之刑事犯罪紀錄,與張姓男子間之房屋買賣爭議,現由臺灣臺北地方檢察署114年度偵字第25816號案件偵辦中,本人是否涉及詐欺犯嫌,尚未經法院審理判決。本人為一般市井小民,下班後即返家照顧妻小,生活單純樸素,並無任何組織犯罪之紀錄,何來黑道背景之情?更遑論涉及吸金詐騙!20260907更新當事人黃琝翔委由律師來函聲明澄清如下:「報導所述本人在2022年遭依殺人未遂罪嫌起訴,同年7月,檢警「靖城專案」中掃蕩電信詐欺集團,又被警方發現,黃為首的詐團,假借投資飆股名義行騙,累計總詐騙金額近3000萬元等案。今案件現已不起訴處分偵結,臺灣臺北地方檢察署業已認定本人並無涉及詐欺犯嫌,前開新聞均無相關平衡報導及移除,顯係試圖持續將本人列為詐欺犯,有誤導社會大眾之情,並造成本人受親友誤會為詐欺犯,致聲譽造成莫大傷害。本人2022年間僅因關心友人,涉犯聚眾鬥毆事件,現已自新改過,並無涉犯殺人未遂之不法行為!況,自工作至今均兢兢業業、焚膏繼晷,毫無心力經營其他投資行為。再者,本人為一般市井小民,下班後即返家照顧妻小,生活單純樸素,並無任何組織犯罪之紀錄,何來黑道背景之情?更遑論涉及吸金詐騙!」

小叔結婚買不起房!老公勸她「婚房借他住幾年」 全場喊不要:請神容易送神難
婚姻是人生大事,談論婚姻時帶有一些物質基礎也無可厚非。不過,若是為了親人的結婚為難到自己,就可得多思量思量了。近日就有一名已婚女網友上網吐苦水,表示小叔今年想與女友結婚,對方家長卻要求「有房才能嫁」。小叔買不起房,於是找上自己的丈夫,希望能把夫妻倆結婚時貸款買下的婚房「借他住幾年」,而她老公也覺得「沒什麼大不了」,只有她堅決不同意,搞得自己好像壞人。狀況曝光後,網友一面倒支持這名女網友,表示「請神容易送神難」,小叔夫妻住久了要他們離開可就麻煩了。近日,有已婚網友在臉書粉專「靠北婚姻」發文抱怨,表示自己跟老公結婚4年了,夫妻倆現在住的婚房,是當初結婚時雙方家裡一起出頭期款買的,裝修費用幾乎都是她在初,如今夫妻倆一起每個月還房屋貸款。原PO又指出,老公的弟弟希望今年能和交往3年的女友結婚,對方家長卻要求「有房才能嫁」,老公家裡暫時買不起房,於是把主意打到了夫妻倆的婚房上,跟他們商量能否讓小叔與女友婚後先住進他們的婚房,以此應付過去女方家庭的要求。夫妻倆人則出去租房住,小叔與他女友再每個月交房租給夫妻倆,「等他們存到買房錢再搬走」。原PO抱怨,老公對此表示無所謂,認為反正夫妻倆沒有小孩,搬出去只是「換個地方住」,但她卻堅決不同意!文章曝光,引起網友熱烈討論。眾多網友一面倒的表示支持原PO堅持拒絕到底:「住久了要叫他們離開很難了,真的不要借,後續很麻煩!」、「做老婆的妳請捍衛好自己門前的一畝三分地,別讓小叔霸佔,也別太高估人性。俗話說:冷不靠燈,窮不靠親。世態炎涼,婚姻裡每一條路都是領悟。」、「我爸爸當初覺得應該孝順,買房子讓爺爺奶奶住,結果大伯一家仗著奶奶疼愛偷搬去住,後來我爺爺奶奶還直接要求我們把房子過戶給大伯……不要挑戰人性,人都是貪婪的!」、「能說出這個要求的都看似自私的,一住下來一直買不起房那怎麼辦?」、「這絕對是一個無底洞,他們現在說是會付房租,住進去了肯定會找一百個理由抵賴,然後就死也不肯搬走了。」還有不少網友直指原PO老公是「豬隊友」:「你老公真的是豬隊友!一點也不尊重你,而且小叔結婚沒有房子關你們什麼事,打腫臉充胖子,千萬不要答應,後面有你受的」、「最大問題是老公,他智商有問題。」還有網友一針見血指出原PO不同意完全站得住腳:「一、租房子時包個紅包給房東說明,幫忙演個戲,細節打點好,一樣過得去。二、既然房子是女方家長也有出,就不是男生一個人說了算。三、別人結婚搞不定父母是別人的事,妳老公就不怕借房子這事惹怒妳父母?」