


拉貨
」 台股 AI 關稅 營收 台積電
AI史上最大IPO倒數 傳輝達砸100億美元押注拚算力
人工智慧(AI)新創公司Anthropic正與輝達(NVIDIA)洽談,讓全球龍頭成為其首次公開募股(IPO)的基石投資人。知情人士透露,Anthropic計畫在IPO中募資最高達1000億美元,目標估值約2兆美元,而輝達考慮投入的資金最高達100億美元。若交易成行,輝達將成為Anthropic此次IPO的重要早期戰略投資人。Anthropic先前也與輝達投資的雲端業者Lambda簽署價值350億美元的合約,引爆新一波AI伺服器拉貨需求。根據路透報導,這場IPO將成為公開市場對前沿AI企業超高估值及龐大資本需求承受能力的一項重大測試。輝達不僅能替這場上市案件提供市場信心,也將進一步深化雙方商業關係。Anthropic目前高度依賴輝達GPU提供AI模型訓練與推論所需的算力,但隨著Claude需求快速增加,公司也積極降低對單一晶片供應商的依賴,Anthropic已分別與亞馬遜及Google合作取得自研AI晶片算力。Anthropic 2025年底的年化營收約90億美元,至2026年5月已突破470億美元,7月底更進一步超過650億美元。Anthropic預估2028年營收可能達1900億至2000億美元,這將是支撐其2兆美元潛在估值的重要依據之一。
慶豐富前8月營收年增6.4% 宣布完成 44億元聯貸案簽約
居家生活用品全方位供應商慶豐富實(9935)於今(10)日公告2026年8月合併營收4.33億元,年減4.68%,同時亦宣布完成等值新台幣44億元聯貸案簽約。慶豐富表示,由於北美大型實體零售通路客戶受高利率、消費支出保守及房市交易量偏低等因素影響,導致訂單拉貨保持審慎,然而受惠消費者購買行為逐步轉向線上搜尋、比價及下單,加上居家修繕與替換需求仍具支撐,帶動線上電商通路與專業市場客戶訂單維持成長,挹注累計2026年1至8月合併營收達34.65億元,仍較去年同期成長6.4%。慶豐富指出,憑藉集團深化窗簾事業全渠道通路客戶布局策略綜效,積極拓展線上電商及Pro專業市場,憑藉多SKU管理、快速補貨、客製化服務與穩定交付能力,滿足線上電商通路客戶,以及建商、承包商及室內裝修業者等多元需求,以今年累計前8月旗下線上電商通路與專業市場客戶合計營收已達55%,並超越大型實體零售通路。隨著電商通路消費角色提升,加上Pro專業市場訂單具備較高計畫性與延續性,有助慶豐富平衡實體通路拉貨波動,持續挹注整體營運良好動能。慶豐富進一步指出,集團仍持續透過產品組合優化與新品開發,提升不同通路的市場競爭力,包括強化無拉繩安全窗簾、免打孔安裝、節能遮陽及客製化尺寸等產品布局,以滿足北美消費者對安全性、便利性、美觀設計與居家舒適度的需求。同時,慶豐富依各通路銷售特性,調整產品組合、價格帶與補貨模式,並透過供應鏈整合與生產排程優化,提高訂單交付效率。此外,慶豐富亦宣布完成等值新台幣44億元聯貸案簽約,主要用途為償還金融機構既有負債、充實集團中期營運週轉金及長期股權投資,由合作金庫商業銀行擔任統籌主辦銀行,臺灣土地銀行擔任共同主辦銀行,並獲第一商業銀行、上海商業儲蓄銀行、華南商業銀行、臺灣中小企業銀行、玉山商業銀行及凱基商業銀行等金融機構參貸,最終超額募集1.46倍,以等值新台幣44億元完成募集。慶豐富表示,此次聯貸案順利完成,顯示金融機構對集團長期營運體質、北美市場布局及全通路經營策略的支持與信心,透過聯貸資金到位,將有助於優化集團財務結構、充實營運週轉彈性,並支援後續長期股權投資及營運布局需求,進一步提升集團面對市場波動與掌握成長機會的財務彈性。
運動品牌新品拉貨旺 信立8月營收衝新高年增52.27%
合成皮大廠信立化學(4303)於今(10)日公布2026年8月合併營收達1.49億元,較上月成長37.72%、較去年同期成長52.27%,創歷史單月新高;累計2026年1至8月合併營收7.71億元,年增11.35%,同步改寫歷年同期新高表現。信立8月營收繳出歷史單月新高成績,主要受惠公司近年持續優化既有材料產品線,亦積極拓展鞋材、包材、運動用品、機能材料及高值化應用等多元領域,擴大整體服務客戶群,以及完成集團資源水平整合後逐步展現綜效,不僅如此,隨著全球一線運動品牌客戶推出復刻鞋款及節慶檔期等多款新品與下半年備貨需求升溫,加上既有機能材料出貨穩健挹注,進一步帶動整體營運動能放大之關鍵。信立指出,隨著全球鞋材市場持續朝向輕量化、功能化及設計差異化發展,旗下子公司普大應用材料近一、兩季積極調整產品發展方向,從過去以合成皮及人造皮材料為主,逐步拓展至以輕量化PU Film為核心的新材料布局。近期普大應用材料參與美東NE Materials Show、美西NW Materials Show等國際知名材料展會,聚焦展示LUCENT透明PU Film及多款特殊效果材料,藉由透明膜材本身光學特性,結合Color Shifting變色效果、Metallic金屬效果及彩虹珠光等設計,呈現輕量化、豐富視覺層次與高度設計彈性,並藉此掌握國際品牌及鞋廠對新世代鞋材的開發需求與應用趨勢。信立進一步指出,透過此次國際展會交流,普大應用材料已獲得多家國際品牌及相關設計團隊對特殊材料開發、效果整合及應用能力的正面回饋,未來將持續以材料研發、效果設計與趨勢應用為核心,深化輕量化PU Film及高值化鞋材布局,並進一步朝向「材料設計」及「創意解決方案」發展,擴大對國際品牌、鞋廠及多元應用客戶的服務深度,帶動旗下整體材料事業朝高附加價值方向升級,從既有PU、PVC及合成皮材料基礎,延伸至更具設計差異化與高附加價值的新材料應用,助力產品線廣度與客戶合作黏著度同步提升。展望2026年第三季,信立維持審慎樂觀看法。隨著全球一線運動品牌客戶新品拉貨需求延續,有助帶動高附加價值合成皮革材料銷售,加上輕量化PU Film與特殊效果材料逐步拓展國際品牌合作機會,有助於推升下半年營運動能。
美記憶體族群全數走強! 「這檔」單日暴漲12%
美記憶體大廠晟碟(SanDisk)4日收盤大漲12%,股價站上1739美元,成為標普500當日最大漲幅個股。這波拉升由Dell先前發布的第二季財報掀起,市場重新定價AI硬體需求,使資金快速輪轉至記憶體族群。市場將此次視為整個族群的資金重估,記憶體族群4日漲勢凌厲。SK海力士ADR大漲8.14%;Seagate(希捷)勁揚6.34%;美光(Micron)跳升6.10%;Western Digital(威騰電子)強漲 5.86%。記憶體ETF(DRAM)單日上漲5%,半導體ETF(SMH)也上漲超過2%。分析師指出,AI資料中心快速擴張不僅意味着GPU需求增加,也意味着對HBM、DRAM、NAND以及企業級SSD等記憶體產品的需求增加。隨著AI模型規模擴大,記憶體和數據傳輸逐漸成爲AI基建中越來越重要的角色。Dell單季營收達469.7億美元,調整後每股純益(EPS)達7.04美元,雙雙超越華爾街市場預估。Dell特別強調,過去12個月累計取得的AI伺服器訂單已突破1300億美元,伺服器與記憶體業務需求強勁,讓市場重新評估AI建置週期對記憶體族群的拉貨力道。市場關注下周SanDisk在Citi和高盛(Goldman Sachs)科技研討會上是否釋出具體客戶需求回升訊號,如果研討會上管理層對下半年需求措辭保守,這波上漲可能將只是Dell財報的短線情緒外溢。
奪輝達大單 這家「滑軌廠」放量飆漲停
伺服器滑軌廠南俊國際(6584)取得輝達(NVIDIA)Vera Rubin大單,8月已開始出貨,預計9月放量交付給雲端服務供應商(CSP),利多消息帶動28日股價開盤即鎖漲停,受到大盤下挫影響,盤中一度打開隨後攻回漲停價682元。南俊第2季營收8.46億元,季減2.4%、年增40.8%,主要受到部分零組件缺料影響,導致客戶拉貨進度遞延。毛利率提升0.2%,單季稅後每股盈餘(EPS)達3.1元。南俊國際先前指出,第2季是營運低點,下半年重返成長軌道,輝達新一代Vera Rubin伺服器滑軌8月開始出貨,ASIC T3伺服器滑軌相館產品9月陸續出貨,隨著高單價的人工智慧(AI)產品出貨擴大,將帶動毛利率提升、客戶家數增加,明年營運有望持續成長。南俊國際表示,先前通用伺服器因零組件缺料,導致第2季出貨與市占率受限,但新世代Vera Rubin系列滑軌開發時程已全面跟上,預計於8月啟動少量出貨並在9月放量交付,出貨比重提高將進一步帶動平均銷售單價(ASP)與毛利率向上成長。本土老牌投顧表示,隨終端缺料狀況改善,加上AI軍備競賽熱度、伺服器需求持續提升,南俊下半年營運可望逐季升溫,給予「增加持股」評等,並設定目標價上看至721元。

SCFI指數連二漲 美線傳搶貨、貨櫃三雄全數收紅
高運價推動加班船投入,市場傳出8月中後,馬士基等船公司增加跑墨灣的船搶貨。最新一期上海集裝箱出口(SCFI)運價指數上漲70.17點至3276.14點,周漲2.18%,呈現連二紅。美國線方面,搶運潮後依然維持高檔,在耶誕節等節慶拉貨潮帶動下,船商8月滿載,同時,近期巴拿馬運河因水位偏低,在縮減船舶通行數、載重量下,支撐短期運價。最新一期運價顯示,遠東到美西運價每40呎櫃 (FEU)較前一期上漲255美元達6484美元,周漲4.09%;遠東到美東運價每FEU 較前一期上漲236美元達9290美元,周漲2.6%。遠東到歐洲運價每20呎櫃 (TEU)較前一期下跌75美元至2964美元,周跌2.46%;遠東到地中海運價每TEU 較前一期下跌141美元至4048美元,周跌3.36%。台股方面,貨櫃三雄7日股價齊揚,長榮(2603)上漲1.72%,終場收至207.5元;陽明(2609)上揚0.2%,收在50.5元;萬海(2615)上漲0.71%,收報84.9元。

美關稅+中國車市需求偏弱 劍麟上半年EPS1.75元 、年減4成
汽車零組件大廠劍麟(2228)於今(4)日公布2026年上半年合併營收24.41億元,較去年同期減少2.98%;毛利率22%,年減2個百分點;稅後淨利1.39億元,年減40.32%;每股稅後盈餘(EPS)1.75元,年減40.27%。劍麟指出,上半年受美國關稅政策影響,以及中國大陸車市景氣需求偏弱雙重因素,汽車事業部分客戶在訂單排程、庫存調節及新車型拉貨審慎,使得上半年營運較去年同期減少。劍麟主營產品主要分為汽車氣囊零組件、百貨展示架及衣架兩大類產品。其中,汽車氣囊零組件主要以生產膝式、側邊安全氣囊與氣簾系統充氣器殼體,預縮式安全帶精密導管、電子動力輔助方向盤轉向系統零件等汽車零組件為主。劍麟表示,集團仍持續穩固既有國際Tier 1一級品牌大廠的客戶合作關係,並積極推進中國市場業務拓展,以維持汽車事業營運穩健基礎,同時,透過台灣、中國及波蘭多區域生產基地布局,精進各據點生產效率,提升對國際Tier 1客戶的服務彈性與接單競爭力,並強化集團因應全球供應鏈區域化發展之營運韌性。劍麟進一步表示,除穩固汽車事業外,亦積極推進AI伺服器散熱零組件業務,作為集團中長期第二成長曲線,旗下南投二廠建置之伺服器精密金屬加工產線已於第二季逐步小規模生產,後續將持續投入相關產品開發、製程調整與客戶驗證,並視市場需求逐步擴大相關產能配置,藉此拓展非車用市場之中長期業務成長空間。展望2026年下半年,劍麟持審慎樂觀看法,將持續緊密配合客戶全球化供應鏈布局及新車型相關產品開發進度,並積極掌握後續新專案出貨機會,以支撐整體營運穩健發展;另一方面戮力推進AI伺服器散熱零組件業務商業化進程,透過「汽車安全零組件+AI伺服器散熱應用」雙軌策略,期望為集團中長期營運注入新成長動能。
昇陽半導體年月雙增 EPS翻倍!產能再修3成
再生晶圓廠昇陽半導體(8028)第2季稅後淨利新台幣3.08億元,季增約7.7%、年增208%,每股純益1.71元。6月營收為連續兩個月創新高、達到4.82億元,月增0.8%,年增33.6%。受惠半導體前段先進製程及後段先進封裝需求強勁,昇陽半導體今年來營運穩健成長,佔第2季營收14.27億元,季增9.5%、年增36.69%。昇陽半導體表示,隨著半導體製程推進,再生晶圓需求將持續增長,估計3奈米製程使用再生晶圓量是10奈米的2.5倍,2奈米使用再生晶圓量是10奈米的3.15倍。昇陽半導體總經理蔡幸川先前表示:「目前晶圓廠擴廠的速度,比預期都來得高,所以我們不管是在台灣的客戶,還有在美國廠所備的貨,我們都在積極備貨,預計下半年和明年,將是一個拉貨的高峰期。」蔡幸川表示:「客戶已取得了包括NVIDIA下世代幾個先進晶片所需要的功率管理,包括消費性電子,還有車用方面,我們預期在一到兩年之內,也會恢復它的一個成長動力。」昇陽半導體17日股價下殺跌停,重挫10%,於約10點30分報市價315元。
SCFI指數拉回逾百點 搶運潮消退「貨櫃三雄」股價漲跌互見
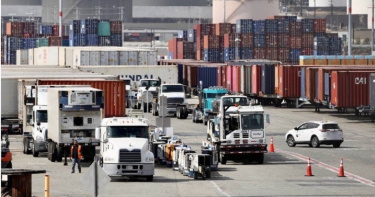
最新一期上海集裝箱出口(SCFI)運價指數變盤,在運價指數連十漲之後,本周指數下跌142.04點,周跌4.27%,四大主要航線全數下跌。多家貨代業者表示,本周SCFI運價指數回落,主要反映前期美國提前拉貨的「搶運潮」逐步消退,加上全球貨櫃船運力供給增加,使主要航線現貨運價出現修正。根據最新一期出爐運價,遠東到美西運價每40呎櫃(FEU )較前一期下跌411美元至6219美元,周跌6.2%;遠東到美東運價每FEU 較前一期下跌162美元報8134美元,周跌2.%。其中遠東到歐洲運價每20呎櫃(TEU)較前一期下跌86美元達3332美元,周跌2.51%;遠東到地中海運價每TEU 較前一期下跌156美元至4561美元,周跌3.31%。貨櫃三雄9日股價方面漲跌互見,長榮(2603)下跌0.77%,終場收至194.5元;陽明(2609)挫跌1.34%,收在51.6元;萬海(2615)上漲1.26%,收報80.4元。
鈺祥上半年合併營收年增逾53% 先進製程封裝廠區濾網需求增溫
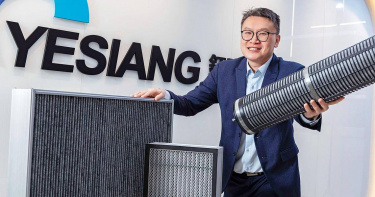
鈺祥(7909)今(8)日公布2026年6月份合併營收淨額2.47億元,續創單月歷史新猷,較上月成長3.71%,較去年同期成長101.60%;累計2026年前6月合併營收為11.63億元,比去年同期成長53.15%。鈺祥本日收盤股價607元,漲5.46元,漲幅0.91%。鈺祥受惠於全球半導體大客戶產能持續開出,帶動化學濾網出貨呈現逐月成長的態勢,下半年的每月經營狀況可期節節升高。鈺祥憑藉在 5奈米以下先進製程濾網超過80%的市佔率優勢。鈺祥指出,由於晶圓代工龍頭客戶持續建置先進製程新廠區,在「濾網摩爾定律」發酵下,製程節點微縮對空氣潔淨度的要求持續上升。伴隨新建廠區陸續進入裝機與預量產階段,不僅帶動前期所需的高階一次性濾網出貨暢旺,隨著客戶為達成永續減碳目標,預期將於新廠建置完成一年內陸續導入再生型化學濾網;兩大產品線依序銜接、相輔相成,成為推升營收與獲利成長的關鍵引擎。展望下半年,鈺祥經營層對營運抱持高度樂觀,預期營收成長動能將更趨強勁。除了新建先進製程晶圓廠的穩健拉貨外,隨著大客戶先進封裝產能擴充,對微污染防治的要求也逐步向先進製程標準靠攏,進一步催化濾網升級與替換需求;未來,隨著「潔淨空氣訂閱制(CaaS)」模式的訂單於下半年起加速轉換為實質營收,高毛利的再生濾網單月貢獻可望持續攀升。
AI晶片出貨超旺! 信驊6月營收創歷史新高
股王信驊(5274)受惠AI伺服器晶片需求維持強勁,6月合併營收再寫歷史新高,累計上半年合併營收突破70億元。供應鏈消息透露,輝達下一代Vera Rubin平台將大幅拉高伺服器管理晶片BMC用量,信驊旗下AST2700、AST2600可望隨AI機櫃規格升級受惠。信驊去年股價翻倍今年續演飆漲行情,不僅2月登上台股首檔「萬金股」,上半年再大漲127.2%。根據統計,信驊半年新增2萬7107名股東,其中新增股東多來自零股投資人,人數暴增近3倍。信驊3日公告,6月合併營收13.10億元,月增2.2%、年增67.47%,累計前六月合併營收達70.18億元,較去年同期43.12億元增加27.07億元,年增62.77%。信驊表示,受惠伺服器晶片營收較去年同期成長;法人分析,過去BMC需求主要隨一般伺服器出貨變動,但AI機櫃開始放大「單櫃晶片用量」效應。信驊不僅受惠AI伺服器出貨成長,更享有單櫃BMC搭載數提升的利多。展望後市,董事長林鴻明先前表示,客戶拉貨動能強勁,今年接單明顯優於預期,已有客戶提前規劃明年需求,目前雖仍有供應鏈瓶頸,仍看好下半年營收成長。
AI散熱需求帶動!風扇廠動力科技配息創新高 殖利率達7%
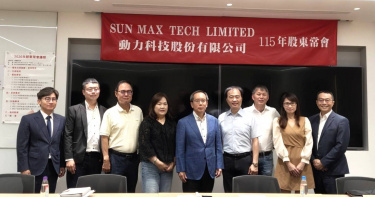
風扇廠商動力科技(6591)於今(28)日召開股東常會,由董事長許文昉主持,會中通過決議配發每股現金股利4元,為歷年配息新高,配息率為74.49%,依昨27日收盤價格55.4元計算,現金殖利率達7.22%。動力2025年全年合併營收達17.53億元,營業利益達2.57億元,稅後淨利達2.10億元,每股稅後盈餘(EPS)達5.37元,全年獲利寫下近3年新高記錄。動力受惠高效能顯示卡規格不斷升級,NVIDIA全新RTX 5000系列上市,進一步帶動換機與加購潮,推升泛電競相關散熱風扇產品拉貨動能,加上持續精進生產排程管理,確保訂單交期滿足客戶需求等,挹注2025年整體毛利率、營業淨利率分別攀升至33.68%、14.65%水準,較前一年度的26.48%、4.71%優化。動力表示,隨著AI、高效能運算、資料中心、工控自動化與車載電子等應用快速發展,各類高功耗設備對散熱解決方案的要求同步提高。公司近年持續投入流體力學設計、精密馬達控制及馬達驅動IC等核心技術研發,並針對不同應用場景,完善開發高壓散熱風扇系列產品線。相較於傳統消費性電子多採用12V風扇,高壓散熱產品可在維持或降低電流條件下,提供更強風壓與風量,有助滿足高功耗設備在有限空間內的嚴苛解熱需求,同時降低電流損耗與系統負擔。此類產品也成為動力深化工控、伺服器、車載電子等非電競應用市場的重要布局,集團並持續拓展多元利基市場,有望為未來營運帶來穩健成長動能。動力創立於1998年,總部位於新北中和,並有廣東東莞廠、江西吉安廠兩大生產基地,深耕各式直流無刷散熱風扇領域超過20年以上,具備從產品設計、模具開發製造、塑膠成型、線材加工、馬達加工、運輸等一條龍式的生產製程,而高度且獨立的製程整合實力,縮減產品從設計到出貨時間,使集團能迅速應變市場趨勢、彈性滿足客戶交期需求,奠定集團在風扇產品在愈趨電子化、微型化浪潮中保持技術領先地位。動力不斷創新求變,發展出三高(高品質、高壽命、高效率)、雙快(設計快、交期快)的產品策略,依照客戶系統搭配、不同產品應用搭配,提供全方位的散熱技術應用,客戶群涵蓋國內外知名電競品牌大廠,近年來在長期與知名品牌商進行ODM開發基礎上,亦持續研發各類利基型產品,開拓包括5G、工控、智能家電、車載、網通等領域應用發展。
營收直奔兆元! 台積電Q1、3月再寫史上最強新高
護國神山台積電(2330)營收公布啦!台積電3月合併營收年月雙增,再度改寫單月歷史新高紀錄,首季合併營收持續站穩兆元規模,再創歷年最強第一季。台積電3月合併營收達4151.91億元,月增30.7%、年增45.19%;累計第一季合併營收達1.13兆元,季增8.41%、年增35.13%,同步刷新歷史新高。台積電原先預估第一季營收約346億至358億美元(約新台幣1.09至1.13兆元),因先進製程3奈米、5奈米產能利用率高,受惠AI需求強勁,毛利率約可達63至65%,營業利益率約54至56%。過往第一季常受消費性電子拉貨暫歇影響,為晶圓代工業淡季,然而在AI浪潮推動下,台積電突破傳統季節性淡季限制,持續改寫營收新高紀錄。台積電預計16日舉行法說會,公布第一季財報與展望第二季營運,市場聚焦其在AI需求強度、非AI終端復甦,以及海外設廠的成本壓力。
台股震盪資金換位開趴? 「這檔」低軌衛星題材護體噴漲停
隨低軌衛星通訊需求邁入成長期,台廠供應鏈訂單備受市場關注。PCB大廠華通(2313)衛星業務逐步進入收割期,加上受惠於美系客戶規劃IPO帶動訂單動能轉強,27日股價盤中強勢奔漲停。特斯拉執行長馬斯克旗下太空公司SpaceX傳最快將於本周正式遞件申請上市,目標於6月掛牌,可望成為史上最大規模首次公開發行(IPO)案。受利多消息激勵,台股SpaceX供應鏈乃至整體低軌衛星族群全面開趴。27日台北股市大盤偏空,資金明顯集中湧入PCB族群,成交量前十名中有四檔與PCB相關,包括華通、燿華(2367)、定穎投控(3715)、南電(8046),除南電遭外資調節,其餘皆獲買盤青睞。華通大漲9.97%,收漲停在270元。華通目前在美系客戶衛星天上板處於主要供應地位,且第二客戶規劃的衛星與地面設備亦由其供應。法人預期,隨衛星通訊所需HDI板用量遠高於消費電子產品,華通2026年全年衛星產品占營收比重預期提升至24至25%,營收與獲利可望挑戰新高。華通第一季受惠消費電子產品補貼、農曆年前提前拉貨效應,另外泰國啟動新產能,出貨動能高,淡季表現優於以往。
半導體接力輪「它」迎漲聲 傳調價最高20%
半導體產業迎來史上最強通膨,不僅先進、成熟製程調漲價格,近期進一步蔓延至上游功率元件,中國廠商華潤微電子等大廠率先起漲,台灣業者包括強茂(2481)、德微(3675)等部分產品傳出漲幅上看20%。業界指出,功率元件產業庫存調整已正式結束,客戶庫存皆處於低水位。安世半導體(Nexperia)中國子公司日前遭荷蘭總部切斷系統,導致部份生產流程中斷,業界普遍預估對台轉單潮只增不減。業界原預估,此波轉單潮將延續至今年第一季,但在安世事件、美伊戰爭爆發、客戶啟動拉貨等三大因素交織下,這波轉單將一路延續下去,成為台系功率元件業者今年營運的一大助力。德微董事長張恩傑表示,全球功率元件市場歷經近三年的庫存調整,訂單能見度明顯提升。據悉,德微第一波擬向客戶調漲產品報價5至10%;法人預估,德微毛利率有望站穩4成,今年營收有望挑戰歷史新高水準。張恩傑透露,安世事件可窺見全球供應鏈版圖正重新洗牌,讓台廠敲開過往難以觸及之國際車用與專業產業供應鏈之大門。潛在的轉單效益逐步浮現,並將轉化為穩固而長遠的策略夥伴關係。
川普關稅陰影消退!美媒:貿易戰1年後「中國工廠港口仍燈火通明」
1年前,美國總統川普(Donald Trump)甫上任後揮舞關稅大棒,讓出口商與海外買家一度人心惶惶;然而時隔1年,在農曆新年前夕,中國各地的工廠與港口依然燈火通明、機器轟鳴,出貨熱潮甚至把運價推向高點。據美國財經媒體《CNBC》報導,每逢農曆新年前,中國製造業通常會迎來一波季節性高峰。企業為了趕在長假停工前完成訂單、將貨物裝船出港,往往全線加班。今年的節前趕工潮,看起來絲毫未受川普關稅陰影的削弱。位於廣東的電子製造商「Agilian Technology」創辦人兼執行長安佐蘭(Renaud Anjoran)表示,在經歷1年反覆出現、時而緊縮時而鬆綁的關稅威脅後,工廠目前幾乎滿載運轉,「我們非常忙碌。」他形容,眼下的情況彷彿關稅不存在一般,美國客戶並未積極尋找替代產地,「又回到那種好像沒有關稅的狀態,美國客戶並沒有考慮改向其他地方採購。」他也透露,部分客戶為了趕在假期前完成生產與出貨,不得不承擔額外成本。安佐蘭表示,在東莞的工廠有超過一半產品銷往美國,出口規模維持在去年川普加徵關稅前的水準。專門追蹤中國經濟動態的研究機構「中國褐皮書國際公司」(China Beige Book International)指出,工廠在農曆年前的訂單、產量與獲利均出現明顯跳升。該機構估計,今年1月工業產出較去年同期顯著成長,無論內需或出口訂單,皆呈現年增與月增雙雙加速的態勢。1至2月的官方產出數據預計將於3月公布。港口數據亦印證了這股熱度。匯豐銀行(HSBC Bank)的運輸與物流分析團隊指出,截至2月1日當週,中國主要港口處理的貨櫃量較去年同期暴增40%,創下逾12個月來最快的年增速,也遠高於2025年平均約10%的週增幅。以中國重要海運樞紐寧波為例,「寧波中國供應鏈創新學院」院長郭杰群表示,碼頭幾乎超負荷運轉,個別船舶超訂艙位超過20%,部分時段甚至暫停貨櫃進場。運輸壓力也迅速反映在成本上。郭杰群指出,嚴重的交通壅塞已將卡車運價推高80%。隨著多數工廠與貨代業者自13日起陸續停工,19日才恢復營運,節前最後一波出貨潮更顯急迫。全球供應鏈與物流專家萊馬赫(Wolfgang Lehmacher)亦表示,歐洲、北美與亞洲的託運人近期接獲明確建議,要求提前從中國拉貨,形成明顯的節前「搶艙」現象。不過,今年的強勁年增幅也受到低基期效應影響。今年農曆新年落在2月中旬,相較2025年落在1月下旬,時間差使得統計數字更顯亮眼。儘管如此,節前提前出貨的趨勢,仍實質推升了運價。根據匯豐9日發布的貨運監測報告,衡量上海出口至全球主要航線運價的「上海出口集裝箱運價指數」(Shanghai Containerized Freight Index),今年1月初介於1,400至1,656點之間,高於過去15年平均的1,337至1,568區間。分析師指出,運價高點比歷史季節性規律提早3週出現,顯示今年節前拉貨時程明顯前移。對美國的大型貨櫃出貨量,在1月大部分時間及2月初,也普遍高於2024與2025年同期水準。空運方面,飛往美國與歐洲的航線價格亦較去年同期上升。波羅的海交易所(Baltic Exchange)發布的「上海浦東出口指數」(Shanghai Pudong outbound index),在截至2月2日當週較前1週上漲5.3%。隨著關稅緊張情勢降溫,企業也重啟新產品開發。去年10月川習會後,北京與華盛頓達成為期1年的貿易休戰協議,使中國出口至美國的關稅維持在較低水準。2025年大部分時間,中國一度減少對美直接出貨,同時加大對東南亞與歐洲市場的出口力度,以分散風險。但供應鏈重組並未演變為全面「脫鉤」。萊馬赫指出,許多跨國企業正加速推動「中國加一」(China-plus-one)策略,在東南亞尋找替代產能,並在墨西哥與部分歐洲市場推動近岸外包(near-shoring),但仍在中國保留相當規模的生產與採購布局。換言之,企業追求的是「去風險化」(de-risking),而非徹底切割。上海商業顧問公司「Tidalwave Solutions」資深合夥人強森(Cameron Johnson)在走訪華南多家工廠後向《CNBC》表示,近期來自全球各地的客戶頻繁造訪產線,為下一輪生產週期下單。南中國的汽車、消費品與運動用品製造商「相當忙碌」,一方面消化積壓訂單,一方面回應包括美國買家在內的詢價需求。回顧過去1年,川普大規模加徵關稅曾引發一波恐慌性搶購與突如其來的訂單凍結,企業在不確定性中反覆調整出貨節奏,彷彿踩著油門與煞車交替前行。強森形容,企業主「盡可能等待不確定性消退,但現在他們必須思考如何繼續向前。」Agilian Technology」的安佐蘭也觀察到,美國客戶對開發新產品的興趣已明顯回溫,「很多人原本有新產品構想,但因為不確定性而凍結項目,」他說,「現在看起來情勢相對穩定。」
麗清科技1月營收7.04億元 聚焦高毛利產品優化訂單結構
LED車燈模組廠麗清科技(3346)於今(9)日公布2026年1月合併營收為7.04億元。麗清表示,由於公司持續進行接單結構優化,減少低毛利或不具利潤空間的專案,雖短期影響營收規模,但有助於優化整體訂單結構與客戶組合,強化長期營運體質。麗清科技創立於1999年,為中國最大LED車燈模組研發與生產廠商,主要客戶包括品牌車廠長城汽車等,以及中國主要車燈一階供應商華域視覺科技(原上海小糸)、廣州小糸、大茂偉瑞柯、OLSA(Tier 2)等,主營產品以高亮度LED為主之汽車車燈專業應用、設計、研發、生產公司,為台灣專業車燈模組設計製造商,並分為車用事業部、照明事業部、代理事業部三大事業主體。麗清持續深化高附加價值產品布局,包括車用照明模組、智慧車燈與頭燈控制器等新專案開發,透過不斷精進產品設計能力與製程技術,提升產品穩定度與可靠度,有助於滿足Tier 1車燈系統供應商對於車燈性能與功能整合的要求,並鞏固既有核心客戶的合作基礎。不僅如此,麗清在北美市場的佈局亦持續深化,隨著全球車廠對於供應鏈韌性的要求日益提高,麗清透過墨西哥廠的在地化生產佈局,依目前規劃進度,預計於第二季投入試量產階段、積極拉升生產學習曲線及產能稼動率,進一步強化在北美供應鏈競爭力,並創造未來營運新成長動能。展望2026年第一季,麗清對整體營運持審慎樂觀看法。麗清表示,觀察中國政府持續推動新車購置補貼、汽車以舊換新等刺激內需政策,整體終端購車需求仍維持一定熱度,依照目前整體業務接單狀況,其中隨著北美客戶對於頭燈控制器產品拉貨需求逐步回升,加上LED車燈模組打入特斯拉、吉利極氪、小米崑崙等新車款,麗清仍以技術創新與全球化佈局雙軌並進,以期創造未來營運加分效果。
台積成熟製程減產將接棒? 聯電法說將於28日登場
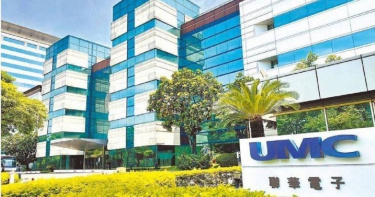
晶圓代工龍頭台積電(2330)股價頻創新高,帶動相關類股受市場關注。台北股市24日上衝至31961點,盤中一度上漲至32042點,收盤與盤中雙雙再寫歷史新高。在先進製程大廠產能滿載及優化營運結構下,成熟製程產能需求出現外溢,市場看好台灣成熟製程廠,營運相對有利,成熟製程大廠聯電(2303)將於28日進行法說會,將釋出的營運展望備受市場矚目。研調機構TrendForce指出,國際大廠將資源轉向12吋晶圓與先進製程,台積電、三星等大廠正不約而同地選擇關閉部分8吋晶圓廠,使8吋產能投資趨於保守,供需結構出現轉折,帶動8吋晶圓產能利用率回升,並強化了代工廠對價格的議價能力。聯電2025年合併營收年成長2.26%,第四季合併營收並寫12季新高,顯示成熟製程與特殊製程需求,持續發揮支撐效果。展望2026年,地緣政治影響、特殊製程比重持續拉升,及成熟製程需求升高帶動下,聯電營運仍可望維持成長。聯電去年第四季合併營收為618.10億元,季成長4.54%,年成長2.36%;累計2025全年合併營收達2,375.53億元,年增2.26%。法人指出,12月營收表現反映年底部分客戶例行性拉貨與出貨節奏調整,全年營收小幅成長亦符合先前對成熟製程產業景氣復甦節奏的預期。此外,外媒傳出英特爾(Intel)將把下世代埃米級製程與先進封裝超級電容技術「Super MIM」獨家授權給聯電,該技術可用於解決先進製程電源噪聲與瞬時功率波動問題。對於合作傳言,英特爾方面未評論,有消息人士透露,聯電內部已有專案團隊啟動合作。
法說前夕再飆半根! 「這檔記憶體」目標價翻倍搶先看
受惠於AI需求強勁,DDR4等傳統型記憶體看缺至2027年,相關個股股價近期表現強盛,其中南亞科(2408)將在明(19)日舉辦法說會,法說前夕連續報喜,南亞科18日股價漲破半根,美系外資大摩更全面調升5家台廠商目標價,一口氣將南亞科大調百元至298元。南亞科18日股價表現強勁,盤中上攻255元,終場收在250元,漲幅5.26%,創下歷史新高,週漲幅14.9%。據了解,南亞科因近期漲勢過強被列處置股至1月22日,而南亞科法說會則將在明日舉辦,正卡在處置期間。大摩出示報告,受惠於DDR5、HBM產能需求強勁,預期2026年一整年包含DDR4、DDR3、NOR Flash及SLC/MLC NAND等產品,供給將更加吃緊,並調升南亞科目標價至298元,調幅高達50%。南亞科也預期2026年公司毛利率也將維持高檔,DDR4和DDR5價格持續走強。另外經供應鏈查訪發現,第1批企業級買家自1月起,對DDR4的採購態度轉趨積極,試圖搶占額外的出貨額度,本季DDR4漲幅可能高達50%,且漲勢將延續至第2季,另因產能從DDR3轉向DDR4,導致DDR3產品同樣嚴重短缺。Flash記憶體領域,供應鏈調整同樣引發價格劇烈波動,推估本季NOR Flash報價看升20至30%。大摩認為記憶體短缺潮將比預期更長,在供給端持續緊縮與需求端猛力拉貨等拉扯下,相關台廠未來2年的營運展望,將極具想像空間。
SCFI運價指數連二黑未見 「小旺季」貨櫃三雄股價全跌
最新一期上海集裝箱出口(SCFI)運價指數連續兩週下跌,指數下跌73.27點至1572.12點,周跌幅4.45%,四大航線除美東線小漲以外,其餘都下跌。貨代業者表示,短期運價持續受到整體運力供給狀況影響。即便農曆年前仍有一定拉貨需求,短期難以完全消化供給,在市場供需尚未完全回到平衡之前,短期市場仍以震盪整理為主。市場也傳出,海運巨頭地中海航運(MSC)等針對特殊客戶,通知農曆年前不漲價的優惠,藉由提早降價多搶貨,拉高裝載率。根據最新一期運價,遠東到美東本周運價每40呎櫃(FEU)較前一期上漲37美元至3165美元,漲幅1.18%;遠東到美西運價每FEU較前一期下跌24美元至2194美元,跌幅1.08%。遠東到歐洲運價每20呎櫃(TEU)較前一期下跌43美元至1676美元,周跌幅達2.5%;遠東到地中海運價每TEU較前一期下跌249美元至2983美元,周跌7.7%。台股方面,貨櫃三雄16日股價全面走跌,長榮(2603)下跌2.56%,收報190.5元;陽明(2609)下挫1.8%,收至54.5元;萬海(2615)重挫1.9%,收報77.2元。