


放款
」 台股 房市 金控 央行 銀行
假鬆綁真難貸1/申貸最困難是「這一群」 買1間房同時看2銀行臉色
9月央行理監事會第2屋貸款成數再放寬至7成,被視為房市回溫的號角,但根據CTWANT調查,民眾實際申辦房貸難度依舊高,最怕聽到「水位已滿」。第一線房產業者觀察,不是銀行VIP,想獲高成數、低利率、免排隊,「門都沒有!」;最困難的是「換屋族」,買個房,不只要看自己申貸銀行的臉色,還要看舊屋買家銀行的臉色,「貸款真的有夠難!」房貸大排長龍與撥款塞車情況,影響最大的是賣舊屋換新房的換屋族,舊屋買家萬一房貸卡關,換屋族有可能自備款不足,新屋購買的流程也會受阻。(圖/黃耀徵攝)9月央行理監事會,將第2屋貸款成數調高至7成,地產業者普遍認為,可提振房市信心,市場回溫在即;但對於民眾貸款壓力是否解除,業者多持保留態度。原因在於,目前銀行對於不動產放貸仍趨向保守,審查嚴謹、利率偏高、排隊撥款;此外,高價住宅門檻和貸款成數也未放寬,換屋族高自備款壓力未消。CTWANT實際訪談目前正在進行交屋和成屋銷售的淡水指標案「名軒海樂地」,全案將近2,000戶,寶穎廣告協理徐勝謙即表示,雖然政策有鬆綁,但銀行陸續傳出滿水位,撥款都需要到明年,目前貸款還是困難,仍有少數購屋人最終選擇解約。「名軒海樂地」每戶總價約1,000多萬元,約7成首購、3成換屋。他觀察客戶申貸情況,銀行審核門檻較高,都要排隊等2、3個月。以首購來說,同樣條件,信用管制之前若可貸到8成,現在只能貸7成,能貸到8成的年收入起碼90萬元起跳;年收不足或是其他財務條件不理想,就需要保人,但保人也不好找,現在很多兄弟姊妹也不願擔保。最困難的是換屋族群,徐勝謙表示,大多客戶口袋並不寬裕,都是要先把舊屋賣掉,才有足夠自備款換下一間,因此會需要先等舊屋買家的銀行貸款審核、排撥,然後再等自己的銀行審核、排撥,中間過程環環相扣。順利的情況下,有可能等3個月到半年;舊屋買家要是貸款不順利,那他的客戶交屋也會跟著出問題。永慶房屋也彙整各家銀行目前貸款狀況,雖然名義上首購都能貸到8成,但仍有條件限制,像是台銀需收支比180%才有機會;國泰、渣打、星展只做VIP客戶且有資產門檻;其餘銀行大多也有排撥問題,甚至已排隊到明年。第2屋貸款又更困難,幾乎都會先以有承作建商土建融的案件轉分戶貸款為主,但若資金吃緊或額度不足時,仍傾向暫停收件。各銀行打出首購貸款8成及最低利率2%,除非是銀行VIP客戶,否則幾乎是看得到、吃不到。(圖/報系資料庫)永慶房產集團業務總經理葉凌棋也指出,就算貸款排得到,利息也不便宜,銀行最低利率的2%是「看得到吃不到」,民眾實際貸款都是3%起跳,對比5、6年前普遍1.375%的超低利環境,現在房貸利息足足翻了一倍。新北市不動產公會理事長曹來春即表示,央行將相關業務交由銀行自主管理,銀行在審核房貸時會自行評估風險。由於大部分資金流向科技業、股市,銀行可運用於房貸的資金相對有限,因此對客戶的信用、收入與資歷審查也更趨謹慎,甚至出現撥款排隊的情況,讓市場產生「銀行沒錢」的疑慮。根據金管會統計,截至2026年8月底,國銀對於半導體、AI、軍工、安控、次世代通訊等「五大信賴產業」的放款餘額已衝破5兆元大關。金管會於2026年4月啟動「獎勵本國銀行辦理五大信賴產業放款方案」,原本計畫年底前只設定新增1,200億元目標,但如今已遠超目標697.94%。目前資金與產值高度集中於AI與半導體產業,台股結構、資金流向、總體經濟也都產生強烈的外溢與排擠效應。(圖/報系資料庫)另根據現行法規,不動產的放款風險係數(如住宅購地貸款、餘屋貸款)目前高達150%左右。相較之下,一般企業貸款的風險係數僅在20%~150%,且多數優質科技業的放款風險權重極低。寶和建設協理楊康平即表示,在同樣放款1億元的條件下,承作房地產放款會消耗銀行更多資本,資金規模有限下,銀行基於資本回報率與風險考量,自然更樂意將銀彈撥往風險係數低、報酬穩定的企業放款,「擇優放貸」已成為當前民間銀行的集體共識。中信房屋研展室副理莊思敏表示,央行雖然微幅放寬第2屋貸款成數到7成,但目前銀行放款額度接近滿水位,仍有可能讓購屋民眾假性以為房貸鬆綁、變得好借,可實際上政策鬆綁卻與銀行實際授信情況脫鉤,民眾購屋送件後才知道要排隊或不見得貸得到預期的成數。莊思敏提醒,現在的購屋環境不能只看區域發展及房價漲幅,簽約前應預留現金,以避免銀行核貸成數不如預期時,能有資金緩衝;對於租屋族而言,更應審慎規劃租期與搬遷時程,預留足夠的緩衝時間,避免新屋尚未交屋,原租約卻已到期,陷入居住空窗的窘境。此外,簽約前也應詳閱契約中的交屋期限及解約相關條款,避免因資金未能及時到位而構成違約,不僅無法順利購屋,還得額外承擔違約金損失。
分散科技股集中風險還能季季領息!00998A布局全球金融 年化配息率9.54%
台股高檔震盪,科技股回檔也讓不少投資人重新檢視資產配置。過去一年多,AI題材帶動股市上漲,不少投資人即使同時持有個股、市值型ETF及科技主題基金,底層持股仍高度集中在科技產業。專家指出,面對市場波動,除了保留科技股的成長機會,也可適度增加不同產業的配置,若能同時兼顧現金流需求,更有助於建立多元的投資組合。主動復華金融股息(00998A)布局全球金融產業,涵蓋銀行、保險、支付及交易所等不同業態,與科技股的獲利驅動因素有所不同,可作為分散科技產業集中風險的配置選擇。配息方面,00998A採季配息機制,本次每受益權單位配發0.424元,較6月首次配息的0.404元增加約5%,創掛牌以來新高,並已於10月16日發放股息。若以9月16日最後買進日收盤價17.78元計算,00998A本次年化配息率達9.54%。市場人士表示,台灣存股族長年偏好金融股,但國內金控多數採一年配息一次,00998A則透過全球金融布局及季配息設計,讓投資人除了參與不同地區金融企業的獲利機會,也能增加一年之間的現金流入帳次數。專家進一步指出,金融業的獲利來源涵蓋銀行存放款、財富管理、保險及交易服務,與AI及半導體產業的營運模式不同。對已持有大量科技股的投資人而言,透過全球金融ETF補足不同產業的配置,不必完全捨棄科技成長題材,也能增加股息與不同來源的獲利機會,降低單一產業過度集中的風險。市場人士提醒,年化配息率是依單次配息換算,並不代表未來每季皆能維持相同水準,且配息不等於實際投資報酬。金融股仍受景氣、利率與市場波動影響,投資人除了關注配息表現,也應評估基金的淨值變化與整體報酬,依自身需求適度配置。※免責聲明:文中所提之個股、基金內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險,自負盈虧。
談AI發展7原則 賴清德:2035年穩定供電沒問題
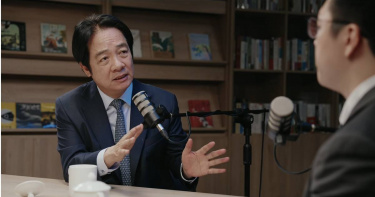
針對人工智慧(AI)發展可能造成資源集中及貧富差距擴大議題,總統賴清德接受財經節目主持人游庭皓專訪時表示,政府要做一個負責任的推動者,政府要在七個原則下,推動AI發展。對於AI產業用電需求,賴清德指出,政府已將未來經濟發展、算力及AI產業的電力需求納入盤點,到2035年穩定供電都沒有問題。賴清德接受游庭皓專訪談台灣經濟,游庭皓在專訪時提到,AI產業快速發展,大量吸收水電、人才及金融放款資源,到底要把AI當持續擴張的方向走,或是偶爾對AI進行監管,兩者如何做權衡?賴清德表示,全球已進入人工智慧時代,因此他上任之初就積極推動人工智慧基本法,有七個原則,注意社會永續發展、人類自主、隱私權、資安、公開透明及可解釋、公平不歧視、可問責,政府要做一個負責任的推動者,政府要在這些原則下,推動AI發展。賴清德指出,政府提出AI新十大建設,包括人才培育、打造算力與AI主權中心、穩定電力供應及台灣均衡發展,並聚焦矽光子、量子運算及機器人三項關鍵核心技術。賴清德說,最終希望達到三個目標,一、協助2040年前培養至少有百萬家中小微企業導入人工智慧,能夠順利升級轉型;二、希望打造創創業的生態系,在2040前,有1兆元產值的軟體平台;三、希望未來的台灣在食衣住行育樂、士農工商都可以運用人工智慧,讓台灣成為人工智慧的生活圈,希望台灣能夠成為全球前五大AI應用及發展最好的國家。針對AI可能吸走其他產業資源,讓其他產業較難發展,賴清德表示,可能社會沒有注意到政府近10年來的努力,不管是在水、電、土地及人才等方面均衡發展,以水方面來講,已經打造西部供水廊道水源相連珍珠串計畫,強化供水調度;電力方面,已將未來經濟發展、算力及AI產業的電力需求納入盤點,到2035年穩定供電都沒有問題。賴清德強調,自己的目標就是希望半導體產業發展,其他行業也能發展,這是政府要工作的目標。
10月底FOMC、日銀動向成變數 金融股挑著買時代來了!00998A怎麼選股
過去市場談論升降息,多半以單一方向討論對金融股的影響,但觀察目前國際情勢,美、日等主要經濟體的貨幣政策步調正出現明顯分歧,這也讓全球金融企業的獲利環境跟著分化。市場接下來緊盯的兩大關鍵時間點,分別是美國聯準會10月底與12月的FOMC會議,以及日本央行後續的利率動向,兩者方向若持續不同調,金融股恐怕不再是「普漲普跌」的族群,而是進入「挑著買」的階段。專家分析,當不同市場的利率環境出現分歧,銀行業的淨利差表現也會跟著拉開差距,「處在升息循環中的市場,銀行放款利差有機會持續擴大;但若某些市場轉向寬鬆,當地金融股的獲利支撐邏輯就會不一樣」,這也代表投資人若只鎖定單一市場的金融股,可能錯過或誤判另一個市場的機會與風險。在這樣的環境下,主打全球金融產業的主動式ETF「主動復華金融股息(00998A)」的布局邏輯顯得更具彈性。00998A並非侷限單一市場,而是鎖定市值逾100億美元、財務結構穩健的全球金融龍頭,範圍橫跨銀行、保險、支付與金融科技等次產業,經理人可依各市場利率環境與個別公司體質變化,動態調整持股比重,相較於被動追蹤單一市場指數的做法,更能因應這種「利率不同調」的分化環境。市場人士提醒,接下來一個多月,Fed與日銀的政策動向都有機會成為牽動全球金融股表現的關鍵變數,投資人與其猜測單一央行的決策方向,不如把焦點放在「哪些金融機構的獲利結構能在分化環境中相對穩健」,這也是主動式選股策略在這個階段可能展現價值的地方。※免責聲明:文中所提之個股、基金內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險,自負盈虧
散戶追價搶買 台股融資餘額創新高
臺灣證券交易所今年上半年股市強勁,大盤上漲近59%,融資交易量同期也大增近20%,台股隨美聯準會(Fed)9月升息利空出盡,近日強勢站穩48000點關卡。雖然市場成交量普遍低於1兆元,散戶仍勇於進場追價,統計2日大盤融資餘額「連11增」至6351.0億元,創歷史最高規模,單日增加52.3億元。台股七月急跌近4000點,融資餘額雖稍有下降,但總體融資水位仍維持高檔。融資餘額自7月6日6313.4億元高點,狂減1374.7億元。8月啟動修復行情,散戶買盤持續回籠,大盤融資餘額於9月21日再度回升至6000億元以上。統計近12日大盤融資餘額從5822.4億元,一路增加至6351.0億元,增加528.6億元,同期間台股上漲2964點。金管會官員因此示警,銀行個人與企業放款月增額在今年六月均創下歷史新高,恐進一步加劇市場對槓桿交易過熱的擔憂。其中,台積電(2330)的市值佔台灣證交所總市值逾40%,前三大公司市值合計更超過50%。在高度集中的市場結構下,一旦融資過度導致大規模追繳賣壓,恐對整體市場帶來劇烈波動。
金管會將整合銀行、券商跨業查信用 李同榮:「四貸同堂」終於驚動金管會
四貸同堂入股終於驚動金管會!日前金管會宣布,為防止投資人過度槓桿,將由聯徵中心建立銀行與券商跨業信用查詢機制,預計10月底正式上線。未來在取得客戶同意後,銀行可掌握客戶在券商端的融資情形,券商也可以查詢客戶在銀行端的借款狀況,補上過去銀行與證券體系「各看一半」的監理缺口。趨勢專家李同榮認為這項政策「遲來警覺,為時不晚」,建議金管會要觀察資金流向、觀察整體總槓捍、觀察槓捍集中度,同時應該重視過度槓桿操作股市,和四貸同堂或多貸入股亂象,一旦股市重挫、金融體系堤防崩潰,勢將爆裂成災。李同榮指出,自從今年5月下旬,台股熱絡、指數飆高,市場出現民眾利用房貸、房屋增貸、股票融資、信貸等方式層層疊加槓桿資金投入股市的現象,他即提出「四貸同堂」警語,意旨既有房貸+房屋增貸(或理財型房貸)+股票融資/質押+信用貸款。李同榮表示,這4種資金來源可能彼此串接,最值得關注的不是「有幾種貸款」,而是同一個投資人的總體槓桿到底有多高?過去銀行只知道銀行端的借款,券商只掌握證券端的融資,彼此資訊無法完整勾稽,因此一個投資人可能在不同金融體系重複加槓桿,成為監理盲點。然而,金管會早期對四貸同堂的態度相對審慎。6月23日曾表示,個人放款雖有增加,但尚未出現異常;7月28日又指出,持有多種貸款的客戶比例僅低個位數,銀行整體授信風險仍屬可控。問題就在於,低比例不等於低風險;沒有逾放,也不代表沒有槓桿風險。金融風險最怕的,往往不是已經發生違約,而是繁榮時期大家都正常繳息,因此看不出真正的壓力。李同榮進一步指出,多頭行情裡,這套模式看起來非常漂亮,「房屋提供擔保→借出資金投入股票→股票上漲→再質押股票取得資金→再度投入股市」,資產上漲時,槓桿可以放大報酬;但市場一旦反轉,同一套機制也會反過來放大損失,「股票下跌造成追繳,追繳導致賣股,賣股又壓低股價,甚至迫使投資人處分其他資產或尋求更多借貸」,這才是「四貸同堂入股」真正應該被關注的地方。李同榮認為,值得肯定的是,金管會後續政策已開始快速修正。8月4日宣布,從10月起要求本國銀行新增申報「個人購買股票等金融商品理財週轉金」,範圍可能包括理財型房貸、信貸、股票質借等,希望掌握有多少週轉金流入投資理財;到了9月22日又再宣布建立銀行與券商之間的跨業信用查詢機制。金管會明確表示,此制度的重要目的,是協助金融機構判斷客戶是否存在「過度槓桿」。監理思維終於由「這筆貸款有沒有違約?」進一步走向「這個人的總槓桿到底多高?」李同榮認為,台灣近年金融政策對房市信用管制非常積極,但對於民間資金透過房屋增貸、信貸、股票融資等多重管道進入資本市場,過去的跨業整合監理卻相對不足。同樣是一塊房屋資產,如果購置第二戶受到嚴格成數限制,但屋主以既有房屋取得資金,再搭配其他信用工具投入股票,若監理制度無法看見完整槓桿,銀行又間接鼓勵與助長,就容易出現風險管理上的落差。因此,李同榮支持這次銀行與券商資料打通,並由聯徵中心介入串連查詢系統,認為金管會此舉目的不應該是阻止人民投資,也不是要打壓股市,而是讓金融機構在放款與融資之前,真正掌握借款人的總負債、總授信與總槓桿,並建議下一步金管會應建立「三觀」監理制度:觀察資金流向、觀察多貸槓桿入股亂象、觀察個人槓捍集中度,即使四貸同堂只占少數,也必須進一步了解高槓桿是否集中在特定族群、特定資產或特定市場。李同榮最後指出,從最初認為風險尚屬可控,到如今主動建立跨業聯防制度,雖然來得稍晚,但方向終於走對。四貸同堂入股,不能只看四筆貸款,真正該管的,是四筆貸款背後疊加起來的「一個總槓桿」。金管會遲來警覺,為時不晚,否則,若四貸同堂或多貸入股亂象持續延燒,一旦股市重挫,金融體係防堤崩潰,勢將爆裂成災。
美債殖利率飆升至金融海嘯前高點!專家示警:恐拖累整體消費與經濟
美國國債殖利率在美東時間23日大幅飆升,其中10年期美債殖利率一度升至5.125%,創下自2007年7月全球金融危機前夕以來的近19年新高。市場分析指出,此次殖利率突然走高有多項原因,包括美國經濟活動調查結果遠優於預期;聯準會(Fed)理事巴爾(Michael Barr)釋出鷹派訊號;美國財政部(U.S. Treasury)5年期國債標售遭遇疲弱需求,以及油價持續維持高檔等。對此專家也示警,高利率將提高房貸、信用卡與企業融資成本,尤其衝擊消費者及中小企業;銀行與儲蓄者雖可獲得部分利益,但美國整體的經濟成長仍可能面臨不小壓力。據美國財經媒體《CNBC》的報導,美國國債殖利率持續攀升,不僅對美國政府及規模達40兆美元的國債構成壓力,也可能進一步推高整體借貸成本,從房屋貸款戶到信用卡使用者都可能受到衝擊。美國政府的債務融資成本23日大幅飆升,背後是多項因素共同作用,包括最新報告顯示通膨壓力升高、市場對聯準會10月升息的預期急遽增加,以及5年期國債標售結果顯示市場對美國國債的需求疲弱。此外,超大規模雲端運算業者(hyperscaler)近期大量發行債券,也被視為加劇市場壓力的因素之一。美國國債殖利率也因此出現近1年半以來最大的升幅。上一次出現如此大幅度的變動,可追溯至2025年4月,當時美國總統川普(Donald Trump)首次宣布對美國貿易夥伴實施所謂「對等關稅」(reciprocal tariffs)。值得注意的是,美國財政部長貝森特(Scott Bessent)近期推動的市場流動性措施,目前仍未產生明顯效果。儘管財政部加強回購較長天期國債的措施,試圖改善市場流動性,殖利率依然持續大幅攀升。作為房貸及其他長期借貸的重要基準,10年期美國國債殖利率一度升至5.125%,創下全球金融危機前以來未見的水準。與此同時,通常對聯準會利率預期最為敏感的2年期國債殖利率,也上升超過13個基點,突破4.9%。市場交易員目前認為,聯準會很可能在上週升息後,於10月再次升息。1個基點相當於0.01%,而國債殖利率與債券價格則呈反向變動,也就是債券價格下跌時,殖利率通常會上升。這類殖利率變化通常意味著借貸利率進一步升高,並可能從美國經濟最重要的環節之一,也就是消費者端,造成更直接的衝擊。消費者占美國整體經濟活動近70%,同時持有的總債務規模接近19兆美元。全球最大的貿易信用保險與信用管理領導品牌「安聯貿易」(Allianz Trade)北美區資深經濟學家諾斯(Dan North)表示,儲蓄者確實可以從銀行存款利率逐步上升中獲益,但這些好處很可能不足以抵銷他們在其他領域面臨的成本增加。諾斯指出,消費者是美國經濟最重要的一環,儘管他們的儲蓄利率會從「非常微小的收益」升至「稍微大一點的微小收益」,但這目前還不足以對消費者提供太大幫助;另一方面,升高的利率卻會嚴重打擊房市,並影響個人消費貸款、信用卡等各類借貸。根據「美國聯邦存款保險公司」(Federal Deposit Insurance Corporation,FDIC)的數據,目前一般儲蓄帳戶的利率約為0.37%。自聯準會在2025年底連續3次降息,每次降息幅度為25個基點後,普通儲蓄帳戶利率一直呈現溫和下滑趨勢。然而,房貸利率走勢完全不同,而且可能繼續上升。根據專門提供房地產市場最新動態的權威資訊平台「Mortgage News Daily」的資料,目前一般30年期房貸利率已達7.26%,僅過去幾週便上升超過0.25%,過去1年更累計上升近1%。信用卡利率過去幾年相對穩定,但如果目前的市場趨勢持續,目前水準不太可能長期維持。當聯準會升息時,相關影響會直接傳導至最優惠利率(prime rate)。這項利率是浮動利率信用貸款的重要基準,而在聯準會上週升息25個基點後,最優惠利率目前已升至7%。綜合來看,上述因素將使消費者借貸的成本提高,也可能降低他們申請貸款及使用信用額度的意願,進而削弱支撐美國經濟活動的重要消費動能。美國經濟規模目前約達32兆美元,而消費者借貸及信用活動是其中的重要組成部分。諾斯表示,當聯準會提高聯邦基金利率時,短期利率以及整條殖利率曲線上的利率都會隨之上升。如果升息使某些人更難購買汽車,那麼汽車需求就會下降,汽車產業對工人的需求也會隨之減少,最終使整體經濟放緩。這是基本的經濟學原理,但利率政策對實體經濟的傳導大致就是如此。不過,利率上升並非完全沒有正面影響。除了儲蓄者可能獲得較高存款利息之外,銀行業也可能從高利率環境中受益。銀行的商業模式涉及多項因素,在利率較高的時期,其中部分因素可能轉為有利,包括銀行向借款人收取的利率、存放款利差,以及銀行持有現金時取得更高報酬的機會。然而,即使是銀行股,23日大多數仍然下跌。原因在於,美國國債殖利率大幅攀升可能抑制貸款需求與整體經濟活動,而目前美國經濟的其他面向原本仍維持穩健表現。亞特蘭大聯邦準備銀行(Federal Reserve Bank of Atlanta)目前追蹤的數據顯示,2026年第3季美國國內生產毛額(GDP)年化成長率達5.1%,這也是可能促使市場要求更高國債殖利率的因素之一。然而,如果殖利率長期維持高檔,反而可能對上述經濟成長前景構成威脅。諾斯表示,中小型企業可能承受最嚴重的衝擊,因為這些企業取得借貸資金的能力相對有限。當信貸供應減少時,企業取得融資就會更加困難,而高利率環境可能進一步放大這項問題。
央行不再硬邦邦第2屋房貸鬆綁至7成 房仲:Q4房市有望回溫
央行於今(17)日召開第三季理監事會議,會後宣布政策利率維持不變,寫下「連10凍」紀錄;同時在選擇性信用管制方面,決議將自然人第2戶購屋貸款成數上限由6成調升至7成。業者認為央行此番釋出善意,有助於提振市場信心,為第四季房市氛圍帶來正向支撐。央行總裁楊金龍會後記者會提到,央行不是硬梆梆,當時強調資源不能太過集中在房地產,因此2024年中以後實施第七波信用管制,到現在已經2年,成效都有,必須考慮到相關人員的心境,信用管制從109年到現在也算很長,房產集中度真的下來了,就可以鬆綁。他也強調,這次的決定與選舉無關,2年也足夠長,認為央行為什麼不聽聽外面的呼聲,因此這次雖放寬,但也不是放寬很大,還是考量青安3.0的實施,擔心預期心理又上來,資金又過度流向房市,這都是要面面考慮。台灣房屋集團趨勢中心執行長張旭嵐表示,在我國央行理監事會議前夕,美國聯準會為了對抗通膨,以一致通過的大動作升息1碼,且預計年底前還有調升空間,讓國人對央行升息充滿想像;但國內的通膨情勢比美國溫和許多,且升息對產業的衝擊較大,因此央行考量國內外的大環境差異,決議走自己的路,維持利率不變。張旭嵐指出,在信用管制方面,由於不動產貸款集中度已有明顯下降,央行政策成效達標,加上近兩年緊縮放款已讓市場買氣顯著拉回,因此適度鬆綁管制淡化產業風險有其必要性,也讓央行給予自然人第二戶貸款更大的彈性,但其餘自然人購屋貸款均保持不變,施政維持「緊抓輕放」的原則,導引市場緩步回溫的意味濃厚;而自然人第二戶成數上修,對換屋產品的買氣也更具穩定作用。針對利率「連10凍」,中信房屋研展室副理莊思敏指出,央行並未跟進升息,主要是考量國內通膨尚屬可控,加上今年經濟成長表現優於預期,若貿然收緊貨幣環境,恐增加企業融資成本,對部分傳統產業及內需市場形成額外壓力。不過,在美國升息之後,台美利差、匯率走勢及通膨發展,仍需密切關注。至於信用管制,莊思敏表示,隨著不動產貸款集中度及不動產放款比率逐步下降,選擇性信用管制已達到一定的降溫效果。雖然幅度僅增加1成,但足以體現央行對自住客群釋出的善意,對於原先因自備款或資金條件而暫緩購屋的民眾而言,貸款條件放寬後,可能會重新評估購屋計劃,進而帶動部分潛在需求的釋出。展望後市,莊思敏表示,第四季本身就是傳統房市旺季,在信用管制微幅鬆綁下,結合通膨預期與股市熱絡帶來的財富效應,市場交易量能有望較第三季回升。經過這一波房市盤整,買方心態已由過去的盲目追價轉向理性選擇,預期第四季房市將呈現「溫和回溫」的格局,首購與自住需求仍是市場主力。
重利檢察官2/逼簽賣身契拿「有顏色的朋友」威脅 檢放高利貸賺億元
基隆地檢署前檢察官林渝鈞,因涉放高利貸而被羈押禁見4個多月,今年6月起訴後以20萬元交保,而高姓被害人指控,林渝鈞放高利貸掏空其公司,還派出「密友」、基檢前李姓女工友接近他,成為其女友以掌握公司動態,林則憑藉放高利貸將其榨乾,狠賺近億元,而林躲過貪污重罪,交保後竟還為身為同案被告的李女慶生,更頻頻在外接觸證人與相關人員,被害人擔心他恐串供,希望法院能約束林渝鈞行為,更盼法院秉公審理以還被害人公道。據了解,高男在工程管線業經營40年,其施工品質和態度在業界可謂首屈一指,他與兒子聯手打拚出有兩間公司,每間的年營業額都落在7、8000萬元以上,且營運狀態良好、沒有負債,而他2018年底經地方友人引介,看準基隆天天氣潮濕、漏水率高,經營自來水管線汰換工程將報酬豐厚,因而率領團隊跨足基隆,原希望是讓公司更上層樓,沒想到竟是導致其公司倒閉的惡夢。林渝鈞的妻子蔣女在高男公司上班,得知高有資金需求後介紹林、高認識,並放高利貸謀取暴利。(圖/報系資料照)巔峰時期,高男手上同時承攬5、6個案子,林渝鈞蔣姓妻子也在朋友的介紹下進入其公司上班,但公部門工程估驗與請款流程冗長,其公司面臨資金壓力,蔣便見縫插針,以「我老公是檢察官,認識很多人,能幫你想辦法」為由開始借貸,高起初不疑有他,還以為林渝鈞是幫忙的「好心人」,林渝鈞則展開吸血行動。「一開始是幾百萬,利息3分半,後來需求越來越高,就調到5分。」高男回憶,林渝鈞藉著人頭放款,並聲稱自己是向某漁會、某當舖「調頭寸」,起初短借短還,但隨著案量擴大、資金告急,工程款又遲遲不下來,他為維持工班與工程運作,被迫陷入「以債養債」的惡性循環,利息也越拉越高。林渝鈞以「有顏色的朋友」作為威脅,逼迫高簽下賣身契,最終卻躲過貪污罪名。(圖/陳柔瑜攝)「實際借的總額大概只有2、3000萬元,但我付的利息大概有一億元。」高男表示,在巔峰時期,高利貸年息最高達84%,高每月要支付的利息就超過300萬元,且為掩人耳目,林渝鈞會要求大部分款項以現金交付,雙方曾在基隆地檢署停車場或林住家等多地取款,而高被龐大利息壓得喘不過氣,曾建議林將債主約出,將款項轉成股份入股,此提議被林拒絕,林還變本加厲,要求他簽下「賣身契」。高男表示,林渝鈞2025年9月要求他將公司機具產權,過戶到蔣女當負責人的公司,並要求他簽屬合約,聲稱高積欠一億元債務,此後父子倆做的工程款7成要交給林渝鈞分配,父子倆畏懼林身後的勢力而簽下,此合約後又改成收入「林九高一」,林渝鈞更揚言此合約簽屬後他能保高平安無事,甚至買張機票讓他到哈爾濱避債。高男說,林渝鈞在同時期早在外面放話要對他不利,高男友人好心通風報信,要他快點簽下不自殺聲明,並警告此合約簽下等同飲鴆止渴,其父子從此將為人牛馬,他因而拒絕簽署,而他開給林的400萬元支票於同年9月底跳票,他最終走投無路,在律師柯晨皓的幫助下蒐證,並向調查局北部地區機動工作站檢舉,林則在2月遭羈押禁見4個月,並於6月被基檢依重利、洗錢等罪起訴。「如果我死了,我30歲的兒子也活不下去。」高董受訪時眼眶泛紅,表示林渝鈞身為國家培育的檢察官,卻知法玩法、仗勢掠奪,讓他在恐懼中苦撐數年,甚至多次萌生輕生念頭,只因放不下無辜的兒子才咬牙活下來,如今雖揭發惡行,但他的公司已經倒閉,更指控基檢高拿輕放,未釐清林渝鈞金流,甚至讓他躲過藉事勒索財物的貪汙罪,希望法院秉公審理以還被害人公道。對此,基隆地檢署表示,依貪污治罪條例的規定,財產來源不明罪是以被告涉犯貪污治罪條例第6條之1各款之罪為前提,而本案未查到林渝鈞涉有貪污治罪條例第6條之1各款之罪嫌,故無財產來源不明罪之適用,另檢察官已就林渝鈞財產申報不實部分提起公訴。基隆地檢署強調,起訴書已載明檢察官依所蒐集事證,難認林渝鈞涉有借勢藉端勒索罪嫌之理由,此外,有關林渝鈞與相關人等的金流往來,均經檢察官於偵查期間依法詳為調查,被害人所指尚有誤會。
亞昕姚連地嘆建商利潤「毛三到四」還不如 「這原因」央行鬆綁有難度
央行第3季理監事會議即將於17日召開,市場關注房市信用管制是否鬆綁。亞昕(5213)總裁姚連地今(14)日表示,央行目前已看到信用管制成效,銀行不動產放款集中度已從高峰近38%降至34%左右,不過,在選舉氛圍及平抑房價的政策考量下,他認為政策方向較可能是不再加碼,「但全面解禁仍有一段距離。」他更直言,目前已是「讓(利)到不能讓了!」利潤比代工業還少。姚連地指出,今年房市大環境仍難以樂觀,市場不會全面回暖,建商操作也將更加兩極化。北部在剛性買盤支撐下,市場表現相對平穩;中部市場則維持中等去化速度;南部包括嘉義、台南及高雄,受到政策管制影響較大,銷售速度明顯放緩。目前市場上仍能順利去化的建案,主要具備三項條件,包括地段條件佳、產品定位精準,以及建商願意讓利。其中,25至35坪的中小坪數產品,較符合目前自住型買方需求,銷售表現相對穩定。姚連地形容,目前市場呈現「好的案子順順賣,地點不好的就慢慢賣」的局面,房市並非全面停滯,而是回歸個案表現。不過,在高房價、信用管制及營造成本上升的多重壓力下,建商讓利空間也已相當有限。姚連地表示,目前建案毛利率扣除營造及管銷成本後,稅後淨利率約剩12%;由於房地產開發從購地、規劃、興建到交屋,往往需要6至7年,換算平均每年年化利潤約僅2%,比「毛三到四」的代工產業利潤水準還少,目前已是「讓(利)到不能讓了!」他指出,部分中小型建商因自有資金不足或融資受限,已選擇暫緩推案、轉型,甚至主動盤出土地及都更危老案源。亞昕近期也陸續在台北市基隆路等精華地段,接手部分同業盤出的合建或都更開發案。亞昕與全虹建設進行股權轉換,已完成相關法定審核程序,預計明(15)日發行新股並上櫃掛牌交易;換股完成後,全虹將成為亞昕100%持股的子公司,旗下開發案及潛在獲利也將全數回歸母公司。姚連地表示,亞昕當初介入全虹,主要是為了取得三重菜寮「亞昕昕富琚」都更開發案。該案地上物產權及相關訴訟,歷經約5年的梳理與法律程序,近期均已確定,目前銷售率已超過5成,成交單價接近每坪90萬元。全虹旗下重點建案包括「亞昕丰山」、「亞昕一緻」、「亞昕昕富琚」及「新莊A4企業總部」等。法人預估,若以出售方式計算,相關建案總銷規模超過200億元,未來獲利可望超過50億元,並將由母公司亞昕全數認列。亞昕目前在手案量約2,000億元,展望2026年至2030年,預計每年均有百億元規模的建案完工,為未來營收及獲利提供支撐。公司上半年營收46.1億元,稅後淨利2.3億元,每股盈餘(EPS)為0.3元。姚連地表示,亞昕也逐步轉向投資控股公司,除持續推動住宅、都更及商辦開發外,公司近年也擴大布局商場、飯店及海外酒店式公寓等固定收益型資產,希望降低單純依賴建案銷售所帶來的景氣波動。其中像是亞昕持有約9.5%股權的佳穎精密,主要生產車用精密沖壓端子及精密模具,客戶包括博世、泰科等國際大廠,佳穎精密自2026年起進入營運成長週期,預計今年下半年將有德國及韓國兩大專案開始放量生產,可望帶動今年及明年的營運成長。
「寄提款卡測試帳戶」是詐騙! 警:帳戶恐淪為犯罪工具
台灣詐騙案件猖獗,內政部警政署「165全民防騙」示警,詐騙集團會在社群平台貼出「高獲利投資」或「快速借貸」訊息,再以「確認出金」、「帳戶測試」或「貸款審核」等理由,要求民眾寄出、存摺,甚至用帳戶代收款項,若直接交出帳戶,後續可能被拿去進行假網拍詐騙,導致自己成為詐騙共犯。臉書粉專「165全民防騙」指出,近期詐團透過網路、社群平台刊登「高獲利投資,穩賺不賠」或「低利借貸,快速放款」的訊息,吸引民眾主動詢問,再謊稱為確保出金成功或貸款流程順利,要民眾寄出提款卡、存摺「測試」,或是要求帳戶代收款項,以確保帳戶狀況正常。「165全民防騙」提到,詐團取得帳戶後,可能利用社群進行「假網拍」,例如「高價3C商品,超低價出清」、「熱門演唱會門票釋出票券」、「免費贈送物品,僅需支付郵資」,誘騙民眾匯款至詐騙帳戶。「165全民防騙」表示,一旦寄出帳戶資料或協助代收匯款,就等於將帳戶提供作為詐騙工具或成為共犯,提醒民眾應牢記「不寄提款卡」、「不提供帳戶、密碼及驗證碼」、「不相信『帳戶測試』、『保證出金』話術」、「不替陌生人收款、轉帳」。
外資棄記憶體轉抱金融股 00998A年化配息9.5%
台股上週高檔震盪,加權指數收在46,551.13點,週漲219.68點。根據台灣證券交易所統計,外資上週轉為賣超新台幣709.72億元,終止先前連四週買超態勢,賣超前三名集中在南亞科、華邦電、聯電等記憶體與晶圓雙雄;但值得留意的是,在外資買超前十大個股中,第一金、兆豐金、台新新光金、合庫金、凱基金、台中銀、華南金等金融股就占了8席,顯示外資賣記憶體、轉買金融股的資金輪動跡象明顯。市場分析人士指出,外資在台股買超榜大舉加碼金融股,與近期全球資金布局邏輯相互呼應,「這一波不只是台股個別現象,渣打、滙豐、星展等外銀近期也同步調高對全球金融股的展望,主要邏輯就是殖利率曲線趨陡,有利銀行放款利差擴大,加上金融股同時具備分散AI單一主題過度集中的效果。」在此氛圍下,國內首檔鎖定全球金融產業的主動式ETF——主動復華金融股息(00998A),近期表現也持續獲得市場關注。根據公告,00998A自今年4月中旬掛牌以來已進入第二次季配息:6月首次配息每受益權單位0.404元,年化配息率達9.36%;9月最新一次配息進一步上調至0.424元,年化配息率達9.51%,呈現逐季提升的趨勢,且設有收益平準金機制,緩衝申購贖回對既有受益人配息的稀釋效果。專家分析,00998A由專業經理團隊主動精選歐、美、日市值逾百億美元的跨國金融龍頭,包括滙豐控股、花旗集團、摩根士丹利等指標機構,配息來源主要為銀行手續費、放款利息與交易佣金等實質獲利,「這與台股外資鎖定的第一金、兆豐金等本土金控邏輯相近,都是看中金融業獲利隨利率環境轉佳而走升,差別在於00998A把布局範圍拉到全球,不只賺台股金融股的行情,也能同步參與歐美日金融業的獲利成長。」相較之下,今年6月掛牌的00406A,雖然兩次年化配息率皆超16%,但其配息來自賣出台股成分股掩護性買權(Covered Call)所收取的權利金。分析人士表示,掩護性買權策略在台股走升階段會限制參與股價上漲的空間,且00406A集中在台股市場,且AI科技股佔比不低,若外資資金持續在台股內部做族群輪動,波動度恐怕比純金融股的00998A更明顯。值得注意的是,00406A在9/3的時候還大幅加碼元大金2200張,持股部位單日增加123%,顯示就連00406A的經理人也開始將資金轉入金融股避險。整體而言,分析人士認為,從上週外資買超榜金融股占8席、外銀齊喊金融股展望轉佳的跡象觀察,資金轉向金融族群的趨勢正在成形,00998A以全球金融股為核心、收益來自企業實質獲利且逐季配息走升,後續表現仍值得投資人持續追蹤觀察。※免責聲明:文中所提之個股、基金內容僅供參考,並非投資建議,投資人應獨立判斷、審慎評估風險並自負盈虧。
同為主動式ETF差很大!專家拆解00998A、00406A收益來源與配置差異
全球市場步入第三季末,外銀近期陸續調高對金融股的展望。渣打銀行、滙豐銀行與星展銀行不約而同看好,AI題材動能可望延續之餘,公債殖利率曲線趨陡,也將直接擴大銀行放款利差,為全球金融業帶來實質獲利助益,同時金融股亦有助分散市場過度集中於AI單一主題的風險。在此氛圍下,國內首檔鎖定全球金融產業的主動式ETF——主動復華金融股息(00998A),近期配息表現持續受到市場關注。00998A自今年4月中旬掛牌以來已邁入第二次季配息:6月首次配息每受益權單位0.404元,年化配息率逾9.36%;9月最新一次配息進一步上調至0.424元,以公告當日市價換算,年化配息率達9.5%,優於首次配息水準,顯示配息呈現逐季墊高的穩定軌跡。00998A同時設有收益平準金機制,用以緩衝申購贖回對既有受益人配息的稀釋效果,強化配息的可預期性。一名長期觀察主動式ETF市場的證券分析師指出,00998A由專業經理團隊主動精選歐、美、日市值逾百億美元的跨國金融龍頭,包括滙豐控股、花旗集團、摩根士丹利等指標機構,收益來源主要為銀行手續費、放款利息與交易佣金等實質獲利,「這類配息屬於企業實際賺到的錢,比起仰賴衍生性商品操作產生的收益,體質上更為紮實,也更能對應殖利率曲線趨陡、金融業獲利同步走升的總經環境。」相較之下,同樣主打月配息、今年6月掛牌的00406A,雖然截至9月初已完成兩次配息、年化配息率皆逾15%,規模亦快速成長至357.5億元,但其配息主要來自賣出台股成分股掩護性買權(Covered Call)所收取的權利金。分析師指出,掩護性買權策略在市場走升階段會限制參與股價上漲的空間,「若台股在AI供應鏈續強的行情下持續墊高,00406A的收益策略反而可能讓投資人少賺資本利得,這是covered call型ETF與生俱來的取捨。」此外,00406A首次配息僅0.128元,兩次配息之間波動明顯,成立時間尚短,配息穩定度仍待更多時間驗證。在產業與地區分散上,00998A布局橫跨歐、美、日金融產業,可望同時受惠三大外銀所看好的殖利率曲線趨陡、日歐央行升息等多重利多,降低單一市場或單一產業的集中度風險;00406A則聚焦台股單一市場,且台股本身電子與半導體權重已高,市值型ETF如0050科技股佔比即達九成以上,若疊加主打AI成長股的00406A,投資組合恐進一步強化對台股景氣循環與AI類股評價波動的曝險。分析師認為,對於希望以金融股作為資產防禦與現金流雙重配置的投資人而言,00998A在收益品質與地區分散度上,相對更具優勢。展望後市,隨著全球央行貨幣政策路徑逐漸明朗、殖利率曲線結構持續改善,金融類股的獲利動能可望延續,00998A後續配息表現仍值得投資人持續追蹤觀察。※免責聲明:文中所提之個股、基金內容僅供參考,並非投資建議,投資人應獨立判斷、審慎評估風險並自負盈虧。
億元董座1/公股兆豐金前七月賺逾256億領先 董事長年薪僅排第三名
財政部旗下的公股金控,包括兆豐金、第一金、華南金、合庫金等的董事長與總經理,全年薪酬多數落在500萬至800萬元或介於500萬至1,000萬元級距內,相較於民營金控董總動輒數千萬甚至破億元的規模,公股高層薪資水準相對保守且長年未大幅調升。近期因泛公股國票金控的副董事長年薪高達2千萬元、相較多家公股金控董事長年薪「高出甚多」一案,引發外界與股東討論,財政部也已發布新聞稿,正視公股薪資過低、基層與高層級距壓縮及人才留任不易等問題,研議推動合理化檢討。根據CTWANT調查,今(2026)年前7月公股金控最賺錢的前三名分別為兆豐金(2886)、第一金(2892)與華南金(2880),這三家均成功跨入「200億元獲利俱樂部」。進一步觀察,在四大公股金控的兆豐金、第一金、華南金、合庫金中,董事長個人的薪酬差距極小,主要受到財政部對公股高階主管的薪資規範限制。然而,若以「全體董事平均酬金」的級距以及「財政部派任規範之限制規模」來看,董事長薪酬或實質待遇較優則為第一金、華南金與兆豐金。至於臺灣金控、土地銀行董事長待遇,依法不得超過財政部長的9成,年薪約300萬元左右。公股金控董事均酬,高標有其一定的限制。圖為兆豐金控董事長董瑞斌。(圖/兆豐金提供)以兆豐金前七個月累計稅後純益256.59億元、每股稅後盈餘EPS為1.73元來看,年增率(YOY)達14.45%,獲利穩居公股龍頭。兆豐金雖身為公股獲利龍頭,但董事長薪酬受限於政策,在公股三強中排名第三;董事長個人全年薪酬同樣落在 500萬至1,000萬元級距。第一金前七個月累計稅後純益則為209.37億元、每股稅後盈餘EPS為1.46元,年增率(YOY)達23.6%,銀行與證券雙核心發威。至於第一金控全體董事平均酬金在公股中長年位居第一;董事長個人全年薪酬(包含固定薪資與獎金)主要落在500萬至1,000萬元級距;近年因為獲利穩健、旗下子公司盈餘分配佳,在公開資訊觀測站的董事平均酬金統計中,常年在公股行庫中蟬聯首位。華南金今年累計七月的稅後純益為206.52億元,緊追第一金之後;以銀行穩健的存放款利差為獲利底蘊,搭配今年上半年強勁的台股多頭行情,推升旗下的證券等財管手續費收入,成功躋身公股三強行列。華南金全體董事平均酬金在公股中位居第二,且體制上相對特殊,董事長個人全年薪酬同樣落在500萬至1,000萬元級距。值得注意的是,華南金由於含有民股大股東林家的歷史背景,整體董事會酬金分配與福利制度,在公股金控中一直維持在較具競爭力的前段班。
富邦金前7月淨利955.8億 每股稅後盈餘6.54元
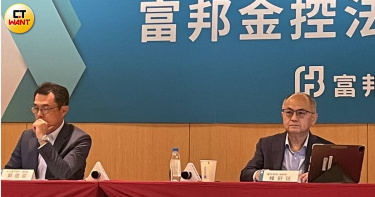
富邦金控2026年7月自結合併稅前淨損8.7億元、稅後淨損17.6億元。累計今年前7月合併稅前淨利1,133.3億元、稅後淨利955.8億元,每股稅後盈餘(EPS)為6.54元。透過其他綜合損益按公允價值衡量(Fair Value through Other Comprehensive Income,FVOCI)之股票處分損益,7月金控合計96.1億元,累計前7月金控合計1,006.7億元;金控7月本期淨利加計FVOCI權益工具稅後處分利益78.5億元,累計前7月共1,962.5億元,超越歷年全年獲利表現,總計之每股稅後盈餘為13.73元。由於FVOCI股票處分損益,不計入當期損益,直接反映於保留盈餘,屬可分配盈餘來源之一,與接軌IFRS 17前之獲利表現更具可比性。7月份各子公司營運績效優異,其中台北富邦銀行、富邦產險、富邦證券、富邦投信單7月及累計前7月獲利皆創歷史同期新高;富邦人壽累計前7月本期淨利加計FVOCI權益工具稅後處分利益亦創下歷史同期新高紀錄。台股受到國際市場波動的連鎖效應,加權指數單月下跌6.5%,致富邦人壽金融資產部位產生未實現評價損失,單7月為稅後淨損76.6億元,累計前7月為稅後淨利479.2億元。雖台股於7月有較大幅波動,然今年截至7月底止富邦人壽已實現相當金額之股票資本利得,且股票部位為未實現評價利益,另單7月及累計前7月FVOCI權益工具稅後處分損益分別為83.4億元及960.0億元,若稅後淨利加計FVOCI權益工具稅後處分利益,則單7月及累計前7月合計數分別為6.8億元及1,439.2億元,累計金額續創歷年新高。台北富邦銀行7月稅後淨利36.4億元,累計前7月稅後淨利293.7億元,較去年同期成長31%,單月及累計獲利均創歷年同期新高,主係反映核心業務穩定成長。受惠存、放款規模持續擴大、淨利差提升、財富管理成長動能強健及信用卡收益穩定發展,累計前7月利息淨收益及手續費淨收益分別較去年同期成長29%及40%,帶動營收較同期成長25%。截至7月底逾放比率為0.11%,備抵呆帳覆蓋率為1,119%,維持良好資產品質。
房貸占比下降! 房貸餘額卻「衝15.25兆」專家揭真相
央行最新統計顯示,不動產貸款集中度降至35.17%,但不動產貸款餘額仍緩步增加。專家分析,信用管制有效壓抑短期炒作,首購、自住及交屋需求則持續支撐市場,房市並非資金全面撤退,而是逐步回歸實際供需與基本面。央行信用管制持續發酵,銀行不動產貸款集中度明顯下降,市場也開始關注,這是否代表銀行全面緊縮房貸、資金正在撤離房市?不過,若進一步拆解央行數據,就會發現「貸款占比下降」與「貸款金額減少」其實是兩回事。截至2026年5月底,全體銀行不動產貸款集中度降至35.17%,較2024年6月底的37.61%下降2.44個百分點;但同期不動產貸款餘額並未縮減,反而由2025年底的15.06兆元增加至15.25兆元,顯示銀行仍持續承作房貸,只是放款成長速度已逐步趨緩。房貸占比降了 不代表銀行全面縮手台灣房屋趨勢中心執行長張旭嵐表示,不動產貸款集中度是一項比率,分子與分母的變動,都會影響最終數字,因此集中度下降,不能直接解讀為銀行全面緊縮房貸,或資金已大舉撤離房市。她舉例,若銀行整體放款成長速度高於不動產貸款,作為分母的總放款增加幅度較大,即使不動產貸款仍持續成長,集中度比率仍可能下降。從實際金額來看,不動產貸款餘額仍由2025年底的15.06兆元增加至15.25兆元,反映銀行房貸業務並未停擺,市場仍存在首購、自住、換屋與新屋交屋等實際資金需求,只是貸款增幅已受到控制。台股資金需求升溫 其他放款成長更快央行資料顯示,近期台股交投熱絡,帶動個人理財週轉金、企業營運資金及金融相關貸款增加,使銀行整體放款規模快速擴張。今年5月底,其他放款年增率達12.41%,明顯高於不動產貸款的3.49%。換句話說,並非房貸金額縮水,而是其他放款跑得更快,才形成「不動產貸款集中度下降、貸款餘額仍增加」的統計結果。對購屋人而言,這項數據也透露,銀行資金並未完全離開房市,而是授信結構更加多元,房貸市場則從過去快速擴張,逐步轉向審慎、穩健承作。信用管制有效降溫 短期炒作買盤退場大家房屋企劃研究室公關襄理賴志昶分析,央行近幾波信用管制,已有效抑制短期炒作風氣,讓過去跟風進場、高槓桿操作或期待短期轉售獲利的買盤逐漸淡出,也使不動產貸款集中度明顯下降。從市場結構來看,信用管制並非讓所有購屋需求消失,而是提高多屋族及投資型買方的資金門檻,使資金與需求重新分流。短期投機需求降溫後,市場逐步回到以首購、自住、換屋及長期持有需求為主的交易格局。張旭嵐指出,目前市場並非沒有買方,而是從過去追價、搶進的熱絡狀態,逐漸轉向以自住需求為核心的理性交易。首購族仍有成家需求,換屋族也有改善居住品質的實際需要,成為現階段支撐市場的重要力量。近年最大交屋潮 撐住房貸餘額續增針對不動產貸款餘額仍緩步上升,賴志昶分析,主因之一是2020年正值房市多頭,當時大量預售建案進場銷售,若以平均約5年工期推估,完工交屋時間多集中於2025年至2026年。他認為,2025年至2026年甚至可說是近年最大一波新案交屋潮。隨著預售屋陸續完工、買方辦理對保與房貸撥款,相關貸款需求集中入帳,因此即使當前房市成交量降溫,不動產貸款餘額仍可能持續緩步增加。這也顯示,房貸餘額增加不完全來自當期新增買氣,部分其實是數年前預售交易延後反映的交屋與撥款需求。貸款餘額增加 不等於房市全面回溫不過,兩位專家均提醒,不動產貸款餘額增加,不宜直接等同於市場交易量全面回升,更不能據此解讀為銀行資金已全面回流房市。張旭嵐表示,房貸還款年期普遍較長,舊有貸款餘額消化速度有限,加上過去預售案陸續完工交屋,即使近期市場交易量下降,整體貸款餘額仍可能增加。賴志昶指出,根據內政部統計,今年上半年建物買賣移轉棟數僅約12.4萬棟,創近10年同期新低,若下半年市場買氣未明顯回升,全年交易量恐面臨26萬棟保衛戰,顯示整體房市景氣仍偏緩,部分區域甚至相對低迷。因此,目前較精準的解讀應是,貸款餘額的微幅增加,主要受到新案交屋潮支撐,並不能視為房市已全面回溫,也不代表銀行資金已全面回籠房地產市場。房市回歸基本面 首購自住撐起市場整體而言,央行信用管制已逐步改變房市買盤結構,高槓桿、短線轉售及跟風投資需求降溫,但首購、自住、換屋與交屋需求仍持續存在,使房市資金沒有全面退場。對市場而言,投機買盤退場後,交易逐漸回歸區位、產品、價格與實際居住需求,也有助房市從全面追價,走向「選區、選產品、看基本面」的新階段。對長期置產族而言,現階段雖非全面多頭行情,但市場降溫也提供更充裕的看屋、比價與議價空間。具備產業聚落、交通建設、人口移入及成熟生活機能的區域,仍有機會在市場盤整中展現較強支撐力。觀察房市 不能只看集中度一項數字專家提醒,判斷房市資金是否回溫,不能只觀察不動產貸款集中度或貸款餘額,還應同步檢視建物買賣移轉棟數、房貸核准金額、平均核貸成數、銀行鑑價、房貸利率與新案交屋量。現階段房市較貼近的描述,是資金尚未全面離場,但放款增速已受到控制;市場也從投資需求主導,逐步回歸首購、自住、換屋及實際供需支撐的格局。對購屋人而言,與其追逐短期行情,更應聚焦自身財務能力與區域基本面,才能在分化市場中找到真正具有長期價值的標的。FAQQ1:房貸集中度下降,對房市一定是利空嗎?不一定。房貸集中度下降,可能是銀行其他放款成長速度更快,並不代表房貸金額減少。同期不動產貸款餘額仍由15.06兆元增加至15.25兆元,顯示銀行仍持續承作房貸,房市資金並未全面退場。Q2:房貸餘額持續增加,透露什麼市場訊號?房貸餘額增加,反映首購、自住、換屋及新案交屋需求仍持續存在。即使市場短期降溫,實際居住需求仍形成基本支撐,顯示房市並非失去買盤,而是逐步回歸穩健交易。Q3:央行信用管制對房市有哪些正面影響?信用管制有助短期炒作與高槓桿買盤退場,讓市場從追價搶進,轉向重視區位、產品與價格。當投機需求降溫後,房市更能回歸首購、自住與實際供需,長期發展也會更加健康。Q4:2025年至2026年交屋潮,對房市有什麼支撐?大量預售案陸續完工交屋,將帶動房貸撥款、裝修、家具家電與入住需求,也有助延續房市相關產業動能。交屋潮顯示過去累積的購屋需求正在逐步實現,對市場資金仍具有支撐效果。Q5:目前市場對首購族有哪些有利條件?市場回歸理性後,首購族擁有更多看屋、比價與議價時間,不必像過去一樣急著追價。只要收入穩定、信用條件良好,仍有機會取得房貸,並在市場盤整期間挑選更符合需求的產品。Q6:房市降溫,對長期置產族反而是機會嗎?對重視長期持有的人而言,市場降溫有助降低追高風險,也能更從容評估區域發展與產品條件。具備產業聚落、交通建設、人口移入及成熟生活機能的區域,仍有機會展現較強的保值與成長潛力。Q7:現在房市還有哪些區域值得關注?市場已從全面普漲轉向「選區不選市」。具備AI科技產業、重大交通建設、就業機會、人口紅利及完整生活機能的區域,通常擁有較穩定的自住需求,也更有機會在市場盤整中率先回穩。Q8:整體來看,房市目前最正向的訊號是什麼?最正向的訊號,是房市資金沒有全面撤離,首購、自住、換屋及交屋需求仍持續支撐市場。隨著短期炒作降溫,市場正從過熱走向健康,未來房價與交易也將更回歸區域基本面與真實需求。股市賺飽錢去哪?專家:「這波」恐回流房市股市賺飽錢去哪?專家:「這波」恐回流房市房貸占比降了!房貸餘額卻衝15.25兆 專家揭房市真相
別再以「物價平穩」淡化通膨! 王世堅:央行應審慎評估升息可能性
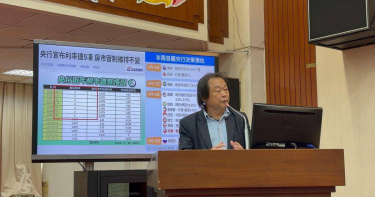
民進黨立委王世堅今(13)日在立法院財政委員會質詢中央銀行,針對央行6月18日第二季理監事會議決議提出警告。他指出,央行目前維持利率不變、持續房市信用管制雖已有成效,但台灣房價與通膨壓力仍不容忽視,呼籲央行不要再以「物價平穩」作為政策依據,應審慎評估升息可能性。王世堅13日在粉專上表示,近兩年央行祭出房市信用管制後,不動產放款集中度確實逐步下降,從2024年6月的37.61%,降至今年5月的35.17%,已接近央行原先設定的35%目標,顯示政策發揮一定效果。不過,他認為房市警訊仍未解除,不能因為集中度下降就放鬆警戒。他指出,台灣近年房價漲幅在全球名列前茅,政策稍微鬆綁後,市場資金便快速回流房市,今年初短短時間內就有高達24億元資金湧入,顯示房市資金動能仍然強勁。王世堅引用內政部住宅價格指數指出,國內實價住宅價格累積漲幅已達25%,漲幅甚至超越澳洲、美國、新加坡及南韓等國家。他認為,台灣房屋持有成本偏低,加上囤房成本太低,以及長期低利率環境,使部分資金集中於不動產市場,造成「富豪多屋、百姓一宅難求」的現象。除了房市問題,王世堅也對央行連續9次維持利率不變表達質疑。他表示,面對物價持續上升與居高不下的房價,央行政策態度過於保守,他喊話央行「央行的消極態度實在讓人難以接受!面對通膨,該升息就要升息」,不能忽視民眾實際感受到的生活壓力。根據行政院主計總處公布數據,今年6月消費者物價指數(CPI)年增率達2.6%,創17個月新高,且連續兩個月突破2%的通膨警戒線,預估7月仍可能維持高檔。王世堅指出,央行原先預估第二季CPI年增率為2.1%,但實際數據達2.17%,顯示通膨壓力正在升溫。他進一步提到,台灣還面臨「AI通膨」問題,隨著人工智慧(AI)產業需求快速增加,電子零組件價格上漲,導致相關設備價格攀升。今年6月教養設備及用具類CPI年增率創下44年半新高,未來民眾購買電腦、筆電等產品,恐面臨15%至20%的漲幅。王世堅表示,美國聯準會(Fed)過去為抑制通膨曾採取連續升息措施,相較之下,台灣央行近3年以物價穩定為由維持利率不變,政策方向值得重新檢視。他透露,央行內部也並非完全一致支持凍結利率,已有理事認為目前可能是升息時機。他寫道:「面對如此真實的物價壓力,連央行內部都不再是一致通過凍漲,有理事已明確指出現在是升息的時機!」最後,王世堅要求央行,不應再以「物價平穩」淡化通膨現況,面對房價高漲與生活成本增加,應持續維持房市信用管制,並重新評估利率政策,避免資金過度流向房地產市場,「否則只是讓升斗小民的購屋夢更加遙不可及!」大盤跌、營建漲! 專家揭輪動2關鍵:房市回溫前兆台積電1個月漲12%! 他問「哪區房價跟得上」 釣出包租公揭致富密碼台積電帶旺高雄! 年收「百萬里」暴增13個 這里房價最抗跌
「這關鍵原因」股房兩樣情! 央行:房市政策不變
中央銀行決議維持現行利率水準,房市信用管制維持現狀,房產專家普遍認為,顯示央行雖滿意目前房市軟著陸成果,但近期台股交易熱絡,帶動理財週轉金等放款大幅增加,成長速度超過房貸,下半年房市恐持續現狀盤整的僵局。央行表示,國內通膨展望仍屬溫和,但全球經濟金融前景存在不確定性,因此決議維持現行利率水準,重貼現率、擔保放款融通利率及短期融通利率分別維持2%、2.375%及4.25%。此次理監事會並未進一步加碼或鬆綁房市管制措施,而是透過最新數據說明目前房市與房貸市場變化。今年5月底全體銀行不動產貸款集中度已由2024年6月底高點37.61%,下降至35.17%。央行分析,不動產貸款占整體放款比重下降,主要原因是近期台股交易熱絡,若未來台股交易降溫,相關貸款需求減少,不動產貸款集中度仍可能回升。信義房屋不動產企研室專案經理曾敬德指出,台股大漲帶動財富效果之際,央行仍須留意資金流向及房價預期心理變化。若過早鬆綁管制,不排除資金重新流向房市,因此現階段維持觀察是較合理的選擇。
丹水滾倒閉風暴擴大!把血汗錢交給老闆投資 員工多年積蓄化為烏有
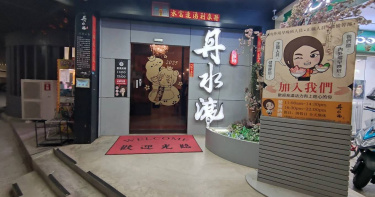
台中知名連鎖火鍋品牌「丹水滾鍋物」近日無預警停業,背後更爆發重大投資糾紛。經營事業的黃姓、洪姓夫妻遭控以房地產、二胎放款等高獲利投資名義向外募集資金,疑似因投資失利出現龐大資金缺口,傳出已帶著子女離境。一家四口行蹤成謎,不僅投資人受害,員工也面臨薪資遭積欠問題,引發社會高度關注。據了解,黃姓夫妻長年在台中地區經營事業,除了丹水滾鍋物外,旗下事業版圖還涵蓋旅行社、徵信社、藝術公司及休閒事業等領域。兩人平時活躍於獅子會、慈善團體及地方社團,也經常參與公益活動,甚至曾在宮廟普渡活動中贊助上百桌宴席,在地方建立起熱心公益且財力雄厚的形象,因此吸引不少親友及投資人投入資金。然而近期卻傳出資金周轉問題。外界指出,黃姓夫妻疑似以高報酬投資方案吸收資金,隨著投資失利及事業經營狀況不如預期,資金缺口逐漸擴大。部分受害人表示,兩人在事發前曾向火鍋店幹部透露投資失敗並已出國,消息傳出後,不少投資人趕往店面了解情況,卻發現店家早已停業。目前受害人已成立自救會展開串聯。據了解,自救會統計受害人數已達339人,部分民眾投入金額從數十萬元到數千萬元不等,損失金額初估達數億元,亦有受害者家屬認為實際規模可能更高。另有45名損失較重的投資人組成專屬群組,研議後續法律追償事宜。警方表示,由於案件涉及龐大投資糾紛,且疑似涉及不法吸金情事,已成立專案小組擴大偵辦,並報請台中地檢署檢察官指揮調查。警方呼籲相關受害人儘速備妥借據、匯款紀錄及相關投資文件,向警方正式報案,以利後續金流比對與證據蒐集。據警方掌握,黃姓與洪姓夫妻目前已離境,後續將持續追查資金流向及名下資產狀況。外傳兩人名下擁有約20筆不動產,檢警未來將進一步清查相關財產,作為後續追償的重要依據。除了投資人之外,火鍋店停業也衝擊基層員工生計。台中市政府勞工局證實,目前已有18名員工提出勞資爭議調解申請,案件均已受理。勞工局表示,將全力協助勞工爭取應有權益,若業者確實停業並涉及欠薪、退休金或資遣費問題,也可依規定申請歇業事實認定及工資墊償。據了解,部分員工因長期信任負責人,不僅在公司任職,也將個人積蓄投入相關投資計畫,甚至有人將薪資帳戶交由對方操作。未料事件爆發後,帳戶資金幾乎被提領一空,多年存款瞬間化為烏有,成為本案另一群受害者。隨著受害人數持續增加,檢警正全力釐清實際受害規模、涉案金額及相關刑事責任,黃姓夫妻目前行蹤以及是否涉及詐欺、非法吸金等罪嫌,仍有待進一步調查確認。
央行「利率不升、管制不鬆」 專家:下半年房市走向看「這2點」
中央銀行今(18)日召開第二季理監事會議,維持政策利率及現行選擇性信用管制措施不變。專家認為,目前市場游資充沛,為防止熱錢轉入房市,因此未進一步放寬,預期市場將朝「軟著陸、緩回溫」的方向發展,熱錢流向及通膨高低,將成為下半年房市的觀察重點。台灣房屋集團趨勢中心執行長張旭嵐表示,近兩年國銀的不動產放款集中度,已從超過37%的高水位,收斂至約35%,重回2020年水準,落實了央行避免信用資源過度傾向房市的政策目標。但當前股市大熱,市場游資充沛,為防熱錢轉入房市,央行對信用管制謹守「緊抓輕放」的原則,且Q1已針對換屋族鬆綁1成,短期內不宜加速放寬動作。日前,央行總裁楊金龍日前一句「信用管制就到這裡」,引發各界對信用管制調整的諸多聯想,不少業者期待管制鬆綁。如今定案一切維持現狀,科達建築董事長賴建程表示,雖市場預期換屋貸款成數能提升,但政策不變對市場而言,沒有進一步的措施就是好消息!房地產目前是「短空長多」,賴建程建議政府多關注首購族群的權益,「現階段真正影響市場的,不只是政策,還有銀行資金、貸款條件與買方購屋信心。」賴建程進一步指出,第一線案場不乏來客量,但受到整體觀望氛圍、貸款限制,購屋民眾信心持續遞延,成交就自然撲空。因此,建請政府可考慮適度放寬部分限制,例如針對換屋族、年輕家庭、首購自住等需求,提供更彈性的貸款條件,讓真正有居住需求的人不被過度限制,讓房市回到溫和、穩健、健康發展的軌道。高力國際不動產業主代表服務部董事黃舒衛則表示,此次央行理監事會議象徵房市正式告別高度政策干預階段,整體市場結構將呈現「量穩價整、區域分化、長線資金提前布局」並行的中期格局,房市定價權亦逐步回歸購買力面,提醒賣方認清目前的資金、供需環境,告別超漲泡影,盡早重新定價,而買方也要掌握難得的議價機會。他同時也建議主管機關務實檢討高價住宅總價天花板、換屋貸款需求,同時配合都更、危老政策持續擴大、轉型,調整土建融成數,才是貼近市場需求、推進產業升級的關鍵。張旭嵐也進一步指出,下半年房市觀察重點,除了關注熱錢流向外,另一個就是通膨問題。近期我國的通膨率超過2%警戒線,若後續未能回落至2%以下,下半年升息的可能性將提高;由於當前房貸的利率水平已來到近17年新高,升息恐加深民眾的購屋負擔,減損市場復甦力道,因此通膨高低牽動利率走勢,成為下半年房市的重要變數。