


歐元區
」 降息 通膨 台股 歐洲央行 美股
極右翼勢力回潮!「德國另類選擇黨」恐首度掌控邦政府執政權
出口民調顯示,「德國另類選擇黨」(AfD)在6日舉行的薩克森安哈特邦(Saxony-Anhalt)邦議會選舉中躍居第1,意味著這個極右翼民粹主義政黨自第2次世界大戰結束以來,首次可能取得邦政府級別的執政權。據美國財經媒體《CNBC》的報導,德國公共廣播聯盟(ARD)的出口民調指出,AfD拿下44.4%的選票,遠遠領先於總理梅爾茨(Friedrich Merz)領導的保守派政黨「基民盟」(CDU),後者僅獲18.3%的支持率;中間偏左的「社會民主黨」(SPD)與環境保護政黨「綠黨」(Greens)則都成功跨過進入邦議會所需的最低門檻。隨著計票工作持續進行,目前仍不清楚AfD是否取得足以在邦議會中單獨過半的票數。不過,這場選舉更廣泛的政治意義已相當明顯。德國公共廣播聯盟第2電視台(ZDF)指出,此次選舉投票率超過80%。現年35歲的AfD薩克森安哈特邦首席候選人西格蒙德(Ulrich Siegmund)對此表示:「我們已在這個國家創造歷史。」據悉,他在競選期間吸引數千人參加造勢活動,並多次將此次邦議會選舉的勝利描述為邁向全國政權的第1步,德國下一次的聯邦選舉預計將於2029年舉行。AfD主張大幅限制移民、恢復與俄羅斯的關係、退出歐元區,並推動毫不掩飾的德國愛國主義。批評者也常稱其政治思想包含新納粹主義。這項選舉結果也象徵著梅爾茨政府遭遇重大挫敗。隨著選民逐漸對他重振德國疲弱經濟的改革,以及他屢次失言、溝通能力飽受批評的政治風格感到失望,梅爾茨個人的支持率已跌至歷史低點。德國公共廣播聯盟(ARD)的民調顯示,放棄支持梅爾茨所屬保守派政黨的選民認為,該黨並未兌現競選承諾;與此同時,薩克森安哈特邦整體選民中,也有87%對聯邦政府感到不滿。AfD共同黨魁魏德爾(Alice Weidel)盛讚這是「歷史性」的結果,認為選民已明確授權AfD組建政府。不過,在形成明確多數之前,可能仍需要經歷一段漫長的組閣協商過程。儘管強硬右翼政黨近年來在歐洲其他國家逐漸壯大,但由於德國曾有納粹統治的歷史,德國主流政黨仍強烈抗拒與AfD合作;德國國內情報機構在薩克森安哈特邦的分部,更是將該黨列為右翼極端主義政黨。對此,AfD則駁斥外界對其極端主義的指控,稱相關說法是在製造恐慌,也是對該黨數百萬支持者的侮辱。不過,如果極左翼政黨「莎拉瓦根克內希特聯盟—理性與公正」(Bündnis Sahra Wagenknecht – Vernunft und Gerechtigkeit,BSW,簡稱瓦盟)能夠成功跨過進入邦議會的最低門檻,AfD可能也有機會找到合作夥伴。薩克森安哈特邦過去曾是由共產黨統治的東德的一部分,雖然它是德國規模較小的邦之一,人口僅略高於200萬,但這次的選舉結果凸顯AfD自2013年成立以來快速擴張的勢頭。在德國政壇日益分裂的局面下,AfD如今已成為全國最受歡迎的政黨。根據近期德國民調機構「INSA」(Institut für neue soziale Antworten,新社會答案研究所)的民調,AfD全國支持率達28%,明顯領先支持率僅20%的基民盟。AfD在德國東部尤其受到歡迎。不過,今年稍早該黨在西部的巴登符騰堡邦(Baden-Wuerttemberg)與萊茵蘭普法茲邦(Rhineland-Palatinate)選舉中也都取得約20%的得票率,顯示該黨在全國範圍內的吸引力正在持續擴大。在競選期間,AfD抓住民眾對傳統建制政黨日益加深的失望情緒,並將主流政黨形容為令人疲憊、脫離民眾現實的政治路線,同時描繪一幅充滿懷舊色彩的願景,包括打造更加乾淨、安全的街道,以及以身為德國人為傲。AfD的政綱則包括推動學校及文化機構採取更傳統的價值觀、限制移民,以及全面改革公共廣播體系。該黨還希望讓難民子女接受與其他學生分開的教育。AfD甚至主張禁止學校懸掛彩虹旗,改為每天升起德國國旗;學生與教職員則應在學校慶典活動中共同唱國歌。其他提案還包括推動公民巡邏、增加學校俄語教學,以及停止興建新的風力發電場。
繼荷蘭公務員退休基金減持後 挪威主權基金擬大砍800億美元美債
全球最大主權財富基金「挪威主權基金」(Government Pension Fund of Norway)擬大幅調整債券投資策略,將政府債券權重從70%降至50%,其中美國國債比重將由34.1%降至21.9%,可能減持近800億美元美債,並增加美國非政府債務、日本政府債券等配置,以分散風險並改善報酬率。即使美元整體曝險僅小幅下降,這項規模龐大的資產配置轉向仍可能對全球債券市場產生影響。據《路透社》報導,上述提議公布於本週發布的1封信函中,該國央行「挪威銀行」(Norges Bank)的獨立資產管理部門「挪威央行投資管理公司」(Norges Bank Investment Management,NBIM)在信函中建議,將其基準債券指數中政府債券的權重從70%降至50%,其中目前持有規模最大的美國國債,將成為減碼幅度最大的標的。據《路透社》計算,截至6月底,該基金目前持有約2,150億美元的美債,按照這項提議,將削減近800億美元的持有部位。對此,挪威銀行總裁巴赫(Ida Wolden Bache)與NBIM執行長唐根(Nicolai Tangen)在信函中寫道:「我們建議將債券指數中的政府債券子指數比重從70%降至50%。50%的政府債券占比將足以滿足流動性需求,包括金融市場出現動盪的時期。」該基金也在另1封信函中提議,可以考慮增加對非上市資產的投資,部分原因是其股票投資組合的集中風險正在升高。這項風險主要受到少數美國科技公司股價大幅上漲的推動。按照目前的投資授權,該基金可以持有非上市房地產及再生能源資產,但與其他可比的主權財富基金相比,其非上市投資占比仍然較低。NBIM也說明,債券指數最大的調整將是增加對非政府債務的投資,包括抵押貸款擔保證券,以提高投資組合的多元化程度,並增加對風險溢價的曝險。其發言人補充,整體美元曝險仍將維持在約50%的水準,「改變的是美元市場內部的配置組合:降低美國政府債務,並相應增加美國抵押貸款以及與政府相關的債券。」根據信函,在這項提案下,債券指數中的美國政府債券權重將從34.1%降至21.9%;歐元區債務的配置較為溫和地從16.8%降至14.1%。日本政府債券的配置比重則從4.6%提高至7.4%;英國的配置維持在4.2%不變。該基金表示,這些調整將使其基準指數的配置更貼近整體市場的權重。儘管美國國債的曝險將下降,但提案中的美國非政府債務配置將從16.2%大幅提高至27.6%,這意味著整體債券指數中美元的權重只會小幅下降,從52.9%降至52.5%。值得注意的是,《路透社》此前報導也提到,歐洲規模最大的退休基金、荷蘭公務員退休基金(ABP)今年第1季降低了自身持有的美債價值。報導補充,各國政府的債券市場近期持續承受壓力,隨著通膨升溫以及政府債務水準攀升令投資人感到不安,長期借貸成本大幅上升。其中挪威主權基金是全球規模最大的主權財富基金,平均持有全球所有上市公司約1.5%的股份。由於資產規模龐大,其投資組合決策可能影響更廣泛的市場資金流向。不過,即使決定削減債券持有部位,最快也要等到2027年數個月後才可能開始執行。這封包含基金改革提案的信函,是針對挪威財政部就該主權財富基金債券投資策略提出的問題,所作出的回覆。NBIM指出,該部門將等待財政部回應,任何投資組合調整都會逐步進行,以限制對市場的影響及交易成本。這些提案將成為明年1月向財政部提出建議的一部分。挪威央行投資管理公司發言人表示,相關內容將在明年春季的年度白皮書程序中進行討論,之後由財政部向國會提出最終建議,國會接著將舉行聽證會。
全球債市掀拋售潮!美英德日「10年期公債殖利率」齊創多年新高
全球政府債券市場2日遭到大規模拋售,美國、英國、德國與日本10年期公債殖利率紛紛升至數十年來的高點。市場人士也示警,全球債務持續攀升,加上各國政府缺乏解決債務危機的政治意願,將使金融市場面臨更大的脆弱性。據美國財經媒體《CNBC》的報導,作為歐元區基準的德國10年期聯邦公債殖利率2日上升4個基點,報3.378%,創下2011年以來最高水準;日本10年期公債殖利率在1日突破3%,2日則報3.016%,為30年來首次突破這一關卡。美國10年期國債殖利率則一度升至4.814%,創2023年11月以來最高水準;英國10年期國債殖利率也一度升至5.25%,創2008年金融危機以來的新高,不過兩者隨後均小幅回落。美伊的新一波軍事衝突已推動油價走高,進一步加劇市場對通膨的擔憂,並導致從美國到日本及法國等主要經濟體長期存在的財政狀況與高負債問題,受到更多關注。與此同時,各國央行正準備在本月接連升息,而這通常對債券市場構成不利因素。美國聯準會(Fed)主席沃什(Kevin Warsh)上週在傑克森霍爾(Jackson Hole)發表備受市場關注的演說時,釋放出強硬的鷹派訊號;而日本銀行(BOJ)也可能升息支撐持續走弱的日圓。此外,在歐盟(EU)1日公布通膨數據後,市場已完全反映歐洲央行(ECB)升息的預期。股市在此期間已進入避險模式,美國主要股指連續3個交易日下跌,歐洲與亞洲股市同樣走低。這波跌勢發生在股市今年大幅上漲後,儘管地緣政治局勢高度動盪,全球股市仍靠著人工智慧(AI)熱潮持續創下歷史新高。對此,美國大型金融服務公司「美商信安金融集團」(Principal Financial Group)旗下的全球資產管理業務品牌「信安資產管理」(Principal Asset Management)首席投資長暨全球股票主管馬里斯(George Maris)2日接受《CNBC》節目訪問時表示:「市場中的基本面支柱已比過去更加不穩固。如果資金成本、風險成本上升,那世界各國的殖利率當然就會像現在這樣全面走高。」馬里斯進一步指出:「全球各地的債務水準都已經高得令人咋舌,而且還在持續增加。要解決這個問題的方法似乎並不明確……我看不到任何國家存在願意解決債務危機的政治意願,我認為這是根本性的問題。」他也強調:「這一切還是發生在全球經濟仍維持健康成長的時期,意味著一旦發生任何擾動,情勢將更加岌岌可危。」
德國30年期公債殖利率創15年新高!財長:川普伊朗戰爭害的
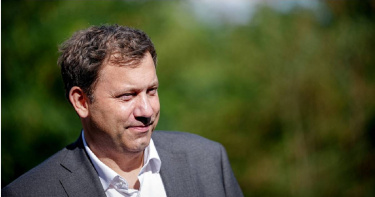
德國財政部長克林拜耳(Lars Klingbeil)24日在列支敦斯登沙恩(Schaan, Liechtenstein)舉行的記者會上表示,近期德國債券殖利率的飆升,是美國總統「川普(Donald Trump)對伊朗發動戰爭」所造成的結果。據《路透社》報導,克林拜耳與其他德語系國家的財政部長,24日一同出席記者會。他在會中透露:「近期殖利率的上升,是川普對伊朗發動戰爭所引發的全球不確定性的結果。」德國30年期政府公債殖利率上週升至3.79%,創下2011年以來最高水準。與美以伊戰爭有關的通膨疑慮,也進一步加劇債券遭拋售的情況。作為歐元區基準發債國,德國在前一天出售了1批30年期公債,殖利率創下15年來最高紀錄。《路透社》24日也引述1名消息人士報導,華盛頓方面準備警告各國切斷與伊朗的關係,否則相關企業可能被排除在以美元為基礎的全球金融體系之外。美國與伊朗已經數週沒有對彼此發動空襲,但雙方最近一次正式的面對面談判已經是6月的事了。久攻不下伊朗的川普政府,近日開始不斷威脅將擴大對伊朗的經濟制裁。與此同時,針對荷姆茲海峽(Strait of Hormuz)通行船隻的攻擊仍在持續中。

台股「滿山滿谷的綠」不用怕? 分析師曝1訊號:這種才要拔腿跑
台股18日盤中劇烈震盪,加權指數從46,064點一路下殺,最低來到45,225點,高低點落差逼近840點,終場收在盤中相對低檔,大跌超過500點、跌幅逾1%。面對盤面一片綠油油,資深分析師周代運認為,這次下跌與過去金融危機期間的重挫性質不同,目前較偏向漲多後的技術面修正,除非後續出現「基本面崩壞」,否則不必將這波回檔直接視為大空頭來臨。周代運指出,市場遇到急跌時,投資人容易聯想到2000年網路泡沫、2008年雷曼兄弟事件,以及2011年歐債危機,進而產生立即賣出的念頭。不過,他認為這次回檔與上述危機最大的差別,在於目前的修正已有跡象可以事先觀察。他表示,台股先前漲幅累積後,本來就存在洗籌碼及修正壓力,包括月線、季線位置、技術指標背離,以及融資餘額持續墊高,都已陸續透露短線籌碼過熱訊號。這一波自低點反彈以來,一個多月漲幅超過7%,融資餘額也增加至5,500億元以上,短線獲利籌碼累積之下,市場出現回檔並非完全沒有預警。周代運進一步以過去大型金融危機比較。他指出,真正由基本面及金融體系引發的大空頭,往往會使原有技術支撐快速失效。例如亞洲金融風暴期間,市場面臨貨幣及金融市場劇烈動盪;2008年次貸風暴則隨雷曼兄弟倒閉,衝擊全球金融體系;2011年歐債危機也一度讓市場擔憂歐元區穩定性。相較之下,周代運認為,目前盤面尚未出現類似的結構性變化。雖然18日指數跌幅明顯,但盤中下殺時仍可看到低接買盤,市場人氣也沒有降到極度恐慌程度,因此與資金全面撤出的走勢有所差異。從個股表現來看,台積電當天雖然走弱,但跌幅相對克制;前波漲幅較大的聯發科則承受較明顯賣壓。周代運將此解讀為強勢股補跌,以及資金進行輪動與獲利了結,而非市場全面撤離。其他電子族群也呈現類似情況,包括鴻海、廣達等AI伺服器概念股雖面臨賣壓,但未出現崩盤式賣出;PCB、記憶體等前一階段強勢族群同步回檔,他認為目前較接近漲多後整理,並非產業前景突然出現改變。籌碼方面,周代運指出,前一個交易日融資仍增加30億元,目前尚未看到斷頭式急縮情況;外資前一天也才買超454億元,即使18日出現賣壓,現階段仍不能直接解讀為外資已經轉向大規模作空。因此,周代運將目前行情定位為多頭過程中的「技術回檔」,藉由修正消化短線浮額。不過,他也提醒,判斷為技術修正並不代表指數隔天就會立即止跌,「技術回照樣可以跌個好幾天,震盪磨人,洗到很多人心理崩潰、忍不住砍在最低點。」周代運認為,投資人現階段真正需要區分的是「技術回檔」與「基本面崩壞」,前者屬於多頭趨勢中可能出現的修正,「後者才是要你拔腿就跑的生死關。」而18日的盤正是前者。
美以伊戰爭推升通膨壓力!歐洲央行2023年來首次升息
由於美以伊戰爭持續使通膨偏離目標水準,歐洲央行(ECB)11日宣布升息0.25個百分點,將其主要利率提高至2.25%。本月稍早公布的初步數據顯示,歐元區5月通膨率升至3.2%,在能源成本上升帶動下,區域通膨率進一步高於歐洲央行2%的目標水準。而歐元區經濟在今年第1季僅成長0.1%。據美國財經媒體《CNBC》報導,根據倫敦證券交易所集團(LSEG)的數據,在6月歐洲央行管理委員會(Governing Council)會議召開前,市場幾乎以100%的機率預期ECB至少升息25個基點。ECB管理委員會表示,此項決定是為了抵禦美以伊戰爭所帶來的通膨壓力,「西亞戰爭正在加劇通膨壓力,而升息決定在多種情境下都具有穩健性,這些情境描繪了衝擊可能如何演變,以及如何影響歐元區中期經濟的前景。」ECB同時上調通膨預測,表示目前預計歐元區2026年整體通膨率平均為3%,之後於2027年降至2.3%,並在2028年回落至2%。ECB指出,這項展望調整反映了市場對能源價格走高的預期,而能源價格上升預料將進一步推高食品、商品及服務成本。另一方面,今年與明年的經濟成長預測則遭到下修。ECB目前預估歐元區經濟成長率在2026年平均為0.8%,2027年為1.2%,2028年為1.5%。官員表示,成長前景遭下調,是因為戰爭對商品市場、實質所得與市場信心的影響比先前預期更為明顯。歐洲央行總裁拉加德(Christine Lagarde)11日下午則向媒體表示,西亞戰爭正在推升通膨壓力,「前景仍然充滿不確定性,通膨存在上行風險,而經濟成長則面臨下行風險。我們不會預先承諾特定的利率路徑。」她強調:「戰爭對中期通膨與經濟成長的完整影響,將取決於能源價格衝擊的強度與持續時間,以及其間接效應與第二輪效應的規模。」對此,全世界最大的投資銀行之一德意志銀行(Deutsche Bank)首席歐洲經濟學家沃爾(Mark Wall)表示,ECB此次升息是「一個重要時刻」。他在報告中指出:「這不僅是歐洲央行自2023年以來首次升息,也是全球主要中央銀行因應此次能源衝擊而採取的首次升息行動。歐洲央行正在表明,『忽略短期衝擊』的策略並非穩健的回應方式。問題在於,本輪緊縮週期能走多遠?我們的答案是,不會太遠。通膨存在上行風險,但經濟成長也面臨下行風險。我們預期9月還會再升息一次,之後就會停止。」
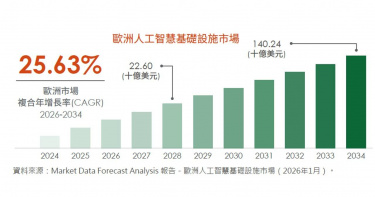
歐義銳榮:發掘歐洲「隱形冠軍」 捕捉歐陸新成長引擎
今年以來,台灣股市與美股科技及AI巨頭屢創新高,台股漲幅更超過三成,令許多投資人開始擔憂市場過熱,積極尋求估值更具吸引力且能有效分散風險的標的。歐義銳榮資產管理指出,另一股強大的結構性成長力量正悄然在歐洲中小型企業中醞釀,2026年將成為佈局歐陸「隱形冠軍」的關鍵契機。估值魅力:僅美股一半的「歷史性折價」歐義銳榮亞洲區銷售總監莫兆奇表示,隨著2026年歐洲通膨步入2%的穩定目標區間,加上歐洲央行(ECB)政策透明化,歐洲中小型股展現出比大盤更強勁的彈性。「彭博數據顯示,目前美國S&P 500指數的本益比已達36倍,而歐洲僅約17倍,幾乎只有美股的一半。」莫兆奇指出:「歐洲中小型股相對於標普500指數的估值折價已達約37%,這不僅提供了歷史性的安全防禦墊,更是參與歐洲『新經濟』轉型的絕佳門票。」IBES數據顯示,2026年歐元區整體企業獲利預估成長達13%,遠高於成熟市場平均。國防重整:八千億歐元催生結構性成長長期以來,市場對歐洲的印象多停留在奢侈品與傳統製造,但歐義銳榮的研究顯示,地緣政治的緊張局勢正徹底改變歐洲的產業結構。莫兆奇分析,歐洲已決定不再依賴外部保護,歐盟推出的「重整軍備計畫」預計將釋放高達8,000億歐元的國防資金。在政策紅利帶動下,歐洲國防預算平均每年成長約9%,相關龍頭企業的有機銷售成長更達11%1。莫兆奇特別看好歐洲國防與航太供應鏈中的中堅企業,這類公司正從傳統工業轉型為結構性增長的主角,成為投資組合中的「神隊友」。AI 基礎建設:歐洲能源投資的爆發力除了國防,歐洲在AI基礎建設市場的潛力亦不容小覷。預計2026至2034年間,歐洲AI基建的年複合成長率(CAGR)將高達25.6%2。「AI的競爭不只是晶片,更是能源與基礎設施的競賽。」莫兆奇強調,資料中心、電網更新及散熱系統需要大規模投資。在算力需求爆發之際,提供關鍵電力與技術的電網建設及電力設備商龍頭,其戰略地位不亞於矽谷的晶片大廠,而這正是歐義銳榮團隊一直深耕研究的重點領域。告別高擁擠度:台股投資人的避險新解方莫兆奇總結,2026年是歐洲經濟由「抗通膨」轉向「求增長」的轉折點。相較於目前台、美股市高度擁擠於半導體產業,歐洲中小型股具備較低的市場相關性。而且歐洲中小型股已不再只是配角。投資歐洲更能以相對合理的估值,捕捉新成長引擎的爆發力,分享歐洲結構性復甦的長線紅利。1資料來源:摩根資產管理(JPM)全球市場策略報告 — 2025年11月26日2資料來源:Market Data Forecast Analysis 報告-歐洲人工智慧基礎設施市場(2026年1月)。※本資料提及之企業、指數或投資標的,僅為舉例說明之用,不代表任何投資之推薦,亦不代表基金公司系列基金日後之必然持股。投資人申購本基金係持有基金受益憑證,而非本文提及之投資資產或標的。※本新聞稿內容僅供參考,若將新聞稿再編製者,應以本公司所公開資料為主,不得為誇大不實之報導。
伊朗戰爭衝擊全球經濟!中國GDP第1季仍維持5%增長
即使美以伊戰爭持續為全球經濟前景蒙上陰影,中國經濟在2026年第1季仍同比增長5%,使北京有望達成全年增長目標。據《南華早報》報導,這項備受關注的國內生產總值(GDP)增長數據,由中國「國家統計局」於今天(16日)發布,優於中國金融數據和信息數據提供商「萬得資訊」調查經濟學家預測的4.86%。該數據也較2025年最後3個月的4.5%有所加速,而當時是中國3年來最疲弱的季度增長表現。國家統計局副局長毛盛勇表示,第1季度經濟開局穩健,主要宏觀經濟指標改善,新動能持續積累,「然而,我們也應該意識到,外部環境正變得更加複雜與動盪,供給強、需求弱之間的不平衡仍然嚴重,經濟增長基礎尚未鞏固。」國家統計局的數據顯示,3月零售銷售同比增長1.7%,優於萬得資訊預測的1.6%。由於春節假期的影響,今年前2個月的數據通常會合併統計,而3月份零售銷售額較去年同期成長2.8%。北京已將今年全年經濟增長目標設定為4.5%至5%,較近年「約5%」的單一目標有所調整。作為全球第2大經濟體,中國仍面臨國內需求疲弱與房地產市場持續下行的壓力,同時外部環境也受到地緣政治緊張與貿易不確定性的影響。中國第1季度固定資產投資整體同比增長1.7%,高於萬得資訊預測的1.33%,也略高於前2個月的1.8%增速。房地產投資去年對經濟構成重大拖累,今年前3個月同比下降11.2%,較1至2月的11.1%跌幅略為惡化。中國民間投資在第1季度則下降2.2%,此前1至2月下降2.6%。工業產出在上月同比增長5.7%,低於1至2月的6.3%。3月全國城鎮調查失業率為5.4%,高於2月的5.3%。按季環比計算,中國經濟在今年前3個月增長1.3%。報導補充,美以聯軍在2月28日談判期間偷襲伊朗,導致全球能源與大宗商品價格飆升,即使7日開始出現為期2週的臨時停火也無濟於事。全球能源最關鍵海上咽喉要道之一「荷姆茲海峽」(Strait of Hormuz)的交通目前也幾乎停滯。雖然中國今年前2個月的強勁出口表現,在一定程度上抵銷了第1季度的外部壓力,但上月出口增長已明顯放緩。國際貨幣基金組織(IMF)14日將中國2026年經濟增長預測從1月的4.5%下調至4.4%,理由是國內活動疲弱以及伊朗戰爭的外溢效應。IMF亦補充,大宗商品成本上升與通膨預期,將對世界各國產生衝擊,因此該金融機構也下調全球GDP的增長預測,以及美國與歐元區等主要經濟體的展望。
金融危機訊號? Fed降息預期低全球債市重挫
中東戰火加劇市場對通膨升溫疑慮,投資人押注全球主要央行今年降息無望、美國聯準會(Fed)升息機率甚至逼近50%,引發全球債市20日血崩。2年期美債價格20日暴跌,推升殖利率升破Fed對隔夜利率目標區間上限的3.75%,收盤更繼續攀高至3.907%高位;與債券價格呈反向走勢的美國10年期公債殖利率攀升至4.39%,創下去年7月以來最高。英國公債20日追隨美債慘遭拋售,被視為該國借貸成本基準的10年期英債殖利率飆升至5%,創2008年金融危機以來最高水準貨幣市場押注英國今年將有三次升息,甚至第四次升息的機率接近50%。德國同年期債券殖利率也勁揚至2011年歐元區債務危機以來的最高水平,主要原因同樣是地緣政治緊張局勢,對能源市場的衝擊。華盛頓研究機構Monetary Policy Analytics經濟學家Derek Tang表示,當前情勢讓人想起2007至2008年金融危機。他指出,眼下最大的風險在於能源價格衝擊來襲,但聯準會因通膨疑慮而難以降息,若美國經濟進一步走弱,將對股票等市場造成更大壓力。

戰火衝擊全球經濟 油價飆升「這國」緊急暫停汽油稅
伊朗戰事進入第四週,伊朗拒談重啟荷姆茲海峽,國際油價飆升。美國喬治亞州長Brian Kemp 20日宣布暫停州內汽油稅60天,成為自衝突爆發以來首個提供此類減負措施的州政府。全球主要石油運輸樞紐之一荷姆茲海峽遭封鎖,來自中東產油區輸出受限。國際油價大幅走高,布蘭特原油重返每桶110美元上方,20日上漲3.26%,報每桶112.19美元。美國原油期貨亦上漲逾 2.5%。根據政策內容,喬治亞州將暫停每加侖33.3美分的汽油稅與37.3美分的柴油稅,期望在油價飆升之際緩解民眾負擔。根據市場顯示,美國全國汽油均價20日升至每加侖3.912美元,創 2022 年 10 月以來新高,並較美以對伊戰爭爆發以來上漲 31%。以色列轟炸南帕爾斯氣田、伊朗攻擊卡達拉斯拉凡天然氣設施,使區域能源基礎設施遭受重大破壞。戰火影響全球經濟,歐洲央行示警,若供應中斷持續,歐元區通膨可能升至 6.3%。根據外媒分析指出,未來戰事降溫,航運業者可能因安全疑慮,短期內不願重返荷姆茲海峽,再進一步拖累供應恢復進度。
歐洲大轉型的投資新局:中小型股的估值修復與結構性機會
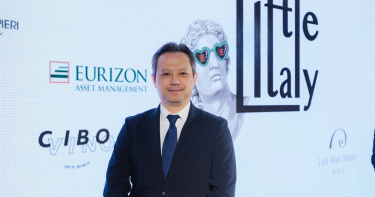
在全球投資者將目光長期聚焦於美股 AI 浪潮之際,歐洲市場正經歷深層的轉變進程。根據歐義銳榮資產管理最新發佈2026 年展望,歐洲經濟正走出長期低迷,進入由政策刺激、企業併購與能源轉型驅動的週期。對於尋求多元化配置的投資人,當前歐洲股市、特別是中小型股的估值優勢,正展現出不容忽視的防禦性與成長潛力。歷史性的估值折扣:中小型股的投資安全邊際「從價值投資的視角來看,歐洲市場的吸引力已來到歷史性的臨界點。」歐義銳榮亞洲區銷售總監莫兆奇在台北101出席推廣義大利文化的「Little Italy 2026:走義走」生活節時指出,歐洲股市相對於美股的估值折扣長期存在,但目前的水平已顯著偏離均值。特別是 MSCI 歐洲小型股指數的本益比僅 14.4 倍,較標普 500 指數折價37%1,歐義銳榮認為這不僅反映市場過去對歐洲宏觀風險的過度定價,也為後續的估值修復(Re-rating)提供充足的安全邊際。莫兆奇更指出,隨著通膨趨穩與歐洲央行政策回歸正常化,宏觀環境的不確定性正在降低。當市場焦點從「衰退恐懼」轉向「景氣復甦」時,對利率敏感度較高且具備在地市場優勢的中小型企業,往往能率先受益於融資成本的穩定與消費信心的回升。驅動歐洲經濟質變的三大支柱歐義銳榮認為歐洲的轉型動能,不只是短期景氣循環的翻轉,更是產業結構的重組:首先,消費與循環性復甦(Cyclical & Consumer Recovery)。隨著實質薪資恢復增長與信貸環境改善,內需消費正成為支撐歐元區 2026 年企業獲利增長(預計達 13%2)的主引擎。其次,硬實力(Hard Power)與基礎設施的升級。地緣政治局勢迫使歐洲重申國防自主,軍事與航太產業的訂單能見度已延伸至未來十年。同時,AI 的發展也帶動了對電網更新與電氣化設備(Grid & Electrification)的龐大需求,歐義銳榮相信這對精密工業與電力技術領先全球的歐洲中小型企業而言,是長期且穩定的利基。併購潮與結構性獲利:中小型股的增長路徑最後在低估值的背景下,歐洲正迎來新一輪企業併購潮(M&A)。歐義銳榮觀察到,在電信、金融與防務等產業,企業正透過整合來優化規模效率。中小型企業往往是這些併購活動的核心對象,其隱含的併購溢價為投資組合增加額外的獲利動能。總結而言,歐義銳榮認為2026 年的歐洲市場不再只是景氣復甦的落後補漲者,而是一個正處於轉型關鍵期價值低估階段。莫兆奇認為,在目前全球資產估值普遍偏高的環境下,佈局具備結構性增長動能且估值合理的歐洲中小型股,不僅能有效分散單一市場風險,更是參與歐洲新一輪經濟擴張週期的穩健策略。 1資料來源:Aberdeen Investments & Morningstar, 7/15/20252資料來源:IBES,數據至2026/2/4※本資料提及之企業、指數或投資標的,僅為舉例說明之用,不代表任何投資之推薦,亦不代表基金公司系列基金日後之必然持股。投資人申購本基金係持有基金受益憑證,而非本文提及之投資資產或標的。
歐元區製造業陷收縮!亞洲在AI與出口回溫下展現韌性
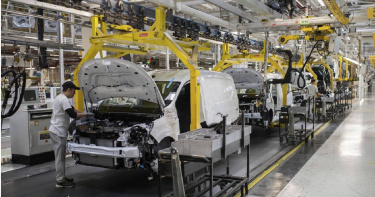
根據最新調查顯示,歐元區製造業活動在12月進一步萎縮,但亞洲的主要製造強國在出口訂單回溫以及人工智慧需求成長的支撐下,於2025年結束時繳出較為穩健的表現。據《路透社》報導,使用共同貨幣的歐元區工廠活動在上月陷入更深層的收縮,隨著新訂單持續減少,生產在10個月來首度出現下降。由標普全球(S&P Global)編製的漢堡商業銀行(HCOB)歐元區製造業採購經理人指數(Eurozone Manufacturing Purchasing Managers' Index,PMI)在12月從11月的49.6下滑至48.8,創下9個月新低,且連續第2個月低於區分擴張與收縮的50榮枯線。調查結果顯示,這個由20個國家組成的歐元區,製造業活動呈現全面性下滑。歐元區最大經濟體德國在受監測的8個國家中表現最為疲弱,其PMI降至10個月低點。義大利與西班牙也再度滑入收縮區間。HCOB首席經濟學家德拉魯比亞(Cyrus de la Rubia)表示,來自歐元區的製成品需求正在再次放緩,企業似乎既無法、也不願為來年累積動能,反而採取審慎保守的態度,而這種態度對經濟而言無異於毒藥。法國成為少數亮點,其製造業PMI躍升至42個月新高。在歐盟之外的英國,製造業活動於12月以15個月來最快速度成長,主要受惠於需求復甦,而英國財政大臣里夫斯(Rachel Reeves)的預算案為市場帶來一定程度的紓解。與此同時,亞洲的經濟表現相對亮眼。南韓與台灣的工廠活動在12月終止了連續數月的下滑趨勢,這2個經濟體皆是全球最大的半導體製造國之一,而半導體產業因人工智慧市場蓬勃發展而大幅受惠。除此之外,多數東南亞國家也維持強勁成長。這些結果緊接在中國於去年12月30日公布的PMI之後,該數據同樣顯示,全球第2大經濟體的工廠活動出現出乎意料的回溫,部分原因是節前訂單激增。儘管現在仍難以判斷亞洲最大出口國是否正在調整以因應美國關稅,但全球需求回升已為部分製造商,在邁入新的1年之際帶來樂觀情緒。凱投宏觀(Capital Economics)亞洲經濟學家坦登(Shivaan Tandon)表示,近月來多數國家的出口顯著成長,他們認為,短期內亞洲以出口為導向的製造業前景仍然有利。他指出,多數亞洲經濟體可望持續受惠於美國需求自中國轉移的趨勢,以及全球對人工智慧相關硬體的強勁需求。標普全球市場情報(S&P Global Market Intelligence)經濟學家巴蒂(Usamah Bhatti)指出,製造商表示,新產品上市以及外部需求改善帶動了銷售回溫,同時,對前景的信心在12月也顯著提升,來到自2022年5月以來的最高水準。他補充,企業因此受到鼓舞,開始提高就業水準並增加採購活動。
歐盟最窮國告別百年貨幣改用歐元 保加利亞超車波蘭成為第21國
歐洲聯盟最貧窮的成員國之一保加利亞,歷經多年波折後,正式成為歐元區第21個成員國,超前波蘭、捷克與匈牙利等經濟條件更佳的國家,引發國際關注。此舉被視為保加利亞全面融入歐洲主流體系的重要一步,繼加入北約、歐盟與申根區後,再度完成關鍵整合。據外媒《BBC》報導,2026年1月1日這天保加利亞正式成為第21個加入使用歐元的國家,將全面融入歐盟的整合。即便這是該國歷史性的里程碑,但民眾反應很不同,對多數居住在都市、年輕且具創業精神的族群而言,採用歐元象徵經濟前景轉佳,有助於投資、貿易與跨國流動。然而年長、偏鄉與較保守的民眾,則對長達百餘年歷史的本國貨幣「列弗」(lev,意為獅子)走入歷史感到不安甚至反感,擔心商家會趁機抬高物價或加劇通膨。列弗自1881年起成為保加利亞法定貨幣,但自1997年起即與歐洲貨幣掛鉤,先後綁定德國馬克與歐元。當地民調顯示,約650萬人口中,支持與反對歐元者勢均力敵,政局動盪也為轉換過程增添變數。現任總理札里耶茲克夫(Rosen Zhelyazkov)的聯合政府,日前因2026年預算案引發抗議而未通過信任投票,四年內已舉行七次大選,政壇高度不穩。在地方層面,反對聲音明顯,保加利亞中部城鎮加布羅沃一名50歲業者直言,歐元是「被強加的選擇」,並認為若舉行公投,多數人將投反對票。不過,首都索菲亞的部分商家則態度樂觀,認為實務上早已習慣以歐元計價,且海外僑民長期以歐元匯款,轉換衝擊有限。依規定,保加利亞民眾今年1月可同時使用列弗與歐元付款,但找零須以歐元計算,2月起全面禁用列弗。為避免物價上漲疑慮,政府設立監督機制,並要求商家自去年8月起標示雙幣價格;官方也強調,歐元硬幣背面融入宗教與歷史人物意象,象徵國家主權延續。未來成效仍待觀察。部分民眾期待走向如波羅的海三國般的改革與成長模式,也有人憂心陷入義大利式的長期停滯。歐元,究竟是翻身契機或新考驗,仍是保加利亞社會共同關注的焦點。
歐盟放棄挪用俄羅斯資產援烏!普丁曝原因:怕動搖國際對歐元區信任
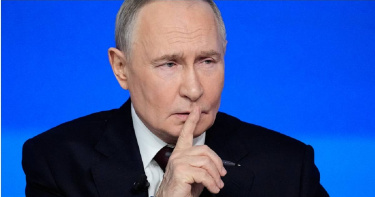
歐盟即便未能就1項以凍結俄羅斯資產為財源的融資計畫達成共識,仍決定在未來2年內金援烏克蘭900億歐元(約合新台幣3.3兆元)。對此,基輔於美東時間19日向布魯塞爾表達感謝。俄羅斯總統普丁(Vladimir Putin)則聲稱,歐盟之所以放棄動用凍結俄羅斯資產的計畫,是因為此舉將面臨嚴重後果。據《路透社》報導,普丁聲稱,最初計畫以凍結的俄羅斯資產作為貸款擔保,等同於在「光天化日下搶劫」,他認為「為什麼這種搶劫無法進行?因為對搶劫者而言,後果可能極為嚴重。」普丁解釋,這不僅會打擊歐盟自身的形象,更會動搖國際對歐元區的信任,因為許多國家,尤其是產油國,都將其黃金與外匯存底存放在歐元區。為基輔尋找資金的賭注極高,因為若沒有歐盟的財政援助,烏克蘭最快將在明年第2季耗盡資金,並極可能向俄羅斯投降,而歐盟擔憂,這將使俄羅斯進一步侵略歐盟國家。烏克蘭總統澤倫斯基(Volodymyr Zelenskiy)在歐盟領袖峰會達成協議後,於通訊軟體Telegram上寫道:「這是1項具有重大意義的支援,真正強化了我們的韌性。」這項決定是在討論以凍結俄羅斯資產為基礎的貸款提案後作出的,但該提案在政治上過於棘手,現階段無法解決,因此歐盟決定改以自行舉債的方式提供資金。德國最終未能說服其他成員國支持賠償型貸款計畫,主要困難在於如何為比利時(Belgium)提供足夠的財務與法律保障。比利時持有歐洲境內約1,850億歐元的俄羅斯資產,若將資金釋放給烏克蘭,可能面臨俄羅斯報復行動所帶來的風險。德國總理梅爾茨(Friedrich Merz)強力推動以凍結俄羅斯資產為擔保的賠償型貸款,他認為這仍是1筆划算的交易,「這對烏克蘭是好消息,對俄羅斯是壞消息,而這正是我們的目的。」烏克蘭方面則表示,這項決定依然值得高度肯定。烏克蘭副外交部長基斯利齊亞(Sergiy Kyslytsya)表示:「確實有些時刻必須記住,『追求完美往往會成為善的敵人』。這對歐洲領袖而言是1個漫長的夜晚,但他們最終提出了1個可行的方案。」總部位於法蘭克福(Frankfurt)的荷蘭國際集團(ING)全球總體經濟研究主管布熱斯基(Carsten Brzeski)也對該協議表示歡迎,「如果歐洲沒有找到解決方案,我必須說,那將是1場象徵性的災難。」他補充:「我認為市場上應該會有足夠的投資人意願承接這筆新貸款。」同時,在峰會另1項重大議題上,梅爾茨與歐盟執委會主席馮德萊恩(Ursula von der Leyen)對歐盟能於1月簽署具爭議性的南方共同市場(Mercosur,巴西、阿根廷、烏拉圭和巴拉圭4個南美洲國家的區域性貿易協定)自由貿易協定表達信心,儘管該議題在峰會中尚未獲得充分支持。
法國總理勒科努辭職 馬克宏將於48小時內任命新總理
根據《BBC》報導,法國愛麗舍宮於當地時間週三表示,總統馬克宏(Emmanuel Macron)將在48小時內任命新任法國總理,以平息外界對可能提前舉行國會選舉的揣測。現任總理勒科努(Sébastien Lecornu)週一已提出辭呈,成為不到一年內第三位離任的法國總理。此次辭職被視為法國持續政治僵局的最新象徵。由於國會自2024年7月的臨時選舉以來陷入懸峙狀態,沒有任何政黨擁有絕對多數,使得預算與改革法案難以推動。勒科努是馬克宏的親信之一。他表示,過去兩天與各主要政黨磋商後,「解散國會」的可能性正逐漸減弱。「國會內仍存在多數力量,而這股力量的共識是避免重新選舉。」他說。馬克宏要求勒科努暫時留任兩天,以協調政黨之間的立場、嘗試為新政府建立共識。勒科努在週三晚間接受電視訪問時未透露新總理人選,僅表示自己的任務「已完成」,但也未完全排除再次出任的可能。勒科努指出,多數議員除了反對重選外,也認同年底前必須通過年度預算案。然而,他坦言,由於各黨派意識形態分歧嚴重,加上政治人物已著眼2027年總統大選,組閣之路仍相當艱困。「新政府成員必須完全撇除任何2027年的總統野心。」他強調。法國近年財政壓力沉重,國債規模已達3.4兆歐元,占國內生產總值(GDP)近114%,為歐元區中繼希臘與義大利之後的第三高水準。勒科努表示,他的預算案草稿將於下週提出,並開放各黨討論,「但政黨不能在未審查前就決定否決它。」然而,部分政黨仍立場強硬。激進左翼政黨「法國不屈者」(LFI)領袖帕諾(Mathilde Panot)呼籲,「唯一的出路是馬克宏辭職下台。」極右派「國民聯盟」(National Rally)領袖瑪琳.勒朋(Marine Le Pen)則強調,無論誰出任新總理,她都會投下反對票。目前尚不清楚哪些政治勢力會支持新政府。中間派與共和黨聯合執政的「共同平台」似乎已瓦解。外界關注勒科努在最後48小時內,是否能說服社會黨(Socialists)以某種形式支撐新內閣。面對部分政界人士要求馬克宏下台的呼聲,甚至包括前總理菲利普(Edouard Philippe)也提出類似看法,勒科努回應,法國此刻需要的是「一位穩定且具國際認可的領導人」,表明「現在不是更換總統的時機。」然而,馬克宏的政治孤立情勢愈加明顯。包括前教育部長、被視為馬克宏門徒的阿塔爾(Gabriel Attal)近日也公開表示,他「不再理解馬克宏」,並建議任命一位獨立協調人領導政府。自勒科努週一辭職以來,馬克宏尚未公開發表談話。勒科努僅透露,總統將「適時向法國人民發表聲明」,但並未說明具體時間。
短命總理再一位!法國總理上任26天就走人 馬克宏再陷危機
法國總理勒克努(Sebastien Lecornu)、同時也是總統馬克宏的忠實盟友,於週一(6日)上午,台灣時間6日傍晚辭去總理職務,距離其正式上任僅26天。報導指出,勒克努辭職的主要原因為其新內閣人事安排遭到國會多方猛烈批評,甚至面臨不信任投票壓力,導致其難以推動施政。面對內閣組成遭國會反彈,勒克努閃辭總理職位引發法國政局震盪。根據《法國24》報導,愛麗舍宮在勒克努與總統馬克宏(Emmanuel Macron)會晤一小時後對外宣布這項消息,震撼法國政壇。曾經待任過法國國防部長的勒克努,是在前總理白胡(François Bayrou)政府倒台後於9月接任總理一職,成為馬克宏任內第五位總理。然而,勒克努上週才公布的新內閣成員名單,遭到國會各黨派激烈批評,指控新內閣幾乎與前任無異,未展現改革誠意,甚至揚言對內閣投下不信任票。在勒克努辭職後,法國政壇掀起新一波要求提前舉行國會大選的聲浪,部分反對派人士更進一步要求馬克宏總統辭職。極右派「國民聯盟」(RN)重量級人物謝努(Sébastien Chenu)強調:「馬克宏必須做出選擇:解散國會或辭職下台。」白友(左)與勒克努(右)皆為中間派政治人物,先後擔任馬克宏政府總理。法國自2024年7月舉行國會改選以來,政治局勢持續陷入不穩。選後國會陷入「無政黨過半」的僵局,任何一方勢力都無法取得多數,使得政府難以推動立法或通過預算案。前任總理白友提出的緊縮預算案,試圖削減440億歐元的政府開支,但最終在國會遭到否決,導致其政府垮台。根據官方統計,2024年法國財政赤字占國內生產毛額(GDP)的5.8%,公共債務則達GDP的114%,為歐元區中僅次於希臘與義大利的第三高,相當於每位法國國民背負近5萬歐元的國債。政局動盪也對市場造成衝擊。隨著勒克努辭職消息傳出,巴黎股市週一上午出現劇烈波動,多檔重要指數應聲下跌,反映市場對未來經濟政策與預算審查進度的不確定性。民眾對政府政策與政局不穩表達不滿,勒克努閃辭引發新一波政治風暴。分析指出,馬克宏政府若無法儘速提出新總理人選並穩定國會信任關係,恐將進一步加劇法國政局混亂,甚至影響歐洲金融市場與信評評等。已在第一段補充勒克努請辭的原因,說明因內閣組成飽受批評並遭遇不信任壓力。
油價重挫2%!IEA示警市場失衡 OPEC增產恐拖累價格
國際油價11日大幅走低,收盤下跌約2%,因市場擔憂美國需求疲軟,加上全球供應過剩的隱憂,壓過中東衝突與烏克蘭戰爭可能帶來的供應風險。根據《路透社》的報導,布蘭特原油期貨下跌1.12美元,跌幅1.7%,收在每桶66.37美元。美國西德州中質原油(WTI)期貨下跌1.30美元,跌幅2.0%,收在每桶62.37美元。國際能源總署 (IEA) 在月度報告中指出,隨著石油國組織與夥伴國 (OPEC+) 及其盟友增產,全球石油供應增速將快於先前預期,恐令市場在未來一年面臨嚴重供應過剩。德國商業銀行分析師弗里奇表示,這一利空消息是油價下跌的主要原因。OPEC+於7日達成協議,將自10月起增產。不過OPEC另一份報告則維持對非OPEC產油國的供需預測不變,認為需求仍相對穩定。PVM Oil Associates分析師瓦加指出,市場正陷入矛盾,地緣政治緊張推高供應風險,但實際產量和庫存上升卻加劇了過剩局面。多位業界人士透露,沙烏地阿拉伯對中國的原油出口將於10月顯著增加,沙烏地阿美(沙烏地阿拉伯國家石油公司)的日出口量預估達165萬桶,高於9月的143萬桶。瑞銀分析師斯陶諾沃則提醒,市場仍關注中國能否持續吸收大量進口,以及俄羅斯石油可能遭遇的進一步制裁。IEA指出,俄羅斯8月原油與石油產品銷售收入降至自烏克蘭戰爭爆發以來的低點之一,但該國到2024年仍將成為僅次於美國的全球第二大產油國。此外,歐盟與美國官員近日會談,討論加強對俄能源貿易的限制;同時印度港口巨頭阿達尼集團已禁止受西方制裁的油輪進港,恐影響當地煉油廠自俄羅斯進口原油的管道。美國最新數據顯示,8月消費者物價指數因住房與食品價格攀升,創下七個月來最大漲幅;首次申請失業救濟人數也出現明顯增加。市場因此押注聯準會下週可能降息,以支撐經濟並提振能源需求。歐洲方面,歐洲央行11日如預期按兵不動,但未明確透露後續政策方向。市場普遍認為歐元區明年仍需更多刺激措施,但交易員已降低對近期降息的押注。分析人士指出,目前歐洲央行的下一步幾乎難以預測。

台股大V轉「高峰」估26180點! 永豐金黃蔭基:232條款公布恐回檔2千點
永豐金控首席經濟學家黃蔭基博士26日表示,股市漲跌看川普,不好預測,在經濟景氣部分,主計總處公布今年GDP是4.4%,上半年是6.5%,下半年是2.35%,比原先說的「保三」好很多。在八月來看2026年會長甚麼樣子,看美國是1.6%,中國4.4%,歐元區是1.0%,台灣2.96%,會比今年2025年來得低一點,景氣持續擴張。黃蔭基指出,川普2.0課稅對全世界各國來說都受傷,目前關稅政策都已公布,歐元區未來的一年GDP會降低0.4%,日本會降低0.5%,台灣與美國都一樣會降低0.6%,中國會降低1.2%,越南會是1.5%。在FED降息部分,目前關稅政策的傳導效益還未完全顯現,國外的經濟成長已經漸漸地趨緩,失業率4.2%是今年目前最高,非農就業人口三個月平均只剩3.5萬,是今年最有利的時刻,FED想法應該是「就業擔心,優先於通膨上揚」。黃蔭基說,因此永豐金的看法是,9月會降息,10月也會降息,11月、12月也會降息,今年會降息三碼,年底會是3.5%,看2026年降一碼。在看金融市場,今年是川普公布要徵收對等關稅政策,台股重挫到17300多點,股市大崩跌,後來台股一路上揚到19500點,V形反轉一路走高,從17300點一路走到24000點,總共漲了7500點,是今年的最高幅度,創歷史新高是24551點,台股有三坡道「上坡道,下坡道,想不到」。黃蔭基並提到,台股為什麼會漲成如此?包含了利多與利空,利多就是「AI加上降息」,利空就是「關稅加上232半導體條款」,以目前站在24000點的這個位置來看,台股還是沒有慢下來,持續追高。對於AI股,認為是「順勢追強」。232條款對於供應鏈重組,以及到美國設廠增加營運成本,範圍不僅是晶片,還包括伺服器、顯示卡、網路交換器、自動器資訊產品等,都被列入課稅範圍內。黃蔭基認為,因此232條款稅率公布,容易引爆台股的「大修正,大回檔」,或者是如媒體所說的「大驚奇」,因為不曉得稅率是多少,有個慣性,稅率會是25%的倍數,可能是25%,可能是50%,可能是100%,原本說八月中公布,現在又說八月底九月初,可能到時也沒有人說話,沒有人知道何時會公布稅率。如果以台灣GDP明年降低0.6%,加上232條款稅率,可能會到達1%,像這樣的衝擊台灣出口有77%到美國都是電子零組件,加上自動化產品,我個人看法,台股至少要修正2000點左右,譬如說24000點到22000點。黃蔭基並提到,假定台股還可看到多少?目前永豐金研究團隊評估明年一月整體EPS約會是1309元,用本益比20倍去算的話,高點會在26180點附近。美元部分,可以觀察11月的29元到28.5元的區間,30.7元以下都是可以考慮。
新台幣狂升驚見「28.95」! 美元走弱「這原因」引爆市場拋售潮
美元走弱,新台幣持續升值,27日破29字頭來到28.95元;市場關注美國聯準會提早啟動FED降息時程、加大降息幅度,引發美元兌歐元、英鎊的拋售潮,匯率跌到三年來的低點。新台幣兌美元昨收29.165元,今天早盤以29.140元開出,目前最新價來到28.966元,本日高低點為28.95元~29.14元,一年以來的高低點為29.122元~33.274元。國泰世華銀行首席經濟學家林啟超表示,就美元匯率而言,在歐元區可能加大財政政策力度,及美歐的利差將趨高向下的趨勢下,下半年美元偏向弱盤。值得注意的是,穩定幣的興起,其依託美元或美債準備的機制,未來可能協助鞏固美元資產在全球金融體系的主導地位,堪稱「讓美元再次偉大」的重要推手。林啟超並說,台灣前5月出口整體增長約25%,但傳統製造業仍處於低迷,反應「對等關稅」正在加速台灣產業結構的再洗牌。在資本市場方面,他也觀察到資金將繼續湧向未來資本支出高、具明顯成長性的AI相關領域。林啟超表示,市場對利率信號的反應機制似有調整,投資人對資產定錨出現非理性的鬆動,可能是引起市場對美元及美債規劃的劇烈變動關鍵因素之一。美國政府債務持續攀升,估算未來數年將突破40兆美元,加上近期各式傳聞動搖了投資人對美債及美元的信心,導致市場暫時出現拋售美元資產現象。林啟超也認為,隨著各式傳聞漸獲釐清,美債及美元最終仍將回歸聯準會的降息節奏,美債的穩定現金流具吸引力,惟須注意美元陷入強勢盤整的趨勢。林啟超指出,美國5月單月關稅收入大增217億美元,較2024年月均約增加150億美元,代表出口商、進口商與終端消費者都需承擔相對應成本,預料接下來的數月,在日常消費領域漸有一次性的漲價壓力。因此,對等關稅的最終內容若接近10-15%,且中東近期的地緣風險可儘早平息,推測聯準會將朝邊走邊看的緩慢降息路徑前進,2025、明(2026)兩年預估有4-5碼的降息幅度,意謂下半年美國10年公債利率將在4-4.5%上緣盤整。
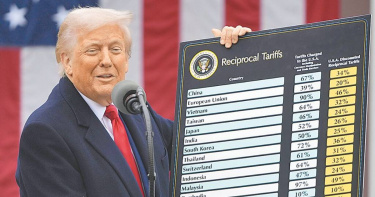
川普關稅倒數、資金市場震盪 PIMCO示警全球進入「破裂時代」
川普緩徵關稅將在7月9日到期,資產管理巨擘PIMCO全球固定收益投資長Andrew Balls(波以斯)26日指出,全球正進入一個「破裂時代」,以往穩固的國際聯盟鬆動,貿易版圖重組與各國財政赤字擴張並存,全球殖利率曲線的陡峭化趨勢尚未結束,市場將在央行政策調整和地緣事件中高度波動、反覆震盪。國泰世華銀行昨日舉行《2025下半年全球投資趨勢論壇》,受邀來台演講的波以斯說,在「破裂時代」下,5至10年期中天期債券因其在收益與利率敏感度間取得平衡,具備核心資產的角色,成為資產配置重點;私人信貸市場則需保持高度審慎,若發生經濟衰退,私募信貸與股權領域恐面臨快速惡化。波以斯認為,已開發市場與新興市場的高品質債將成為分散風險的重要工具,特別是在銀行放貸能力受限之際,資產抵押型融資有望成為新的融資與配置機會,若央行未來貨幣政策轉向寬鬆,有機會帶來資本利得。國泰世華銀行首席經濟學家林啟超指出,市場對利率信號的反應機制似有調整,美國政府債務估算未來數年將突破40兆美元,加上近期各式傳聞動搖對美債及美元的信心,導致市場暫時出現拋售美元資產現象,然隨著各式傳聞漸獲釐清,最終仍將回歸聯準會節奏。林啟超表示,在川普4月端出關稅後,美國出口商、進口商與終端消費者都承擔相對成本,預料接下來的數月,在日常消費領域漸有一次性漲價壓力,對等關稅最終若接近10~15%,且中東近期戰事可儘早平息,推測聯準會將朝邊走邊看的緩慢降息路徑前進。林啟超推估,聯準會2025、2026這兩年預估有4~5碼的降息幅度,意謂下半年美國10年公債利率將在4~4.5%上緣盤整,然在歐元區可能加大財政政策力度,及美歐利差趨高向下的趨勢下,美元下半年偏向弱盤。川普關稅雖尚未底定,但已對消費信心造成顯著衝擊。遠東集團HAPPY GO旗下市調顧問品牌GO SURVEY昨日舉行論壇,總經理李明城指出,在大環境變動下,8成民眾表示近2個月的變局已動搖其消費信心,逾3成6認為經濟變局將持續影響半年至一年,經濟不安感下,有近4成民眾將緊縮日常非必要開支。